ARTICLE · 1002248
从“软件跟随”到“实体引领”:RAND报告视角下的中国AI技术格局与出海分析
获取完整报告(2026年9月7日前有效)
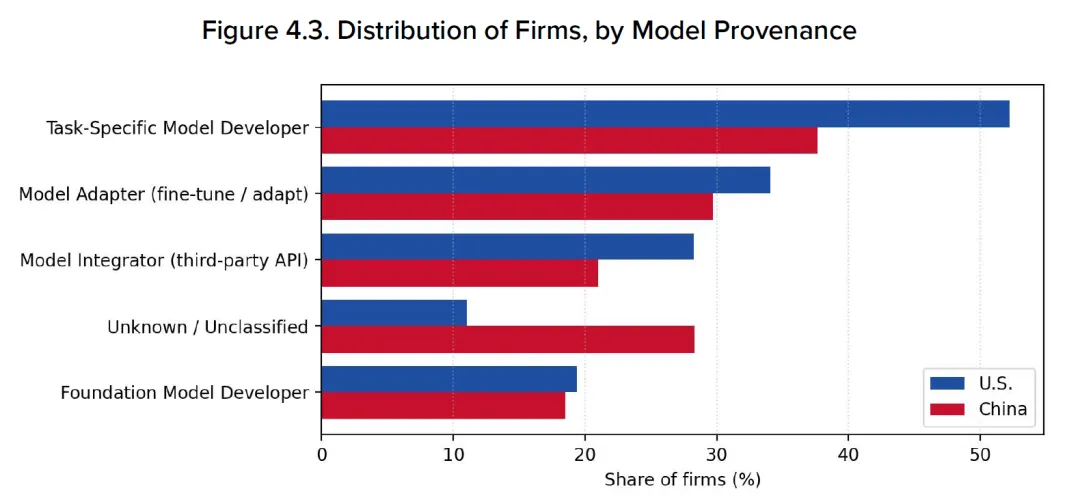
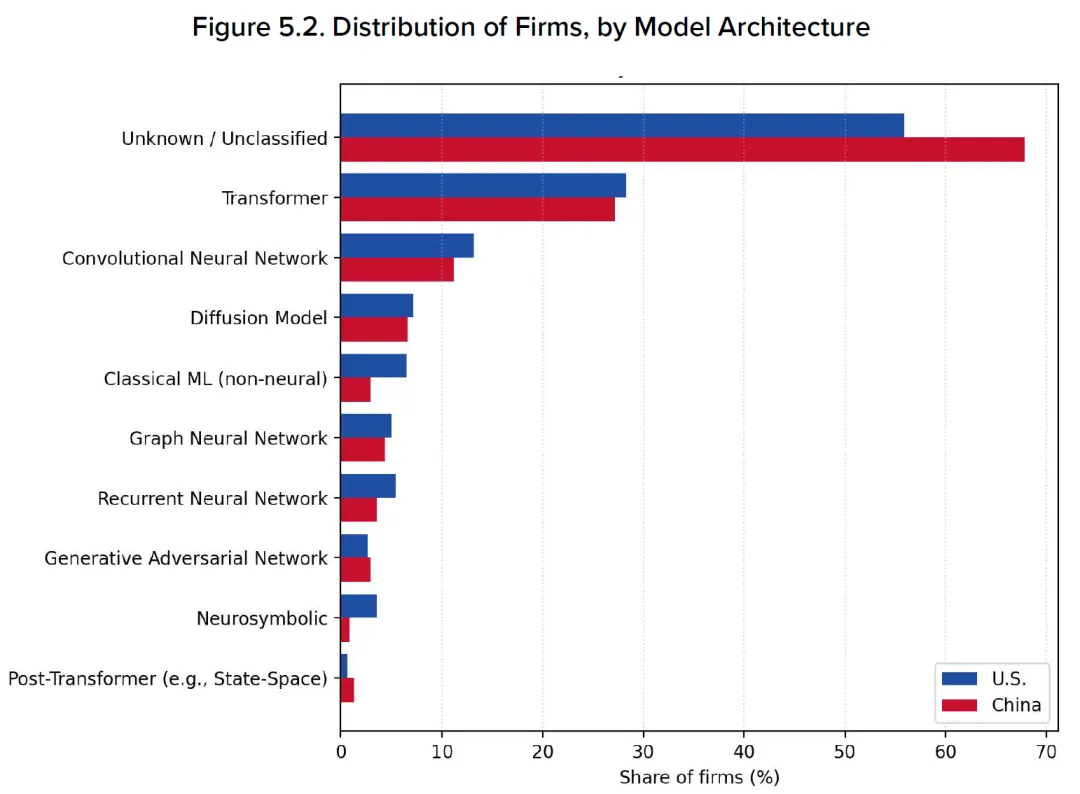
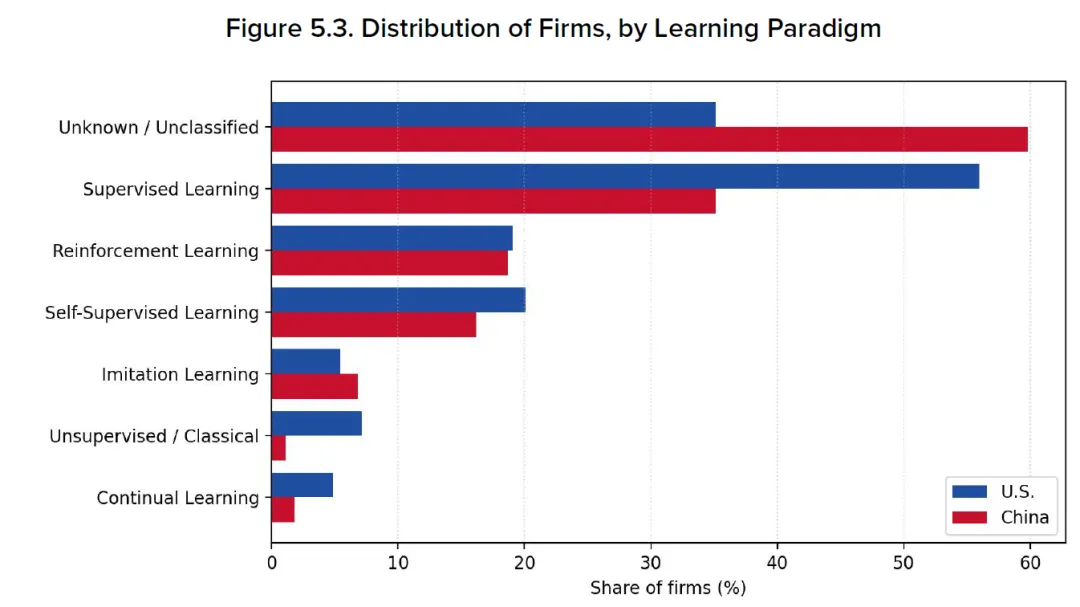
RAND报告通过系统比较发现,中美AI开发企业生态在模型架构、学习范式等“软件层面”高度相似——两国均以Transformer架构为主导,约20%的企业从事基础模型开发。然而,在物理形态和应用领域两个维度上,两国呈现出根本性分歧。
1.1 物理形态:从软件到硬件的战略转向
这是中美AI产业最显著的结构性差异。RAND数据显示,61%的美国AI开发企业为纯软件形态,而中国这一比例仅为26%。中国企业在人形机器人(12% vs 美国2%)、地面机器人(24% vs 16%)和自动驾驶(14% vs 7%)等实体形态上均显著领先。高盛2026年8月报告进一步印证了这一趋势:中国宇树科技2025年人形机器人出货量超5,500台,而特斯拉、Figure AI、Agility Robotics三家美国同行各自仅约150台。
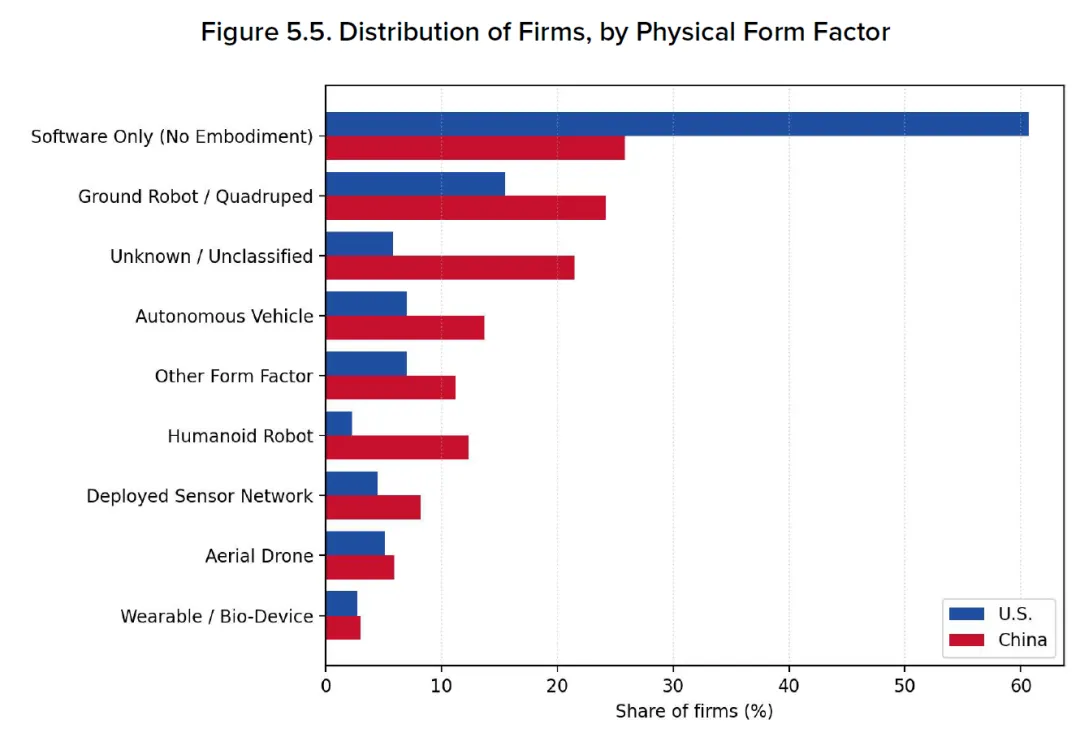
这种结构性差异并非偶然。2025年3月,中国正式将“具身智能”列为国家发展优先事项,2026年发布了《人形机器人与具身智能标准体系》,建立了全国性框架。RAND报告指出,中国企业在强化学习(RL)方面的应用更多集中于环境中的机器人控制,而美国则集中于基于偏好的大语言模型对齐(RLHF)。这意味着两国的技术积累正沿着不同的方向演进。
1.2 应用领域:实体经济vs知识经济
中国AI企业高度集中于物理经济领域:制造业(30% vs 美国15%)、交通运输(26% vs 15%)、能源(12% vs 6%)。相比之下,美国企业集中于知识密集型领域:医疗健康(28% vs 17%)、科学研究(10% vs 5%)和网络安全(7% vs 3%)。
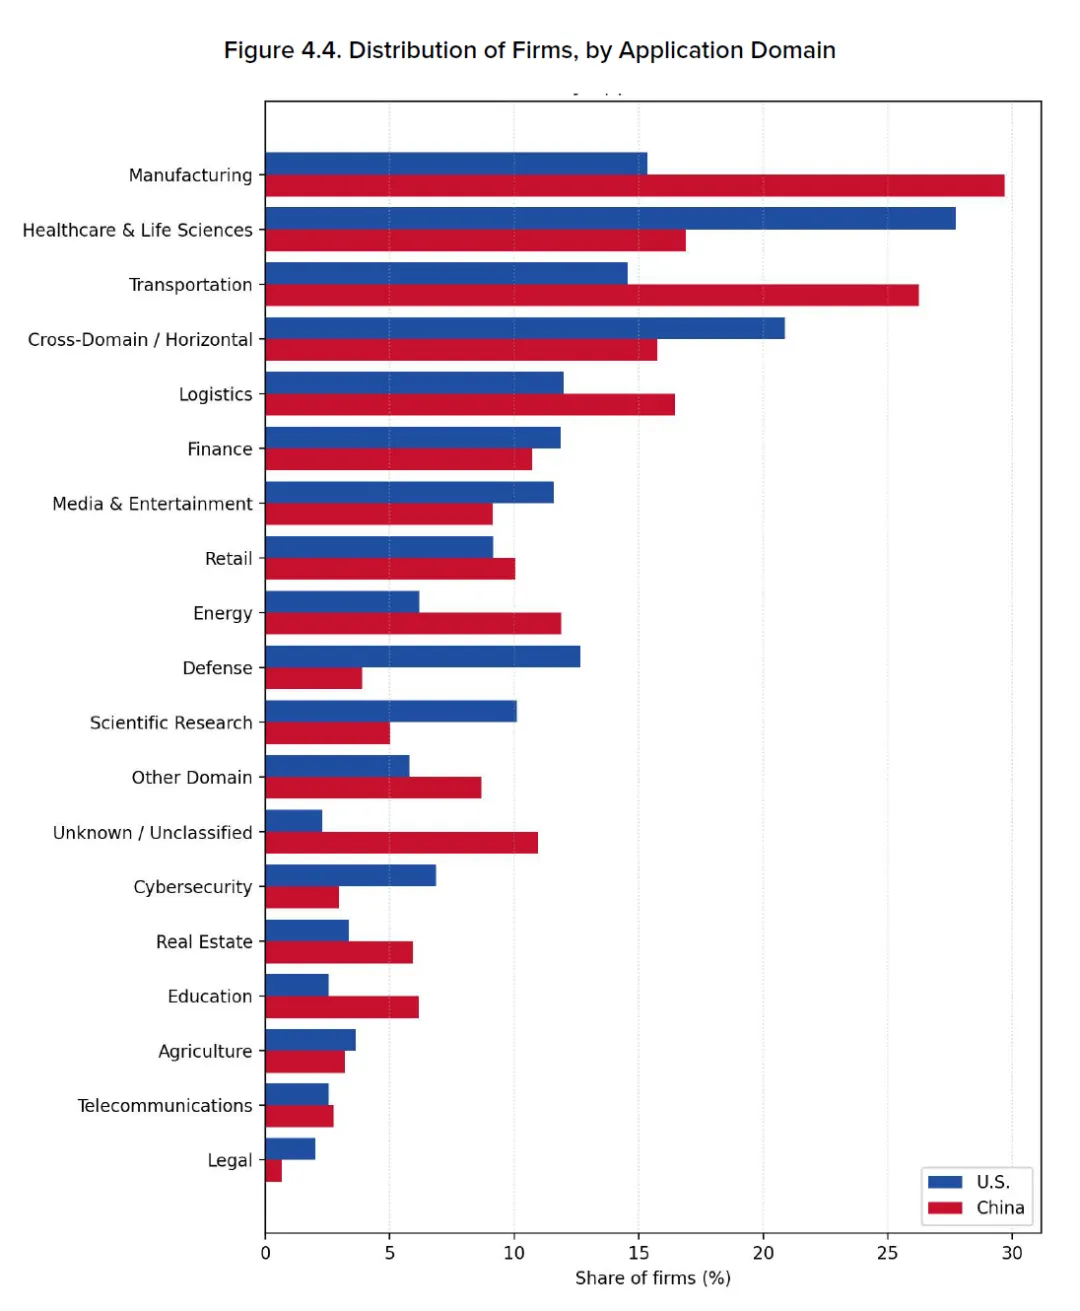
这一分野具有深远含义。RAND报告直言:“如果通往通用人工智能(AGI)的路径最终需要与机器人技术、世界模型和物理环境学习的协同开发,那么中国企业在实体AI领域的更广泛布局,代表了一种美国生态系统所缺乏的有意义的对冲”。
1.3 开源模式:中国AI的竞争武器
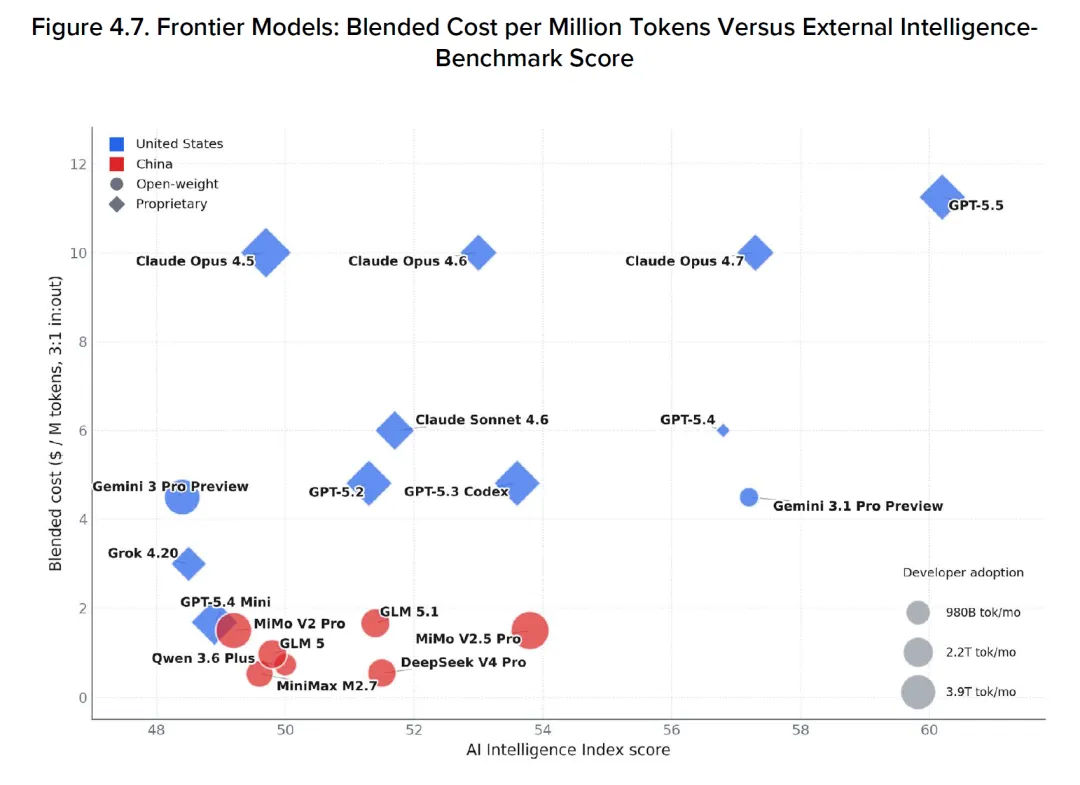
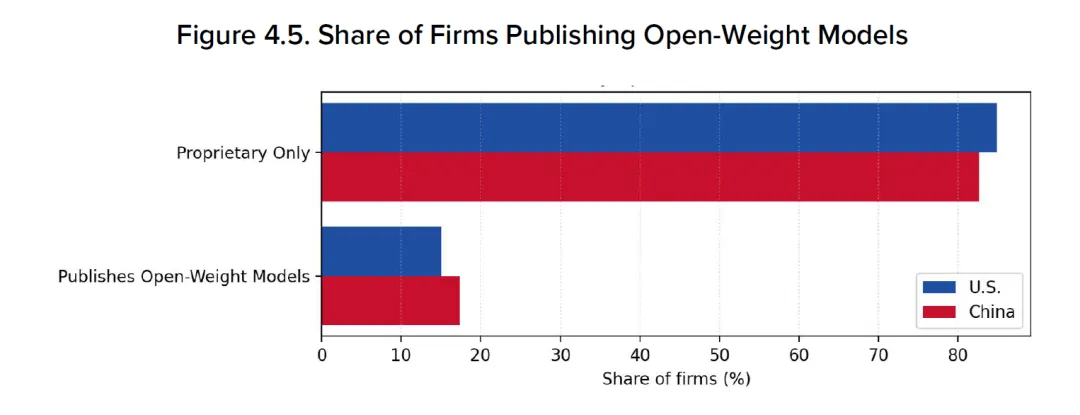
RAND报告发现,中美两国发布开放权重模型的企业比例相近(美国15%,中国17%)。然而,质的差异在于旗舰模型的开放策略。在OpenRouter平台上,中国领先模型均为开放权重(DeepSeek、Qwen、MiniMax等),而美国领先模型(OpenAI、Anthropic的旗舰产品)则为专有闭源。
这种开放策略并非纯粹的理想主义。RAND分析指出,中国开放权重模型在提供“前沿级基准性能”的同时,定价仅为美国专有模型的四分之一到五分之一。这一定价-性能组合,构成了中国AI出海的核心竞争力。
二、中国AI出海:从“产品输出”到“体系输出”
如果说RAND报告描绘了截至2026年初的中国AI产业“静态画像”,那么2026年上半年的市场数据则展示了这一产业的“动态出海图景”。两者相互印证,勾勒出一幅完整的中国AI全球化图景。
2.1 出口规模的爆发式增长
2026年上半年,中国AI相关产品出口占整体出口比重达22.7%,拉动整体出口8.6个百分点。AI出口总额超4,800亿美元,同比增长47.3%,已形成从算力、基建到终端应用的完整输出链条。5月,中国集成电路出口同比暴涨111%,被高盛视为中国进入“出海3.0时代”的关键信号。
2.2 大模型的全球渗透
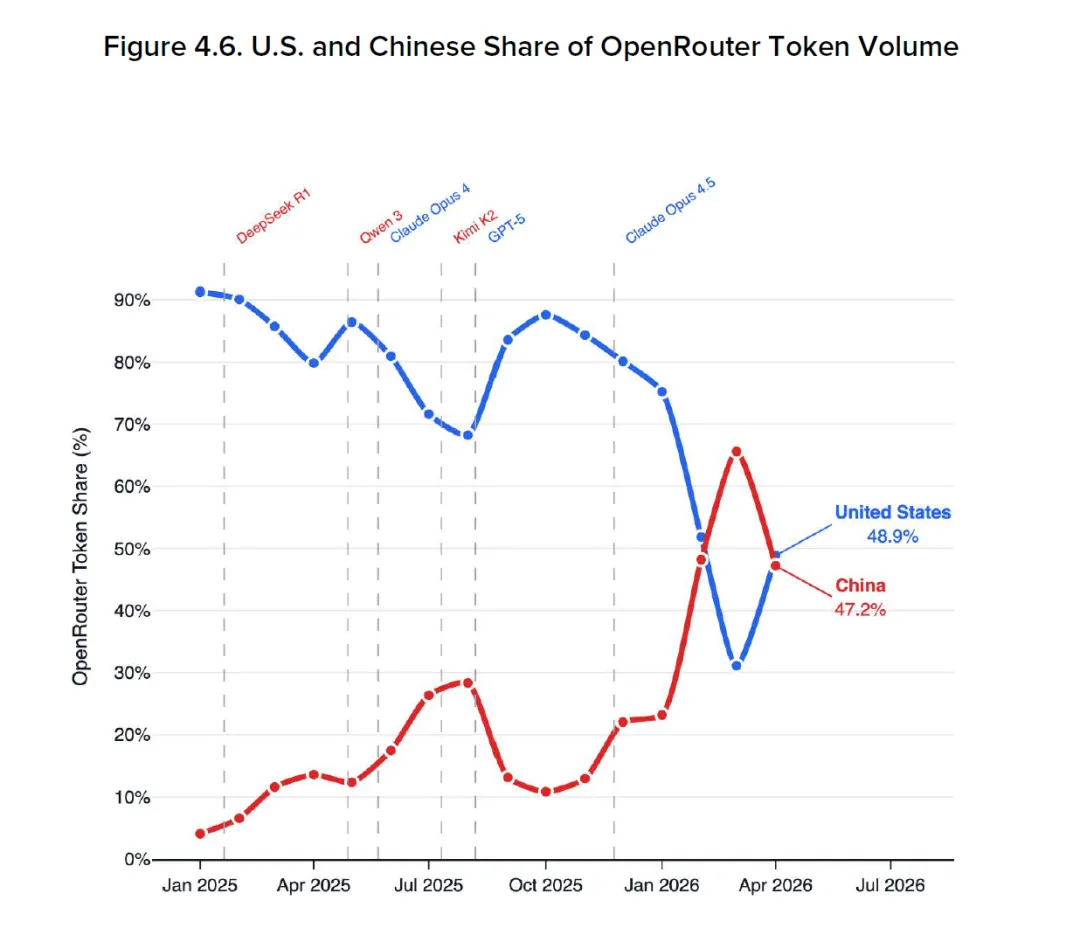
在模型层面,中国大模型正以惊人速度渗透全球市场。RAND报告通过OpenRouter平台数据清晰展示了这一趋势:从2024年底的接近于零,到2026年4月,中国模型在平台上的Token份额已与美国模型持平。到2026年7月第三周,中国大模型周调用量已超36万亿词元,连续12周居全球第一,市场份额占全球三分之二。全球调用量排名前五的大模型,全部来自中国(结合第30页图4.6的趋势外推,以及外部市场数据)。
2.3 出海模式的三个层次
当前中国AI出海已形成三个层次:
第一层:模型/Token出海。 MiniMax 2025年全年总收入7,904万美元,国际市场收入占比高达73%。这类模式以国内算力为底座,通过API向全球开发者提供低时延、低成本的模型服务。
第二层:行业解决方案出海。西井科技的“物理AI+运营AI”物流解决方案已覆盖全球30多个国家和地区。中国AI在秘鲁港口优化配载方案、在俄罗斯融入当地电商、在东南亚助力中小企业智能化转型。
第三层:实体AI出海。这是最具战略意义的层面。已有超70家中国实体AI企业开展海外运营,约20家筹备出海。百度萝卜快跑已向瑞士、新加坡、斯洛伐克和沙特提供无人驾驶出租车服务。大摩预测,中国AI芯片市场规模将于2030年达670亿美元,其中约86%将由本土供应商提供。
大华继显研究报告将中国AI出海归因于“国内推力+海外拉力”的双重作用。国内方面,本土盈利承压推动企业寻求海外价差套利——中国10公里无人驾驶出租车收费约23元人民币,而瑞士同等服务收费高达54美元。海外方面,西方国家面临劳动力结构性短缺,对中国AI技术落地的政治阻力更小。RAND报告中所揭示的中国AI在“制造业”与“交通运输”的高渗透率,恰恰构成了其海外竞争力的产业根基。
更深层地看,这一轮出海的驱动力与以往不同。高盛指出:“这一次,是海外市场本身出现了供给缺口——全球范围内能造这些AI硬件的供应商不够用”。中国AI出海不是主动“走出去”,而是被动“接住了”全球需求。
三、挑战与启示
3.1 数据质量与透明度差异
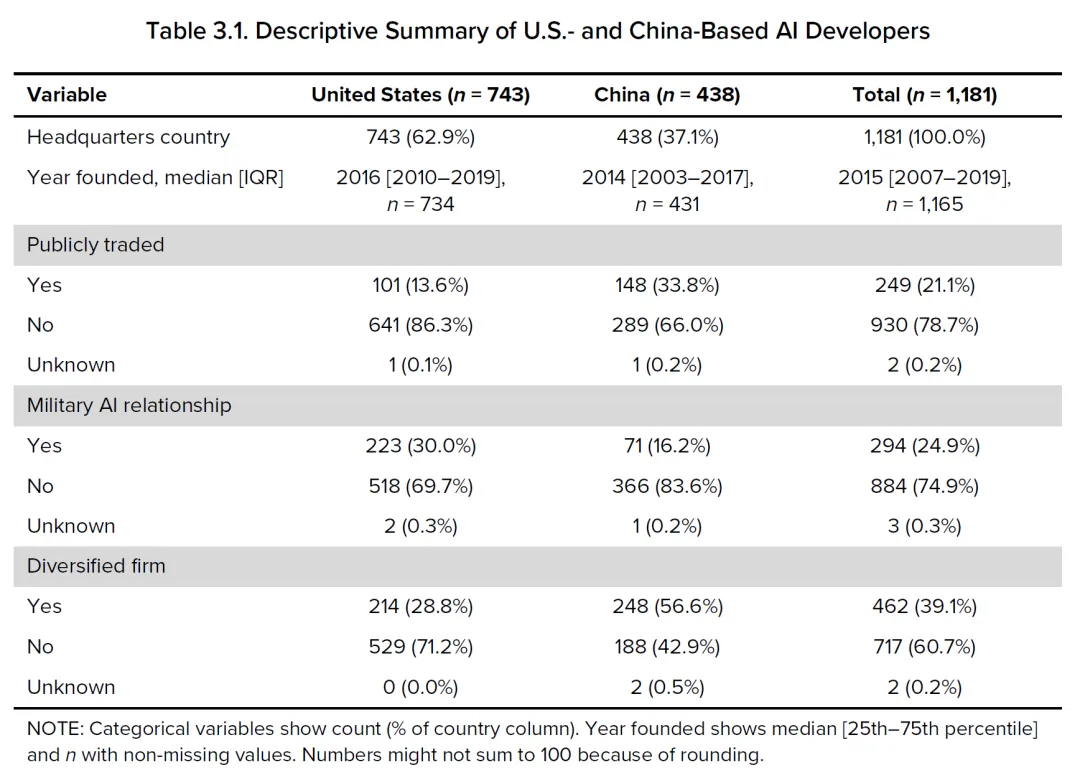
RAND报告坦诚指出了研究的局限性:中国企业的“未知”信息比例系统性高于美国,因此报告中中国企业在各项正分类中的数量应被视为下限。这一方法论约束本身也反映了现实——中国商业AI活动总体上比美国更不透明,相当一部分AI开发发生在国有企业、受监管公用事业和工业集团内部。
3.2 芯片瓶颈与算力出海悖论
RAND报告及外部数据均显示,美国出口管制持续压缩中国获取先进AI芯片的空间。然而,这也倒逼了国产替代——国产AI芯片国内市场份额已从2025年上半年的35%提升至下半年的46%。但华为昇腾芯片目前仍以国内市场为主,明确的出口合同“接近于零”。算力出海仍面临“有模型、缺芯片”的结构性矛盾。
3.3 战略启示
从RAND报告与2026年市场数据的交叉分析中,可以得出以下启示:
第一,中美AI竞赛已不是“同一赛道”的追赶。美国聚焦软件与知识经济,中国深耕实体与工业应用。两条路径各有优劣,但中国在实体AI领域的布局构成了对美国路径的结构性对冲。
第二,开源+性价比的组合正在重塑全球AI市场格局。 RAND报告指出,中国开放权重模型从2024年底的“接近于零”到2026年4月与美国的“持平”。这不仅仅是价格竞争,更是技术民主化的体现——将高性能AI从“奢侈品”变为“日用品”。
第三,“体系出海”可能成为新的标准制定路径。 大华继显指出,若中国AI出口景气持续,中国有望在无人驾驶出租车和实体AI平台领域掌握全球标准话语权,复制其在5G、动力电池和光伏领域的成功路径。
结语
RAND报告以其系统性的方法论,为理解中美AI产业的结构性差异提供了坚实的实证基础。结合2026年上半年的市场数据,可以清晰地看到:中国AI产业正沿着一条实体化、垂直化、开源化的独特路径演进,并已形成从模型到硬件、从应用到标准的完整出海能力。这一路径既是对美国“软件中心主义”AI路线的结构性对冲,也是对全球AI产业格局的一次深度重塑。在这场竞赛中,真正的分野或许不在于谁先抵达AGI,而在于AGI将以何种形态——软件的还是实体的、封闭的还是开源的、美国的还是中国的……
东西新航道
扫码关注
一起聊半导体和硬科技产业链出海