ARTICLE · 1010709
Ai可以抄底了吗?
2026年9月14日周一美股三大指数集体收跌。
标普500指数下跌0.48%,收于7619.98点,较周五下跌37.00点。
道琼斯工业平均指数下跌0.29%,收于52421.20点,下跌152.09点。
纳斯达克综合指数下跌0.56%,收于26186.41点,下跌146.62点。
罗素2000指数下跌约0.4%,收于2892点附近。
重大市场新闻
Anthropic与OpenAI呼吁放慢前沿人工智能开发,引发半导体抛售:英伟达(NVDA)、超威半导体(AMD)、英特尔(INTC)。 谷歌母公司Alphabet(GOOGL)受Waymo无人驾驶扩展至拉斯维加斯消息提振。 苹果(AAPL)测试改版Siri人工智能,市场关注iPhone 18周期前功能落地。 好市多(COST)上调机油价格并限制会员购买,消费成本压力再受关注。 特斯拉(TSLA)无人驾驶电动车Cybercab被报道将进入中国,产业链情绪升温。 英伟达(NVDA)CEO与特朗普通话涉及数据中心争议,政策噪音放大AI股波动。 英伟达NVDA与Palantir PLTR开始重新审视Anthropic模型的内部使用,AI数据安全问题进一步升温。
Palantir面临新的AI数据安全争议,企业客户对第三方模型数据保留政策更加敏感。PLTR要求Anthropic提供不可撤销的零数据保留承诺,企业AI数据安全成为新的竞争焦点。
网络安全股走强,Rubrik(RBRK)大涨约15.6%,Zscaler(ZS)升约16.5%。
银行股BAC大跌约5.1%,投资银行业务收入预期下调令金融板块承压。 黄金价格明显回落,美元和美债收益率上涨抵消了中东局势对黄金的避险需求。白银同步出现明显回调 Dave & Buster's:PLAY盘后成为市场焦点,公司公布季度业绩后股价一度下跌约13%,负面同店销售和运营成本上升成为主要压力。 Veea(VEEA)宣布与NovaGen拟进行约7.5亿美元业务合并,股价飙涨约46.8%。 Ocean Power Technologies(OPTT)发布持续经营警示并启动战略评估,股价跌约14.6%。 礼来(LLY)称逾三成新患者使用口服减重药,股价上涨约2%。 特朗普政府拟废除发电厂温室气体要求,公用事业与清洁能源分化:NextEra(NEE)、杜克能源(DUK)。 美国对俄罗斯VTB银行实施新制裁,金融合规风险升温,摩根大通(JPM)等跨境银行受关注。 Sysco(SYY)被报道寻求约10亿美元股票发行用于Jetro交易,食品分销杠杆受审视。 Apollo(APO)相关高管被报道使用1.01亿美元关税退税削减债务,私募信贷风险议题升温。 惠誉称美国私募信贷违约率达6.3%创纪录,Ares Capital(ARCC)、Blue Owl(OWL)受关注。
板块表现
今天最大的压力来自半导体和AI基础设施。英伟达NVDA下跌约3.4%。
AMD、英特尔INTC、博通AVGO、迈威尔MRVL、康宁GLW、Coherent以及Teradyne等AI产业链股票出现更大幅度下跌。
费城半导体指数今天下跌约5.9%。
从短期来看,AI相关的板块正在重新展现出吸引力,其潜在的收益正在逐渐大于风险。这种现象在任何新技术的发展和演进过程中都屡见不鲜。
回想上世纪90年代的互联网狂潮,在2000年3月达到终极顶峰之前,市场曾经历过无数次剧烈的暴涨与暴跌。这一次的历史规律并没有什么不同。
第三季度的回调,恰恰是一个强劲的买入机会。此时此刻,最需要的就是耐心。
接下来的2到4周依然是重点关注的目标窗口。如果主要股指在日线收盘时跌破上周的低点,那就意味着下一轮更快、更深的回调已经正式确认。
再来看看纽约证券交易所的腾落线,这个指标简单来说就是用来衡量市场参与度的。在今年八月份股市达到上一个高点时,纽交所的腾落线同样创下了新高。这种情况在牛市末期通常是不会发生的。
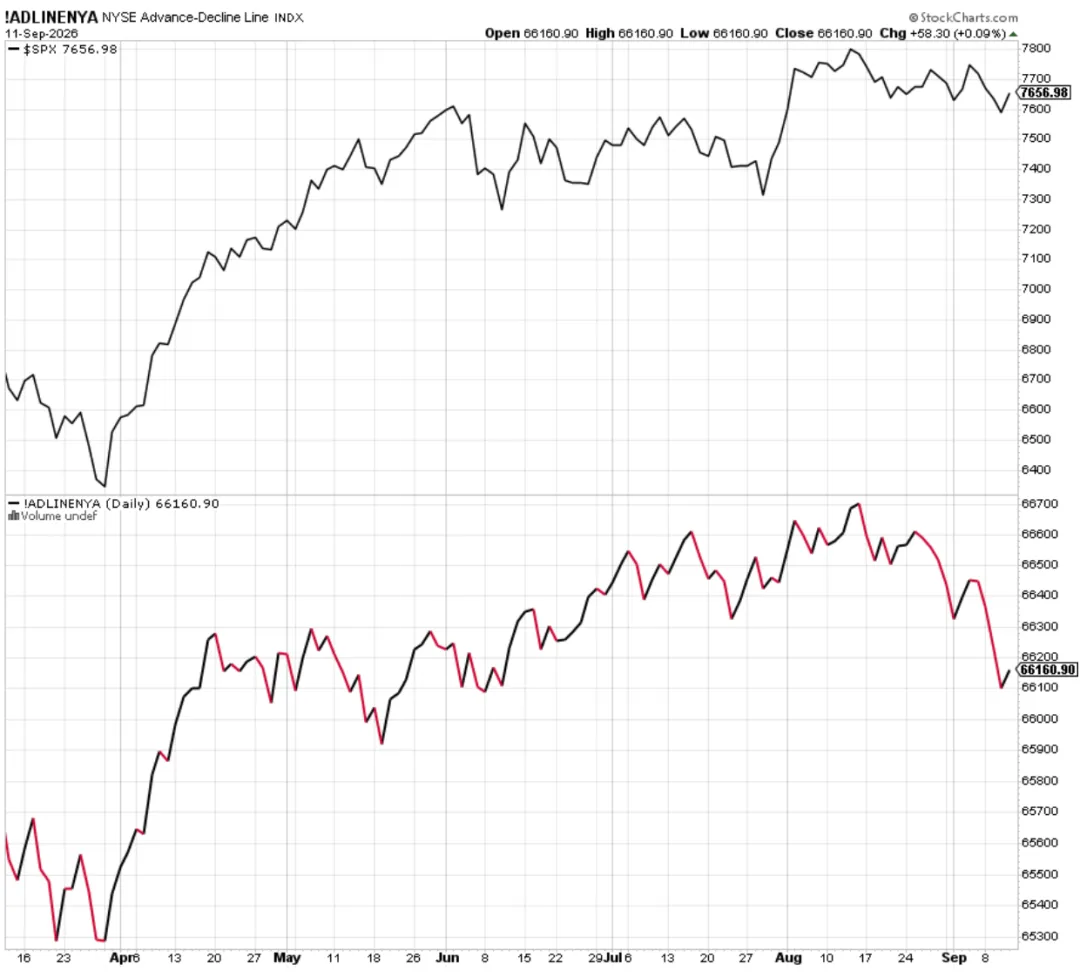
因为按照历史经验,如果牛市即将见顶,随着标普500指数不断走高,能够跟涨并参与其中的股票往往会越来越少。
后市展望
今天最重要的宏观指标之一,是10年期美国国债收益率。10年期美债收益率盘中一度突破5%,随后回落。
石油今天仍然是最大的宏观风险之一:Brent原油最终收于约105.68美元,盘中一度接近110美元。WTI原油则在102美元附近交易。
中东局势以及沙特重要石油管道遭遇攻击,使市场重新担心供应中断。原油价格已经成为目前市场最重要的通胀变量之一。
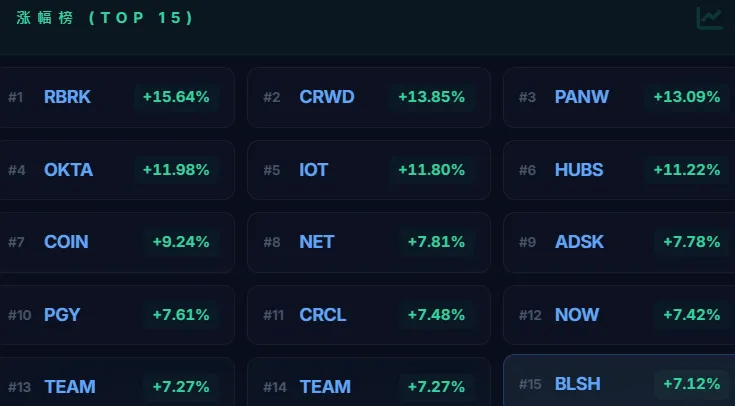
RBRK (15.64%)
- 华尔街投行密集上调目标价与评级
:在最新业绩与指引公布后,多家华尔街大型投资机构密集上调了 Rubrik 的评级与目标价,重点肯定了其在零信任数据安全及 AI 数据保护领域的护城河地位,机构资金在开盘后大举买入,直接推动了股价两位数拉升。 - 上调 2026 财年全年业绩指引
:公司管理层在最新的业绩电话会中大幅上调了 2026 财年全年的营收与订阅年度经常性收入(ARR)指引,展现出极强的业绩能见度;同时年付费超过 10 万美元的大型企业客户净增数量保持强劲扩张,驱动市场对其长期自由现金流转正节奏充满信心。 - 最新季度财报全面超越市场预期
:公司刚公布的最新财季业绩不仅在总营收上显著超越华尔街一致预期,核心指标订阅 ARR 亦实现高速同比增长;伴随企业对勒索软件防护和云端数据恢复需求的爆发,其毛利率与运营效率大幅改善,亏损收窄程度好于预期。
CRWD (13.85%)
- 华尔街投行密集上调评级与目标价
:在最新业绩与强劲展望公布后,多家华尔街主流投行与券商在盘前密集发布研报,大幅上调 CrowdStrike 的目标价并重申“买入”或“跑赢大盘”评级,机构普遍指出客户留存率极其稳固、多模块交叉销售加速,极大提振了二级市场的做多信心。 - 最新财务业绩与未来指引大超预期
:CrowdStrike 刚刚发布的最新季度业绩全面碾压华尔街预期,净新增年度经常性收入(ARR)表现强劲,且管理层给出的下一季度及后续业绩增长指引极具韧性,彻底打消了此前市场对客户流失或订单延期的担忧,推动空头回补与资金大幅抢筹。 - Falcon 平台与 AI 原生安全模块落地加速
:核心平台在云安全、身份保护、下一代 SIEM 以及 Charlotte AI 驱动的自动化安全运营方面实现快速渗透,订阅超过多个模块的大型企业客户比例显著提高,平台整合优势凸显,推动单客价值(ARPU)与盈利能力双双提升。 - 网络安全板块整体情绪回暖与资金回流
:全球复杂的云端威胁与企业针对 AI 基础设施安全预算的刚性增长,带动了网络安全板块整体估值中枢上移;CrowdStrike 作为端点安全与下一代 XDR 的领军企业,展现出最强的抗周期与防御属性,成为大资金集中回流的首选标的。
PANW (13.09%)
- 华尔街投行密集上调目标价与评级
:在最新业绩与指引公布后,多家顶级投行今日早盘迅速发布研报,重申对 Palo Alto Networks 的“买入”或“跑赢大盘”评级,并大幅上调目标价。分析师指出,公司在网络安全整合浪潮中持续扩大市场份额,强劲的现金流与自由现金流利润率进一步巩固了其估值溢价。 - 平台化战略加速落地驱动大额订单激增
:管理层在最新的业绩电话会中强调,其“平台化(Platformization)”战略取得突破性进展,客户为应对复杂的 AI 安全威胁,正加速淘汰零散工具并转向集成解决方案,带动剩余履约义务(RPO)与下一代安全(NGS)年度经常性收入(ARR)实现超预期增长。 - 最新季度业绩与前瞻指引全线超预期
:Palo Alto Networks 刚刚公布的最新财报显示,营收与调整后每股收益均显著超过市场一致预期,同时管理层全面上调了全财年的营收、每股收益及自由现金流指引,彻底打消了此前市场对企业 IT 与网络安全支出放缓的担忧。 - 网络安全板块整体情绪受提振共振走强
:作为全球网络安全行业的风向标,公司展现的强劲基本面有效改善了整个企业级软件板块的风险偏好,吸引了大量对冲基金与机构资金逢低回流,推动股价放量单日大涨超 13%。
OKTA (11.98%)
- 华尔街投行密集上调目标价与评级:
随着最新财务数据的披露,多家主流券商与研究机构在过去数小时内迅速上调了 Okta 的目标价与投资评级。分析师重点强调其企业大客户留存率提升、现金流扩张超预期以及在身份安全赛道中的护城河稳固,强劲的看多情绪推动资金在今日交易时段大幅净流入并触发空头回补。 - 最新业绩与未来业绩指引全面超预期:
公司刚刚公布的最新季度经营业绩显著超越市场普遍预期,订阅收入与调整后营业利润率双双走强。更关键的是,管理层给出的下一季度及全财年营收与利润指引显著高于华尔街共识预期,有力打消了此前市场对宏观 IT 支出放缓的顾虑。 - AI 时代身份安全与新型防护产品需求激增:
核心指标即期剩余履约义务(cRPO)加速增长,主要得益于企业客户对零信任身份防护(Identity Threat Protection)和面向 AI 自动化环境的特权访问管理方案采购力度加大,产品交叉销售势头强劲,带动了整个网络安全板块的情绪共振。
IOT (11.80%)
- 盘后与日内强劲的买盘推动技术面突破
:Samsara(IOT)日内迎来强劲放量拉升,资金流入显著放大,推动股价突破多根短期均线阻力位。市场买盘动能聚集促成技术面多头共振,空头回补仓位进一步加速了股价向上冲击。 - 企业级物联网与互联运营平台需求加速释放
:市场对工业互联网及互联运营数字化转型的需求持续增加,Samsara 依托其在智能车队管理、工业物联网设备监控及互联运营云平台方面的规模优势,持续拓展大型企业客户群,其高粘性的大客户拓展策略推动投资者对其长期复合增长预期升温。 - 云软件与 SaaS 板块整体风险偏好显著回暖
:随着市场对高成长型软件服务板块的情绪回暖,具备高净留存率(NRR)和清晰盈利改善路径的优质垂直领域 SaaS 标的受到资本集中青睐,板块溢价效应带动资金向互联运营赛道龙头聚集。
HUBS (11.22%)
- 投行密集上调评级与目标价
:在最新业绩与商业化进展公布后,华尔街多家主流机构在盘前及盘中相继上调了 HubSpot 的投资评级并大幅调高目标价。分析师指出,其面向中小企业推出的 Breeze 等 AI 智能体产品渗透率超出预期,平台型定位和多产品交叉销售能力有效提升了客户终身价值,直接刺激了多头资金追买。 - 最新季度业绩与前瞻指引全线超预期
:公司最新披露的财报显示,总营收与调整后每股收益(EPS)双双击败华尔街普遍预期。尽管宏观企业 IT 支出整体偏向审慎,但其核心营销与销售 Hub 的订阅客户净增量依然强劲,同时管理层给出的下一季度及全年收入指引上限高于市场共识,有力打消了市场此前对增长失速的担忧。 - SaaS 板块情绪修复与空头回补共振
:伴随投资者对“基础大模型将迅速颠覆应用层软件”的过度恐慌情绪逐步退潮,以 HubSpot 为代表的具备深厚私有业务数据、高转换成本及高黏性工作流的企业级应用龙头获得重估,引发板块内显著的空头回补与资金集中流入,带动股价放量大涨。
COIN (9.24%)
- 加密货币现货市场强劲反弹带动交易量预期
:今日盘中比特币(Bitcoin)、以太坊(Ethereum)等主流加密资产迎来显著反弹,日内涨幅迅速扩大,直接激活了全网的链上与现货交易流动性。Coinbase Global 的主营业务收入与加密资产整体市值及交投活跃度高度挂钩,底层现货量价齐升显著提振了市场对其核心交易手续费收入的增长预期。 - 加密板块迎来空头挤压与机构风险偏好回暖
:随着科技成长股及数字资产板块风险偏好集中回升,前期累积的空头头寸出现集中平仓回补。盘中资金买盘涌入,引发了流动性驱动的短挤压(Short Squeeze)行情,机构多头资金的大规模入场推动 Coinbase 股价在盘中加速冲高。 - Base 生态活跃度与订阅及服务收入预期增强
:公司旗下的以太坊 Layer 2 网络 Base 链上活跃地址数与交易笔数持续保持高位,同时面向机构客户的加密资产托管、质押(Staking)及大宗经纪业务需求不断渗透。这种多元化的非交易型服务收入结构进一步优化,强化了投资者对其抵抗市场周期波动能力的信心,为估值提供了稳固支撑。
NET (7.81%)
- 云计算与边缘 AI 板块情绪全面提振
:美股科技成长股整体反弹,市场资金对边缘计算及分布式 AI 推理基础设施的关注度显著上升。Cloudflare 凭借其在全球部署的边缘网络与 Workers AI 平台,被视为大模型应用落地与边缘推理加速的关键受益标的,吸引了大量成长型资金集中流入。 - 网络安全与企业级零信任整合需求加速
:华尔街机构近期持续看好企业安全支出向统一平台整合的趋势。分析师观点指出,随着企业对防御复杂网络威胁、API 保护及自动化 AI 代理安全的需求激增,Cloudflare 在零信任架构与应用安全网关领域的市场渗透率加速扩大,大客户签单动能强劲。 - 高贝塔属性驱动技术面突破与空头回补
:作为高弹性云软件龙头之一,该股在市场风险偏好回暖的背景下强势突破前期关键技术阻力位,日内交易量明显放大并触发部分空头头寸平仓回补,形成了量价齐升的助涨效应。
ADSK (7.78%)
- 最新季度业绩与前瞻指引超预期
:欧特克(Autodesk)公布了最新的第四季度及全年财务业绩,营收与经调整后每股收益(EPS)均大幅超出华尔街分析师预期。同时,公司对下一财年给出了强于预期的全年前瞻指引,显示出在宏观不确定性下核心设计软件与工程软件订阅需求的强劲韧性。 - 交易模式转型成效显著提振自由现金流
:公司管理层在财报沟通会上强调,直接面向客户的全新交易模式(Direct-to-Customer Transaction Model)转型顺利推进,不仅有效提升了企业级客户的续约率和客单价,还大幅提振了自由现金流展望,消除了此前市场对渠道过渡期阵痛的担忧。 - AI创新功能商业化落地加速
:欧特克宣布其生成式AI平台与设计辅助工具在制造(MFG)和建筑工程施工(AEC)领域的付费转化与应用率超出预期,云端平台Autodesk Construction Cloud(ACC)动能强劲,促使多家华尔街投行随后上调了其目标价与评级。 - 企业软件与科技成长板块整体情绪共振
:伴随市场对高现金流、高护城河SaaS龙头的风险偏好回暖,资金在绩后加速回流基本面稳健的企业软件板块,强劲的空头回补与买盘合力推动股价单日大幅走高。
PGY (7.61%)
- 高弹性标的技术性买盘与空头回补
:盘中市场风险偏好显著回升,资金集中回流前期超跌的高贝塔金融科技板块。Pagaya 作为具有较高空头比例的小盘科技标的,在突破关键技术阻力位后触发了程序化买盘和空头止损回补,成交量明显放大,直接推高了日内涨幅。 - 信贷资产证券化(ABS)市场情绪与流动性预期改善
:宏观利差保持平稳以及固定收益市场对优质消费信贷资产的配置需求稳健,缓解了市场对资金端承接力的担忧。这直接改善了公司通过专有网络将贷款资产打包分发给机构投资者的预期,提振了整体估值中枢。 - AI金融信贷生态的经营杠杆预期受到资金青睐
:作为利用人工智能与机器学习模型为银行及金融机构提供信贷决策赋能的服务商,市场看好其轻资本费用收入模式在信贷需求复苏阶段的业绩弹性,吸引了成长型资金的日内积极布局。
CRCL (7.48%)
- 合规稳定币监管框架取得积极进展
:日内数字资产支付与金融科技板块迎来强劲政策催化,监管层对合规支付型稳定币法律框架的明确支持,大幅强化了 Circle 作为受监管数字美元生态核心基础设施的合规壁垒与长线溢价空间。 - USDC 流通规模与跨链结算量加速攀升
:链上跨国清算与企业级资金调拨需求显著爆发,USDC 整体流通市值与跨链传输协议(CCTP)调用频率持续走高,网络效应的扩张直接带动了储备金利差及交易处理费用的盈利预期。 - 机构级金融集成与商业化拓展提速
:公司近期持续扩大与主流跨境清算网络、大型传统金融机构的原生集成合作,机构级数字金库与可编程支付解决方案在企业供应链场景落地加快,有效拓宽了多元化收入渠道。 - 资本市场对合规金融科技标的集中增配
:市场风险偏好整体回暖,华尔街资金显著回流数字金融板块,资金在板块内部轮动中优先向合规架构完备、业务现金流稳定的龙头集中,推动股价放量上行。
NOW (7.42%)
- 企业级 AI 智能体(Agentic AI)商业化加速与重磅合作利好
:华尔街对 ServiceNow 最新推进的自主式 AI 工作流平台变现能力持高度乐观态度。随着公司将端到端生成式 AI 深度整合进 IT 服务管理(ITSM)与客户工作流,各大机构看好其通过 AI 模块提价与席位扩张带来新的增长曲线,推动今日盘面买盘涌入。 - 华尔街投行集中发布看好报告并上调目标价
:数家顶级投行在最新的跟踪研报中上调了公司的评级与预期目标价。分析师指出,面对企业数字化转型的长期需求,ServiceNow 在大型企业核心业务流中的高黏性与不可替代性突出,其高附加值 AI 产品的采用率正在快速超出市场此前预期。 - 核心合约储备(cRPO)与大客户续约动能强劲
:最新披露的业务数据与业绩展望消除了市场对企业 IT 支出疲软的担忧。公司百万美元级年化合同价值(ACV)的大客户数量持续扩张,当前剩余履约价值(cRPO)展现出极强的抗周期性,支撑了未来几个季度订阅收入的高可见度。 - 云计算与企业软件(SaaS)板块共振走强
:今日美股科技板块风险偏好显著回升,资金大幅回流具有高自由现金流转化率和稳固护城河的大市值软件龙头。ServiceNow 作为企业级工作流自动化平台的核心标的,在板块情绪复苏与估值修复的驱动下领涨云软件行业。
TEAM (7.27%)
- 企业级软件与云计算板块强劲反弹
:美股科技股整体情绪回暖,纳斯达克及B2B SaaS板块出现显著的资金回流,高贝塔属性的企业协作软件股领涨,市场对企业IT预算及软件支出的回升预期显著增强。 - AI Agent产品商业化预期持续发酵
:市场对Atlassian新一代智能助手Rovo及深度整合的AI功能加速渗透保持乐观,投资者看好AI工具提升企业客户黏性并推动每用户平均收入(ARPU)的长期扩张。 - 云迁移势头与客户留存韧性获机构看好
:主流投行及市场分析指出,大型企业向Atlassian云端平台迁移的进程顺畅,高价值企业客户的净留存率保持稳健,强化了对其订阅收入持续健康增长的信心。 - 技术面放量突破引发空头回补与追涨买盘
:股价在突破关键短期技术均线阻力位后,触发了量化资金的趋势跟踪买单以及部分空头头寸的平仓回补,交易量显著放大,进一步推高了日内涨幅。
TEAM (7.27%)
- 企业级软件与云计算板块强劲反弹
:美股科技股整体情绪回暖,纳斯达克及B2B SaaS板块出现显著的资金回流,高贝塔属性的企业协作软件股领涨,市场对企业IT预算及软件支出的回升预期显著增强。 - AI Agent产品商业化预期持续发酵
:市场对Atlassian新一代智能助手Rovo及深度整合的AI功能加速渗透保持乐观,投资者看好AI工具提升企业客户黏性并推动每用户平均收入(ARPU)的长期扩张。 - 云迁移势头与客户留存韧性获机构看好
:主流投行及市场分析指出,大型企业向Atlassian云端平台迁移的进程顺畅,高价值企业客户的净留存率保持稳健,强化了对其订阅收入持续健康增长的信心。 - 技术面放量突破引发空头回补与追涨买盘
:股价在突破关键短期技术均线阻力位后,触发了量化资金的趋势跟踪买单以及部分空头头寸的平仓回补,交易量显著放大,进一步推高了日内涨幅。
BLSH (7.12%)
- 加密资产市场日内强劲反弹与交易量放大
:随着主流数字资产(如比特币、以太坊)在过去 24 小时内全面走高,数字资产市场的交投活跃度与流动性迅速回升。作为专注于服务机构投资者的数字资产交易平台,Bullish 直接受益于市场交易规模扩张及交易费收入预期的改善,成为推动日内股价走高的核心催化剂。 - 机构级合规基础设施与生态价值重估
:市场对合规数字资产交易所及其旗下 CoinDesk 等行业基准指数业务的关注度持续升温。伴随资金加速流入合规金融科技标的,市场对具备高合规标准和机构流动性深度的交易生态给予了更高的溢价,吸引了大量中长线增量买盘进场。 - 数字资产及金融科技板块情绪共振与动量买盘推升
:美股区块链与数字资产相关板块今日呈现普涨态势,市场风险偏好明显增强。在板块贝塔效应带动下,技术面突破吸引了动量资金与量化策略顺势做多,加速了 Bullish 股价的日内拉升,最终录得 7.12% 的涨幅。
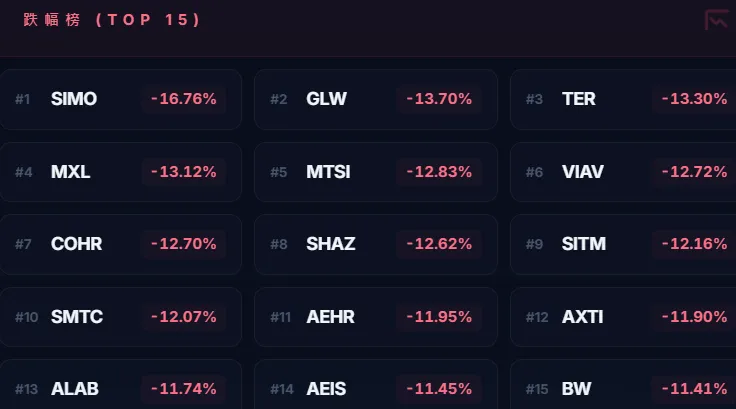
SIMO (-16.76%)
- 华尔街投行迅速下调评级与盈利预期
:在最新业绩指引公布后,多家券商分析师相继下调了慧荣科技(Silicon Motion Technology)的投资评级及目标价。机构普遍担忧其毛利率承压以及下游客户订单能见度降低,分析师的降级报告直接引发了二级市场的踩踏式抛售。 - 最新季度指引不及华尔街高预期
:公司最新披露的财务数据与业绩指引显示,其核心主控芯片业务增速放缓。尽管企业级与高性能SSD控制器需求相对稳定,但管理层对短期内的营收预期较为谨慎,未能达到买方市场此前因存储周期复苏而建立的乐观预期。 - 下游消费电子与NAND存储链去库存压力再现
:PC与智能手机等终端设备需求回暖节奏弱于预期,导致模块厂商与模组客户对eMMC/UFS和消费级SSD主控芯片的采购节奏放慢;同时,上游NAND Flash原厂的价格策略波动进一步挤压了主控设计方案的单价(ASP)与利润空间。 - 半导体与存储板块整体情绪受挫
:受宏观流动性预期波动及半导体高估值回调影响,存储产业链相关个股日内遭遇系统性资金撤离。市场对端侧AI短期拉动存储芯片放量的节奏产生分歧,放大了该股在跌破关键技术均线后的程序化止损盘涌出。
GLW (-13.70%)
- 华尔街机构迅速下调评级与目标价
:在业绩公布后的交易时段内,多家大型投行与券商因其前景转弱,火速下调了康宁(Corning)的投资评级并大幅削减目标价,分析师直指其显示玻璃与光纤互连业务短期增长乏力,引发盘中机构资金加速撤离与恐慌性抛售。 - 最新公布的季度业绩指引显著不及预期
:公司发布的最新财报显示,其对下一季度的核心净销售额及每股收益(EPS)展望大幅低于市场一致预期;管理层在电话会议中指出,电信运营商及企业客户在基础设施建设上的资本支出节奏放缓,光通信板块的订单复苏不如预期乐观。 - 显示科技与特种材料部门利润率承压
:财报中核心细分业务表现疲软,受终端消费电子(特别是智能手机和面板显示市场)需求回升乏力影响,特种玻璃与面板材料的出货量与定价均受到挤压,叠加生产线成本上升,导致该季度调整后毛利率出现明显下滑。 - 通信硬件及电子元器件板块情绪共振下跌
:今日美股光通信、电子硬件与网络基础设施板块整体遭遇抛售,市场对科技硬件供应链扩张节奏的担忧扩散,板块整体的避险情绪进一步加剧了康宁股价的日内跌幅。
TER (-13.30%)
- 多家华尔街投行下调评级与目标价
:在最新业绩与业绩指引公布后,多家华尔街主流投行密集发布研报,因对半导体测试业务短期能见度持谨慎态度,相继下调了泰瑞达(Teradyne)的股票评级与目标价格,引发机构资金集中抛售。 - 下一季度业绩指引不及市场高预期
:最新披露的前瞻财务指引中,营收与每股收益(EPS)的中值均显著落后于分析师的一致预期;尤其是汽车、工业及移动消费芯片测试设备的需求复苏步伐弱于市场预期,打击了投资者对短期盈利弹性的信心。 - 机器人与自动化业务增长动能放缓
:在核心半导体测试业务承压的同时,公司的协作机器人(Cobots)与自主移动机器人部门订单增长未达强劲预期,未能有效对冲芯片测试设备周期性波动的负面影响。 - 半导体测试设备板块整体情绪降温
:芯片制造商在部分传统芯片及非核心计算领域的资本开支推进节奏偏向保守,市场资金对高估值测试设备供应商重新进行风险定价,拖累了整体半导体设备板块的情绪。
MXL (-13.12%)
- 通信与半导体细分板块遭遇重挫
:日内科技股及芯片板块整体承压,尤其是有线宽带、连接与基础设施射频/模拟芯片相关概念股面临强劲抛压,市场避险情绪迅速蔓延,放大了盘中跌幅。 - 华尔街投行接连下修盈利预测与估值预期
:多家机构在过去数十小时内调整了对其业务前景的判断,分析师普遍担忧电信运营商资本开支缩减以及宽带网络升级节奏放缓,进而下调了近期的目标预期与评级。 - 最新业绩指引显示下游去库存压力仍存
:管理层给出的最新短期展望偏向谨慎,核心宽带接入和连接芯片产品的订单回暖速度低于市场预期,毛利率受产品组合变化与产能利用率波动影响持续承受压力。
MTSI (-12.83%)
- 分析师评级与盈利预期下调引发抛售
:受最新季度业绩指引未达市场最高预期的影响,多家华尔街投行与研究机构迅速下调了 MACOM Technology Solutions(MTSI)的短期目标价或评级。机构普遍担忧其估值在前期大幅上行后已充分透支增长红利,盘中出现大量获利了结与多头平仓。 - 核心终端市场复苏分化且业绩指引不及预期
:在最新披露的季度财务数据与经营展望中,尽管数据中心与高速光互联业务维持韧性,但电信基础设施以及部分工业与国防细分市场的需求恢复节奏慢于预期;同时产品结构的变化对当期综合毛利率带来压制,引发市场对短期利润增速放缓的顾虑。 - 半导体与光通信板块遭遇整体回调压制
:全美半导体及光学连接供应链个股普遍承压下挫。产业链上下游传出部分超大规模云服务商对短期硬件采购节奏进行微调与库存消化的信号,市场对 AI 高速互联芯片需求的短期爆发力产生分歧,高估值成长股普遍遭遇杀估值抛压,进一步放大了公司的日内跌幅。
VIAV (-12.72%)
- 华尔街投行与分析师火速下调预期与评级
:在最新业绩与展望披露后,数家券商机构迅速下调了 Viavi Solutions 的盈利预测与目标价,分析师指出通信测试设备周期性复苏的能见度偏低,评级压力直接触发了机构投资者的集中减仓与止损抛售。 - 最新季度业绩指引显著不及市场预期
:公司在刚发布的2026财年最新季度财报中,给出的下一季度营收与每股收益指引均疲软并低于华尔街一致预期,管理层对短期电信网络支出的谨慎表态重挫了市场对盈利反弹的信心。 - 核心网络与服务启用(NSE)业务面临持续逆风
:财报显示,占公司收入核心的网络测试、监测与测量业务需求疲软,一级电信运营商与云服务商在实验室验证和现场部署上的资本支出持续收紧,网络设备采购与测试周期拉长,直接压制了订单转化。 - 通信测试与网络硬件板块整体估值承压
:受高利率宏观环境及科技基础设施支出向算力端倾斜影响,传统通信网络硬件和测试仪器板块当日集体下挫,市场避险情绪升温,进一步加剧了该股在指引不及预期后的超额跌幅。
COHR (-12.70%)
- AI硬件与光通信板块遭遇剧烈获利了结
:作为AI数据中心关键光收发模块与光互联器件的核心供应商,Coherent Corp. 盘中受到整体AI算力硬件供应链避险情绪波及。随着资金从高估值、高Beta的算力外围硬件板块大幅撤离,相关供应链个股普遍承压,加剧了盘中的集中抛售。 - 下一代网络架构演进的预期扰动
:市场对超大规模数据中心互联技术路线的讨论再度升温,特别是关于铜缆直连(Direct Attach Copper)在短距离机柜内应用渗透率的维持,以及共封装光学(CPO)等前沿架构对传统可插拔光模块长期需求格局可能带来的重塑效应,引发部分投资者对公司未来订单增速持续性的疑虑。 - 高位估值修正与技术性平仓踩踏
:在经历前期AI浪潮驱动的大幅冲高后,公司股价处于相对高位区间,对行业下游资本开支节奏的边际变化高度敏感。随着关键技术支撑位被击穿,多头止损盘与量化交易卖单产生共振,进一步放大了今日的跌幅。
SHAZ (-12.62%)
- AI算力与HPC基础设施板块遭遇集中获利回吐:
过去24小时内,美股人工智能与高算力数据中心基础设施板块风险偏好明显回落。SharonAI作为专注于高性能计算(HPC)与GPU云算力服务的新兴成长型标的,在近期累计涨幅后面临资金的快速兑现,板块性的抛售压力直接导致盘面大幅承压。 - 对算力扩张成本与交付周期的情绪性担忧:
市场对AI数据中心高额前期资本支出、昂贵算力硬件的折旧风险以及能源配套供应效率的审视加剧,算力租赁与基础设施类标的未来的利润率扩张预期受到抑制,短期估值承受重估压力。 - 微小盘高贝塔属性引发流动性踩踏:
该股整体流通市值相对较小且交投波动剧烈,缺乏重大利好催化剂的背景下,盘中买盘支撑不足,部分关键技术支撑位失守后触发量化程序与投资者的集中止损,导致跌幅在盘中被迅速放大。
SITM (-12.16%)
- 半导体与高估值科技板块普遍遭遇获利了结与回调压力
:随着市场对高估值成长型科技股的风险偏好降温,费城半导体指数及相关芯片元器件个股盘中遭遇集体抛压。SiTime 作为前期涨幅较大、估值弹性较高的高端 MEMS 时钟芯片供应商,在板块流动性收紧和资金轮动流出的影响下,承压出现较大幅度的技术性回撤与多头平仓。 - 分析师评级与资本市场预期调整引发波动
:华尔街机构在最新的行业跟踪研报中对部分高估值模拟芯片与定时元器件标的持更为谨慎的态度。尽管市场长期认可其在人工智能数据中心及通信领域的技术壁垒,但投资者对短期内下游需求复苏斜率与高毛利预期的兑现节奏产生了分歧,部分短线资金选择落袋为安。 - 高贝塔(Beta)属性放大市场波动幅度
:SiTime 的流通市值适中且股价具有典型的高贝塔特征。在缺乏单独突发重大基本面利空的情况下,当科技板块出现整体抛售潮时,量化算法与自动化交易止损单的触发进一步加速了股价在日内的破位下行。
SMTC (-12.07%)
- 半导体与数据中心互连板块遭遇系统性抛售
:今日美股芯片板块整体承压下行,此前涨幅较大的高速光互连、AI配套模拟及混合信号芯片概念股出现集中获利了结。市场对硬件供应链短期投入产出比及高估值溢价产生分歧,资金大举出逃高贝塔值中盘芯片股,拖累 Semtech 出现深度回调。 - 资本流动性收紧与资产负债结构担忧
:在宏观利率预期出现扰动、市场避险情绪升温的背景下,投资者对公司现有债务水平及潜在融资稀释风险的敏感度骤增。套利资金与对冲头寸的快速撤离放大了日内盘面的抛压与跌幅。 - 传统终端市场复苏节奏分化
:市场对公司业务结构的再平衡预期进行重新校准。虽然数据中心光通信驱动芯片等前沿领域受到关注,但工业物联网模块及消费电子保护器件等传统业务板块的需求回暖力度仍面临不确定性,部分机构资金调低了对后续业绩边际改善速度的预期。
AEHR (-11.95%)
- 盘中关键技术支撑破位与流动性踩踏
:作为典型的高贝塔(Beta)小盘半导体设备标的,该股在开盘走弱跌破短期关键均线支撑位后,触发了量化策略和止损指令的集中抛售;叠加其日常成交流动性较小,盘中卖盘涌现迅速放大了股价跌幅。 - 碳化硅(SiC)及功率半导体设备板块情绪转冷
:半导体设备与功率器件测试产业链整体风险偏好显著降温,市场对汽车及工业领域功率芯片客户的资本开支节奏和新设备采购周期保持观望与担忧,导致深耕晶圆级老化测试(Burn-in)细分赛道的设备供应商估值持续承压。 - 中小盘成长型科技股遭遇资金分流与估值压缩
:宏观市场避险情绪升温,资金加速从小市值、高波动性的半导体硬件设备板块流出,并向大盘防御性资产转移;在缺乏短期强力新增催化剂的情况下,高溢价成长股普遍遭遇杀估值抛盘。
AXTI (-11.90%)
- 盘中技术面破位引发程序化止损与流动性抛售
:作为市值较小且贝塔系数较高的高弹性半导体标的,该股在盘初跟随大盘走弱后迅速击穿关键短期技术支撑位,触发了部分杠杆资金止损与算法交易的程序化抛盘,在中小盘股流动性相对脆弱的市场环境下导致跌幅迅速扩大。 - 光通信与AI算力供应链短期预期降温
:AXT Inc. 的核心支柱产品为用于高速数据通信的磷化铟(InP)及砷化镓衬底。随着市场对数据中心光模块及AI互联硬件采购节奏、短期去库存周期的审视加剧,下游客户需求预期的分歧导致前期积累的光通信题材获利盘集中离场避险。 - 化合物半导体板块整体承压与地缘供应链溢价担忧
:半导体特种材料板块整体遭遇逆风,市场对涉及关键单元素与化合物半导体材料的跨国供应链稳定性、出口监管政策及制造合规成本保持高度敏感,使得生产制造布局高度集中的中小盘材料供应商承受了额外的估值折价压力。
ALAB (-11.74%)
- 盘中高估值 AI 硬件板块遭遇集中抛售与技术面破位
:在近期整体科技股风险偏好收缩的背景下,Astera Labs 作为高弹性、高估值的 AI 互联芯片标的,盘中跌破关键技术支撑位后触发了程序化止损与期权做市商的动态对冲抛盘,导致跌幅在交易时段内快速放大。 - 市场对云端超大规模算力架构演进的短期分歧
:业内对大型云厂商(Hyperscalers)自研定制 ASIC 芯片推进节奏,以及其对 PCIe/CXL 重定时器(Retimer)与高速互联模块采购结构的影响出现讨论,部分资金选择在板块波动加剧时锁定利润、回避短期不确定性。 - 半导体与数据中心算力供应链整体承压
:受宏观利率预期扰动及半导体基准指数整体回调拖累,资金从前期涨幅较大的 AI 基础设施与芯片外围配套产业链中防御性撤离,板块内同类高估值成长股普遍出现同步下挫。
AEIS (-11.45%)
- 投行与评级机构迅速下调目标价:
随着最新财务数据出炉,华尔街多家券商及研究机构在盘前与盘中迅速下调了 Advanced Energy Industries 的目标价并调降评级。分析师重点指出其短期毛利率扩张步伐不及预期,且半导体设备供应链的需求反弹斜率存在不确定性,引发机构资金集中调仓抛售。 - 最新公布的下一季度业绩指引逊于市场预期:
公司在最新财报发布会上给出的下季度营收及经调整后每股收益(EPS)指引中值显著低于彭博及华尔街分析师的一致预期。管理层指出,部分工业与医疗终端市场的订单恢复仍较迟缓,加上新产品导入期的产能爬坡成本上升,短期内对盈利能力构成压制。 - 半导体资本支出(WFE)复苏节奏分化带来估值挤压:
作为晶圆制造设备(如刻蚀、薄膜沉积)精密电源系统的核心供应商,公司下游大客户对新增晶圆厂设备采购的节奏呈现观望态度。半导体设备零组件板块受行业资本开支周期拉长影响整体走弱,市场对高估值供应链个股的风险偏好显著降温。
BW (-11.41%)
- 盘中关键技术支撑破位引发程序化抛压
:Babcock & Wilcox Enterprises(BW)股价在开盘后迅速下探并跌破近期的关键均线与平台整理支撑位,触发大量技术性止损盘和做空动量交易算法的被动抛售,导致盘中跌幅急剧扩大。 - 清洁能源与工业基建板块整体情绪低迷
:工业设备、电站改造及清洁脱碳技术板块日内普遍承压,由于宏观资本开支预期转弱,市场对资本密集型工程与环保技术服务商的短期订单转化效率保持谨慎,板块内中小市值高贝塔个股遭遇资金集中撤离。 - 对大型项目交付节奏与现金流改善的观望情绪升温
:投资者持续关注公司大型工程分包与供应链履约效率,担忧项目验收周期延长可能导致营运资金占用偏高及阶段性流动性收紧,部分机构投资者选择削减风险敞口。 - 高利率环境下债务成本与利息负担持续压制估值
:在整体借贷成本居高不下的背景下,市场对高负债结构企业的资本重组进展和利息支出压力保持高度警惕,进一步限制了其短期估值修复空间。
• Scinai Immunotherapeutics (SCNI) 大涨 47% 公司终止与 PinCell 关于 PC111 的许可协议,将研发资源全面转向 NanoAb 管线和 IL-17 候选药物,同时加速拓展 CDMO 业务。截至8月中旬,其 CDMO 签约订单额约 310 万美元,预计 2026 年销售额达 500 万美元。
• Cellectis (CLLS) 大跌 41% 公司战略转向体内基因编辑领域,集中资源推进 HEAL-101(严重高甘油三酯血症)和 HEAL-201(严重高胆固醇血症),预计分别于 2027 下半年和 2028 上半年获取一期临床数据;同时停止 lasme-cel 和 eti-cel 的临床开发,以将资金链延长至 2028 下半年。
• PDS Biotechnology (PDSB) 上涨 35% 完成由 Nant Capital 领投的约 1130 万美元首期 PIPE 融资。若后续向 FDA 提交 PDS0301 的三期注册方案,将触发额外 1100 万美元资金。本次融资用于偿还债务及支持后期研发,同时 NantWorks 获得独家谈判权,Patrick Soon-Shiong 博士加入董事会。
• Tyra Biosciences (TYRA) 上涨 14% 完成 4 亿美元的公开发行,包含普通股及预融资认购权证(折合每股 22.03 美元)。资金将用于推进核心资产 dabogratinib 在膀胱癌(NMIBC)、上尿路上皮癌(LG-UTUC)及软骨发育不全等适应症上的研发。
• BioVie (BIVI) 上涨 6% 签署最高 646 万美元的 ATM 股权融资协议,补充运营资金。公司将于 9 月 15 日公布 bezisterim 治疗长新冠(Long COVID)的二期 ADDRESS-LC 试验结果。
• Contineum Therapeutics (CTNM) 盘后下跌 7% 与强生合作的 JNJ-5120/PIPE-307 资产在治疗重度抑郁症(MDD)的二期 MOONLIGHT-1 研究中未能达到主要疗效终点(第 5 天 MADRS 评分降低无统计学显著性)。
• Dyadic International (DYAI) 下跌 13% 提交转售招股说明书,涵盖最多 362.5 万股现有股东持股,虽不产生直接融资收入,但给市场带来一定抛压风险。
【重磅临床与监管进展】
• FDA 批准动态
Biofrontera (BFRI):Ameluz 凝胶联合 RhodoLED 红光照射疗法获得 FDA 批准,用于治疗基底细胞癌。
Telix Pharmaceuticals (TLX):Pixclara 获得 FDA 批准,用于复发性或进展性胶质瘤(脑癌)的诊断影像。
• 临床阳性与申报进展
Definium Therapeutics (DFTX):DT120 ODT 治疗广泛性焦虑症(GAD)的三期临床达到主要及核心次要终点,计划于 2026 年四季度召开 Pre-NDA 会议,2027 上半年提交上市申请。
Corbus Pharmaceuticals (CRBP):CRB-913 治疗肥胖症的一期临床显示良好减重效果,60mg 剂量组 12 周平均减重 5.0%,计划于 2027 上半年启动二期单药试验。
TuHURA Biosciences (HURA):TBS-2025 用于急性肌细胞白血病(AML)获 FDA IND 批件,预计 2026 下半年启动 1b/2 期试验。
Janux Therapeutics (JANX):JANX013 用于转移性去势抵抗性前列腺癌(mCRPC)启动一期临床研究。
• 临床受挫更新
Sionna Therapeutics (SION):SION-719 联合标准疗法治疗囊性纤维化(CF)的 2a 期试验未能达到减少汗液氯化物的核心疗效终点,公司终止其作为联合疗法的开发。
领涨榜单:
• Eagle Pharmaceuticals (EGRX):+696.65% (收盘价 $1.29)
• Dror Ortho-Design (DROR):+270.00% (收盘价 $0.01)
• Cardiff Lexington (CDIX):+164.03% (收盘价 $0.49)
• Basel Medical Group (BMGL):+55.90% (收盘价 $7.14)
• Scinai Immunotherapeutics (SCNI):+46.99% (收盘价 $2.44)
领跌榜单:
• Ocean Biomedical (OCEA):-90.91% (收盘价 $0.00)
• Cellectis (CLLS):-40.97% (收盘价 $1.83)
• Sernova Biotherapeutics (SEOVF):-22.09% (收盘价 $0.08)
• Cyclerion Therapeutics (CYCN):-20.94% (收盘价 $3.36)
• Connect Biopharma (CNTB):-15.44% (收盘价 $1.73)