ARTICLE · 1013201
下载涨 1%,收入涨 232%:AI 换增长引擎
下载涨 1%,收入涨 232%:AI 换增长引擎
拉新停了,付费还在飞。AI 行业正在打它的第一场存量战争。
一、一组反常的数字
SensorTower 最新发布的《2026 年 AI 应用报告》里,藏着两个方向完全相反的数字。
生成式 AI 应用的季度内购收入,从 2023 年第一季度的不足 6000 万美元,涨到 2026 年第一季度的 19 亿美元——三年增长超过 32 倍。 年度内购收入达到 61 亿美元,同比增长 232%,新增收入超过 44 亿美元,远超工具、办公、设计、社交等所有传统应用类别。
同一时间,季度下载量是 11.2 亿次。环比增幅:1%。
一边是 232%,一边是 1%。这两条曲线第一次公开分道扬镳。
AI 行业第一次出现了「收入曲线」和「用户曲线」的分离。
过去三年,我们习惯用下载量、MAU、注册数理解 AI 产品的成败。这套指标体系的隐含前提是:增长来自拉新,用户越多,收入自然越多。但这个前提,在 2026 年第一季度失效了。
二、三年走完移动互联网十年的路
这个变化在移动互联网时代发生过一次,用了大约十年。
2015 年前后,中国移动互联网的季度新增用户开始见顶,各家 App 的 DAU 曲线陆续走平。随后发生的事情是:所有公司把考核指标从 DAU 换成了 ARPU,从「有多少人用」换成「一个人贡献多少钱」。会员、增值服务、付费墙、分层定价,这些今天烂熟的打法,都是在那个阶段被逼出来的。
AI 只用了三年,就走到了同一个路口。
区别在于节奏。移动互联网是慢慢减速,AI 是瞬间切换——下载还在 11.2 亿次的高位,但增量已经归零。这意味着行业没有缓冲期,没有「先做大规模再想变现」的从容。
区域数据也印证了这一点。美国仍是最大市场,2025 年第二季度至 2026 年第一季度累计内购收入接近 22 亿美元,占全球约 38%;欧洲贡献 28%。真正值得注意的是亚太:日本 2026 年第一季度收入同比增长 262%,季度收入首次突破 1 亿美元;韩国增长 193%;东南亚、港澳台及印度市场均保持超过 130% 的增速。
成熟市场靠单价,新兴市场靠渗透——这两条增长曲线,今年开始用不同的逻辑跑。
三、钱从哪里来:三条路径同时跑通
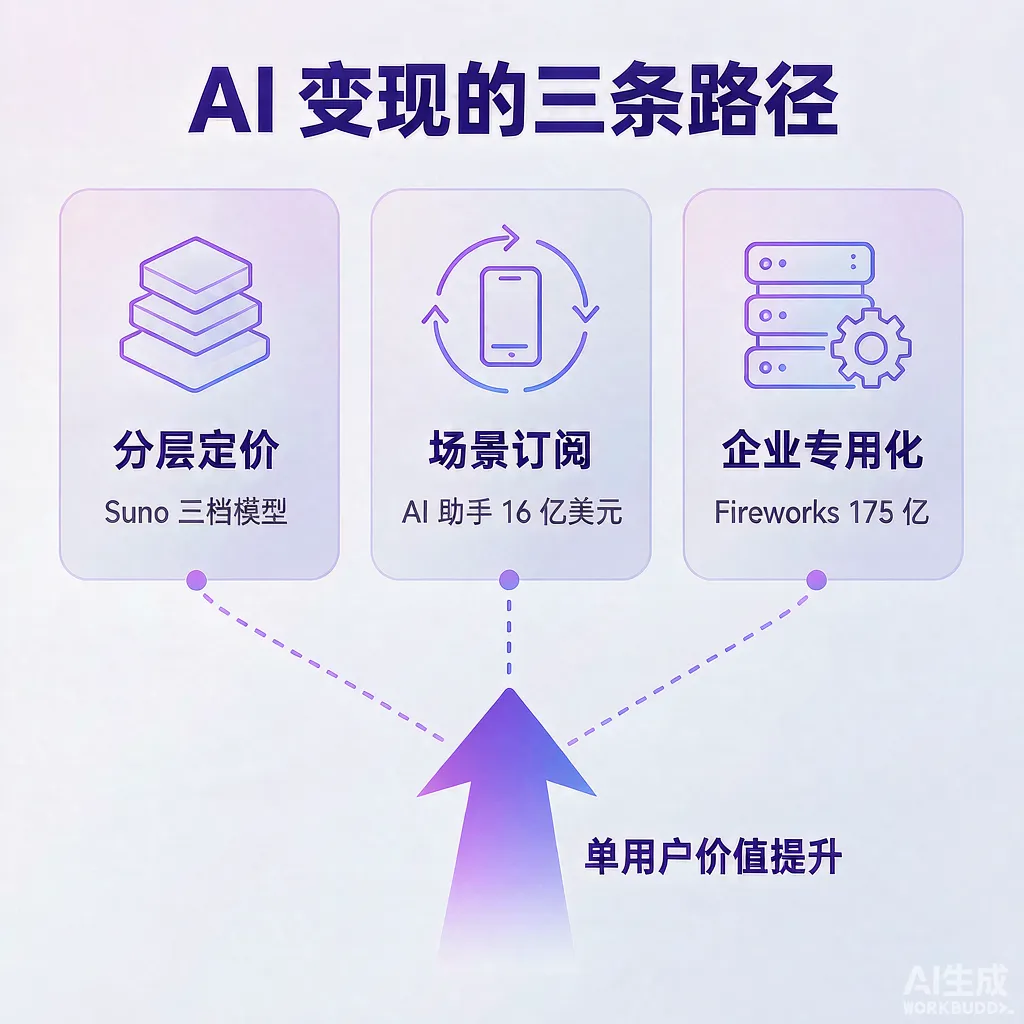
收入涨 232% 而用户不涨,钱只能来自单位用户价值的提升。目前看,有三条路径已经跑通。
第一条是分层定价。 Suno 在 9 月中旬全量下架 v2 到 v5.5 的旧模型,底层整体切换到 v6,同时一次性推出三档产品:面向专业创作者的旗舰版、主打即兴探索的 wild 版、免费但够用的 mini 版。单次生成时长最高拉到 8 分钟,而积分消耗不变。
这是教科书式的价格歧视:同样的底层能力,按用户意愿付费的能力切分成三档,把原本流失的尾部用户接住,同时让头部用户付更多。更关键的一步是,Simple 模式接入了对话 Agent,用户用自然语言就能调度功能——降低使用门槛的目的不是拉新,是让已付费用户用得更深。
第二条是场景订阅。 AI 助手已经成为收入规模最大的细分赛道,2026 年第一季度内购收入突破 16 亿美元,环比增长 15%。ChatGPT 单季度移动端收入接近 13 亿美元,超过排名第二到第十名产品收入总和的五倍——注意,是总和的五倍。
第三条是企业级专用化。 Fireworks AI 刚完成 15.05 亿美元 D 轮,估值 175 亿美元,成为本周最大一笔 AI 融资。它做的是一件很朴素的事:帮企业把通用模型微调成基于自有数据的专用智能,以远低于直接调用通用 API 的延迟和成本提供服务。
企业不愿意为「一个更强的通用模型」付溢价,但愿意为「一个懂我业务的模型」付溢价。这中间的差价,就是 175 亿美元的估值来源。
四、供给在降价,需求在分层
另一半故事发生在供给侧。
国内首部纯 AIGC 长剧《后西游记》登陆湖南卫视黄金档,无真人演员参与。第一季规划 30 集,单集成本约 90 多万元,折合单分钟 2 万到 3 万元,整季预算 2700 万到 3000 万元——不到传统三维动画剧集的十分之一,也远低于传统 S 级古装真人剧。
成本塌方的直接结果是供给爆炸。1 至 5 月国内 AI 剧漫剧市场规模已突破 220 亿元,全年有望冲击 400 亿元,同比增长 138%;AI 短剧用户规模上半年突破 6 亿。红果免费短剧 MAU 达到 3.68 亿,已经超过腾讯视频、爱奇艺等长视频平台。
当生产成本降到原来的十分之一,竞争就不再是谁能造出来,而是谁能让用户愿意为一版更好的付钱。
这也解释了为什么监管会在这个时候放开「边制边审边播」的首例——产业规模到了这个量级,流程必须跟上。
智谱的数据是同一逻辑在 To B 侧的镜像:上半年 MaaS 平台及 API 收入 8.25 亿元,同比增长约 2736%;毛利率从上年同期的 -0.4% 升至 24.6%;API 平均售价提升约 101%,词元调用量较年初增长超过 40 倍。
量在涨,价也在涨。 这在过去的云服务叙事里几乎不可能同时发生。
五、通用助手的窗口正在关闭
对创业者和产品经理来说,这份报告里最该记住的不是 232%,而是那个「0.5%」。
ChatGPT 移动端月活跃用户接近 10 亿,环比增速已降至 0.5%。 但它单季移动端收入接近 13 亿美元,是第 2 到 10 名收入总和的五倍。
这意味着通用助手赛道的头部效应已经固化。用户基数不再增长,但收入还在往头部集中——后来者既抢不到新用户,也抢不到老用户的钱包。同时 Grok、Claude、Gemini 仍在持续扩大份额,竞争维度已经从模型能力转向生态体系与企业服务能力。
通用助手的窗口,已经关了。
还有多少人没用上 AI 助手?报告给出的答案很克制:AI 陪伴与 AI 内容生成这两类市场仍然高度分散,收入和下载量由大量新兴应用共同贡献,尚未形成绝对领先者。行业竞争仍是开放格局。
机会在垂直深水区,不在入口。
六、当软件变现见顶,巨头开始买硬件
一个容易被忽略的信号:OpenAI 以约 3 亿美元收购了智能手机相机公司 Glass Imaging。
这家公司由两位前苹果工程师创立,二人曾主导开发 iPhone 的「人像模式」。其技术用神经网络学习单个相机系统,在成像环节突破手机相机的物理尺寸限制。
一家纯软件公司买一家相机公司,买的不是专利,是新的收入载体。当软件侧的变现效率开始受到用户规模天花板约束,把能力装进一个每天被使用几十次的物理设备,是合理的下一步。
这不是孤例。YC 最新一届 Demo Day 上最受投资人关注的项目,几乎全在物理层:把数据中心搬上海上驳船并规划核动力的 Atomarine,做光交换减少 GPU 等待的 Dipole Labs,把模型权重固化进芯片的 Lamb Labs,把双臂机器人价格压到 1688 美元的 Nori。
它们共享同一个判断:模型变强之后,瓶颈变成了能源、带宽和真实世界数据。
七、给从业者的三个判断
如果只能从这份报告里带走三句话,我会选这三句。
第一,把 DAU 换成另外两个指标。 从今年开始,衡量 AI 产品的核心指标应该是「任务完成率 × 单任务价值」。前者衡量有没有真的帮用户把事做完,后者衡量这件事值多少钱。只会回答不会交付的产品,在这个阶段拿不到溢价。
第二,别在通用助手赛道做第四个。 头部是第二到第十名收入总和的五倍,这个差距不是靠产品体验能追平的。去找那些「通用模型做不了、但做完很值钱」的场景——需要私有数据、需要交付闭环、需要承担责任的地方。
第三,分层定价要尽早做。 Suno 的三档结构值得抄。单一价格的 AI 产品,本质上是在用同一张网捞付费意愿相差十倍的人群。当用户不再增长,漏掉的每一档都是净利润。
拉新是流量生意,变现是价值生意。AI 行业刚刚从前者毕业。
结语
232% 和 1%,这两个数字放在一起,是一份毕业通知书。
它宣告了 AI 产品可以靠「新奇」自动获客的时代结束,也宣告了真正的产品工作开始:理解用户愿意为什么付钱,把这件事做得比别人深十倍,然后收一个合理的价格。
对习惯了追参数的从业者来说,这可能不是好消息。但对真正想把 AI 做成生意的人来说,这才是行业终于正常的信号。
你所在的赛道,是在抢用户,还是在抢单用户价值?欢迎在评论区聊聊。点个「在看」,让更多人看到这组数字。
#AI商业化 #生成式AI #产品增长 #创业机会