ARTICLE · 1020344
2026全球AI工具趋势洞察报告
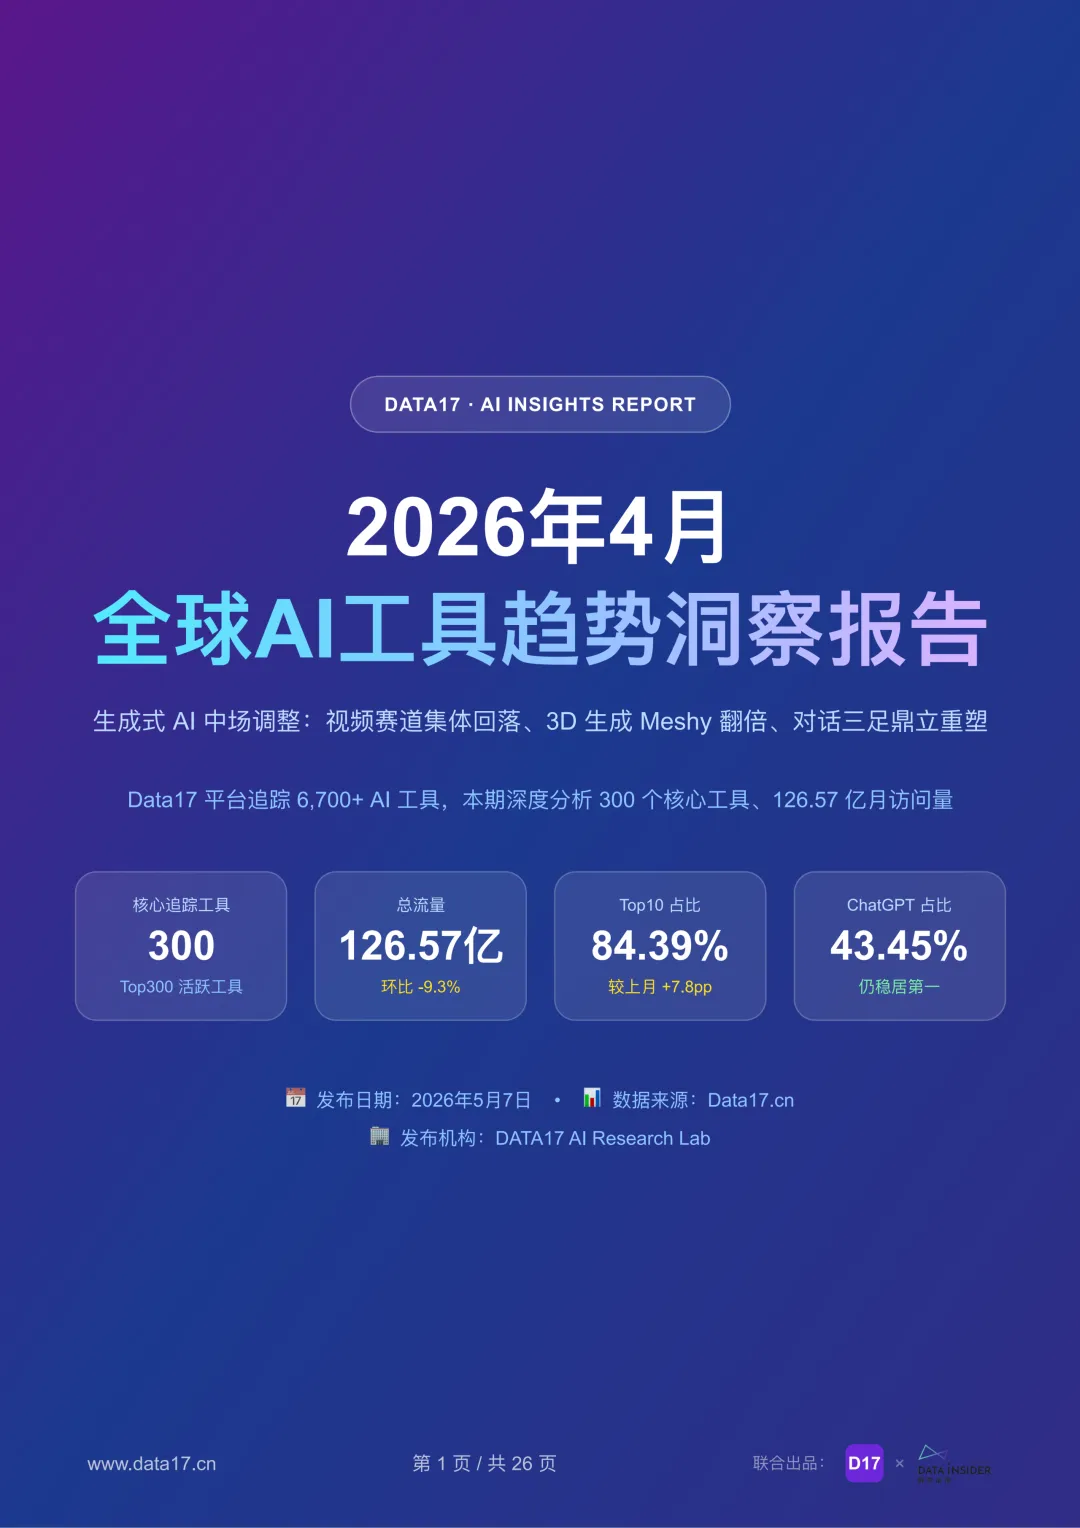
整个 AI 工具赛道正在经历一场深刻的结构性洗牌。曾经全面高歌猛进的增长浪潮开始退去,整体流量出现下滑,但不同赛道、不同产品之间呈现巨大分化。部分热门赛道热度降温,而新的细分方向快速崛起,市场流量加速向头部产品聚拢,长尾产品生存压力陡增。当概念炒作的热潮褪去,真正考验产品留存能力、商业落地能力的阶段已经到来。
一、市场大盘:总流量首次回落,行业进入精炼调整周期
(1)整体流量出现阶段性回调
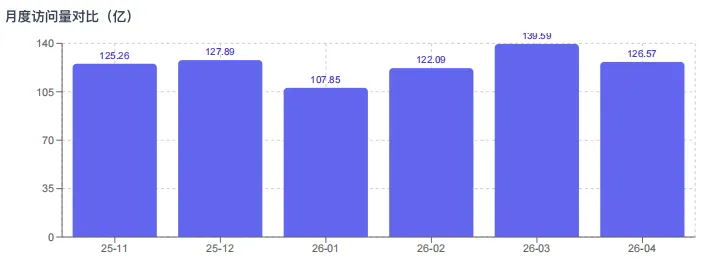
在经历连续多月增长之后,全球核心 AI 工具月度访问量出现下滑。统计范围内 300 个核心工具,月度总访问量 126.57 亿,环比下滑 9.3%。300 款工具当中,有 186 款产品出现流量下行,占比达到 62%,仅有 114 款工具保持流量上行。虽然过半产品流量下滑,但整体平均跌幅温和,没有出现行业踩踏式崩盘,属于扩张之后的正常消化调整。
从近一年多的发展轨迹来看,行业经历过普涨、泛化扩张,如今正式步入精炼期。前期大量涌入市场的尾部低质工具正在被市场淘汰,流量不再无差别给到所有 AI 产品,用户开始主动筛选真正具备实用价值的工具。
(2)市场集中度大幅抬升,长尾生存窗口持续收窄
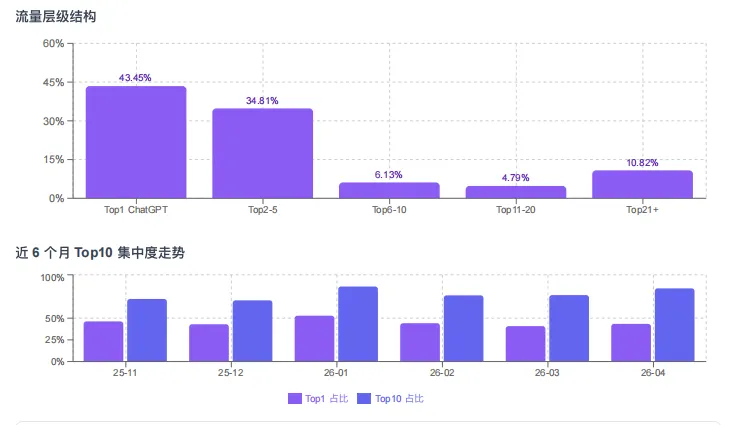
流量向头部集中是本轮调整最显著的信号。排名前十的工具合计占据 84.39% 的访问流量,环比提升 7.8 个百分点。仅 ChatGPT 一款产品就占据全部流量的 43.45%,近乎瓜分市场半壁江山。
排名 11‑100 位的中部工具瓜分 13.4% 流量,而剩余 200 款长尾产品,仅仅分得 2.2% 的流量份额。尾部工具单款平均访问量仅 210 万,已经逼近独立产品维持运营的临界水位。对于中小开发者而言,通用赛道已经很难突围,如果想要存活,必须深耕垂直场景,或者转向 B 端 API 服务寻找生存空间。
(3)对话赛道三足鼎立格局正式成型
对话类大模型赛道内部竞争格局发生关键变化。ChatGPT 依旧稳居行业第一,月访问量 55 亿,但是环比出现 3.84% 的下滑,增长动能开始向 B 端业务倾斜。
Gemini 保持稳健增长,月访问量达到 28 亿,同比涨幅惊人。Claude 成为本期最大的体量黑马,月度增幅 34.18%,月访问量突破 8 亿,正式跻身全球前三。
ChatGPT、Gemini、Claude 三家产品合计占据 72.4% 的整体流量,过去 OpenAI 一家独大的局面彻底结束。行业竞争的重心,也不再单纯比拼模型技术能力,转向产品矩阵搭建、用户入口壁垒的综合较量。
二、赛道冷暖分化:部分热门方向退潮,新兴赛道迎来机会
(1)曾经爆火的视频生成赛道集体降温
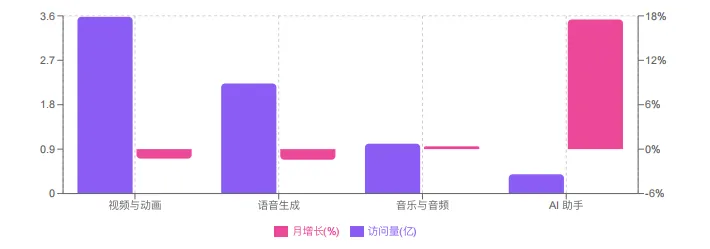
视频生成赛道迎来需求消化期,内部出现严重分化。头部多款视频生成产品流量大幅下跌,部分工具环比跌幅超 40%。前期依靠炫酷演示 Demo 引爆市场的视频生成工具,没能持续承接住用户期待,早期被营销催熟的市场需求开始回归理性。
当然赛道内部并非全盘走弱,少数聚焦底层能力的视频基础设施类产品依旧保持增长。这也释放信号,直接做面向 C 端的通用视频生成工具已经不是好选择,直接和头部巨头竞争很难拿到增量机会。
(2)3D 生成赛道迎来爆发,迈入消费级临界点
和视频赛道的回落形成鲜明对比,3D 生成成为本轮最大的黑马赛道。头部 3D 生成工具月度访问量近乎翻倍,同比更是实现 624% 的暴涨。数据背后代表着,3D 内容创作工具终于跨过门槛,从过去小众开发者玩具,走到普通消费者可以使用的阶段。
当前 3D 赛道整体盘子体量尚不算大,但是增长动能极强,属于典型的起势赛道,具备跑出多个亿级访问产品的潜力,是值得重点关注的布局方向。
(3)AI 陪伴与大模型基础设施持续扩张
AI 陪伴赛道多款产品全部实现双位数增长,用户付费和留存表现持续向好,已经成为不可忽视的细分赛道。大模型基础设施同样保持强劲势头,模型托管、开源平台类工具流量稳步走高,越来越多开发者选择基于基础设施搭建上层应用,而非从零训练大模型。
(4)仅代码编程赛道维持正增长
在全部主流赛道当中,代码编程与辅助是唯一实现正向增长的成熟赛道。整体大盘微增 0.06%,开源社区、代码网关、在线开发工具持续吸纳流量。不管是个人开发者,还是企业团队,AI 编码的真实需求持续释放,赛道尚未触达天花板。
与之相对,商业营销、社交媒体辅助赛道跌幅靠前。营销自动化工具集体承压,行业逐步开启价格战,新入局者需要保持谨慎。
三、流量渠道变迁:品牌心智为王,社交渠道性价比走低
(1)直接访问成为最核心流量来源
AI 工具流量渠道结构已经高度稳定,直接访问占比高达 70.1%,自然搜索占 22.9%,两者相加占据 93% 的流量大盘。直接访问占比还在持续提升,说明头部产品已经牢牢抓住用户心智,用户养成主动输入网址访问工具的习惯。对于成熟产品来说,维护品牌资产,提升用户回访打开率,是运营第一要务。
(2)搜索依旧是新产品冷启动的关键入口
虽然搜索整体占比略有下滑,但仍然是新晋工具破局最重要路径。不少近期冲进榜单的黑马产品,都依靠搜索长尾词完成冷启动。对于还没有建立品牌认知的中部、初创工具,搭建 SEO 内容矩阵,抢占细分搜索词,是性价比最高的获客手段。
(3)社交渠道转化效率持续下行
社交媒体引荐流量占比仅 4.4%,整体转化和留存表现偏弱。靠短视频、KOL 营销带来的尝鲜用户流失速度很快,很难沉淀长期活跃用户。社交渠道更加适合做品牌曝光,不适合作为主要获客来源。付费投放整体占比同样处于低位,绝大多数头部 AI 工具并不依赖广告买量。
(4)不同发展阶段工具,营销预算要有差异化分配
冷启动阶段产品,应当把过半预算给到 SEO 内容,搭配评测、工具合集网站做引荐扩散,少做付费投放。进入成长期之后,可以适度提高付费投放预算。当产品月访问突破 1 亿进入成熟期,营销重心就要向品牌建设倾斜,重点强化用户心智,提升回访。
四、全球市场格局与下半年行业预判
(1)各区域市场用户需求差异明显
美国依旧是全球第一大 AI 工具市场,企业付费意愿强,是 B 端订阅业务的主战场。印度市场流量基数庞大,以免费用户为主,学习、翻译、AI 助手类工具受众广,但付费转化能力偏弱。
东亚市场整体规模快速提升,中国市场本期增速亮眼,本土出海 AI 工具成为流量主力;日韩市场用户付费意愿高,AI 陪伴、二次元相关需求旺盛。拉美市场以巴西为代表,内容创作工具机会较多,但需要做好本地化语言适配。
做全球化布局不能一套产品面向全部市场,不同地区用户的需求、付费习惯完全不同,建议先完成单一市场验证 PMF,再逐步拓展周边区域。
(2)2026 下半年行业的上行机会与潜在风险
站在当下看下半年,有几个值得期待的机会:3D 生成赛道有望诞生多款亿级产品;AI 编码需求持续扩张;头部对话模型之间差距进一步缩小,市场排名还会出现变动。
同时也不能忽视风险,视频生成短期很难重回之前热度;市场集中度可能继续突破 85%,长尾工具生存空间会被进一步挤压;营销类 AI 工具竞争加剧,价格战会压缩整体利润。
(3)给从业者的落地启示
投资人视角,优先关注 3D 生成、AI 陪伴赛道;谨慎看待通用视频生成、AI 营销自动化方向。
创业者视角,尽量避开通用大模型、通用视频这类巨头重兵把守的赛道,以 SEO 为抓手切入垂直细分场景,找到真实用户痛点,不要单纯追求炫酷演示效果。
企业采购视角,可以将多款主流对话大模型同时纳入选型清单,不要单一依赖某一个产品;对待视频生成工具保持理性预期。
行业已经走过靠 Demo 博眼球的时代,接下来比拼的不再是能做出多么惊艳的演示效果,而是能不能留住用户、实现商业闭环。中场调整不是行业终点,而是一轮优胜劣汰,真正具备价值的产品,会在调整周期里面沉淀下来,成为下一阶段行业的主角。
如您有网络媒体发稿需求,可扫下方二维码免费咨询