ARTICLE · 1029175
未来加息几次不重要,AI“永动机”能否持续才是关键
经济走强、通胀趋势未回到正轨、地缘冲突加剧
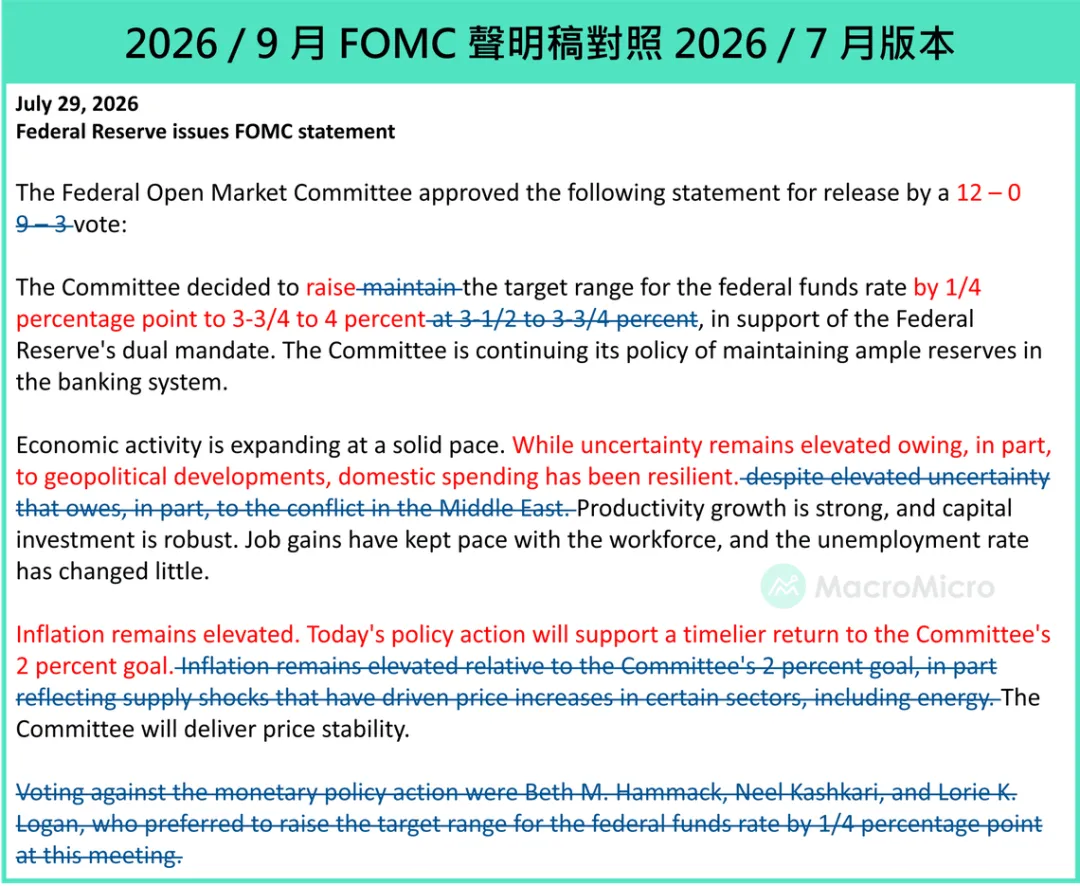
FOMC 声明讲稿修改内容
经济部分,删除「中东冲突」、改为更广泛的「地缘政治」造成不确定性,但强调经济稳健,并新增内需支出展现韧性,维持生产力增速与资本投资表现强劲。
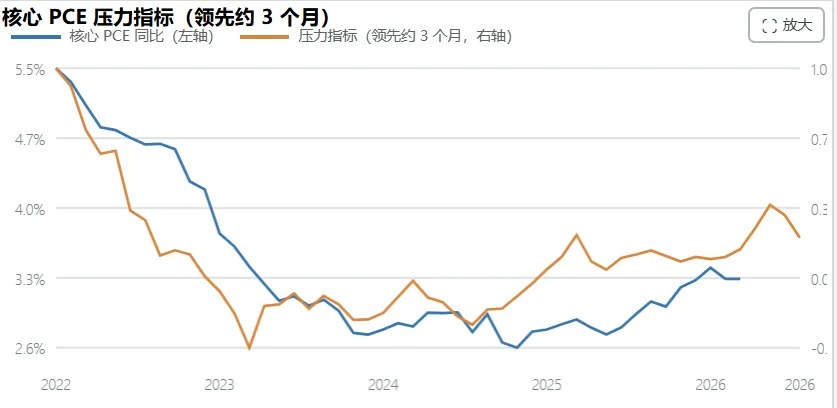
通胀措辞部分,删除「供给冲击、能源等特定部门推升价格」这类偏向外生供给因素的解释,改为更简洁的「通胀仍处高位」,并新增「本次政策行动将有助于通胀更及时地回到 2% 目标」
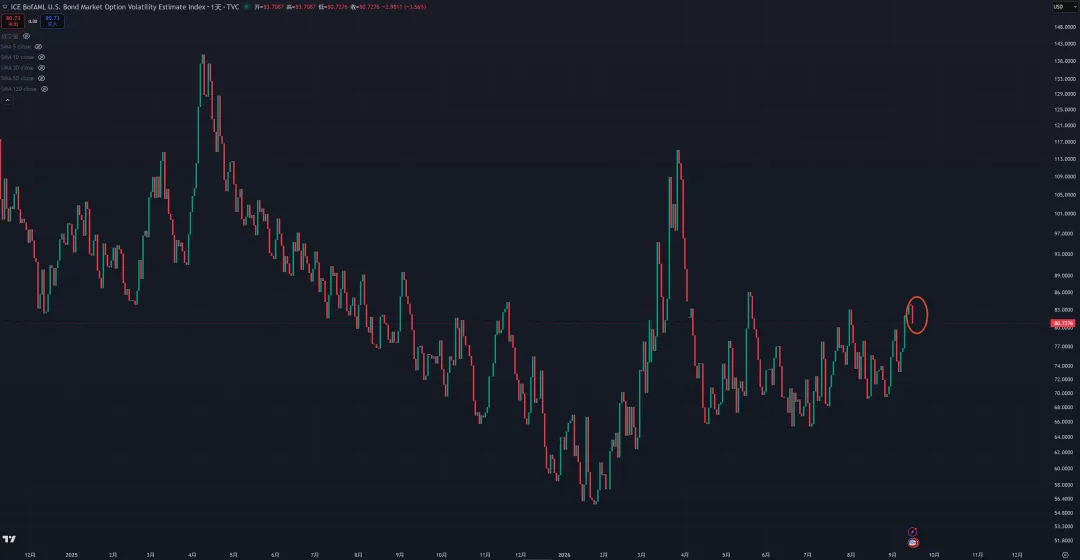
从债券市场的move指数(相当于股市中的vix)短期也开始下降也能看出,意味着债券市场定价未来债券价格的波动下降
利率期货市场对加息的定价大致是:
今年剩余时间再加息约 0.9次(接近1次25bp) 年底利率中枢大概率落在 4.00%–4.25% 附近 两次加息(10月+12月)也有不低的定价
这并不十分重要。我们之前说了,这个两年期国债收益率是政策利率的领先指标,并且对经济、对股市影响更大的,也是国债收益率。
相关内容详见:美联储加息的3个重要误解,和对股市可能的影响
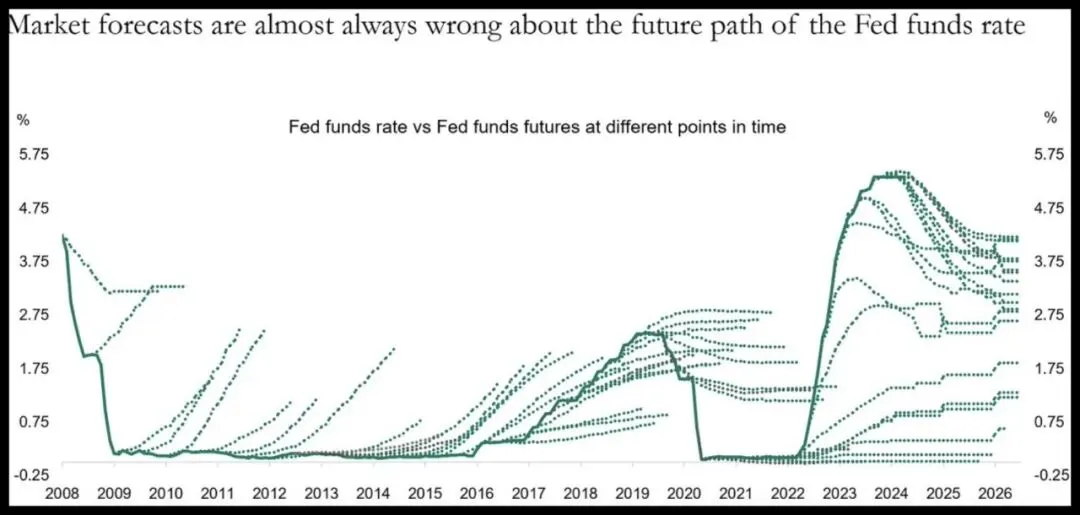
市场对未来利率走势的预测大部分时间是错的:
下图,绿色实线是联邦基金利率,虚线是利率期货对未来政策利率走势的定价
简单理解就是市场预测目前的政策趋势会持续,但现实就像塔勒布说的,充满了偶然性和小概率事件。
加息后,美国的两年期和十年期国债收益率都出现了下降
这意味着债券市场至少短期定价了未来通胀预期(或经济增速)的下降
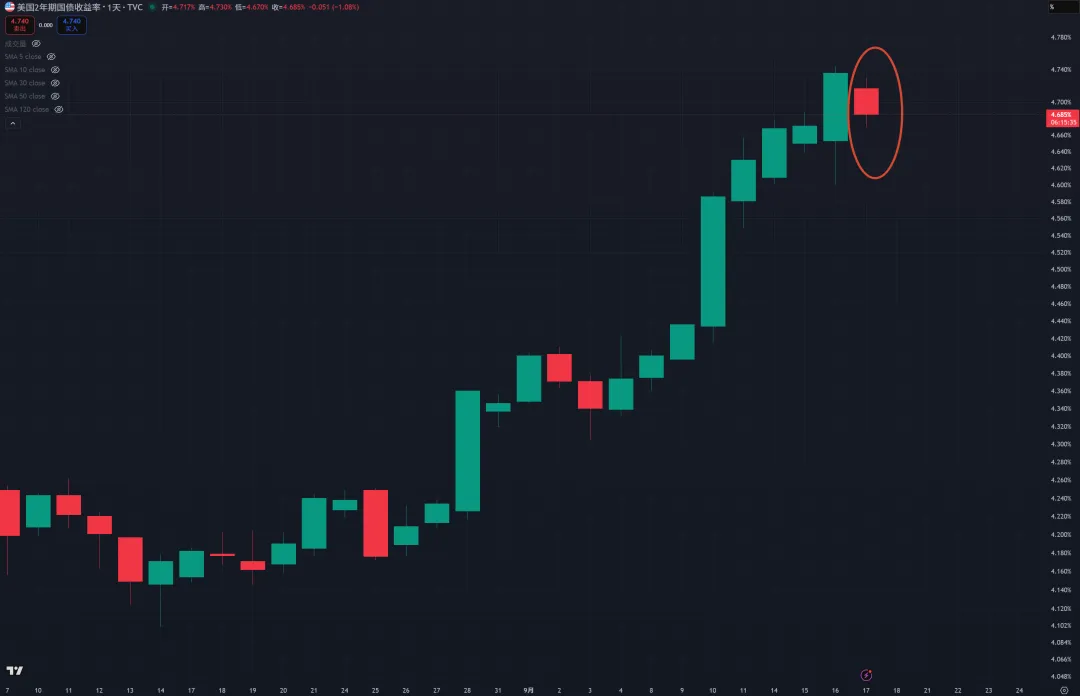
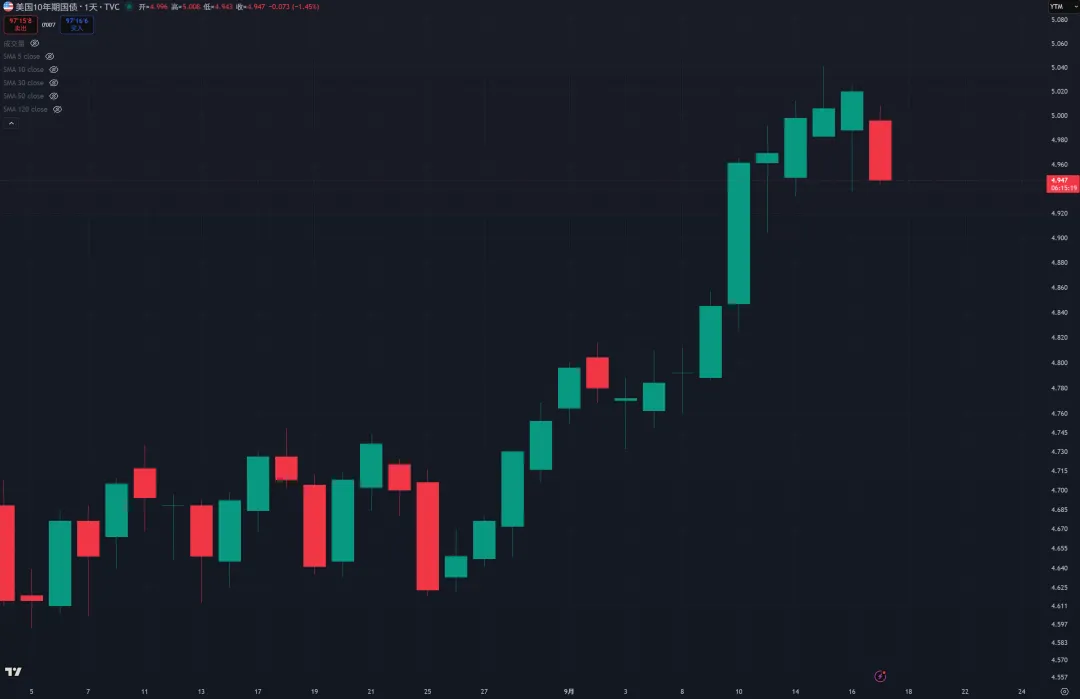
从这几方面来看(国债收益率下降,以及债券的波动率下降),这次沃什的讲话和加息目前看是比较成功的。
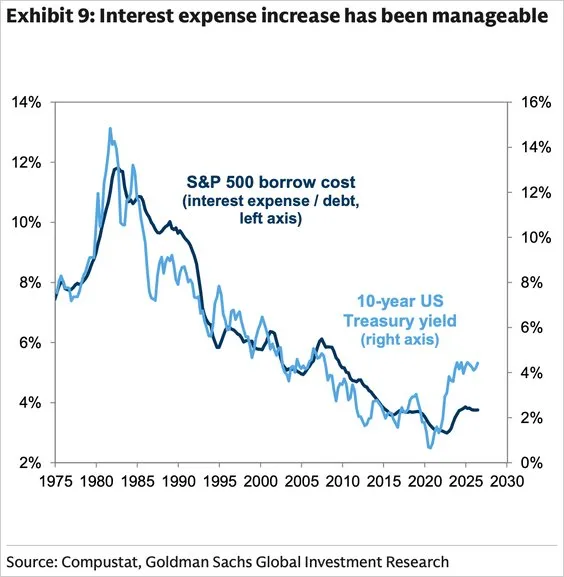
过去几年10年美债收益率从接近1%升到5%,但标普500企业的实际借款成本目前只有约2%。
原因是:企业债务大量是过去低利率时期锁定的长期固定利率债务,市场利率上涨不会马上传导到全部存量债务。只有债券到期再融资、新增借款时,融资成本才逐步上升。
简单理解就是:
企业赚的钱,是利息支出的多少倍。
倍数越高,偿债压力越小。
目前标普500非金融企业:
整体指数的利息保障倍数接近 11倍,接近历史最高水平(得益于科技巨头高速增长的利润); 中位数公司约 8—9倍,同样处于历史较高水平。
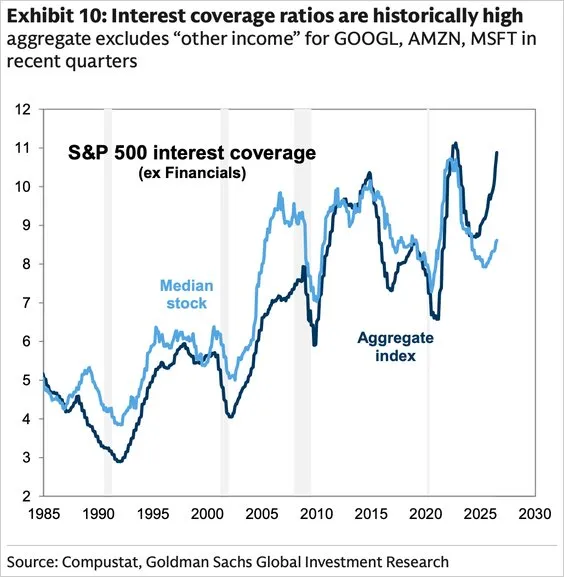
所以美股的决定性力量还是企业的盈利。
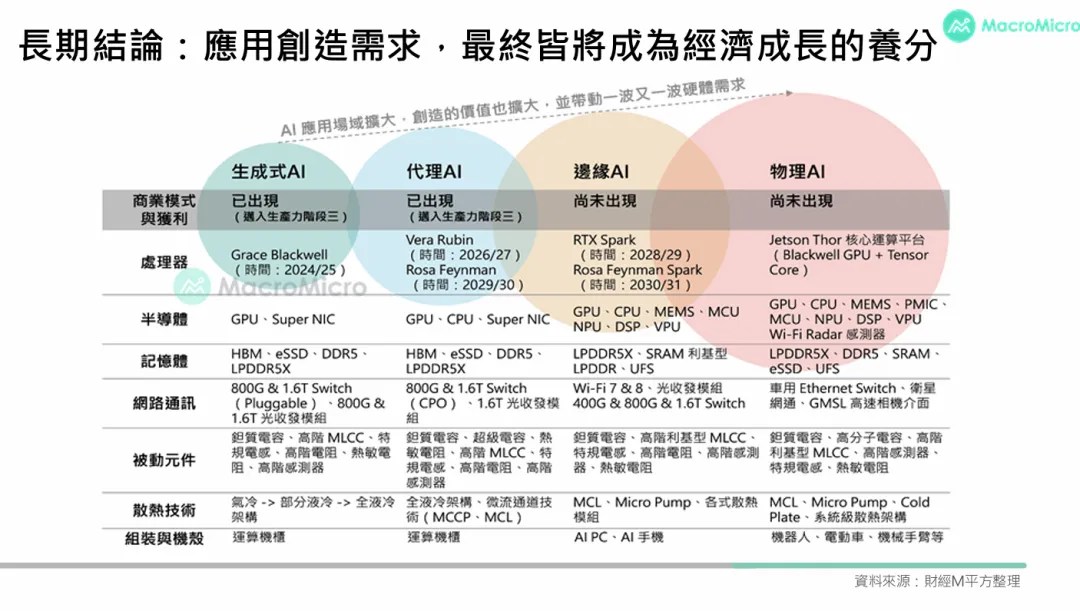
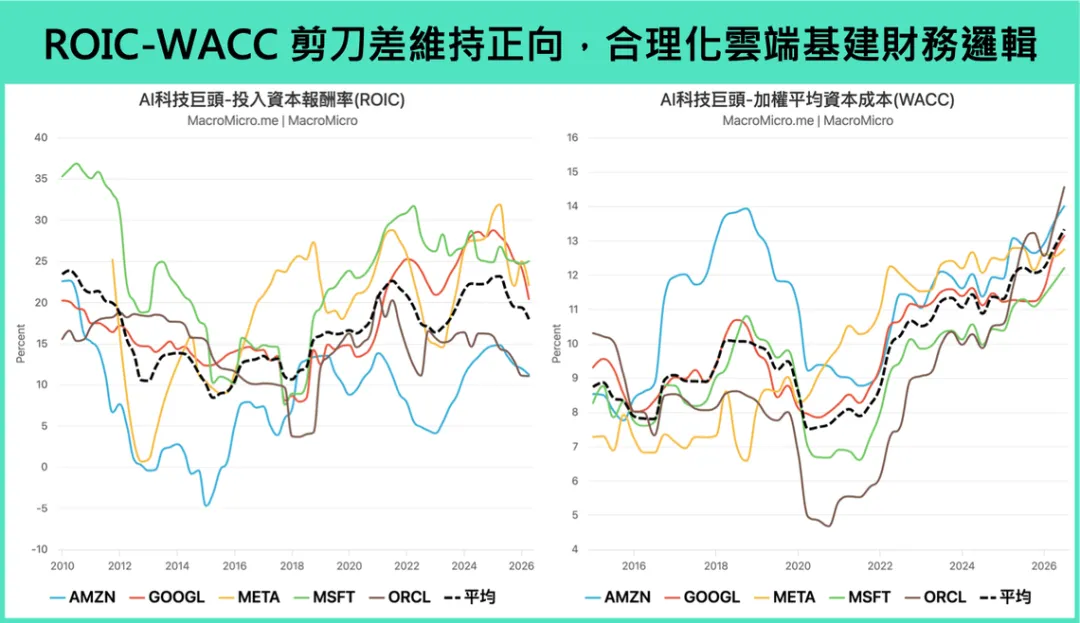
科技巨头现在做的事情其实很简单:只要投资回报率高于资金成本,持续加码 AI 就仍然划算
四大云端巨头的投入资本回报率(ROIC)自 2015 年约 9% 的低点回升后,疫情后大致维持在 16~24% ,平均约 20% 。
科技巨头目前的发债成本多落在4~5%,即使近期部分融资成本升至 7%,加上约 10~15% 的股权成本后,整体加权平均资本成本(WACC)仍大致落在 11~13% 。
科技巨头目前大约是用 11~13% 的资金成本,去投资能创造约 20% 报酬的业务,中间仍有约 6~12%的利润创造空间。
这也是为什么,即使提高1%的融资成本,对科技巨头的资本开支决策基本没有影响。
核心就看:每 1GW 算力创造的收入,能不能持续覆盖它的建设和运营成本。
现在从模型公司、云巨头到新云厂商,这条单位经济链条整体仍然成立。
1. AI 模型公司:1GW 推理算力,收入约 500~700 亿美元,成本约 160 亿美元。
以 Anthropic 为例,目前约有 2GW 算力、年化营收约 650~700 亿美元。假设其中一半至三分之二用于推理,折算下来,每 1GW 推理算力一年可以创造约 500~700 亿美元收入。参考 Lambda、Nscale 等合同,1GW 算力的年化使用成本约 160 亿美元,意味着实验室这一层目前仍有很厚的利润空间,粗略毛利率可达 65%~80%。
2. 云巨头:1GW 算力,一年卖约 150 亿美元,建设成本约 500 亿美元。
按 GB300 集群、GPU 每小时约 3 美元、利用率 80%估算,1GW AI 算力每年可给云厂商带来约 150 亿美元收入;
而黄仁勋给出的行业估算是,建设 1GW AI 数据中心大约需要 500 亿美元 Capex。也就是说,在利用率和价格维持当前水平的情况下,大约 3~4 年可以收回初始投资。
3. 新云厂商:交付越快、算力越稀缺,单位算力卖得越贵。
折算后每 1GW 年化收入可达到约 500 亿美元量级,明显高于传统云厂商。
原因很简单:新云厂商可以在 3~5个月内快速交付稀缺 GPU 算力,因此能收取更高溢价。在极高利用率和高租金情况下,部分项目的资本回收周期甚至可能压缩到 1年左右。
支撑美股上涨的关键动力
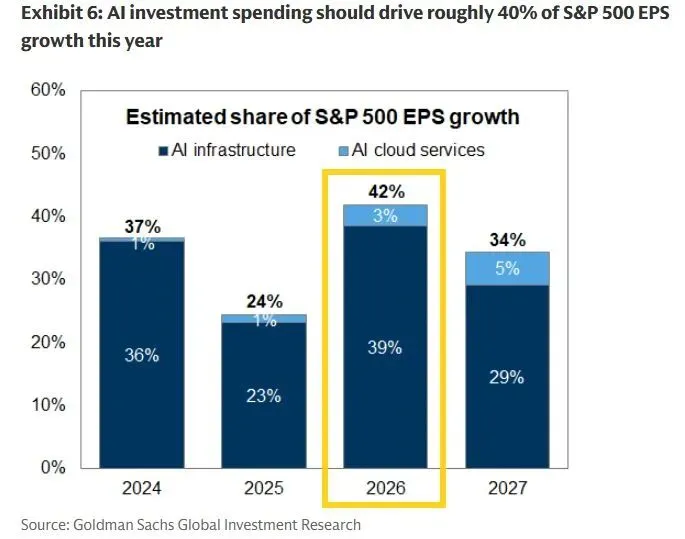
高盛 Q2 研报:
- AI 基础设施股票:Q2 贡献 57% 的标普 EPS 增长,全年约 50%
仅 美光 MU + 英伟达 NVDA:Q2 合计约 41%(21% + 20%) 前十大贡献股合计:Q2 74%,全年 58%
标普这一季多出来的利润,一半以上来自 AI 基建链条,其中两家半导体就占了四成左右。
标普 最大 10 家 约占指数 盈利的 36%、市值的 39% Magnificent 7 市值权重约 34% 信息技术板块约占标普市值 37%,但预计贡献 2026 年盈利增长的 一半以上
利润存量大概是「科技巨头占三分之一出头」;
利润增量则是「AI 基建占一半,芯片两家就能占四成」。
AI相关公司的盈利是支撑美股的关键。
四、美股问题的关键是找到关键的问题-AI需求
而对于 AI 相关公司的盈利来说,AI 终端需求直接影响了上游公司的利润
所以关注和监测 AI 终端需求拐点的信号就非常重要。
相关内容详见:全球股市拐点的10个重要信号
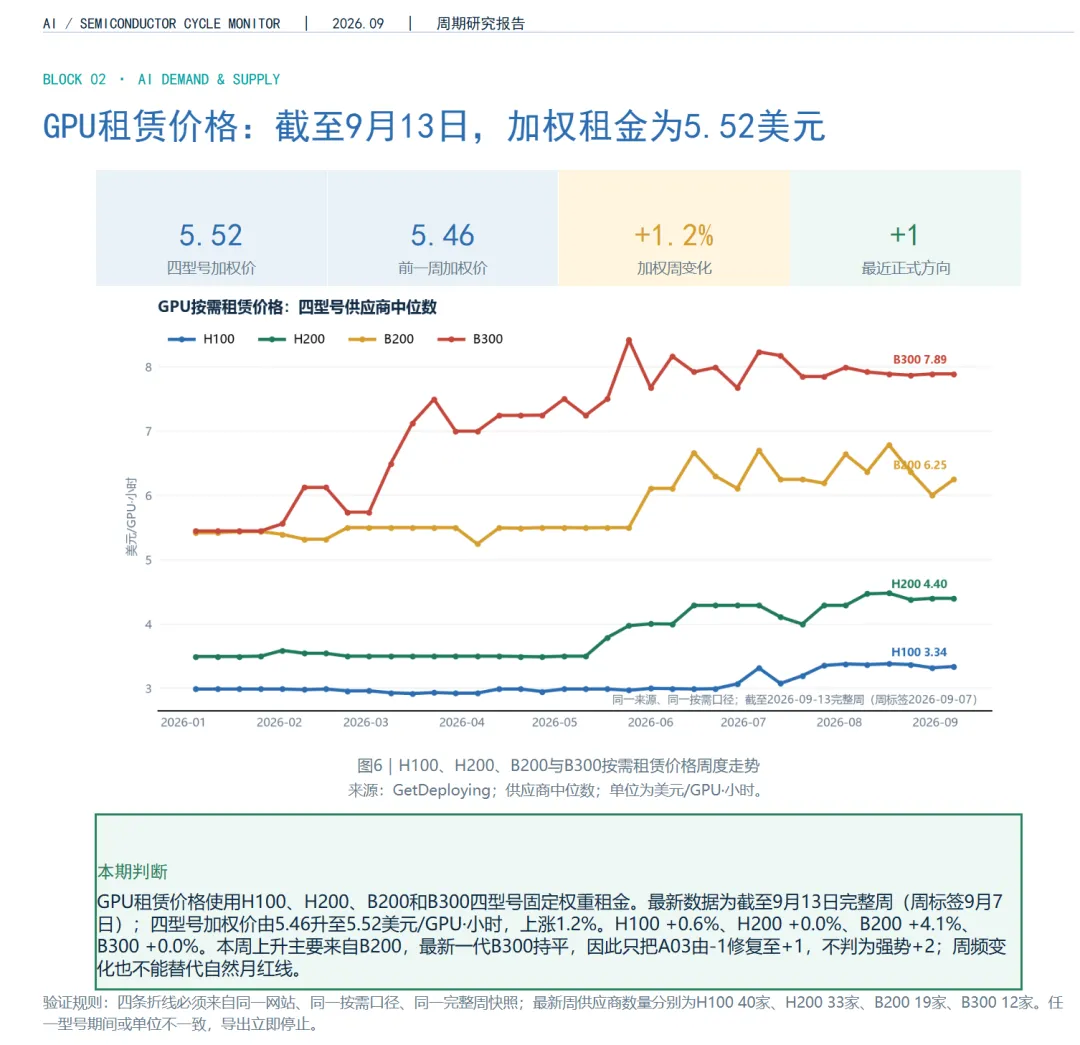
我们能从很多指标里面,发现 AI 需求的边际变化(以下内容来自社群《AI和半导体周期》周报)
目前看,AI 需求不仅还在持续增长,并且还在加速
英伟达老款芯片的租赁价格还在上涨:
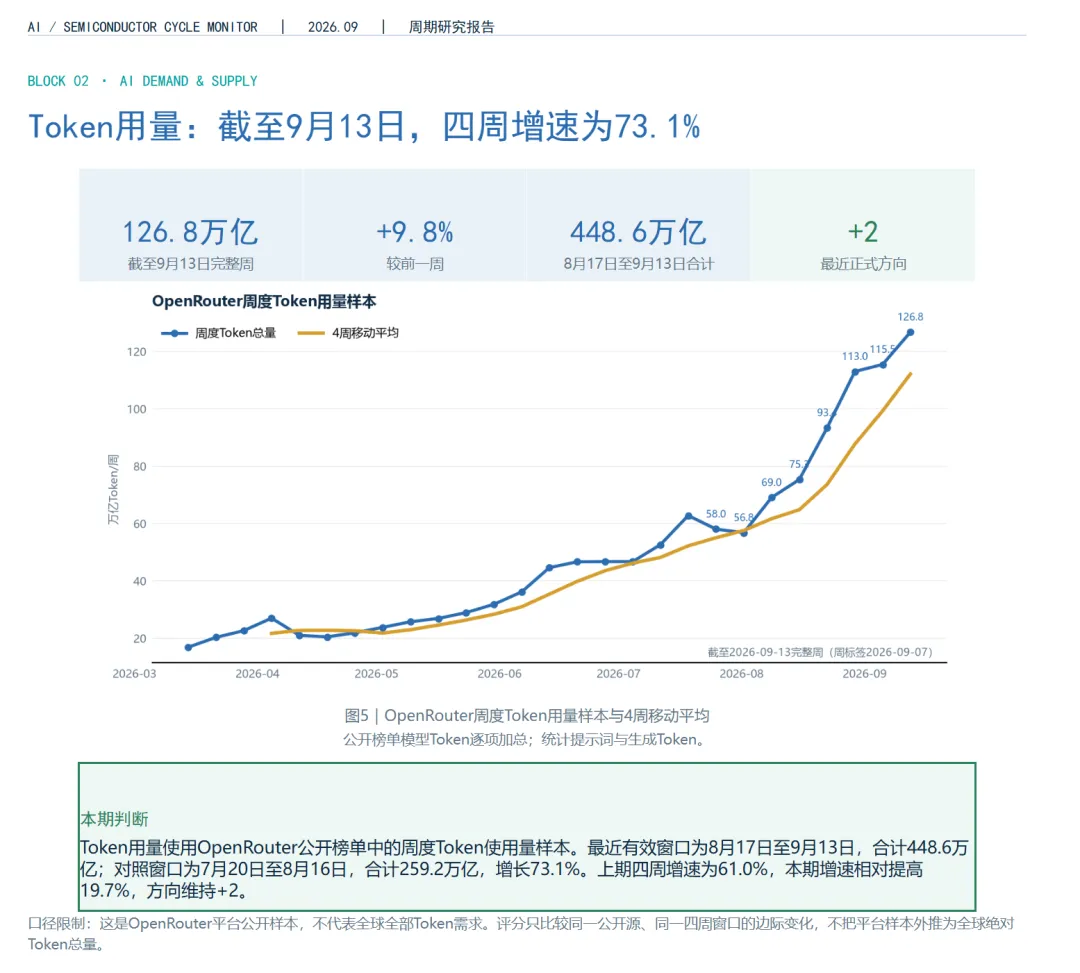
token用量的增速还在加速
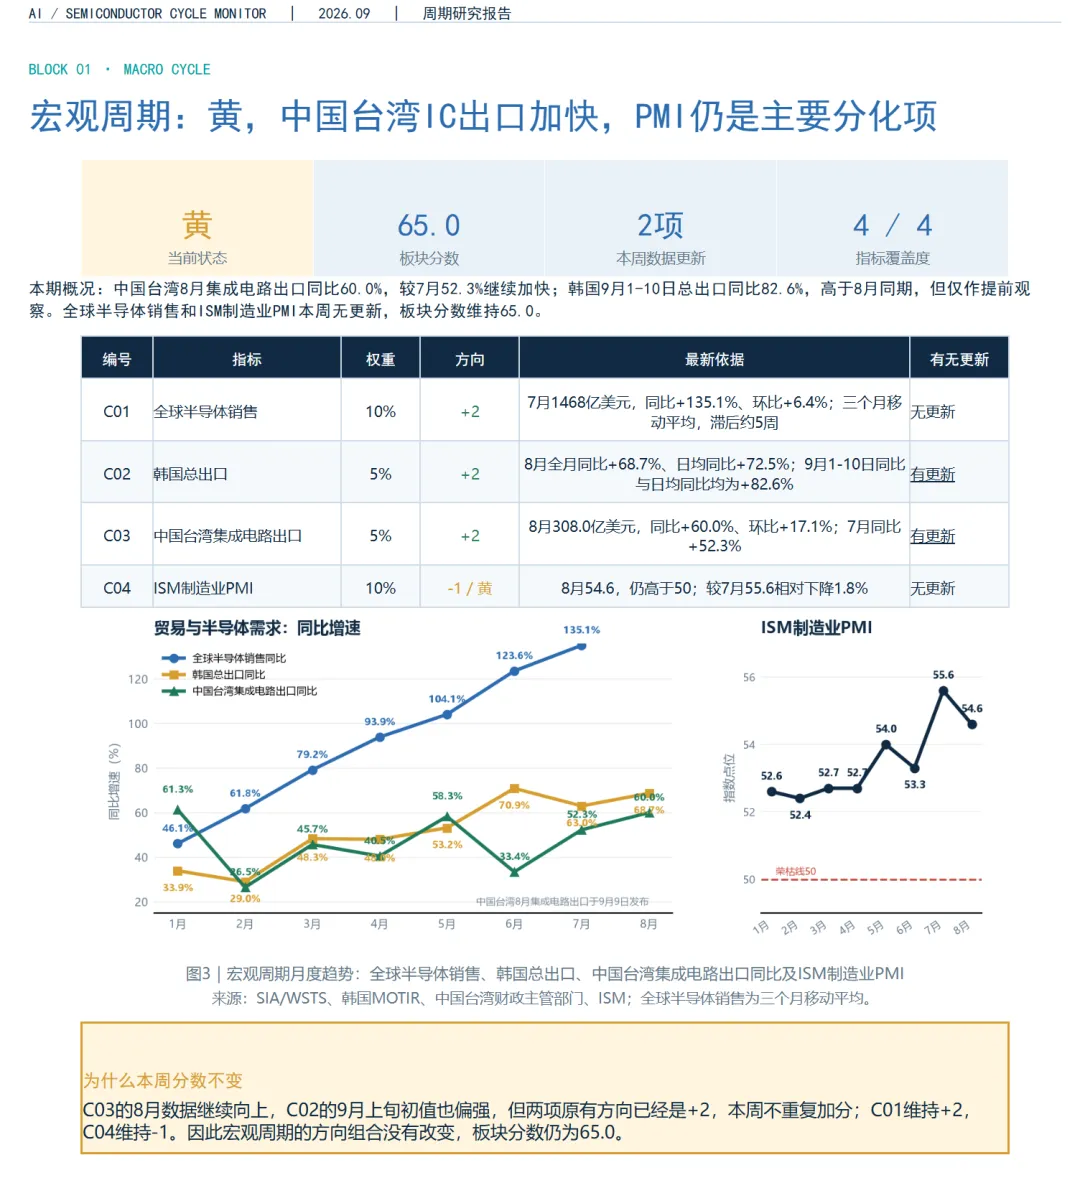
全球半导体销售增速,以及更领先的(出数据更早)韩国和中国台湾半导体出口同比增速,还在加速
当然, 并不是所有的指标都非常乐观:
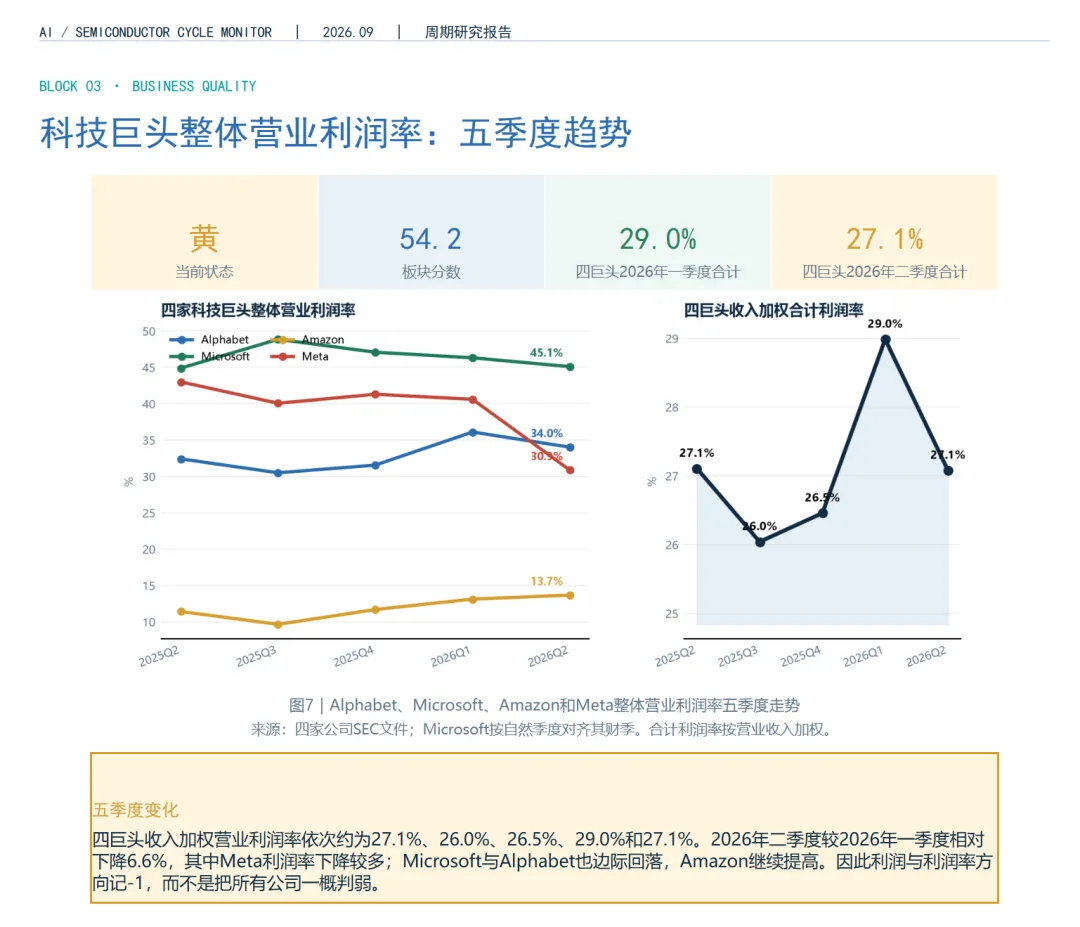
四大科技巨头的营业利润率在上个季度有所下滑
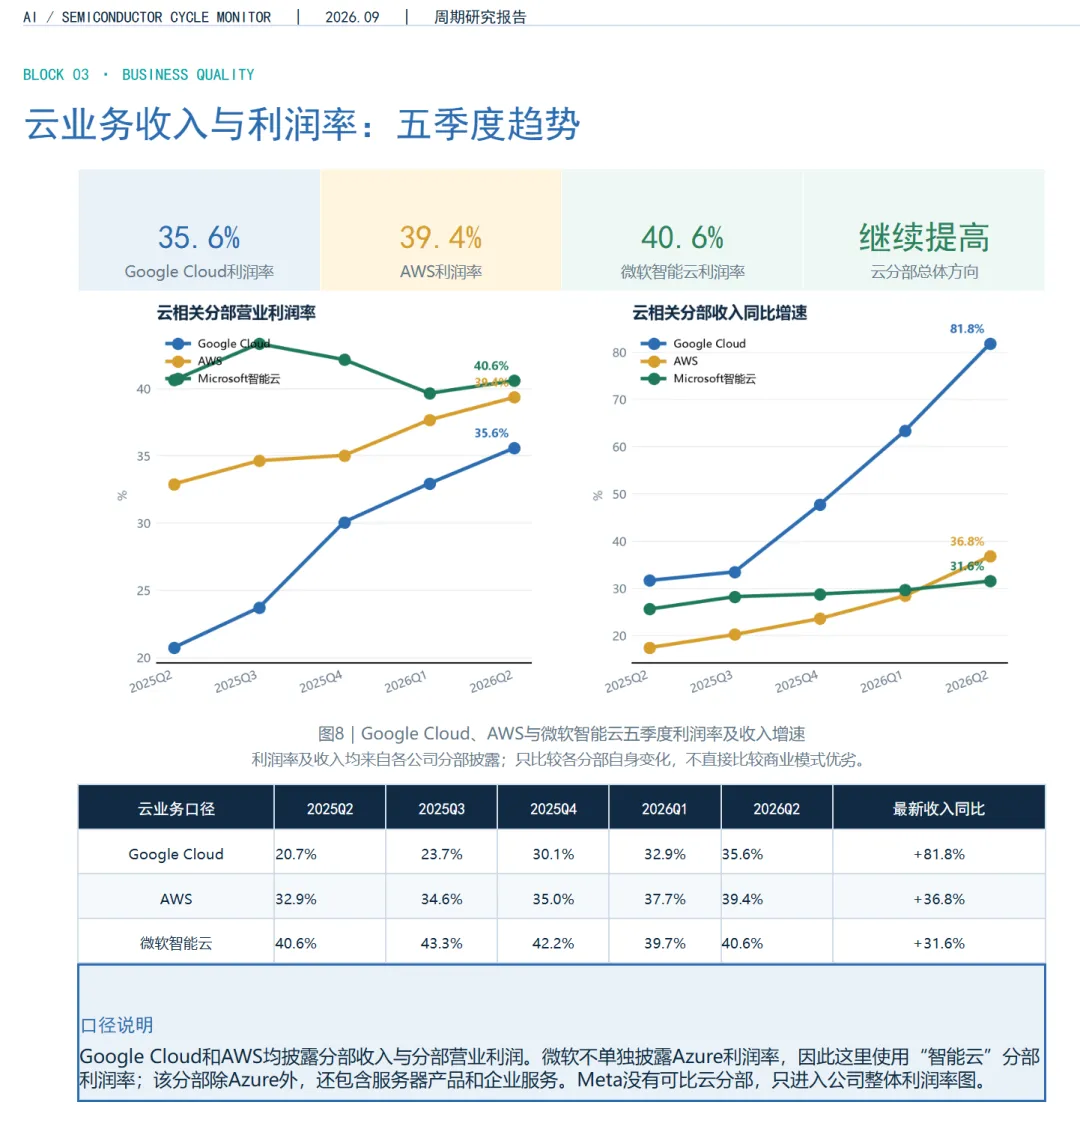
支撑营收和整体利润上涨的主要还是云业务的收入
所有的迹象都表明,支撑美股上涨的动力越来越集中于 AI 的终端需求。
下个季度财报季科技巨头的财报是我们关注的重点。
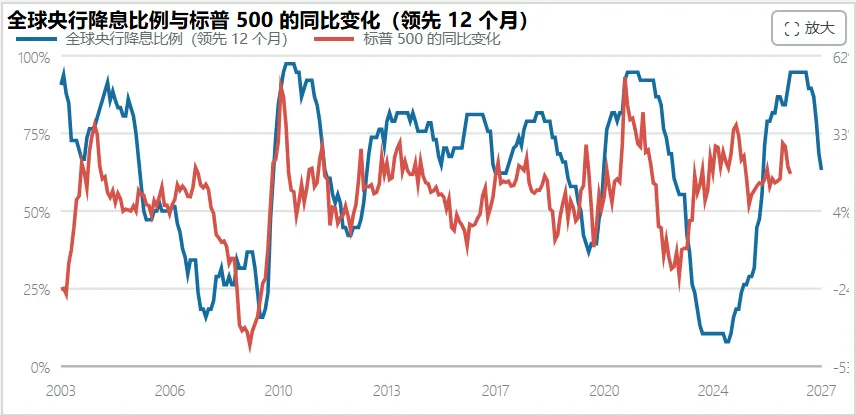
目前,全球进入加息周期,加息的不仅是美联储,还有欧洲和日本等主要经济体
根据历史规律,全球央行降息比例降低,意味着货币市场开始紧缩,转向,大概率会给标普 500 带来逆风
下图:蓝线是全球央行降息比例,红线是标普 500 同比增长,蓝线往右平移 12 个月(其他指标详见网站:hanshu123.com)
并且随着 AI 对经济影响的扩散,传统公司对利率的敏感度会进一步加强,从而影响公司的投资决策及其盈利、以及标普500整体盈利。
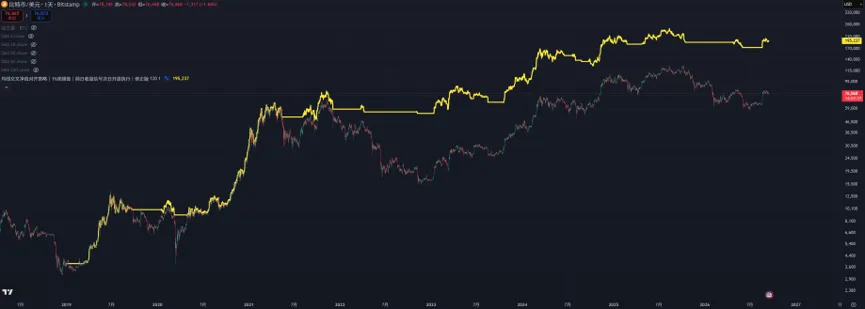
我们根据宏观分析来判断趋势,根据策略进行具体操作。
相关内容详见:真金白银的押注,比观点更重要
社群筛选真正影响投资结果的信息,提供经过验证的宏观分析框架
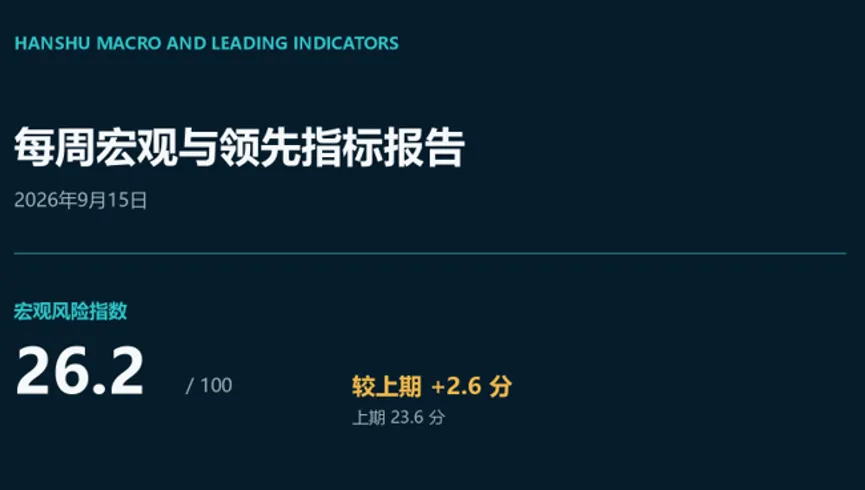
社群刚更新了宏观周报:
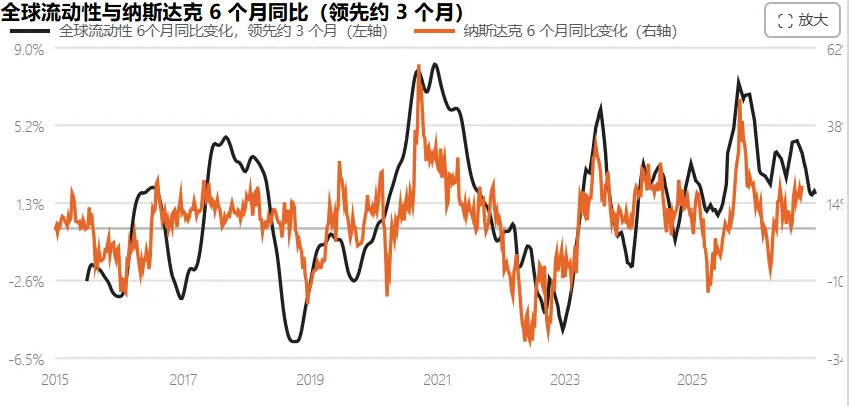
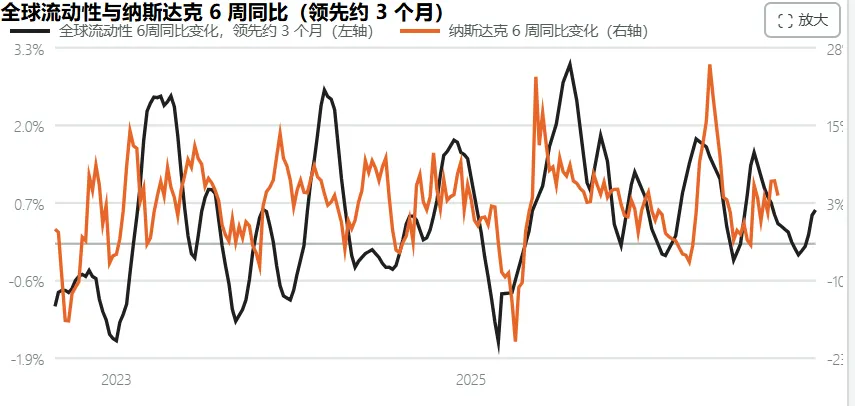
并把判断转化为可验证、可执行、可重复的投资策略,避免黑天鹅风险的同时抓住科技浪潮中的机遇,每天分享主要6个策略的持仓及具体操作(如有)
社群内容还包含2500美元的付费资料及深度分析:Citrini Research、Daily Chartbook、财经M平方、SemiAnalysis 等,