ARTICLE · 1030084
大摩:AI 材料开启“超级周期”,PCB、CCL、MLCC等为什么越扩产、越紧缺?
更多投研资料点击加入知识星球
一、PCB需求展望
大摩预计,2025–2030年全球PCB市场规模将以18%的复合年增长率扩张,从约580亿美元增至约1,350亿美元。大摩预计,这一增长几乎完全由AI和数据中心基础设施推动。
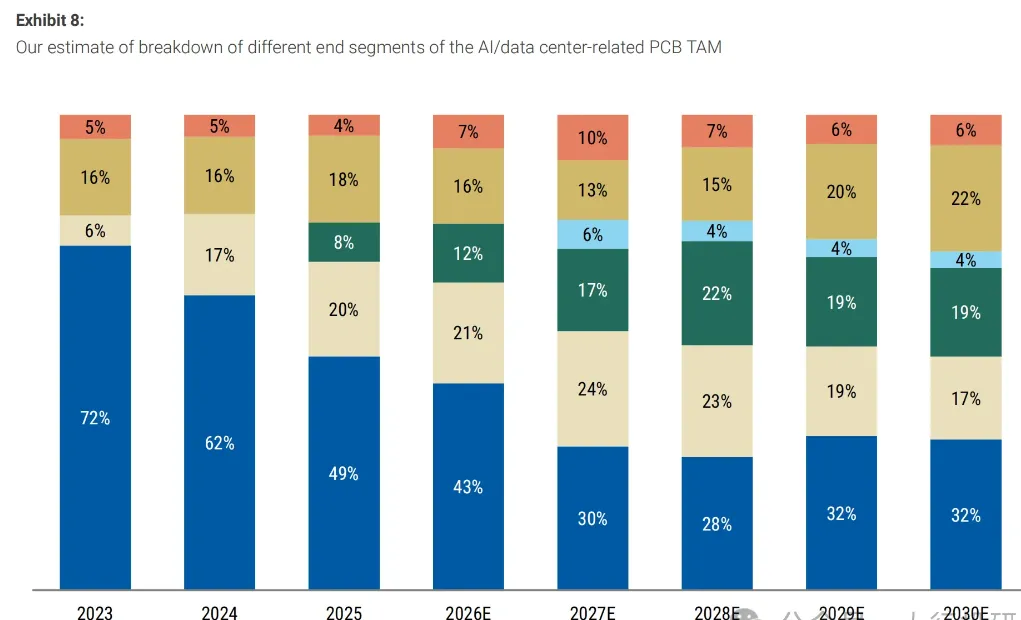
如下图表5所示,AI/数据中心相关PCB需求预计将从2025年的约130亿美元增至2030年的约860亿美元,增长超过6倍;其占行业收入的比重将从约20%–25%升至约64%。按照我们的估算,到2030年,AI/数据中心应用基本贡献PCB行业全部净增长,而其他终端市场需求总体保持稳定。
大摩们预计,增长将广泛来自通用服务器、GPU服务器、定制ASIC服务器、网络交换机和光模块,背后由系统出货量增加以及计算集群持续扩张共同支撑。与此同时,单套系统的PCB价值量也将显著提高,原因包括板尺寸更大、层数更多、采用更先进材料、电气性能要求更严格,以及制造复杂度更高。更高的出货量叠加单系统PCB价值提升,构成我们预计AI/数据中心PCB需求到2030年快速扩张的核心基础。
图表8:我们对AI/数据中心相关PCB 市场规模不同终端细分的估算
先进AI PCB制造需要更长的生产周期
先进AI服务器PCB的生产时间约为普通PCB的2.2倍。根据我们的假设,一块先进AI PCB从上游材料到交付的端到端周期约为100天,即14.6周;相比之下,传统多层PCB约为46天,即6.6周。两者相差约56天、也就是8周,这意味着先进AI PCB从生产到交付ODM所需的时间约为普通PCB的2.2倍。
大摩假设两类产品的运输时间相同,因此全部差异都来自先进AI PCB本身更长的制造周期。额外增加的生产时间大约包括:玻纤布生产多15天、CCL生产多11天、PCB制造多30天。
最主要的驱动因素是先进AI PCB更高的制造复杂度。包括低Dk+玻纤布和HVLP+铜箔在内的高性能材料,本身需要更长生产周期;不过这些材料通常并行生产,因此不会简单地逐项顺延、累加到总交期中。最大的差异来自PCB制造环节。
大摩的估算假设,一块NVIDIA级计算板需要22层和5次压合,而普通12–16层多层板通常只需1次压合。
每增加一次HDI Build-up循环,都可能需要再次经历叠层、压合、冷却、激光钻孔、镀铜或填孔、成像以及检测,完成后才能进入下一层序列。先进AI PCB还要求更严格的层间对准、更精细的线路、更严格的阻抗控制以及更全面的质量保障。综合来看,这些要求会拉长制造周期,同时增加良率损失和返工风险。
更多一手调研会议纪要和海外投行研报数据,扫码咨询
二、覆铜板(CCL)需求展望
大摩预计,2025–2030年全球CCL可服务市场将以约20%的复合年增长率增长,从约190亿美元增至约470亿美元。这一扩张同样将主要由AI和数据中心基础设施推动。
如图表10所示,我们预计AI和数据中心相关CCL市场将从2025年的约40亿美元增至2030年的约300亿美元,对应约47%的复合年增长率和超过7倍的增长。其占整体CCL市场的比重也将从2025年的23%升至2030年的63%。
按照这些假设,2025–2030年AI和数据中心应用将贡献CCL行业约280亿美元净增长中的约260亿美元,即约90%;其他终端市场需求则大致维持在150亿–180亿美元区间。
除了更高的系统出货量以外,由于板卡设计更复杂、层数更多、板尺寸可能更大,AI/数据中心应用的单系统CCL价值量也更高。这会推动更高的层压板用量,并加速高等级、低损耗、高速CCL的采用。
因此,持续扩张的计算集群、单系统CCL含量提高,以及产品结构向更高性能材料迁移,共同支撑AI和数据中心相关CCL需求到2030年的快速增长。
结构性增长驱动因素
更高等级的CCL能够降低介电损耗,并改善AI加速器、HBM、PCIe以及高速网络在高频环境下的信号完整性。
以NVIDIA平台路线图为例,早期八GPU HGX系统在Ampere和Hopper两代平台上主要采用M6/M7等级CCL。进入Blackwell后,M8成为NVL72系统的主要CCL等级。Rubin预计会再小幅升级:大多数PCB仍将使用M8,但部分板卡——例如中板(midplane)——将升级至M8.5。再往后看,我们预计Feynman将推动材料进一步升级至M9/M10。
这一演进反映出AI服务器不断提高的电气和散热要求。随着数据速率提升和功率密度上升,PCB层压材料在保持信号完整性、热管理和系统可靠性方面变得越来越关键。
但是,更好的材料并不会减少需要布设的电气连接数量。AI板卡正在变得更大、更复杂,拥有更宽的内存总线、更多加速器之间的互连、更高密度的BGA封装以及数千条高速信号。因此,设计人员需要增加信号层,为走线提供足够空间,同时维持受控阻抗、降低串扰,并为关键信号提供干净的接地参考。
AI系统的供电网络也变得越来越苛刻。这是因为加速器通常在低电压下消耗极高电流。增加电源层和接地层有助于降低电阻、电感和电压波动,同时也能改善电磁屏蔽和热扩散。
因此,更高等级的CCL与更高PCB层数是互补关系:更高等级CCL支持更快的信号传输,而更多的层数则用于承载更高的布线密度、更大的供电需求以及更复杂的系统结构。
三、MLCC需求展望
电容器,包括MLCC(多层陶瓷电容器),能够暂时储存电能,作用类似于“水坝”。它们是各种电子设备中不可或缺的元器件,广泛用于电脑、智能手机和汽车等产品,主要作用是抑制噪声并稳定电子电路中的电压。
MLCC可以在GPU、CPU和FPGA等半导体附近,对本地电源进行稳定。GPU、CPU和FPGA会以纳秒级速度反复开关,需要瞬间获得大电流。MLCC通过立即释放储存的电荷来满足这种瞬态电流需求,同时旁路噪声和电流波动等交流分量。由于MLCC具备低ESR(低等效串联电阻)和低ESL(低等效串联电感)特性,因此能够跟上先进半导体纳秒级的电流变化。
大摩估算,一块AI服务器主板大约使用15,000–25,000颗MLCC,约为通用服务器的10倍。大量MLCC会布置在GPU、ASIC等器件周围,而这些器件通常在约1.0V的低电压下运行。
随着半导体制程缩小,为提高电路运行速度,工作电压持续降低。但电压越低,极小的电压波动就越容易导致半导体误动作,因此电源稳定性要求也比过去更高。与此同时,随着AI服务器计算能力和功耗提升,对电容容量的要求也在增加,而电路板上可用于安装元器件的空间仍然有限。
因此,大摩预计,面向AI服务器/数据中心的“小型化、高容量、高附加值”MLCC产品销售增加,将成为推动MLCC需求增长的重要因素。这一趋势已经在头部供应商中显现:F3/26财年,AI/数据中心产品约占村田制作所MLCC销售额的10%–15%,约占太阳诱电的5%–10%;随着AI/DC MLCC销售快速增长,预计F3/27财年上述占比将分别升至20%–25%和约15%。
大摩估算,全球MLCC出货金额在2021年达到174.7亿美元,同比增长26.0%;随后连续两年下降,2022年降至143.2亿美元,同比下降18.1%,2023年降至126.4亿美元,同比下降11.7%;之后开始恢复,2024年增至133.0亿美元,同比增长5.2%,2025年增至146.7亿美元,同比增长10.3%。
大摩将2026年全球MLCC出货金额预测由174.3亿美元上调至184.8亿美元,同比增长26.0%;将2027年预测由208.9亿美元上调至221.6亿美元,同比增长19.9%;将2028年预测由242.5亿美元上调至257.3亿美元,同比增长16.1%。这一增长速度明显高于历史水平——2015–2025年全球MLCC出货金额复合年增长率仅为6.5%。AI服务器和数据中心应用中,小型化、高容量产品销售增加,预计将对未来增长加速作出重要贡献。
大摩预计,高附加值AI/DC产品的需求增长将在2026年下半年以后继续。更重要的是,MLCC出货金额的增长不应只来自出货量增加,还将来自产品结构改善。虽然同型号MLCC价格长期看仍可能逐步下降,但随着AI服务器/数据中心所需的小型、高容量、高附加值产品占比提高,综合ASP预计仍会持续上升。
近期日本贸易数据与这一产品结构效应一致。2026年6月,日本MLCC出口量同比增长6.5%,但出口金额同比增长31.5%,报告ASP同比增长23.5%。尽管贸易数据并不能完全准确反映同型号产品的实际价格变化,但大摩认为,与此前相比,同型号价格下降速度已经趋缓;与此同时,产品结构改善使综合ASP同比上升。
高端MLCC的供需也正在明显收紧。村田制作所2026年4–6月MLCC订单出货比达到1.47,为2004年以来最高水平,同时产能利用率已经约为95%。大摩认为,强劲的订单环境既反映了高附加值AI/DC产品需求旺盛,也反映出市场担忧未来缺货和涨价,因此通用产品出现了一部分预防性订单。在这一背景下,高附加值MLCC的单价预计仍会得到紧张供需的支撑。
AI 加速器的瞬态电流需求越来越高
现代AI加速器板卡上的峰值电流密度已经达到对电源传输网络(PDN)提出很高要求的水平。AI工作负载高度动态,会造成快速的电流跃迁(高di/dt),并引发持续时间从亚微秒到数微秒的电压瞬变。
随着加速器功率继续提高,而工作电压仍维持在极低水平,要在越来越严格的容差范围内维持电压稳定,已经成为关键设计挑战。在这些瞬态事件发生时,电源传输网络必须在稳压器完全响应之前提供大量电荷。
因此,板卡设计正在增加本地去耦电容量,以满足瞬态负载需求并维持电源完整性。这一趋势正在推动47µF、100µF以及更大容量MLCC的采用,同时传统高频去耦电容仍然存在。结果是,每颗加速器、每个机架安装的总电容量增长速度快于MLCC颗数,反映出需求重心正在从“单纯增加元件数量”转向“提高高容量元件含量”。
这一判断也与大摩此前针对VR200相较GB300的MLCC含量供应链调研结果一致。
Rubin平台显著提高MLCC数量与价值量
大摩预计,一套VR200 NVL72机架的MLCC总颗数相较GB300 NVL72机架将增加约80%。按我们的估算,一套完整Rubin NVL72机架包含约570,000颗MLCC,而GB300 NVL72约为320,000颗。增长来自计算板和交换板MLCC含量提高,同时整个系统增加了更多PCB内容,包括CX9 Orchid等模块。
我们认为,颗数增长是机架MLCC总价值量预计提升182%的重要驱动因素之一。
除颗数增加外,更高容量MLCC的产品结构升级解释了剩余的价值量提升。供应链调研显示,在完整配置的Rubin系统中,47µF及以上MLCC可能占总MLCC数量的30%以上,而GB300中这一比例低于20%。
这种产品结构变化显著提高了每个机架的总电容量和价值量。按照我们的假设,VR200机架中47µF及以上MLCC的需求量相较GB300增长约210%,而47µF及以下MLCC需求仅增长约50%。因此,高容量MLCC的增速明显快于整体MLCC颗数增速,与前述趋势完全一致。
大摩认为,2024年首次量化Cloud AI对MLCC行业机会时的判断明显低估了这一市场。当时我们估算,到2030年Cloud AI会为MLCC市场贡献约5.5亿美元的新增市场规模。
基于最新分析,以及我们对AI系统架构理解的明显加深和终端需求显著增强,我们现在认为这一规模会更早被超过:到2027年,AI服务器MLCC市场已经可能达到约9亿美元;如果AI基础设施需求持续超预期,到2030年市场规模应明显超过10亿美元。
47µF及以上的高容量MLCC很可能获得这一新增机会中不成比例的份额。我们的分析显示,47µF+产品可能占Cloud AI新增MLCC TAM的约50%–60%,仅这一部分就对应额外约5亿–6亿美元的市场机会。这既反映AI加速器系统对高容量器件的使用增加,也反映MLCC内容价值向更高附加值产品迁移。
从数量看,我们预计Cloud AI对47µF+ MLCC的需求将从CY25约40亿颗增至CY30约380亿颗。如此快速的增长将显著提高行业需求,并可能要求头部供应商大规模调整或扩充产能。
根据我们的行业交流,高容量MLCC市场仍高度集中在少数供应商手中,主要包括日本和韩国厂商,如村田制作所、太阳诱电和三星电机(SEMCO)。随着AI基础设施需求加速,这些产品的产能利用率可能进一步趋紧,并可能对其他终端市场和应用产生“产能挤出”效应。
如何理解AI服务器MLCC机会的行业意义
根据大摩的预测,到CY27,全球MLCC市场总需求约为4.36万亿颗,市场金额约183亿美元。按照我们的估算,届时AI服务器约占MLCC总颗数需求的3%,约占行业收入的5%。
从全行业角度看,这两个比例似乎不高,但我们认为这低估了AI机会的重要性。AI服务器需求在大约五年前几乎为零,如今增长速度远高于整体MLCC行业。更重要的是,其影响并不仅仅体现在市场规模本身,而是越来越多地影响行业产能分配。
我们认为,更关键的问题是AI需求对制造产能造成的压力,以及对其他MLCC品类可能产生的挤出效应。AI基础设施使用的高容量MLCC制造强度远高于主流MLCC产品,根据容量、电压等级和封装尺寸不同,往往需要数百层、甚至超过1,000层介质层;而消费电子中使用的许多普通MLCC层数明显更少。因此,每一颗高容量MLCC占用的制造产能相对于其颗数都明显更高。
因此,即使AI服务器在行业收入中的占比只有中个位数,其对应的产能消耗比例也很可能明显更高。随着AI相关需求继续加速,供应商可能会越来越多地把产能转向高价值产品,从而进一步收紧其他细分市场的供给,并对更广泛的MLCC产品价格形成支撑。
图表20:我们预计AI服务器MLCC需求约占2027年全球MLCC总需求的3%(按颗数)、
MLCC粉体(氧化钛 + 碳酸钡)
MLCC粉体:通常指以钛酸钡(BaTiO₃)为主的介电陶瓷粉体。MLCC粉体有多种生产工艺,但原材料通常是高纯氧化钛和碳酸钡。要制造AIDC所使用的高容量MLCC元件,需要高容量MLCC粉体。高容量粉体要求生产企业同时在纳米尺度上控制粉体特性、配方、微观结构以及批次间一致性,因此具有较高进入壁垒。目前,高容量MLCC粉体的生产仍主要由日本企业主导。
国瓷材料的MLCC粉体扩产计划:国瓷材料是中国少数MLCC粉体生产商之一,公司本身不从事MLCC元件业务。其主要客户包括三星电机(SEMCO),以及台湾地区和部分中国大陆MLCC元件生产商。截至2025年底,国瓷材料拥有约10,000吨消费电子级MLCC粉体产能。公司正在新增5,000吨面向汽车和AIDC用途的产能,并计划在2026年和2027年逐步爬坡这部分新增产能。
不同等级MLCC粉体价格差异显著
不同等级MLCC粉体之间的价格差异可以很大。根据国瓷材料披露,消费电子用MLCC粉体价格约为人民币60–70元/公斤,而汽车级和AIDC级MLCC粉体价格可在人民币80–200元/公斤之间。
我们认为,上述价格相较日本MLCC粉体同行的ASP仍存在明显折价。根据行业数据,视MLCC类型不同,MLCC粉体通常约占MLCC元件总成本的25%–45%。
中国MLCC粉体价格较稳定,利润主要由产能利用率驱动
消费电子级MLCC粉体价格一直较为稳定。即便在2020–2021年由消费电子需求推动的上一轮MLCC上行周期中,由于与下游MLCC元件客户存在长期合作关系,国瓷材料也并不容易上调MLCC粉体价格。
在当前由AIDC MLCC需求推动的上行周期中,从国瓷材料2026年上半年业绩看,我们仍未看到粉体提价。管理层并未排除2026年晚些时候提价的可能性,但也承认,任何潜在涨价都需要与下游客户进行谨慎协商。
国瓷材料MLCC粉体定价缺乏弹性,因此公司该业务的盈利能力通常更多取决于产能利用率和产品结构。我们观察到,自2020年以来,公司消费电子级MLCC粉体毛利率通常在30%–50%之间。
如果国瓷材料提高汽车级和AIDC级MLCC粉体占比,整体毛利率有望扩大,因为汽车级和AIDC级MLCC粉体的毛利率可能比消费电子级高约10个百分点。
注意:以上内容仅是基于行业以及公司基本面的静态分析,非动态买卖指导。股市有风险,入市需谨慎,请勿跟风买卖!如造成不便,请联系后台删除。