ARTICLE · 1238025
AI正在造成游戏产业通缩?
AI正在造成游戏产业通缩?10月5日,一句提示词发过去。4个小时后,一个能玩的游戏挂到了网上。 做这件事的人化名Jin Hwi-eus,韩国独立开发者。一个人,没有团队,没有建模,也没有一张原画。他给模型的原话大意是,模拟随机出生在地球80亿人里的一个,按真实世界的统计,把这个人的一生走完。 游戏叫《80亿分之1》。免注册,无广告,不氪金。出生的国家、性别、肤色、家庭收入,都按真实统计往下抽,各国占比取自联合国《世界人口展望2024》,印度17.6%,中国6.7%,美国2.8%。开发者说,有58%的人生被玩家一岁一岁推到了终局。堀井雄二在X上晒过它,堀江贵文在YouTube上玩过它。 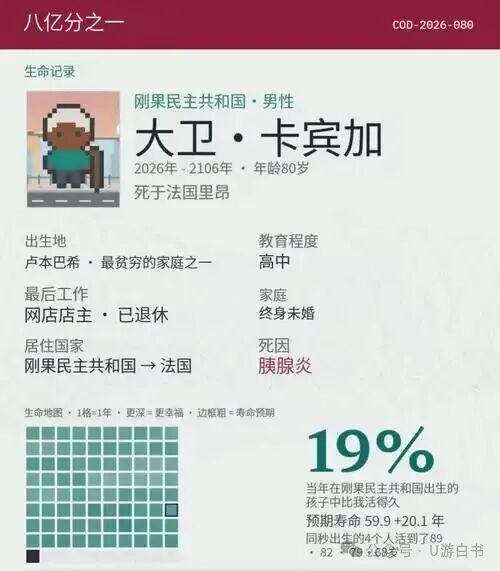
同一个月,另一款游戏决定改成封闭邀约。它排在Steam愿望单前列,原定在新品节放20分钟试玩,最后收回去了。理由是核心玩法一旦公开,AI几天就能仿一个。 他花4小时做出来的东西,玩家追着玩。另一款准备了很久的新品,反倒不敢给人看。这两个画面放在一起,就是2026年游戏行业的横截面。 说这是通缩,很容易被一句话顶回来。行业总收入在涨。2026年上半年,国内游戏市场实际销售收入1884.5亿元,同比涨12.17%。钱没有变少。 所以通缩指的是另一件事。总额在涨,单位在跌。钱没少,同样一笔钱能买到的游戏变多了,每一款就不值钱了。 Steam的上架数字每年都在破纪录。2023年14017款,2024年18437款,2025年21235款,2026年到10月23日已经22026款,在售库存累计143935款,折下来一天七十多款。这一届新品节报名试玩的demo有8200个,去年10月那届不到3000个。三年供给涨了57%,今年还剩两个月,已经比去年全年多出791款。 Steam的AI披露栏写着这批增量是谁做的。Valve从2024年1月起要求游戏标注AI生成内容。芬兰开发者Sulka Haro把2023年7月到2026年7月上架的53597款游戏全数过了一遍。带AI披露的,2024年占10.9%,2025年19.9%,2026年到7月是30.8%。AI新游的月均上架量从13款涨到530款。这三年Steam新游数量的增长里,60%到90%来自带AI标注的那一批。 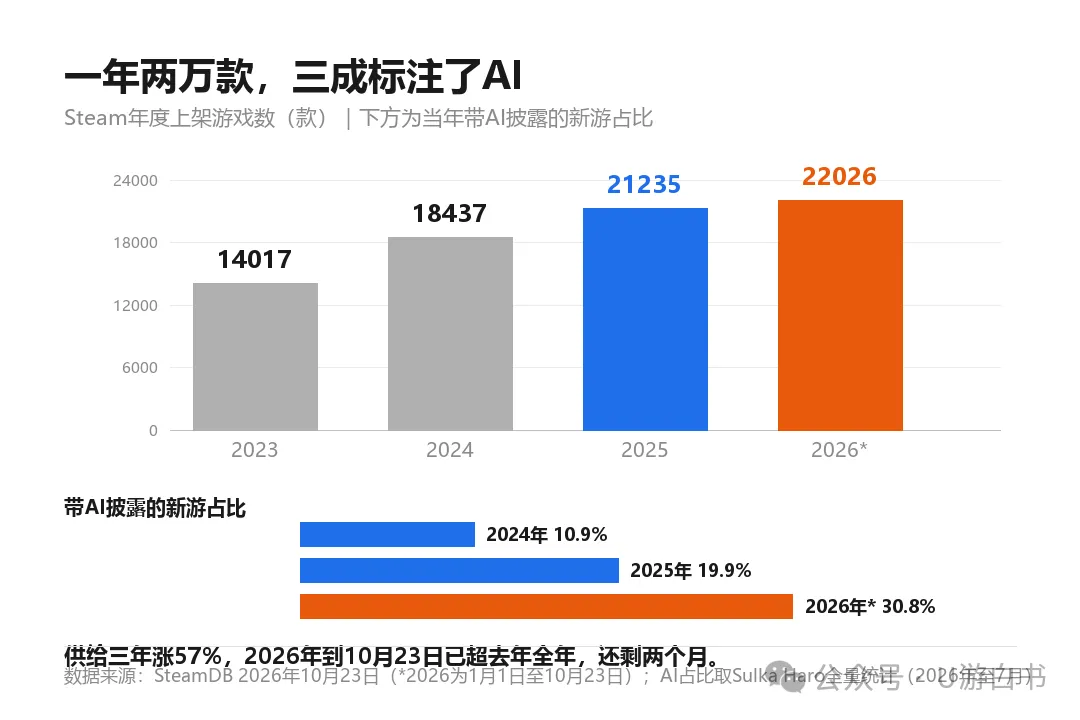
这份统计也估了收入。2026年一季度,AI游戏占新上架28%,只占估算销售额17%;二季度占新上架33%,占销售额10%。把两个占比放在一起看,一款带AI标注的新游,单款收入不到同期不带标注的四分之一。整个Steam,收入最靠前的1%拿走了94%。 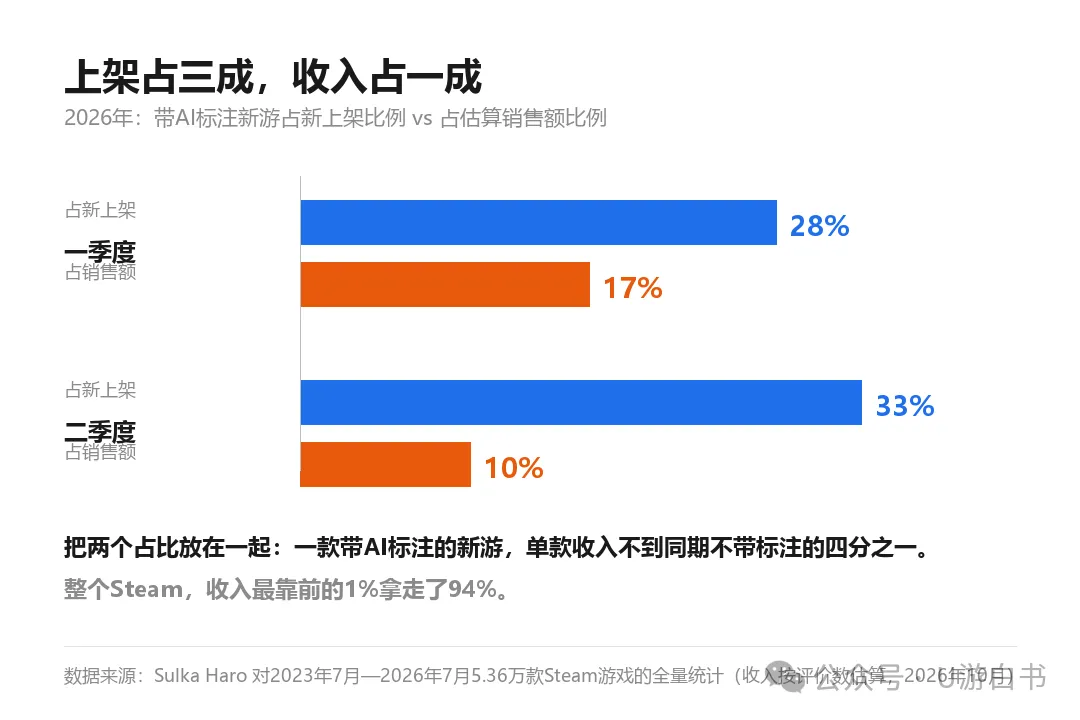
供给翻倍的时候,需求没有跟着涨。国内游戏用户6.84亿,同比涨0.82%,很多年没怎么变过。上半年那12.17%的增长,报告给的说法是长青产品的稳定流水输出。三季度增速掉到5.11%,不到上半年的一半。一个用户不再增长的市场,总额还能涨,只能靠同一批人多掏钱,靠老产品多活几年。 门槛塌下来之后,单件内容的价钱不会往上走。内容成了通缩品,可以无限增加,单件越来越不值钱。稀缺的东西也换了地方,被看见成了新的稀缺品。 做游戏的人力也跟着便宜了,这是供给能翻倍的另一半原因。2026年的GDC行业调查里,36%的从业者在工作里用生成式AI,发行、市场这类岗位58%,开发岗位只有30%。 同一份调查里,52%的人认为AI对行业是负面影响,去年是30%,只有7%认为正面。28%的受访者过去两年被裁过,美国这个比例是三分之一。ASGC把2026年全年的裁员预测从年初的8025人改到14259人,理由是裁员的节奏比模型预测的快。 社区已经在清场。海外玩家把批量产出的半成品叫AI糟粕,原话是AI slop。开发者也在退,公开试错的收益不抵被抄的成本。 公平地说,粗糙不是AI的必然产物。《80亿分之1》能站住,凭172个国家的真实统计,不靠算力。那4小时只到公开测试链接为止,之后17天里,他补了348条更新日志。AI把能做出变容易了,没有把值得做变容易。Sulka Haro自己也留了余地,带AI标注的大多是小团队小制作,小团队在Steam上本来就难。 资本市场的定价完全是另一回事。截至10月23日收盘,腾讯年内跌34.98%,世纪华通跌32.16%,三七互娱跌29.46%,中手游跌54.03%。 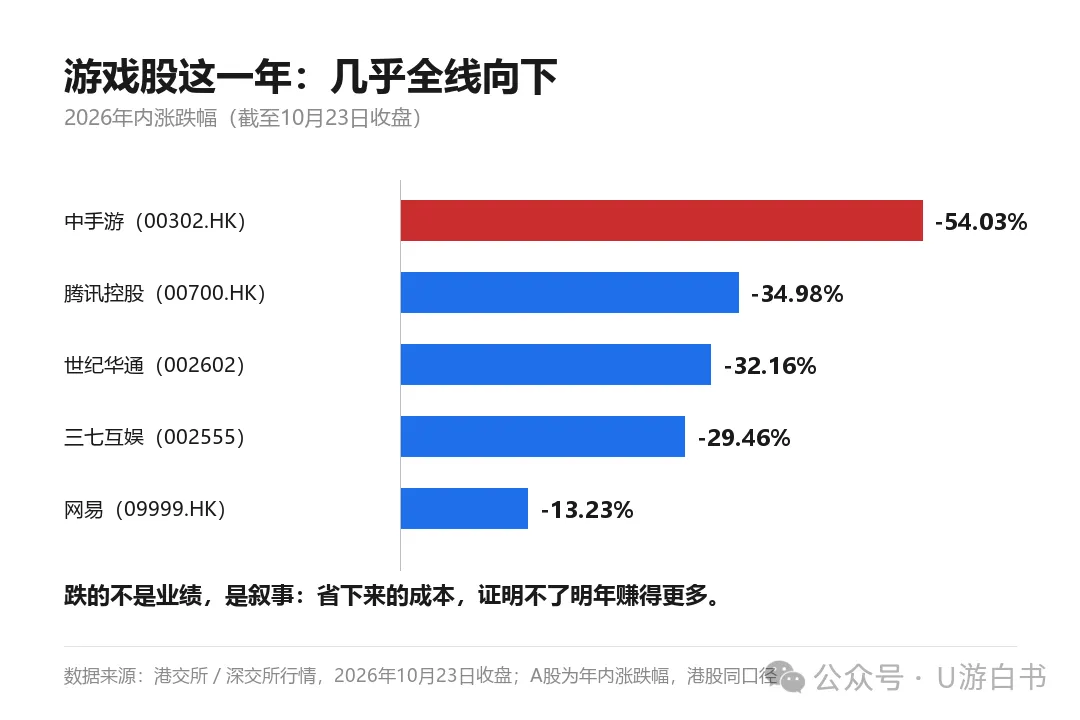
降本这一年是真的,砍下来的钱主要来自美术、外包、投放,这三样最好砍。但省下的补不上掉的。三七互娱上半年的营收72.75亿,少14.28%;扣非净利10.16亿,少26.74%;归母净利17.66亿,涨26.14%,多出的7.5亿靠参股的智谱上市,算非经常性损益。市场没有为降本付溢价,它把降本读成另一句话,这家公司没有新故事了。 钱在往反方向走。手上有闲钱的游戏公司,把一部分挪去了AI那头,设基金、投大模型、投芯片。主业在通缩,钱却往通胀的那一头跑。 那一头也开始回撤。智谱的发行价是116.1港元,6月22日盘中冲到2980港元,10月23日收499港元,距高点跌了83.3%,总市值2433亿港元,比发行价仍是4倍多。先走的人赚了,后进的人埋单。 通缩发生在“再做一款游戏”这件事上。做游戏的成本在跌,做游戏的人在被挤出,新游戏能分到的钱在变少。行业总额和终端售价都没跌,多出来的钱进了长青产品和分发入口。 玩家这边反倒更贵。DDR5内存单周又涨10%到15%,一家供应商把未交付的旧订单直接取消,集成商想拿货得按新价重下,一台整机的预算多出近千元。做游戏更便宜了,玩游戏没变便宜,攒一台机器反而更贵。 钱停在了中间那一层。做游戏的人变便宜了,买游戏的人没省钱,定价权落到了分发手上。谁决定什么被看见,谁就拿走剩下的利润。 注意力不够分,市场就用三种方式配给。平台加审核,社区用差评清场,开发者自己退赛。公开试错一直很便宜,现在变贵了,这跟道德无关,是选择。 有两类公司能站住。一类手里有长青产品,内容可以反复卖;一类手里有入口,推荐位和社交链本身就是生意。夹在中间的公司最难,既没有长青产品,也做不成入口,只能一款一款地押。 那个4小时做出来的游戏,现在还有人一岁一岁地玩。那款取消试玩的新品,要等发售那天才肯让人看见。 做出第一版游戏的成本正在趋近于零,能被看见的空间反而更小。