ARTICLE · 1239221
Azure一年破千亿美元,纳德拉给AI定价立了条新规矩
主笔 | 林一 · 出品 | 安芯元
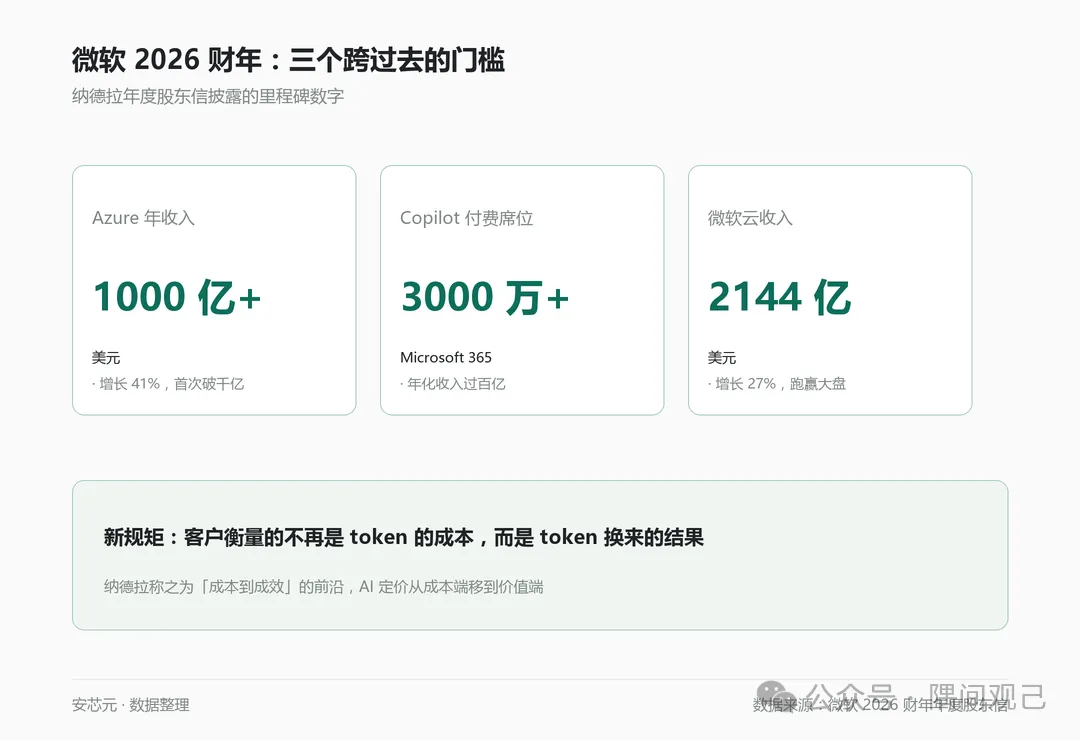
微软董事长兼CEO纳德拉在年度股东信里公布了一组里程碑数字:2026财年公司收入3318亿美元,同比增长18%;Azure增长41%,第一次突破千亿美元;Microsoft 365 Copilot付费席位超过3000万。但真正的看点不是收入,是纳德拉给AI生意立的那条新规矩:客户衡量的将不再是token的成本,而是token换来的结果,他把这条线叫做「成本到成效」的前沿。这句话可以翻译得更直白:按调用次数收钱的软件时代正在过去,AI产品必须证明自己替客户干成了事,才配拿到下一笔预算。
▲ 来源:微软官网 · Azure 首次突破千亿美元,Copilot 席位破三千万
一、千亿美元背后的结构性变化
Azure跨越千亿美元这条线,走的不是传统云的路数。传统云的收入来自服务器租用和存储,增长曲线跟着企业上云的进度走;今天的Azure里,AI推理和训练的占比在快速抬升,客户买的不是虚拟机,是模型的算力供给。财报数据里有一组对照:微软云整体收入2144亿美元,同比增长27%,高于公司整体增速九个百分点,增量几乎全部来自AI相关工作负载。
Copilot的三千万付费席位是另一个信号。企业软件过去三年的最大疑问是「AI功能到底有没有人愿意付钱」,这个数字给出了阶段性答案:按每个席位30美元月费的下限估算,Copilot的年化收入已经站上百亿美元台阶。加上GitHub Copilot的五千万用户,微软实际上完成了AI办公工具从尝鲜到标配的转换。
这组数字的含金量还要更足一些。三千多万个付费席位不是免费试用转化来的补贴用户,是企业IT预算里真实划出来的科目。
企业采购Copilot的决策逻辑和采购传统软件一样:先小范围试点,看使用率和产出,再决定扩大范围。能把试点做成标配,说明AI办公工具的投入产出在真实企业环境里立住了。
这个验证对整个SaaS行业都有意义,过去一年多,市场一直在等「AI功能到底有没有人愿意付钱」的实证答案。转型期最难的不是做出产品,是让企业把AI写进年度预算,这一步微软已经走完。
AI办公工具完成了从「愿不愿意试」到「敢不敢不用」的身份转换。
▲ 来源:Businessworld 报道页(2026-10-22) · 纳德拉把「成本到成效」写进了年度股东信
二、「成本到成效」:AI定价的第二阶段
纳德拉在信里写的判断是:随着智能体(Agent)承担越来越多的任务和工作流,客户将越来越习惯于拿token的成本去对照产出的结果。这不是一句愿景,是定价权的重新分配。
第一阶段的AI生意按token收费,厂商收入和算力消耗直接挂钩,客户用得越多付得越多;第二阶段客户开始问一个问题:这一次对话、这一份报告、这一个自动化流程,替我省了多少工时、多赚了多少订单?当这个问题成为采购标准,定价的锚就从成本端移到了价值端。
换个角度想这件事。过去企业买软件,买的是「可能性」,上了这套系统,效率可能会提升;现在企业买AI,要的是「确定性」,这个智能体一个月替我处理了多少工单、省了多少人工。
采购语言的变化会倒逼产品设计的变化:AI产品必须自带度量体系,把每一次任务的处理结果记录成客户看得懂的报表。
谁能把「成效计量」做成产品的标配,谁就能在下一轮企业采购里占据主动。纳德拉把这条前沿写进股东信,等于把微软自己的产品要求公示了一遍。
当客户开始拿结果砍价,AI公司就必须学会用报表证明自己。
这个转向对行业的冲击是分层的。对微软这样的平台方,它意味着要证明自家模型的效率,同样的任务,更少的token、更快的完成时间、更高的成功率,这套效率指标已经写进了产品迭代目标。
对应用层公司,它意味着按席位或按调用的简化计费模式面临挑战,客户会要求效果对赌。对算力层,则意味着推理成本必须持续下降,否则价值端定价吃掉毛利,AI生意会变成看起来热闹、实际上不赚钱的搬运工。
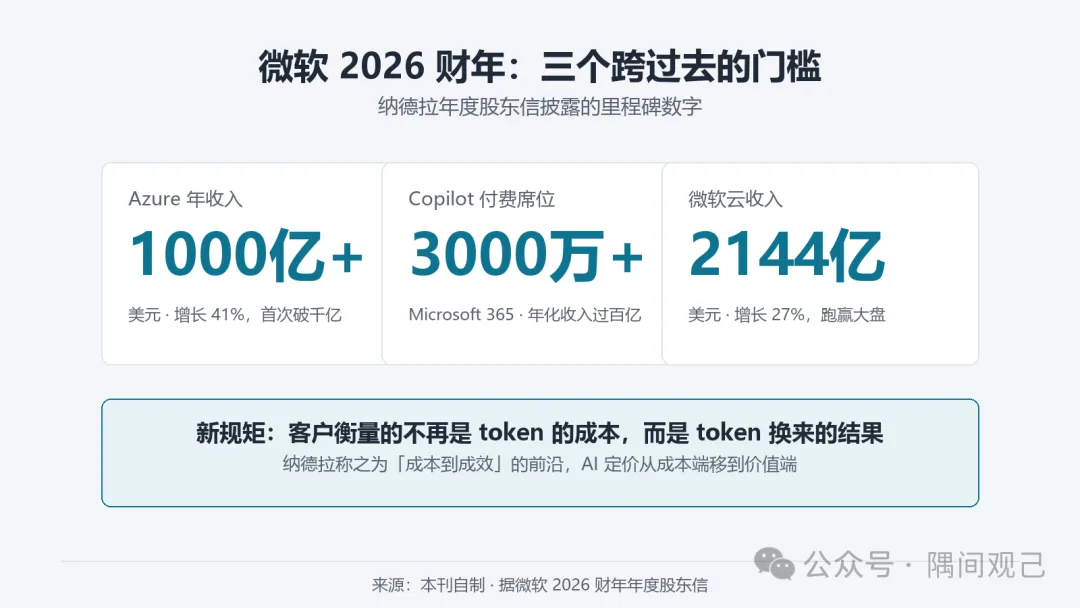
▲ 来源:本刊自制 · 微软 2026 财年的三个里程碑
微软的做法是把整套技术栈的效率串起来优化:从应用、智能体,到模型、再到基础设施,每一层都在压成本。纳德拉提到公司在加速产能部署、提升效率、降低技术基础设施的成本。
这套说法背后是一个朴素的算术:当定价锚定结果,成本每降一分,利润就厚一分,给客户的折扣空间也就多一分。
三、生态逻辑:让别人在你身上赚得更多
股东信里另一个值得记住的表述是「前沿生态」:微软要建造一个让其他人能够在它之上、通过它创造比它自己捕获的更多价值的生态。
这句话放在AI语境里读,指向的是一个具体的商业设计,模型目录已经收录超过一万一千个模型,Foundry平台的客户数突破十万。
微软不再要求客户只用自家的模型,而是把自己变成货架:GPT系、开源系、第三方模型都可以上架,客户在这个货架上搭建自己的AI系统,微软赚平台和算力的钱。
货架策略的精妙之处在于把竞争变成了抽成。模型层打得再凶,只要模型要在微软的云上跑、在微软的平台上被调用,流量就过微软的手。这个位置类似机场里开餐厅,餐厅之间是竞争关系,机场收的是租金。
货架之上还能长出自己的生意。模型目录收录过万之后,客户在选型时自然会做横向对比,对比的过程本身就是粘性:调用的日志、微调的权重、权限的配置都沉淀在平台上,换一家平台的成本随着使用深度线性上升。微软财报里把Foundry客户数写成十万的里程碑,看中的就是这个沉淀速度。企业AI的采购一旦启动,续约率和扩容速度都会远超传统软件,因为客户的模型应用越铺越广,算力消耗是自动增长的,不需要销售再去敲门。AI时代的平台战争,打到最后比的不是谁家的模型最强,是谁家的机场人流最大。
平台战争的最后,赢家未必是最强的模型,多半是最热闹的货架。
这个策略和三十年前Windows的打法一脉相承,但变量不同。Windows时代微软几乎垄断了桌面操作系统,生态位没有挑战者;AI时代的模型层竞争激烈,货架策略本质上是承认一个现实:没有任何一家公司能同时在模型、平台和应用三层都做到最好,与其硬挤,不如收过路费。纳德拉同时强调客户应该保留对自己知识产权的控制,企业数据进出平台时的主权问题,正在成为企业采购AI时的硬性条款。
▲ 来源:Wikimedia Commons,摄影 公有领域(Wikimedia Commons) · 平台战争打到最后,比的是谁的机场人流最大
四、给整个行业出的考题
纳德拉的股东信表面是写给投资者,实际是给整个软件行业出了题:AI投入的回报周期怎么向市场交代。
微软自己的答案是拿出数字,Azure千亿、Copilot三千万席位、运营利润1552亿美元增长21%,用收入证明投入在起效。但不是每家公司都有这样的家底。
同期的行业图景里,各家都在把资本开支推向上限,华尔街的目光已经从「AI烧钱」转向「AI赚钱」,下一批放榜的云巨头都要面对同一道题:巨额投入什么时候变成报表上的收入。
还有一层时差值得放在心里:基础设施先行、应用滞后是每一轮技术周期的固定节奏。铁路修好到货运量起来隔了十年,光纤铺完到互联网爆发隔了五年,这一轮算力集群到AI应用大规模变现,大概率也要经历一段「投入在前、收入在后」的窗口期。谁能在这个窗口期里把现金流的压力管好,谁就能撑到应用爆发的那一天。纳德拉信里那句「基于需求做有纪律的建设」,说的就是这个意思。
「成本到成效」如果成为行业共识,受益的其实是客户和真正的效率赢家。客户拿到了价值衡量的标尺,赢家靠效率拿到定价权,输家则会发现按token收费的舒适区正在消失。
软件行业过去十年的繁荣建立在一个前提上:边际成本趋近于零。AI把这个前提改写了,每一次调用都有真实的算力成本,商业模式的成败取决于能否让客户相信:你收的每一分钱,都比客户自己干便宜。
对中国的软件同行,这封股东信同样值得一读。国内的AI应用市场正在重复类似的阶段:先按调用收费,再被客户追问成效。
提前把效果度量、按结果计费的机制设计进产品,比事后被迫改定价模式要从容得多。中美软件市场的节奏有时差,但商业逻辑的演化方向很少分叉。
AI生意的下半场,卖的不是模型有多聪明,是替客户省下的每一小时有多真。
信息源
微软 2026 财年年度股东信 · 微软投资者关系页 · 财经媒体报道(事实数据已交叉核对)
安芯元
把科技的噪音,翻译成信号。
关注我,下一条信号正在译码中。