ARTICLE · 1293536
云南职教高考经管类·真题逻辑
一批材料5,000元,先付3,000元,到货再付2,000元。
钱付了两次,材料只入库一次。预付时、到货时,各记什么账户?银行存款少了,资产总额会跟着少吗?到了期末,这批材料又填在哪个报表项目里?
几道看起来分散的题,放在同一笔业务里,就有了联系。经管类复习,可以从这里讲起。
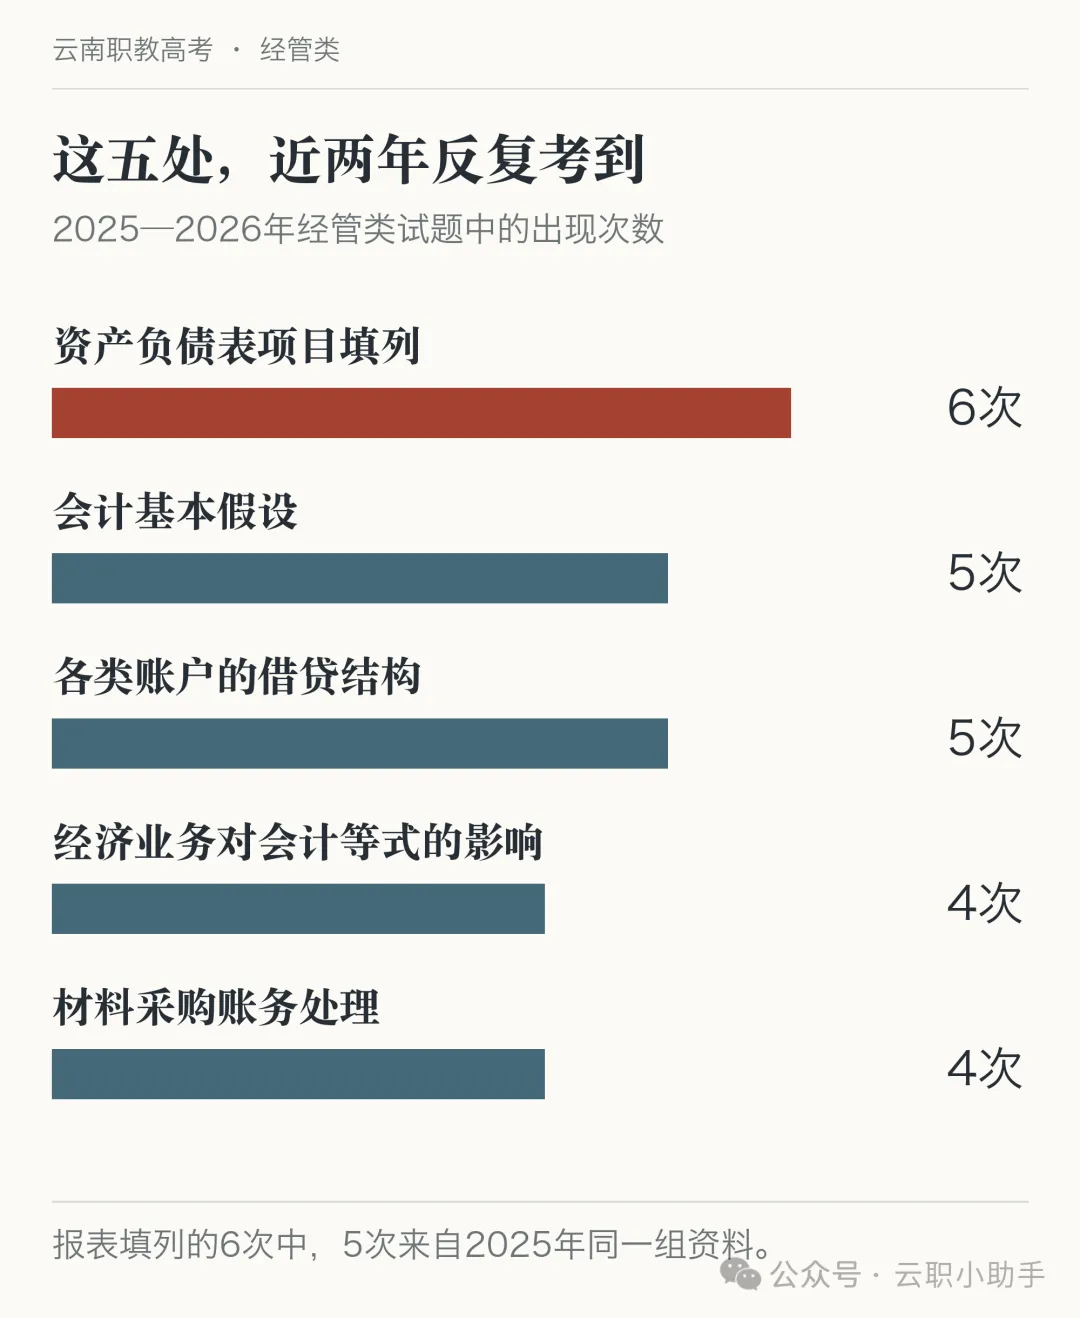
这五个考点值得多花时间:既要说得清道理,也要写得出分录、算得准金额。报表填列的6次中,5次集中在2025年同一组资料里,复习时可以整组练。
01 借贷方向,跟着账户的增减走
预付3,000元后,银行存款减少3,000元,预付账款增加3,000元。两个账户都属于资产类:增加记借方,减少记贷方。
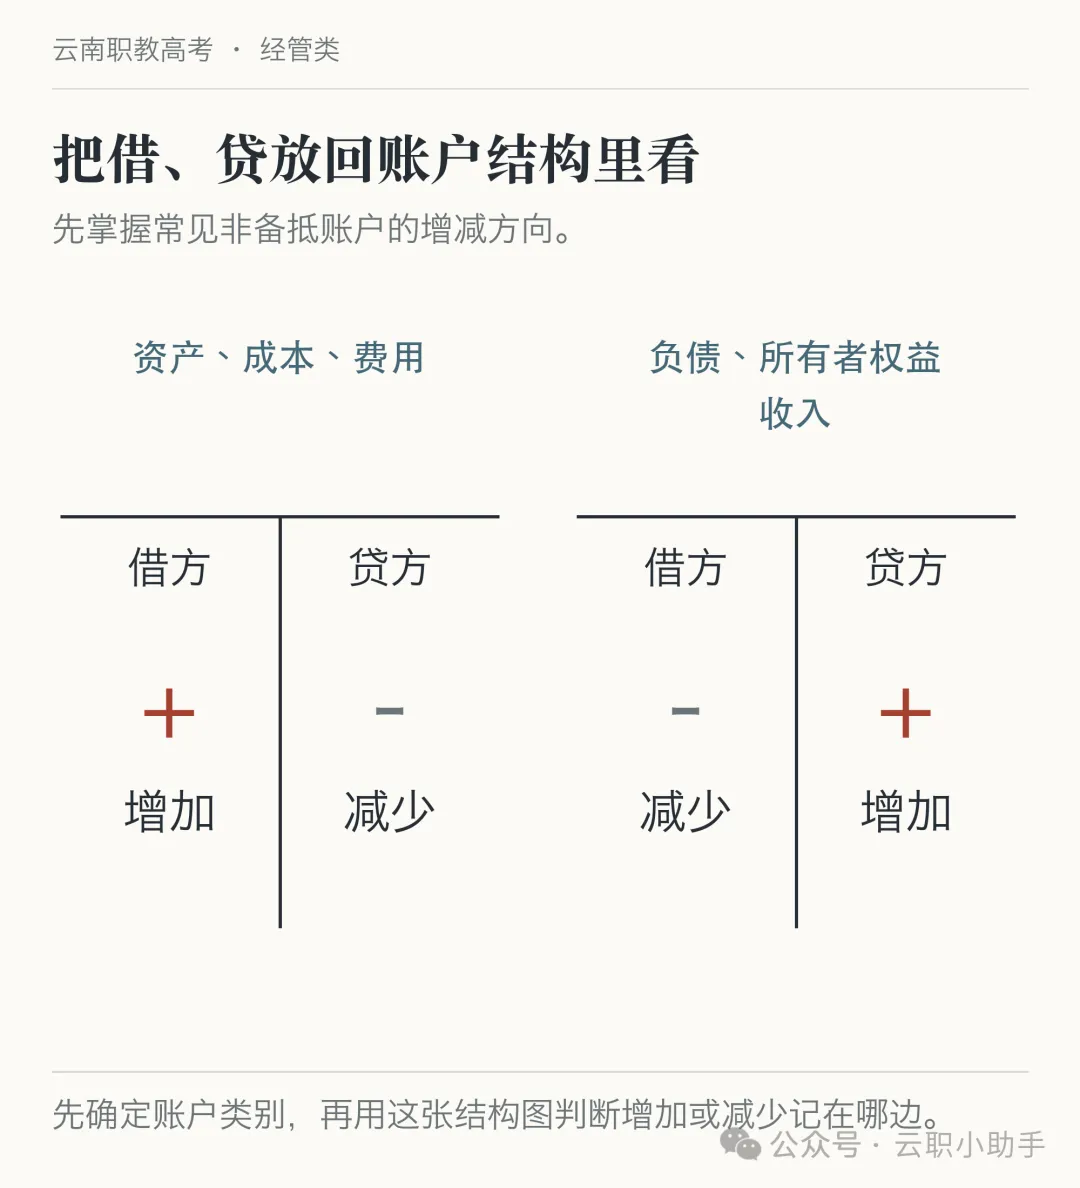
把这笔预付款落到账户上
| 账户 | 本次变化 | 记账方向 |
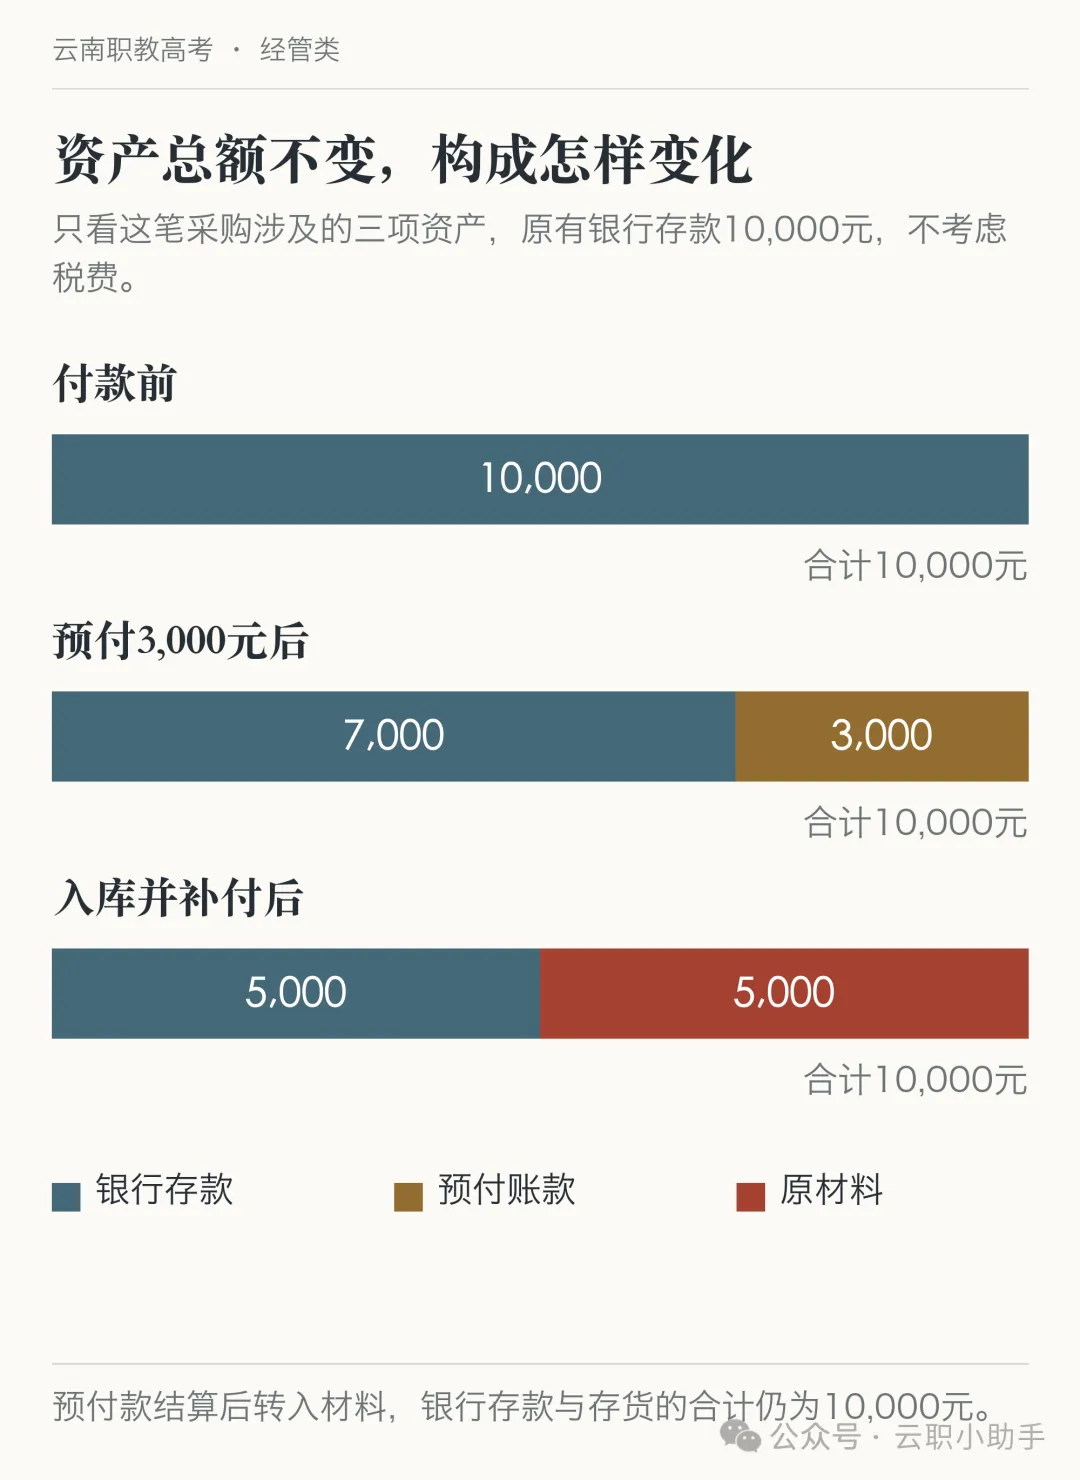
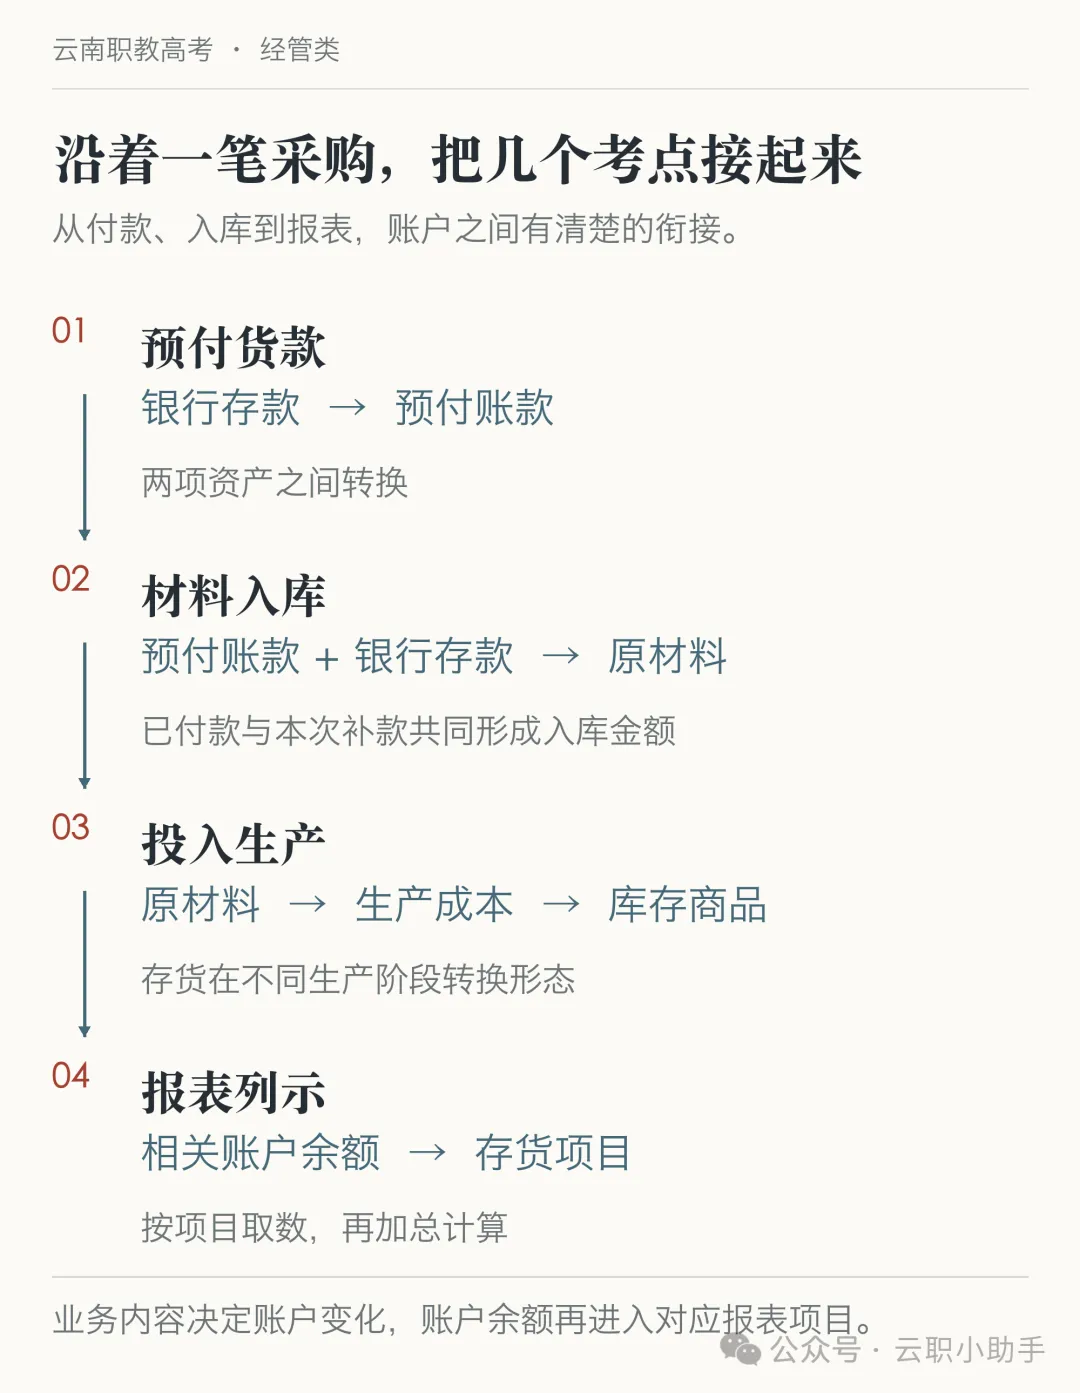
如果只看付款前后,钱从银行存款转成了对供应商的预付款,资产总额保持不变。等材料入库,资产的形态又换了一次。
判断一笔业务,可以把理由写成一句完整的话:“预付账款属于资产类,本次增加,所以记借方。”换了数字,这个理由仍然用得上。
02 四项基本假设,各自回答一个问题
采购业务记在谁的账上?按什么期间报告?这些基础概念,决定了一笔业务在什么范围、什么时间和什么尺度下反映。
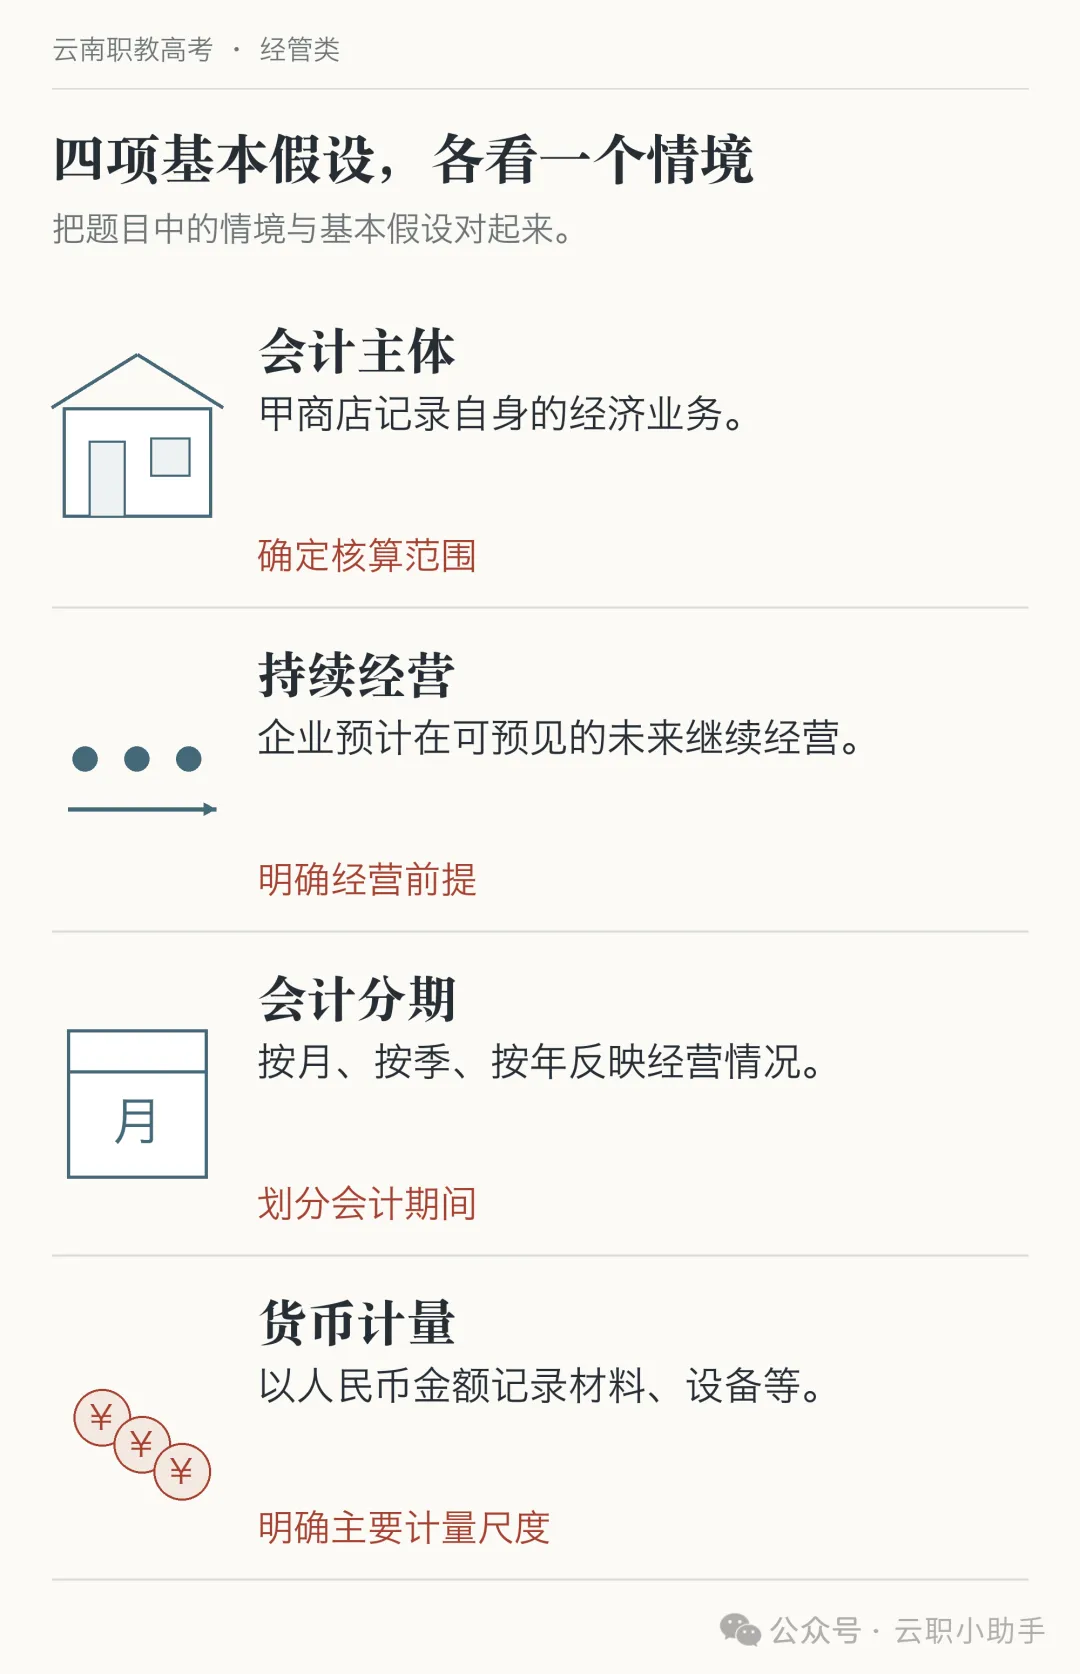
读懂题目中的这几句话
| 题目情境 | 对应假设 |
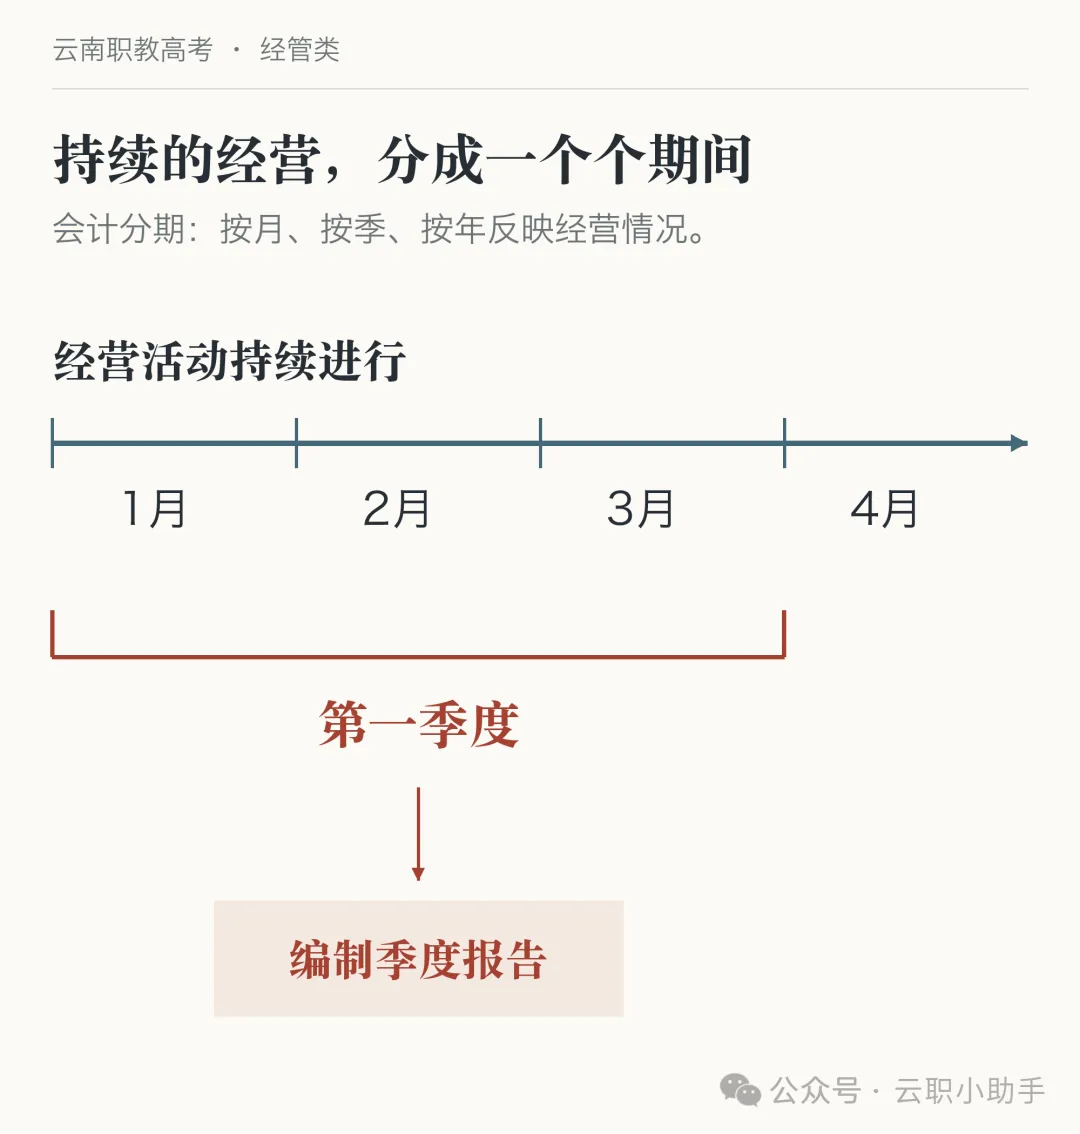
按季编报,说的是时间划分;预计继续经营,说的是经营前提。抓住情境的含义,四个概念就各有落点。
03 会计等式,画出业务前后的变化
预付货款改变了资产内部的构成。收到投资款、偿还债务,则会同时改变等式两边的金额。下面两例各自从同一组数据出发,单位都是万元。
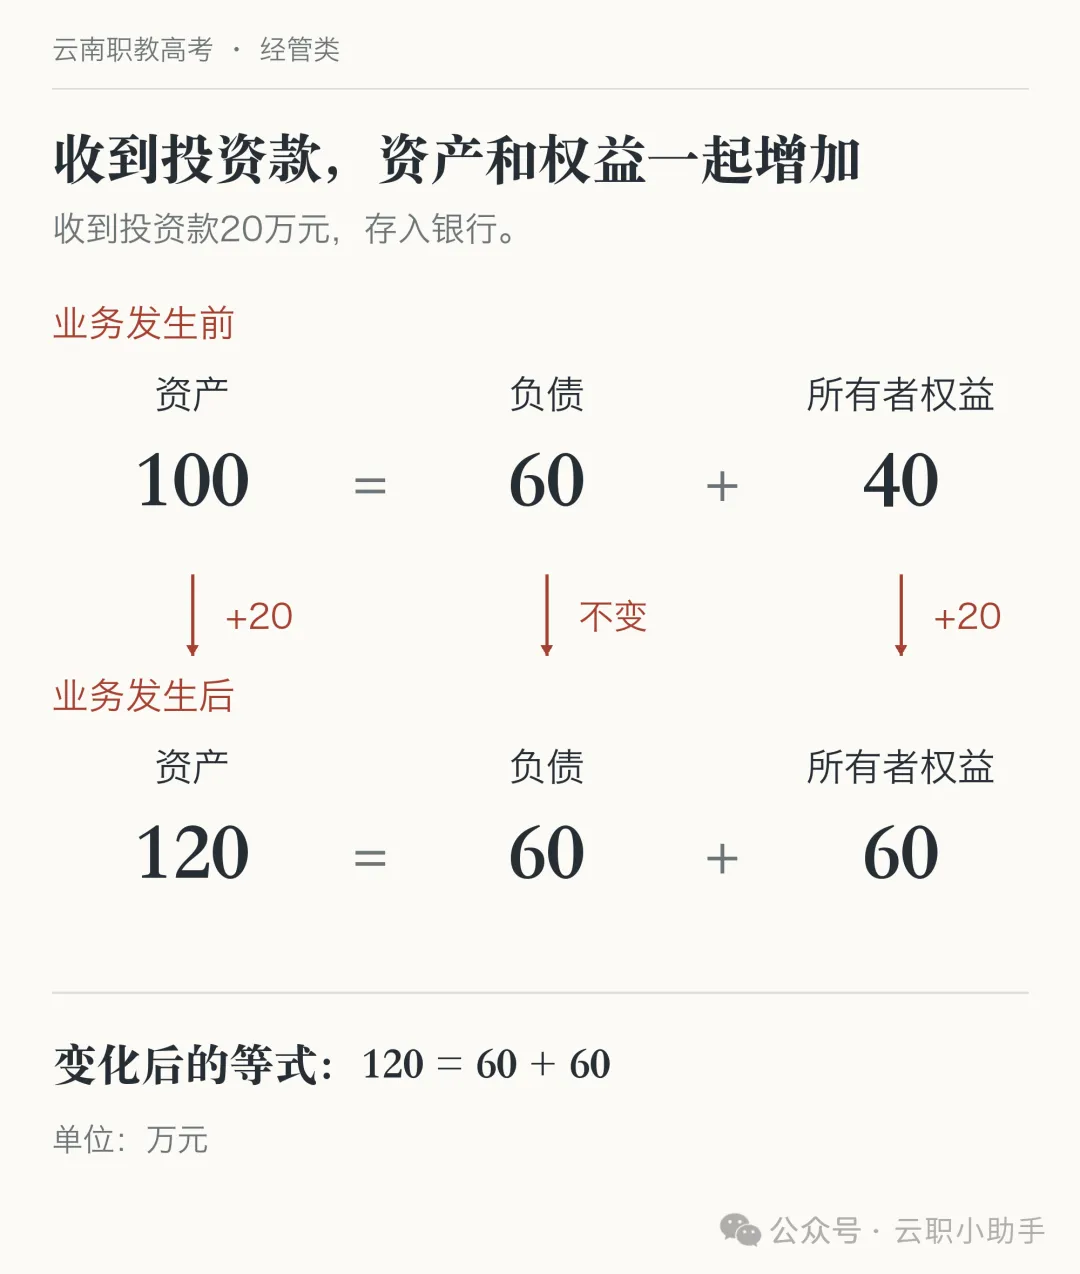
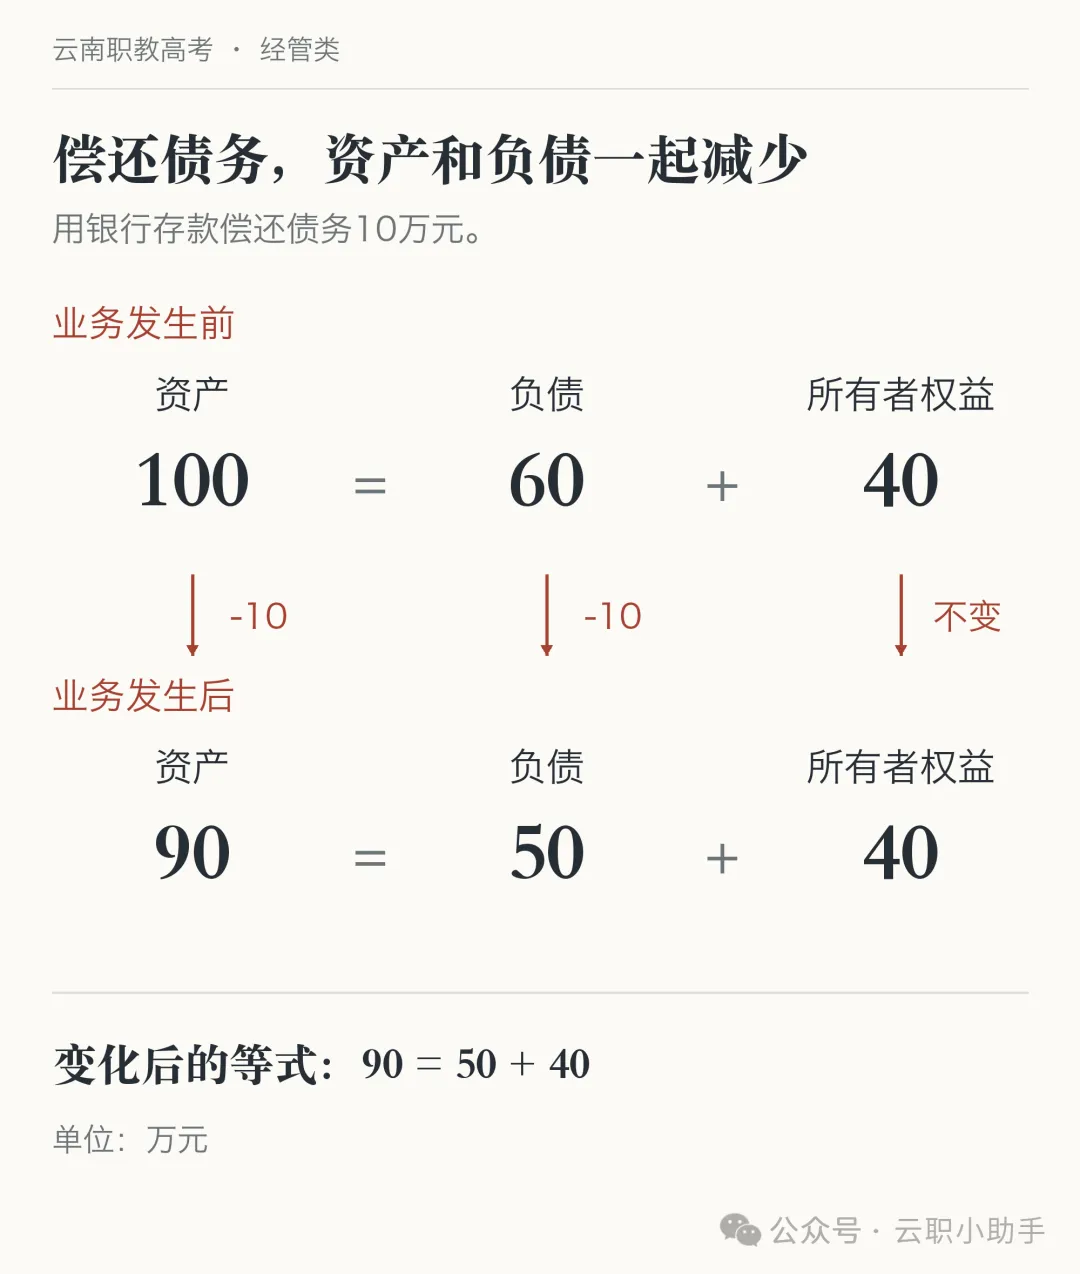
收到投资款,资产与所有者权益同增;偿还债务,资产与负债同减。每次变化后,资产=负债+所有者权益依然成立。
04 材料采购,分清总价、预付款和尾款
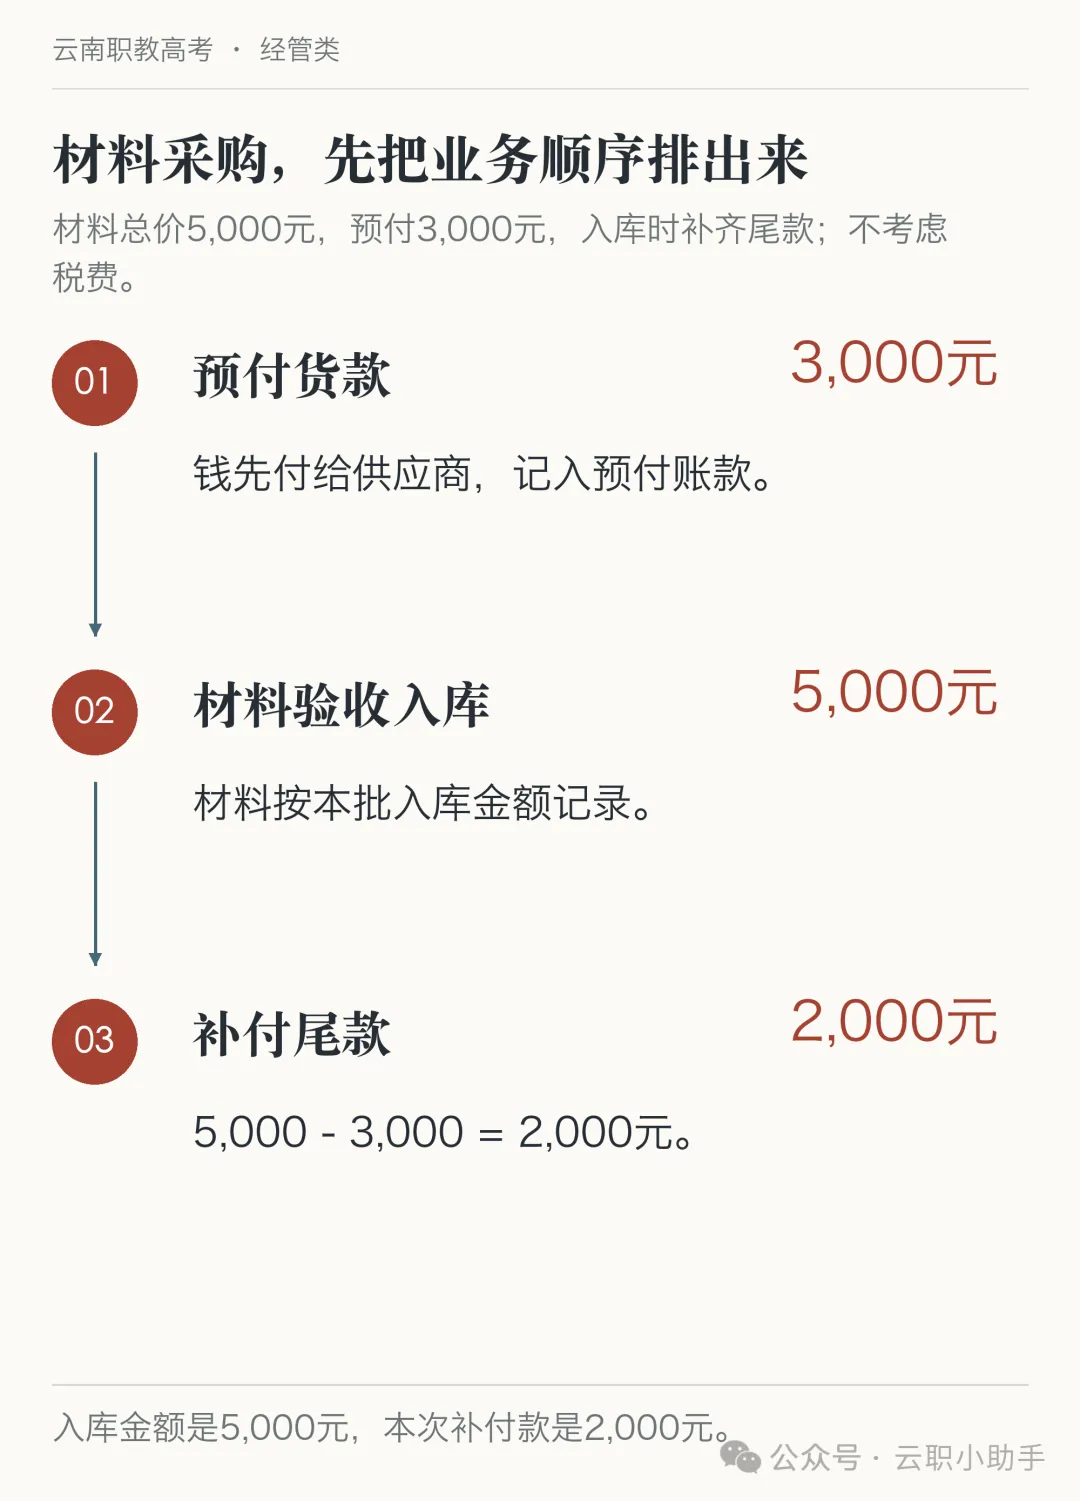
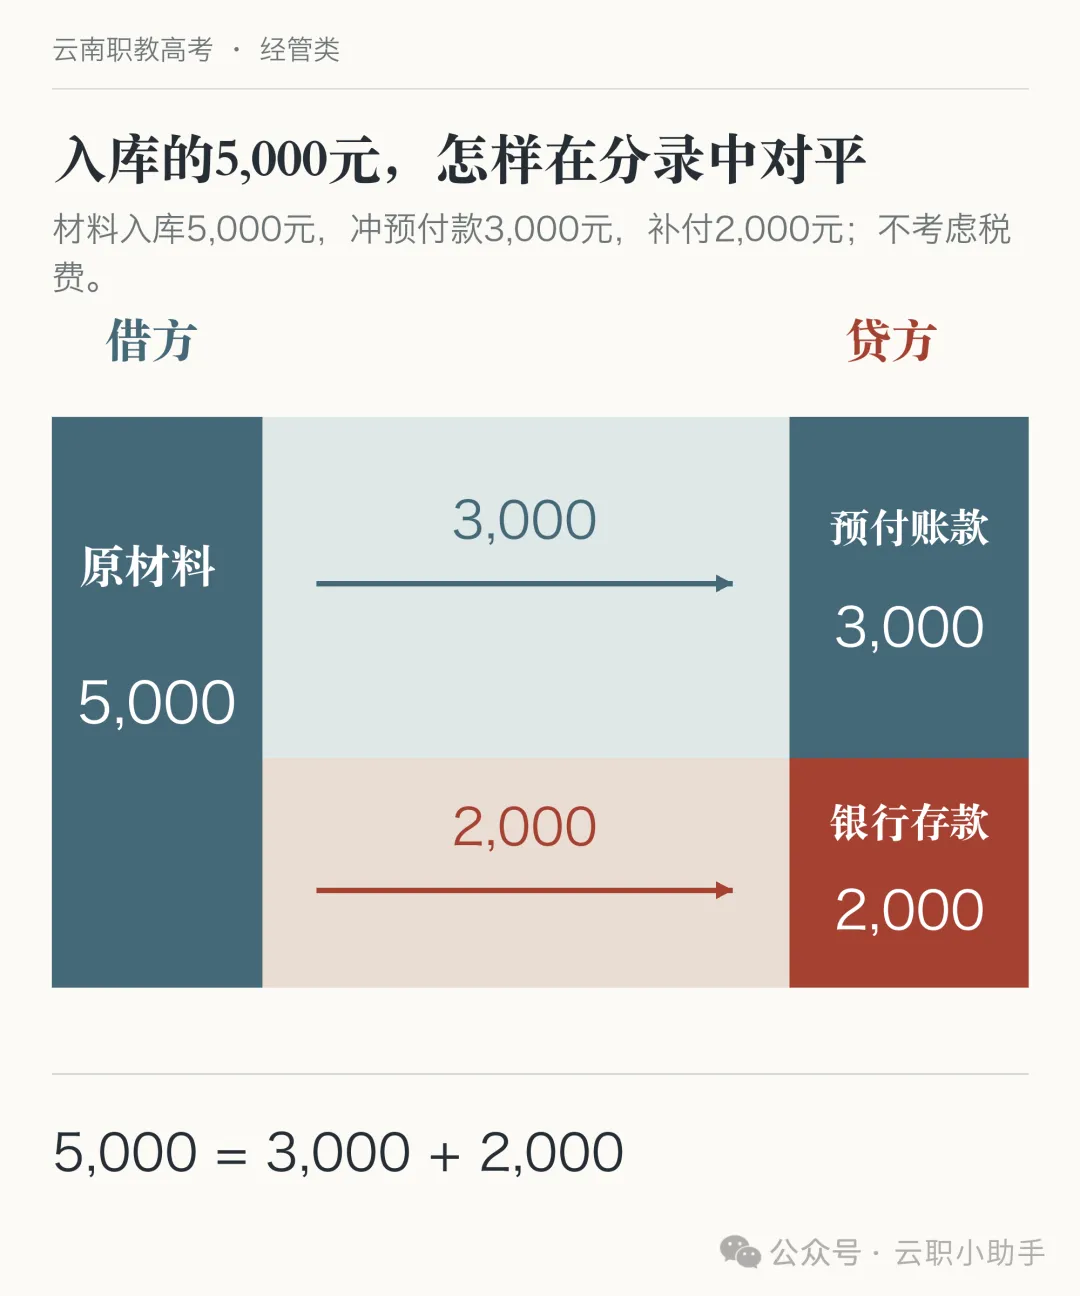
回到开头:材料总价5,000元,预付3,000元,到货时补付2,000元。下面按材料实际成本入账,不考虑税费。
预付货款时
| 方向 | 账户 | 金额 |
材料入库并补付尾款时
| 方向 | 账户 | 金额 |
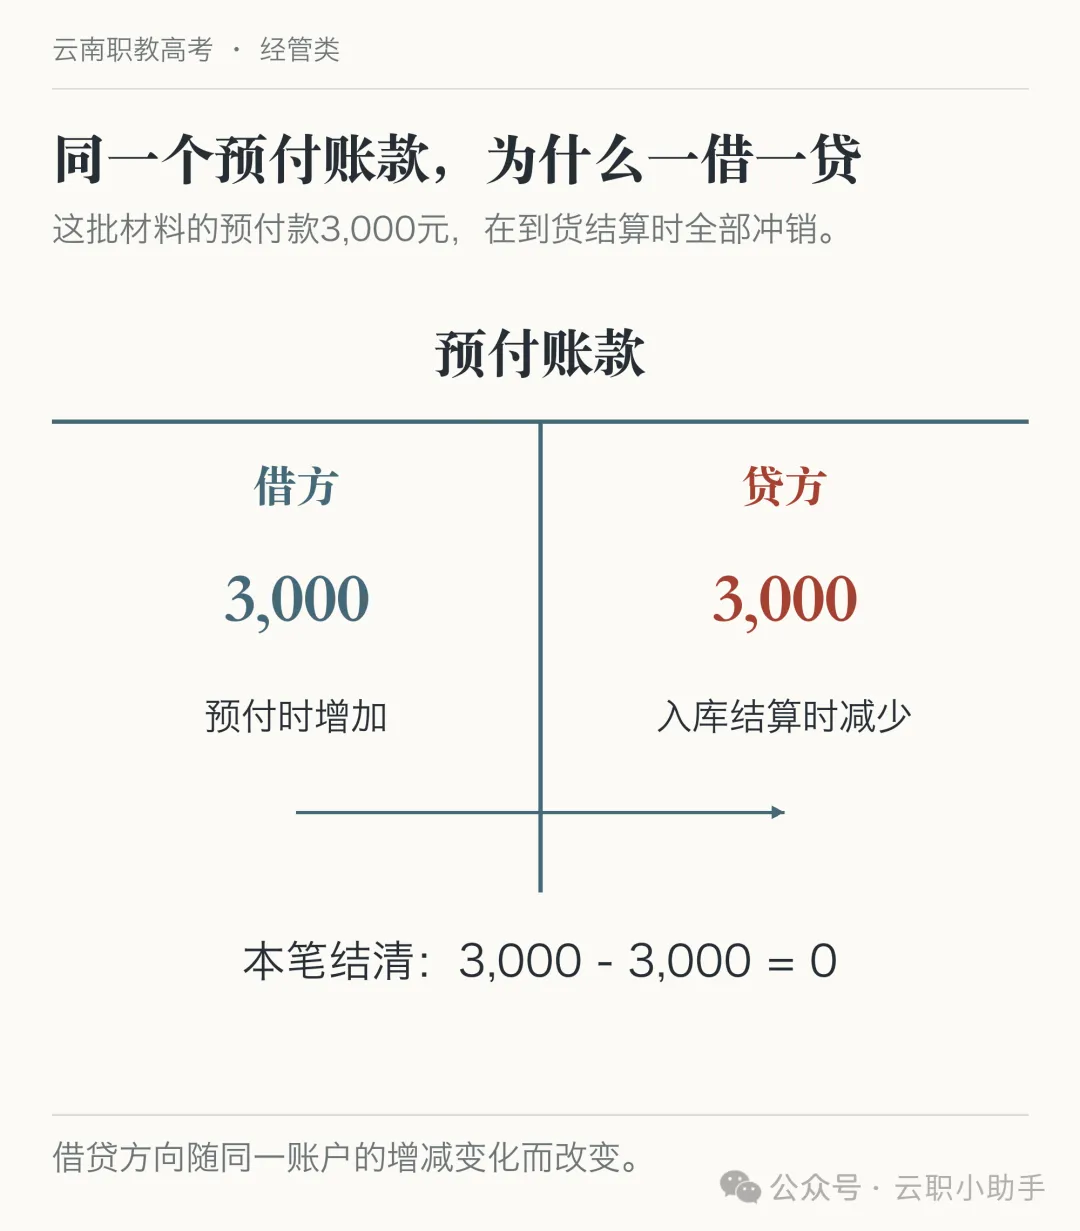
入库时,材料的5,000元由两部分结清:此前预付的3,000元,以及这次补付的2,000元。
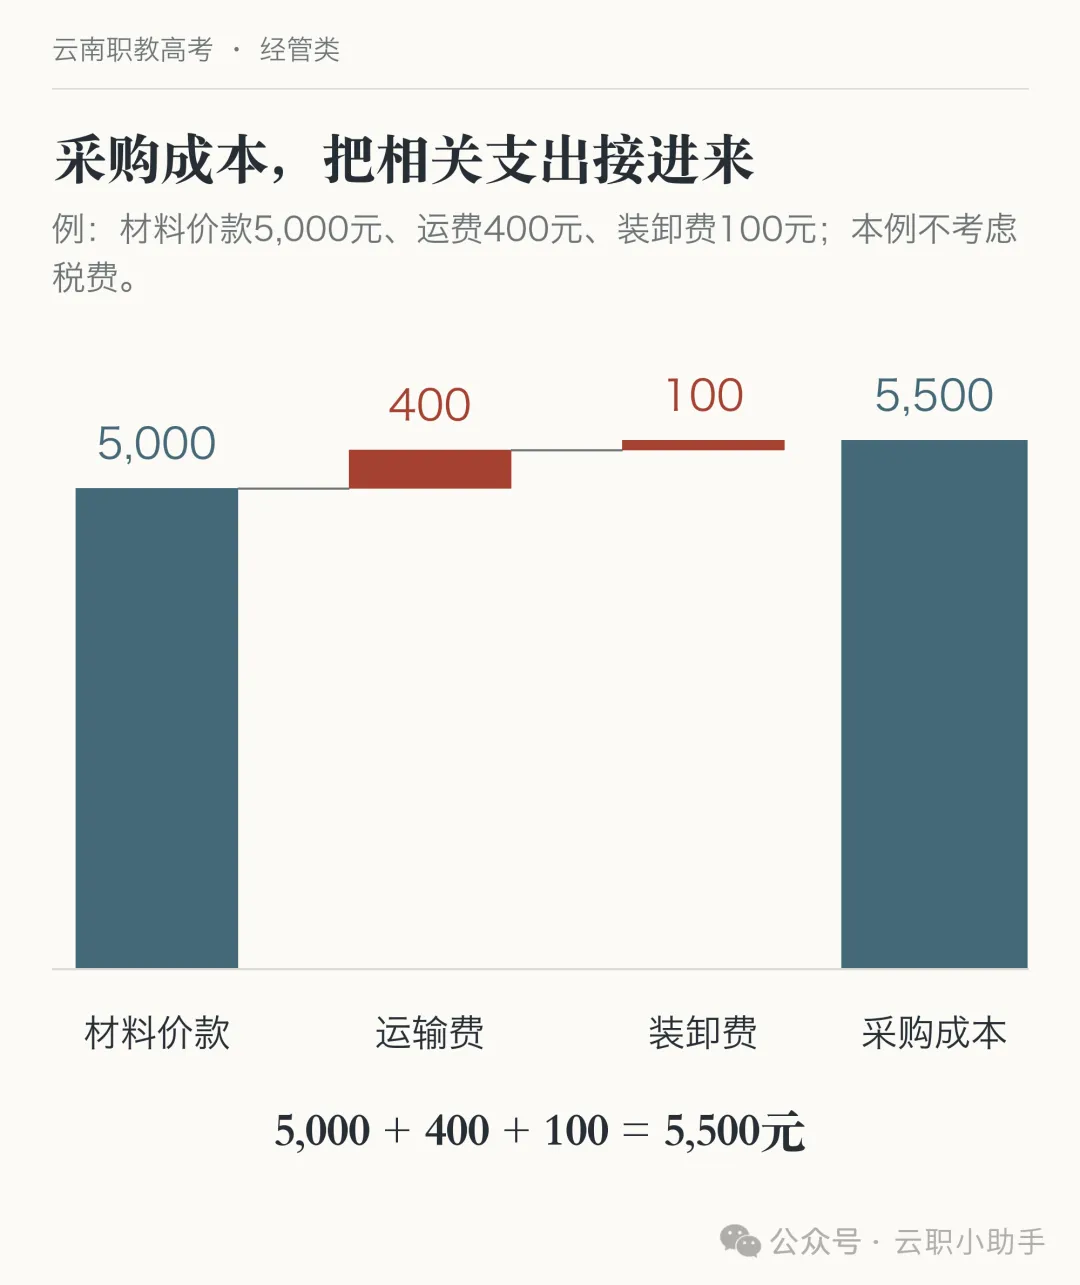
采购成本还可能包括运输、装卸等相关支出。把各项金额接起来,材料实际取得成本就更清楚。
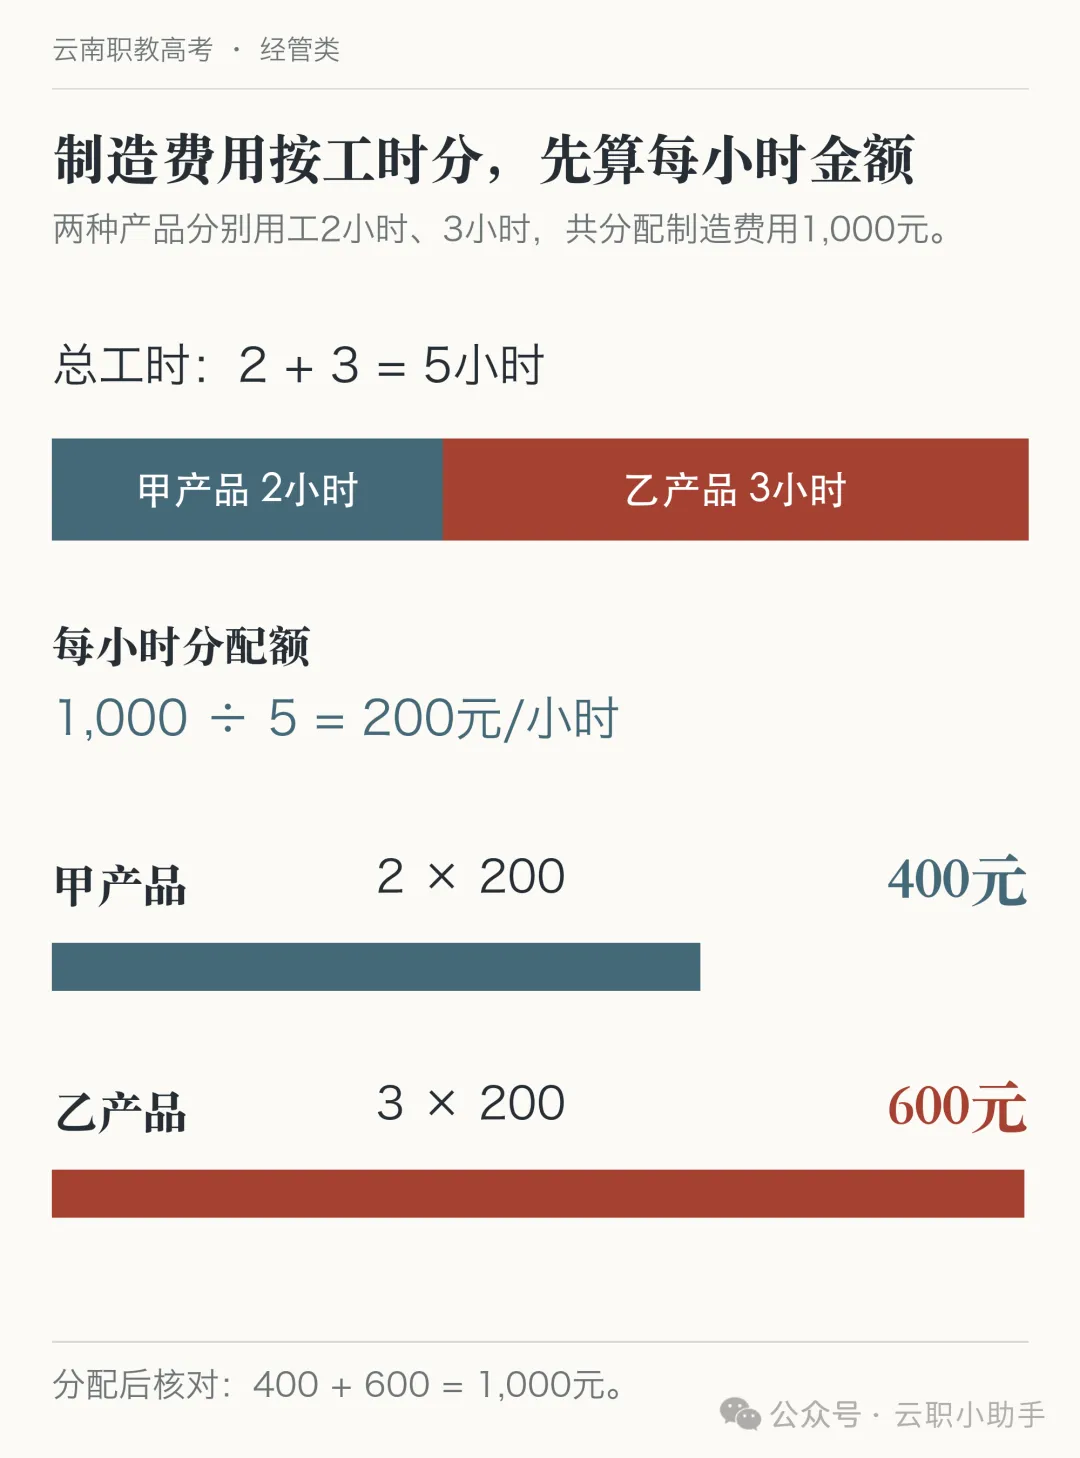
进入生产环节,制造费用也常与产品成本放在一起考。按工时分配时,总费用除以总工时,得到每小时分配额,再分给各产品。
05 报表填列,把账户余额归到项目里
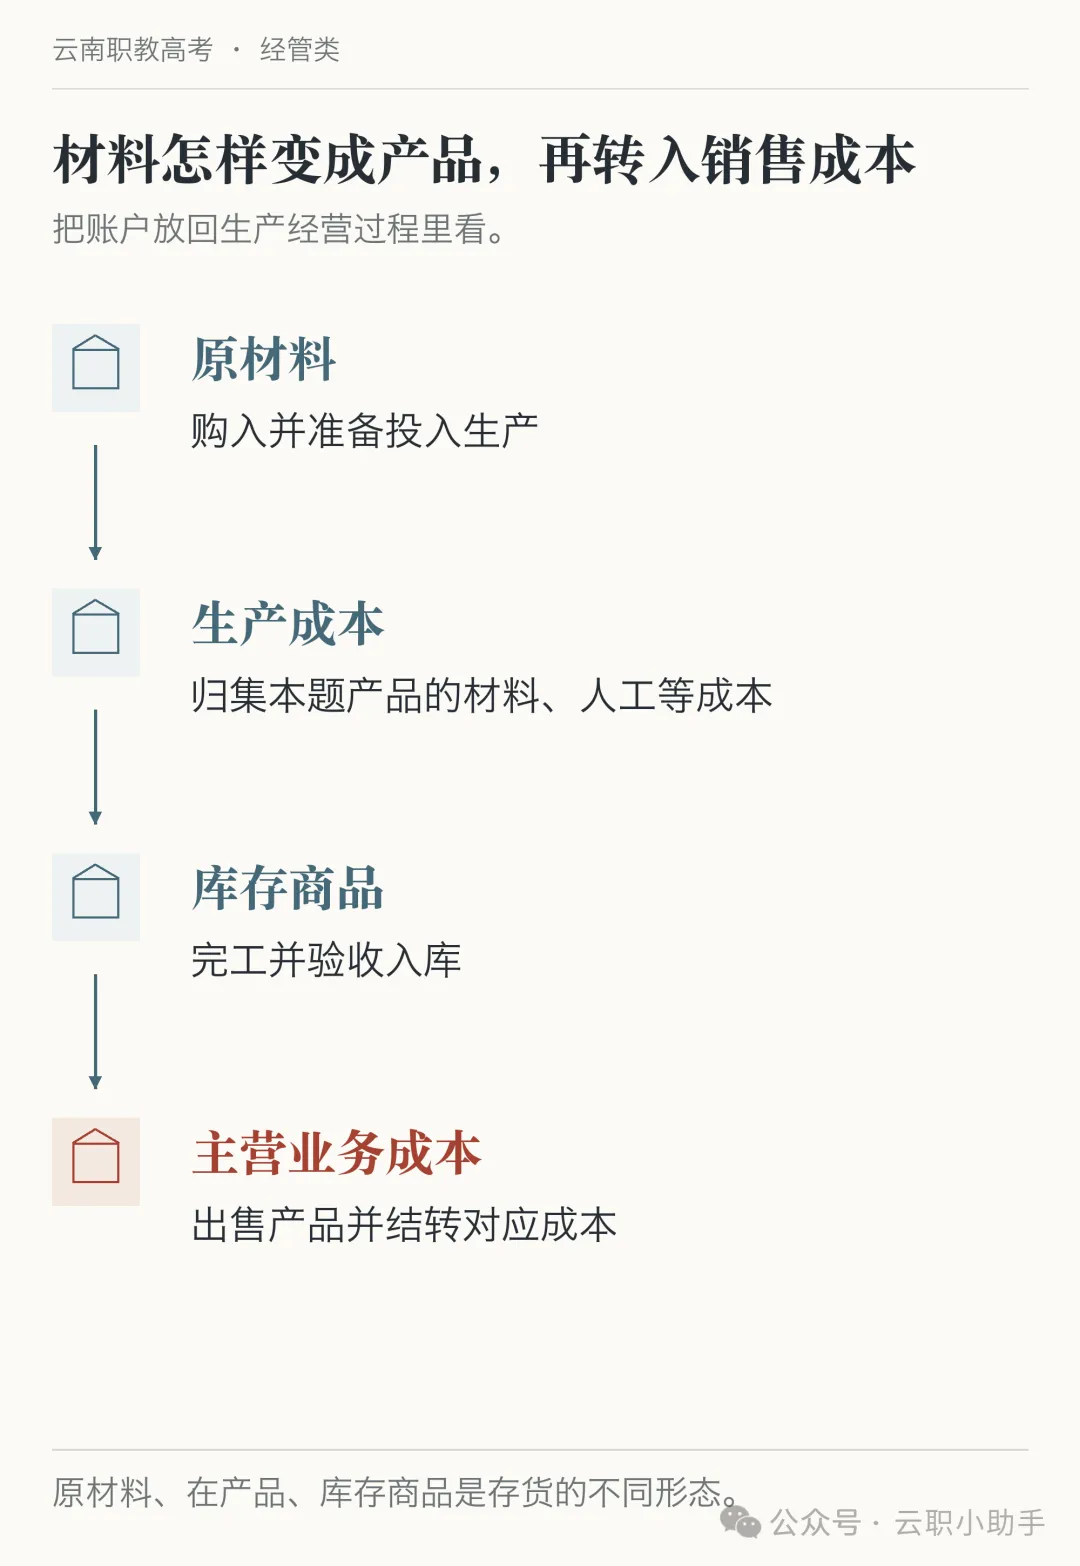
材料投入生产,成为在产品;完工入库,成为库存商品。存货在不同阶段换了形态,对应的账户也随之变化。
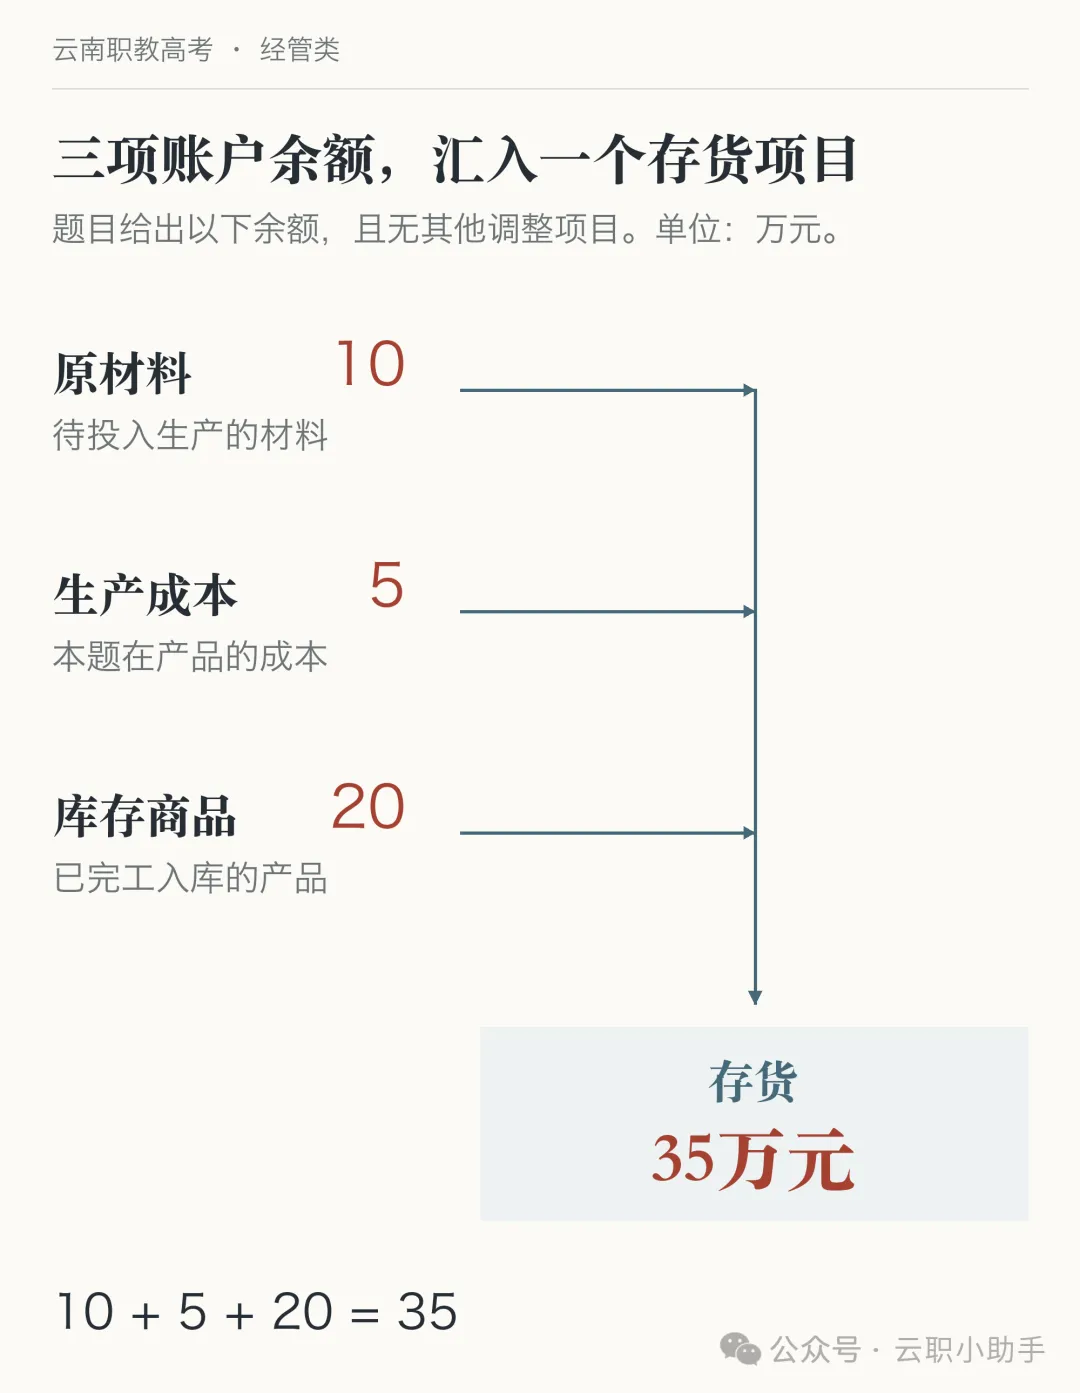
如果题目只给出原材料、在产品和库存商品余额,且无其他调整项目,存货就按这三项加总。实际作答时,仍要看全题目给出的调整条件。
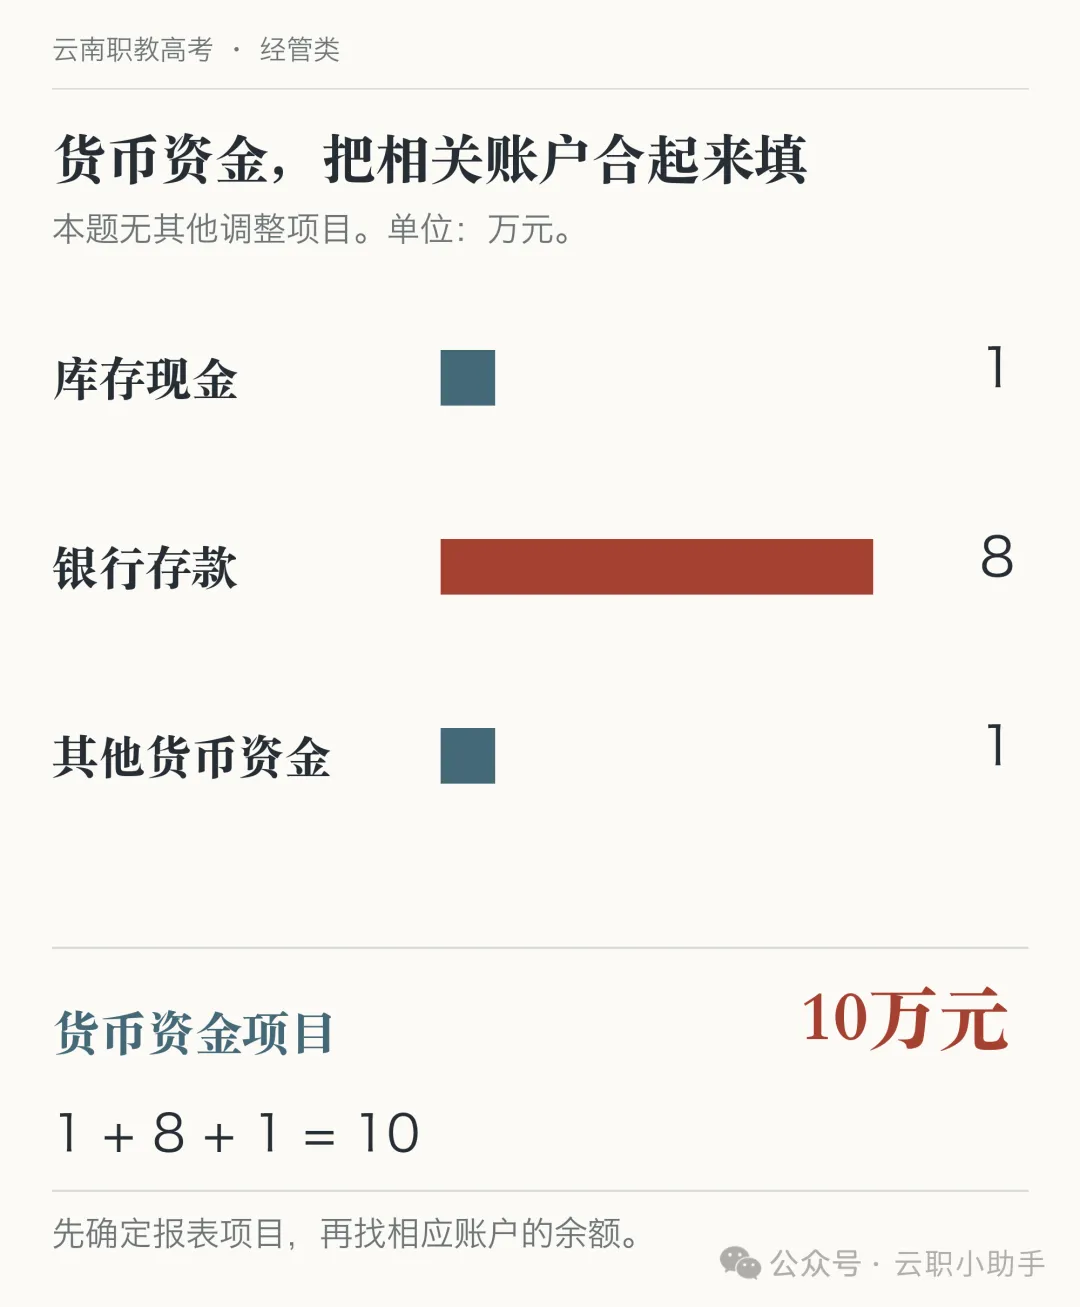
货币资金则汇总库存现金、银行存款和其他货币资金。账户叫什么、反映什么,会直接影响取数范围。
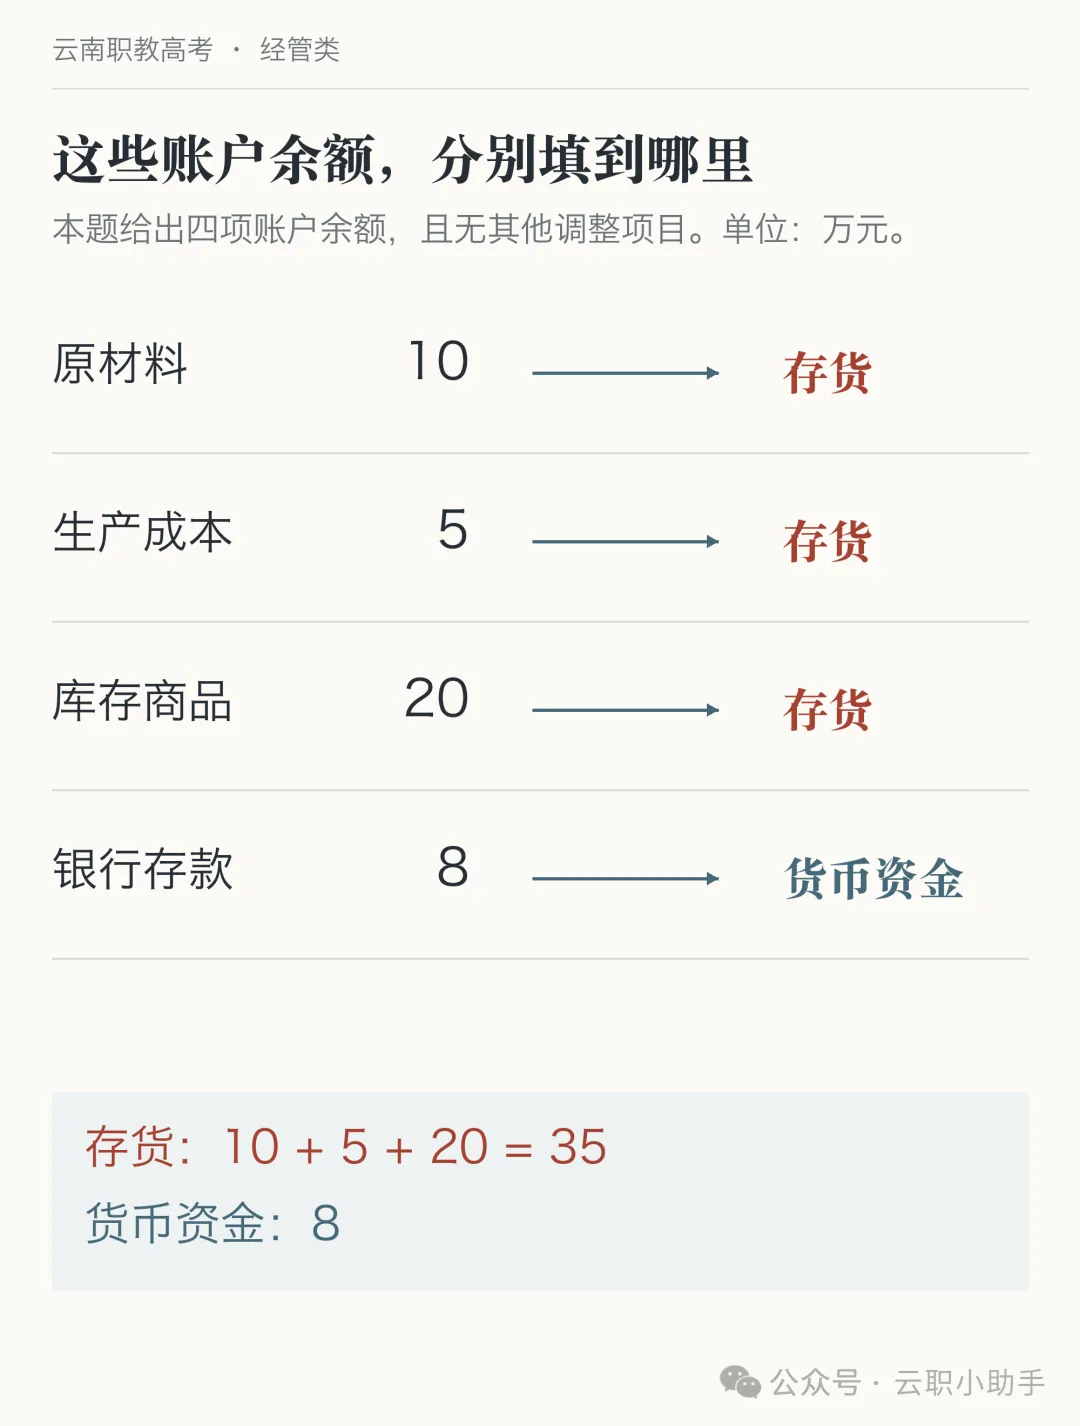
把整笔业务连起来看,账户的增减形成分录,期末余额再进入报表。这条关系贯穿了前面的几个考点。
再换一组数字,看看能不能独立做完
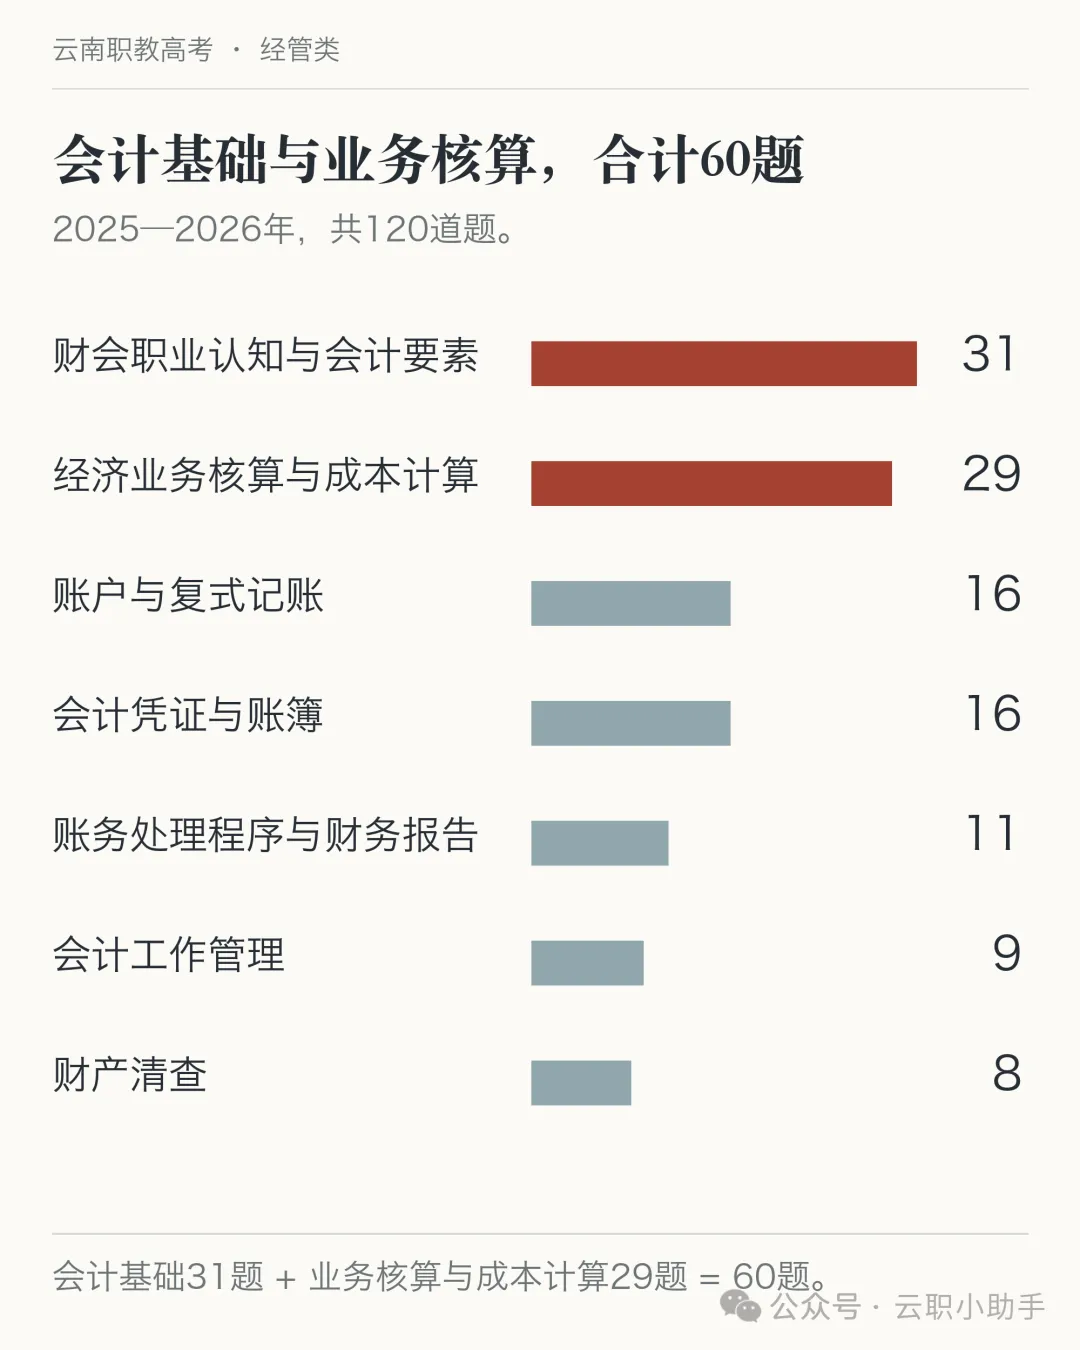
2025—2026年120道题中,会计基础与业务核算合计60道。把常见业务练熟,基础概念、分录和计算就能一起巩固。
1. 银行存款支付预付货款2,000元,预付账款记哪一方?
2. 企业按季度编制财务报告,体现哪项基本假设?
3. 资产80万元、负债30万元,再收到投资款10万元,所有者权益是多少?
4. 材料总价8,000元,已预付5,000元,入库时还需补付多少?本题不考虑税费。
5. 原材料6万元、在产品4万元、库存商品10万元,存货合计多少?本题无其他调整项目。
答案与理由
1. 借方2,000元。资产类账户本次增加。
2. 会计分期。经营活动被划分为不同的会计期间。
3. 60万元。原有权益为80−30=50万元,接受投资后增加10万元。
4. 3,000元。8,000−5,000=3,000。
5. 20万元。6+4+10=20。
这24个考点,也要接着练
下面这些考点,近两年各出现2—3次。采购接着算成本,生产接着做费用分配,凭证账簿接着练对账,熟悉的业务就能多走一步。
会计基础
| 考点 | 次数 |
账户与记账
| 考点 | 次数 |
业务与成本
| 考点 | 次数 |
凭证与账簿
| 考点 | 次数 |
财产清查
| 考点 | 次数 |
会计工作管理
| 考点 | 次数 |
复习到最后,一笔业务能说清发生了什么,一笔分录能说明为什么这样记,一张报表能找到金额的来处,几个重点就真正连起来了。