ARTICLE · 1300205
AI漫剧一天产1300集,却造不出一个活过三季的角色
11 月 2 日 A 股涨得最凶的是传媒和游戏。游戏板块涨 8.28%,传媒涨 7.77%,两只板块的主力资金一天净流入 68.9 亿元,5 只个股 20% 涨停。催化剂是一组海外数据:AI 漫剧的海外活跃用户超过 1.5 亿,海外短剧付费榜前十名里中国厂商占了九席。
但把镜头拉远一点,这个行业有另一组数字:2026 年上半年新上线 AI 短剧 22.19 万部,播放量破亿的只有 1055 部——爆款率 0.47%,98.7% 的作品连本都收不回。
这篇想回答的,是这组数字背后那个更尖锐的问题:一个一天能生产 1300 集的行业,为什么造不出一个能活过三季的角色。
一、11 月 2 日涨的是一张图,不是一个季度
先把盘面记清楚。11 月 2 日收盘,上证 3638.03 点涨 1.08%,深证成指 11010.68 点涨 1.63%,创业板指 2458.70 点涨 1.87%,科创综指涨 2.62%。全市场成交 1.8 万亿元,比上一个交易日放量 1075 亿元,超 4600 只个股上涨、超 130 只涨停。
真正夸张的是结构。影视院线、文化传媒、游戏三个方向霸占涨幅榜前三,而贵金属、银行、煤炭开采跌幅居前——这是一次非常干净的风格切换,钱从防守的地方搬到了讲故事的地方。
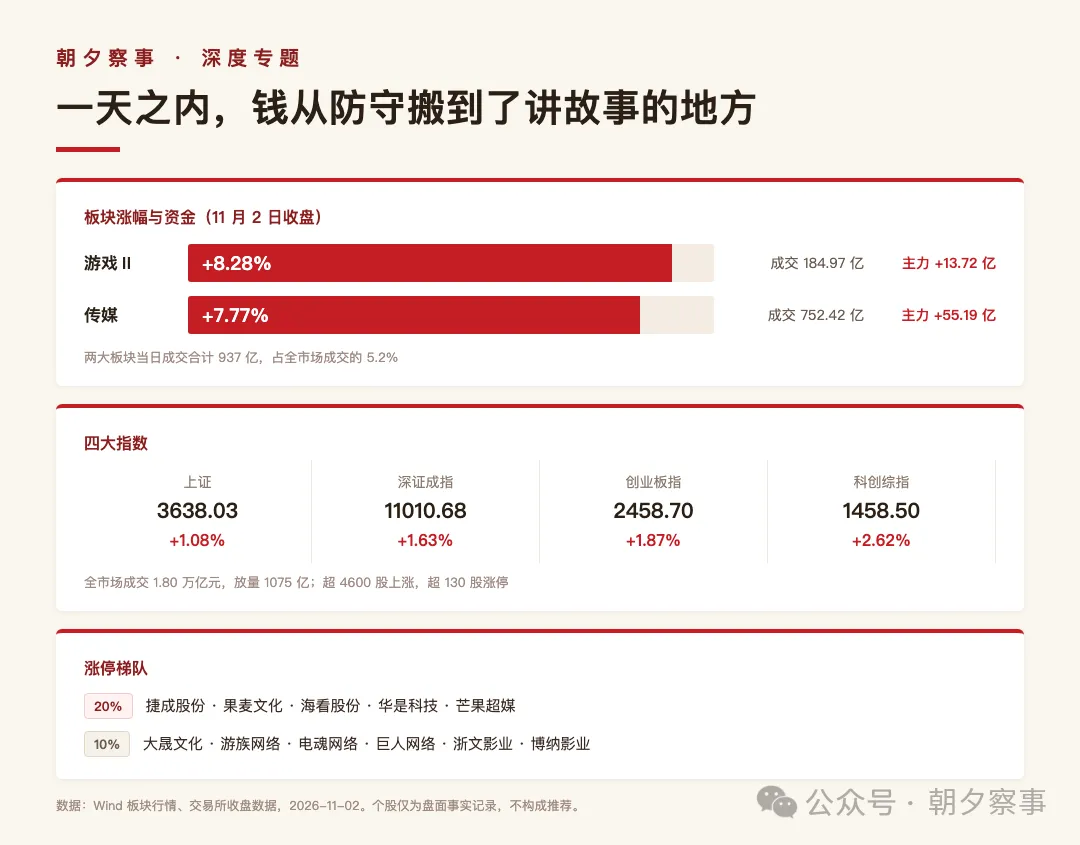
图1:两个板块吃掉 937 亿成交额,主力净流入排到全市场前列
20% 涨停的五只是捷成股份、果麦文化、海看股份、华是科技、芒果超媒;10% 涨停的里面,游戏侧有大晟文化、游族网络、电魂网络、巨人网络。
但同一天,同一个板块,业绩是分裂的。三季报刚出完:世纪华通前三季度归母净利 63.35 亿元、同比 +45.37%,巨人网络 28.86 亿元、同比 +103.73%;而三七互娱同比 −37.29%,芒果超媒 −79.01%。同一板块内部,增速差出 180 个百分点。
这说明什么?11 月 2 日的定价权不在业绩手里,在叙事手里。业绩好的在防守,涨得猛的反而是那些业绩一般、但名字贴着 AI 的。这不是坏事,几乎所有产业主题的第一阶段都这样,但它意味着后面必然有一次按业绩的分化。
二、先拆掉一个前提:没有谁把算力用在科研
讨论 AI 漫剧,很多人会先抛一个对比:人家美国把算力拿去做科研、做基础模型,我们把算力拿去做爽剧。这个前提,数据不支持。
2026 年美国本土 AI 相关支出约 8400 亿美元,其中约 6000 亿是芯片、服务器、数据中心这类硬件资本开支,2400 亿是模型训练与推理。全球 AI 资本开支的去向是:数据中心 74%、芯片制造 13%、能源 8%、研发 5%。(数据源:中国金融四十人研究院 2026 年 11 月 1 日研究简报)
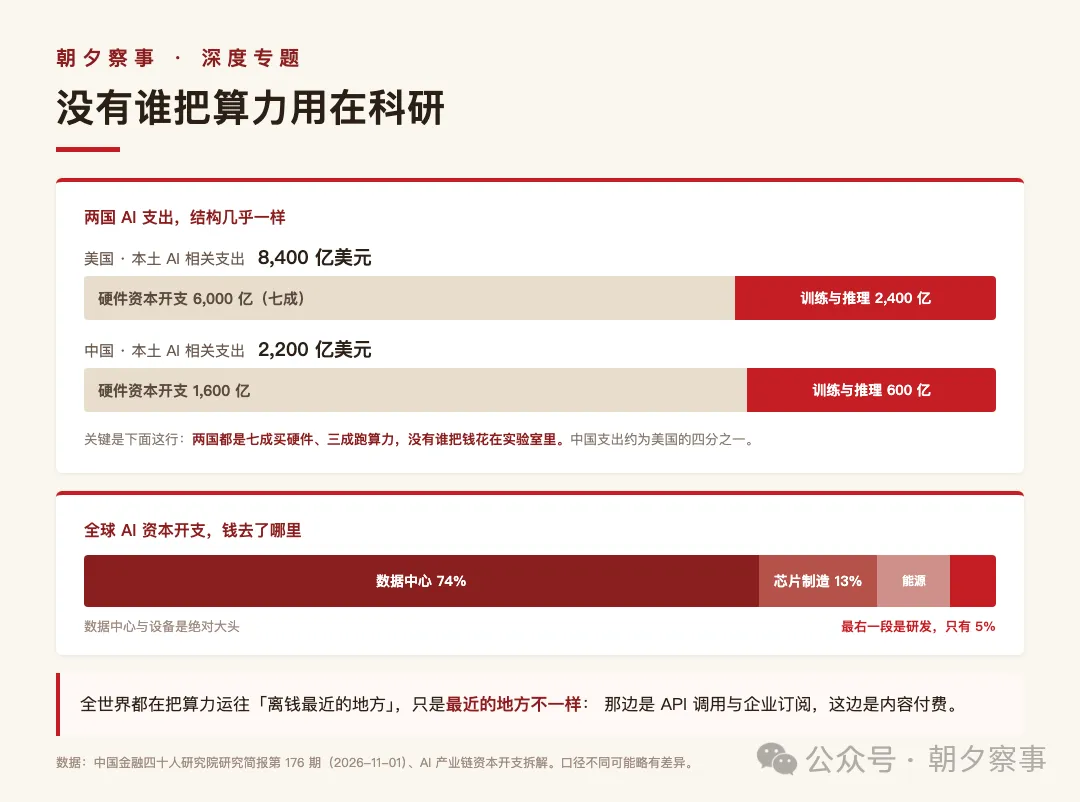
图2:两国的支出结构几乎一模一样,都是七成硬件、三成算力使用
注意那张图的第三行:研发只占 5%。AlphaFold、材料筛选、蛋白质结构预测这些东西确实存在,而且极其重要,但它们在资本开支的账本上是个零头。把塔尖当主干,就会得出「人家在搞科研、我们在搞娱乐」这种错误结论。
再看一条更硬的证据。中信建投对 2026 年三季度的测算:微软、谷歌、亚马逊、Meta 四大厂商的现金资本开支同比增长 108%,但经营现金流只增长 10.4%,按经营现金流减资本开支算,四家合计自由现金流已经掉到 −250.4 亿美元。连最有钱的四家公司都在为算力付利息,谁还有余粮去做不能马上变现的事?
真实的图景是这样:全世界都在把算力往「离钱最近的地方」运,只是最近的地方不一样。美国最近的地方是 API 调用、企业订阅、编程工具;中国最近的地方是内容付费——因为我们有一条全世界最成熟的付费基建:短剧用三年时间跑通了投流、解锁、分账的完整链路,一部剧几十块钱,用户掏钱不犹豫。
还有一层约束必须说。中国 2026 年 AI 相关支出约 2200 亿美元,美国 8400 亿,比例约 1:4。再叠加高端芯片拿不到手——这意味着我们没法靠「堆参数、堆预训练规模」这条路赢。同样一块卡,在那边用来训练更大的模型,在这边更理性的用法是拿去跑推理、跑生成、跑能立刻产生流水的场景。
这不是谁的战略更高明,是约束条件逼出来的最优解。
三、为什么能用在娱乐上:娱乐的容错率最高
这是整件事的技术核心,也是最少被讲清楚的一层。
AI 生成视频到今天,硬伤非常明确:物理一致性。手指数量、口型对位、角色跨镜头不走样、微表情是否自然。这些毛病的杀伤力,在不同场景里差着量级:
· 写实真人场景,是致命的。一处不对就掉进「恐怖谷」,观众立刻出戏。AI 仿真人剧目前占热播 AI 剧的 89.8%,是绝对主流,但行业报告对它的评价很直接——眼神空洞、微表情断裂、情绪是分段拼接的,长剧情代入感不足。
· 漫画场景,是不致命的。画风本身就是风格化的,观众对漫剧的预期不是「像真的」,而是「好看、带感、够爽」。AI 的那些瑕疵,被画风吸收掉了。
行业里有句话很准:漫剧的质量标准是「够好到让人不划走」,不是「影院级」。这句话听起来像降低要求,其实是找到了 AI 能力边界和用户容忍度之间的那个交点。
反过来看科研:容错率是零。分子结构错一位就是错,材料性能算错一个量级就是废,而且反馈周期以月、以年计。它是「算力密度高、容错率极低、回款极慢」的场景——恰恰是当下这批算力最不适合去的地方。
所以「我们为什么能把算力用在娱乐」,本质上是:娱乐是 AI 当前能力边界内、容错率最高的那个容器。能力只到这里,就往这里用,这是工程上的诚实,不是战略上的偷懒。
四、为什么偏偏是漫剧,不是真人剧、长剧、电影
成本是第一层原因,而且是一道断崖。
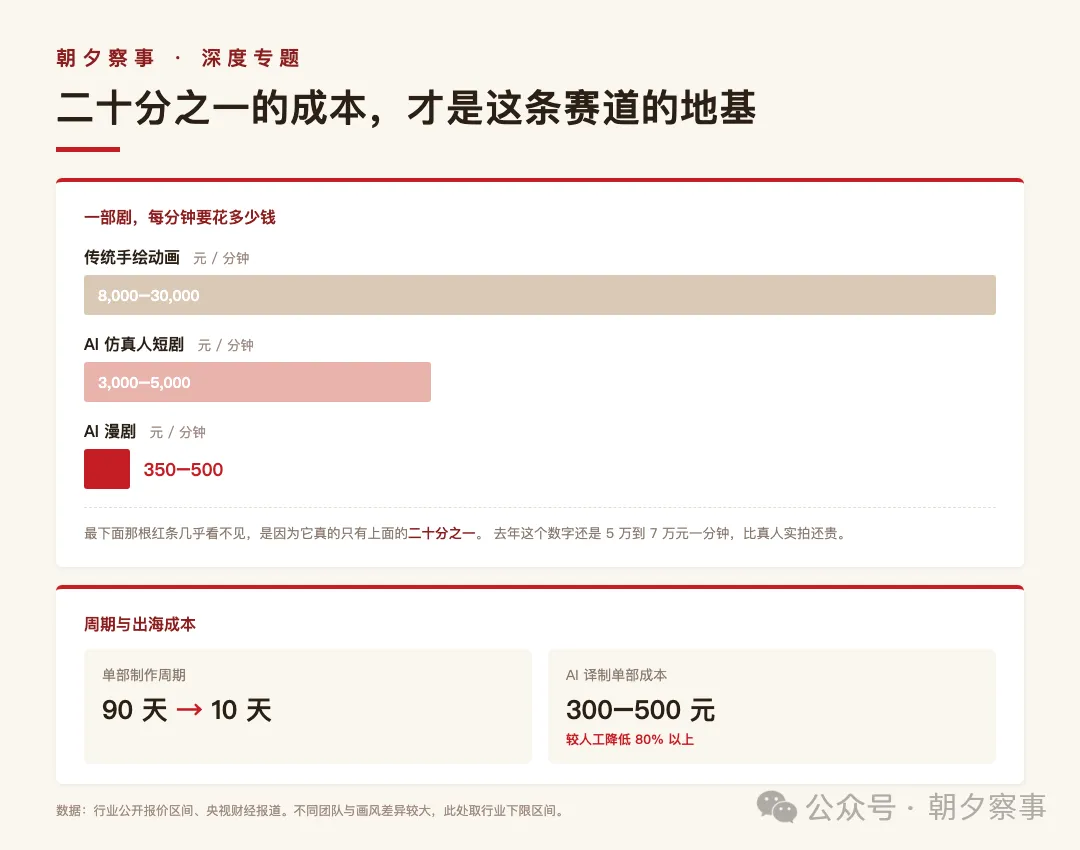
图3:最下面那根几乎看不见的红条,就是 AI 漫剧现在的位置
传统手绘动画每分钟 8000 到 30000 元,AI 仿真人短剧 3000 到 5000 元,AI 漫剧最低做到每分钟 350 元;一部剧的制作周期从 90 天压到 10 天左右。这个差距不是 20% 的成本优化,是 20 倍。
但成本低是所有 AI 内容共有的优势,漫剧还有四件别人没有的东西:
一,题材只有它能做。玄幻、重生、末世、异能、修仙——这是网文里最大的流量池,但真人拍摄要天价特效。一部修仙剧的特效镜头单分钟能烧掉几十万,而漫剧里「一掌拍碎山门」只是模型的一次推理。AI 在这里不是替代,是把原本被成本压住的需求放出来了。
二,它有现成的剧本工厂。中国有千万级的网文存量,付费连载早被市场筛过一轮,哪些故事有人愿意掏钱是已知的。做漫剧不需要从零开发故事,只需要把已验证的章节拆成分镜。这是好莱坞没有的资产——那边的 IP 贵且分散,网文这种「低成本、大体量、已被验证」的中间层,只有这里有。
三,它带来的是增量用户。这个数据最反直觉:漫剧与真人短剧的付费用户重合率只有 38%,也就是说 62% 是新增的。这批人以 25 到 40 岁男性为主,和听书、看网文的人群高度重合,是真人短剧长期忽略的一块人。板块涨的是「新用户」,不是「抢同行的用户」,这个逻辑比单纯降本扎实得多。
四,出海是它的隐性主战场。11 月 2 日上涨的直接原因就在这。AI 译制把单部本地化成本压到 300 到 500 元,较人工降低 80% 以上。这意味着同一套内容可以用几乎零的边际成本铺到几十个语区。2026 年海外 AI 漫剧规模预计突破 40 亿美元、同比增长约 390%,中国厂商市占率超过 90%——这是内容出海里少见的、我们已经占到绝对优势的赛道。
漫剧在海外的占比也在印证这一点:2026 年上半年 AI 漫剧出海规模已超 40 亿美元,占海外微短剧整体规模的近七成。快手的说法更直接——AI 漫剧用一年,走完了短剧三年才走完的路。
五、但分母很残酷:22.19 万部,和 1055 部
上面讲的全是分子。现在讲分母。
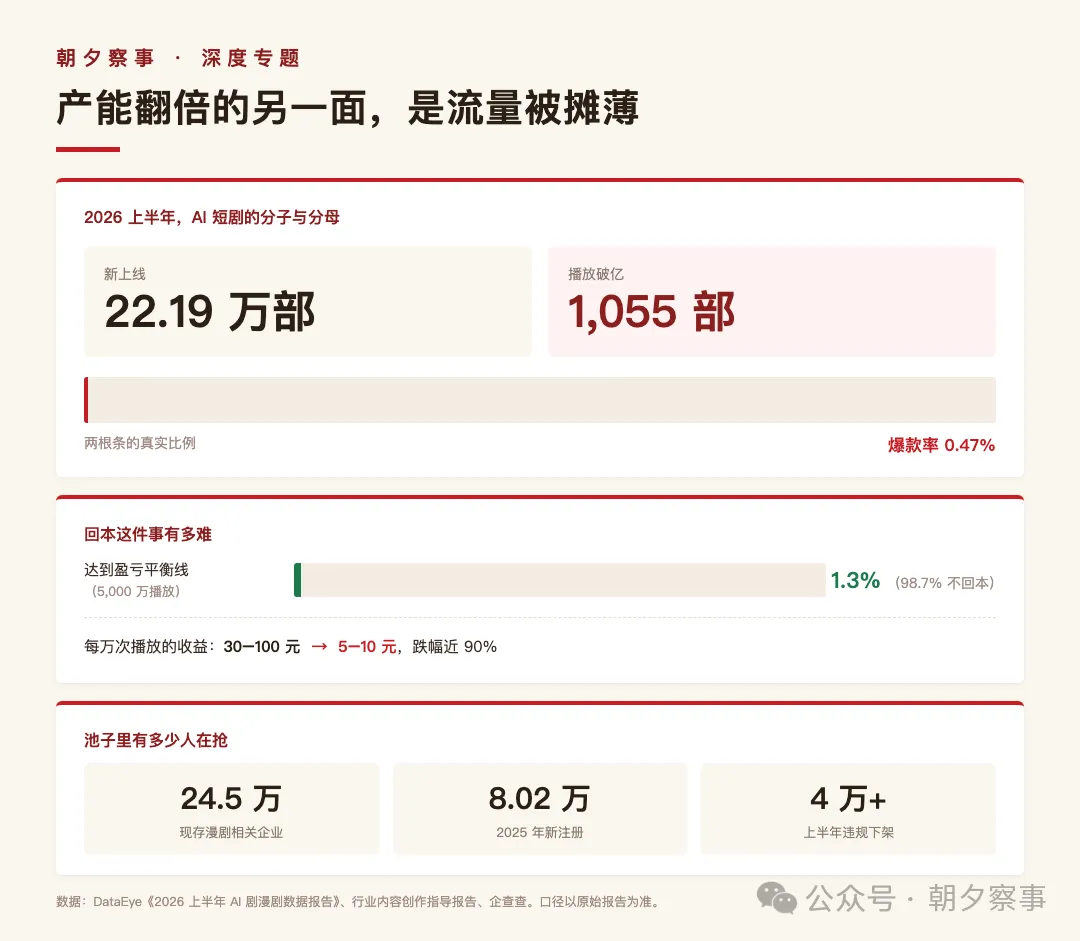
图4:产能翻倍的另一面,是单部作品能分到的流量被稀释
· 2026 年上半年新上线 AI 短剧 22.19 万部,播放破亿 1,055 部,爆款率 0.47%;
· 行业公认的盈亏平衡线是 5,000 万播放,达到这条线的作品占 1.3%,98.7% 无法回本;
· 每万次播放的收益,从 30 到 100 元跌到 5 到 10 元,跌幅近 90%;
· 现存漫剧相关企业 24.5 万家,2025 年一年新注册 8.02 万家;
· 上半年违规下架作品超 4 万部,某平台一次性处置超 2 万部低质同质化短剧,年内版权诉讼超 30 起。
这组数字合起来只说明一件事:供给爆了,需求没同步爆。成本从 5 万元一分钟降到 350 元一分钟的另一面,是门槛降到谁都能进;门槛一低,单部作品能分到的自然流量就被稀释掉了。这跟短剧当年走过的路一模一样,只是速度快了十倍。
还有一个细节值得记:某平台单季度的「霸总复仇」类短剧一度达到 2700 余部,多部作品台词重合度超过 60%。当 24.5 万家企业抢同一批套路,同质化就不是风格问题,是生存问题。
六、钱能买到的两层都在归零,第三层不会
每次这种行情起来,都会有人问:这里面谁有壁垒?把资产分三层看,答案会很刺眼——大家争的前两层,都在归零。
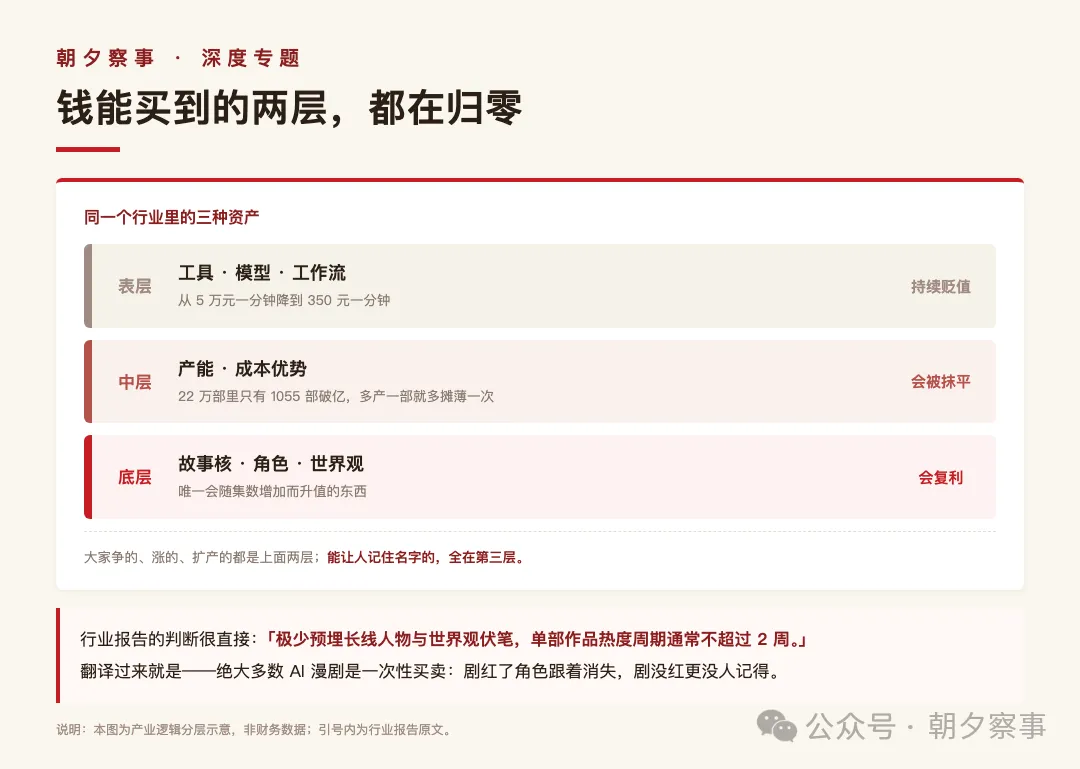
图5:越往下越稀缺,也越难被钱买走
· 表层是工具和工作流。去年 AI 漫剧的单分钟成本还接近 5 万到 7 万元,比真人实拍还贵;今年已经到 350 元。模型每个季度降价,工具人人可买。这一层是持续贬值的。
· 中层是产能和成本优势。这层会被彻底抹平。当 22 万部新剧里只有 1055 部破亿,产能已经不是资产,是负债——每多生产一部,都在摊薄整个池子的流量。
· 底层是 IP 的三件套:故事核、角色、世界观。这是唯一会复利的东西。
而这一层,恰恰是行业目前最不做的。行业报告的原话是:「极少预埋长线人物与世界观伏笔,单部作品热度周期通常不超过 2 周。」这句话翻译过来就是——绝大多数 AI 漫剧是一次性买卖。剧红了,角色跟着消失;剧没红,更没人记得。所以你看到产能年年翻倍,能被观众叫出名字的角色,却几乎没有增加。
这里要说一个很多人以为的捷径:既然角色形象可以靠训练固化下来,那攒的角色越多,后面做剧不就越容易?
技术上,这句话一半是对的,而且比想象的更成熟。2026 年角色一致性已经不是「能力」,是「工程」:
· 主角和常驻角色用 LoRA 微调——面部 20 到 30 张多表情多角度图、服饰 15 到 20 张、身形 10 到 15 张,分层训练,单角色成本已经降到千元级,当天能完成;
· 配角和一次性角色用 参考图引导,不用训练,即插即用;
· 多人同框和复杂动作靠 结构约束 锁构图与姿态;
· 场景可以生成一张底图反复复用,既省算力又保统一。
效果差距是量级的:不做任何一致性控制,30 集之后角色只能「神似」;加了这套之后,前后 100 集能保持一致。
所以「画皮越攒越容易」是对的——第 1 部最贵,第 5 部最便宜,边际成本确实在往下掉。但有四个陷阱:
· 一致性不等于辨识度。LoRA 解决的是「不像同一个人」,不解决「观众记不住」。一张设计平庸的脸,锁得再稳也没人记得。辨识度来自前期设计——一个视觉符号加一个性格标签,不是训练出来的。
· 这项能力正在平民化。千元级成本、3 到 7 天周期、训练步数和权重配比都有公开配方。半年后这是标配,不是壁垒。你攒的画皮,对手也能攒。
· 复杂度会反向增加难度。三个技术短板至今没解决:侧面和背面的一致性明显差于正面、表情剧烈变化时面部容易漂移、多人同框时两个角色模型会特征融合。所以角色越多、同框越多的剧本反而更难做,不是越攒越容易。
· 最根本的一条:观众记的是性格,不是像素。角色资产真正的载体是「他遇到这件事会怎么做」,这是编剧资产。画皮只是承载它的容器。
结论:画皮是必要资产,能降边际成本,但不建立护城河。真正的差异只会出现在四个地方——角色的可复用性、带考据的题材纵深、出海的本地化能力、以及能不能把一个故事讲成三季而不是三十部。
顺带说一句逻辑连贯性。这件事技术给不了答案,行业共识很明确:生成视频「单镜头可用,长叙事还得靠人」。真正的做法是给每部剧建一册「剧集圣经」——把未来剧集不能矛盾的事实单独记下来:世界的规则、每个角色的欲望与恐惧、反复出现的道具当前是什么状态、埋了哪些还没收的伏笔、计划在哪一集收。其中一条纪律最关键:「已经发生的事实」和「可能发生的事」必须分开记。混着记,写到第二十集就会自己打自己脸。
七、传统文化:一个「删掉测试」就够了
这是漫剧最有想象空间、也最容易做砸的地方。判别标准其实只有一句话:
把这个文化元素删掉,剧情还成立吗?成立,就是贴皮;不成立,才是真融合。
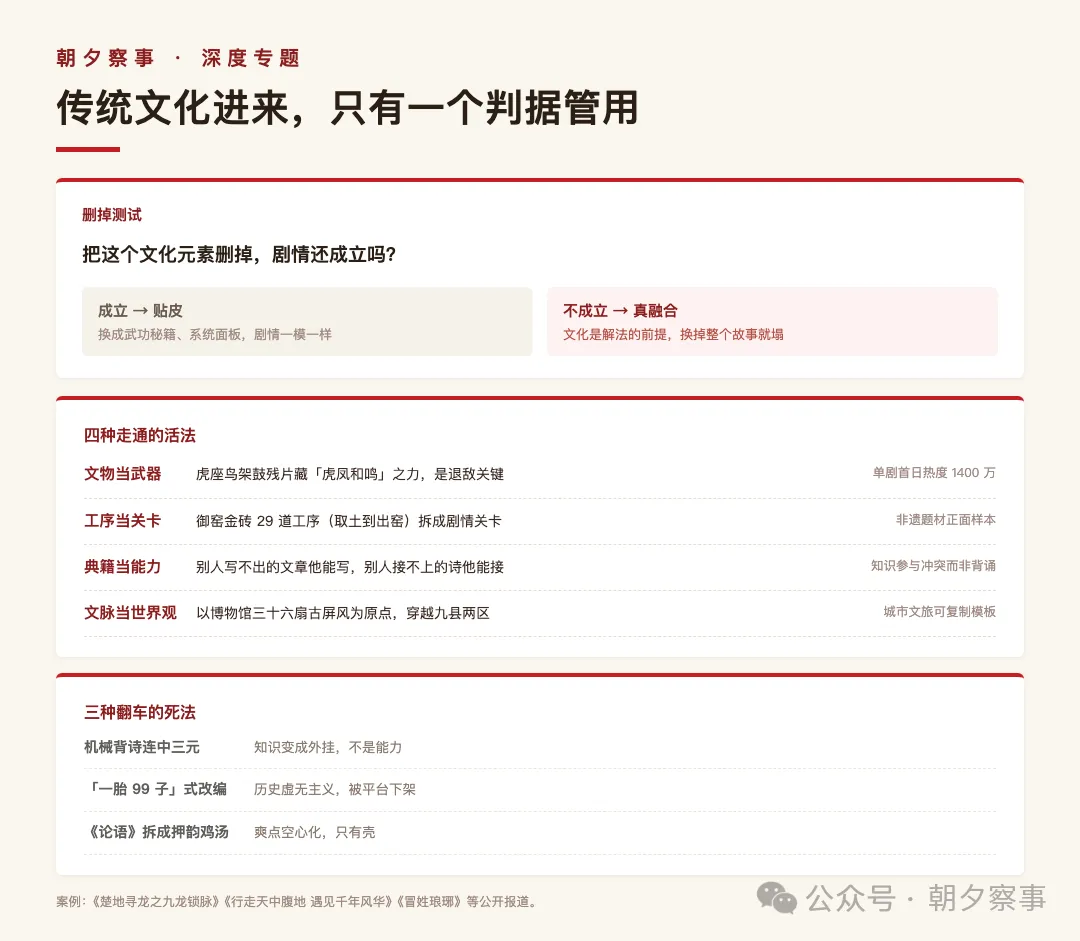
图6:右边四种活法,左边三种死法,分界线就是那一问
一的活法:文物当武器用。取材楚文化的 AI 漫剧《楚地寻龙之九龙锁脉》9 月上线,首日热度破 1400 万。剧里「虎座鸟架鼓」不是陈列品——它的残片藏着「虎凤和鸣」之力,是绝境中退敌的关键;玉琮、青铜鼎、楚简串起地宫机关。观众记住的永远是「这东西救了主角一命」,不是它的出土年代。把文物的功能编进剧情,观众自然会去查它的来历。
二的活法:工序当关卡用。有作品把苏州御窑金砖的 29 道工序——取土、练泥、制坯、阴干、装窑、焙烧、洇水、出窑——直接拆成剧情关卡。这是最适合漫剧的结构:每一道工序天然就是一次「过关」。
三的活法:典籍当能力用。短剧《冒姓琅琊》最聪明的地方,是别人写不出的文章主角能写、别人接不上的诗句他能接、别人应付不了的场面他靠礼法化解。知识直接参与冲突、改变命运,而不是站在那儿背诗。观众会因此意识到:原来古代文学是有戏剧张力的。
四的活法:地方文脉当世界观用。河南驻马店的《行走天中腹地 遇见千年风华》以市博物馆「厚重天中」展厅的三十六扇古屏风为叙事原点,塑造两位「屏风文脉所化的仙灵」,穿越九县两区串起盘古、梁祝、嫘祖等九大文化体系。把一座城市的文脉直接变成世界观设定——这个思路对地方文旅几乎可以复制。
反面教材也必须看:《我有一诗镇山河》里主角机械背唐诗就连接中三元,知识变成了外挂;《麒麟送子天降喜福》编出「一胎 99 子」「文曲星直播封神」,因历史虚无主义被平台下架;还有大量作品把《论语》断章取义成「打脸金句」「押韵鸡汤」,行业里管这叫「爽点空心化」。
它们的共同点是:文化元素是可替换的装饰。换成武功秘籍、换成系统面板,剧情一模一样——那就是皮。
最后一个问题最尖锐:1 到 3 分钟一集,看个爽,真的能学到什么?
直接说,不绕:看个爽,学不到系统知识。朝代顺序、制度沿革、工艺原理,这些它给不了,也不该指望。但「学到」有三层,它能给后两层:
· 第一层是系统知识——不能;
· 第二层是符号认知——认得虎座鸟架鼓、记住「太一生水」这四个字,能,而且有效;
· 第三层是好奇心——关掉手机去搜「纪南城在哪」,这才是最值钱的。
《楚地寻龙》的主创说得很清楚,他希望的是「让更多人在观剧之余走进荆州博物馆、漫步纪南城遗址」。所以短剧不是教材,是入口。它做的事情是把「陌生」变成「眼熟」,把「眼熟」变成「想去看一眼」。用教材的标准衡量它,一定不及格;用入口的标准衡量,1400 万热度意味着 1400 万人第一次听说纪南城。
八、这一轮到底在抢什么
回到开头那个反差:一天 1300 集的产能,却造不出一个活过三季的角色。
这个行业现在的位置,很像 2013 年前后的手游——产能瞬间爆发、渠道红利巨大、爆款率极低,所有人都能进来,但最后活下来的不是产量最大的,是手里握着能被反复调用的角色和世界观的那几家。
所以对 11 月 2 日这波行情,比较稳妥的看法是:涨的是海外用户数这张图,不是国内单部作品的盈利模型。真正的分水岭在后面三个季度,看三个数:爆款率能不能从 0.47% 抬起来、每万播收益能不能止跌、有没有作品能做出第二季。
三个都不动,那产能再翻一倍,也只是把 98.7% 这个分母做得更大而已。
至于传统文化这条线,我反倒觉得是最有希望的一条。因为它是这个行业里少有的、AI 给不了、必须靠人积累的东西——算力可以买,模型会降价,但「虎座鸟架鼓的残片能退敌」这种设计,得有人真的读过荆州。
数据来源:中国金融四十人研究院研究简报(2026-11-01)、DataEye《2026 上半年 AI 剧漫剧数据报告》、2026 年微短剧内容创作指导报告、上市公司三季报、央视财经报道、新华财经收评。不同机构统计口径存在差异,同一指标可能不一致,请以原始报告为准。
本文为产业逻辑讨论,所涉板块与个股仅为盘面事实记录,不构成任何投资建议。市场有风险,决策需谨慎。