ARTICLE · 1316811
华尔街开始给 AI 算力买“保险”
“华尔街正在给 AI 买保险”——这句话很抓人,但也很容易把事情说错。
截至 11 月 5 日,公开报道能确认的,并不是某家华尔街机构已经买到了一张标准化的“AI 保险单”。更准确的说法是:围绕 AI 基础设施的融资,市场正在尝试把芯片残值、算力价格和借款人违约风险,做成可被保险或可被交易的风险。
这听上去像金融术语的游戏,实则是 AI 大扩张进入下一阶段的信号:当 GPU 不再只是服务器里的零件,而被当作可以抵押、出租和融资的资产时,资本市场必须回答一个很朴素的问题——它明天还值多少钱?
先把新闻说清楚:谁在做,做到了哪一步?
9 月 29 日,《金融时报》报道,英伟达(Nvidia)曾与保险公司讨论多种结构,希望将以 GPU 为抵押的融资风险部分转给保险机构和其他投资人。其中一个设想,是:若一家新兴云服务商(neocloud)违约,且其质押的英伟达芯片转售所得不足以偿还贷款,保险为这部分贷款损失提供保护。
这条报道同时给了最重要的限制:讨论处于早期,未必会形成交易。报道没有披露已签保单、承保保险公司、保费、额度、期限或具体除外责任。因此,任何“英伟达已经推出 AI 芯片保险”“华尔街已大规模投保”的说法,都超出了目前可靠报道所能支持的范围。
到 11 月初,风险转移的另一条线索更清楚了。《华尔街日报》报道称:
Jump Trading 新设算力交易业务,已在设计场外衍生品,供客户对冲未来算力价格的大幅下跌; Susquehanna International Group(SIG) 收到数据中心和私营 neocloud 对冲半导体敞口的询问,其中包括与算力指数挂钩的看跌期权; 这些结构的买方,可以拿着对冲安排去和银行谈融资,因为下跌风险被部分锁住了。
所以,新闻的主角并非“AI 责任险”,而是三种紧密相连的金融问题:贷款会不会违约、GPU 剩余价值会不会跳水、算力租金会不会下跌。
一张还不存在的保单,可能长什么样?
把它拆成一笔典型交易就容易理解。
一家 neocloud 花几十亿美元采购 GPU,再把 GPU 抵押给贷款人;它靠向模型公司出租算力,用租金偿还债务。风险链条是这样的:
算力需求/租金下跌↓neocloud 现金流变差 → 偿债困难 → 违约↓贷款人处置质押 GPU↓二手 GPU 价格低于贷款余额 → 形成缺口↓保险、再保险、对冲交易或替代资本承担部分缺口
《金融时报》所报道的保险构想,瞄准的是最后两层:违约后的贷款损失,以及 GPU 抵押品卖不出预期价格的残值缺口。
《华尔街日报》所写的算力看跌期权,则更像提前给营收价格设一个地板:若每小时算力租金跌破约定水平,期权合约付款,补回部分商业损失。报道举例称,按 Silicon Data 指数,英伟达 B300 的租赁成本年内升至每小时 7.56 美元、涨约 56%;假如合约约定跌到每小时 4 美元以下触发,买方就相当于给未来租金加了一层缓冲。
注意:这只是报道用于说明机制的示例,不是已披露交易的统一条款,也不是对任何芯片价格的预测。
为什么偏偏是现在?
因为 AI 投资的风险,正在从“股票会不会跌”,移动到“资产负债表能不能扛”。
过去,资金主要押注英伟达、云巨头和软件公司的股价。现在,大量资本进入数据中心、芯片租赁和私营云公司。它们比超大规模云厂商更依赖杠杆,也更依赖几个假设同时成立:GPU 不能太快过时、模型公司的需求持续增长、算力租金不能突然跌穿成本线。
而这些假设并不独立。
新一代芯片推出,既可能提高旧设备的能效劣势,也可能压低其租金;需求降温会同时打击租金、现金流和二手价格;若多个 neocloud 在同一时点承压,所谓“抵押物”也可能同时涌入市场。保险最擅长分散彼此独立的风险,但这里的风险恰恰容易高度同向。
这也是为什么英伟达想把芯片比作可投资资产时,市场并不能只照搬飞机租赁或房地产融资的逻辑。飞机有长周期维修记录、活跃的二级市场和相对稳定的残值模型;GPU 的真实使用寿命、代际替代速度、出口限制、能源成本与模型效率提升,则会一起改变它的价格。
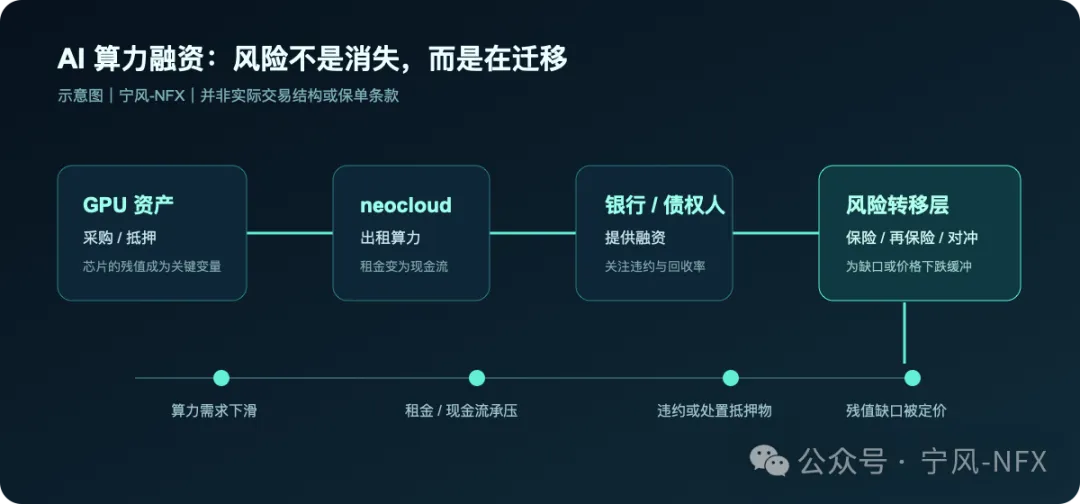
原创信息图:示意风险迁移,不代表实际交易结构或保单条款。
真正的难题:保险公司如何给“二手算力”定价?
传统财产保险问的是:火灾发生的概率多大、重建要多少钱?
这里的问题更棘手:两年后的某一批 GPU,在特定地区、特定能耗条件和特定供需之下,是否还能产生足够现金流?这不是单纯的硬件折旧,而是一个关于技术路线和市场需求的联合赌注。
要让这种风险真正可保,至少需要四样东西:
透明的价格基准:不同型号、地区、交付方式和合同期限的算力,必须能被可验证地报价。否则“跌了多少”都说不清。 可信的残值数据:不仅是芯片出厂价,还要有使用时长、故障率、能耗、转售成交和再部署成本。 严格的承保条件:借款人的客户集中度、最低利用率、抵押物托管、追加保证金、是否能跨区域迁移,都会进入条款。 再保险与资本承接:单一保险公司未必愿意独自吞下一个多十亿美元项目在系统性下跌中的损失;风险最终还会被分给再保险、私募信贷、对冲基金或其他资本池。
这四件事里,最缺的不是故事,而是足够长、足够真实的数据历史。市场可以先交易,再慢慢完善定价;但在历史样本很短、芯片迭代很快时,那个“保险费率”本身也可能是对 AI 周期的下注。
别把两类“AI 保险”混在一起
最近还有另一条看似相反的新闻:一些商业保险公司正申请或获准在传统保单中排除 AI 相关损失;与此同时,少数专业机构在探索针对模型故障、幻觉、知识产权、深度伪造或 AI 责任的专门保障。
那是“企业使用 AI 造成损失,谁赔”的问题。
而本文讨论的是“建设和出租 AI 算力的资产,如何融资”的问题。前者偏向责任、网络安全和专业赔偿;后者偏向信贷、残值和商品价格。两者都叫 AI 保险,但承保标的、触发条件和资本逻辑完全不同。
把它们混为一谈,会让人误以为保险业已经替 AI 热潮兜底。事实更接近相反方向:常规保单正在收紧不清楚的 AI 暴露;新的专项风险则仍在摸索怎样被定价。
这不是保险故事,而是资产证券化故事的前夜
保险在这里的意义,不在于让 AI 更安全,而在于让更多原本不敢借钱的人敢借钱。
只要一层残值保障或价格对冲能使贷款人降低预期损失,数据中心就可能获得更多融资;更多融资又会变成更多 GPU 订单。这是英伟达、neocloud、银行和交易商都愿意研究它的原因。
但它也把一个尖锐的问题推到了台前:如果算力需求和芯片残值一起下跌,风险到底消失了吗?没有。它只是从创业公司和贷款人的账上,转移到保险人、再保险人以及更深处的资本池。
当华尔街开始为算力设计“保险”,它并不是在宣布 AI 风险已经被解决;恰恰相反,它是在承认风险已经大到,不能再只留在一家公司的资产负债表上。
未来真正值得盯的,不是谁喊出了“AI 保险”,而是下面四个可验证的信号:
是否出现首批披露了保费、额度、触发条件与除外责任的交易; 是否形成被广泛采用、可审计的算力价格指数; 银行是否因这类保障明确降低贷款利差或提高贷款价值比; 一旦第一批违约发生,抵押 GPU 的真实处置价格能否支撑今天的估值模型。
在这些答案出现前,“给 AI 买保险”更像一张正在画的结构图,而不是一份可以放心盖章的保单。
资料来源与核验说明
Financial Times 报道的 Yahoo Finance 转载,Nvidia turns to insurers to spread the risk of AI build-out,2026-09-29(关于英伟达与保险机构的早期讨论;报道明确称交易未必达成。) The Wall Street Journal,AI Investors Are Racing to Get Insurance on the Biggest Market Bet in History,2026-11-01 / 11-02 印刷版(Jump、SIG、算力看跌期权、B300 租金示例及 CDS/期权市场数据的原始报道。) The Information,Berkshire Hathaway, Chubb Win Approval to Drop AI Insurance Coverage,2026-04-23(传统商业保险中 AI 排除条款的监管批准背景;付费报道。) CSIS,The Insurance Industry’s Retreat from AI Threatens to Slow Innovation and Adoption,2026(关于专项 AI 保险市场与传统保单排除趋势的分析。)
核验边界:本文采用截至 2026 年 11 月 5 日可获得的报道。英伟达相关安排被报道为初步讨论;文中不将其表述为已经落地的保单,也不推断未公开的承保方、金额、保费或条款。
你觉得未来的AI世界是怎样的?会怎么发展?欢迎大家一起交流。