ARTICLE · 983771
以银行收益率说明合理估值在投资中的重要性


【结论】
在公司主营业务无明显缺陷的情况下,出现极低估值时应该敢于买入并持有。
如下是几家在A股上市的国有大行和股份制银行在几个时间段的收益情况:1)近五年;2)近十年。3)近十年里的第一个五年,即2016-2021。日期均取9月14日,例如,2016年9月14日至 2021年9月14日。
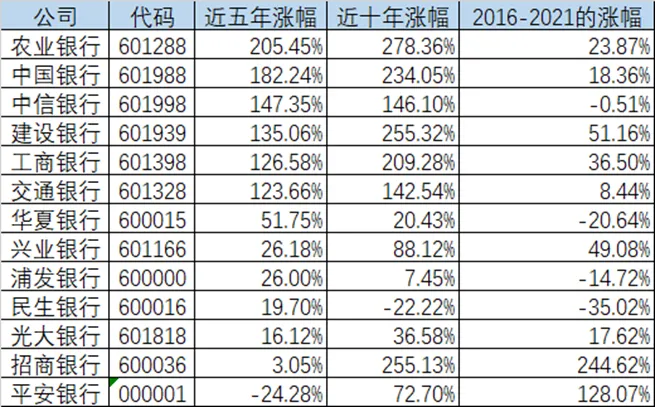
根据上述表格,可以捕捉到以下几个信息:
1)工农中建交五大行在近五年期间(2021年 – 2026年)的涨幅明显。在列表中,除了中信银行,排在前面的就是工农中建交。
2)在2016年 – 2021年的五年时间里,工农中建交的涨幅一般。最好的是建设银行,涨幅51.16%,年化8.6%。最差的是交通银行,涨幅8.44%,年化1.63%。
3)受益于近五年的涨幅,工农中建交在近十年的涨幅很不错。最差的交通银行的年化收益率也有年化9.26%的涨幅。
4)至于股份银行,除了招商银行和中信银行,其它股份行在近十年的表现一般般。特别是民生银行,近十年的涨幅是-22.22%。投资民生银行股票还不如把钱存在民生银行收利息。
工农中建交近五年的涨幅分析
工农中建交在近五年能够有较好的涨幅,大概最重要的因素是在2016年年中市场给于国有大行太低的估值。以工商银行为例,2020H2和2021H1的每股净利润之和为0.90元。2021年三季度,工商银行股价最高价为3.85元,最低价为3.47元。按最高价计算,当时工商银行的PE(TTM)是4.28。而且2021年上半年,工商银行净利润同比增长9.87%。
当时,资本市场就是不信工农中建交的业绩,想出一些莫名其妙的理由,然后给出非常低的估值:基于上半年净利润同比增长9.87%,PE(TTM) / 4.28。五年后的2026年,工商银行半年净利润较2021年增长6.25%,但估值已经是PE(TTM) / 7.83。单是估值的变化,就给股价提供了几乎翻番的增长。工商银行在2021年派发的2020年年度股息是0.266元/股,基于2021年三季度的最高股价3.85元,股息率是6.9%。考虑到运气没那么差,股价按照该季度的最高价和最低价平均值计算,股息率是7.27%。就算资本市场在过去五年没有给工商银行重新估值,一直保持2021年的那个极低估值。过去五年投资工商银行的投资者也有每年7%左右的股息收入。这是一个很不错的收益率了。
国有大行为什么能够业绩稳定?
在资本市场里最常听到的一句话就是“你图他的股息,他图你的本金”。如果是经过认真思考给出这么一个意见,还可以理解。实际情况往往是很多人面对高息收益想都不想就甩出这么一句。
我们国家是社会主义市场经济,这是写在党章里的。1992年,社会主义市场经济第一次出现在党的十四大党章里。在随后的党章中,社会主义市场经济出现的频次逐渐增多。到了二十大党章,社会主义市场经济出现三次。
因为咱们国家是社会主义市场经济。社会主义市场经济包含两个重要词汇,社会主义和市场经济。在国家经济活动中,涉及重大国计民生的,国家管理,国家兜底,体现社会主义。其它非重大层面的经济事件则会交给市场经济处理,体现市场经济。国有大行是国家金融体系的重要基石,国家不会允许国有大行出现什么很严重的问题。因此,国有大行的平稳发展基本是大概率事件。在2021年三季度以4.28的PE(TTM)和7.27%的股息率投资工商银行,是一个收益率较高且比较稳定的投资。
经验与教训
1)资本市场里,大多数个人和媒体主要关注的是下个礼拜或者下个月会发生的事情,并预测下个礼拜或者下个月的股价。而资本市场的发展变化多是以年为单位。时常地往回看三五年,有利于现在的投资决策。
2)当一些公司发展前景较稳定的公司出现非常低的估值的时候,往往是很好的投资机会。另一方面,低估值是很重要的安全边际之一。高估值的公司一旦增长失速,常常会收到市场的估值双杀。低估值的公司即便后续增长非常缓慢,但也有较高的股息率等托底,不至于让投资者赔钱。
3)要相信国家对于重要央国企的管理。国有企业管理经过这么多年的发展,在管理方面已经有了很大的进步。可能国有企业不会像互联网公司那样高速增长,但国有企业基本不会像恒大那样暴雷。央国企上市公司的稳定发展是大概率事件。