ARTICLE · 989069
AI收入占比已经到12%,用友为什么还没走出软件寒冬?
报告来源:2026年8月27日,《AI business making good progress... but not enough to turn around traditional software sector》。本文基于最新用友网络研究报告整理。报告对AI业务增长较为积极,但同时认为传统ERP需求恢复仍慢于预期,盈利拐点仍需时间验证。仅作机构观点解读,不构成投资建议。如需更多专业报告敬请关注公众号置顶星球介绍。星球介绍
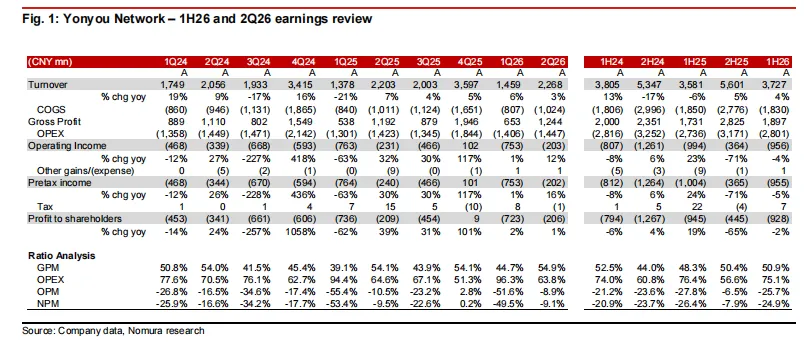
用友网络现在处在一个很有意思的阶段:AI业务增长非常快,但传统软件业务恢复得非常慢。 2026年上半年,公司收入约37.3亿元,同比增长4%,二季度收入同比增长3%;上半年净亏损约9.28亿元,二季度净亏损约2.06亿元。和前几年相比,亏损正在收窄,但距离真正回到稳定盈利状态仍有距离。
如果只看整体收入,很难把用友和当前火热的企业AI联系起来。但拆开以后会发现,公司内部其实已经出现了非常明显的结构变化:传统SaaS和ERP还在慢慢爬坡,AI却已经开始形成真实合同和收入。
AI已经不是概念,上半年收入达到4.64亿元
报告里最值得看的数字,是用友上半年AI相关合同金额达到约9.06亿元,同比增长183%;AI相关收入约4.64亿元,占公司总收入约12%。与此同时,Cloud ARR约28.65亿元,同比增长8.2%。
12%这个比例很重要。
因为这说明用友现在谈AI,已经不是单纯发布一个企业大模型、做几个Demo,而是开始真正进入合同和收入确认阶段。对于一家原本以ERP、财务、人力资源等企业软件为核心的公司来说,这相当于在传统软件业务内部重新长出了一条新的收入曲线。
但问题也恰恰出在这里。
AI增长183%,为什么公司整体收入才增长4%?
答案是老业务体量太大,而且恢复太慢。
传统企业IT预算仍然偏弱,市场竞争也非常激烈,导致用友SaaS业务增长放缓。上半年云业务收入约28.9亿元,同比增长4.6%,订阅收入同比增长12.1%,虽然仍在增长,但速度远没有AI业务那么快。
更重要的变化:AI开始改造用友自己“生产软件”的方式
这篇报告还有一个我觉得比AI收入本身更值得关注的信息。
用友已经把AI工具和Agent引入软件生产的需求、设计、开发、测试、运营和维护几乎整个流程。公司披露,AI目前已经帮助软件交付周期缩短约30%。
这意味着AI对用友的价值其实有两层。
第一层是卖AI产品。
第二层则更重要:
用AI重新生产自己的软件。
传统企业软件最大的问题之一就是项目交付重、定制化高、实施周期长,需要大量开发、实施和维护人员。如果AI能够真正把需求分析、代码开发、测试和运维自动化,那么用友未来最大的变化可能并不是“多卖一个AI模块”,而是整个软件公司的成本结构发生改变。
FDE模式,也说明企业AI越来越不像传统SaaS
为了推动企业真正使用AI,用友还组建了 FDE(Frontline Deployment Engineer,前线部署工程师) 团队。
这个词过去更多出现在Palantir等AI软件公司。它的核心思路不是简单把软件卖给客户之后就结束,而是让工程师直接进入客户业务现场,把AI模型、数据和实际工作流连接起来。
原因也很简单。
传统ERP的功能非常明确:财务系统、库存系统、人力系统部署完成以后,客户知道怎么用。
但AI不一样。
企业真正的问题不是“有没有大模型”,而是:
这个模型怎么接进财务流程?怎么调用ERP数据?怎么获得权限?怎么让员工真正每天使用?
所以企业AI未来很可能不是简单的“软件订阅制”,而会越来越像:
软件 + Agent + 数据 + FDE实施。
AI很强,但为什么盈利拐点反而被推迟了?
这就是整篇报告最大的矛盾。
一方面,报告对用友AI业务并不悲观,甚至认为AI产品贡献提高会推动未来两年收入重新加速,预计2026—2028年收入复合增速约14%。
另一方面,因为传统ERP需求弱于预期、行业竞争加剧以及产品利润率压力,报告却把公司盈利拐点从原来预计的2026年推迟到了2027年,同时将2026—2027年收入预测分别下调7%。
这说明用友现在真正的问题不是“有没有AI”。
而是:
AI增长速度能不能快到足以覆盖传统ERP的压力。
报告预计2026年公司仍可能亏损约5.82亿元,到2027年才有望恢复盈利;同时预计收入从2025年的91.8亿元提高到2026年的约100亿元、2027年的约113.7亿元、2028年的约130.5亿元。
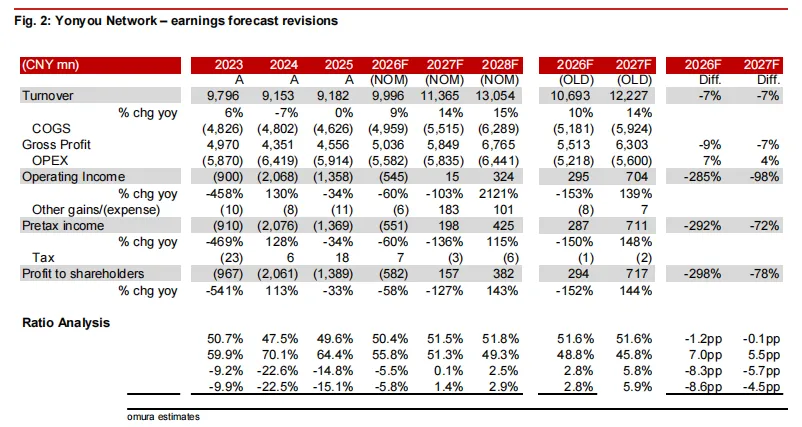
【图:报告明显下调2026—2027年盈利预测,并将盈利拐点推迟到2027年,说明AI高增长暂时还不足以抵消传统软件业务压力】
所以现在看用友网络,我觉得已经不能简单用“ERP公司转云”的旧框架。
它正在经历第二次更大的转型:
第一次是本地ERP → 云SaaS;
第二次是云SaaS → AI Agent。
而第二次转型可能比第一次更彻底,因为AI不仅改变公司卖什么产品,还可能改变软件怎么开发、怎么交付、怎么收费。
目前最积极的信号是,AI已经贡献12%的收入,合同金额增长183%,并开始明显改善内部交付效率。
但真正决定用友能不能走出软件寒冬的,不是AI业务还能不能再增长100%。
而是:
AI什么时候足够大,能够真正带动集团收入加速,同时把这家传统重交付的软件公司重新带回盈利。
本文内容基于最新专业机构报告翻译与整理,报告样本随机筛选,仅供信息交流,不构成投资建议。
详细报告&专业数据分析可关注公众号置顶文章星球介绍,加入可获得高盛、摩根、瑞银、野村等专业机构高频更新报告,更有Semianalysis和Citrini Research 专业海外付费机构2026全年持续更新报告。