ARTICLE · 989870
AI赋能财会教学新(四)——工具在迭代,但财务判断力不可替代——静悄悄成长的故事(第845期)
静悄悄的
成长故事
A Quiet Growing-Up Story
曾淑萍名师工作室

AI教学小结
我们不能只盯着单节课上怎么用 AI,更要把它打通到课前、课中、课后整个教学全流程里落地。
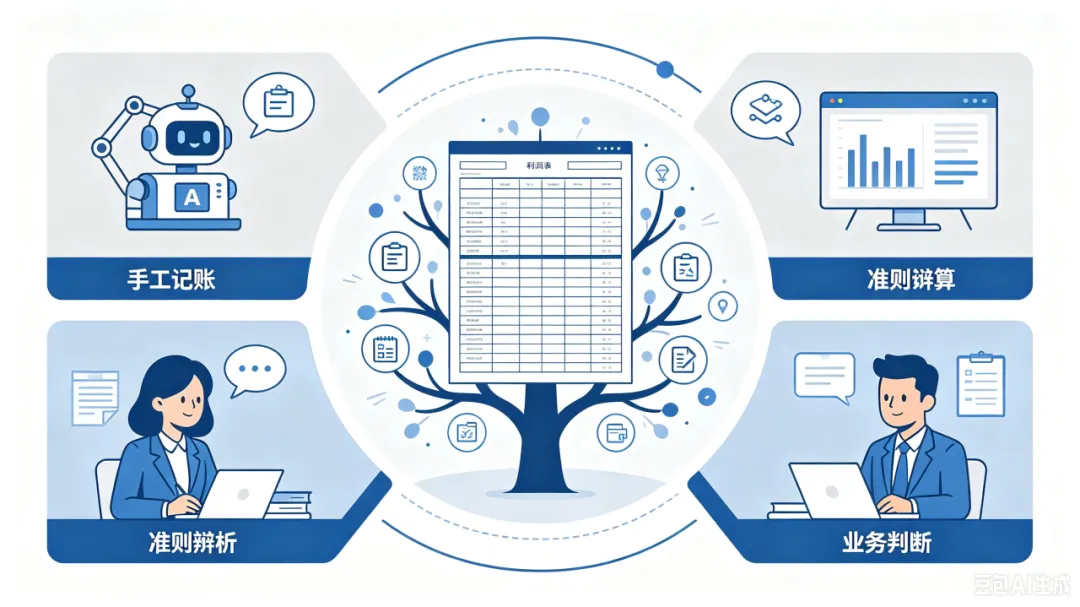
就拿一堂课来说,AI 就相当于课堂上的辅助支架,把利润表这种难懂抽象的知识点拆解开,帮财会专业的学生降低理解难度。老师也不用再花大量时间反复整理素材、编写例题,可以腾出更多精力放在课堂交流,引导学生思考对话。
放到完整的教学闭环里看,课前可以借助 AI 摸清学生的真实学情,定制专属预习任务;课上用它即时核对学习效果,补充拓展各类实训案例;课后自动生成不同难度的习题,精准补上学生没掌握好的知识点。
不得不说,AI 确实给财会教学带来了很多好处:老师备课更快,实训案例选择更多,原本晦涩难懂的财务知识也能直观展示出来,分层教学也不再是纸上谈兵,真正能落到课堂上。
但现实课堂,远没有技术宣传描绘得那么完美。在一线把 AI 用到财会课堂的过程中,老师们心里也冒出不少疑问:我这么使用 AI,到底用得对不对?
AI 带来的困惑
PART 1
这也是办公室里很多专业课老师共同的疑问。把 AI 拿来备课、做课件、生成财务案例,看上去效率很高,但生成的财税案例会不会出现准则错误?交给学生使用,会不会直接复制 AI 给出报表答案,放弃独立推演?学生习惯 AI 快速输出结果之后,还愿不愿意沉下心理解借贷逻辑、读懂业务背后的财务本质?工具越好用,我们越会担忧:学生会不会只会看 AI 给出的结论,丢失财务人最核心的推导、辨析、判断能力。
而技术迭代的速度,远远跑在教学实践的前面。最近大火的 “龙虾” 智能体,又把新的难题摆在教师面前。它不再只是简单对话问答,可以自主操作软件、自动生成课件、制作微课视频、整理教学材料,一站式完成很多过去耗费大量时间的教学工作。很多老师又陷入新的纠结:这类新平台,能不能直接用到财会课堂?哪些环节可以尝试,哪些场景必须谨慎?
工具更新一波接着一波,今天熟悉一款 AI,没过多久又出现功能更强的智能体。老师需要不断花时间学习新工具,还要辨别输出内容的专业真伪,甄别数据、财税案例的错误。一边要追赶技术,一边要守住专业教学底线,很多一线教师陷入 “想用好,又怕用错;想尝试,又不敢放手” 的两难境地。
不容忽视的几大问题
PART2
工具依赖,实操能力弱化。管控不严时,学生直接交给 AI 完成报表编制、所得税测算,跳过手工推演,脱离 AI 就不会做题,专业基础空心化,丧失账务推演、逻辑思辨的训练机会。
AI 内容自带错误,容易误导学生。会出现旧政策、准则误用专业漏洞,学生不加分辨直接照搬,形成错误认知。
工具层出不穷,缺乏统一应用标准。哪些任务交给 AI,哪些环节必须学生手写、独立思考,边界全靠老师自己探索,容易出现 “为了用 AI 而用 AI”,技术喧宾夺主,冲淡财会课堂原本的教学目标。
由此可见,AI 不是拿来直接替代教师教学、替代学生思考的 “万能解药”,它为中职财会教学打开了提质增效的新路径,但也同步带来能力弱化、内容失真、应用边界模糊等现实挑战。技术本身没有对错,关键在于教师如何把握尺度,厘清人机分工的边界。面对持续迭代的智能工具,财会课堂不能盲目追逐技术热点,既不能因惧怕风险就全盘排斥 AI,我们应当守住财会专业的教学底色,把 AI 定位为教学全流程里的认知脚手架,服务于知识理解、素材加工、学情诊断,把节省下来的时间回归到价值引导、逻辑思辨训练、实操推演、师生深度互动上来。
值得探索的方向
PART 3
财会专业领域中AI 还有哪些值得探索的教学方向?
错账甄别训练:AI 生成含有科目错误、税会错误的 “问题凭证、问题报表”,让学生当 “审计员” 找漏洞,训练准则辨析与风险识别能力。
真实案例教学:AI 脱敏处理上市公司财报,提取业务、数据,生成课堂讨论案例,训练财务指标解读、经营分析。
RPA 与财务自动化认知课:演示单据识别、发票整理、往来对账自动化流程,不追求深度开发,重在让学生理解自动化逻辑,分清 “机器做什么,人要判断什么”。
之后会一个个去尝试,在探索应用的过程中,我们难免会遇到各类问题,但恰恰是在不断实践、不断试错的过程中,我们才能用好、优化 AI 工具,一步步化解上面提到的各类教学风险。
点赞关注 教育同行
三读|读书 ·读课 ·读人
改变|静悄悄成长的故事
编辑|陈影
审核|曾淑萍
图片|豆包