ARTICLE · 993696
AI量化选ETF:动量/景气度/资金流三大信号怎么用?
——13份研报拆解量化投资的三把尺子,散户也能用
系列导读:"AI量化+ETF"系列第3篇(共4篇)。本篇核心——用13份研报拆解AI量化三信号模型:动量因子是"侦察兵"(反应最快但7月暴跌40%教训深刻),景气度是"先行指标"(盈利预期底领先价格1-5个月),资金流是"验证器"(北向/ETF份额/融资三指标交叉验证);三个信号不一致是常态——本篇给出信号冲突时的判断原则:短线看动量、中线看景气度、长线看资金流;因子会衰减(幻方7月翻车/传统因子2025年超额趋零),但发现因子的能力不会过时。第1篇一句话——ETF全景+四维筛选+杠杆风险;第2篇一句话——行业ETF地图+穿透标签;第4篇一句话——网格/定投/轮动三种实操策略。
上一篇画了行业ETF地图,但地图是静态的——你看好半导体,什么时候买?看好制造业,什么时候加仓?"选节奏"是多数散户的软肋。AI量化给出的答案是三把尺子:动量告诉你趋势在哪,景气度告诉你拐点在哪,资金流告诉你聪明钱在哪。13份研报拆解这三个信号的真实能力边界——包括2026年7月动量因子单月暴跌40%的教训。(来源:策略主题ETF、Bernstein动量解绑、因子布阵手册)
一、动量因子——趋势是你的朋友,但翻脸最快
2026年7月中旬,中国量化私募行业遭遇罕见集体回撤。梁文锋旗下幻方量化9只展示产品7月全部跌超20%,部分产品年内收益转负,8成量化私募当月收益告负。翻车原因高度一致:上半年量化机构靠动量、量价类因子在科技主线拿到了可观超额,但7月中旬A股突发剧烈风格切换——前期领涨的科技赛道快速回调,曾经贡献收益的动量因子全面失效,摇身变为最大亏损来源。策略主题ETF报告显示,2014年以来风格动量轮动策略累计超额收益超过40%。但Bernstein数据更残酷:2026年7月,亚洲动量因子单月暴跌40%——这是自1999年以来的第三大单月回撤。动量因子是量化投资界最古老也最赚钱的因子之一,但它也是翻脸最快的。趋势是你的朋友——但翻脸的时候你得知道怎么应对。(来源:私募排排网、新浪财经、策略主题ETF、Bernstein动量解绑)
动量因子的核心逻辑是"强者恒强"——过去3至12个月表现最好的股票或行业,在未来1至3个月继续跑赢的概率显著高于随机。这不是什么神秘规律,而是行为金融学的产物:投资者对信息反应不足,利好出来后慢慢买入,导致价格趋势延续。策略主题ETF构建了风格动量轮动策略,2014年以来累计超额40%以上,核心是在成长、红利、价值之间做有纪律的切换——当成长动量强时配成长ETF,当红利动量强时切红利ETF。MS Quant Matters发现2026年欧洲动量因子从排名第9跃升至第2,说明动量因子的表现在不同市场环境下差异显著——它是有效的,但不是在所有时候、所有市场都有效。(来源:策略主题ETF、MS Quant Matters)
但2026年7月,亚洲动量因子单月暴跌40%——这是自1999年以来的第三大回撤。韩国高动量组合年内从峰值到谷底跌了40%,台湾跌30%,中国跌26%。更值得警惕的是,Bernstein在7月底的报告中明确指出:动量拥挤度仅显示见顶迹象,并未充分释放,集中度风险仍然很高——韩国前5大股票占总市值65%,台湾66%,科技股分别占65%和84%。这意味着什么?当所有人都在追同一个动量趋势时,一旦趋势反转,踩踏式出逃会让回撤远超你的预期。7月31日动量因子单日暴涨8%——有史以来最大单日反弹——这恰恰说明极端波动已经是常态,而不是例外。(来源:Bernstein动量解绑)
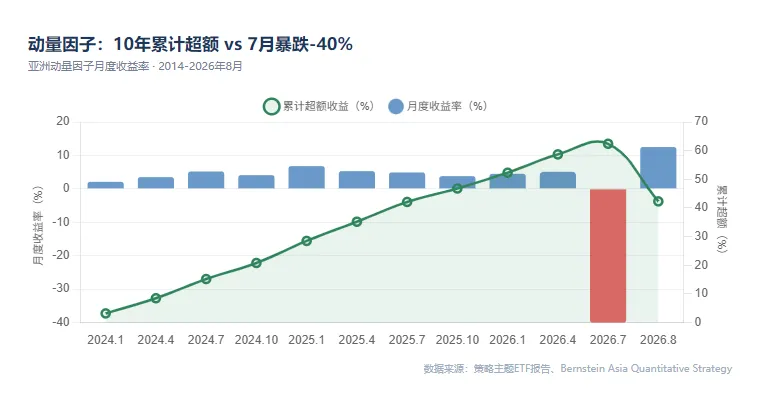
动量是三个信号中反应最快的——趋势一旦形成,动量信号通常领先于基本面信号。但它也是翻脸最快的。散户用动量做ETF轮动的正确方式是:设定止损线(单次回撤超过15%强制离场),不把全部仓位押在单一动量信号上,用景气度和资金流做交叉验证(后面两节会讲)。动量是"侦察兵"——它最先发现趋势,但也最先踩到地雷。(来源:因子布阵手册)
【个人视角】动量因子让我想到开车用导航。导航告诉你"前方500米右转",你照做了,顺利到达——这是趋势跟踪。但如果前方在修路呢?导航可能还没更新路况,你按它的指示右转就开进了死胡同。动量信号就是导航:大多数时候靠谱,但路况变了它不一定能及时告诉你。7月那次-40%回撤,就是"导航没更新路况"的典型。所以我的做法是:听导航的,但到了路口自己看一眼——如果路面有施工标志(景气度恶化信号)或有大量车辆掉头(资金流出信号),就不要死跟着导航走。
对散户的意义:动量是最直观的信号——涨的就是好的。但7月-40%的教训说明:动量有效,但拥挤的动量是定时炸弹。跟踪指标:动量因子拥挤度指标(Bernstein/MS定期披露)、风格因子排名变化(如欧洲Momentum第9到第2)。判断标准:用动量做ETF轮动时,单次回撤超过15%强制离场;不把全部仓位押在单一动量信号上。风险提示:2025年以来传统线性多因子策略超额几乎为零(因子布阵手册实证),动量因子也面临衰减风险。
动量告诉你"趋势在哪个方向",但趋势的方向不等于买入的最佳时机——你需要另一把尺子来判断"拐点在哪"。
二、景气度因子——四维见底信号,比你先知道拐点
动量告诉你趋势在哪,但趋势已经启动时再买入,往往买在半山腰。你需要一个更早的信号——景气度拐点。问题是:怎么判断一个行业的景气度"见底了"?靠感觉?靠新闻?都不靠谱。有一套量化方法可以做到。(来源:行业见底信号雷达)
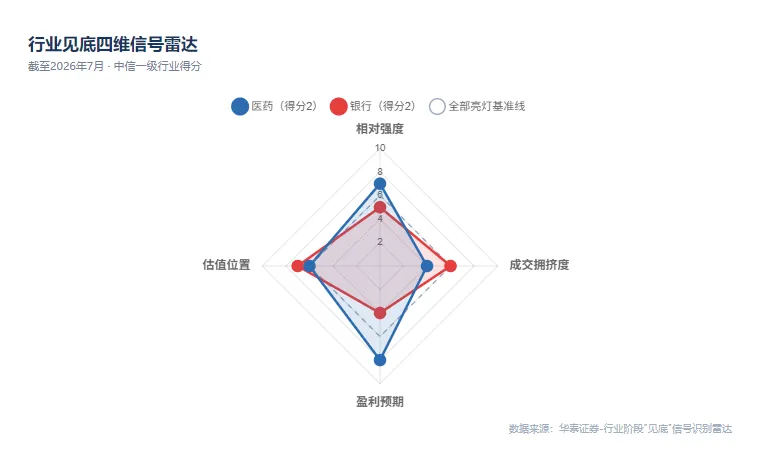
行业见底信号雷达构建了四维指标体系:相对强度(价格是否开始跑赢大盘)、成交拥挤度(资金是否开始回流)、盈利预期(分析师是否开始上调)、估值位置(是否处于历史低位)。历史统计验证了一个关键时序关系:盈利预期底领先价格启动点约1个月(一级行业),三级行业领先约5个月。这意味着:当你看到分析师开始上调某个行业的盈利预期时,价格通常还没涨——这就是"预期底"作为买入信号的价值。截至2026年7月底,中信一级行业中,医药和银行得分均为2(分别触发A+C和A+B信号),17个三级行业符合标准。胜率赔率策略自2024年以来绝对收益57.78%、超额24.77%。(来源:行业见底信号雷达)
动量告诉你"涨了",景气度告诉你"该涨了",但还有一个问题:涨的是真受益还是蹭热度?摩根士丹利提出了"主题贝塔加基本面相似度"双框架——用20个核心因子构建AI主题的"基因DNA",然后把所有公司分为五类:AI核心、AI领导者、AI游客、AI灰色地带、AI无关。结果发现:基本面与AI主题一致性强的"领导者",股价与AI主题的关联更持久稳定;而"AI游客"只是名字沾边,关联弱且不持久。这对ETF选择的意义在于:如果你看好AI赛道,不应该买名字带"AI"的宽基ETF,而应该买持仓中"AI领导者"占比高的ETF——这就是上一篇讲的"穿透标签看持仓"的量化升级版。(来源:MS AI收敛)
MS Quant Matters发现2026年因子表现因地区而异:美国推荐"质量成长"(Internal Growth因子),欧洲动量从第9跃升至第2,日本需要平衡价值与成长。这说明景气度判断不能只看A股——全球因子轮动会影响A股资金流向。对散户的实际意义:当你判断A股某个行业景气度见底时,同时看看全球同行业的因子表现——如果全球同行业也在回暖,信号更可靠。(来源:MS Quant Matters)
【个人视角】景气度拐点的判断跟电力系统里的"负荷预测"是一个道理。你不能等用电量已经涨了才说"电力需求回升了"——那时候电价已经涨上去了。你需要的是先行指标:新订单增速、产能利用率、库存周期。行业见底信号雷达做的就是这件事——用盈利预期(领先1-5个月)、估值分位数、拥挤度、相对强度四个先行指标来判断"行业用电量什么时候开始回升"。医药和银行目前得分2,意味着四维中有两维已经亮灯——不是绿灯全亮的"确认买入",而是"黄灯亮了,准备进场"。
对散户的意义:景气度是"最不性感但最可靠"的信号——它不像动量那样让你一夜暴富,但能帮你避开追高。跟踪指标:行业见底信号得分(四维指标每月更新)、盈利预期修正方向(Wind一致预期)、分析师调研频次变化。判断标准:当一个行业四维指标中有两个以上亮灯时,值得纳入候选池;三个以上亮灯时,开始建仓。风险提示:见底信号是概率不是确定性——历史上也有四维亮灯后行业继续下跌的案例(如2022年地产),需结合资金流做最终确认。
景气度说"拐点到了",但拐点到了不代表你该立刻冲进去——你需要第三把尺子确认:聪明钱是不是也在往这个方向走。
三、资金流因子——跟着聪明钱走,但要知道它在变
景气度说"行业拐点到了",但拐点到了不等于资金会马上涌入。你需要第三把尺子:钱在往哪走。(来源:UBS南向)
UBS量化研究用CCASS数据追踪南向资金发现了一个关键变化:截至2026年4月,南向资金持仓总市值6.4万亿港元,占香港市场总市值24%——但被动ETF持仓占比从2024年的5%快速升至2026年初的12%。这意味着什么?南向资金整体在增加,但越来越多的钱通过ETF被动配置,真正做主动选股的资金比例在下降。好消息是:符合"3个月日均成交额大于5000万美元"门槛的活跃股票从2024年的约200只增至约500只——市场流动性改善,选股型投资者的Alpha机会反而增多了。UBS构建了"南向主动资金流向加滚动最佳20大参与者持仓加拥挤度因子"的复合框架,自2019年以来年化超额12%、夏普1.7、最大回撤仅6%。(来源:UBS南向)
传统择时靠感觉,CFTC持仓数据提供了一个纯量化方案。五因子投票模型——投机多头占比、商业空头占比、前四空头集中度、商业净持仓、其他报告商多头变化——2012年以来夏普1.19、年化14.7%、累计+657%,同期买入持有年化仅7.9%。更关键的是最大回撤从-41.4%削减至-18.5%。五个因子平均绝对相关系数仅0.18,彼此独立——这不是"五个相似信号的平均",而是"五个不同视角的投票"。虽然这个模型是针对黄金的,但方法论可以迁移到行业ETF:用公开可得的持仓数据(如ETF份额变化、北向资金、融资余额)构建类似的资金流投票系统。(来源:CFTC黄金)
资金流是最直接的信号,但它也在改变市场结构。上一篇讲过黄金ETF持仓3932吨创新高,ETF资金流本身已成为影响金价的力量——当你跟踪资金流时,你跟踪的不只是"聪明钱的方向",还有"ETF规模变化对资产价格的反身性影响"。散户用资金流做ETF选择时要注意:ETF份额大幅增加可能意味着"聪明钱涌入",也可能意味着"被动资金拥挤"——两者对后续走势的含义完全不同。(来源:金ETF评论、MS黄金白银)
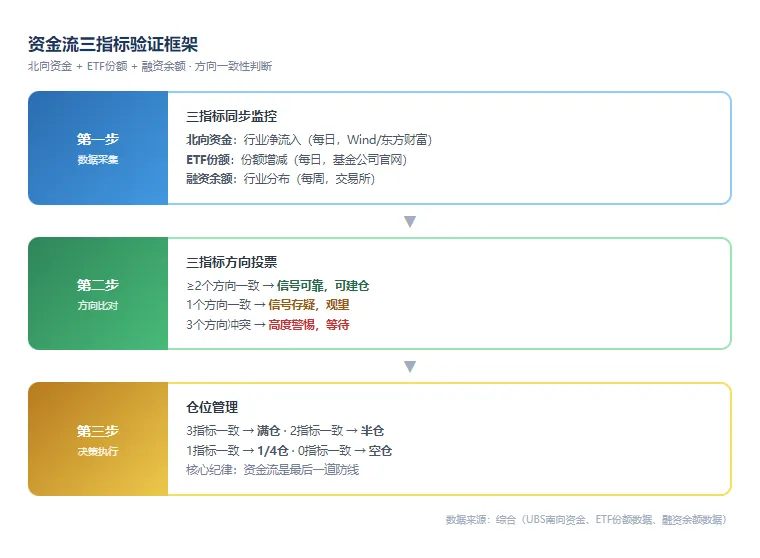
【个人视角】资金流因子让我想到工厂的"物料流转"——原材料进了哪个车间、成品出了多少,直接反映生产计划的执行情况。南向资金从5%被动化到12%,就像工厂从"手工排产"变成了"系统自动排产"——效率提高了,但你需要看懂新系统才能知道物料真正去了哪。CFTC五因子模型的价值在于它不依赖任何人的判断——纯粹用数据投票,五个独立视角互相验证。我建议散户也试试这种"投票思维":不要只看一个资金流指标就下结论,至少看三个——北向资金、ETF份额变化、融资余额,三个指标方向一致时信号才可靠。
对散户的意义:资金流是最容易获取的信号——北向资金每日可查、ETF份额每日可查、融资余额每日可查。跟踪指标:北向资金行业净流入(Wind/东方财富每日披露)、ETF份额变化(基金公司官网每日披露)、融资余额行业分布(交易所每周披露)。判断标准:三个资金流指标中两个以上方向一致时,信号可靠;只有一个指标亮灯时,观望。风险提示:ETF被动资金流正在改变市场定价机制——南向被动占比从5%升至12%,"聪明钱"不再只是主动选股资金,被动ETF的配置行为也在创造Alpha衰减。
三把尺子各自有效,但单独用任何一把都可能被误导——动量告诉你追涨,景气度告诉你抄底,资金流告诉你聪明钱的方向。问题是:当三把尺子给出不同信号时,你该听谁的?这就是AI量化整合要解决的问题。
四、AI量化整合——三个信号不是独立的,而是互相验证
三把尺子各自有效,但单独用任何一把都可能被误导。AI量化整合的价值不是替代你做决策,而是帮你同时看完三把尺子,再告诉你它们是否指向同一个方向。(来源:因子布阵手册、UBS人机融合)
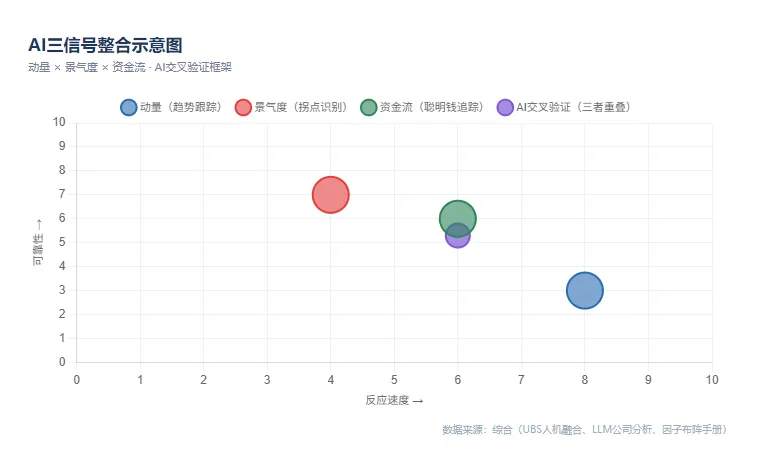
一个常见的误解是"AI预测一定比人准"。摩根士丹利的LLM公司分析实证发现:GPT-5.5预测TOPIX 1000成分股的准确率76.7%、F1分数70.2%,而卖方一致预测准确率81.2%、F1 76.5%——LLM在单个预测上不如共识。但关键来了:经过风险中性化处理后,LLM的预测能提取与共识不同的互补信息,五分位差年化表现约3.3%。这说明什么?AI不是"更准的预测器",而是"不同角度的观察者"。它看到的不是共识已经在看的东西,而是共识遗漏的信息。对三个信号框架的意义:当动量、景气度、资金流给出不同信号时,LLM可以作为第四个视角帮你做交叉验证——不是替你做决定,而是补充你可能遗漏的信息。(来源:LLM公司分析)
UBS量化团队做了一个大样本实验:纯人类分析师最偏好组合年化超额+5.1%,纯ML(GBM模型)最偏好组合+2.4%,而"奇点"人机结合模型+4.1%——覆盖3871只股票。人机融合的+4.1%虽然略低于纯人类的+5.1%,但关键区别是:人机融合模型可以覆盖3871只股票,而纯人类分析师只能覆盖几十只。人机融合的优势不在于"更准",而在于"更广"——它能同时监控三个信号在上千只ETF上的变化,而你人工最多跟踪几十只。UBS的实践表明:人类优势在解读特异性事件和无形因素(公司文化、管理层质量),机器优势在速度和模式识别——最有效的模式是"人类提供领域知识加机器提供规模化分析"。(来源:UBS人机融合)
因子布阵手册揭示了一个严峻现实:传统线性多因子策略2025年以来超额几乎为零——因子在衰减。但分域策略将超额从5.2%提升至8.8%——通过"分域"发现因子的条件异质性。这就是AI在因子投资中的真正价值:不是优化旧因子,而是发现新因子。HALO框架(重资产、低淘汰)是AI时代的新因子——它捕捉了AI技术革命对物理基础设施的刚性需求,"爱建HALO22"组合自构建以来具有显著超额收益。AI量化整合的终极形态是:AI帮你同时监控旧因子的衰减和新因子的涌现。(来源:因子布阵手册、HALO配置)
【个人视角】三信号整合让我想到工厂的"三班倒"制度:白班(动量)负责白天的生产任务,中班(景气度)负责交接和调整参数,夜班(资金流)负责巡检和异常处理。三个班次各司其职但必须交接班——白班发现设备异响(动量反转信号)要告诉中班(景气度验证),中班发现参数偏移(景气度拐点)要告诉夜班(资金流确认)。AI就是"调度系统"——它同时监控三个班次的数据,当任何一个班次发现异常时自动触发交叉验证。UBS的人机融合实验告诉我们:调度系统再先进,最终拍板的还是值班经理(人工判断)——AI帮你看到全局,但决策权在你。
对散户的意义:AI量化整合的核心不是"用AI替代你",而是"用AI扩大你的监控范围"。跟踪指标:LLM/量化模型的行业配置建议变化(MS/UBS定期发布)、HALO相关ETF规模变化。判断标准:当动量、景气度、资金流三个信号中至少两个指向同一方向时,信号可靠;三个都指向同一方向时,可以重仓。风险提示:因子衰减是系统性风险——2025年传统因子超额几乎为零,你需要持续跟踪因子有效性变化。
三个信号框架有了,AI整合方法有了。但理论是理论,现实是:三个信号经常互相矛盾。动量说"追",景气度说"等",资金流说"撤"——你该听谁的?
五、信号冲突时怎么判断——三信号不是永远一致的
理论讲完了,但理论有个前提:三个信号同时指向同一方向。现实是——这种情况不到一半的时间。(来源:Bernstein动量、行业见底雷达、UBS南向)
三个信号矛盾时,问题不是"哪个对哪个错",而是"它们在不同时间维度上告诉你不同的事"。动量是"秒级信号"——它反映的是过去几天到几周的价格趋势,反应最快但也最容易被短期波动误导。景气度是"月级信号"——它反映的是行业基本面的中期变化,盈利预期底领先价格启动点1-5个月,所以景气度看到的拐点,动量可能还没反映。资金流是"周级信号"——它反映的是机构资金的中期配置方向,南向资金被动化趋势需要2年才从5%升到12%。动量说"短期在涨",景气度说"中期拐点还没到",资金流说"机构还没进来"——三个都是真话,只是时间刻度不同。(来源:行业见底雷达、UBS南向)
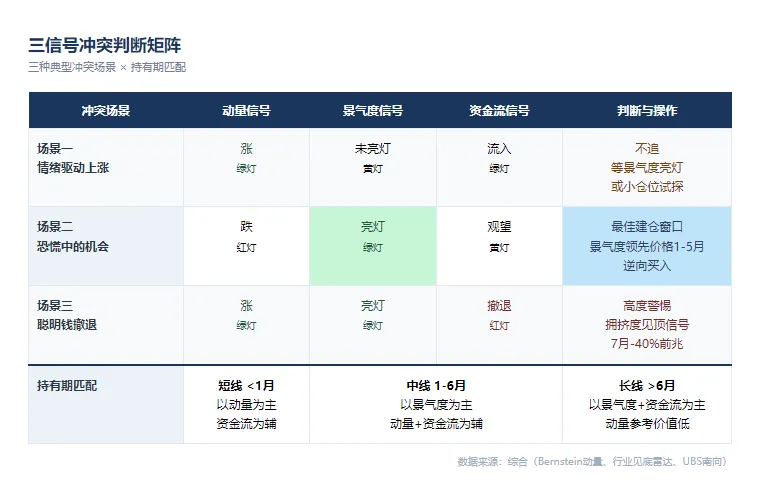
三种典型冲突场景及判断逻辑。场景一:动量涨但景气度未亮灯(如2026上半年科技股)——市场情绪驱动的短期上涨,基本面还没跟上。判断:不追,等景气度亮灯再建仓,或者只用小仓位试探。场景二:景气度亮灯但动量跌(如2026年7月后部分行业)——基本面改善被市场恐慌情绪掩盖。判断:这恰恰是最佳建仓窗口——景气度领先价格1-5个月,在价格恐慌时用景气度信号逆向买入。场景三:动量涨加景气度亮灯但资金流撤退——机构在散户追涨时悄悄减仓。判断:高度警惕——Bernstein的动量拥挤度"见顶未释放"就是这个信号,7月-40%回撤的前兆正是"价格在涨但聪明钱在撤"。(来源:Bernstein动量、行业见底雷达)
冲突时的决策原则:时间维度匹配你的持有期。如果你是短线交易者(持有期小于1个月),以动量为主、资金流为辅——景气度太慢了。如果你是中线投资者(持有期1至6个月),以景气度为主、动量和资金流为辅——景气度的1-5个月领先期正好匹配你的持有期。如果你是长线配置者(持有期超过6个月),以景气度为主、资金流为辅——动量对你几乎没有参考价值。散户亏钱的最常见原因不是信号错了,而是拿着短线的仓位做了长线的决策,或者反过来。
【个人视角】信号冲突的处理让我想到电力系统里的"多源数据融合"。电网调度中心同时收到气象数据(明天可能下雨导致光伏出力下降)、负荷数据(今天负荷创新高说明明天可能更高)、电价数据(现货价格飙升说明需求旺盛)。三个数据源可能指向不同的调度方案。老调度员的经验是:看时间尺度——气象是小时级的短期扰动,负荷是日级的趋势,电价是周级的信号。短期扰动不用管,趋势要跟,信号要验证。投资也一样:动量是小时级的气象(短期扰动),景气度是日级的负荷(中期趋势),资金流是周级的电价(验证信号)。冲突不可怕,可怕的是拿着小时级的数据做了日级的决策。
对散户的意义:信号冲突是常态,不是异常。核心判断原则:看你的持有期匹配哪个时间维度。跟踪指标:你持仓的行业ETF三个信号分别处于什么状态(用表格记录:动量等于涨或跌、景气度等于亮灯数、资金流等于流入或流出)。判断标准:信号冲突时,优先信任与你持有期匹配的那个信号——短线看动量、中线看景气度、长线看资金流。风险提示:最常见的亏损不是"信号错了",而是"拿着短线仓位做了长线决策"——买了涨的(动量),跌了不舍得卖(本该是短线),最后被套成长线。
信号冲突怎么判断讲清楚了。但还有一个更深层的问题:这些信号和因子会不会越来越没用?因子衰减是真实的——幻方量化7月翻车就是证据。那散户的出路在哪?
六、因子会衰减,但发现因子的能力不会
本篇用13份研报拆解了三个信号(动量、景气度、资金流),讲了它们各自的能力和局限,讲了信号冲突时怎么判断。但最后有一个更根本的问题需要回答:这套方法明年还管用吗?(来源:因子布阵手册、Bernstein动量、量化大会纪要、UBS人机融合)
幻方量化9只产品7月全部跌超20%,8成量化私募当月收益告负——这不是个别公司的失败,而是整个量化行业的系统性挑战。上半年量化机构靠动量和量价因子拿到可观超额,但7月风格切换时,这些因子集体失效。因子布阵手册的实证更残酷:2025年传统线性多因子策略超额几乎为零。衰减的本质是拥挤度——当所有量化基金都用动量因子时,动量的超额就被交易成本和互相踩踏吃掉了。动量拥挤度在7月"见顶未释放",意味着拥挤度出清还在进行中。(来源:私募排排网、新浪财经、因子布阵手册、Bernstein动量)
因子布阵手册给出了一个解法:分域——不同市场环境(牛市、熊市、震荡市)下,因子的有效性截然不同,分域后超额从5.2%提升至8.8%。但分域本身也会被模仿——当越来越多的量化基金学会分域,分域策略的超额也会衰减。这就是因子投资的悖论:有效的策略一旦被广泛采用,就不再有效。AI量化大会纪要指出,AI采纳的最大障碍是"缺乏可解释性"——即使你用AI发现了新因子,你也不一定理解它为什么有效,更不知道它什么时候会衰减。这就是因子投资的本质:没有永恒有效的因子,只有不断迭代的方法论。(来源:因子布阵手册、量化大会)
UBS的人机融合实验覆盖3871只股票,Bernstein的动量策略跟踪整个亚洲——这些机构管理几十亿甚至上百亿资金,他们的交易本身就在制造拥挤度。你作为散户,最大的优势恰恰是"不拥挤":你的几十万资金不影响任何一只ETF的价格,你的交易不会触发做市商的再平衡,你的动量信号不会和几百个量化基金同时发出。同样的三信号策略,在散户手里的Alpha衰减速度远慢于机构。但这个优势有保质期——当AI工具普及到人人都能用时,散户的"不拥挤"优势也会缩小。趁优势还在,先建立自己的系统。(来源:UBS人机融合、Bernstein动量)
【个人视角】做工程有一个规律:第一代技术方案总会被更先进的方案替代,但"发现问题的能力"永远不会过时。PLC(可编程逻辑控制器)替代了继电器,DCS(集散控制系统)替代了PLC,AI正在替代传统控制——但"识别控制需求"的能力始终是工程师的核心竞争力。因子投资也一样:动量因子可能失效,景气度因子可能衰减,但"识别因子何时有效、何时失效"的能力不会过时。AI的价值不是给你一个永远赚钱的因子,而是帮你构建一个持续发现新因子的系统——就像DCS不是帮你做控制决策,而是帮你实时监控所有参数并在异常时报警。投资最终是一种需要判断力的手艺,AI是这门手艺的最好学徒——但它永远不能替代师傅。
对散户的意义:因子会衰减是确定的——幻方量化7月翻车和传统因子2025年超额趋零都是证据。但"发现因子的能力"不会衰减。跟踪指标:你使用的三信号策略的年度回测表现(每年做一次复盘,如果超额连续下降,考虑调整参数或切换策略)、你关注的因子拥挤度(当人人都在用同一个策略时,该换策略了)。判断标准:如果你的策略连续两个季度跑输基准,不是市场错了,是你的策略该迭代了。风险提示:AI工具正在普及——当人人都能用AI做三信号筛选时,三信号本身的Alpha会递减。投资是终身学习,不存在"一招鲜吃遍天"的方法。
你现在选ETF用的是什么方法?有没有试过用动量、景气度、资金流三个信号交叉验证?哪个信号你觉得最靠谱?评论区聊聊。
下一篇——"实操指南",网格、定投、轮动三种散户ETF投资策略落地。三信号告诉你"什么时候买",第4篇告诉你"怎么买"——网格策略适合震荡市积累筹码,定投适合趋势市分散时机风险,轮动适合行业切换期捕捉超额。三步走完,你就有了一套完整的ETF投资体系。
免责声明:本文基于公开券商研报整理分析,包含个人观点和行业判断,不构成任何投资建议。投资有风险,入市需谨慎。文中提及的具体ETF和量化策略仅为举例说明,不代表推荐。量化策略的回测表现不代表未来收益,因子衰减可能导致策略失效。数据来源已在文中标注,如有疏漏欢迎指正。