金融专硕考试专业课程
《公司理财》
主讲人:刘老师
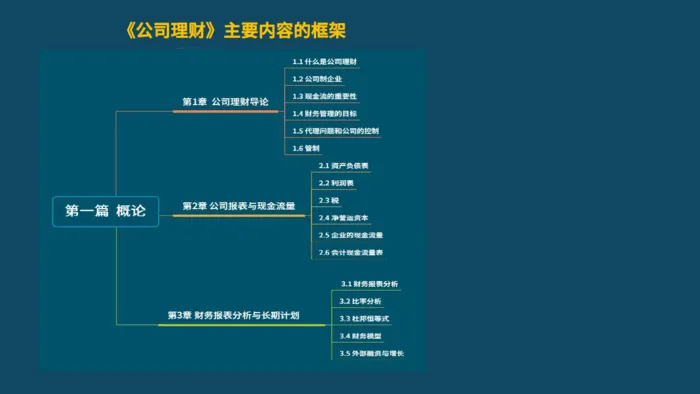
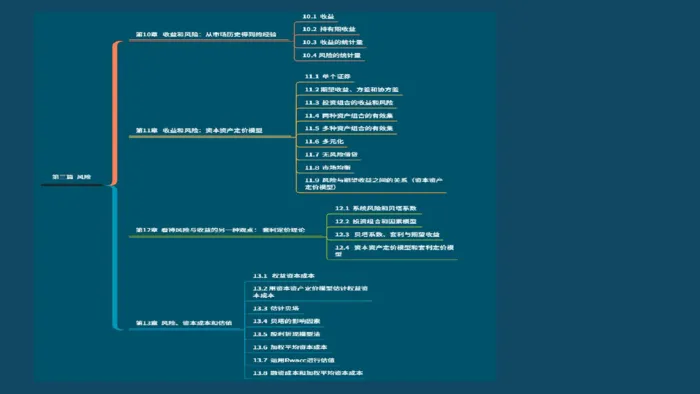
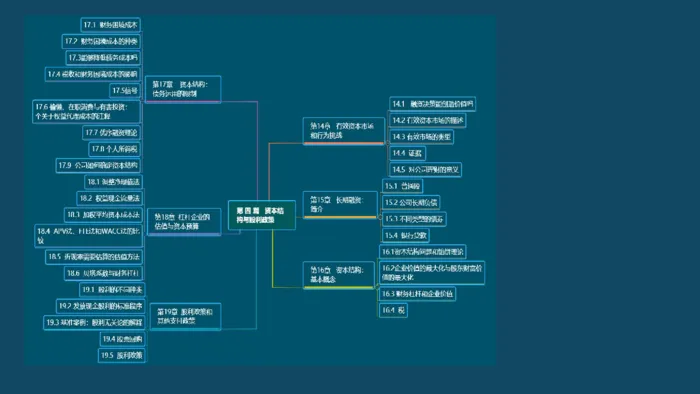
《公司理财》主要内容的框架
学习方法:
“读书之法,在循序而渐进,熟读而精思。”
——宋朝 朱熹
学习态度:
“学习要有三心:一信心,二决心,三恒心。”
——陈景润
第1章 公司理财导论
1.1 什么是公司理财
1.2 公司制企业
1.3 现金流的重要性
1.4 财务管理的目标
1.5 代理问题和公司的控制
1.6 管制
1.1 什么是公司理财
第1章 公司理财导论
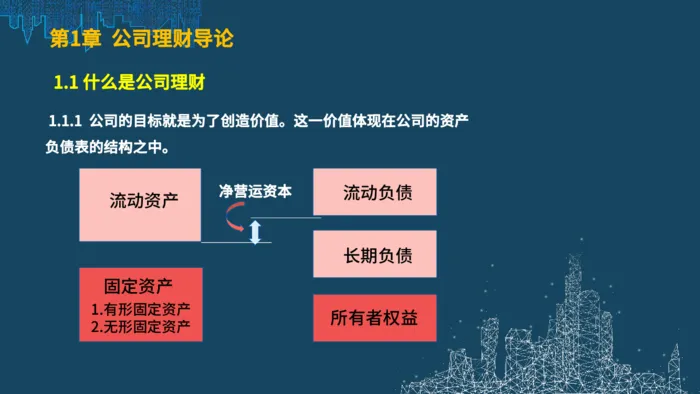
1.1.1 公司的目标就是为了创造价值。这一价值体现在公司的资产
负债表的结构之中。
流动资产
流动负债
长期负债
所有者权益
1.有形固定资产
2.无形固定资产
固定资产
净营运资本
1.1 什么是公司理财
第1章 公司理财导论
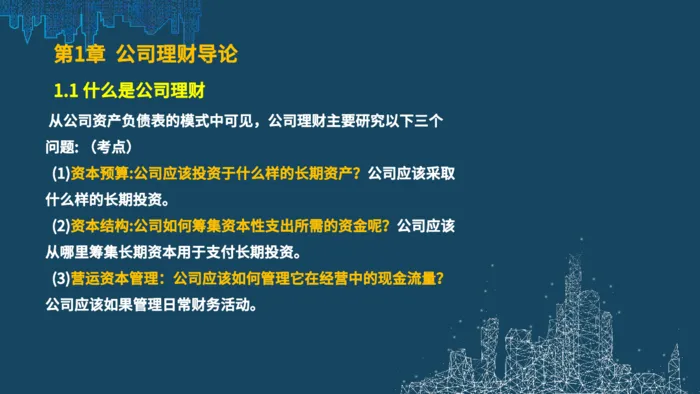
从公司资产负债表的模式中可见,公司理财主要研究以下三个
问题: (考点)
(1)资本预算:公司应该投资于什么样的长期资产?公司应该采取
什么样的长期投资。
(2)资本结构:公司如何筹集资本性支出所需的资金呢?公司应该
从哪里筹集长期资本用于支付长期投资。
(3)营运资本管理:公司应该如何管理它在经营中的现金流量?
公司应该如果管理日常财务活动。
1.1 什么是公司理财
第1章 公司理财导论
1.1.2 财务经理
财务经理的大部分工作在于通过资本预算、融资和资产流动性管
理为公司创造价值。
(1) 公司必须通过购买资产创造超过资产成本的现金。
(2) 公司必须通过发行债券、股票和其他金融工具以筹集超过其成
本的现金。
1.1 什么是公司理财
第1章 公司理财导论
1.2 公司制企业
第1章 公司理财导论
公司制企业,即把企业组织成为一个公司,是解决
筹集大量资金的一种标准方法。
企业组织形式是指企业组织的形态和类型,主要有个
人独资企业、合伙制企业和公司制企业三种形式。
1.2 公司制企业 (考点)
第1章 公司理财导论
1.2.1 个人独资企业
指一个人所拥有的企业。建立独资企业需要考虑的因素:
①费用最低。一般不需要正式的公司章程。
②不需要支付企业所得税。所有经营利润按个人所得纳税。
③对企业债务负有无限责任。个人资产和企业资产之间没有区别。
④存续期受限于企业所有者的生命期。
⑤所能筹集到的权益资本仅限于企业所有者的个人财富。
第1章 公司理财导论
1.2.2 合伙制企业
指任何两个或两个以上的个人就可以在一起组成合作制企业。合
伙制企业分为两种:普通合伙制和有限合伙制。建立合伙制企业
时需要考虑的一些重要事项:
①合伙制企业的费用一般较低。
②普通合伙人对所有债务具有无限责任。
③普通合伙制企业随着一个普通合伙人的死亡或撤出而终止。
④合伙制企业要筹集大量的资金十分困难。
⑤合伙制企业的收入按合伙人的个人所得征收所得税。
⑥管理控制权归属于普通合伙人。
1.2 公司制企业
1.2 公司制企业
第1章 公司理财导论
1.2.2 合伙制企业
大型企业组织要以个人独资或合伙制的形式存在是很困难的。个
人独资或合伙制企业的最主要的优势是启动成本。在那之后,可
能变严重的劣势是:无限责任、有限的企业生命、产权转让的困
难。这三方面的劣势导致了筹集资金的困难。
1.2 公司制企业
第1章 公司理财导论
1.2.3 公司
公司是目前最为重要的企业组织形式,它是一个独立的法人实体。
公司可以有名称,享有很多自然人的法律权利。在简单的公司制
中,公司由三类不同的利益者组成:股东、董事会成员、公司高
层管理者。与个人独资企业和合伙制企业相比,公司制企业所有
权和管理权的潜在分离有很多好处。
1.2 公司制企业
第1章 公司理财导论
1.2.3 公司
① 因为股份代表着对公司的所有权,所以所有权可以随时转让给新的
所有者。因为公司的存在与持股者无关,所以股份转让不像合伙制企
业那样受到限制。
②公司具有无限存续期。因为公司与它的所有者相互独立,所以某一
所有者的死亡或者撤出殷份法律上并不影响公司的存在。
③ 股东的债务仅限于其对所有权股份的出资额。
有限责任、易于转让所有权和永续经营是公司制企业的主要优点,这
些优点增强了公司的筹资能力。但是,公司制有一个重大缺陷,就是
对股东的双重课税。在美国,联邦政府除了对股东的股利征税,还对
公司的收入征税。
1.2 公司制企业
第1章 公司理财导论
1.2.3 公司
由于双重征税,企业要从股份公司获得最大的好处需要如下特征:
公司制与合伙制的区别比较
特征
公司制
合伙制
流动性
和交易
性
股份可以交换而公司无须终结。
股票可以在交易所上市交易
交易的数量受到很大限制。
合伙企业的交易市场一般不
存在
投票权
每股有一投票权,表决重大事项
和选举董事会。董事会决定高层
管理人选
有限合伙人有一定投票权。
一般合伙人完全控制和管理
企业的运作
税收
双重征税:公司收入交纳公司所
得税;股东所获股利交纳个人所
得税
合伙制无须交纳企业所得税。
合 伙人根据从合伙制企业分
配的收入交纳个人所得税
1.2 公司制企业
第1章 公司理财导论
1.2.3 公司
由于双重征税,企业要从股份公司获得最大的好处需要如下特征:
公司制与合伙制的区别比较
特征
公司制
合伙制
再投资和分红
公司拥有较大的自由度
决定股利支付比例。
一般来说,合伙制企业不准将其 现
金流量用于再投资。所有的净现金
流量分配给合伙人。
责任
股东个人不承担公司的
的债务。
债务 有限合伙人不承担合伙制一般
合伙人可能要承担无限责任企业
存续
公司具有永恒存续期
合伙制企业仅有有限存续期
1.2 公司制企业
第1章 公司理财导论
1.2.3 公司
【真题】(上海财大2019 年)以下哪一个说法最能解释企业选择
有限股份制而非合伙制企业的原因 ( )。
A.股份有限公司面临更少的监管
B.股份有限公司所有权的转让非常困难
C.股份有限公司通常面临更少的税收
D.股份有限公司更容易筹集资本
1.2 公司制企业
第1章 公司理财导论
(3)公司制企业
答案:D。有限责任、易于转让所有权和永续经营是公司制企
业的主要优点,这些优点增强了公司的筹资能力。
1.3 现金流的重要性
第1章 公司理财导论
财务经理的大部分工作在于通过资本预算、融资和资产流动性管理
为公司创造价值。
(1) 公司必须通过购买资产创造超过资产成本的现金。
(2) 公司必须通过发行债券、股票和其他金融工具以筹集超过
其成本的现金。
1.3 现金流的重要性
第1章 公司理财导论
1.3.1 现金流量的确认
Midland 公司利润表(会计的角度)
(年末12月31日)
单位:美元
销售收入 1 000 000
成本 -900 000
利润 100 000
1.3 现金流的重要性
第1章 公司理财导论
1.3.1 现金流量的确认
Midland 公司利润表(公司财务的角度)
( 年末12月31日)
( 单位:美元)
现金流入 0
现金流出 -900 000
现金收支差 -900 000
1.3 现金流的重要性
第1章 公司理财导论
1.3.2 现金流量的时点
公司投资的价值取决于现金流量的时点。
Midland 公司两种产品的投资方案
( 单位:美元)
年份 新产品A 新产品B
1 0 4 000
2 0 4 000
3 0 4 000
4 20 000 4 000
总计 20 000 16 000
1.3 现金流的重要性
第1章 公司理财导论
1.3.3 现金流量的风险
公司投资必须考虑风险。
Midland 公司两种备选扩充方案的现金流量
( 单位:美元)
风险状况 悲观 一般 乐观
欧洲 75 000 100 000 125 000
日本 0 150 000 200 000
1.4.财务管理的目标(考点)
第1章 公司理财导论
1.4.1 可能的目标
①与风险有关的:生存、避免财务困境和破产、在竞争中获胜。
②与收益相关的:销售额或市场份额最大化、成本最小化、利
润最大化、实现稳定的收益最大化。
1.4.2 财务管理目标
财务经理通过增加股票价值的财务决策,最大限度地保护股东
的利益。财务管理的目标是最大化现有股票的每股价值。一般
的目标:最大化现有股东权益的市场价值。
1.4.财务管理的目标
第1章 公司理财导论
1.4.2 财务管理目标
财务管理目标又称理财目标,是指企业进行财务活动所要达到
的根本目的,它决定着企业财务管理的基本方向。财务管理目
标是一切财务活动的出发点和归宿,是评价企业理财活动是否
合理的基本标准。到目前为止,先后出现了四种比较具有代表
性的观点,分别是:利润最大化、每股收益最大化、股东财富
最大化和相关者利益最大化。
1.4.财务管理的目标
第1章 公司理财导论
(1)利润最大化
这种观点认为:利润代表了企业新创造的财富,利润越多则企业
的财富增加得越多,越接近企业的目标。
该观点的优点是:
①讲求经济核算、加强管理,改进技术,提高劳动生产率,降低
产品成本;
②有利于企业资源的合理配置,提高整体经济效益。
该观点的缺陷是:
①没有考虑利润的取得时间;
②没有考虑所获利润和投入资本额的关系;
③没有考虑获取利润和所承担风险的关系;
④没有考虑同一经济问题的会计处理方式的多样性和灵活性会影
响到利润的大小。
由此可见,利润最大化目标只是对经济效益浅层次的认识,存在
一定的片面性。所以, 现代财务管理理论认为,利润最大化并不
是财务管理的最优目标。
1.4.财务管理的目标
第1章 公司理财导论
(2)股东财富最大化
这种观点认为,企业主要是由股东出资形成的,股东创
办企业的目的是扩大财富,他们是企业的所有者,理所
当然地,企业的发展应该追求股东财富最大化。在股份
制经济条件下,股东财富由其所拥有的股票数量和股票
市场价格两方面决定,在股票数量一定的前提下,当股
票价格达到最高时,则股东财富也达到最大,所以股东
财富又可以表现为股票价格最大化。
1.4.财务管理的目标
第1章 公司理财导论
(2)股东财富最大化
该观点的优点是:
①考虑了风险因索;
②在一定程度上能避免企业短期行为;
③对上市公司而言,股东财富最大化目标比较容易量化,便
于考核和奖惩。
该观点的缺陷是:
①通常只适用于上市公司,非上市公司难于应用;
②股价受众多因索影响,股价不能完全准确反映企业财务管
理状况;
③强调更多的是股东利益,对其他相关者利益重视不够。
1.4.财务管理的目标
第1章 公司理财导论
(3)企业价值最大化
这种观点认为,通过企业的合理经营,采用最优的财务政策,
充分利用资金的时间价值和风险与报酬的关系,在保持企业长
期稳定发展的基础上,使企业价值达到最大。这是现代西方财
务管理理论公认的财务目标,认为这是衡量企业财务行为和财
务决策的合理标准。对于股份制企业,企业价值最大化可以表
述为股东财富最大化。以企业价值最大化作为财务管理目标。
1.4.财务管理的目标
第1章 公司理财导论
(3)企业价值最大化
具有以下优点:
①考虑了取得报酬的时间,并用时间价值的原理进行了计量;
②考虑了风险与报酬的关系;
③将企业长期、稳定的发展和持续的获利能力放在首位,能克
服企业在追求利润上的短期行为;
④用价值代替价格,克服了过多受外界市场因素的干扰,有效
地规避了企业的短期行为。
1.4.财务管理的目标
第1章 公司理财导论
(3)企业价值最大化
以企业价值最大化作为财务管理目标也存在以下问题:
①企业的价值过于理论化,不易操作;
②对于非上市公司,只有对企业进行专门的评估才能确定其价
值,而在评估企业的资产时,由于受评估标准和评估方式的影
响,很难做到客观和准确。
1.4.财务管理的目标
第1章 公司理财导论
(3)企业价值最大化
【真题】(清华大学2014年)公司财务经理的责任是增加( )。
A.公司规模
B.公司增长速度
C.经理人的能力
D.股东权益价值
1.4.财务管理的目标
第1章 公司理财导论
(3)企业价值最大化
答案:D。公司财务经理应该是代表股东权益的。
A项,增加公司规模不一定能保证公司收益上升, 增加了规模连
年亏损也时有发生,股东权益受到损害;
B项,单纯增加公司增长速度并不能保证公司持续健康发展,为
了求快而杀鸡取卵也会损害股东利益;
C项, 经理人的能力和公司盈利能力并不十分相关, 股东权益
也不能得到保证;
D项,公司的发展最重要的就是增加股东权益价值,这也是公司
财务经理的最终目标。
1.4.财务管理的目标
第1章 公司理财导论
(4)相关者利益最大化
这种观点认为,股东作为企业的所有者,在企业中拥有
最高的权利,并承担着最大的义务和风险,但是债权人、
员工、企业经营者、客户、供应商和政府也为企业承担
着风险。因 此,在确定企业财务管理目标时,不能忽视
这些相关利益群体的利益。
1.4.财务管理的目标
第1章 公司理财导论
(4)相关者利益最大化
相关者利益最大化的优点有:
①有利于企业长期稳定发展;
②体现了合作共赢的价值理念,有利于实现企业经济效益和社
会效益的统一;
③多元化、多层次的目标体系,兼顾各方利益;
④体现了前瞻性和现实性的统一。
相关者利益毋大化的缺点有:
①企业在特定的经营时期,几乎不可能使利益相关者财富最大
化,只能做到其协调化.
②所涉及的计量指标中销售收入、产品市场占有率是企业的经
营指标,已超出了财务管理自身的范畴。
1.5 代理问题(考点)和公司控制
第1章 公司理财导论
财务经理通过采取增加股票价值的措施,最大限度地保护股东
的利益。
1.5.1 代理关系
股东和管理层之间的关系被称为代理关系。当某人(委托方)
雇佣另一个人(代理方)代表其利益的时候,代理关系就产生
了。在所有这一类关系中,委托方和代理方有可能存在利益上
的冲突。这种关系称之为代理问题。
1.5 代理问题和公司控制
第1章 公司理财导论
1.5.2 管理层目标
现代企业理论认为,在委托-代理关系中,委托人与代理人之间
存在信息不对称,代理人拥有内部信息,处于信息优势地位,
委托人处于信息劣势地位,在双方利益不 一致的情况下,代理
人可能会利用其信息优势危害委托人的利益,这就产生了代理
问题。代理问题会降低企业效率,增加企业成本,这种成本在
经济学上称为代理成本。代理成本是指股东和管理层利益冲突
的成本,包括间接的代理成本(失去的机会)和直接的代理成
本(管理层收益而股东蒙受损失的公司支出;处于监督管理层
行为需要的支出)。
代理成本理论是由詹森和麦克林提出的。他们区分了两种公司
利益冲突:股东与经理层之间的利益冲突;债权人与股东之间
的利益冲突。
1.5 代理问题和公司控制
第1章 公司理财导论
(1)股东与经理层之间的代理成本。在般份有限公司中,股东作
为公司的投资者并不直接参与公司的经营管理活动,而是聘用
经理从事经营管理活动,这样,在股东和经理之间便形成了委
托-代理关系。经理作为代理人比股东更了解公司的经营状况和
发展前景,并且掌握公司的经营决策权,经理在进行经营决策
时并非总是以股东的利益最大化为目标,他们可能会出于自身
的利益做出有违股东利益的行为,例如将大量的现金用于追求
个人奢侈的在职消费、盲目地扩张企业规模、进行缺乏效率的
并购等,这就增加了公司的代理成本。
1.5 代理问题和公司控制
第1章 公司理财导论
(2)股东与债权人之间的代理成本。由于股东拥有公司控制权,
而债权人一般不能干涉公司的经营活动,这样股东会利用其控
制权的优势影响债权人的利益,以使自身利益地大化,例如股
东可能会要求公司支付高额现金股利,从而减少公司的现金持
有,增加了债权人的风险。这种代理问题也会产生代理成本,
通常债权人可能会要求在借款合同中规定限制性条款,或者要
求公司对债务提供担保,从而增加了公司的成本费用。
1.5 代理问题和公司控制
第1章 公司理财导论
【真题】(重庆大学2016年)管理层和股东之间存在潜在冲突问
题一般是指( )。
A.多元化问题
B.监管问题 C.代理问题 D.流动性问题
1.5 代理问题和公司控制
第1章 公司理财导论
答案:C。管理者是股东的代理人,应该代表股东的利益并
使股东的财富(即股票价值)最大化。当他们为自己的利益
采取行为而损害股东的利益时就会产生冲突(代理冲突)。
1.5 代理问题和公司控制
第1章 公司理财导论
【真题】(四川大学2017年)股东和经营者发生冲突的根
本原因在于(
)。
A.具体行为目标不一致
B.掌握的信息不一致
C.利益动机不同
D.在企业中的地位不同
1.5 代理问题和公司控制
第1章 公司理财导论
答案:A。股东的目标是使企业财富极大化,要求经营者以
最大的努力去完成这个目标。经营者也是最大合理效用的追
求者,他们的行为目标与股东不一致,其具体目标为增加报
酬(包括物质与非物质)、增加闲暇时间并力求避免风险。
1.5 代理问题和公司控制
第1章 公司理财导论
1.5.3 管理者是否以股东的利益行事
①管理者目标与股东的目标是否一致?这个涉及到管理者获
取报酬的方式。
②管理者不为股东的目标考虑,他们是否会被撤换?这个涉
及到对公司的控制。
1.5 代理问题和公司控制
第1章 公司理财导论
1.5.3 管理者是否以股东的利益行事
在大公司,我们仍有理由认为管理层在巨大的激励机制下以
股东的利益行事。
(1)管理人员的薪酬
管理层持续提高每股价值的经济方面的激励主要有两个:一
个是管理人员的薪酬和总体财务绩效(每股价值)联系在一
起;另一个是激励因素和工作前景有关。
1.5 代理问题和公司控制
第1章 公司理财导论
(2)公司的控制
①通过投票决定董事会成员。因此,股东控制董事会成员,
反过来,董事会成员选择管理者。
②制定与管理者签定的合同和收入报酬计划,如“股票期权
计划”,激励管理者追求股东的目标。
③如果因为经营管理太差使得企业股票价格大幅度下降,企
业可能被其他股东集团、公司或个人收购。在收购后,被收
购企业的高层管理者可能被解雇。
④经理市场的竞争也可以促使管理者在经营中以股东利益为
重。否则,他们将被其他人取代。愿意支付给管理者最多酬
劳的企业将吸引好的管理者。
1.6 管制(了解)
第1章 公司理财导论
主旨:要求公司披露相关信息给投资者或潜在投资者。公司
披露相关的信息是为了让所有投资者都处于信息平等的环境,
因而减少利益冲突。管制把成本强加到公司,任何关于管制
的分析必须包含好处和成本。
1933年《证券法》和1934年《证券交易法》
2002年《萨班斯-奥克斯利法案》
总 结
第1章 公司理财导论
1. 公司理财研究的3个问题
2.合伙制企业与公司制企业的特点比较
3.财务管理的目标
4.代理关系
第2章 公司报表与现金流量
2.1 资产负债表
2.2 利润表
2.3 税
2.4 净营运资本
2.5 企业的现金流量
2.6 会计现金流量表
2.7 现金流量管理
第2章 会计报表与现金流量
会计报表是对企业财务状况、 经营成果和现金流量的结构性
表述。主要介绍资产负债表、利润表、现金流量表。
2.1 资产负债表
资产负债表(balance sheet)可以看成是某一特定日期会计人
员对企业会计价值所拍的一张快照,仿佛企业在这一瞬间是静
止的。资产负债表可以提供进行财务分析的基本资料,从而有
助于报表使用者做出经济决策。
会计恒等式:
资产=负债十股东权益
2.1.1 流动性
2.1.2 负债与权益
第2章 会计报表与现金流量
美国联合公司资产负债表(2015年和2014年) 单位:百万美元
资产 2015年 2014年 负债与所有者权益 2015年 2014年
流动资产: 流动负债:
现金及其等价物 198 157 应付账款 486 455
应收账款 294 270 流动负债合计 486 455
存货 269 280
流动资产合计 761 707 长期负债:
固定资产: 递延税款 117 104
地产厂房设备 1 423 1 274 长期债务 471 458
减累计折旧 550 460 长期负债合计 588 562
地产厂房设备净值 873 814
无形资产及其他资产 245 221 股东权益:
固定资产合计 1 118 1 035 优先股 39 39
普通股(面值1美元) 55 32
股本溢价 347 327
累积留存收益 390 347
减库存股票 26 20
股东权益合计 805 725
资产总计 1 879 1 742 负债与股东权益总计 1 879 1 742
第2章 会计报表与现金流量
可尼公司资产负债表(市场价值与账面价值) (单位:美元)
资产 负债与所有者权益
账面价值 市场价值 账面价值 市场价值
净营运资本 400 600 长期负债 500 500
固定资产净值 700 1 000 股东权益 600 1 100
资产总计 1 100 1 600 负债与股东权益总计 1 100 1 600
2.1.3 价值与成本
企业资产的会计价值通常是指其“置存价值”或“账面价值”。按照
“公认会计准则”,美国经审计的企业财务报表对资产应按成本计价。
“市场价值”是指有意愿的买者与卖者在资产交易中所达成的价格。
2.2 利润表
利润表是用来衡量企业在一个特定时期(如一年)内的业绩。利润
的会计定义式为:收入-费用≡利润
资产负债表如同一张快照,利润表就像一段录像。
美国联合公司利润表(2015年) (单位:百万美元)
总营业收入 2 262
产品销售成本 1 655
销售、行政及管理费用 327
折扣 90
营业利润 190
其他利润 29
息税前利润 219
利息费用 49
税前利润 170
所得税 84
当期:71
递延:13
净利润 86
留存收益: 43
股利: 43
第2章 会计报表与现金流量
2.2.1 公认会计准则
“公认会计准则( G A A P)”,美国经审计的企业财务报表对资产应
按成本计价。按公认会计准则( G A A P)中配比原则的要求,收入应
与费用相配比。这样,一旦收入实现,即使没有实际的现金流入,也要
在利润表上报告。
例如:赊销产品时,应报告销售收入和利润。
第2章 会计报表与现金流量
2.2.2 非现金项目
在利润表上,与收入相配比的费用中有些属于非现金项目,并不影响现
金流量。
在这些非现金项目中,最重要的一个是“折旧”,折旧反映了会计人员
对生产过程中设备的耗费成本的估计。
另一种非现金费用是“递延税款”。递延税款是由会计利润和实际应纳
税所得之间的差异引起的。
2.2.3 时间与成本
2.3税
2.3.1 公司税率
2.3.3 平均税率与边际税率
第2章 会计报表与现金流量
2.4 净营运资本
净营运资本等于流动资产减去流动负债。
流动资产 - 流动负债 = 净营运资本
企业除了投资于固定资产(即资本性支出),还要投资于净营运资本,
这称为“净营运资本变动额”
2.5 企业的现金流量
企业资产的价值一定等于负债的价值加上权益的价值。与此相对
应,资产的现金流量(由企业资产所产生的现金流量,即从企业
的营业活动中得到的现金流量) C F(A),也一定等于负债的
现金流量(流向企业债权人的现金流量) C F(B)加上所有者
权益的现金流量(流向权益投资者的现金流量) C F(S):
C F(A)= C F(B)+ CF(S)
美国联合公司财务现金流量( 2015年) (单位:百万美元)
企业现金流量
经营性现金流量 238
(税前息前利润加折旧减税)
资本性支出 -173
(固定资产的取得减固定资产的出售)
净营运资本的增加 -23
合计 42
企业流向投资者的现金流量
债务 36
(利息加到期本金减长期债务融资)
权益 6
(股利加股票回购减新权益融资)
合计 42
2.6 会计现金流量表
现金流量表是法定会计报表之一。
确定现金变动的第一步是计算来自经营活动的现金流量,这是指
由于企业生产和销售产品及提供劳务等正常的经营活动所带来的
现金流量;
第二步是根据投资活动引起的现金流量变动作出调整;
最后一步再根据筹资活动引起的现金流量变动作出调整。筹资活
动引起的现金流量变动是指一年内对债权人和所有者的净支出
(不包括利息费用)。
现金流量表由经营性现金流量、投资性现金流量、筹资性现金流
量三部分组成。通过现金流量表,报表使用者能够了解现金流量
的影响因素,评价企业的支付能力、偿债能力和周转能力,预测
企业未来现金流量,为其决策提供有力依据。
美国联合公司总现金流量( 2015年) (单位:百万美元)
经营活动
净利润 86
折旧 90
递延税款 13
资产及负债的变化
应收账款 -24
存货 11
应付账款 31
经营性现金流量合计 207
投资活动
固定资产的取得 -198
固定资产的出售 25
投资性现金流量合计 -173
筹资活动
长期债券清偿 -73
发行长期债券 86
股利 -43
股票回购 -6
发行新股 -43
筹资性现金流量合计 7
现金的变动额(资产负债表上) 41
资产的现金流CF(A)一定等于流向债权人的现金流量CF(B)和流向
权益投资者的现金流量CF(S)即:
CF(A) = CF(B) + CF(S)
CF(A) = 经营性现金流量 - 资本性支出 - 净营运资本的增加
其中:经营性现金流量 = EBIT + 折旧 - 税
资本性支出 = 固定资产的取得 - 固定资产的出售
= 期末固定资产净额 - 期初固定资产净额 + 折旧
净营运资本的增加 = 第二年净营运资本 - 第一年净营运资本
CF(B) = 利息 + 到期本金 - 长期债务融资
CF(S) = 股利 + 股票回购 - 新权益融资
总 结
第2章 会计报表与现金流量
1.资产负债表
2.利润表
3.现金流量表
4.净营运资本
5.企业的现金流量
第3章 财务报表分析与长期计划
3.1 财务报表分析
3.2 比率分析
3.3 杜邦恒等式
3.4 财务模型
3.5 外部融资与增长
3.1 财务报表分析
3.1.1 报表的标准化
常用的办法是将以金额表达的数据转化成百分比形式,
由此产生的报表成为共同比报表。
在资产负债表中,将报表中的每个项目都表示成总资产
的百分比,就可以得到共同比资产负债表。
第3章 财务报表分析与长期计划
Prufrock公司资产负债表(2014年和2015年)
(单位:百万美元)
资产 2014年 2015年
流动资产:
现金 84 98
应收账款 165 188
存货 393 422
流动资产小计 642 708
固定资产:
厂房与设备净额 2 731 2 880
资产总计 3 373 3 588
负债与所有者权益
流动负债:
应付账款 312 344
应付票据 231 196
流动负债合计 543 540
长期负债 531 457
所有者权益
普通股与股本溢价 500 550
留存收益 1 799 2 041
所有者权益小计 2 299 2 591
负债与所有者权益总计 3 373 3 588
Prufrock公司共同比资产负债表
(2014年和2015年) (%)
资产 2014年 2015年 增减
流动资产:
现金 2.5 2.7 +0.2
应收账款 4.9 5.2 +0.3
存货 11.7 11.8 +0.1
流动资产小计 19.0 19.7 +0.7
固定资产:
厂房与设备净额 80.9 80.3 -0.7
资产总计 100.0 100.0 0.0
负债与所有者权益
流动负债:
应付账款 9.2 9.6 +0.3
应付票据 6.8 5.5 -1.3
流动负债合计 16.0 15.1 -1.0
长期负债 15.7 12.7 -3.0
所有者权益
普通股与股本溢价 14.8 15.3 +0.5
留存收益 53.3 56.9 +3.5
所有者权益小计 68.1 72.2 +4.1
负债与所有者权益总计 100.0 100.0 0.0
Prufrock公司的利润表(2015年)
(单位:百万美元)
销售额 2 311
产品销售成本 1 344
折旧 276
息税前利润 691
利息 141
应税所得 550
税(34%) 187
净利润 363
股利 121
留存收益增加额 242
Prufrock公司共同比利润表(2015年)
(%)
销售额 100.0
产品销售成本 158.2
折旧 11.9
息税前利润 29.9
利息 6.1
应税所得 23.8
税(34%) 8.1
净利润 15.7
股利 5.2
留存收益增加额 10.5
3.2 比率分析 (考点)
财务分析的最基本功能是将财务报表数据转换成对特定决策有用
的信息,帮助报表使用人改善决策。财务报表比率可以分为五类:
3.2.1 短期偿债能力与流动性指标
①
②
③
流动比率
流动比率= 流动资产 ÷ 流动负债
速动比率
速动比率= 速动资产 ÷ 流动负债
现金比率
现金比率= 现金(现金类资产)÷ 流动负债
【清华大学2016年真题】下列哪一项的增加会升高公司的流动
比率而不会影响速动比率?( )
A.应付账款
B.现金
C.存货
D.固定资产
答案:C
依据流动比率、速动比率的计算公式:
A项,应付账款增加,即流动负债增加,会使流动比率和速动
比率都降低;
B项,现金增加会使流动比率和速动比率都增加;
C项,存货增加会使流动资产增加,从而流动比率增加,速动
比率不变;
D项,固定资产增加不会对流动比率和速动比率产生影响。
3.2 比率分析
3.2.1 短期偿债能力与流动性指标
补充:超速动比率
一般指保守速动比率。 保守速动比率又称超速动比率。是现金、
短期证券投资、应收票据和应收账款净额之和,再除以流动负债
的比值。
超速动比率=(现金+短期证券+应收账款净额)÷流动负债
3.2 比率分析
3.2.2 长期偿债能力指标 (财务杠杆比率或杠杆比例)
①
②
③
总负债比率(资产负债率)
总负比债率=(总资产-总权益)÷总资产
负债-权益比(产权比率)
负债-权益比=总负债÷总权益
④ 利息倍数(TIE,利息保障倍数或利息保障率)
利息倍数=EBIT(息税前利润)÷利息
=(净利润+利润中的利息费用+所得税) ÷利息
权益乘数
权益乘数=总资产÷总权益=(总权益+总负债)÷总权益
=1+负债-权益比
3.2 比率分析
3.2.2 长期偿债能力指标 (财务杠杆比率或杠杆比例)
现金对利息的保障倍数=
����+折旧和摊销
利息
����+ 折旧和摊销,简称为EBITDA(息税折旧摊销前利润),这
是度量公司经营活动产生的现金流量能力的基本度量指标,适用
于对财务负担的承受能力。
另一个长期偿债能力指标用于财务报表分析和债务协议中,用
EBITDA和附息债务进行比较。
附息债务
������=
应付票据+长期负债
������
该比例小于1表示很强,大于5表示较弱。
3.2 比率分析
【练习】关于产权比率指标和权益乘数指标之间的数量
关系,下列表达式中正确的是( )。
A.权益乘数×产权比率=1
B.权益乘数-产权比率=1
C.权益乘数+产权比率=1
D.权益乘数÷产权比率=1
3.2 比率分析
【答案】B
【解析】产权比率=负债总额÷所有者权益=(总资产-所
有者权益)/所有者权益=总资产/所有者权益-所有者权益/
所有者权益=权益乘数-1,即,权益乘数-产权比率=1。
3.2 比率分析
3.2.3 资产管理或周转指标
①应收账款周转率
应收账款周转率=
销售额(销售收入)
应收账款
=
销售额(销售收入)
(期初应收账款+期末应收账款)÷�
应收账款周转天数=
���天
应收账款周转率
3.2 比率分析
3.2.3 资产管理或周转指标
②存货周转率
存货周转率= 产品销售成本
存货
=
产品销售成本
(期初存货+ 期末存货)÷ 2
存货周转天数=
365天
存货周转率
3.2 比率分析
3.2.3 资产管理或周转指标
③总资产周转率 (考点)
总资产周转率= 销售额(销售收入)
总资产
=
销售额(销售收入)
(期初总资产+ 期末总资产)÷ 2
【中山大学2018年真题】当总资产周转率是3时,下面
哪个陈述是正确的?( )
A.公司每产生1元销售收入,需要在总资产上投入3元
B.公司每拥有1元总资产,可以产生3元的销售收入
C.每3元的销售收入,公司可以获得税后利润1元
D.公司可以每年更新总资产3次
答案:B。
总资产周转率也叫总资产周转次数,是企业一定时期的
销售收入净额与平均资产总额的比值,体现了企业经营
期间全部资产从投入到产出的流转速度,反映了企业全
部资产的管理质量和利用效率。
3.2 比率分析
3.2.4 盈利性指标
①销售利润率
销售利润率= 净利润
销售额
������利润率= ����+ 折旧和摊销
销售额
②EBITDA利润率
反映税前经营现金流的一个指标,它加回了非现金费用,
不考虑税和利息费用,因此,看起来更接近经营现金流量,
而非净利润,且资本结构与税的影响都不包括在内。
3.2 比率分析
3.2.4 盈利性指标
资产收益率= 净利润
总资产
③资产收益率(ROA)(考点)
资产收益率= 净利润
销售收入× 销售收入
总资产= 销售利润率× 资产周转率
3.2 比率分析
3.2.4 盈利性指标
④权益收益率(ROE)(考点)
权益收益率= 净利润
总权益
3.2 比率分析
3.2.4 盈利性指标
【真题】(南京大学2015年)ABC银行的ROA长期预期值1.2%,
总资产为1000亿元,总负债为900亿元,假定该银行将总负债增加
20亿元,其他因素不变,该银行的长期预期 ROE将发生何种变化?
3.2 比率分析
3.2.4 盈利性指标
答案:总权益= 1000-900 = 100(亿元),
ROE= 1000x1.2%/100 = 12%
增加总负债20亿元,总资产变为1020亿元,则:
ROE=1020x1.2%/100 = 12.24%
故,ROE增加了 0.24%。
3.2 比率分析
3.2.5 市场价值的度量指标
市场价值指标是一组与公司股票市场价格有关的指标,
仅适用于公开上市交易的公司,主要反映了广大投资者
对公司所取得的业绩和未来前景的满意程度。
财务比率
公 式
含 义
市盈率
(市盈乘数)
(考点)
市盈率(PE ratio)衡量投资者愿
意为每股当前利润支付多少钱。
一般来讲,股票市盈率较高的公
司有较好的发展前景。
市净率
市净率反映了投资者对公司经营
效率和发展前景的判断。资产利
用率高,盈利能力强,发展前景
好的企业,市净率较高。
3.2 比率分析
3.2.5 市场价值的度量指标
【真题】(中山大学2014年)具有预期高成长机会的公司
其销售的股票(
)。
A.具有高市盈率
B.具有低市盈率
C.价格与市盈率无关
D.价格取决于股利支付率
3.2 比率分析
3.2.5 市场价值的度量指标
答案:A。市盈率是股票每股市价与每股盈利的比率,衡量
投资者愿意为每股当前利润支付多少钱。一般来讲,股票市
盈率较高的公司有较好的发展前景。因此,具有预期高成长
机会的公司其销售的股票具有高市盈率。股利支付率是市盈
率的倒数,市盈率越高,股利支付率越低,股票价格受多方
面因素的影响, 不能简单认为其取决于股利支付率。
3.2 比率分析
3.2.5 市场价值的度量指标
市场面值比 =
每股市场价值
每股账面价值
股票市值=每股价格×发行在外的股票数量
EV(企业价值)=股票市值+付息债务市场价值-现金
EV乘数(企业价值乘数) =
��
������
3.3 杜邦恒等式 (重点考点)
3.3.1 透视ROE
股东最关心的财务指标之一是权益收益率(ROE),也称为权益报酬
率,这个指标可以分解为三者之积:
权益收益率 =
净利润
总权益 =
净利润
销售额×
销售额
总资产×
总资产
总权益 = ROA×权益乘数
= ROA×(1 + 负债-权益比)
ROE=销售利润率×总资产周转率×权益乘数
其中(净利润/销售额)是销售利润率,反映了销售的获利能力;
(销售额/总资产) 是总资产周转率,反映了资产的管理能力;
(总资产/总权益)也被称为权益乘数,其计算公式为
权益乘数 =
�
�−资产负债率
3.3 杜邦恒等式
权益乘数反映了资本结构,负债水平越高,则权益乘数越大。
权益收益率的上述分解称为杜邦乘式,表明权益收益率受三个
方面的影响:
(1)销售获利能力,即经营的效率(用销售利润率衡量)
(2)资产管理能力,即资产运用的效率(用总资产周转率衡量)
(3)负债能力,即财务杠杆(用权益乘数度量)
3.3 杜邦恒等式
3.3.2 财务报表分析中存在的问题 考点
1.财务报表分析的根本问题在于没有潜在理论指导我们该去看哪些
数字以及如何设立比较基础。
2.关于财务分析很难说哪些财务比率重要以及什么样的指标值才是
高或者低。
3.大型的企业集团公司的合并报表不能很清晰地被归入任何一个行
业。
4.行业内主要的竞争对手和合适的同类公司可能分布在全球各地,
会计准则和处理程序的差异使得财务报表的跨国比较变得十分困难。
5.不同行业内的公司也不一定具有可比性。
6.财务报表分析中出现其它问题如:不同公司的会计处理不同、财
年的截止时间不同、有些公司出现非常规或暂时性事件。
3.3 杜邦恒等式
【习题】在其他因素不变的情况下,下列因素变动能够提高
净资产收益率的是( )。
A.产品成本上升
B.存货增加
C.收账期延长
D.资产负债率提高
答案:D。根据杜邦分析法可知,净资产收益率=销售净利
率 X 总资产周转率 X 权益乘数。产品成本上 升,会导致销
售净利率下降,因此净资产收益率会降低,选项A不正确;
存货增加和收账期延长会使资产增加,从而导致总资产周转
率下降,因此净资产收益率会降低,选项B和C错误。资产
负债率提高,权益乘数提高,会提高净资产收益率,选项D
正确。
3.3 杜邦恒等式
3.4 财务模型
3.4.1 财务计划模型
Computerfield公司财务报表 (单位:美元)
利润表 资产负债表
销售额 1 000 资产 500 负债 250
成本 800 权益 250
净利润 200 资产合计 500 负债与权益合计 500
Computerfield公司预测利润表/资产负债表 (单位:美元)
利润表(销售额增长20%) 资产负债表(所有项目增长20%)
销售额 1 200 资产 600 负债 300
成本 960 权益 300
净利润 240 资产合计 600 负债与权益合计 600
3.4 财务模型
3.4.1 财务计划模型
Computerfield公司预测利润表/资产负债表 (单位:美元)
利润表(销售额增长20%) 资产负债表(所有项目增长20%)
销售额 1 200 资产 600 负债 110(-140)
成本 960 权益 490(+240)
净利润 240 资产合计 600 负债与权益合计 600
在不支付股利条件下,负债是使得预计资产负债表平衡的调节变量。
阐释了销售增长与财务政策之间的相互作用关系。当销售额增加时,总资产
增加,这是因为公司必须投资于净营运资本和固定资产以及支撑更高的销售
水平。随着资产的增加,资产负债表右边的负债和权益也增加。负债和所有
者权益的变动取决于公司的融资政策和股利政策,资产的增长要求决定公司
需要从财务上为其提供支持,这是严格的管理决策。
3.4 财务模型
3.4.2 销售百分比法
1.利润表
Rosengarten公司的利润表 (单位:美元)
销售额 1 000
成本 800
税前利润 200
税(34%) 68
净利润 132
股利 44
留存收益增加额 88
Rosengarten公司计划来年增长25%,假设成本与销售额之间
维持一个固定的比例。
3.4 财务模型
3.4.2 销售百分比法
1.利润表
Rosengarten公司的预测利润表 (单位:美元)
销售额(预计) 1 250
成本(销售额的80%) 1 000
税前利润 250
税(34%) 85
净利润 165
预计股利 55
预计留存收益增加额 110
Rosengarten公司计划来年增长25%,假设成本与销售额之间
维持一个固定的比例。
3.4 财务模型
3.4.2 销售百分比法
2.资产负债表
Rosengarten公司资产负债表
资产 负债与所有者权益
金额(美元) 占销售额的百分比(%) 金额(美元) 占销售额的百分比(%)
资产 负债与所有者权益
流动资产 流动负债:
现金 160 16 应付账款 300 30
应收账款 440 44 应付票据 100 n/a
存货 600 60 流动负债合计 400 n/a
流动资产合计 1 200 120
固定资产:
厂房和设备净额 1 800 180 长期负债 800 n/a
所有者权益
普通股与股本溢价 800 n/a
留存收益 1 000 n/a
所有者权益小计 1 800 n/a
资产总计 3 000 300 负债与所有者权益总计 3 000 n/a
资本密集率=总资产/销售额,指的是产生1美元的销售额所需要的资产的金额,
这个比率越高,公司的资本密集度越高。与总资产周转率互为倒数。
3.4 财务模型
3.4.2 销售百分比法
2.资产负债表
Rosengarten公司的局部预测资产负债表 (单位:美元)
资产 负债与所有者权益
下年度 下年度比本年度增加额 下年度 下年度比本年度增加额
资产 负债与所有者权益
流动资产 流动负债:
现金 200 40 应付账款 375 75
应收账款 550 110 应付票据 100 0
存货 750 150 流动负债合计 475 75
流动资产合计 1 500 300
固定资产:
厂房和设备净额 2 250 450 长期负债 800 0
所有者权益
普通股与股本溢价 800 0
留存收益 1 110 110
所有者权益小计 1 910 110
资产总计 3 750 750 负债与所有者权益总计 3 185 185
外部融资需要量 565 565
从表中可以看出资金预计要增加750美元。如果无外部融资,负债和所有者
权益只能增加185美元,资金缺口为750-185=565美元。我们将这个金额称
为外部融资需要量(EFN)。(重点考点)
3.4 财务模型
3.4.2 销售百分比法
2.资产负债表
销售额,是指预计的销售增加额,PM 表示销售利润率,
d 表示股利支付率。依据上表数据计算得出:
(美元)
计算包括:第一部分是利用资金密集率计算的预计资产增加额;
第二部分是负债中自然增长负债的增加额;
第三部分是根据销售利润率和预计销售额计算出来的
预计净利润乘以留存比率,即预计留存收益的增加额。
)
(
预计销售额
销售额
销售额
自然增长的负债
销售额
销售额
资产
d
PM
EFN
1
565
132
44
1
1250
1000
132
250
1000
300
250
1000
3000
)
(
EFN
3.4 财务模型
3.4.2 销售百分比法
3.一种特定的情形
Rosengarten公司的预测资产负债表 (单位:美元)
资产 负债与所有者权益
下年度 下年度比本年度增加额 下年度 下年度比本年度增加额
资产 负债与所有者权益
流动资产 流动负债:
现金 200 40 应付账款 375 75
应收账款 550 110 应付票据 325 225
存货 750 150 流动负债合计 700 300
流动资产合计 1 500 300
固定资产:
厂房和设备净额 2 250 450 长期负债 1 140 340
所有者权益
普通股与股本溢价 800 0
留存收益 1 110 110
所有者权益小计 1 910 110
资产总计 3 750 750 负债与所有者权益总计 3 750 750
如果Rosengarten公司需要565美元的新增融资。有3种可能的途径:短期借
款;长期借款;新的权益融资。
3.5 外部融资与增长
3.5.1 EFN与增长
Hoffman公司的利润表与资产负债表 (单位:美元)
利润表
销售额 500
成本 400
税前利润 100
税(34%) 34
净利润 66
股利 22
留存收益增加额 44
资产负债表
资产 负债与所有者权益
金融 销售的百分比(%) 金融 销售的百分比(%)
流动资产 200 40 总负债 250 n/a
固定资产净额 300 60 所有者权益 250 n/a
资产总计 500 100 负债与股东权益总计 500 n/a
3.5 外部融资与增长
3.5.1 EFN与增长
Hoffman公司的预测利润表与资产负债表 (单位:美元)
利润表
销售额 600.0
成本 480.0
税前利润 120.0
税(34%) 40.8
净利润 79.2
股利 26.4
留存收益增加额 52.8
资产负债表
资产 负债与所有者权益
金融 销售的百分比(%) 金融 销售的百分比(%)
流动资产 240.0 40 总负债 250.0 n/a
固定资产净额 360.0 60 所有者权益 302.8 n/a
资产总计 600.0 100 负债与股东权益总计 552.8 n/a
外部融资需要量 47.2 n/a
3.5 外部融资与增长
3.5.2 融资政策与增长(重点考点)
1.内部增长率
第一个增长率是在没有任何外部融资的情况下公司可能实现的最大增长率,之
所以称为内部增长率,是因为这个增长率是仅靠内部融资来支持的。内部增长
率有两条直线相交的点来表示。在这个点上,所要求的资产增加额刚好等于留
存收益增加额,EFN等于零。
ROA是资产收益率,b是利润再投资率(留存比率=留存收益增加额/净利润)
b
ROA
b
ROA
1
内部增长率
3.5 外部融资与增长
3.5.2 融资政策与增长
2.可持续增长率
第二个增长率是在没有外部股权融资且保持负债—权益比不变的的情况下公司
可能实现的最高增长率,之所以称为可持续增长率,因为这是在没有提高总体
财务杠杆的条件下所达到的最大增长率。
ROE是权益收益率,b是利润再投资率(留存比率=留存收益增加额/净利润)
b
ROE
b
ROE
1
可持续增长率
3.5 外部融资与增长
3.5.2 融资政策与增长
Hoffman公司的预测利润表与资产负债表 (单位:美元)
利润表
销售额(预测) 606.8
成本(销售额的80%) 485.4
税前利润 121.4
税(34%) 41.3
净利润 80.1
股利 26.7
留存收益增加额 53.4
资产负债表
资产 负债与所有者权益
金融 销售的百分比(%) 金融 销售的百分比(%)
流动资产 242.7 40 总负债 250.0 n/a
固定资产净额 364.1 60 所有者权益 303.4 n/a
资产总计 606.8 100 负债与股东权益总计 553.4 n/a
外部融资需要量 53.4 n/a
3.5 外部融资与增长
3.5.2 融资政策与增长
3.增长的决定因素
ROE=销售利润率×总资产周转率×权益乘数
一个公司的可持续增长能力直接取决于以下4个因素:
(1)销售利润率:销售利润率的增加会提高公司内部生成资金的能力,
从而提高可持续增长率。
(2)股利政策:净利润中用于支付股利的百分比下降会提高留存比率,
增加内部股权资金,从而提高可持续增长率。
(3)融资政策:提高负债—权益比即提高公司财务杠杆,这使得公司可
获得额外的债务融资,提高可持续增长率。
(4)总资产周转率:提高总资产周转率使得公司每单位资产能够带来更
多的销售额,在销售额增长的同时降低公司对新增资产的需求,因而提
高可持续增长率。提高总资产周转率和降低资本密集度是同一回事。
计算题
1.某公司所承担的近期将向债权人支付的债务为11 300元。
(1)如果资产的市场价值是12 400元,所有者权益的市场价值
将是多少?
(2)如果资产的市场价值是9 600元,所有者权益的市场价值又
将是多少?
2.M公司的负债权益比为1.40,资产收益率为8.7%,总权益为
520 000元,权益乘数是多少?权益收益率是多少?净利润呢?
3. W公司的净利润为173 000元,销售利润率为8.6%,应收账
款余额为143 200元,假设销售额中有75%为赊销,该公司的
应收账款回收期为多少天?
计算题
4.(广东财大2016年)丁公司2013年12月31日总资产为600 000
元,其中流动资产为450 000元,非流动资产为150 000元;股
东权益为400 000元。丁公司年度运营分析报告显示,2013年
的存货周转次费为 8次,销售成本为500 000元,净资产收益率
为20%,非经营净收益为20 000元。期末的流动比率为2.5。
要求:
(1)计算2013年存货平均余额。
(2)计算2013年末流动负债。
(3)计算2013年净利润。
(4)计算2013年经营净收益。
答案:
1.答案:
股东权益的市场价值不可能为负。
(1)权益市场价值为12400-11300=1100元。
(2)权益市场价值为0。我们应该注意,虽然权益的市场价值不可
能为负,但股权权益的账面价值可能为负。
2.答案:
(1)权益乘数=1+负债权益比=1+1.40=2.40
(2) 权益收益率=资产收益率×权益乘数=8.7%×2.4=20.88%
(3) 净利润=权益收益率×总权益=20.88%×520000=108576(元)
答案:
3.答案:
总销售额=净利润/销售利润率:173000/8.6%=2011628(元)
赊销额: 2011628x75% = 1508721(元)
应收账款周转率=销售额/应收账款=1508721/143200=10.54
应收账款周转天数=365/应收账款周转率:365/0.54=34.64
4.答案:
(1)平均存货成本=销货成本÷存货周转次数=500000÷8=62500(元)
(2)流动负债=流动资产÷流动比率=450000÷2.5=180000(元)
(3)净利润:净资产收益率×股东权益=20%×400000=80000(元)
(4)经营净收益=净利润-非经营净收益=80000-20000=60000(元)
总 结
第3章 财务报表分析与长期计划
1. 共同比资产负债表和利润表
2.比率分析
3.杜邦恒等式
4.财务报表分析中存在的问题
5.销售百分比法
6.外部融资与增长
第4章 折现现金流量估价
4.1 价值评估:单期投资的情形
4.2 多期投资的情形
4.3 复利计息期数
4.4 简化公式
4.5 分期偿还贷款
4.6 如何评估公司的价值
4.1 价值评估:单期投资的情形
第4章 折现现金流量估价
1.货币的时间价值
货币的时间价值是指资金的拥有者因放弃对资金的使用而根据
其时间长短所获得报酬。
货币的时间价值可用利息和利息率两种形式表示,通常用利息
率表示。货币时间价值的实质是在没有风险和没有通货膨胀条
件下的社会平均资金利润率,是企业资金利润率的最低限度。
也就是使用资金的最低成本率。
4.1 价值评估:单期投资的情形
第4章 折现现金流量估价
案例:
吉姆∙艾利斯出售一块土地,有两种报价:一种是现在购买并支
付10 000美元;另一种是现在购买一年以后付款1 1424美元。
假设银行的年利率为12%。吉姆先生如何选择?
2.现值、净现值与终值
(1)现值
①在单期投资情况下,一期后的现金流的现值为:
PV=
��
�+�
��是一期后的现金,�适用的利率,也成为回报率或折现率。
2.现值、净现值与终值
(2)净现值
净现值是一项投资未来现金流的现值减去成本的现值
所得的结果。净现值的计算公式为: NPV=-成本+PV
①单期投资在单期投资情况下,净现值为:
NPV= —��+
��
�+�
2.现值、净现值与终值
(2)净现值
例题:Kaufman & Broad公司是一家有影响的不动产公
司,它的财务分析师Diane Badame正考虑是否建议公司
以85 000美元购置一块地。她很确信来年这块土地将值
91 000美元。毫无疑问,公司能从中获得6 000 美元的收
益。假设其他类似替代投资的收益率为10%,公司是否应
对这块地进行投资?
(3)终值
一笔资金经过一个时期的价值。
用FV表示,终值的一般计算公式为:
FV=��× (1 + �)�
4.2 多期投资的情形
这种把货币留在资本市场并继续出借的过程叫做复利。
一笔投资在多期以后其终值的计算公式为:
FV=��× (1 + �)�
��是初始投资的金额,�是利息率,T是资金投资所持续的时
期数,在多期投资下T>1。
4.2.2 复利的威力
例题:王某将500元存入银行,假设账户资金利率为7%,每
年复利计息。3年后王某能得到多少钱?
FV=���× (1 + �%)�=612.52元。
4.2.1 终值和复利计算
4.2 多期投资的情形
计算未来现金流现值的过程叫作折现。它是复利计息的相反
过程。
例如:PV×�. ���=1(美元), 解出PV=1/1.1881=0.84(美元)
在多期的情况下,求解PV的公式可写为:
PV=
��
(�+� )�
��是在�期的现金流,�是适用的利息率。
�
(�+ �)
�
的值 被称为现值系数,这是用来计算未来现金流现值的系数。
4.2.3 现值和折现
4.2 多期投资的情形
例题:小王3年后收到10 000元,小王可以以8%的收益率进
行投资。这样这8%就是适当的折现率。那么他未来现金流
的现值是多少?
PV=
��
(�+� )�=
�����
(�+�% )�=10000×0.7938=7938(元)
��是在�期的现金流,�是适用的利息率。
�
(�+ �)
�
的值 被称为现值系数,这是用来计算未来现金流现值的系数。
4.2.3 现值和折现
4.2.4 算术公式
(1)净现值
在多期投资的情况下,产生T期现金流的投资项目的净现值为:
NPV= —��+
��
�+�+
��
(�+�)�+ ∙∙∙ +
��
(�+�)� = —��+
T
1
i
i
i
r)
(1
C
4.3 复利计息期数
4.3.1 名义年利率
一项投资每年按复利计息m次的年末终值为:��× (1 +
�
�)�,
其中,��是投资者的初始投资; r是名义年利率(APR)。
当m趋近于无限大时,则是连续复利计息,这时终值可以表示为:
��× ���;
如果一项投资历经多年,每年按复利计息m次,则其终值计算公
式为:��= ��× (1 +
�
�)��
4.3 复利计息期数
4.3.2 实际年利率
如果名义利率是24%,且每月按复利计息,那么1元投资到年末价
值是多少?用公式 �0 × (1 +
�
�)m可得,1元会变为:
1× (1 +
0.24
12 )12=1 × 1.0212 = 1.2682(元)
这例子可以看出,每年投资收益率实际上是26.82%。这个回报率
就叫实际年利率(EAR),或实际年收益率(EAY)。由于复利的
缘故,实际年利率要高于名义年利率。实际年利率的公式:
(�+
�
�)
�-1
4.3 复利计息期数
4.3.2 实际年利率
例题:如果名义利率是8%,每季按复利计息,那么实际利率是多
少?依据实际年利率公式可得:
(�+
�
�)
�−1 = (1 +
0.��
�)� - 1=�. ����= �. ��%
依据例子,��=1000,r=10%,可以推导出下表:
��(元) 复利计息次数(m) �� (元) 实际年利率=(�+
�
�)
�−1
1 000 每年(m=1) 1 100.00 0.10
1 000 每半年(m=2) 1 102.50 0.102 5
1 000 每季(m=4) 1 103.81 0.103 81
1 000 每日(m=365) 1 105.16 0.105 16
4.3.3 名义年利率和实际年利率区别
名义年利率是不考虑年内复利计息的利率,比较通用的是年百分
比利率(APR)。实际年利率(EAR)是指在年内考虑复利计息的,
然后折算成一年的利率。
由于APR没有考虑复利效应,它本身不能当作折现率。把APR转
化为折现率要注意:
(1)将APR除以每年的复利期数,以确定每个复利期间的实际利
率,其计算公式为:每一复利期间的利率=
���
�/年
(2)如果现金流的发生间隔不等于复利时间,则需要对上面计算
出的每个复利期间的实 利率进行复利,计算现金流发生间隔的折
现率,即使用公式:等价的n期折现率=(�+ �)�−�
APR与EAR之间的转换公式:EAR =(�+
���
�)
�
−�
【真题】(清华大学2015年)一家银行每季度支付的年利率为8%,其有
效年利率是( )。
A.8% B. 8.24%
C. 8.25%
D. 8.54%
答案:B。EAR=(�+
�
�)�—1=(�+
�%
�)�—1≈8.24%
4.3.4 多年期复利
如果一项投资经历多年,其复利计息的终值计算公式为:
��= ��× (1 +
�
�)��
例题:小张以12%的名义利率投资5000元,每季度复利计息,
那么,他的资金5年后会变为多少?
��= ��× (1 +
�
�)��=����× (1 +
��%
�)�×�=����× (1. ��)��
=5000×1.8061=9030.50(元)
4.3.5 连续复利
在无限短的时间间隔按复利计息,也就是一般称为的连续复利
计息。当m趋近于无限大时,则是连续复利计息,这时终值可
以表示为:��× ���。
��是最初的投资;�是名义利率;�是投资所持续的年限;
�是一个常数,其值约为2.718。���是呈现指数型增长。
例题:华彩公司将要在4年后支付给你10万元,如果按8%的利
率连续计息,这笔钱的现值是多少?
100 000×
1
�0.08×4=100 000×
1
1.3771=72 616.37(元)
4.4 简化公式
· 永续年金
· 永续增长年金
· 年金
· 增长年金
4.4.1 永续年金
永续年金是一系列无限持续的恒定的现金流。永续债券的
英国政府债券。永续年金没有终止的时间,也就没有终值。
永续年金的现值的计算公式为:
PV=
�
�+� +
�
(�+�)�+
�
(�+�)3 +∙∙∙=
�
�
注意:永续年金的现值会随着利率的下调而增加;相反地,
它的价值也会随着利率的升高而下降。
4.4.1 永续年金
【真题】(南京大学2015年)一块土地共10亩,假定每亩的年平均收益
为5000元,在年利率10%的条件下,出售这块土地价格应该是多少?
答案:PV=
�
�=
������
��%
=500000元
4.4.2 永续增长年金
一系列没有止境的,且具有永续增长趋势的现金流量。如果某一现
金流能以固定的速度永久增长,这种现金就序列可称为永续增长年
金。
PV=
�
�+� +
�×(�+�)
(�+�)�
+
�×(�+�)�
(�+�)3
+∙∙∙+
�×(�+�)�−�
(�+�)�
+
C 是现在开始一期以后收到的现金流;g是每期的增长率;r是适用
的折现率。
永续增长年金现值的计算公式为:PV=
�
�−�
注意:PV=
�
�−� 往前推一年的现值。因为��V=
�
�−�
�+� 折现到“0”点。
∙
4.4.2 永续增长年金
关于永续增长年金的计算公式,需要注意3个问题:
(1)关于分子,公式PV=
�
�−� 中的分子是现在起后一期的现金
流,而不是目前的现金流。
(2)折现率和增长率。在这里,利率r一定要高于增长率g,
这样永续增长年金才有意义。
(3)时间假设。只有在假设现金流是有规律和确定的情况下,
才能应用公式PV=
�
�−�,这样假定可以节省很多计算时间,因而
是合理的。
∙
4.4.2 永续增长年金
例题:华彩公司正准备付给股东每股3元的股息,投资者估计以后每
年的股息将会以每年6%的速度增长。适用的折现率是11%,目前公
司股票的价格应是多少?
利用公式:PV=
�
�−� ,注意公式中C是下一年要收到的现金流,由于
股息增长率为6%,因而下一年的股息应为3×(1+6%)=3.18元。
所以今天的股票价格是:
3 +
�.��
��%−�% = 66.60 (元)
当前的股息 一年后的各期股息的现值 今天股票的价格
∙
4.4.3 年金
年金是指一系列稳定的有规律胡、持续一段固定时期胡现金收支活动。
在某一确定的时间里,每隔一固定时期就发生的等额的现金流量。年金
可发生在每期期末,或者每期期初。一般来说,租赁费用和按揭贷款、
养老金、保险金、分期付款、利息、折扣等都可以采用年金的形式。
1.普通年金
普通年金又称后付年金,是指各期期末收付的年金。
①普通年金终值,按复利计算的普通年金终值为:F��= �
(�+�)�−�
�
式中,C为每年的支付金额;r为利率;T为期数。
②偿债基金,是指为使年金终值达到既定金额每年年末应支付的年金数
额。根据普通年金终值公式,可知:
C = F��
�
(�+�)�−�
1.普通年金
③普通年金现值,是指为在每期期末取得相等金额的款项,现在需要投
入的金额。普通年金现值的计算公式为:
PV =
�
(�+�) +
�
(�+�)� +
�
(�+�)� +∙∙∙+
�
(�+�)�−� +
�
(�+�)� = C∙
�−(�+�)−�
�
=C ∙
�
�−
�
�(�+�)� =�∙
�−
�
(�+�)�
�
经常用 PVIFA(r,T)来表示年金系数,在利率为 r 的情况下,T 年内
每年获得1美元的年金的现值。
1.普通年金
例题:假设你每年向个人退休账户存入3 000美元。该账户每年支付
6%的利息。当30年后退休时,你能得到多少钱?
FV=�
(�+�)�−�
�
=3000×
(�+�%)��−�
�%
=3 000×79.0582=237 174.56(美元)
2.预付年金
预付年金是指在每期期初支付的年金,又称先付年金或期初年金。
①预付年金终值,计算公式为:
F��=C(1+r)+�(�+ �)�+∙∙∙+�(�+ �)�=C∙[
(�+�)�+�−�
�
-1]
②预付年金现值,计算公式为:
���=C+�(�+ �)−�+�(�+ �)−�+∙∙∙+�(�+ �)−(�−�)=C∙[
�−(�+�)−(�−�)
�
+1]
2.预付年金
例题:马克·扬赢得了一项州博彩大奖,在以后20年中每年得到50 000美
元的奖金,一年以后开始领取奖金。博彩公司广告称这是一个百万美元的
大奖,若按年利率8%来计算,这项奖项的真实价值是多少?
PV=50 000 ×
�−
�
(�.��)��
�.��
=50 000 × 9.8181 = 490 905 (美元)
假设上例中,马克·扬第一次奖金马上支出,支付年限仍为20年。
PV=50 000 + 50 000 ×
�−
�
(�.��)��
�.��
=50 000 × 9.6036 = 530 180 (美元)
3. 递延年金
递延年金是指第一次支付发生在第二期或第二期以后的年金。
①递延年金终值,计算方法和普通年金终值类似:
F��= �∙
(�+�)�−�
�
②递延年金现值,计算方法有两种:
第一种,把递延年金视为n期普通年金,求出递延期末的现值,然后
再将此现值调整到第一期期初。计算公式为:
P��=A∙
�−(�+�)−�
�
P��=P��(�+ �)−�
第二种,假设递延期中也进行支付,先求出(m+n)期的年金现值,然
后,扣除实际并未支付的递延期(m)的年金现值,即可得出最终
结果。计算公式为:
P��+�=A∙
�−(�+�)−(�+�)
�
P��=A∙
�−(�+�)−�
�
P��=P��+�−���
4.增长年金
增长年金是指现金流每年以固定速度增加的年金。增长年金现值
的计算公式为:P��=A∙[
�
�−�−
�
�−�× (
�+�
�+�)�]
其中,A是指第一期末开始支付的数额;r是利率;g是每期的增长
率,用一个百分比 来表示; n是年金支付的持续期。
【提示】
一般题目中现值和终值系数都会给出,考生需要记住这些公式符
号代表的含义:(p/F, r, n)表示复利现值系数;(F/P, r, n)表示复利
终值系数;(P/A. r, n)表示年金现值系数;(F/A, r, n)表示年金终值
系数。
5.房贷偿还计算方法
(1)等额本息还款法
等额本息还款法,即借款人每月按相等的金额偿还贷款本息,其中每
月贷款利息按月初剩余贷款本金计算并逐月结清。由于每月的还款额
相等,因此,在贷款初期每月的还款中, 剔除按月结清的利息后,
所还的贷款本金就较少;在贷款末期每月的还款中,剔除按月结清
的利息后,所还的贷款本金就较多。这种还款方式,实际占用银行贷
款的数量更多,占用的 时间更长,同时它还便于借款人合理安排每
月的生活和进行理财(如以租养房等),对于精通投资、擅长于“以钱
生钱”的人来说,无疑是最好的选择。
按照等额本息还款法,月还款额为:
X=
�×�×(�+�)�
(�+�)�−�
=
��
(�+�)�−�× (�+ �)�
(2)等额本金还款法
等额本金还款法是在还款期内把贷款数总额等分,每月偿还
同等数额的本金和剩余贷款在该月所产生的利息,这样由于
每月的还款本金额固定,而利息越来越少,贷款人期初还款
压力较大,但是随时间的推移每月还款数也越来越少。
我们设��为第n期月还款额,A为贷款总额,m为还款期数,
则每月还款额为:
��=
�
�+A× �(�−
�−�
�)
A为每月偿还的本金,A× �(�−
�−�
�)为每月应偿还的利息。
【真题】(中央财大2016年)李先生购买一处房产价值为100万元,
首付金额为20万,其余向银行贷款,贷款年利率为12%(年度百分
率),按月还款,贷款期限为20年。如果按照等额本金的方式还款,
则李先生第一个月大需要向银行偿还( )。
A. 11333 元
B.12333 元
C. 13333 元
D. 14333 元
答案:
��=
�
�+A× �(�−
�−�
�)=
��
��×��+80× ��% × (�−�)=11333(元)
4.5 如何评估公司的价值(难点)
一个公司的价值可以由各期净现金流乘以相应的折现系数求得。这样
公司的价值其实也是公司未来每期净现金流现值的加总。难点在于确
定现金流量的数量、时间和风险。
公司的价值
年末 公司的净现金流(美元) 现值系数(r=10%) 净现金流的现值(美元)
1 5 000 0.909 09 4 545.45
2 2 000 0.826 45 1 652.90
3 2 000 0.751 31 1 502.62
4 2 000 0.683 01 1 366.02
5 2 000 0.620 92 1 241.84
6 2 000 0.564 47 1 128.94
7 10 000 0.513 16 5 131.60
公司的现值 16 569.37
5 000/1.1+2 000/(�. �)�+ ··· + 2 000/(�. �)�+ �� 000/(�. �)�
4.5 如何评估公司的价值(难点)
由年金简化公式直接计算:
� ���
�.� +
� ��������(�.��,�)
�.�
+
�� ���
�.�� = 16 569.37(美元)
评估一个公司的价值应该考虑的主要因素有:
①公司每一年的净现金流;
②评估公司的风险,与风险有关的是折现率r;
③公司价值的持续时间。
第4章 折现现金流量估价
总 结
1. 终值和现值的计算
2. 净现值的计算
3. 名义年利率与实际年利率
4. 复利计息的终值
5. 年金现值和年金终值的计算
6. 永续年金、先付年金、后付年金
7. 如何评估公司的价值
第5章 净现值和投资评价的其他方法
5.1 为什么要使用净现值
5.2 回收期法
5.3 折现回收期法
5.4 内部收益率法
5.5 互斥与独立项目
5.6 盈利指数法
5.7 资本预算实务
第5章 净现值和投资评价的其他方法
5.1 为什么要使用净现值
计算任一项目的净现值,即计算某个项目未来现金流的现值与项
目的最初成本之差。
投资的净现值=投资产生的未来全部现金流量的现值-初始投资
投资法则可以归纳为:
接受净现值大于0的项目,拒绝净现值为负的项目。这称为净现
值法则。
接受净现值为正的项目将使股东收益。净现值就是该项目所带来
的公司价值的增加量。因此公司的价值是由于该项目增加了NPV。
净现值法则使用正确的折现率。
第5章 净现值和投资评价的其他方法
5.1 为什么要使用净现值
公司的价值仅仅是不同项目、部门以及公司中其他实体价值的总
和,这种特性叫价值可加性。也就是一个项目对公司价值的贡献
仅仅是该项目的净现值。净现值法则使用正确的折现率。
从概念上讲,某一项目的折现率是可以投资于相同风险的金融资
产所能获得的收益率,这一折现率被称为机会成本。
第5章 净现值和投资评价的其他方法
5.1 为什么要使用净现值
净现值法主要特点:
(1)净现值使用了现金流量。
(2)净现值包含了项目的全部现金流量。
(3)净现值对现金流量进行了合理的折现。
缺点:
(1)不能从动态角度直接反应投资项目可能达到的真实收益率;
(2)当项目投资额或计算期不同时,难以直接用净现值来判断方案的优劣;
(3)各期现金流量和贴现率的确定比较困难,受主观因素的影响较大。
第5章 净现值和投资评价的其他方法
5.2 回收期法
5.2.1定义
回收期 = 收回投资项目的初始投资的年数
选择一个具体的回收期决策标准不考虑折现。
5.2.2 回收期法存在的问题
问题1:回收期法不考虑回收期内的现金流量序列;
问题2:回收期法忽略了回收期以后的现金流量;
问题3:回收期法所做出的选择有些武断。
通过下面案例来解释存在的问题
第5章 净现值和投资评价的其他方法
5.2 回收期法
表5-1项目A、B、C的预期现金流量
(单位:美元)
年份
A
B
C
0
-100
-100
-100
1
20
50
50
2
30
30
30
3
50
20
20
4
60
60
100
回收期(年数)
3
3
3
NPV
21.5
26.3
53.6
以下案例中,假设参考风险项目的期望收益率
为10%,因此我们将使用10%的折现率。
第5章 净现值和投资评价的其他方法
5.2 回收期法
优点:
容易理解
偏向流动性
缺点:
忽视货币的时间价值
忽视投资回收期后的现金流量
对长期项目有偏见
要求任意的回报准则
根据投资回收期准则接受的项目,可能没有正的净现值。
第5章 净现值和投资评价的其他方法
5.2 回收期法
•案例:考虑一项投资额为50 000美元,第1、2、3年现金流
入分别为30 000美元,20 000美元,10 000美元的项目。
•上面的时间线清楚地表明,该情形下的投资回收期为2年。
前两年的回报等于50 000美元,恰好“收回”了初始投资。
第5章 净现值和投资评价的其他方法
5.3 折现回收期法
先对现金流量进行折现,然后求出到达初始投资所需要的折现现金
流量的时间长短。这种方法称为折现回收期法。
初始投资的折现回收期就是针对这些折现后现金流量的回收期。也
忽略了回收期以后所有的现金流量,未考虑回收期以后的收入。
折现回收期法类似于净现值法,但是它只是回收期法于净现值法二
者之间并不很明智的折中方法。
决策法则:如果项目在指定时间内以折现价收回,则接受该项目
当你可以对现金流量进行折现时,你也可以计算净现值。
第5章 净现值和投资评价的其他方法
5.3 折现回收期法
例题:假设贴现率为10%,项目的现金流量为( -100,50,50,20)
美元,那么投资回收期为2年。
为计算折现回收期,对每期现金流量按10%的贴现率进行折现,可以
得到:
由于前3年的折现现金流量之和为101.80 (=45.45 + 41.32 + 15.03 )美
元,因而折现现金流量的回收期略小于3年。
)
03
.
15
,
32
.
41
,
45
.
45
,
100
(
)
/(
20
),
/
50
),
1.1
/(
50
100
1.1
1.1(
3
2
,
第5章 净现值和投资评价的其他方法
5.4 内部收益率法(考点)
内部收益率(IRR),在理财实务中最常被用来代替净现值。它的基
本原理是试图找出一个能体现项目内在价值的数值。内部收益率本
身不受资本市场利息率的影响,而是取决于项目的现金流量,是每
个项目的完全内生变量。
例题:假设贴现率为R,初始投资为100万元,1年后的现金流量为
110万元,那么项目的净现值可以表示为:NPV=-100+110/(1+R);
假设贴现率为0.08时,NPV=1.85;
假设贴现率为0.12时,NPV=-1.79.
可以通过试错法, 可以发现R=0.10时, NPV=0=-100+110/1.10.
第5章 净现值和投资评价的其他方法
5.4 内部收益率法(IRR)
内部收益率:使项目净现值为零的折现率
最低接受准则:
如果内部收益率超过必要收益率,则接受该项目
排序准则:
选择备选方案中内部收益率最高的项目
再投资假设:
假定所有未来现金流量都以内部收益率进行再投资
第5章 净现值和投资评价的其他方法
5.4 内部收益率法(IRR)
优点:
易于理解和沟通
缺点:
不区分投资和筹资
内含报酬率可能不存在,或者可能有多个内含报酬率
互斥投资问题
第5章 净现值和投资评价的其他方法
5.4 内部收益率法
案例:考虑以下项目:
0
1
2
3
100
100
150
-200
采用试错法可以求出该项目的内部收益率是23.38%,把20%
和30%代入,可以得到净现值分别为10.65和-18.39。
3
2
)
1(
100
)
1(
100
)
1(
100
200
0
IRR
IRR
IRR
NPV
第5章 净现值和投资评价的其他方法
5.4 内部收益率法
第5章 净现值和投资评价的其他方法
5.5 互斥与独立项目
互斥项目:只能选择几个潜在项目中的一个,例如,获取会计
系统对所有备选方案进行排序,然后选择最佳方案。
独立项目:接受或拒绝一个项目不会影响其他项目的决定必须
超过最低接受准则。
第5章 净现值和投资评价的其他方法
5.5 互斥与独立项目
互斥项目的3种决策方法:
(1)比较净现值
(2)计算增量净现值
(3)比较增量内部收益率与贴现率
三种方法得出的结论是一致的
第5章 净现值和投资评价的其他方法
投资法则总结
现金流量 IRR个数 IRR法则 NPV法则
首期为负,其余为正 1 若IRR>r,则接受; 若NPV>0,则接受;
若IRR<r,则放弃; 若NPV<0,则放弃;
首期为正,其余为负 1 若IRR<r,则接受; 若NPV>0,则接受;
若IRR>r,则放弃; 若NPV<0,则放弃;
首期之后,部分为正 可能>1 IRR无效 若NPV>0,则接受;
部分为负 若NPV<0,则放弃;
第5章 净现值和投资评价的其他方法
内部收益率法的总结
内部收益率法的主要缺点:
1.不区分投资型项目和融资型项目;
2.投资项目中存在多个内部收益率;
3.在互斥项目中存在投资规模问题和时间序列问题。
内部收益率法的主要优点:
能够用一个简单的数字评估一个复杂的项目,而且易于表达,方便沟通。
第5章 净现值和投资评价的其他方法
5.6 盈利指数法
是指初始投资以后所有预期未来现金流量的现值和初始投资的比值。
盈利指数(PI)=
初始投资
现金流量的现值
初始投资所带来的后续
最低接受准则:
当获利指数大于1时,接受该项目
排序准则:
在备选方案中选择获利指数最高的项目
第5章 净现值和投资评价的其他方法
5.6 盈利指数法
优点:
当可用的投资资金有限时可能会有用
易于理解和沟通
评估独立项目时做出正确决策
缺点:
互斥投资问题
第5章 净现值和投资评价的其他方法
5.6 盈利指数法
案例:甲公司有以下两个项目投资机会,贴现率设定为12%:(单位:美元)
现金流量
项目 贴现率为12%时初始投资所带来的 盈利指数 净现值
后续现金流量的现值
1 -20 70 10 70.5 3.53 50.5
2 -10 15 40 45.3 4.53 35.3
PI=70.5/20=3.53
c 0
c 1
c 2
第5章 净现值和投资评价的其他方法
5.6 盈利指数法
盈利指数进行分析的3种情况:
(1)独立项目。PI投资法则为:对于独立项目,若PI>1,可以接受;
若PI<1,必须放弃。
(2)互斥项目。
(3)资本配置。
第5章 净现值和投资评价的其他方法
5.7 资本预算实务
资本预算实务中,主要采用的资本预算方法有:
(1)内部收益率
(2)净现值
(3)回收期
(4)折现回收期
(5)盈利指数
第5章 净现值和投资评价的其他方法
总 结
1. 净现值的应用及净现值法则
2. 回收期法和折现回收期法
3. 内部收益率法
4. 独立项目和互斥项目的决策方法及应用
5. 盈利指数法的计算
第6章 投资决策
6.1 增量现金流量:资本预算的关键
6.2 Baldwin 公司的案例
6.3 经营性现金流量的不同算法
6.4 折现现金流分析的一些典型特例
6.5 通过膨胀与资本预算
第6章 投资决策
6.1 增量现金流量:资本预算的关键
6.1.1现金流量,而非“会计利润”
公司理财通常运用现金流量,而财务会计则强调收
入和利润。
例如:A公司用10 000 000元投资一栋大楼,采用
20年直线折旧法计提折旧。
第6章 投资决策
6.1 增量现金流量:资本预算的关键
6.1.1 现金流量,而非“会计利润”
我们在投资预算时,只能用现金流量而不是利润来进
行折现。
6.1.2 沉没成本
沉没成本是指已经发生的成本。是指以往发生的,但
与当前决策无关的费用。
6.1.3 机会成本
机会成本是指资产用于某个新项目,则丧失了其他使
用方式所能带来的潜在收入。这些丧失的收入有充分
的理由被看成成本。
第6章 投资决策
6.1 增量现金流量:资本预算的关键
6.1.4 副效应
新增项目对公司原有其他项目的副效应。副效应可以被分为
侵蚀效应和协同效应。
侵蚀效应产生于新项目减少原有产品的销量和现金流。
协调效应产生于新项目同时增加了原有产品的销量和现金流。
6.1.5 成本分摊
在投资预算中,成本分摊只能是当该现金流出作为一个项目
的增量现金流时,才记入到该项目中。
6.2 Baldwin 公司的案例
表6-1 Baldwin 公司的现金流量表
(所有的现金流量都在年末发生) (单位:千美元)
第0年第1年第2年第3年 第4年 第5年
投资:
(1)保龄球机器设备
-100.00
21.76
(2 )累计折旧
20.00 52.00 71.20 82.72 94.24
(3)设备纳税调整(年末)
80.00 48.00 28.80 17.28 5.76
(4)机会成本(仓库)
-150.00
150.0
0
(5)净营运资本(年末)
10.00 10.00 16.32 24.97 21.22
(6 )净营运资本变化
-10.00
-6.32
-8.65 3.75 21.22
(7)投资的总现金流量
-260.00
-6.32
-8.65 3.75
192.9
8
((1 )+(4) + (6))
6.2 Baldwin 公司的案例
①我们假定这项资本投资第5年的年末市场价值为30,
资本利得税为24.24 =( 30-5.76))。
税后资本利得为30-[0.34x(30-5.76)]=21.76
(所有的现金流量都在年末发生) (单位:千美元)
第0
年
第1年
第2年
第3年
第4年 第5年
收入:
(8 )销售收入
100.00 163.20 249.70 212.24 129.89
(9 )经营成本
-50.00 -88.00-145.20-133.10 -87.85
(10)折旧
-20.00 -32.00 -19.20 -11.52 -11.52
(11)税前利润
30.00 43.20
85.30
67.62
30.53
((8) + (9) + (10))
(12)所得税(34%)
-10.20 -14.69 -29.00 -22.99 -10.38
(13 )净利润
19.80
28.51
56.30
44.63
20.15
6.2 Baldwin 公司的案例
注:价格每年增长2%。单位成本每年增长10%。
表6-2 Baldwin公司的经营收入和成本 (单位:美元)
(1)
(2)
(3)
(4)
(5)
(6)
年
产量
价格
销售收入
单位成本经营成本
1
5 000
20.00
100 000
10.00
50 000
2
8 000
20.40
163 200
11.00
88 000
3
12 000
20.81
249 696
12.10
145 200
4
10 000
21.22
212 242
13.31
133 100
5
6 000
21.65
129 892
14.64
87 846
6.2 Baldwin 公司的案例
表6-3 改进的加速成本折旧法下的折旧率(百分比) 折旧年限分类
年
3年
5年
7年
10年
15年
1
0.333 3 0.200 0 0.142 9 0.100 0 0.050 0
2
0.444 5 0.320 0 0.244 9 0.180 0 0.095 0
3
0.148 1 0.192 0 0.174 9 0.144 0 0.085 5
4
0.074 1 0.115 2 0.124 9
0.1152 0.077 0
5
0.115 2 0.089 3 0.092 2 0.069 3
6
0.057 6 0.089 2 0.073 7 0.062 3
7
0.089 3 0.065 5 0.059 0
8
0.044 6 0.065 5 0.059 0
9
0.065 6 0.059 1
10
0.065 5 0.059 0
11
0.032 8 0.059 1
12
0.059 0
13
0.059 1
14
0.059 0
15
0.059 1
16
0.029 5
表6-4 Baldwin 公司的增量现金流量表
第0年
第1年
第2年
第3年
第4年
第5年
(I)销售收入
(表6-1第8行)
100.00 163.20
249.70 212.24 129.89
(2)经营成本
(表6-1第9行)
-50.00 -88.00 -145.20 -133.10 -87.85
(3)所得税
(表6-1第12行)
-10.20 -14.69
-29.00 -22.99 -10.38
(4)经营现金流
量((1)+(2)+(3))
39.80
60.51
75.50 56.15
31.67
(5)投资的总现
金流量(表6-1第7行)-260.00
-6.32
-8.65
3.75 192.98
(6)项目的总现
金流量((1)+(2)+(3))
-260.00
39.80
54.19
66.85 59.90 224.65
NPV 4% 123.64
10% 51.59
15% 5.47
15.68% 0
20% -31.35
6.3 经营性现金流量的不同算法
6.3.1自上而下法
例子;我们假设一个典型项目的年数据如下:
销售收入=1 500美元
成本= 700美元
折旧=600美元
公司税率34%
经营性现金流(OCF)= 销售收入-现金成本-税收
6.3 经营性现金流量的不同算法
6.3 经营性现金流量的不同算法
6.3.3 税盾法
例子;我们假设一个典型项目的年数据如下:
销售收入=1 500美元
成本= 700美元
折旧=600美元
公司税率34%
经营性现金流=销售收入-现金成本-(销售收入-现金成本-折旧)×��
经营性现金流=(销售收入-现金成本)×(�−��)+ 折旧×��
税盾法将经营性现金流视为由两部分构成。第一部分就是在没有折旧支
出的情况下公司现金流的多少。第二部分为折旧乘以税率,这就是所谓
的折旧税盾
6.4 折现现金流分析的一些典型特例
6.4.1 成本节约的投资
P114-115的案例
6.4.2 设定投标价格
P116-117的案例
6.4.3 不同生命周期的投资:约当年均成本法
例子:Downtown体育俱乐部要对两种网球投掷器进行选
择。设备A比设备B便宜, 但其使用寿命较短。两种设备的现
金流岀量如下: (单位:美元)
6.4 折现现金流分析的一些典型特例
6.4.3 不同生命周期的投资:约当年均成本法
设备A:798.42 = 500 +
���
�.� +
���
�.�� +
���
�.��
设备B:916.99 = 600 +
���
�.� +
���
�.�� +
���
�.�� +
���
�.��
当比较这样的两种设备时,应如何对使用周期的差别做适当
的调整呢?最简单的方法就是使用约当年均成本法来分析每
一台机器。这种方法以年为基础来比较成本。
日期 (单位:美元)
设备
0
1
2
3
4
设备A的现金流量
500
120
120
120
设备A的现金流量
600
100
100
100
100
6.4 折现现金流分析的一些典型特例
6.4.3 不同生命周期的投资:约当年均成本法(EAC)
按上述例子,假如PVIFA(0.10, 3)是按10%的利率贴现1美元在3年
内每年的年金。这种计算方式假定设备A只有一次周期,在多次周
期内使用设备A相当于在未来无限期内每年支付321.05美元。我
们把321.05美元叫作设备A的“约当年均成本”
这种方法可以用下表来表示: (单位:美元)
日期
0
1
2
3
设备A的现金流
500
120
120
120
设备A的约当年均成本
321.05
321.05
321.05
设备A:798.2=C×PVIFA(0.10,3)
6.4 折现现金流分析的一些典型特例
设备B:916.99=C×PVIFA(0.10,4)
类似于设备A,我们可以得到设备B的相同表格:(单位:美元)
日期
0
1
2
3
4
设备B的现金流
600
100
100
100
100
设备B的约当年均成本
289.28 289.28 289.28 289.28
6.5 通过膨胀与资本预算
6.5.1 利率与通货膨胀
第0期
个人向银行投资
1000美元
(因为汉堡包在第0期要
卖1美元一个。1 000美
元可买1 000个汉堡包)
第1期
个人从银行得到
1 100美元
年通货膨胀率为6%
因为在第1期汉堡包要
卖1.06美元一个,可买
3.8%利率
10%
以汉堡包为例,第1期可买1 038个汉堡包,第0期可
买1000个汉堡包,实际利率=1 038/1 000 -1=3.8%
图6.1实际利率的计算
1 038 ( =1 100/1.06)个
6.5 通过膨胀与资本预算
6.5.1 利率与通货膨胀
实际利率 =
�+名义利率
�+通货膨胀率−�
1 +名义利率=(1 +实际利率)×( 1 +通货膨胀率)
实际和名义现金流量之间的关系可以用公式表示如下:
6.5 通过膨胀与资本预算
6.5.1 利率与通货膨胀
实际利率 = 名义利率 − 通货膨胀率
利率与通货膨胀之间的关系通常称为费雪效应,表达公式如下:
假设名义利率为300%,通货膨胀率为280%,则实际利率为?
6.5 通过膨胀与资本预算
6.5.2 现金流量与通货膨胀
名义现金流是指实际收到或支出的美元,实际现金流是指该
现金流的实际购买力。名义现金流量反映了未来实际收到的
美元。实际现金流量,因为它是以第0期购买力的形式表示的。
例子:Burrows出版商已购得著名的浪漫主义小说家
Barbara Musk 下一本书的版权。虽然书还没有开始写,但
一定会在4年内出版。现在,软皮封面的浪漫小说售价为10
美元。出版社认为这4年中每年的通货膨胀率为6%。由于浪
漫小说大受欢迎,出版社估计这4年中浪漫小说的价格增长
速度将比每年的通货膨胀率多2%。 出版社不想定价过高,
因而计划4年后以13.60 =�. ���×10 美元出售小说。公司预
计能售出100 000本。
6.5 通过膨胀与资本预算
6.5.3 名义还是实际
“名义"现金流量应以“名义”利率折现,“实际"现金流量应以
“实际”利率折现。
例题:Shields电力公司预测某一项目有如下名义现金流量:
(单位:美元)
0
1
2
现金流量
-1 000
600
650
名义利率为14%,通货膨胀率预计为5%,此项目价值多少?
26.47=−1000 +
���
1.�� +
���
1.��2
6.5 通过膨胀与资本预算
6.5.3 名义还是实际
(单位:美元)
现金流量
0
1
2
一1 000
571.43
589.57
实际利率为 8. 571 43% = (1.14/1.05-1 ), 计算NPV得:
26.47=−1000 +
571.43
1.0857143 +
589.57
1.08571432
(2)实际现金流量为:
第6章 投资决策
总 结
1. 沉没成本、机会成本
2. 副效应
3. 经营性现金流量的不同算法
4. 约当年均成本法
5. 利率和现金流量与通过膨胀
第7章 风险分析、实物期权和资本预算
7.1 敏感性分析、场景分析和盈亏平衡分析
7.2 蒙特卡罗模拟
7.3 实物期权
7.4 决策树
7.1 敏感性分析、场景分析和盈亏平衡分析
7.1.1 敏感性分析和场景分析
敏感性分析,它被用来检测某一特定NPV计算对特定假设条件
变化的敏感度。这种方法也被称为what-if分析和bop (最好
的、乐观的和悲观的)分析。
例子:初始(第1年)投资为15亿美元,在未来5年内进行生产
与销售。初步的现金流量如下表7-1所示。SEC公司是否应该
投资该项目?按15%的折现率计算,NPV为多少?
7.1 敏感性分析、场景分析和盈亏平衡分析
7.1.1 敏感性分析和场景分析
NPV=-1500+
= -1500+900×PVIFA(0.15,5)=1517(百万美元)
表7-1 SEC案例的现金流量预测 (单位: 百万美元)
第1年
第2〜6年
收入
6 000
变动成本
3 000
固定成本
1 791
折旧
300
税前利润
909
309
净利润
600
现金流入量
900
初始投资
1 500
5
1
t
t
.15)
1
(
900
7.1 敏感性分析、场景分析和盈亏平衡分析
7.1.1 敏感性分析和场景分析
收入和成本的假设
表7-2 SEC 太阳能飞机的不同变量的估计
(单位:百万美元)
悲观估计 正常估计 乐观估计
市场容量(架/年)
5 000
10 000
20 000
市场份额(%)
20
30
50
销售单价
1.9
2
2.2
变动成本(每架飞机)
固定成本(每年)
1.2
1 891
1
1 791
0.8
1 714
投资
1 900
1 500
1 000
标准的敏感性分析是假定其他变量处于正常估计值,计算某
一变量在3种不同状态下可能估计出的NPV。这一过程如下表
7-3所示。
7.1 敏感性分析、场景分析和盈亏平衡分析
7.1.1 敏感性分析和场景分析
表7-3 对太阳能飞机在第1期的NPV所做的敏感性分析
(单位:百万美元)
悲观估计
正常估计
乐观估计
市场容量(每年)
-1 802
1 517
8 154
市场份额
-696
1 517
5 942
销售单价
853
1 517
2 844
变动成本(每架飞机)
189
1 517
2 844
固定成本(每年)
1 295
1 517
1 628
投资
1 208
1 517
1 903
敏感性分析假定一个变量变动而其他变量维持在原
来的状态,即其他变量为正常估计值。例如,-1 802
的NPV是在市场容量为悲观估计值5 000时出现的,
而此时表7-2中的其他变量处于正常估计状态。
7.1 敏感性分析、场景分析和盈亏平衡分析
7.1.1 敏感性分析和场景分析
敏感性分析的优点:
1.从总体上来说,该表可以表明NPV分析是否值得信赖,换
句话说,减少了前面所说的“安全错觉”。
2.敏感性分析可以指出在哪些方面需要搜集更多的信息。影
响较大的估计因素。
敏感性分析的缺点:
1.敏感性分析可能会更容易造成经理提出的“安全错觉”。
过分乐观估计悲观状态值的情形也会存在。
2.敏感性分析只是孤立地处理每个变量的变化,而实际上不
同变量的变化很有可能是相互关联的。
7.1 敏感性分析、场景分析和盈亏平衡分析
7.1.1 敏感性分析和场景分析
场景分析是一种变异的敏感性分析。这种方法考察一些可能出现
的不同场景,每种场景综合了各种变量的影响。场景分析比标准
的敏感性分析更能反映与项目有关的事项。场景分析能考察不同
场景下一些变量联合变动对NPV的影响。
第1年
第2〜6年
收入
2 800
变动成本
1 400
固定成本
1 791
折旧
300
税前利润
-691
税收(tc=0.34)
235
净利润
-456
现金流入量
-156
初始投资
一1 500
表7-4 空难场景下的现金流量预测 (单位:百万美元)
7.1 敏感性分析、场景分析和盈亏平衡分析
7.1.2 盈亏平衡分析
盈亏平衡分析是确定公司盈亏平衡时所需达到的销
售量,是敏感性分析方法的有效补充。
1.会计利润
7.1 敏感性分析、场景分析和盈亏平衡分析
7.1.2 盈亏平衡分析
1.会计利润
会计利润的盈亏平衡点(考点)
(固定成本+ 折旧)
(销售单价−单位变动成本)= 1791 + 300
2 −1
= 2091
1
= 2091(台)
表7-5不同销售量假设下的成本和收入(销售量除外) (单位:百万美元)
第1年
第2〜6年
初始投
资
年销售
量
收入
变动成
本
固定成
本
折旧
净利
润
经营性现
金流量
NPV
1 500
0
0
0
-1 791
-300
711
-1 380
-1 080
-5 120
1 500
1 000
2 000 -1 000
-1 791
-300
371
-720
-420
-2 908
1 500
3 000
6 000 -3 000
-1 791
-300
-309
600
900
1 517
1 500
10 000 20 000 -10 000
-1 791
-300
-2 689
5 220
5 520
17 004
7.1 敏感性分析、场景分析和盈亏平衡分析
7.1.2 盈亏平衡分析
2.现值
EAC=
初始投资额
(折现率��%的�年期年金系数)=
初始投资额
�����(�.��,�) =
����
�.����= ���. �(百万美元)
现值盈亏平衡点=
���+固定成本×(�−��)−折旧×��
(销售单价−单位变动成本)×(�−��)
=
���.�+����×�.��−���×�.��
(�−�)×(�−�.��)
=
����
�.��=2315(台)
7.1 敏感性分析、场景分析和盈亏平衡分析
7.1.2 盈亏平衡分析
2.现值
注:收入和成本的净现值均基于税后标准计算。从图中可以发
现,基于现值的盈亏平衡销售收入大于会计盈亏平衡销售收入,
因为会计盈亏平衡的销售收入没有考虑初始投资的机会成本。
7.2 蒙特卡罗模型
蒙特卡罗模拟是对现实世界的不确定性建立模型的进
一步尝试。“蒙特卡罗模拟”这个名字和欧洲著名的纸
牌游戏有关,因为在用蒙特卡罗模拟分析方案时,其采
用的分析方式就和一个人在赌博时可能采用的分析方法
一样。是指在投资测算基本财务模型的基础上,考虑风
险变量因素的动态变化(即不确定性),将风险变量(或子
变量)原有的静态取值通过随机抽样实现动态取值,得
到可以计算动态经济评价指标的模拟实验。考虑无限多
的情景。
7.2 蒙特卡罗模拟
7.2.1 步骤1:构建基本模型
7.2.2 步骤2:确定模型中每个变量的分布
7.2.3 步骤3:通过计算机抽取一个结果
7.2.4 步骤4:重复上述过程
蒙特卡罗模拟的核心是通过大量重复操作来实现的。依据
特定的条件,计算机会随机生成成千上万个结果,即生成未
来每年现金流的分布。这个分布是蒙特卡罗模拟法得到的基
本结果。
7.2.5 步骤5:计算NPV
蒙特卡罗模拟常常被认为是优于敏感性分析与场景分析的
方法。蒙特卡罗模拟明确地指出了变量间的相互作用。所以
至少在理论上来说,这种方法提供了一个更为完整的分析。
而且通过建立一个精确的模型强化了预测者对项目的理解。
蒙特卡罗模拟法的五个基本步骤:
7.3 实物期权
公司在选择项目时,有时只需经过一次决策过程,这就无
须考虑可能出现的相关后续决策。但有时,当前决策会受
到未来决策的影响。例如,公司经营者将资金投入到新项
目后,他们仍会关注未来形势。如果项目进行得顺利,他
们有可能会拓展项目;如果形势逆转,他们则有可能收缩
甚至放弃项目。这种调整项目的选择机会就是实物期权。
实物期权的出现增加了一个投资项目的价值,一个项目的
价值可以被视为其用传统方法计算的净现值与一些期权的
价值之和。
实物期权考虑了项目的实际价值是可扩展的净现值,具有
灵活性,考虑了不确定性,对资产的机会价值能做出预测。
7.3.1 扩展期权
这个图形可以使抽象的概念通俗易懂。如果试点成功
的话,企业家会选择拓展业务。
扩展期权是指项目持有人在项目未来存续期内扩
大项目投资规模的权利。如买入未曾开发的土地、
为获得先发优势而进行的项目投资。
建造第1家
冰雕旅馆
成功
拓展
失败
不拓展
图7-5 冰雕旅馆的决策树
7.3.2 放弃期权
待选剧本
放弃期权是指当项目的继续经营价值小于放弃价值时,项目持
有人拥有的放弃该吸目的权利。例如,开发期长、不确定性很
高的制药项目以及软件项目通常嵌入有效放弃期权。在电影制
作中,电影工作室具有放弃期权。
好剧本
不好的剧本放弃
制作电影
成本遏制
巨大成本超支在完成之前放弃
低票房收入不再宣传
完成时发行
高票房收入更多广告宣传
图7-6 电影行业中的放弃期权
7.3.3 择机期权
图7-7 闲置土地的决策树
因租金太低还
没有盖房
租金充分上涨
租金保持不变或下降
建造办公大楼
先不盖房
择机期权又称时机期权。指期权买方拥有时机选择权。
7.3.4 延期期权
延期期权是指为了解决当下投资项目所面临的不确定性,
项目持有人推迟对项进行投资的权利。例如,油田开采
项目、房地产开发项目虽然特别有价值,但是这些项目
投资顺大、周期长、不确定性强,待不确定得到解决或
确认后,投资者才会实施投资。
7.3.5 转换期权
转换期权是指项目持有人在未来拥有可在多项决策之间
进行转换的权利。例如,投资可使用多种能源的设备、
投资通用性的生产线,投资者将为此获得转换期权。
7.4 决策树
收益的期望值=(成功的概率x成功后的收益额)+ (失败的概率x失
败后的损失额)
再把收益的期望值折现到期初,计算出NPV,如果为正,应当进行
投资决策。
决策树可以帮助分析公司的不确定性,把握未来决策对项目现金
流的影响。我们可以把某个项目分解成几个阶段来进行分析,每
个阶段的决策将依赖于前一个阶段的结果。决策树直观地表示了
一个多阶段项目决策中每个投资决策和可能发生的结果,及发生
的概率。
7.4 决策树
现在
第1年
测试和开发
初始投资 -1 500
试验
不试验
测试结果揭晓
成功
概率为25%
不投资 NPV=0
投资 NPV=1517
图7-8 SEC 的决策树(单位:百万美元)
失败
概率为75%
不投资 NPV=0
投资 NPV=-3611
第7章 风险分析、实物期权和资本预算
总 结
1.敏感性分析、场景分析和盈亏平衡分析
2.蒙特卡罗模拟
3.实物期权
4.决策树
第8章 利率与债券估值
8.1 债券和债券估值
8.2 政府债券和公司债券
8.3 债券市场
8.4 通货膨胀与利率
8.5 债券收益率的决定因子
8.1.1 债券特征和价格
例子:假设Beck公司准备借入1 000美元,期限为30年。
可比公司普通债券的利率为12%。因此,在这30年中,
Beck公司每年要偿还的利息额为0.12x1 000= 120美元。
在第30年年底,Beck公司将会清偿1 000美元。
债券的5要素:
1.票面价值
2.票面利率
3.价格(现值)
4.到期收益率/折现率
5.期限
8.1 债券和债券估值
8.1.2 债券价值与收益率
例子:
现金流 (单位:美元)
8.1 债券和债券估值
年份0
1
2
3
4
5
6
7
8
9
10
票息
80 80 80 80 80 80 80 80 80
80
面值
— —
—
—
—
—
—
— — 1 000
合计
80 80 80 80 80 80 80 80 80 1 080
假设可比债券的市场收益率为8%,那么这只债券
该以怎样的价格售出?
8.1 债券和债券估值
8.1.2 债券价值与收益率
计算解析:
8.1 债券和债券估值
思考: 如果市场上的利率已经上升至10%,那么该债券的
价值又会变为多少?如果市场上的利率已经下降至6%,那
么该债券的价值又会变为多少?
如果一只债券拥有在到期日时支付的面值F、 每期支付的
利息C、距到期日的时间T,以及每期收益率r,那么它的价
值等于:
债券价值= C×[1-1/[(�+ �)�]/r + F/(�+ �)�
债券价值=票息的现值 +面值的现值
结论:债券价格和利率变动的方向总是相反的。当利率上
升时,债券价格就会下降,与其他任何现值的变动方向一
样。同样,当利率下降时,债券价格就会上升。
8.1.2 债券价值与收益率
8.1.3 利率风险
市场利率波动所带来的风险被称为利率风险。一只债券所包含
利率风险的大小取决于其价格对于利率变动的敏感程度:这种
敏感程度取决于两个因素:到期日的时间以及票面利率。
在评估一只债券时,应该注意两点:
(1)在其他条件都相同的情况下,距到期日的时间越长,利率风
险越大;
(2)在其他条件都相同的情况下,票面利率越低,利率风险越大。
8.1.3 利率风险
利率
到期期限
1年
30年
5%
1 047.62
1 768.62
10%
1 000.00
1 000.00
15%
956.52
671.70
20%
916.67
502.11
图8-2 利率风险和到期期限 (单位:美元)
8.1.4 发展到期收益率:更多的试错
计算债券的收益率:
已知债券的价值、利息、距到期日的时间和面值,我们只能通过
试错法计算出隐含的折现率,也就是到期收益率。要进行试错法,
就要试着将不同折现率代入计算式,直到计算出的债券价值等于
给定价值(或是借助电子表格来计算)。要时刻记住提高利率会
降低债券价值。
8.1.4 发展到期收益率:更多的试错
例8-2 当前收益率
一只债券的报价为1 080.42美元。其面值为1 000美元,半年期
利息为30美元,到期期限为5年。其当前收益是多少?其到期收
益率又是多少?哪个值比较大?为什么?
8.1.4 发展到期收益率:更多的试错
解析:
当前收益率为60/1 080.42 = 5.55%。
运用下式计算出r:
1 080.42 = 30 X [1-1/( 1+r)10]/r+ 1 000/( 1+r)10
经过试错后,发现r等于2.1%。这个2.1%是每6个月的收益率。
我们要将这个数字乘以2得到到期收益率,因此到期收益率应为
4.2%,略低于当前收益率。
为什么到期收益 率小于当前收益率呢?其原因在于当前收益率忽
略了溢价债券在当前时点与到期日之间的隐含损失。
8.1.4 发展到期收益率:更多的试错
例8-3 债券收益率
两只债券除票面利息以及相应的价格不同外,其他条件都相同。
两只债券的到期期限都是12年。第1只债券的票面利率为10%,
售价为935.08美元。第2只债券的票面利率为12%,你认为其售
价应为多少?
8.1.4 发展到期收益率:更多的试错
解析:
因为两只债券十分类似,我们假定它们会按照相同的收益率进行定价。
我们首先需要计算10%的债券的到期收益率。如前所示,由于该债券
折价发行,我们已知到期收益率应高于10%。该债券的到期期限较长,
为12年。我们已知长期债券的价格对于利率的变动更为敏感,因此收
益率应该十分接近10%。经过少数试错后,我们发现收益率实际上为
11%:
债券价值=100x( 1-1/1.1112)/0.11 + 1 000/1.1112
=100X 6.492 4 + 1 000/3.498 5
= 649.24 + 285.84 = 935.08 (美元)
在11%的收益率下,由于第2只债券的利息为120美元,因此它将会
溢价卖出,其价值为:
债券价值=120x( 1-1/1.1112)/0.11 + 1 000/1.1112
=120X6.492 4 + 1 000/3.498 5
= 779.08 + 285.84 =1 064.92 (美元)
8.1.5 零息债券
对于一只不支付任何利息的债券,其售价应远低于票面价
值。这样的债券被称为零息债券。
例子:假定Geneva电力有限公司发行了一只债券,其是面
值为1 000美元的8年期零息债券。如果该债券的价 格为
627美元,那么其到期收益率为多少?假设复利计算以年
为单位。
����
(�+�)�=627美元 解方程得y=6%
8.1.5 零息债券
例子:假定Eight-Inch Nails(EIN)公司发行了一只面
值为1 000美元的5,年期零息债券,其初始价格为508.35
美元。请问在半年复利的情况下,其到期收益率为多少?
这个到期收益率可以表示为:
1000
(1+�)10=508.35美元 解方程得y=7%
8.2 政府债券和公司债券
8.2.1 政府债券
8.2.2 公司债券
8.2.3 债券评级
债券评级取决于公司提供的以及其他渠道所获取的信息。
公司债券所能评上的最高等级为AAA或Aaa。这样的债券
被认为是质量最好的和风险最低的。 AA或者Aa等级表明
债券质量良好,是更为常见的评级水平。投资级债券都是
评级至少达到BBB (标准普尔)或是Bbb (穆迪) 的债券。
8.3 债券市场
8.3.1 债券如何被买入和卖出
债券的大部分交易都是在场外完成的,也被称为OTC
( over the counter)。意味着没有特定的场所进行买卖交
易。相反,全美(甚至全世界)的债券交易者通过这个无处
不在的市场来进行交易,形形色色的交易者都是通过电子
平台的方式相互联结的。
8.3 债券市场
8.3.2 债券价格报告
Treasury Notes & Bonds
Maturity
Coupon
Bid
Asked
Chg
Asked yield
1/31/2015
2.250
100.289 1
100.304 7
-0.031 3
0.093
2/15/2016
4.500
104.921 9
104.953 1
-0.039 1
0.299
3/15/2017
0.750
99.968 8
99.984 4
unch.
0.757
3/31/2018
2.875
105.484 4
105.500 0
0.125 0
1.173
5/15/2019
3.125
106.859 4
106.875 0
0.171 9
1.515
8/15/2020
2.625
104.515 6
104.531 3
0.242 2
1.783
6/30/2021
2.125
101.164 1
101.1797
0.257 8
1.933
11/15/2022
7.625
141.289 1
141.304 7
0.359 4
1.973
5/15/2023
1.750
97.195 3
97.210 9
0.343 8
2.113
11/15/2024
2.250
100.265 6
100.281 3
0.2% 9
2.2IS
2/15/2025
7.625
149.468 8
149.484 4
0.445 3
2.179
8/15/2027
6.375
143.828 1
143.890 6
0.500 0
2,352
11/15/2028
5.250
133.273 4
133335 9
0.531 3
2.417
2/15/2029
5.250
133.562 5
133.625 0
0.531 3
2.432
8/15/2029
6.125
145.250 0
145.312 5
0.578 1
2.435
5/15/2030
6.250
148.453 1
148.515 6
0.601 6
2.454
2/15/2031
5.375
138.164 I
138.226 6
0.562 5
2.490
2/15/2036
4.500
130.820 3
130.882 8
0.671 9
2.595
2/15/2037
4.750
135.226 6
135.289 1
0.664 1
2.638
5/15/2037
5.000
139.859 4
139.921 9
0.687 5
2.632
2/15/2038
4.375
128.257 8
128.320 3
0.562 5
2.720
8/15/2039
4.500
130.867 2
130.898 4
0.531 3
2.764
11/15/2039
4.375
128.703 1
128.734 4
0.539 1
2.771
2/15/2040
4.625
133.351 6
133.382 8
0.531 3
2.774
5/15/2040
4.375
129.093 8
129.125 0
0.523 4
2.771
8/15/2041
3.750
117.906 3
117.937 5
0.539 1
2.792
11/15/2041
3.] 25
105.562 5
105.593 8
0.546 9
2.827
2/15/2042
3.125
105.312 5
105.343 8
0.570 3
2.841
11/15/2042
2.750
97.625 0
97.656 3
0.515 6
2.873
2/15/2043
3.125
104.945 3
104.976 6
0.570 3
2.866
2/15/2044
3.625
114.984 4
115.015 6
0.585 9
2.862
11/15/2044
3.000
102.515 6
102.546 9
0.578 1
2.873
图8-4《华尔街日报》:美国国债报价
8.3 债券市场
8.3.3 债券报价的注释
净价:在债券市场上,通用惯例是在报价时扣除应计利息
的部分,也就意味着应计利息已经从所报价格中扣除了。
全价:实际支付的价格包含应计利息。
8.4 通货膨胀与利率
8.4.1 实际利率与名义利率
名义利率、实际利率与通货膨胀之间的关系归纳为以下等式:
1+R = (1+r)×(1+h)
式中,R是名义利率;r是实际利率;h是通货膨胀率。
R=r+h+r×h
第一部分是投资的实际利率r,第二部分是对初始投资额由于
通货膨胀所造成的价值下跌的补偿,第三部分是对投资所赚取
的绝对美元数额由于通货膨胀所造成的价值下跌的补偿。
第三部分的数值通常很小,所以常被省略。
名义利率因而近似等于实际利率加上通货膨胀率:
R ≈ r+ h
8.4 通货膨胀与利率
8.4.2 费雪效应
费雪的假说一般被称为费雪效应(Fisher effect):
通货膨胀率的上升导致名义利率上升到这样一种水平,
也就是使得实际利率可以不受通货膨胀率影响的水平,
换句话说,实际利率不会因为通货膨胀率而波动。
8.5 债券收益率的决定因子
8.5.1 利率期限结构
短期利率与长期利率之间的关系被称为利率期限结构。
期限结构告诉我们不同时间长 度下金钱的纯时间价值。
当长期利率高于短期利率时,期限结构向上倾斜;
当短期利率高于长期利率时,期限结构向下倾斜。期限
结构也可以呈驼峰状,当岀现这种情况时,通常是由于
在较长的到期期限内利率先上升后下降, 期限结构最常
见的形状,特别是在现在是向上倾斜的,但陡峭程度的
差异相当大。
8.5 债券收益率的决定因子
8.5.1 利率期限结构
决定期限结构的形状主要因素:
1.实际利率(实际利率是投资者对于放弃资金使用所有
权所要求的补偿);
2.通货膨胀率;
3.利率风险。
第8章 利率与债券估值
总 结
1.债券的要素
2.公司债券
3.通货膨胀与利率
4.费雪效应
第9章 股票价值
9.1 普通股的现值
9.2 股利折现模型中的参数估计
9.3 市场类比法
9.4 使用自由现金流对股票估值
9.5 股票市场
9.1 普通股的现值
9.1.1 股利和资本利得
一只股票会带来两种形式的现金流:
第一,大多数股票定期支付股利;
第二,股票持有者岀售股票时得到的收入。
这样,为了给普通股定价,我们需要回答一个令人感兴趣的问
题:股票的价格是等于
(1)下期股利的现值和股票售价的现值之和,还是
(2)将来所有股利的现值?
为了证明两个选项是相同的,举例说明:假设有一名投资者将
要购买 股票,并持有一年。换句话说,她拥有为期一年的持
有期。而且,今天她愿意为该股票支付的价格为 。
P0
9.1 普通股的现值
9.1.1股利和资本利得
(9-1) (9-1)
是年底预期支付的股利; 是年底预期的价格;
是该普通股的现值;分母部分的R是股票的近似折现率,表
示投资者愿意投资该股票所要求的预期回报率(或者简单
地说,必要报酬率)。
(9-2) (9-2)
P0
R
R
p
Div
p
1
1
1
1
0
R
R
p
Div
p
1
1
2
2
1
Div 1
P1
9.1 普通股的现值
9.1.1股利和资本利得
(9-3)
(9-3)
(9-4)
对于投资者来说,公司普通股价格就等于未来所有
预期股利的现值。
)
1(
)
1(
1
1
1
1
2
2
2
0
2
2
1
2
1
R
P
R
Div
R
Div
R
Div
Div
R
P
P
1
3
2
0
)
1(
)
1(
)
1(
1
3
2
1
t
t
R
Div
R
Div
R
Div
R
Div
t
P
9.1 普通股的现值
9.1.2 不同类型股票的定价
如果公司的股利呈现以下一些基本特征:
①零增长;
②固定增长率;
③变动增长率。
9.1 普通股的现值
9.1.2 不同类型股票的定价
如果公司的股利呈现以下一些基本特征:
①情形1:零增长
股利是固定的,股票的价格由下式决定
R
Div
R
Div
R
Div
P
)
1(
1
2
0
2
1
9.1 普通股的现值
9.1.2 不同类型股票的定价
如果公司的股利呈现以下一些基本特征:
②情形2:固定增长
股利以g速度增长,股票的价格为
年末的股利为:
g
R
Div
P
0
1
2
3
4
②情形2:固定增长
例9-1预测股利
Hampshire产品公司将在一年以后每股支付4美元股利。财务分析家
相信在以后可预见的将来,股利将每年增长6%。那么在以后的第1个
5年内,股利是多少?
年底
1
2
3
4
5
股利4.00 4x( 1.06)
= 4.240 0
4x (1.06 )2
=4.494 4
4x (1.06 )3
= 4.764 1
4x (1.06 )4
=5.049 9
股利增长率固定的普通股的价格为:
g
R
Div
Div
Div
g
Div
R
Div
R
g
R
g
R
P
)
1(
)
1(
)
1(
)
1(
)
1(
4
3
3
2
2
0
)
1(
1
③情形3:两阶段增长(变动增长率)
例9-3两阶段增长
假设Elixir药品公司由于推出新型的药膏产品,预期将实现快速增长。
1年后,其每股股票的股利将为1.15美元,并且以后的4年内股利将
以每年15%的比率增长(g1=15%)。在那之后,年增长率(g2)将
为 10%,假设要求的收益率为15%,那么该公司股票的现值是多少?
如下图9-2描绘了股利的增长状况。我们需要分两步来折现这些股利:
首先,我们要计算每年股利增长15% 时股票的现值,也就是要计算
前5年股利的现值;其次,我们要计算从第6年开始股利的现值。
③情形3:两阶段增长(变动增长率)
③情形3:两阶段增长(变动增长率)
(1)前5年的股利现值。第1〜5年股利的现值如下:
将来年份
增长率(g1)
预计股利
(美元)
现值(美元)
1
0.15
1.150 0
1
2
0.15
1.322 5
1
3
0.15
1.520 9
1
4
0.15
1.749 0
1
5
0.15
2.011 4
1
1〜5年
股利的现值
=5美元
③情形3:两阶段增长(变动增长率)
年底
6
7
8
9
...
Div5(1+g2 )1
Div5(1+g2 )2
Div5(1+g2 )3
Div5(1+g2 )4
...
股利
2.011 4 x 1.10
= 2.212 5
2.011 4x ( 1.10 )2
=2.433 8
2.011 4x ( 1.10 )3
= 2.677 2
2.011 4 x ( 1.10 )4
= 2.944 9
...
9.2 股利折现模型中的参数估计
公司价值是其增长率g和折现率R的函数,那么我们如何估计
这些参数呢?
9.2.1 g从何而来
明年的盈利 = 今年的盈利 + 今年的留存收益 x 留存收益的回报
率 (9-5)
盈利的增长是留存收益和留存收益回报率的函数。
现在,我们分别在式(9-5)两边除以“今年的盈利”,得到:
明年的盈利
今年的盈利=
今年的盈利
今年的盈利+
今年的留存收益
今年的盈利
× 留存收益的回报率( �−�)
将式(9-6)变形为:
1+g=1+留存收益比率× 留存收益的回报率
9.2 股利折现模型中的参数估计
公司价值是其增长率g和折现率R的函数,那么我们如何估计
这些参数呢?
9.2.1 g从何而来
这里,我们用历史权益资本回报率(return on equity,
ROE)来估计现有的留存收益的预期回报率。无论如何,
ROE是公司全部权益资本的回报率,也是公司以往所有投
资项目回报的总和。从式(9-7),我们可以简单地估计增
长率,公司的增长率公式:(考点)
g = 留存收益比率 x 留存收益的回报率(ROE) (9-8)
一般假设股利与盈余的比例是固定的值,因此盈余增长
率g的估计和股利增长率的估计是相同的。
9.2 股利折现模型中的参数估计
9.2.1 g从何而来
例9-4 利润増长
Pagemaster公司刚刚发布的公告,其盈利达到200百万美元。
公司计划在以后年份中都将保留40%的盈利作为留存收益,
即留存收益率的比率就是40%。我们可以认为另外60%的部
分将以股利的形式发放。股利在盈利中所占的比率通常称为
股利支付率(payout ratio),因此Pagemaster公司的股利
支付率就是60%。ROE的历史数值为0.16,预期将来也保持
不变。那么公司明年的盈利增长将会是多少?
解析:
(1)不参照式(9-8)下的计算。公司将保留800 000
( = 2 000 000X40%)美元,假设历史的ROE是未 来回报率
的近似估计,那么盈利上预期的增长就为:
800 000X0.16= 128 000 (美元)
盈利增长的百分比= 盈利的增长/全部盈利
=128 000/ 2 000 000=0.064
也就是说,未来一年的盈利将为2 128 000
(=2 000 000X 1.064 )美元。
(2)采用式(9-8)检验。我们运用公式g=留存收益比率XROE,
会得到:g = 0.4X0.16 = 0.064 由于Pagemaster公司的股
利在其盈利中所占的比率(也就是其股利发放率)在未来将保
持不变,因此 0.064既是盈利增长率,也是股利增长率。
9.2 股利折现模型中的参数估计
公司价值是其增长率g和折现率R的函数,那么我们如何估计
这些参数呢?
9.2.2 R从何而来
( 9-9 )
总的收益率R由两个部分组成:
第一部分 叫股利收益率(dividend yield), 其等于预期现
金股利除以当前的股价。
第二部分是预期增长率g。股利增长率同样也是股票价格的
增长率。 因此,该增长率可以被诠释为资本利得收益率
(capital gains yield),即投资价值的增长率。
g
Div
R
P
0
P
Div
0
9.2 股利折现模型中的参数估计
9.2.2 R从何而来
股利增长模型计算总收益率的公式如下:
R = 股利收益率 + 资本利得收益率 =
假定某只股票的价格为20美元每股。下一年的股利预期将是
每股 1美元,你认为股利大概以每年10%的速度增长。如果
以上的计算公式是正确的,那么该股票的报价应该是多少?
g
Div
R
P
0
9.2 股利折现模型中的参数估计
9.2.2 R从何而来
例9-5计算必要报酬率
正如例9-4所示,如果Pagemaster企业有1 000 000股
在外流通的股份,股票售价为10美元。那么公司股票应
得的回报率是多少?股利支付率是股利与盈利的比率。
留存收益比率为40%。还记得Pagemaster公司报告的
盈利为2 000 000美元,增长率为0.064。
公司一年后的盈利为 2 128 000 (=2 000 000X 1.064 )美
元,股利为 12 768 000 (=0.60X2 128 000 )美元,
每股股利为1.28 (= 1 276 800/1 000 000 )美元。
给定g=0.064,我们可从上式(9-9 )得出R:
R = 1.28/10.00 + 0.064 = 0.192
9.2 股利折现模型中的参数估计
公司价值是其增长率g和折现率R的函数,那么我们如何估
计这些参数呢?
9.2.3 理性批判
对于单只股票,在估计R时尤其要注意两种极端的情况。
1.首先,对于目前不支付股利的公司,这种公司股票的价
格高于0是因为投资者相信公司在未来可能发放股利或者可
能被其他公司收购。但是,当公司从不支付股利变为发放
金额为正的股利时,隐含的增长率就将无穷大。
2.其次,我们前面已经提到,当g=R时,股票价格无穷大。
因为在真实的世界中,股票的价格不可能无穷大。
9.3 市场类比法
9.3.1 市盈率
股票的价格与每股盈利的比率,或者简称市盈率。
PE(市盈率)=每股价格/每股净收益(每股盈利)=P/EPS
EPS(每股净收益或每股盈利)=净利润/股票总数
市盈率差异很大,至少有两个因素可以解释市盈率问题。
1.第1个是折现率R。市盈率与公司的折现率及与股票的风
险负相关,与股价的变动幅度正相关。
2.第2个附加的因素是公司选择的会计方法。会计政策相对
保守的公司其市盈率就更高。
9.3 市场类比法
9.3.1 市盈率
股票的市盈率与下面3个因素的函数关系:(考点)
(1)增长机会。拥有强劲增长机会的公司具有较高市盈率。与
NPVGO正相关。
(2)风险。低风险股票具有高市盈率。与r负相关。
(3)会计方法。采用保守会计方法的公司具有较高市盈率。与
EPS有关。
9.3 市场类比法
9.3.2 公司价值比率
公司价值(EV)与息税折旧摊销前利润(EBITDA)的比率。公司价
值指的是公司权益的市场价值加上负债的市场价值减去现金。
EBITDA指的是利息、税收、折旧和摊销未扣除前的盈利。
公司价值比率=EV(公司价值)/EBITDA(息税折旧摊销前利润)
9.3 市场类比法
9.3.2 公司价值比率
增长机会是投资于正净现值项目的机会:
企业的价值可以被看作是一个将100%的盈利派发股利的企
业的价值和增长机会的净现值之和。
P = EPS/r + NPVGO
如果项目回报率大于折现率,NPVGO>0,股票价值增加;
如果项目回报率等于折现率,NPVGO=0,股票价值不变;
如果项目回报率小于折现率,NPVGO<0,股票价值降低;
9.3 市场类比法
9.3.2 公司价值比率
公司价值比率有下列若干问题:
1.公司价值包括了负债和权益,因此负债对于EV/EB1TDA的影
响会比较小。杠杆率也会对EV与EBITDA的中率产生一定的影
一响。
2.EV包含了负债和权益,因此对于分母不受利息支付的影响十
分敏感。之所以使用的是EBITDA,是由于使用利息被扣除之前
的盈利将避免这一点发生。
3.为什么分母忽略了折旧和摊销?一种解释为由于折旧和摊销
不属于现金流,因此计算盈利必须在折旧和摊销被扣除之前。
另一些人指出折旧后的资产最终将会被新的业务所取代,因为
折旧费用反映了未来替代的成本,所以可以说这些费用在计算
收入时要被考虑进来。
9.3 市场类比法
9.3.2 公司价值比率
公司价值比率有下列若干问题:
(4)在其他的价值比率中还选取了什么作为分母?从业者还
会使用息税前利润(EBIT)、息税摊销前利润 (EBITA)和自由
现金流。
(5)为什么要减去现金?很多公司会持有超量的现金以备不
时之需。由于公司价值比率应该反映的是经营性资产的盈利
能力,因此现金应当在计算该比率前被扣除。
第9章 股票价值
总 结
1.不同类型股票的估价
2.增长率g和折现率R
3.市盈率和公司价值比率
第10章 收益和风险:从市场历史得到的经验
10.1 收益
10.2 持有期收益
10.3 收益的统计量
10.4 风险的统计量
10.1 收益
第10章 收益和风险:从市场历史得到的经验
投资的总收益是股利收入和投资的资本利得或者资本损失之和:
总收益=股利收入+资本利得(损失)
举个例子,假设我们正在考虑如图10-1所示的项目现金流,年
初以每股37美元的价格购买100股股票,并在那一年支付了每
股1.85美元的股利。股票年末的市场价格是每股40.33美元。
10.1.2 百分比收益
以百分比的形式来总结有关收益的信息会比以美元来得更方
便,因为百分比适用于任何投资数量。我们从每1美元投资
量获得的收益有多少?为了得到这一信息,假设 t 代表我们
考虑的那一年,Pt 是年初股票价格,Divt+1 是股票在那一年
支付的股利。考虑如图10-2所示的现金流:
10.1.2 百分比收益
资本利得(或者损失)是股票价格的变化除以初始价格。
P
P
P
t
t
t
/)
(
1
资本利得
P
P
P
P
Div
R
t
t
t
t
t
t
1
1
1
总收益
假设某只股票年初的价格是每股
25美元,年末价格是每股35美元。
该股票在那一年期间支付了每股2
美元的股利。它在那一年的股利
收益率、资本利得收益率和总收
益率各是多少?我们可以想象如
图10-3所示的现金流。
10.2 持有期收益
持有期收益率 = 收益额/期初价格
=(股利+期初期末的价格变化)/期初价格
=股利收益率+资本收益率
下图10-4提供了 1926〜2014年1美元投资的增长情况。换句
话说,它表明了如果这1美元留在股票市场, 并且每年都把前一
年的股利再投资购买更多的股票,该投资的价值会是多少。设
Rt表示第t 年的收益率,你将在T 年年末得到的价值是 1 加上
这些年份每年收益率之和的连乘:
价值=
)
1
)
1
)
1
)
1
2
1
R
R
R
R
T
t
(
(
(
(
10.2 持有期收益
例如:在过去的3年间,收益分别为11%、-5%和9%,
期初1美元投资在第3年年底将会获得的价值。
10.3 收益的统计量
T
R
R
R
R
T )
(
2
1
均值
1.平均收益
计算平均收益的计算方法有:
(1)算术平均
(2)几何平均
1
2
1
1
1
1
1
R
R
R
T
T
几何平均收益
标普500收益率(%)
乘积
13.75
1.137 5
35.70
x 1357 0
45.08
x 1.450 8
-8.80
x 0.912 0
-25.13
x 0.748 7
1.529 1
例题:用下面给的数字计算标准普尔500大市值股票
在5年期间的几何平均收益。
10.4 风险的统计量
2.方差和标准差是风险的度量指标。
方差(variance)和它的平方根标准差(standard deviation)
是度量变动程度或离散程度的最常用的指标。 我们用Var或 ��
表示方差,用SD或�表示标准差,�是希腊字母“西格玛”。
1
4
3
2
1
)
(
)
(
)
(
)
(
2
2
2
2
T
Var
R
R
R
R
R
R
R
R
例如:假设普通股的收益分别是0.1370、0.3580、0.4514、-
0.0888。计算这个样本的方差。
2
1
i
2
1
1
T
R
R i
T
)
(
10.4 风险的统计量
2.方差和标准差是风险的度量指标。
计算参考解析:
10.4 风险的统计量
3.夏普比率(Sharpe ratio)
是根据资产的风险溢价除以标准差计算得到的。是一段时期内
股权的平均风险溢价除以标准差。也被称作回报-风险比率,
回报是平均超额收益而风险是标准差。风险收益与无风险收益
之间的差异通常被称作“风险资产的超额收益”
例如:1926-2014年,大公司股票的平均风险溢价(相对于国库券)
是8.6%,而标准差是20.1%。这个样本的夏普比率是多少?
第10章 收益和风险:从市场历史得到的经验
总 结
1.收益
2.持有期收益
3.收益的统计量
4.风险的统计量
11.1 单个证券
11.2 期望收益、方差和协方差
11.3 投资组合的收益和风险
11.4 两种资产组合的有效集
11.5 多种资产组合的有效集
11.6 多元化
11.7 无风险借贷
11.8 市场均衡
11.9 风险与期望收益之间的关系(资本资产定价模型)
第11章 收益和风险:资本资产定价模型
11.1 单个证券
第11章 收益和风险:资本资产定价模型(考点)
单个证券的特征,特别是:
(1)期望收益。它是指一个持有一种股票的投资者期望在下一
个时期所能获得的收益。单个证券的期望收益可以简单地以过
去一段时期从这一证券所获得的平均收益来表示。其他方法还
有:可以通过仔细分析相应上市公司的前景,或釆用计算机模
型模拟,或根据专门的或内幕的信息确定期望收益。
11.1 单个证券
第11章 收益和风险:资本资产定价模型(考点)
单个证券的特征,特别是:
(2)方差和标准差。评价证券收益变动的方法有很多,其中最
为常用的是方差。方差是一种证券的收益与其平均收益的离差
平方的平均数。标准差是方差的平方根。
(3)协方差和相关系数。各种证券的收益之间相互关联。协方
差是一个度量两种证券收益之间相互关系的统计指标。此外,
这种相互关系也可以用两种证券收益之间的相关系数来反映。
协方差和相关系数是理解贝塔系数的基础。
(1)经济状况
(2)收益率
(3)收益率的离差
(4)离差平方和
Supertech 公司 期望收益��=0.175
���
���−��
���−��
�
萧条
-0.20
-0.375
0.140 625
衰退
0.10
-0.075
0.005 625
正常
0.30
0.125
0.015 625
繁荣
0.50
0.325
0.105 625
Slowpoke公司 期望收益��=0.055
���
���−��
���−��
�
萧条
0.05
-0.005
0.000 025
衰退
0.20
0.145
0.021 025
正常
-0.12
-0.175
0.030 625
繁荣
0.09
0.035
0.001 225
11.2 期望收益、方差和协方差
11.2.2 协方差和相关系数
协方差的数学公式:
���= ���(��, ��) = ��−�� ��−��
式中 ��和 ��是两只股票的期望收益率; ��
和��是实际收益率。两个变量的先后顺序并不
重要。公式也可以表示为:
Cov(��,��)=Cov(��,��),或者���=���
11.2 期望收益、方差和协方差
11.2.2 协方差和相关系数
经济
状况
收益率
RAt
收益率的离差
RAt-��
收益率
RBt
收益率的离差
RBt-��
两个离差的乘积
(RAt-��)(RBt-��)
期望收益率=0.175 期望收益率=0.055
萧条
-0.20
-0.375
0.05
-0.005 0.001 875
衰退
0.10
-0.075
0.20
0.145 -0.001 875
正常
0.30
0.125
-0.12
-0.175 -0.021 875
繁荣
0.50
0.325
0.09
0.035 0.011 375
-0.019 5
11.2 期望收益、方差和协方差
11.2.2 协方差和相关系数
因为标准差总是正值,所以两个变量相关系数的符号和两个变量协方
差的符号是一样的。如果相关系数为正,我们说两个变量之间正相关;
如果相关系数为负,我们说两个变量之间负相关;如果相关系数为零,
我们说两个变量之间不相关。而且,我们可以证明相关系数总是界于
+1〜-1。因为协方差通过除以两者的 标准差标准化了。
���= ����(��, ��) = ���(��, ��)
����
11.3 投资组合的收益和风险
11.3.1 组合的期望收益
组合的期望收益仅仅是构成组合的各个证卷的期望收益的加
权平均。
组合的期望收益 = ���� + ���� = ��
例子:假如投资者有100美元,其中60美元投资于
Supertech公司,40美元投资于Slowpoke公司,考虑
Supertech和Slowpoke两个公司。从前面的计算,我们发
现这两个证券的收益率分别是17.5%和 5.5%,那么两种证
券构成的投资组合的期望收益是多少?
11.3 投资组合的收益和风险
11.3.2 组合的方差和标准差
Supertech 和 Slowpoke 这两个公司的方差公式是:
先前的假设是拥有100美元的个人投资60美元于Supertech公司,
投资40美元于Slowpoke公司,XSuper= 0.6, XSlow = 0.4。根据这
个假设以及之前计算得到的相关数据,这一投资组合的方差是
多少?
由A和B两种证券构成的投资组合的方差是:
���(组合) = ��
����+ ��������+ ��
����
���(组合) = ������
��������+ ������������������,����+ �����
�������
11.3 投资组合的收益和风险
11.3.2 组合的方差和标准差
项目
符号
数值
Supertech公司的期望收益
0.175=17.5%
Slowpoke公司的期望收益
0.055=5.5%
Supertech公司的方差
�������
0.066 875
Slowpoke公司的方差
������
0.013 225
Supertech公司的标准差
������
0.258
6=25.86%
Slowpoke公司的标准差
�����
0.115
0=11.50%
Supertech公司和
Slowpoke公司的协方差
�����,����
-0.004 875
Supertech公司和
Slowpoke公司的相关系数�����,����
-0.163 9
只要p<1,两证券投资组合的标准差就小于这两种证
券各自的标准差的加权平均数。
11.4 两种资产组合的有效集
11.4 两种资产组合的有效集
由图11-4所示,相关系数越低,曲线越弯曲。这说明当
�下降的时候,多元化效应是增加的。最大弯曲程度出现在
�=-1的极限情况,这是完全负相关的, 但它没有什么实际
价值。大多数证券之间存在正相关的。非常高的负相关不
经常出现。
11.5 多种资产组合的有效集
图11-6中的阴影部 分表示多种资产的组合的机会集或可行集。
组合 实际上是无穷无尽的,但是所有可能的证券或组合都只能落
在一个有限的区域内。换言之,任何 人都不可能选择一个期望收
益超过给定的阴影区域的组合的组合。任何人也不可能选择一个
标准差低于给定阴影区域的组合。
多种证券的组合收益的方差更多取决于证券之间的协方差而不
是单个证券的方差。
11.6 多元化
11.6.1 预期到的和未预期到的收益
任何股票的收益率由两部分组成。
第一部分是股票的正常收益率或者叫期望收益率是市场上的
投资者预测或者期望得到的那部分收益。
第二部分是股票的不确定收益或者叫风险收益,这部分来自
将在下个月才会披露的信息。
11.6.2 系统性风险和非系统性风险
(1)系统性风险是或多或少影响着大量资产的风险;
(2 )非系统性风险是特别影响某一个资产或者某一类别资产的
风险。
11.7 无风险借贷
A 股票
B无风险资产
期望收益
14%
10%
标准差
0.20
0
例11-3无风险贷款和组合风险
Bagwell女士考虑投资A Enterprises普通股。此外,Bagwell女士
可以按照无风险利率进行借入或贷出,有关参数如下。
假设Bagwell女士的投资总额为1000美元,其中350美元投
资于A股票,650美元投資于B无风险的资产。计算她总投资
的组合期望收益率、组合方差、组合标准差分别是多少?
组合的期望收益= ����+ ����= ��
���(组合) = ��
����+ ��������+ ��
����
11.7 无风险借贷
最优投资组合
直线II表示由无风险资产和风险资产组合A共同构成的各种组
合。超过A的那些点是通过以无风隘利率借入资金,更多投资于
风险资产力来实现的。事实上因为直线II与风险资产有效集相切,
因此它给投资者提供了最优的投资机会。换句话说,直线II可以
看作所有资产(包括无风险资产和风险资产)组合的有效集。一
个具有相当风险规避能力的投资者可能会选择 RF和A之间的某一
点,比如说点4。
11.8 市场均衡
11.8.1 市场均衡组合
A点具有十分重要的意义,因为所有投资者都将购买该点所代表
的风险资产。风险规避程度高的投资者可以把A点与无风险资产
投资结合起来,例如选择点4。风险规避程度低的投资者可以通
过借钱达到点5。
在一个具有同质预期的世界中,所有投资者都会持有A点代表的
风险资产组合。
如果所有的投资者选择相同的风险资产组合, 这个组合就是目前
所有证券按照市场价值加权的组合,称为市场组合。
11.8 市场均衡
11.8.2风险和贝塔系数
研究人员已经指出某个证券在一个大型投资组合中最佳的风险度量是
这个证券的贝塔系数。
贝塔系数是度量一种证券对于市场组合变动的反应程度的指标。
�� =
���(��,��)
��(��)
式中,���(��, ��)是第i种资产的收益与市场组合收益之间的协
方差;��(��)是市场组合收益的方差。一个有用的特性是当以
各种证券的市场价值相对于市场组合的市场价值的比例为权数
加权时,所有证券的平均贝塔系数等于1,即 �=1
�
���� =1
式中,��是证券i的市场价值占市场组合的市场价值的比例;N
是市场上证券的数量。
11.9 风险与期望收益之间的关系(资本资产定价模型)重要考点
11.9.1 市场的期望收益
市场的期望收益可以表述如下:
��= ��+风险溢价
11.9.2 单个证券的期望收益
11.9 风险与期望收益之间的关系(资本资产定价模型) 重要考点
11.9.2 单个证券的期望收益
在某些合理的条件下,期望收益与贝塔系数之间
的关系用资本资产定价模型CAPM表述。
�=��+�× ��−��
某种证券的期望收益=无风险资产收益率+证券的贝塔系数X风险溢
价 这一个公式称为资本资产定价模型(capital asset pricing model,
CAPM),表明证券的期望收益与该证券的贝塔系数线性相关。
11.9 风险与期望收益之间的关系(资本资产定价模型) 重要考点
11.9.2 单个证券的期望收益
例 11-5
A Enterprises股票的贝塔系数是1.5, Z Enterprises股票
的贝塔系数是0.7。无风险收益率假定是3%,市场的期望
收益与无风险收益率之差假定是8.0%。因此,上述两种股
票的期望收益是多少?
总 结
1. 单个证券
2. 期望收益、方差和协方差
3. 投资组合的收益和风险
4. 两种资产组合的有效集
5. 多种资产组合的有效集
6. 多元化
7. 无风险借贷
8. 市场均衡
9. 风险与期望收益之间的关系(资本资产定价模型)
第11章 收益和风险:资本资产定价模型
第12章 看待风险与收益的另一种观点: 套利定价理论
12.1 系统风险和贝塔系数
12.2 投资组合和因素模型
12.3 贝塔系数、套利与期望收益
12.4 资本资产定价模型和套利定价模型
第12章 看待风险与收益的另一种观点: 套利定价理论
12.1 系统风险和贝塔系数
任何一只股票的收益都可以这样来表示:
�= �+U
R是实际收益;�是期望收益;U是收益中非预期的部分。
股票的风险可以进一步分为两个部分:系统风险和非系统风险。
�= �+m+�
式中,m是收益的系统风险; � 是非系统风险。
第12章 看待风险与收益的另一种观点: 套利定价理论
12.1 系统风险和贝塔系数
影响股票收益的三种系统风险:通货膨胀、GNP和利率。
每只股票有与这三种系统风险分别有关的贝塔系数:通货膨胀
贝塔系数、GNP贝塔系数和利率贝塔系数。
股票的收益的表示形式:
�= �+U = �+m+� =� +βIFi+βGNPFGNP+βrFr+�
第12章 看待风险与收益的另一种观点: 套利定价理论
12.1 系统风险和贝塔系数
例子:假设年初预测通货膨胀是5%, GNP增长是2% 并且利率预
期不变。假设我们考虑的股票的贝塔系数如下:
��=2;����= �;��=-1.8。
贝塔系数为1说明股票收益与系统风险因素 按1:1的比例涨跌。
发生的情况如下:通货膨胀上涨7%,GNP上涨1%而且利率下降
2%。预期通货膨胀率=5%; GNP的预期变动=2%;利率的预期
变动=0%; 那么股票在这一年度的收益是多少?
第12章 看待风险与收益的另一种观点: 套利定价理论
12.1 系统风险和贝塔系数
Fi产通货膨胀意外部分=实际通货膨胀-预期通货膨胀=7%-5%=2%
类似地:FGNP=GNP意外部分-实际GNP-预期GNP=1% -2%=-1%
还有:Fr=利率变动意外部分=实际利率变动-预期利率变动=-2%-0=-2%
那么系统风险对股票收益总影响是:
m=系统风险部分的收益=βiFi+βGNPFGNP+βrFr
=[2x2%]+[1x(-l%)]+[(-1.8)x(-2%)]=6.6%
和非系统风险的部分结合起来,股票所有风险部分的收益是:
m+�=6.6%+5%=11.6%
最后,如果股票该年度的期望收益是4%,所有三个部分的总收益就是:
R=�+m+�=4%+6.6%+5%=15.6%
第12章 看待风险与收益的另一种观点: 套利定价理论
12.1 系统风险和贝塔系数
因素模型:其中记作F的系统风险来源称为“因素”。K个因素模型
最完美的形式是一个每只股票的收益都按下面的形式产生的:
F
F
F
F
K
K
R
R
3
3
2
2
1
1
市场模型:标准普尔500指数组合的收益,这种形式(略加修改)的因
素模型称为市场模型(market model):
)
(
R
R
M
M
R
R
第12章 看待风险与收益的另一种观点: 套利定价理论
12.2 投资组合和因素模型
我们将从N只股票中构建投资组合,而且我们将应用单因素模型
确定系统风险。在N只股票中,第 i 只股票的收益是:
�= ��+ ���+ ��
第12章 看待风险与收益的另一种观点: 套利定价理论
12.2 投资组合和因素模型
表示每只股票的价值在投资组合总价值中所占的比例
投资组合的收益是组合中每种资产的收益的加权平均。从下面的公
式可以知道每种资产的收益依次都是由风险因素F和非系统风险q
所决定的。
X1 + X2 + X3 + ∙∙∙ + XN = 1
RP =X1 R1 + X2 R2 + X3 R3 + ∙∙∙ + XN RN
�= ��+ ���+ ��
第12章 看待风险与收益的另一种观点: 套利定价理论
12.2 投资组合和因素模型
从上面的投资组合的收益公式中取决于如下3个参数:
��= ��(��+ ���+ ��) + ��(��+ ���+ ��) + ��(��+ ���+ ��) ++ ��(��+ ���+ ��)
(股票1的收益) (股票2的收益) (股票3的收益) (股票N的收益)
(1)每种证券的期望收益(��);
(2)每种证券的贝塔系数与因素F的乘积(��F);
(3)每种证券的非系统风险(��)o
第12章 看待风险与收益的另一种观点: 套利定价理论
12.3 贝塔系数、套利与期望收益
资本资产定价模型表明证券的期望收益与它的贝塔系数线性
正相关。贝塔系数为0的资产的期望收益是 RF ,P资产的期望
收益等于 �� , 这很容易就可得到:
式中,�可以认为是证券市场线上任何证券或组合的期望收
益;�是该证券或组合的贝塔系数。
�= ��+ �× (��−��)
第12章 看待风险与收益的另一种观点: 套利定价理论
12.3 贝塔系数、套利与期望收益
在单因素套利 定价模型(APT)中,证券的贝塔系数度量证券
收益对该因素的反应程度。我们现在把市场组合与单因素联
系起来。如果单因素是市场组合。
可以得到公式的变形:
�= ��+ �× (��−��)
第12章 看待风险与收益的另一种观点: 套利定价理论
12.4 资本资产定价模型和套利定价模型
套利定价模型的优点之一是它能够处理多个因素但资本资产
定价模型就忽略了它们。根据套利定价的多因 素模型,收益
与风险的关系可以表示为:
这个公式表明证券的期望收益与证券的贝塔系数有关。式中的
表达简单明了。每个因素表示不能被分散的风险。对应于某种
因素的贝塔系数越大,证券或组合所承受的风险就越高。在一
个理性的世界中, 证券的期望收益应该补偿其所承受的风险。
式中说明了某种证券的期望收益等于无风险利率加上证券对所
承受的各种风险的补偿的总和。
�= ��+ (��−��)��+ (��−��)��+ (��−��)��+∙∙∙+ (��−��)��
第12章 看待风险与收益的另一种观点: 套利定价理论
总 结
1 .系统风险和贝塔系数
2.投资组合和因素模型
3. 贝塔系数、套利与期望收益
4.资本资产定价模型和套利定价模型
第13章 风险、资本成本和估值
13.1 权益资本成本
13.2 用资本资产定价模型估计权益资本成本
13.3 估计贝塔
13.4 贝塔的影响因素
13.5 股利折现模型法
13.6 加权平均资本成本
13.7 运用Rwacc进行估值
13.8 融资成本和加权平均资本成本
第13章 风险、资本成本和估值
13.1 权益资本成本
资本预算法则:项目的折现率应等于同样风险水平的金融资
产的期望收益率。
第13章 风险、资本成本和估值
13.2 用资本资产定价模型估计权益资本成本
根据CAPM-资本资产定价模型,股票的期望收益率可以表示
为:
式中股票期望收益率基于用贝塔度量的股票
风险。我们或者可以说这个期望收益率是建立在
风险基础上的股票必要报酬率。类似地,这个期
望收益率可以被看作公司股权的资本成本。
��= ��+ �× (��−��)
第13章 风险、资本成本和估值
13.2 用资本资产定价模型估计权益资本成本
例13-1 权益资本成本
某大学教材出版商W公司的贝塔系数为1.3,100%权益融资,
即没有负债。 W公司正在考虑几个能使其规模扩大一倍的资本
预算项目,这些新项目与企业目前的项目类似,因此假设新项
目的平均贝塔系数等于W公司现有的贝塔值。无风险利率是
5%,若市场风险溢价为8.4%,这些新项目的折现率是多少?
(本例题有两个重要假设:①新项目的贝塔风险与企业风险相
同;②企业无债务融资。)
第13章 风险、资本成本和估值
13.2 用资本资产定价模型估计权益资本成本
例13-2 项目预算和贝塔
假设Alpha Air Freight是一个贝塔系数
为1.21的无负债企业,市场风险溢价是
9.5%,无风险利率是5%。 确定该企业
普通股股票的期望收益率为多少?
项
目
项目的
贝塔系
数
下一年的
期望现金
流量
(美元)
内部收
益率
(IRR)
(%)
折现率为
16.495%时
的NPV
(美元)
接受或
拒绝
(%)
A L21
140
40
20.2
接受
B 1.21
120
20
3.0
接受
C 1.21
110
10
-5.6
拒绝
又假设Alpha Air Freight 正在评价
下面的非互斥项目
第13章 风险、资本成本和估值
13.2 用资本资产定价模型估计权益资本成本
13.2.1 无风险收益率
国债通常被认为是无风险的。
13.2.2 市场风险溢价
方法1:使用历史数据
市场风险溢价是市场组合的期望收益率和无风险收益率之间的差
异。我们可以使用第10章的历史方法选定7%作为市场风险溢价
的估计值。
市场风险溢价要使用合适的无风险收益率度量指标。换句话说,
为了保持一致性,无风险收益率度量指标应该对无风险收益率和
市场风险溢价都是相同的。
第13章 风险、资本成本和估值
P = Div/(RS-g)
13.2.2 市场风险溢价
方法2:使用股利折现模型
一股股票的价格可以想象成等于所有预期未来股利的现值。此外,
如果公司的股利预计以一个固定比例g增长,股票价格P可以写作:
式中,Div是下一年预期的每股股利,RS是折现率或者股权
成本,g是股利的固定年增长率。这个公式变形,得到:
Rs = Div/ P + g
股票的年期望收益率是下一年的股利收益率加上股利年预期
增长率的总和。
13.2 用资本资产定价模型估计权益资本成本
第13章 风险、资本成本和估值
13.3 估计贝塔
贝塔是需要估计的。我们知道,证券的贝塔是证券收益率与
市场组合收益率的标准协方差。对于证券i,贝塔的计算公式
为:
2
)
(
)
,
(
i
i
M
M
M
M
i
R
R
R
Var
Cov
,
的贝塔
证券
即贝塔是证券收益率与市场收益率的协方差除以市场收益率
的方差。
13.4 贝塔的影响因素
三个影响因素:收入的周期性、经营杠杆和财务杠杆
第13章 风险、资本成本和估值
13.4 贝塔的影响因素
13.4.1 收入的周期性
经验证据表明,高科技企业、零售企业和汽车企业随商业周
期而波动,而公用事 业、铁路、食品和航空类的企业则与
商业周期关联不大,电影公司的周期性并不强。由于贝塔是
个股收益率与市场收益率的标准协方差, 所以周期性强的
股票当然就有较高的贝塔值。股票的标准差大并不一定贝塔
就高。
第13章 风险、资本成本和估值
13.4 贝塔的影响因素
13.4.2 经营杠杆
拥有高固定成本和低变动成本的企业通常被认为拥有高的经
营杠杆;反之,拥有低固定成本和高变动成本 的企业则被
认为拥有低的经营杠杆。企业收入的周期性对贝塔起决定性
作用,而经营杠杆又将这种作用放大。 也就是说,当生产
过程中的固定成本替代了变动成本时,一个拥有给定销售周
期性的企业的贝塔值将会提高。
销量变动的百分比
利润变动的百分比
EBIT
F
EBIT
Q
Q
EBIT
EBIT
DOL
第13章 风险、资本成本和估值
13.4 贝塔的影响因素
13.4.3 财务杠杆与贝塔
EBIT
EBIT
EPS
EPS
I
EBIT
EBIT
DFL
息税前利润的变动
每股净收益的变动
一个企业由资产和负债共同构成的企业的组合贝塔系数是由这个组
合贝塔系数等于组合中每个单项的贝塔的加权平均。B代表企业债
务部分的市场价值,S代表企业权益部分的市场价值,用公式表示:
负债
权益
资产
组合
S
B
B
S
B
S
若假设负债的贝塔为0,则上式变形为:
)
(
资产
权益
权益
资产
S
B
S
B
S
1
第13章 风险、资本成本和估值
13.4 贝塔的影响因素
13.4.3 财务杠杆与贝塔
例13-3 资产和权益贝塔
考虑一家名为Rapid Cedars的树苗栽培公司,公司目前是全
权益的,其贝塔为0.8。公司已经决定将资本 结构改为负债-
权益比为1 :2。由于公司的行业不变,其资产的贝塔应保持
不变,即0.8。但是,在假设负债的贝塔为0的情况下,公司
权益的贝塔将变为?
第13章 风险、资本成本和估值
13.5 股利折现模型法
使用股利折现模型(DDM)法对市场整体的期望回报率进
行预测,从而对风险溢价进行估计。我们现在使用DDM法
直接对单一股票进行期望回报率的估计。
g
P
D
R s
iv
式中,P是每股价格,Div 是下一年将获得的每股股利,RS是
折现率,g是每股股利的年期望增长率。公式告诉我们一只股
票的折现率等于股利收益率(Div/P)加上股利的期望增长率。
因此,为了在一只特定的股票上 应用DDM法,我们必须同时
估计股利收益率和期望增长率。
第13章 风险、资本成本和估值
13.5 股利折现模型法
股利的预期增长率可以通过以下三种方式进行估计。
(1)首先,从过去的数据中获得该公司的历史股利增长率。
(2)其次,股利增长率可以用以下公式获得:
g=留存比率×ROE
(3)再次,证券分析师通常都会对未来增长率进行预测。
虽然分析师预测的是未来5年利润的增长率,而DDM法需要
的是股利的长期增长率。
例子:假如最近在finance.yahoo.com网站上公布的伊士曼化学
公司未来5年的年盈利增长率为7.5%。假设股利支付率也是恒定的,
则说明股利的预期增长率也是7.5%。公司的股利收益率为 1.04%。
计算伊士曼化学的期望回报率或权益资本成本多少?
第13章 风险、资本成本和估值
13.5 股利折现模型法
DDM 与 CAPM的比较
1.CAPM有两个优点:(1)它明确地对风险进行了调整。
(2)对于不分红或者股利增长很难估计的公司来说更为实用。
2.DDM的优点:在于其简单性
缺点是:(1)DDM法只对稳定支付股利的公司有效,而对
于完全不支付股利的公司则毫无用处。(2)没有明确地将风险
纳入考虑。(3)DDM法比CAPM法存在更多的估计误差。原因
在于DDM法对单个公司的增长率进行估计,而我们所介绍的估
计g的方法对于单个公司来说都是存在度量误差的。
第13章 风险、资本成本和估值
13.6 加权平均资本成本(重点考点)
假定某企业运用债务和权益融资来进行投资,RB企业按
借入债务资本,按 RS取得权益资本,其综合资本成本或平
均资本成本是多少?
R
R
B
S
B
S
B
B
S
S
平均资本成本
对公司来说,利息是可以抵税的。其综合资本成本或平
均资本成本又是多少?
)
1( t
R
R
C
B
S
B
S
B
B
S
S
平均资本成本
平均资本成本是权益资本成本和债务资本成本的加权平均,
所以通常称之为加权平均资本成本(RWACC)
第13章 风险、资本成本和估值
13.6 加权平均资本成本(重点考点)
例13-5 加权平均资本成本
某企业债务的市场价值是4 000万美元,股票的市场价值是
6 000万美元(外发股数是300万股,每股价格是20美元)。
企业新借入的债务按15%计息,贝塔为1.41,公司所得税税
率是34% (假定证券市场线SML成立且市场的风险溢价是
9.5%,国库券利率是1%),求该企业的RWACC 。
(1)融资方式
(2)市场价值
(美元)
(3 )权重
(4)资本成本
(税后)
(5 )加权资
本成本(%)
负债
40 000 000
0.40
5% x( 1-0.34 )=3.3%
1.32
权益
60 000 000
0.60
1%+1.41 x 9.5%=
14.40%
8.64
100 000 000
1.00
9.96
第13章 风险、资本成本和估值
13.7 运用Rwacc进行估值
13.7.1 项目评估和加权资本成本
评估一个项目时,我们首先决定正确的折现率,然后使用
折现现金流计算该项目的净现值 (NPV) 。
假设某企业现行的目标负债-权益比都是0.6,债务资本成
本是5.15%,权益资本成本是10%,公司所得税税率是34%。
请问这个企业的加权平均资本成本应该是多少?
该公司正在考虑一个仓库改造项目,投资6 000万美元,将
于6年内每年节约1200万美元,根据NPV公式,按 Rwacc 对
6年的期望现金流量进行折现,决策该企业是否应该投资仓库
改造这一项目?
第13章 风险、资本成本和估值
13.7 运用Rwacc进行估值
13.7.1 项目评估和加权资本成本
参考解析:
1.
=0.625×10%+0.375×5.15%×0.66=7.52%
2.
)
1( t
R
R
R
C
B
S
WACC
S
B
B
S
B
S
)
(
71
.
3
)
6910
.
4
12
(
60
0752
.
0
1
12
60
12
1
12
60
0752
.
1
1
)
1(
6
6
百万美元
R
R
WACC
NPV
WACC
计算的项目NPV为负。该项目不可行。
第13章 风险、资本成本和估值
13.7 运用Rwacc进行估值
13.7.2 使用Rwacc进行企业估值
对企业整体进行估值时,和上述仓库改造项目的评估方法
是一致 的。唯一的不同是我们在企业估值中将会限定一定的
期限。具体来说,我们使用企业的加权平均资本成本作为折
现率,然后通过预测企业的净现金流(或者称为可分配现金
流、自由现金流,抑或企业的总现金流)建立折现现金流模
型,并且设定一个期限和相应的终值:
第13章 风险、资本成本和估值
13.7 运用Rwacc进行估值
13.7.2 使用Rwacc进行企业估值
即假设现金流无限期地以一个固定增长率增长,这里的终
值是使用下列方程计算得到的:
式中,CF是净现金流,等于息税前利润(EBIT)减去税收、
资本性支出和净经营性资本的增加值再加上折旧; gcF 是现
金流的无限增长率;Rwacc 是加权平均资本成本。
第13章 风险、资本成本和估值
13.7 运用Rwacc进行估值
13.7.2 使用Rwacc进行企业估值
案例:一家名为Good Food的公司,总部位于加利福尼亚
州的巴斯托。这家公司是目前全球领先的食 品零售服务公司,
在全球100个国家和地区拥有大约10 000家餐厅。Good
Food公司为顾客提供富有营养的 汉堡和薯条等食品。目前该
公司发行在外的债务价值40亿美元,普通股市场价值20亿美
元。税率为20%。 Good Food公司估计其债务成本为5%,
权益成本为10%。因此它的加权平均资本成本为:
财务成分市场价值
权重
资本成本
加权平均
负债
40亿美元
2/3
5%x( 1-0.2 )=4%
2/3x4%
权益
20亿美元
1/3
10%
1/3 x 10%
60亿美元
6%=加权平均资
本成本
第13章 风险、资本成本和估值
13.7.2 使用Rwacc进行企业估值
Good Food公司希望通过并购来发展,其委托的投资银行
发现了潜在的并购标的:Happy Meals公司。 Happy Meals
公司目前是一家私有公司,没有可以公开交易的普通股。其
经营的食品和Good Food公司相同, 是Good Food公司在许
多市场的直接竞争者。该公司在北美和欧洲经营着大约4 000
家餐厅。其发行在外的债务市场价值为13.188亿美元,和面
值相同, 同时发行有12 500万美元的股票。由于Happy
Meals公司是一 家私有公司,我们在进行估值时没有可供参
考的股票公开市场价格。Happy Meals公司预计其未来5年每
年的 EBIT将增长10%,其中净经营性资本和资本性支出的增
长预计占到EBIT的24%,折旧预计占比8%。5年之后现金流
的永续增长率预计为2%。如果Good Food公司兼并了
Happy Meals公司,分析师预测来自Happy Meals公司的净
现金流将如下表 所示(四舍五入到一位小数)。
第13章 风险、资本成本和估值
13.7 运用Rwacc进行估值
13.7.2 使用Rwacc进行企业估值
年份
1
2
3
4
5
息税前利润
150
165
181.5
199.7
219.6
-税(20%)
30
33
36.3
39.9
43.9
=税后利润
120
132
145.2
159.8
175.7
+折旧
12
13.2
14.5
16
17.6
-资本支出
36
39.6
43.6
47.9
52.7
—净营运资本的增加
36
39.6
43.6
47.9
52.7
=净现金流(CF)
60
66
72.6
79.9
87.8
1.根据上面提供的相关信息,计算Happy Meals公司
的终值、现值、总价值分别是多少?
2.计算Happy Meals公司权益的价值和每股价格?
第13章 风险、资本成本和估值
13.7 运用Rwacc进行估值
问题1、2 参考解析:
第13章 风险、资本成本和估值
13.7 运用Rwacc进行估值
13.7.2 使用Rwacc进行企业估值
年份
1
2
3
4
5
息税前利润
150
165
18L5
199.7
219.6
-税(20%)
30
33
36.3
39.9
43.9
=税后利润
120
132
145.2
159.8
175.7
+折旧
12
13.2
14.5
16
17.6
-资本支出
36
39.6
43.6
47.9
52.7
—净营运资本的增加
36
39,6
43,6
47.9
52.7
=净现金流(CF)
60
66
72.6
79.9
87.8
3.假设5年后永续增长,Good Food公司的分析师可
能会使用EV/EBITDA比率乘数来计算Happy Meals 公
司的終值,而不是使用永续增长年金。参照餐饮服务行
业里相类似的公司,其EV/EBITDA乘数为10。使用
EV/EBITDA乘数计算Happy Meals公司在第5年的价值
预计为多少?现值为多少?
第13章 风险、资本成本和估值
13.7 运用Rwacc进行估值
问题3 参考解析:
Happy Meals公司第5年的EBITDA将等于EBIT+折旧或者237.2
( =219.6+17.6 )百万美元。使用EV/ EBITDA乘数进行计算,
则Happy Meals公司在第5年的价值预计为2 372百万美元。
使用EV/ EBITDA乘数计算的现值为:
第13章 风险、资本成本和估值
13.8 融资成本和加权平均资本成本
1.融资成本(flotation costs)
为项目进行权益融资或者债务融资时,企业将会产生这些费用,
通常称之为融资成本 。
2.加权平均资金成本
当债务和权益融资成本不同时,我们使用目标资本结构比例来
计算加权平均资本成本。在这里,也采用一样的方法。我们通
过将股票的融资成本fs 乘以权益资本结构占比(S/V)加上债务的
融资成本fB 乘以债务的资本结构占比(B/V),得加权平均资金成
本为:
f
f
f
B
S
O
V
B
V
S
)
/
(
)
/
(
第13章 风险、资本成本和估值
13.8 融资成本和加权平均资本成本
例13-6 计算加权平均融资成本
甲公司的目标资本结构为80%的权益和20%的负债,权益的融
资成本为20%,负债的融资成本为6%。如果甲公司需要为一个
新的生产设备融资6 500万美元,那么包括融资成本在内的实际
成本应该是多少?
第13章 风险、资本成本和估值
13.8 融资成本和加权平均资本成本
案例解析:
(1)我们首先计算加权平均融资成本��:
��=(S/V)��+(B/V)��
= 80% x 0.2+20% x 0.06 = 17.2%
(2)加权平均融资成本为17.2%。不包含融资成本在内的项目
成本为6 500万美元。
(3)如果考虑融资成本,则实际成本为
6 500/( 1-��) =6 500/(1-0.172)= 7 850万美元。通过本例
可以看出融资成本实际上也是一笔不小的费用。
第13章 风险、资本成本和估值
13.8 融资成本和加权平均资本成本
3.融资成本和NPV
案例:在进行NPV分析时如何将融资成本考虑在内。假设
Tripleday Printing公司目前的负债-权益 比为100%。该公司考
虑将在堪萨斯州建立新的印刷车间,花费500 000美元。该印刷车
间将在未来永续提供每年73 150美元的现金流。税率为34%,这
里有两种融资选择。
(1 )发行价值500 000美元的股票。新的股票融资成本大概为总融
资额的10%,该公司新的权益要求回 报率为20%。
(2)发行30年期的价值500 000美元的债券。新的债券融资成本将
为2%,该公司可以以10%的利率发 行债券。
那么这个新印刷车间的NPV为多少?如果考虑融资成本结果又是
如何呢?
第13章 风险、资本成本和估值
13.8 融资成本和加权平均资本成本
案例解析:
1.该公司的加权平均资本成本Rwacc来对新印刷车间估值:
=0.5×20 %+0.5×10%×(1-34%)=13.3%
2.由于现金流为无限期的每年73 150美元,当利率为13.3%时,
每年现金流的现值为:PV=73 150/0.133=550 000(美元)
如果我们忽略融资成本,那么NPV为:
NPV=550 000-500 000 = 50 000 (美元)
当不考虑融资成本时,项目的净现值为正,因此应该实施该项目。
)
1(
/
/
t
R
R
R
C
B
S
WACC
V
B
V
S
第13章 风险、资本成本和估值
13.8 融资成本和加权平均资本成本
案例解析:
3.如果考虑融资成本结果又是如何呢?企业进行融资必定会产生
相关的发行费用。通过给定的条件,我们可以知道融资成本为
债务融资2%,权益融资10%。由于Tripleday Printing公司使
用等比例的债务和权益融资,那么其加权平均融资成本为:
= 0.5×10%+0.5×2%=6%
f
f
f
B
S
O
V
B
V
S
/
/
第13章 风险、资本成本和估值
总 结
1.权益资本成本
2.用资本资产定价模型估计权益资本成本
3.估计贝塔
4.贝塔的影响因素
5.股利折现模型法
6.加权平均资本成本
7.运用Rwacc进行估值
8.融资成本和加权平均资本成本
14.1 融资决策能创造价值吗
14.2 有效资本市场的描述
14.3 有效市场的类型
14.4 证据
14.5 对公司理财的意义
第14章 有效资本市场和行为挑战
14.1 融资决策能创造价值吗
第14章 有效资本市场和行为挑战
有3种方式创造有价值的融资机会:
(1)愚弄投资者
假设公司可以通过发行股票或更加复杂的证券筹集资金,比如
股票与认股权证相结合。例如,假设100股公司股票的价值等于
50个单位的复合证券的价值。
(2)降低成本或提高补贴
例如,必须付钱给投资银行、律师和会计师。
(3)创造一种新的证券
例如,公司从高价发行这些独特的证券中获利。从长期来看创
新者所能得到的价值是很小的。
14.2 有效资本市场的描述(重要考点)
第14章 有效资本市场和行为挑战
有效资本市场是指一个股票价格完全反映了可得到信息的市场。
有效市场假说(efficient market hypothesis, EMH)对投资者和
公司有许多含义。
(1)因为信息立刻反映在价格里,投资者应该只能预期获得正常
的收益率。
(2)公司从它们出售的证券中应该预期得到公允价值。公允表示
公司发行证券所收到的价格是现值,因此,有效资本市场不存
在由于愚弄投资者而获得的有价值的融资机会。
14.2 有效资本市场的描述
第14章 有效资本市场和行为挑战
14.2 有效资本市场的描述(重要考点)
第14章 有效资本市场和行为挑战
市场有效性的基础:
安德鲁•施莱弗(Andrei Shleifer)认为有3个条件,任何一个都可
以导致市场有效性:
①理性
假设所有投资者都是理性的。当市场发布新信息时,所有投资
者都会以理性的方式调整自己对股价的估计。
②独立的理性偏差
假设非理性乐观的人和非理性悲观的人在数量上大体相当。股
价上涨很可能和市场有效性预计的一致,即使大多数投资者都
被归为非完全理性的。因此市场有效性并不要求理性的个人,
只要相互抵消各种非理性。
14.2 有效资本市场的描述
第14章 有效资本市场和行为挑战
市场有效性的基础:
③套利
假设只有两种人,非理性的业余投资者与理性的专业投资者。
非理性的业余投资者受情感左右,有时非理性地认为股价被低
估了,其他时候又认为恰恰相反。
专业投资者套利控制着业余投资者的投机,市场依然是有效的。
14.3 有效市场的类型(重要考点)
第14章 有效资本市场和行为挑战
现实中某种信息对股票价格的影响可能比其他信息快。为了处理
不同的反应速度,研究人员将信息划分为不同的种类。最常见的
分类方法有三种: 过去价格的信息、公开可得到的信息以及所有
的信息。下面分析三类信息对价格的作用。
14.3.1 弱型
如果资本市场完全包含了过去价格的信息,人们认为资本市场是
弱型有效的,或者说满足弱型有效性(weak form efficiency)。
14.3 有效资本市场的类型(重要考点)
第14章 有效资本市场和行为挑战
14.3.1 弱型有效市场
满足弱型有效假说(资本市场完全包含了过去价格的信息)。常
弱型有效性在数学上可以表示为
�� = ��−� + 期望收益 + 随机误差
任一时期的随机成分和过去任一时期的随机成分是不相关的。因
此这一成分根据过去的价格是不可预测的。如果股票价格遵循上
述公式,我们说股票价格遵循随机游走(random walk)。
弱型有效性是我们期望市场表现的最弱形式的有效性,因为过去
价格的信息是股票信息中最容易获取的一种。
当前价格反映了过去价格;图表主义(技术分析)是无用的。
14.3 有效资本市场的类型
第14章 有效资本市场和行为挑战
14.3 有效资本市场的类型
14.3.2半强型和强型
半强型有效市场:价格反映了所有公开可用的信息,包括财报和
历史价格,则市场是半强型有效的。 除了内幕信息,被公开的信
息就可以为每位投资者所有。无论什么类型的投资者,对所有公
开的信息判断都一致。价格反映了所有公开信息,大多数财务分
析是无用的。
强型有效市场:如果价格反映了所有的信息,包括公开的和内幕
的,则市场是强型有效的。 信息的产生,公开,处理,反馈,几
乎是同时的。有关信息的公开是真实的,信息处理正确,反馈准
确。价格反映所有可知的信息,没人可以始终赚取较多的利润。
第14章 有效资本市场和行为挑战
14.3 有效资本市场的类型
三种不同信息集之间的关系(重点),见下图:
第14章 有效资本市场和行为挑战
14.3 有效资本市场的类型
14.3.3 有效市场假说的一些常见误解
1.投掷飞镖的效力
有效性说的是当公司出售其股票时,它所得到的价格是个公平的价
格,因为这个价格反映了特定可得信息下其股票的价值。
2.价格波动
股票价格天天波动,但是每日价格的变动与有效性绝不矛盾。在有
效市场,股票通过改变价格对新的信息做出调整。
3.股东漠不关心
即使许多股东从不密切关注股票,更没有考虑近期进行交易,股票
价格也可以反映可得到的信息。
第14章 有效资本市场和行为挑战
14.4 证据
14.4.1 弱型有效性
弱型有效性意味着股票价格过去的变动和未来的变动是不相关的。
例如,福特汽车公司和通用汽车公司的收益之间的相关系数很可能
相对比较高,因为两家公司同处一个行业。相反,通用汽车与欧洲
某快餐连锁店这两家公司股票的收益之间的相关系数很可能很低。
第14章 有效资本市场和行为挑战
14.4 证据
14.4.1 弱型有效性
一只股票的序列相关系数。这是某股票现在的收益和同样股票在随
后期间的收益之间的相关系数。
(1)股票的序列相关系数为正,说明具有延续的趋势。也就是说,
今天股票的收益率高于平均值,未来股票的收益率也可能高于平均
值。类似地,今天股票的收益率低于平均值,未来股票的收益率也
可能低于平均值。
第14章 有效资本市场和行为挑战
14.4 证据
14.4.1 弱型有效性
(2)股票收益的序列相关系数为负,说明具有反转的趋势。也就
是说,今天股票的收益率高于平均值,未来股票的收益率可能低于
平均值。类似地,今天股票的收益率低于平均值,未来股票的收益
率可能高于平均值。显著为正或显著为负的序列相关系数都是市场
无效的标志。换句话说,今天的收益可以用于推断未来的收益。
第14章 有效资本市场和行为挑战
14.4 证据
14.4.1 弱型有效性
(3)股票的序列相关系数接近于0,可以视为和弱型有效相一致。
因此,当下股票收益高于平均,接下来收益很有可能高于平均,也
有可能低于平均。相似地,当下股票收益低于平均,接下来收益也
有可能高于平均或低于平均。
第14章 有效资本市场和行为挑战
14.4 证据
14.4.2 半强型有效性
半强型有效市场假说意味着价格应该反映了所有公开可用的信息。
两种方法进行检验:
1.事件研究
事件研究是分析箭头是否像所显示的那样,或者说信息披露是否影
响另外一天收益的统计研究。
2.共同基金的记录
共同基金的平均收益与市场上整体投资者的平均收益都应该是相同
的。积极管理的共同基金试图运用公开可得到的信息和一些分析技
巧来取得优于市场表现的水平。指数基金则是被动管理并试图复制
某个市场指数。
第14章 有效资本市场和行为挑战
14.4 证据
14.4.3 强型有效性
强型有效性的研究调查了内幕交易。公司内部人士通常能接触到得
不到的信息。但是如果有效 市场假设成立,他们不能根据这些信息
交易而获利。
许多研究支持的观点是这些交易的获利是超常的,因此强型有效性
似乎没有得到证据的支持。
第14章 有效资本市场和行为挑战
14.5 对公司理财的意义
14.5.1 会计选择、融资选择和市场有效性
1.如果两个条件得到满足,会计政策选择应该不会影响股票价格。
第一,年度财务报告应该提供足够的信息,使得财务分析师能测算
不同会计方法下的盈利。
第二,市场必须是半强型有效的。换句话说,市场在决定股票的市
场价格时必须恰当地使用所有的会计信息。
2.股票分拆并没有影响整个公司的盈利。
管理者不能通过创造性会计愚弄市场。
第14章 有效资本市场和行为挑战
14.5 对公司理财的意义
14.5.2 时机选择决策
设想某个公司的经理正在考虑发行权益资本的日期。这种决策通
常被称为时机选择决策(timing decision)。如果管理者相信他
们的股票价格被高估了,他们很可能决定立即发行权益资本。
有效性意味着股票按照其真实价值出售,因此实际决策变得不重
要。图14-13展示了发行新股可能出现的3种股票价格调整。
公司不能成功选择发行股票和债券的时机。
第14章 有效资本市场和行为挑战
14.5 对公司理财的意义
14.5.2 时机选择决策
第14章 有效资本市场和行为挑战
14.5 对公司理财的意义
14.5.3 投机和有效市场
如果金融市场是有效的,管理者应该不会浪费他们的时间试图预
测利率和外币的走势。如果合并有利可图(协同作用),管理者
应该考虑收购。改良的市场营销、生产的节约、 替换无效的管
理团队和税收上的减少都是典型的协同作用。这些协同作用和被
收购公司被低估的概念是截然不同的。管理者不能对外币和其他
工具进行投机并获利。
14.5.4 市场价格信息
市场有效性意味着股票价格反映了所有可获得的信息。管理者通
过关注市场价格可以获得很多好处。
第14章 有效资本市场和行为挑战
总 结
1. 3种方式能创造有价值的融资机会
2. 有效市场假说
3. 有效市场的3种类型
4. 证据(3个方面)
5. 对公司理财的意义
第14章 有效资本市场和行为挑战
15.1 普通股
15.2 公司长期负债
15.3 不同类型的债券
15.4 银行贷款
第15章 长期融资:简介
15.1 普通股
普通股(common stock)对于不同人来说有不同的含义。它通
常指那些在股利支付和公司破产时不具任何特殊优先权的股票。
15.1.1 普通股特征
1.股东权利
股东推选董事,再由董事选聘公司高层人员。因此,股东通过选
拔董事来行使对公司的控制权。
2.委托代理投票权
委托代理投票权(proxy voting) 是股东授权他人代理其行使投票
表决权的一种法定权利。
3.股票种类
有些公司发行两类以上的普通股。不同类别的普通股具有不同的
表决权。谷歌公司有两类普通股——A 类股票和B类股票。
第15章 长期融资:简介
15.1 普通股
15.1.1 普通股特征
4.其他权利
股东一般还享有 以下几项权利。
(1 )按比例分享公司支付的股利的权利。
(2)公司破产清算时,在公司债务得以清偿后,股东有权按比例分
享剩余资产。
(3)对那些需要在年会或特别会议上商议决定的重大事务如兼并,
股东具有投票表决权。
另外,公司有时候会给股东优先认购权(preemptive right),该
权利让打算发行股票的公司必须先将股票卖给现有股东,然后才
发行给普通公众。优先认购权的目的是给予股东保护自身在公司
中的所有权比例的机会。
第15章 长期融资:简介
15.1 普通股
15.1.1 普通股特征
5.股利
公司的显著特征是发行股票以及依法向股票持有人发放股利的权
利。支付给股东的股利是公 司对股东直接或间接投入公司的资本
的回报。股利发放完全取决于董事会的决策。
股利具有下列特点。
(1)除非公司董事会已经宣布发放股利,否则股利发放不会成为
公司的一项义务。
(2)股利是利用公司的税后利润支付的。
(3)个体股东所得的股利被视为普通所得,应以全额征税。
第15章 长期融资:简介
15.1 普通股
15.1.2 优先股特征
优先股(preferred stock)按照股票份额分发现金股利。它不同于
普通股,在股利支付和公司破产清偿时的财产索取方面都具有优
先权。从法律和税务的角度来看,优先股归属公司的权益,但是
很重要的一点是优先股通常没有投票权。
(1)票面价值。优先股具有票面清偿价值,通常是每股100美元。
(2)累积股利和非累积股利。优先股的应付股利既可以是“可累
积”的,也可以是“非累积”的。
(3)优先股实际是伪装了的债券。有时候优先股可以 转换成普
通股。此外,优先股通常是可赎回的。优先股通常没有到期日,
但是很多发行的优先股都设有强制性的偿还基金。
第15章 长期融资:简介
15.2 公司长期负债
从财务角度分析,负债与权益最主要的差别如下。
(1)负债不属公司的所有者权益,因此债权人通常没有表决权。
(2)公司对债务所支付的利息被视为一种费用,具有完全的抵税
作用,分给股东的股利是不能抵税的。
(3)未偿债务是公司的一项责任。
第15章 长期融资:简介
15.2公司长期负债
15.2.1 负债还是权益
第15章 长期融资:简介
权益与负债
特征
权益
负债
收入
股利
利息
税收地
位
股利应纳个人所得税;
它不属经营费用
利息应纳个人所得税;它属于经营
费用。因此在计算公司应纳税义务
时,公司 可以扣除利息费用
控制权普通股和优先股通常具
有表决权
通过债务契约行使控制权
违约
公司不会因为没有支付
股利而破产
未偿还的债务是公司的一项责任。
公司无力清偿债务将导致公司破产
注:
就税收地位而言,公司更倾向于使用负债;
但就违约方面来讲,公司则会喜欢采用权益。虽然权益和
负债具有不同的控制权,但是两者并无优劣之分。
15.2 公司长期负债
15.2.2 长期债务:基本原理
1.所有的长期债券都是由发行公司约定好按时支付利息,同时到
期偿还本金的证券。
2.长期债券的到期日是它是借款公司对在某一时日偿付本金金额
的承诺。
3.典型的债务性证券称为“票据”“信用债券”或“债券”。信
用债券是指无须担保品的公司负债,而债券 则以公司财产为抵押
担保。
4.票据则通常指那些期限短于信用债券,或者少于10年的无担保
债务。
5.长期债券既可以公开发行,又可以私募发行。私募债券是向出
借方直接发行而不是向公众。
第15章 长期融资:简介
第15章 长期融资:简介
思科系统公司债券的特征
术语
解释
发行额
10亿美元
该公司发行了价值10亿美元的债券
发行日期
2014/03/03
该债券在2014/03/03发行
到期日
2024/03/04
该债券在2024/03/04到期
票面价值
2 000美元
债券的面额为2 000美元
年息票券
3.625
债券持有人每年每张债券将获得
72.5美元的利息(面值的3.625%)
售价
99.925
每张债券售价为面值2 000美元的
99.925%,即1 998.5美元
付息日
03/04, 09/04
72.5/2=36.25美元的息票将于这些
日期偿付
担保
无
该债券没有担保物
偿债基金
无
该债券没有偿债基金
提前赎回条款
任何时候
该债券没有递延赎回条款
赎回价格
国债利率加上0.15% 该债券有确定的赎回价格
评级
穆迪A1,标普AA-
该债券的评级较高
15.2 公司长期负债
15.2.3 债务契约
债务契约(indenture)是债券发行公司同债权人之间事先就债券到
期日、利率以及其他所有条款所达成的书面协议。它通常被认为
是信托契约(deed of trust)。
债务契约是法律文件,包含了以下一些条款。
(1)债券的构成
(2)担保
(3)优先级
(4)偿付
(5)赎回条款
(6)保护性条款
第15章 长期融资:简介
15.2 公司长期负债
15.2.3 债务契约
赎回条款
赎回条款允许公司在某个特定期间内以约定的价格买回或“赎回”
部分债券。公司债券通常是可赎 回的。
通常,赎回价格高于债券的面值。赎回价格与票面价值之间的差
异就是赎回溢价。赎回溢价的值将会随 着时间而减少。
保全赎回条款(make-whole call)这种条款的特征使得债券持有人
在公司赎回债券时能够获得与债券价值几乎相等的金额。因为债
券持有人在 债券赎回时不承担损失,因此他们的资产被“保全”
了。在保全赎回条款下,当利率较低时,赎回价格较高,反之亦
然。
第15章 长期融资:简介
15.2 公司长期负债
15.2.3 债务契约
保护性条款 :
保护性条款(protective covenants)就是契约或者贷款协议中对债
务存续期限内的公司行为做岀限定的部分。保护性条款分为两种:
消极条款和积极条款(或正面条款)。
消极条款是规定“不可以做什么”的条款类型。它限制或是禁止
了公司可能采取的行为。例如,有些条 款限制了公司支付股利的
数量。
积极条款是规定“可以做什么”的条款类型。它要求公司应当采
取的一些行为或是公司必须遵守的条件。 例如,公司应该保证营
运资本处于或高于某一特定的最低水平。
任何一份特定的契约都可能会有很多不同的积极条款和消极条款。
第15章 长期融资:简介
15.3 不同类型的债券
15.3.1 浮动利率债券
浮动利 率债券(floating-rate bonds, floaters),票面利率是可调
整的。调整额取决于某个利率指数,如国债利率,或 者说30年期
国债利率。
浮动利率债券的价值完全取决于如何调整利息支付额。
特征:
(1 )债券持有者拥有特定的一段时间后,在利息支付时以面值回售
债券的权利。这被称为可回收条款 (putprovision)。
(2)票面利率有上限和下限,也就是说票面利率受最大值和最小值
的制约。在这种情况下,票面利率就被称为“戴帽"(capped),
而上下限利率有时被称为利率双限(collar)。
第15章 长期融资:简介
15.3 不同类型的债券
15.3.2 其他类型的债券
认股权证。这类特征给债券购买人以约定好的价格购 买公司股票
的权利。
收益债券(income bond)和传统债券很类似,唯一不同的是其利
息支付取决于公司的盈利,而且只有在 公司盈利充足的情况下才
会兑现。
可转换债券(convertible bond)的持有人拥有可以在到期日之前
的任何时间,选择将其转换成固定数量的 股票的权利。
可回售债券(put bond)赋予持有人拥有强制发行人以一定价格赎
回债券的权利。比如,国际纸业公司发行在外的可回售债券使持
有人可以在一定风险事件发生的情况下,要求公司以100%的面值
赎回债券。
第15章 长期融资:简介
15.4 银行贷款
1.信用额度
银行一般会向其公司客户提供一个信用额度(lines of credit),用以
给其公司客户设定授信的最高限。公 司可以在限额范围内根据需
要从银行借款。
2.银团贷款
大型银行可以组织银团向公司或国家贷款,并把其中的一部分卖
给银团中的其他银行,这就是银团贷款(syndicated loans)。
在银团贷款中,每家银行都与借贷者签订单独的贷款协议。银团
内所有参与者都会获得相应贷款的利息与本金,但是牵头机构会
获得一笔前期费用以弥补其需要承担的责任。
第15章 长期融资:简介
总 结
1.普通股、优先股
2. 公司长期负债(可赎回条款和保护性条款)
3.不同类型的债券(可转换债券))
4.银行贷款
第15章 长期融资:简介
16.1 资本结构问题和馅饼理论
16.2 企业价值的最大化与股东财富价值的最大化
16.3 财务杠杆和企业价值
16.4 税
第16章 资本结构:基本概念
16.1资本结构问题和馅饼理论
定义公司的价值为负债和所有者权益之和。因此,公司的价值V是:
V= B+S
第16章 资本结构:基本概念
公司管理层的目标是尽可能地使公司增值,那么公司应选择使馅
饼——公司总价值尽可能大的负债-权益比。
16.1资本结构问题和馅饼理论
馅饼模型:用于研究公司资本结构的模型,讨论应该如何选择负
债权益比的问题。该理论认为,债权人和股东将分别得到不同的
馅饼块,但是整个馅饼的大小,即公司的实际价值,却完全不受
馅饼分割方式的影响。即公司实际价值不受利润分配方法的影响。
当且仅当企业价值提高时,资本结构变化对股东有利。
馅饼模型将价值分为两类索取权
市场性索取权:可在市场上交易的财产索取权,包括股票,债券。
非市场性索取权:不能在市场上交易的的财产索取权,包括税,
破产成本。
第16章 资本结构:基本概念
16.2企业价值的最大化与股东财富价值的最大化
管理者应该选择他们所认为的可使公司价值最高的资本结构,
因为该资本结构将对公司的股东最有利。
第16章 资本结构:基本概念
(单位:美元)
无债务
(初始的资本结构)
股利支付之后的债务与权益价值
(3种可能)
I
II
III
债务
0
500
500
500
所有者权益
1 000
750
500
250
公司价值
1 000
1 250
1 000
750
重新调整后股东的盈利
I
II
III
资本利得
-250
-500
-750
股利
500
500
500
股东的净收入或
净损失
250
0
-250
表 16-1Trans Am公司的财务结构 (金额单位:美元)
当前
计划
资产
8 000
8 000
债务
0
4 000
权益(市场值和账面值)
8 000
4 000
利息率
10%
10%
市场价值/股
20
20
流通在外的股票
400
200
注:计划的资本结构中有财务杠杆,而目前的结构是完全权益。
表 16-2 Tran Am公司的当前资本结构: 无负债
经济衰退
预期
经济扩张
总资产收益率(ROA, %)
5
15
25
收益(盈利,美元)
400
1 200
2 000
股东权益收益率(ROE)=
收益/股东权益(%)
5
15
25
每股收益(EPS,美元)
1.00
3.00
5.00
16.3 财务杠杆和企业价值
16.3.1财务杠杆和股东回报
16.3 财务杠杆和企业价值
16.3.1财务杠杆和股东回报
第16章 资本结构:基本概念
表16-3 Tran Am公司的计划资本结构:
负债=4 000美元
经济衰退
预期
经济扩张
总资产收益率(ROA, %)
5
15
25
息前收益(EBI,美元)
400
1 200
2 000
利息(美元)
一400
一400
一400
息后收益(美元)
0
800
1 600
股东权益收益率(ROE)=
息前收益/权益(%)
0
20
40
每股收益(EPS,美元)
0
4.00
8.00
16.3 财务杠杆和企业价值
16.3.1财务杠杆和股东回报
第16章 资本结构:基本概念
虚线(有债务的那条)的
斜率比实线的大。这种情
况之所以发生,是由于杠
杆公司流通在外的股票数
少于无杠杆公司。因此,
对杠杆公司而言,由于其
增加的收益分摊在较少的
股票中, 息前收益的任
何增加量都会导致每股收
益更大幅度的上升。
16.3 财务杠杆和企业价值
16.3.2 债务和权益之间的选择
1. MM 命题I (无税):
杠杆公司的价值等同于无杠杆公司的价值。VL=VU
结论:
(1)如果杠杆公司的定价过高,理性投资者将只以个人账户借款
来购买无杠杆公司的股票,通常把这种替代称为自制财务杠杆。
只要投资者个人能以与公司相同的条件借入或贷出,他们就能靠
自己来复制公司财务杠杆的影响。
(2)资本结构的变化不影响股东财富。
第16章 资本结构:基本概念
16.3 财务杠杆和企业价值
16.3.3 莫迪利亚尼和米勒:命题II (无税)
1.股东的风险随着财务杠杆的增加而增加
公司经营得好时,杠杆公司股东的收益较大;而在公司经营得差
时,杠杆公司股东的收益较差。
2.命题II:股东的期望收益率随财务杠杆的提高而上升
MM认为权益的期望收益率与财务杠杆正相关,因为权益持有者的
风险随财务杠杆而增加。
表16-5 Trans Am公司资本成本的计算
第16章 资本结构:基本概念
%
20
8000
4000
%
10
8000
4000
%
15
%
15
8000
8000
%
10
8000
1
%
15
杠杆公司:
无杠杆公司:
R
R
R
S
B
WACC
S
B
S
S
B
B
16.3 财务杠杆和企业价值
16.3.3 莫迪利亚尼和米勒:命题II (无税)
假设 ��为完全权益公司的资本成本。通过上述的计算可以得
出,在没有公司税收的经济世界中,����� 必定总是等于 ��。
命题II表述了就财务杠杆而言权益的期望收益率 �� ,设�����
= �� 对上公式进行调整后,可以推导出下列确切关系:
MM 命题 II (没有税收) :
公式表明权益的期望收益率是公司负债-权益比的线性函数。我们
发现如果 �� 超过债务利率�� ,权益的成本随负债-权益比B/S的
增加而提高。由于无杠杆权益也有风险,所以它应具有比无风险
债务更高的期望收益率。
第16章 资本结构:基本概念
)
(
0
0
R
R
R
R
B
S
S
B
16.3 财务杠杆和企业价值
16.3.3 莫迪利亚尼和米勒:命题II (无税)
用图16-3可以看到,我们绘出在权益成本�� 和负债-权益比B/S之
间的关系, 结果为一条直线。图16-3所说明的就是财务杠杆对权益
成本的影响。随着公司提高负债-权益比,每一美元的权益(单位
权益)用额外的负债来平衡,这就增加了权益的风险,从而提
高了权益的期望收益率�� 。
16.4 税
16.4.1 基本观点
左边的完全权益公司,股东和美国国税局(IRS)对公司的价值都
有索取权。完全权益公司的价值显然就是股东拥有的那部分馅饼,
与税收相应的部分仅是成本。右边饼图的杠杆公司有三类索取者:
股东、债权人和税收。
第16章 资本结构:基本概念
例16-3 税与现金流
WP公司税率是35%,毎年的预期息前税前收益是1 000 000美
元。税后的全部收益都用于支付股利。企业正考虑两类备选的
资本结构。在计划I下,WP的资本结构中没有债务;在计划II下,
公司将有4 000 000美元的债务,债务成本处为10%。WP的
CFO进行了以下计算:
第16章 资本结构:基本概念
(单位:美元)
计划1
计划II
息前税前收益(EBIT)
1 000 000
1 000 000
0
400 000
1 000 000
600 000
一350 000
210 000
650 000
390 000
650 000
790 000
16.4 税
16.4.2 税盾的现值
无论公司在没有债务时每年要支付多少税收,有债务时所支付的
税收将减少 �����。通常称式 ����� 为债务的税盾(tax
shield),请注意它是年金值。
税盾的价值可通过将利息率 ��作为贴现率来确定。假设现金流量
是永续性的,税盾的现值是:
第16章 资本结构:基本概念
B
B
t
R
R
t
C
B
B
C
16.4 税
16.4.3 杠杆公司的价值
无杠杆公司(即公司没有债务)的价值是 EBIT(1-��)
的现值:
第16章 资本结构:基本概念
R
t
V
C
U
EBIT
0
)
1(
财务杠杆通过税盾增加公司的价值,永续债务的税盾为
��� 。因此,我们只要将该税盾加到无杠杆公司的价值上,
就可得到杠杆公司的价值。
16.4 税
16.4.3 杠杆公司的价值
第16章 资本结构:基本概念
MM 命题 I (公司税)(重点)
B
B
EBIT
t
V
R
R
t
R
t
V
C
U
B
B
C
C
L
0
)
1(
等式中的第1项是没有债务税盾时公司的现金流量。该项等于 ,即完
全权益公司的价值。杠杆公司的价值是完全权益公司的价值加上 ���
(税率乘以债务的价值)。
��� 是在现金流量为永续性情形时税盾的现值。由于税盾随债务额的
增大而增加,公司通过用债务替代 权益来提高总现金流量及公司价值。
��
16.4 税
16.4.3 杠杆公司的价值
第16章 资本结构:基本概念
例16-4 有税的MM理论
DA公司是一家无杠杆公司,公司预期产生永续性息前税前收
益153.85美元。公司税率是35%,意味着税后收益为100美元,
税后的全部收益用于支付股利。
公司正考虑重新调整资本结构,增加债务200美元,债务资本
的成本是10%。在同一行业中无杠杆公司的权益资本成本是
20%, DA公司的新价值将是多少?
第16章 资本结构:基本概念
案例参考解析:
DA公司的价值等于:
美元
570
70
500
200
%
35
%
20
100
)
1(
0
B
EBIT
t
R
t
V
C
C
L
DA公司的价值与财务杠杆的函数关系如图16-5所示。
16.4 税
16.4.4 考虑了公司税的期望收益率和财务杠杆
第16章 资本结构:基本概念
MM命题II(公司税)(重点):
注:财务杜杆增加企业枳益的风险,作为补偿,权益的成本随
之提高。注意只是一个点,�� 、��和Rwacc是整条直线。
16.4 税
16.4.4 考虑了公司税的期望收益率和财务杠杆
第16章 资本结构:基本概念
MM命题II(公司税):
由于权益(甚至无杠杆权益)是有风险的,与风险更小的债务
相比较,它应具有更高的期望收益率。
我们用另一种方法确定杠杆权益的价值,从而核对前面的计算
结果。杠杆权益价值的代数式是:
美元
370
2351
.0
)
35
.0
1(
)
200
10
.0
85
.
153
(
)
1(
)
(
R
t
R
S
C
BB
EBIT
S
分子为杠杆权益的息税后预期现金流量,分母是权益现金流量的贴
现率。对于DA公司这个杠杆权益价值的结果与前面得到的相同。
16.4 税
16.4.5 加权平均资本成本Rwacc和公司税
第16章 资本结构:基本概念
在第12章,我们将加权资本成本(含公司税)定义为(注意,
��=S+B):
考点
R
V
t
R
V
R
S
L
C
B
L
WACC
S
B
)
1
(
在没有税收时,财务杠杆不影响Rwacc;债务相对于权益而
言具有税收优惠,但可以证明在有公司税的世界中,Rwacc 随
财务杠杆而降低。该结论可从图16-6中看出。
16.4 税
16.4.5 加权平均资本成本Rwacc和公司税
第16章 资本结构:基本概念
16.4 税
16.4.6 考虑了公司税的股票价格和财务杠杆
第16章 资本结构:基本概念
Divided Airlines资产负债表(完全权益公司)(单位:美元)
实物资产:
权益
(153.85/0.20) x (1-0.35) = 500
500
(100 股)
Divided Airlines 资产负债表
(债务发行的宣布日)
(单位:美元)
实物资产: 500 权益
570
税盾的现值
(100 股)
总资产
570
Divided Airlines 资产负债表 (置换发生后)
实物资产
500
权益
370
(100-35.09=64.91 股)
税盾的现值70
债务
200
总资产
570
债务加权益
570
总 结
1.资本结构的研究方法馅饼模型
2. 企业价值的最大化与股东财富价值的最大化
3. 财务杠杆和企业价值
4 .MM理论(无税和有税)
第16章 资本结构:基本概念
17.1 财务困境成本
17.2 财务困境成本的种类
17.3 能够降低债务成本
17.4 税收和财务困境成本的综合影响
17.5 信号
17.6 偷懒、在职消费与有害投资:一个关于权益代理成本的注释
17.7 优序融资理论
17.8 个人所得税
17.9 公司如何确定资本结构
第17章 资本结构:债务运用的限制
17.1 财务困境成本
破产的可能性对公司价值产生负面影响。然而,不是破产本
身的风险降低了公司价值,而是与破产相关联的成本降低了
公司价值。
在没有破产成本的世界中,债权人和股东分享整块馅饼。但
在现实世界 中,破产成本蚕食了部分馅饼,剩余给股东和债
权人的部分较少。
第17章 资本结构:债务运用的限制
17.2 财务困境成本的种类
17.2.1 财务困境的直接成本:清算或重组的法律成本和管理成本
比如:律师或会计师的费用
17.2.2 财务困境的间接成本
(1)经营业务能力的受损
(2)投资高风险项目的动机
(3)投资不足的动机
(4)在破产之前将资金分配给股东
第17章 资本结构:债务运用的限制
17.2 财务困境成本的种类
17.2.3 代理成本
(1)利己的投资策略1:冒高风险的动机
股东凭借高风险项目的选择可以剥夺债权人的价值。
(2)利己的投资策略2:倾向于投资不足的动机
财务杠杆导致投资政策扭曲。无杠杆公司总是选择净现值为正的
项目,而杠杆杠杆公司可能偏离该政策。
(3)利己的投资策略3:撇油
在财务困境时期支付额外鼓励或其他分配,减少给债权人的剩余。
第17章 资本结构:债务运用的限制
17.3 能够降低债务成本吗
以下方法尽管能最大限度地降低债务成本,但不能完全消除这些成本。
17.3.1 保护性条款
由于股东必须支付较高的利息率作为防止他们自身的利己策略的保证,
因此他们经常与债权人订立协议以求降低利率。这些协议被称为保护
性条款,被并入作为股东和债权人之间贷款文件(或契约)的一部分。
保护性条款可分为两类:
消极条款和积极条款。
第17章 资本结构:债务运用的限制
17.3.1保护性条款
消极条款限制或阻止了公司可能釆取的行动。
这里有一些典型的消极条款:
(1)限制公司的股利支付额;
(2)公司不能将其任一部分资产抵押给其他债权人;
(3)公司不能兼并其他企业;
(4)未经债权人同意,公司不能出售或出租主要资产;
(5)公司不可发行其他长期债券。
第17章 资本结构:债务运用的限制
17.3 能够降低债务成本吗
17.3.1保护性条款
积极条款规定公司所同意釆取的行动或必须遵守的条件例如:
(1 )公司同意将其营运资本维持在某一最低水平;
(2 )公司必须定期提供财务报表给债权人。
保护性条款会降低破产成本,最终提高企业的价值。因此,股
东很可能偏爱所有合理的条款。
为理解这一点,考察三种股东用以降低破产成本的选择。
(1)不发行债务。由于债务的税收优惠,这是一个代价很高的避
免冲突的方式。
第17章 资本结构:债务运用的限制
17.3 能够降低债务成本吗
17.3.1保护性条款
(2)发行无限制性和保护性条款的债务。在这种情况下,债权
人将要求高利息率以补偿债务的未受保护情形。
(3)在贷款合约中写入保护性和限制性条款。若条款清楚地写
明,债权人可以受到保护而无须给股东强加巨额成本,他们
将乐意接受较低的利息率。
因此,即使债券条款减少了灵活性,仍能增加公司的价值。
它们会是解决股东与债权人冲突的最低成本办法。
第17章 资本结构:债务运用的限制
17.3 能够降低债务成本吗
17.3.2债务合并
破产成本高的一个原因在于不同的债权人(和他们的律师)相
互竞争。债权人还可购买股票。
17.4 税收和财务困境成本的综合影响
资本结构的权衡理论或静态权衡理论:公司在进行资本结构
决策时,会权衡税盾的好处与财务困境成本。事实上,这种
方法一般被称为资本结构的权衡理论或静态权衡理论。这意
味着对于任何一个公司而言,都存在着一个最优的负债量。
这一负债量就是公司的目标负债水平。但由于财务困境成本
无法精确地衡量,因此并没有一个公式可以准确地计算某公
司的最优资本结构。
第17章 资本结构:债务运用的限制
17.4 税收和财务困境成本的综合影响
图17-1显示了税收效应和困境成本的综合作用。在图17-1中
�∗ 是最优的债务额。在这一点之后,破产成本的增长快于税
盾,意味着公司价值因财务杠杆的进一步增加而减少。在图
17-1的底图,加权平均资本成本 ( �����) 随着负债的增加而
下降。达到�∗ 点后,加权平均资本成本开始上升。最优的负
债量带来最低的加权平均资本成本。
17.4 税收和财务困境成本的综合影响
【习题】根据财务分析师刘总对甲公司的财务分析,该公司无
负债企业的价值为3900万元,利息抵税可以为公司带来350万
元的额外收益现值,财务困境成本现值为150万元,债务的代
理成本现值和代理收益现值分别为80万元和90万元,根据资本
结构的权衡理论,该公司有负债企业的价值为( )万元。
A.3950 B.4000 C.4050 D.4100
第17章 资本结构:债务运用的限制
17.4 税收和财务困境成本的综合影响
【解析】
答案为D。根据权衡理论,
有负债企业的价值=无负债企业的价值+利息抵税的现值-财务困
境成本的现值=3900+350-150=4100(万元)
第17章 资本结构:债务运用的限制
17.4 税收和财务困境成本的综合影响
重提馅饼理论:
企业的现金流流向4个不同的索取源:
CF = 支付给股东+支付给债权人+支付给政府+支付给律师(及其他)
这意味着公司价值��等于下列4个成分的和。
��=S+B+G+L
17.5 信号
理性的企业在预计其盈利将增加时,会提高其负债水平
(其伴随着利息的支付)。理性的投资者似乎会认为公司的
负债水平越高,则价值越高。一个公司为了回购股票而发行
债券后,这些理性投资者可能会买入公司股票,从而提高该
公司的股票价格, 因此,我们说投资者把负债当成企业价值
的一个信号。
投资者会把借债公告作为公司价值的一个正的信号。
市场从一个公司负债的增加推断其变得更好,从而导致股
票价格的上涨。相反,市场从一个公司负债的减少推断其变
得更差,从而导致股票价格的下跌。因此,我们说,当管理
层在改变公司的杠杆时,其在传递某些信息。
17.6 偷懒、在职消费与有害投资:一个关于权益代
理成本的注释
考虑一种重要的权益代理成本。当公司发行更多的权益时,企
业家将很可能增加闲暇时间、与工作有关的在职消费和无益的
投资。由于公司的管理者是股东的代理人,这三项被称为代理
成本。普遍认为杠杆收购(LBO)可有效地降低上述权益成本。
在有权益代理成本的社会中,最优的负债-权益比要高于无这
些成本的社会中的最优负债-权益比。
自由现金流量假说提供了公司发行债务的另一个理由,暗示
了债务会减少管理者浪费资源的机会。
17.7 优序融资理论(重点)
是有关融资方式选择的理论,放宽MM定理完全信息的假定,
以不对称信息理论,考虑交易成本,认为权益融资会传递企业
经营负面消息,且外部融资要支付更多成本,因而企业融资顺
序遵循内部融资、债务融资、权益融资。优序融资理论暗示了
管理者偏好内部融资胜于外部融资,如果需要外部融资,管理
者倾向于选择最安全的证券,比如债务。公司可以积累闲置财
务资源,以避免外部融资。
17.7 优序融资理论(重点)
两个法则:
1.法则1:首先采用内部融资。
2.法则2:其次先发行债券,最后是权益。
三个推论:
(1)不存在财务杠杆的目标值。
(2)盈利的公司应用较少的债务。
(3)公司偏好财务松弛。
17.8 个人所得税
17.8.1个人所得税的基本影响
假设一个收到1美元税前收益的全权益公司。假设公司把所有
的税后利润全部作为股利发放给股东。在税后给他们留下
(�−��)×(1-��)元。公司所得税税率��,与股利相关的个人所得
税税率��。
假设一个公司全部依靠债务进行融资。由于利息有抵税的作用,
如果利息的个人所得税税率税��,则给他们留下1-��美元。
17.8 个人所得税
17.8.2个人所得税对资本结构的影响
(1)在不考虑财务困境成本的情况下,��= �� 选择一个公司所得税
与个人所得税之和最小的资本结构;
(2)如果股东和债券持有人收到的现金流一样,公司对发行权益
还是发行负债无所谓,即,(�−��)×(1-��)=1-��
(3)在一个同时发行债务与权益的公司中会存在一个平衡。处于
较低边际税率的投资者将购买债券,而处于较高边际税率的投资者
将购买权益。
17.9 公司如何确定资本结构
(1)大多数非金融公司具有低负债-资产比。
(2)许多公司不负债。
比如;家族企业、完全权益公司
(3)不同行业的资本结构存在差异。
比如:制药业和电子业,负债水平很低;建筑业,高负债。
(4)大部分的公司设定目标负债-权益比。
17.9 公司如何确定资本结构
决定目标负债-权益比的三个重要影响因素:
a.税收。具有高应税收入的公司应比低应税收入的公司更依赖于
债务融资。
b.资产的类型。拥有高比例无形资产如研究和开发的公司应该持
有低负债;主要拥有有形资产的公司应该持有较高负债。
c.经营收入的不确定性。经营收入具有显著不确定性的公司应该
主要依赖权益。
(5)不同公司的资本结构随着时间推移会有很大变化。
总 结
1.财务困境成本
2.财务困境成本的种类
3.税收和财务困境成本的综合影响
4.信号
5.优序融资理论
6.个人所得税
7.公司如何确定资本结构
第17章 资本结构:债务运用的限制
18.1 调整净现值法
18.2 权益现金流量法
18.3 加权平均资本成本法
18.4 APV法、FTE法和WACC法的比较
18.5 折现率需要估算的估值方法
18.6 贝塔系数与财务杠杆
第18章 杠杆企业的估值与资本预算
杠杆企业的三种资本预算方法:调整净现值(APV)法、权
益现金流量(FTE)法、加权平均资本成本(WACC)法。
18.1 调整净现值法(重点)
第18章 杠杆企业的估值与资本预算
调整净现值(adjusted present value, APV )法:APV=NPV+
NPVF
即一个项目为杠杆企业创造的价值(APV)等于一个无杠杆企业的项目
净现值(NPV)加上筹资方式的连带效应(side effect)的净现值。这种
效应一般包括以下4个方面的影响。
(1) 债务的节税效应。第16章在考虑税收情况下的估值方法实际上就
是APV法的应用(一笔无限期债务的节税额是���)。
(2) 新债券的发行成本。企业公开发行公司债券,要有投资银行的参
与,对于投资银行所付出的时间和努力,企业要给予补偿。这就是
发行成本,它降低了项目的价值。
18.1 调整净现值法
(3)财务困境成本。随着债务融资的增加,企业陷入财务困境,
甚至陷入破产的可能性也增加。 从前面章节的介绍我们已经
知道,财务困境增加企业成本,从而降低其价值。
(4)债务融资的利息补贴。 由于政府发行的债券的利息是免税
的,免税债券的利率大大低于应税债券的利率。市政当局可
以按较低的免税利率筹得资金,因此企业从市政当局借得的
款项通常利率也较低。这种借款利率上的优惠会使项目或企
业的价值增加。
第18章 杠杆企业的估值与资本预算
18.1 调整净现值法
第18章 杠杆企业的估值与资本预算
例子:考虑P.B.Singer公司的一个投资项目,已知条件有:
现金流入:每年500 000美元,永续年金
付现成本:销售收入的72%
初始投资:475 000美元
��=34%,��=20%,其中,��是全权益企业的项目资本成本。
如果该项目和该企业所需的资金全部采用权益融资,则项目
的现金流量如右表所示。
(单位:美元)
现金流入
500 000
付现成本
-360 000
经营利润
140 000
所得税(税率34%) -47 600
无杠杆现金流(UCF) 92 400
18.1 调整净现值法
第18章 杠杆企业的估值与资本预算
现在我们假设企业在为该项目融资时借款126 229.50美
元,其余348 770.50( =475 000 - 126 229.50 )美元
来自权益。那么,有杠杆情况下项目的“净”现值,即
我们所说的APV是: APV = NPV + ��B
APV =(
�� ���
��% - 475 000)+34%×126 229.50
= -13 000 + 0.34×126 229.50 = 29 918(美元)
18.2 权益现金流量法
第18章 杠杆企业的估值与资本预算
权益现金流量(flow to equity, FTE)法是估值的另一种
方法,这种方法只对杠杆企业项目所产生的属于权益所有
者的现金流量进行折现,折现率为权益资本成本 ��。对于
一项永续性的现金流入,计算公式为:
有杠杆企业项目的权益现金流量
��
单位:美元
现金流入
500 000.00
付现成本
-360 000.00
利息(10% x 126.229.50)
-12 622.95
息后利润
127 377.05
所得税(税率0.34)
-43 308.20
有杠杆现金流( LCF )
84 068.85
18.2 权益现金流量法
第18章 杠杆企业的估值与资本预算
权益现金流量法的计算步骤:
第一步:计算有杠杆现金流
假设贷款利率是10%,在我们的例子中,永续性的权益现金流量
如右表所示。
���−���= (�−��)��B
LCF=UCF − (�−��)��B
= 92 400-(1-34%)×10%×126 229.50
=92 400 - 8 331.15 = 84 068.85 (美元)
18.2 权益现金流量法
第18章 杠杆企业的估值与资本预算
权益现金流量法的计算步骤:
第二步:计算��
前面的章节给出了计算��的公式:
��= ��+
�
�(1−��)(��−��)
依据前面例子中的无杠杆的权益折现率��=20%,
目标负债−市场价值比为1/4,即目标负债−权益比为1/3。
��= 20%+
�
�×(1−34%)×(20%−10%)=0.222
18.2 权益现金流量法
第18章 杠杆企业的估值与资本预算
权益现金流量法的计算步骤:
第三步:估值
有杠杆企业项目的权益现金流量的现值是:
���
��=
84 068.85
0.222 = 378 688.50(美元)
由于初始投资是475 000美元,借款是126 299.50美元,企
业必须自己投入348 770.50 ( 475 000−126 229.50 )美元。
项目的“净”现值就是其有杠杆权益现金流量的现值减去初始
投资中来自权益的部分。所 以,NPV等于:
378 688.50 − 348 770.50 = 29 918 (美元)
这与我们用APV法计算所得的结果一致。
18.3 加权平均资本成本法
第18章 杠杆企业的估值与资本预算
加权平均资本成本(weighted average cost of capital,
RWACC)法,是因为杠杆企业项目既有债务融资又有权益融
资,其融资成本是债务资本成本和权益资本成本的加权平均数。
权益资本成本是Rs,在不考虑税收的情况下,债务资本成本就
是贷款利率��;考虑税收,债务资本成本应是(1−��)��,
即税后债务资本成本。加权平均资本�����的计算公式是:
�����=
�
�+���+
�
�+���(1-��)
18.3 加权平均资本成本法
第18章 杠杆企业的估值与资本预算
这种方法是对项目无杠杆现金流量按加权平均资本成本 ����� 折现,
项目的净现值的计算公式是: �=�
∞
����
(�+ �����)� - 初始投资额
若项目是无限期的,其净现值为:
���
�����- 初始投资额
�����=
�
�× �. ���+
�
�× �. ��×(1-0.34)=0.186
����� 是 0.183,低于全权益企业的权益资本成本0.20。这是因为在
一般情况下,债务融资享有税收上的好处,从而降低了平均资本成本。
项目的UCF是92 400美元,因此项目的现值为924000/0.183= 504 918
(美元);而初始投资是475 000美元,所以项目的NPV是504 918-
475 000 = 29 918 (美元)可见,在我们所举的这个例子中,三种
方法均得出一致的结论。
18.4 APV法、FTE法和WACC法的比较
第18章 杠杆企业的估值与资本预算
这3种方法都是为了解决同一个问题,即存在债务融资的情况下如
何估值的问题。
3种方法得出的估计值是一样的。3种估值技术存在显著差异。
1.APV法与WACC法比较:二者比较类似,分子均为UCF,APV法用R0折现
并加上副效应,而WACC法则用折现。均通过调整适用于无杠杆企业的基本
NPV公式来反映财务杠杆带来的税收利益。
2.估价主体比较:FTE法只评估流向权益所有者的现金流LCF,相反,APV
与WACC法评价的则是流向整个项目的现金流UCF的价值。由于LCF中已经
扣减了利息支付,而UCF不扣减,因此相应地,初始投资中也应该扣减债
务融资部分。
3. 应用指南:
(1)若企业的目标负债价值比适用于项目的整个生命期,用WACC or FTE。
(2)若项目寿命期内负债绝对水平已知,用APV。
18.4 APV法、FTE法和WACC法的比较(总结)
第18章 杠杆企业的估值与资本预算
18.5 折现率需要估算的估值方法
第18章 杠杆企业的估值与资本预算
例18-1资本成本
某大型联合企业WWE准备进入小饰品行业,为此该项目计划按负债-
价值比为25% (即负债-权益比为1/3 )融资。目前小饰品行业有一家
企业AW,该公司的资本有40%来自负债,60%来自权益,其杈益的�
值为1.5。AW的借款利率为12%,而WWE为其小饰品项目筹资时借款利
率可望为10%,公司的所得税税率均为40%,市场风险溢价为8.5%,
无风险利率为8%。那么,WWE用于其小饰品业务投资项目的折现率应
多少呢?
(1)确定AW的权益资本成本。
(2)计算AW全权益融资时的资本成本。
(3)确定WWE投资项目的Rs。
(4)确定WWE投资项目的 �����
18.5 折现率需要估算的估值方法
第18章 杠杆企业的估值与资本预算
参考解析:
(1)确定AW的权益资本成本。
��= ��+ �× (��−��) = �% + �. �× �. �% = ��. ��%
式中��市场组合的期望收益率,��是无风险收益率。
(2)计算AW全权益融资时的资本成本。
��=��+
�
�×(1-��)×(��−��)
20.75%=��+
�.�
�.�×(1-�. �0)×(��−��%)
解得:��=0.1825
(3)确定WWE投资项目的Rs。
��=��+
�
�×(1-��)×(��−��)=18.25%+
�
�×(1-�. �0)×(��. ��% −��%)=0.199
(4)确定WWE投资项目的 �����
�����=
�
�+�× ��×(�−��)+
�
�+�× ��=
�
�× ��% × (�−��%)+
�
�×19.9%=16.425%
18.6 贝塔系数与财务杠杆
第18章 杠杆企业的估值与资本预算
无税情况下普通股股票的贝塔系数(�)和企业杠杆之间关系的公式。
在不考虑税收的情况下: �权益=�资产 �+
负债
权益
在考虑税收的情况下:无杠杆企业的�与有杠杆企业权益的�之间的
关系;
�权益= �+
(�−��)负债
权益
�无杠杆企业
18.6 贝塔系数与财务杠杆
第18章 杠杆企业的估值与资本预算
例18-3 无杠杆公司的�值
C.F.Lee集团公司正在考虑一个规模扩张型项目。公司负债的
市场价值为100 000 000美元,公司权益的市场价值是
200 000 000美元,负债是无风险的,公司所得税税率是34%。
回归分析的结果表明企业权益的�是2,无风险利率为10%,
预期市场风险溢价为8.5%。假设C.F.Lee是全权益公司,该项
目的折现率是多少?
18.6 贝塔系数与财务杠杆
第18章 杠杆企业的估值与资本预算
参考解析:
1.确定全权益情况下的�。
无杠杆企业的�,公式变形为:
权益
权益+(�−��)×负债× �权益 =�无杠杆企业
=
��� ��� ���
��� ��� ���+(�−�.��)×��� ��� ���× � =1.50
2.确定折现率。我们根据证券市场线(SML)计算
折现率:��= ��+ �× (��−��)=10%+1.50×8.5%=22.75%
18.6 贝塔系数与财务杠杆
第18章 杠杆企业的估值与资本预算
例18-4 多个无杠杆公司的�值
J.Lowes公司目前是生产订书钉的企业,正在考虑投资100万
美元生产航空用的黏合剂。公司估计该项目每年将为公司带
来永续的税后无杠杆现金流300 000美元,公司融资的负债-
市场价值比为0.5,即负债-权益比为1:1,该行业目前的3个
竞争者都是无杠杆的,它们的贝塔值分别为1.2、1.3和1.4。
假设无风险利率为5%, 市场风险溢价为9%,公司所得税率为
34%。请问项目的净现值是多少?
18.6 贝塔系数与财务杠杆
第18章 杠杆企业的估值与资本预算
参考解析:
(1) 计算该行业的平均无杠杆贝塔。该行业现有3个竞争者的
平均无杠杆贝塔是 (1.2+1.3+1.4)/3=1.3
(2)计算J.Lowes公司新项目的有杠杆贝塔。假设新项目无杠杆
贝塔与现有竞争者相同。
�权益= �+
(�−��)负债
权益
�无杠杆企业=(1+
�.���
�
)×1.3=2.16
(3)计算有负债的情况下新项目的权益资本成本。我们可以利
用证券市场煥来计算;��= ��+ �× (��−��)
=0.05+2.16×0.09=0.244
18.6 贝塔系数与财务杠杆
第18章 杠杆企业的估值与资本预算
参考解析:
(4)计算新项目的加权平均资本成本WACC。计算加权平均资本成本
�����的公式是:
�����=
�
���(1-��)+
�
���=
�
�× �. ��× �. ��+
�
�× �. ���= �. ���
(5)计算项目的净现值。因为现金流是永续的,所以项目的NPV等于:
���
�����-初始投资额=
��� ���
�.���−� ��� ���= � ��� ���(美元)
总 结
18.1 调整净现值法
18.2 权益现金流量法
18.3 加权平均资本成本法
18.4 APV法、FTE法和WACC法的比较
18.5 折现率需要估算的估值方法
18.6 贝塔系数与财务杠杆
第18章 杠杆企业的估值与资本预算
19.1 股利的不同种类
19.2 发放现金股利的标准程序
19.3 基准案例:股利无关论的解释
19.4 股票回购
19.5 股利政策
第19章 股利政策和其他支付政策
19.1 股利的不同种类
第19章 股利政策和其他支付政策
股利(dividend)一般是指从利润中分配给股东的现金。如果分
配的来源不是当期利润或累计的留存收益,则通常用分配
(distribution) 。人们普遍把利润的分配称作股利,而把资本的
分配称作清算性股利。
最常见的股利形式是现金股利。公众公司通常一年发放四次的
常规现金股利(regular cash dividend)。有时,公司会同时发
放常规现金股利和特殊现金股利。发放现金股利将减少公司资
产负债表上的现金和留存收益——清算性股利除外(此时缴入股
本将减少)。
19.1 股利的不同种类
第19章 股利政策和其他支付政策
以股票形式发放的股利,即股票股利(stock dividend)o股票股
利对于企业来说,没有现金流出企业。因此它不是真正意义上
的股利,而只是增加流通在外的股票数量,同时降低股票的每
股价值。股票股利一般以比率的形式来表示。
当公司宣布股票拆细(stock split),同样会增加流通在外的股票数
量。由于拆细后每股代表的现金流量相应减少,股票价格也将
下降。
现金股利的另外一种形式是股票回购(stock repurchase)o正如
公司可以用现金发放股利,公司也可以用现金回购其股票。这
些回购的股票由公司持有,通常称作库存股份。
19.2 发放现金股利的标准程序
第19章 股利政策和其他支付政策
日期
1月15日星期四
股利宣布日
1月28日星期三
除息日
1月30日星期五
股权登记日
2月16日星期一
股利支付日
(1)股利宣布日:董事会宣布发放股利的日期。
(2)股权登记日:宣布的股利只分配给在这一天拥有公司股票的
股东。
(3)除息日:在这一天,股票将不再含有股利,卖者仍可享受股
利。根据NYSE规则,除息日通常在股权登记日的前两个交易日。
除息日(也称除权日)是指股利所有者与股票本身分离的日子。在
我国,除权后的参考价格为:
送股除权价=股权登记日收盘价/(1+送股比例)
配股除权价=(股权登记日收盘价+配股比例x配股价)/(1+配股比例)
19.2发放现金股利的标准程序
第19章 股利政策和其他支付政策
送股与配股同时发生时的除权价=(股权登记日收盘价+配股比
例x配股价)/(1+送股比例+配股比例)
现金股息、送股、配股同时发生时的除权价=(股权登记日收
盘价+配股比例×配股价-现金股息)/(1+送股比例+配股比例)
在我国,除息日定在股权登记日之后的第一个工作日。
(4)股利支付日:股利支票邮寄给登记在册股东的日期。股
利支付日是指公司确定向股东正式发放股利的日子,它在股权
登记日和除息日之后。
19.3 基准案例:股利无关论的解释
第19章 股利政策和其他支付政策
19.3.1 现行股利政策:股利等于现金流量
19.3.2 备选股利政策:首期股利大于现金流量
19.3.3 无差别股利政策
19.3.4 自制股利
19.3.5 股利政策与投资决策
公司任何时候都不应放弃净现值大于0的项目,以提高股利
或用于发放首次股利。
19.3 基准案例:股利无关论的解释
第19章 股利政策和其他支付政策
19.3 基准案例:股利无关论的解释
第19章 股利政策和其他支付政策
此图说明了:
①经理如何改变股利政策;②个人投资者如何抵消公司的股利
政策。
经理改变股利政策:图中A点,公司将所有的现金流量都发放
给股东。公司可以通过发行新股以支付额外股利,从而达到图
中B点;公司也可用其现金购回原有股票以达到图中C点。
个人投资者抵消公司的股利政策:假设公司采用图中B点的股
利政策,在时间0发放11美元股利,在时间1发放8.9美元股利.
投资者可将其中的1美元股利按10%的报酬率进行再投资,从
而使其达到图中A点。假设公司采用图中A点的股利政策,投资
者在时间0卖出1美元的股票,从而使其达到图中B点。总之,
无论公司釆用何种股利政策,投资者都可以抵消掉。
第19章 股利政策和其他支付政策
19.4 股票回购
公司可能会用现金去回购自己的股票而代替发放现金股利。近年
来,股票回购已成为公司向股东分配利 润的一种重要形式。股
票回购通常采用3种方法之一进行:
第一,公开市场(open market)回购,公司就像普通投资者一样按
照公司股票当前市场价格购买自己的股票。
第二,要约回购(tender offer),在这种情况下,公司向所有股东
宣布将以某一价格回购一定数量的股票。
第三,目标回购(targeted repurchase),在这种情况下,公司向
特定股东回购一定数量的股票。
第19章 股利政策和其他支付政策
19.5 股利政策(补充)
股利政策是指在法律允许范围内,可供股份制公司当局选择
的,有关股利分配事项的方针及对策。
1.股利政策理论
(1)一鸟在手理论
一鸟在手理论主要的代表者是戈登,该理论基于投资者偏爱
即期收入和即期股利能消除不确定性的特点,认为股票价格
变动较大,在投资者眼里股利收益要比留存收益再投资带来
的资本利得更为可靠,由于投资者一般为风险厌恶型,宁可
现在收到较少的股利,也不愿承担较大的风险等到将来收到
更多的股利,故投资者一般偏好现金股利而非资本利得。
第19章 股利政策和其他支付政策
19.5 股利政策
(2)股利无关论
著名的MM股利无关论是由莫迪格利安尼( Modigliani)和米
勒( Miller)在1961年提出的。他们认为,在一个信息对称的
完善资本市场里,在公司投资决策既定的条件下,公司的价
值和公司的财务决策是无关的,因此,是否分配现金股利对
股东的财富和公司价值没有影响,股利政策与股价无关,公
司的股利政策不会影响股票的市价。
第19章 股利政策和其他支付政策
19.5 股利政策
(3)税差理论
法勒和塞尔文通过研究认为,在不存在税收因素的条件下,公司
选择何种股利支付方式并不是非常重要。但是,如果现金红利和
资本利得可以不同税赋,如现金股利税赋高于资本利得的税赋,
那么,在公司及投资者看来,支付现金股利就不再是最优的股利
分配政策。
由此可见,存在税赋差别的前提下,公司选择不同的股利支付方
式,不仅会对公司的市场价值产生不同的影响,而且也会使公司
(及个人投资者)的税收负担出现差异,即使在税率相同的情况下,
资本利得只有在实现之时才缴纳资本增值税,相对于现金股利课
税而言,仍然具有延迟纳税的好处。根据税差理论,公司在指定
股利政策时,必须采用低股利政策,才能使股东财富最大化。
第19章 股利政策和其他支付政策
19.5 股利政策
(4)追随者效应理论
追随者效应理论是税差理论的进一步发展,该理论从股东边际所
得税出发,认为每个投资者所处的税收等级不同,有的适用高边
际税率,有的适用低边际税率。他们对待股利政策的态度就不同,
处于高税级的股东偏好低股利政策,处于低税级的股东偏好高股
利政策。追随者效应理论认为,股利政策是中性的。
其中, ��表示除权日前的股票价格, �� 表示资本利得税率, ��
表示除权日后的股票价格,D表示每股股利,��表示股利的所得
税税率。
t
t
P
P
q
d
A
B
D
1
1
第19章 股利政策和其他支付政策
19.5 股利政策
(5)股利信号理论
股利具有信息内涵的思想萌芽于 Lintner。
Bhattacharya(1979)建立了第一个股利的信号传递模型。
该理论认为信息是不对称的,公司内部人比公司外部人更了
解公司。在信息不对称的条件下,股利政策是一种非常好的
信号。当公司有良好的预期时,公司就会通过增发股利将这
一消息向外部投资者传递,而减少股利支付,可视为公司向
外部传递出公司未来预期走弱的信息。
第19章 股利政策和其他支付政策
19.5 股利政策
(6)代理理论
简森(Jensen)和梅克林( Meckling)将代理关系定义为
一种契约,在这种契约下,一个人或更多的人(委托人)聘用
另一人(即代理人)代表他们来履行某些服务,其中包括把若
干决策权托付给代理人。由于信息不对称产生了道德风险和
逆向选择问题,由此他们将代理成本定位为委托人发生的监
督支出、代理人发生的约束性支出和委托人承担的剩余损失。
代理理论认为,股利政策有助于减缓管理者与股东之间的代
理冲突,股利政策是协调股东与管理者之间代理关系的种约
束机制。
第19章 股利政策和其他支付政策
19.5 股利政策
(6)代理理论
较多地派发现金股利至少具有以下几点好处:
①公司管理者将公司的盈利以股利的形式支付给投资者,则
管理者自身可以支配的“闲余现金流量”就相应减少了,这
在定程度上可以抑制公司管理者过度地扩大投资或进行特权
消费,从而保护外部投资者的利益。
②较多的派发现金股利,减少了内部融资,导致公司进入资
本市场寻求外部融资,从而公司可以经常接受资本市场的有
效监督,这样便可以通过资本市场的监督减少代理成本。
第19章 股利政策和其他支付政策
19.5 股利政策
【例题] 厌恶风险的投资者偏好确定的股利收益,而不愿将收益存
在公司内部去承担未来的投资风险,因此公司采用高现金股利政
策有利于提升公司价值,这种观点的理论依据是( )。
A.代理理论 B.所得税差异理论
C.信号传递理论 D.“手中鸟”理论
第19章 股利政策和其他支付政策
19.5 股利政策
答案:D。“手中鸟”理论认为,用留存收益再投资给投资者带来
的收入具有较大的不确定性,并且投资的风险随着时间的推移会
进一步加大,因此,厌恶风险的投资者会偏好确定的股利收入,
而不愿将收入留存在公司内部,去承担未来的投资风险。
第19章 股利政策和其他支付政策
19.5 股利政策
2.股利政策的类型
股利政策是指公司股东大会或董事会对一切与股利有关的事
项,所采取的较具原则性的的做法,是关于公司是否发放股
利、发放多少股利以及何时发放股利等方面的方针和策略,
所设及的主要是公司对其收益进行分配还是留存以用于再投
资的策略问题。它有狭义和广义之分:
狭义的股利政策就是指探讨保留盈余和普通股股利支付的比
例关系问题,即股利发放比率的确定。
广义的股利政策则包括:股利宣布日的确定、股利发放比例
的确定、股利发放时的资金筹集等问题。
第19章 股利政策和其他支付政策
19.5 股利政策
2.股利政策的类型
(1)剩余股利政策
剩余股利政策是指公司在有着良好的投资机会时(即投资机
会的预期报酬率高于股东要求的必要报酬率时),根据目标
资本结构的要求将税后净利润首先用于满足投资所需的权益
资本,然后将剩余的净利润再用于股利分配。
奉行剩余股利政策意味着公司只能利用剩余的收益作为股利
分派。这样做的根本理由是为了保持理想的资本结构,使加
权平均资本成本很低。
第19章 股利政策和其他支付政策
19.5 股利政策
【例题】下列股利政策中根据股利无关理论制定的是( )。
A.剩余股利政策
B.固定股利支付率政策
C.稳定增长股利政策
D.低正常股利加额外股利政策
第19章 股利政策和其他支付政策
19.5 股利政策
答案:A。剩余股利政策的理论依据是股利无关理论。根据
股利无关理论,在完全理想的资本市场中,公司的股利政策
与普通股每股市价无关,故而股利政策只需随着公司投资、
融资方案的制定而自然确定。
第19章 股利政策和其他支付政策
19.5 股利政策
(2)固定或持续增长股利政策
固定或持续增长股利政策是指每年发放的股利在一个固定的水平上
并在较长的时期内不变,只有当公司认为未来盈余将会显著地、不
可逆转地增长时,才提高年度的股利发放额。
实行固定或持续增长股利政策的主要目的是避免出现由于经营不善
而造成股利减少的情况。采用这种股利政策的理由在于:
①有利于增强投资者的信心,稳定股票的价格。稳定的股利向市场
传递着公司正常发展的信息,有利于树立公司良好的形象,增强投
资者信心,稳定股票价格。
②稳定的股利额有利于投资者安排股利收入和支出,特别是对那些
对股利有着很强依赖性的股东更是如此。
第19章 股利政策和其他支付政策
19.5 股利政策
③稳定的股利政策可能会不符合剩余股利理论,但考虑到公
司股票价格的变化受多种因性的股东更是如此素的影响,其
中包括投资者的心理预期和其他要求,因此若公司有一个稳
定的股息成长率,则投资者在评估股票价值时会确知增长率,
降低投资者的风险,使股票价格稳定甚至得以提高。为了使
股票价格维持在稳定的水平上,即使推迟某些投资方案或者
暂时偏高目标资本结构,也可能要比降低股利或降低股利增
长率更为有利。
固定股利政策的缺点:股利的支付与盈余的多少相脱节,无
法体现多盈多分、少盈少分、不盈不分的原则。如果在公司
盈余较低的情况下实施,可能会导致资金短缺和公司财务状
况恶化。同时不能像剩余股利政策那样保持较低的资本成本。
第19章 股利政策和其他支付政策
19.5 股利政策
(3)固定股利支付率政策
所谓固定股利支付率政策是公司确定固定的股利支付率,并长期按
此比率从净利润中支付股利的政策。
优点:
①使股利与企业盈余紧密结合,以体现多盈多分、少盈少分、不
盈不分的原则
②保持股利与利润间的一定比例关系,体现了风险投资与风险收益
的对称
缺点:
①公司财务压力较大,在此政策下用现金分派股利是刚性的,这必
然给公司带来相当的财务压力。
②缺乏财务弹性,公司丧失了利用股利政策的财务方法。
③确定合理的固定股利支付率难度很大。
④传递的信息容易成为公司的不利因素。
第19章 股利政策和其他支付政策
19.5 股利政策
【例题】下列各项中,属于固定股利支付率政策优点的是( )。
A.股利分配有较大灵活性
B.有利于稳定公司的股价
C.股利与公司盈余紧密配合
D.有利于树立公司的良好形象
第19章 股利政策和其他支付政策
19.5 股利政策
答案:C。固定股利支付率政策是指公司将每年净利润的某一
固定百分比作为股利分派给股东。所股利与公司盈余紧密配合。
第19章 股利政策和其他支付政策
19.5 股利政策
(4)低正常股利加额外股利政策
低正常股利加额外股利政策是指公司每年只支付数额较低的正常股
利,只有在公司繁荣时期才向股东发放额外股利的一种鼓励政策。
低正常股利加额外股利政策是公司事先设定个较低的经常性股利额,
一般情况下,公司每期都按此金额支付正常股利,只有企业盈利较
多时,再根据实际情况发放额外股利。
优点:
①赋予公司一定的灵活性,使公司在股利发放上留有余地和具有较
大的财务弹性,同时,每年可以根据公司的具体情况,选择不同的
股利发放水平,以完善公司的资本结构,进而实现公司的财务目标。
②有助于稳定股价,增强投资者信心。
第19章 股利政策和其他支付政策
19.5 股利政策
缺点
①由于年份之间公司的盈利波动使得额外股利不断变化,或
时有时无,造成分派的股利不同,容易给投资者以公司收益
不稳定的感觉。
②当公司在较长时期持续发放额外股利后,可能会被股东误
认为是“正常股利”,而且取消了这部分额外股利,传递出
去的信号可能会使股东认为这是公司财务状况恶化的表现,
进而可能会引起公司股价下跌的不良后果。
第19章 股利政策和其他支付政策
19.5 股利政策
【例题】主要依靠股利维持生活的股东和养老基金管理人最不赞
成的公司股利政策是( )
A.剩余股利政策
B.固定股利政策
C.固定股利支付率政策
D.低正常股利加额外股利政策
第19章 股利政策和其他支付政策
19.5 股利政策
答案:A。剩余股利政策是在公司有着良好的投资机会时,根据一
定的目标资本结构,测算出投资所需的权益资本,先从盈余当中留
用,然后将剩余的盈余作为股利予以分配。这意味着:就算公司有
盈利公司也不一定会分配殷利。而其他几种股利政策,在公司盈
利时,股东都能获得一定的股利收入,因此剩
余股利政策是依靠股利维持生活的股东和养老基金管理人最不赞
成的公司股利分配政策
总 结
1. 股利的不同种类
2.发放现金股利的标准程序
3.基准案例:股利无关论的解释
4. 股票回购
5. 股利政策
第19章 股利政策和其他支付政策
感谢收看!