文档文本内容
考研431金融学综合
精讲课程(米什金版)
主讲:郜老师
学前小料
人生如同道路。最近的捷径通常是最坏的路。
——Francis Bacon
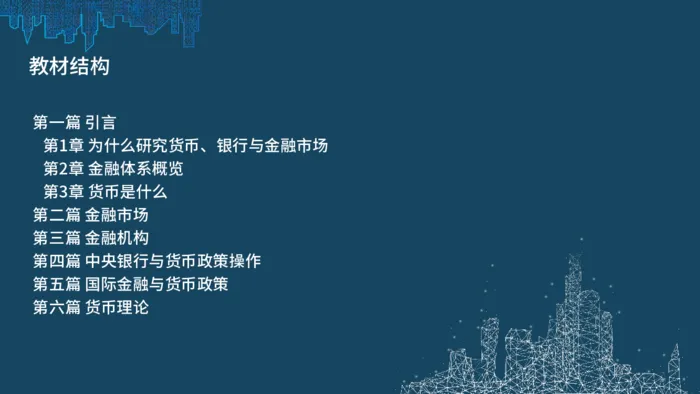
教材结构
第一篇 引言
第1章 为什么研究货币、银行与金融市场
第2章 金融体系概览
第3章 货币是什么
第二篇 金融市场
第三篇 金融机构
第四篇 中央银行与货币政策操作
第五篇 国际金融与货币政策
第六篇 货币理论
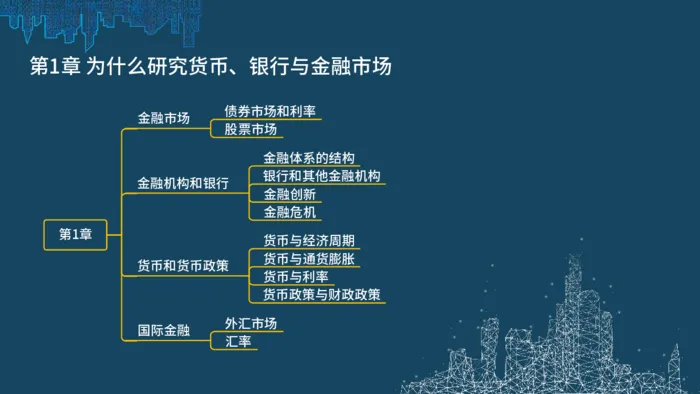
第1章 为什么研究货币、银行与金融市场
第1章
金融市场
金融机构和银行
货币和货币政策
国际金融
债券市场和利率
股票市场
金融体系的结构
银行和其他金融机构
金融创新
金融危机
货币与经济周期
货币与通货膨胀
货币与利率
货币政策与财政政策
外汇市场
汇率
考点01:为什么研究金融市场
金融市场是指将资金盈余方的资金转移到资金短缺方的市场。
通过债券市场和股票市场等金融市场,提高了经济效率。此外,
金融市场上的变化还直接影响着个人财富、企业和消费者的行
为以及经济周期。
(1)债券市场和利率
证券是对发行人未来收入与资产的索取权。债券是债务证券,
它承诺在一个特定的时间段中进行定期支付,债券包括长期债
务工具和短期债务工具。
利率是借款的成本或为借入资金支付的价格(通常以一定时期
内的利息额同本金额的比率来表示)。
考点01:为什么研究金融市场
(2)股票市场
普通股(简称为股票)代表持有者对公司的所有权,是对公司
收益和资产的索取权。
股票市场是指人们交易股票的市场,包括发行市场和流通市场。
股票市场的价格波动会影响到人们的财富水平,进而对他们的
消费意愿产生影响。也是影响投资决策的一个重要因素。
考点02:为什么研究金融机构和银行
银行与其他金融机构是金融市场能够运行的关键所在。没有金
融机构,金融市场就无法实现资金由储蓄者向有生产性投资机
会的人的转移。
(1)金融体系的结构
金融体系是由银行、保险公司、共同基金、财务公司、投资银
行等不同类型的私人金融机构构成的复杂系统。
金融中介是指向拥有储蓄的个人借入资金并转而贷给其他资金
需求者的金融机构。
考点02:为什么研究金融机构和银行
(2)银行与其他金融机构
银行是吸收存款、发放贷款的金融机构,包括商业银行、储蓄
与贷款协会、互助储蓄银行与信用社。银行是经济规模最大的
金融中介机构,但并不是惟一重要的金融机构。
(3)金融创新
金融创新是指新的金融产品和服务的发展,考察金融创新的原
因在于,它向我们展示了金融机构的创造性思维可以拓宽利润
空间,但有时也会制造金融灾难。
(4)金融危机
金融危机是指金融市场出现混乱,并伴随着资产价格的暴跌以
及众多金融机构和非金融企业的破产。
考点03:为什么研究货币和货币政策
(1)货币与经济周期
货币是在商品或服务支付以及债务偿还中被广泛接受的东西。
经济周期是指经济社会的总产出的上下波动。
(2)货币与通货膨胀
一个经济社会中商品和服务的平均价格被称为总体物价水平,
简称为物价水平。
通货膨胀是指物价水平的持续上涨。货币供应量的持续上升可
能是造成物价水平持续上升(即通货膨胀)的一个重要因素。
考点03:为什么研究货币和货币政策
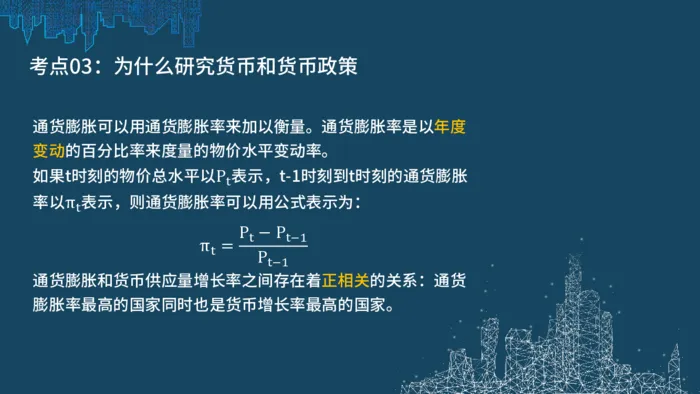
通货膨胀可以用通货膨胀率来加以衡量。通货膨胀率是以年度
变动的百分比率来度量的物价水平变动率。
如果t时刻的物价总水平以Pt表示,t-1时刻到t时刻的通货膨胀
率以πt表示,则通货膨胀率可以用公式表示为:
πt = Pt −Pt−1
Pt−1
通货膨胀和货币供应量增长率之间存在着正相关的关系:通货
膨胀率最高的国家同时也是货币增长率最高的国家。
考点03:为什么研究货币和货币政策
(3)货币与利率
货币与很多因素一起,在利率波动过程中扮演着重要的角色。
(4)财政政策与货币政策
货币政策,即对货币和利率的管理。中央银行负责一个国家货
币政策的实施。在美国,中央银行是联邦储备体系(美联储),
由其负责美国货币政策的实施。
财政政策,有关政府支出和税收的决策。一国财政的实际运行
会出现三种情况:预算赤字、预算盈余和预算平衡。政府必须
通过借款来弥补预算赤字,而预算盈余可以降低政府的债务负
担。
考点04:为什么研究国际金融
全球范围内巨额资本的跨国流动增强了国际金融体系对国内经
济的影响。
外汇市场是货币兑换的场所,是资金跨国转移的中介市场。
汇率是以一种货币表示的另一种货币的价格。本币贬值,外国
商品的价格升高,本国的居民将会削减对外国商品的购买而增
加对本国商品的消费,这也使得本国的企业更有竞争力。本币
升值则使得本国消费者获利,因为国外的商品更加便宜,但损
害本国企业的利益,由于其产品在国内外的销售量都减少,从
而减少本国就业。
关键术语
1.总收入(aggregate income)
答:总收入是指在一年中生产要素(土地、劳动和资本)在生
产商品和劳务过程中所获得的全部收入,它被认为是计量总产
出的最好指标。因为对最终产品和劳务的支出,最终必然会作
为收入流回生产要素所有者手中,收入的支付必然与对最终产
品和劳务的支付相等。
2.总产出(aggregate output)
答:总产出是指一个国家或地区在一定时期内(核算期内)全
部生产活动的总成果,即全部生产部门生产的物质产品和服务
的总价值之和,包括本期生产的已出售和可供出售的物质产品
和服务、在建工程以及自产自用消费品和自制固定资产价值。
总产出一般按生产者价格进行计算。
关键术语
3.国内生产总值(gross domestic product, GDP)
答:国内生产总值是最经常使用的总产出指标,指的是一个国
家(或地区)内的居民和单位在一定时期(通常为一年)内所
生产的所有最终产品和服务的市场价值。它是按国土原则计算
的,即在本国经济领土范围内生产的最终产品和服务,不论由
谁生产、归谁所有,都要计入。
关键术语
4.物价总水平(aggregate price level)
答:物价总水平是指经济社会中平均的物价水平。在经济中,
经常使用两种物价总水平的指标。第一种是GDP平减指数
(GDP deflator),它等于名义GDP除以实际GDP的商。一般
而言,用物价指数作为衡量物价水平的指标,将基年的价格水
平定义为100。另一个常用的指标就是消费者物价指数(CPI)。
消费者物价指数是通过给一个典型的城市居民在某一时期(例
如一个月)所购买的一揽子商品和劳务定价得到的。
关键术语
5.通货膨胀(inflation)
答:通货膨胀即物价总水平的持续明显上涨。通货膨胀最初指
因纸币发行量超过商品流通中的实际需要量而引起的货币贬值
现象。通货膨胀只有在纸币流通的条件下才会出现,在金银货
币流通的条件下不会出现。在纸币流通的条件下,由于纸币本
身不具有价值,它只是代表金银的符号,不能作为贮藏手段。
因此,纸币的发行量如果超过了商品流通所需要的数量,此时,
流通中的纸币量比流通中所需要的金银货币量增加了,货币就
会贬值,这就是通货膨胀。通货膨胀主要是指价格和工资的普
遍上涨。
关键术语
6.通货膨胀率(inflation rate)
答:通货膨胀率是国民经济中总体物价指数上升的百分比。通
货膨胀率的高低是衡量一个国家经济是否健康的重要标志。美
国测量通货膨胀率时常用消费者价格指数来表示,通常是取加
权后的一批商品数量乘以基期年份的价格,得到一个基数,然
后再把这个权重乘以当年价格,利用这一得数除以基数,就可
得到所需的结果。如果求出的比率为1.2,表明通货膨胀率为
20%。但也有人认为,这种方法没有考虑产品质量、生活质量
的变化,没有考虑涌现出的许多新产品的影响,因此主张用国
内生产总值的平减指数表示通货膨胀率。
关键术语
7.货币(货币供给)(money)
答:货币是在商品或服务支付以及债务偿还中被广泛接受的东
西。货币与经济周期、通货膨胀、利率存在密切的关系。
注:在国内的教材中,货币与货币供给是两个截然不同的概念。
在使用国外教材时,应注意这种概念内涵的差别。
关键术语
8.货币理论(monetary theory)
答:货币理论是主要分析货币数量的变化与经济总体运行状况
的波动和物价水平变化的联系的理论。在本书中,货币理论主
要指以下几种理论:货币需求理论、货币与宏观经济的关系理
论、货币政策理论、货币政策传导机制理论、货币与通货膨胀
理论、理性预期与有效资本市场理论、理性预期与政策的关系
理论等。
关键术语
9.利率(interest rate)
答:利率又称“利息率”,指一定期限内利息额与本金额的比
率。利率是计算利息额的依据,是调节经济发展的重要杠杆。
利率的高低对资金借出者来说,意味着收益的多少;对资金使
用者来说,则意味着成本的高低。从期限看,利率一般有年利
率、月利率和日利率三种。现实生活中的利率都是以某种具体
形式存在的,如一年期储蓄存款利率、六个月期公债利率、贴
现利率等。随着金融活动的日益拓展,金融活动方式日益多样
化,利率的种类也日益增多。
关键术语
10.金融危机(financial crisis)
答:金融危机是指一个国家或几个国家与地区的全部或大部分
金融指标(如短期利率、货币资产、证券、房地产、土地(价
格)、商业破产数和金融机构倒闭数等指标)的急剧、短暂和
超周期的恶化。金融危机是百年来资本主义经济体的一个重要
特征,通常情况下,经济周期下滑会随之而来。
关键术语
11.货币政策(monetary policy)
答:货币政策是指中央银行为实现一定的经济目标,运用各种
工具调节和控制货币供给量和利率等中介指标,进而影响宏观
经济的方针和措施的总和。货币政策的变化会引起总需求和总
供给的变化、一般价格水平的变化、经济增长速度和经济结构
的变化、国际收支平衡的变化等,因而它是现代市场经济国家
最重要的宏观经济调控手段之一。中央银行在国家法律授权的
范围内独立地或在中央政府领导下制定货币政策,并运用其拥
有的货币发行特权和各种政策手段,利用其领导和管理全国金
融机构的特殊地位,组织货币政策的实施。
关键术语
货币政策包括:政策目标、实现目标的政策工具、监测和控制
目标实现的各种操作指标和中介指标、政策传递机制和政策效
果等基本内容。这些基本内容紧密联系,构成一个国家货币政
策的有机整体。在制定和实施货币政策时,必须对这一有机整
体进行统筹考虑。
货币政策作为国家重要的宏观调控工具之一,主要具有以下五
方面的功能:促进社会总需求与总供给的均衡,保持币值稳定;
促进经济的稳定增长;促进充分就业,实现社会稳定;促进国
际收支平衡,保持汇率相对稳定;保持金融稳定,防范金融危
机。
关键术语
12.资产(asset)
答:资产即经济资产,是指资产的所有权已经界定,其所有者
由于在一定时期内对它们的有效使用、持有或者处置,可以从
中获得经济利益的那部分资产。根据经济周转特性的不同,可
以分为流动资产、长期投资、固定资产、无形资产和递延资产
等;根据存在的形态不同,可以分为金融资产与非金融资产,
有形资产与无形资产。
关键术语
13.银行(banks)
答:银行是吸收存款、发放贷款的金融机构,包括商业银行、
储蓄与贷款协会、互助储蓄银行以及信用社。在国内,银行主
要是指商业银行,即利用多种金融负债筹集资金,经营多种金
融资产业务,并在负债资产业务中利用负债进行信用创造,追
求最大利润,向客户提供多功能、综合性服务的金融企业。商
业银行已经成为国民经济活动的中枢,对全社会的货币供给具
有重要影响,是全社会资本运动的中心,并成为国家实施宏观
经济政策的重要途径和基础。商业银行在现代经济活动中所发
挥的基本功能主要有信用中介、支付中介、金融服务、信用创
造和调节经济五项功能。
关键术语
14.中央银行(central bank)
答:中央银行是指在一个国家金融体系中居于中心地位的金融
机构或组织,是统领一国金融机构体系、控制全国货币供给、
实施国家货币政策的最高金融机构。
中央银行的职能有:①发行的银行:发行货币。②政府的银行:
代理国库,充当国家出纳,经手预算收支;政府金融代理人,
代办金融事务;执行金融行政管理;为政府提供资金融通;保
管黄金外汇储备,买卖储备。③银行的银行:集中保管银行准
备金;组织全国范围的清算;发放再贷款再贴现。
关键术语
15.联邦储备体系(美联储)(Federal Reserve System)
答:美国联邦储备体系,简称“美联储”,成立于1913年,是
美国的中央银行系统。联邦储备银行是执行货币政策的机构,
股本由其所在区会员银行认购,但后者无控制权。12家联邦储
备银行是其所在地区的中央银行。联邦储备银行可在其区内设
立自己的分行。联邦公开市场委员会是联邦储备系统内部制定
政策的中心部门, 该委员会由7名联邦储备委员会委员和5名联
邦储备银行行长组成。联邦储备委员会主席也是联邦公开市场
委员会主席。联邦储备系统的组织结构虽与世界各国的中央银
行不同,但基本职能是一致的。
关键术语
16.金融市场(financial markets)
答:金融市场是指以金融资产为交易对象而形成的供求关系及
其机制的总和。它包括如下三层含义:一是金融市场是金融资
产进行交易的一个有形和无形的场所;二是它反映了金融资产
的供应者和需求者之间所形成的供求关系;三是它包含了金融
资产交易过程中所产生的运行机制,其中最主要的是价格(包
括利率、汇率及各种证券的价格)机制。
(1)特征:交易对象是货币;交易者之间主要不是买卖关系,
而是借贷关系;既有有形市场也有无形市场。
关键术语
16.金融市场(financial markets)
答:
(2)发展趋势:资产证券化、金融全球化和金融自由化。
(3)功能:融通资金、调节资金、资金积累、配置资金、防
范风险、反映经济信息。
(4)参与主体主要包括政府部门、中央银行、商业银行、其
他金融机构、企业和个人。
(5)子市场:同业拆借市场、商业票据市场、可转让大额存
单市场、短期国债市场、回购协议市场、股票市场、债券市场、
二板市场、衍生金融产品市场。
关键术语
17.金融创新(financial innovation)
答:金融创新是指金融业不断超越传统的经营方式和管理模式,
在金融工具、金融机构、金融方式、金融服务技术、金融市场
组织等各个方面所进行的大量革新与创造活动。金融创新的直
接原因:①国际金融业的飞速发展和日益激烈的竞争;②经济
环境中的风险性增大;③技术进步;④金融管理环境的变化。
金融创新的方式主要有两种:一种是业务创新,它是全部创新
活动的基础,由此引发了金融机构职能和市场组织等一系列的
创新活动。另一种是制度创新,是指为了保证金融机构和整个
金融体系的安全、稳定所进行的一系列在管理制度和管理活动
上的调整和改善。
关键术语
18.金融中介(financial intermediaries)
答:金融中介是金融中介机构连接贷款者(储蓄者)与借款者
(支出者)之间的间接融资过程。主要的金融中介机构可以分
为三类:存款型机构(包括商业银行、储蓄与贷款协会、互助
储蓄银行以及信用社)、契约型储蓄机构(包括人寿保险公司、
财产保险公司以及养老基金)和投资型中介机构(包括金融公
司、共同基金、货币市场共同基金)。
关键术语
19.财政政策(fiscal policy)
答:财政政策是指国家为实现财政的各种功能而制定的一系列
方针、措施、原则等的总称。一定时期内的财政政策,包括税
收、财政支出、国家预算、国家债务等方面的政策,是国家为
实现一定时期或更长时期的社会、经济发展目标服务的。
关键术语
20.预算赤字(budget deficit)
答:预算赤字是指在某一财政年度,政府计划安排的总支出超
过其税收收入并存在于决算中的差额。这个概念包含两层意思:
①赤字不但表现在预算的执行结果上,而且政府在安排国家预
算时,就已有计划、有目的地留下赤字缺口。②这种赤字虽然
是计划安排的,但是这种赤字计划可能是有目的地要实施一种
扩张性财政政策,也可能是由于支出具有强烈的刚性,在税收
上不去的情况下,被迫留下的赤字缺口。
关键术语
21.预算盈余(budget surplus)
答:预算盈余指预算中存在税收收入大于政府支出的情况。预
算盈余是一种预算不平衡的状态,不过它与预算赤字的不平衡
是完全不同的两种状态。盈余表示财政宽松,赤字表示财政困
难。严格地讲,预算应是平衡的,不仅在计划中是平衡的,而
且在执行中和执行后也应是平衡的。但在某些时候,适当地使
税收收入的安排大于政府支出是可以的。这时,就会出现预算
盈余。
关键术语
22.证券(security)
答:证券是指一切代表未来收益和资产合法要求权的凭证。它
用以证明持有人有权依其所持凭证记载的内容而取得相应的权
益。从一般意义上来说,证券是指用以证明或设定权利所做成
的书面凭证,它表明证券持有人或第三者有权取得该证券拥有
的特定权益,或证明其曾经发生过的行为。
按其性质不同,证券可以分为有价证券和凭证证券两大类。有
价证券又可分为以下三种:①资本证券,如股票、债券等;②
货币证券,包括银行券、票据、支票等;③商品证券,如货运
单、提单、栈单等。凭证证券则为无价证券,包括存款单、借
据、收据等。
关键术语
23.债券(bond)
答:债券是一种承诺在某一特定时期中定期支付的债务性证券,
是政府、金融机构、工商企业等机构直接向社会筹措资金时,
依法定程序向投资者发行的约定在一定期限还本付息的证券。
债券在债券投资者(持有人)与债券发行人之间形成债权债务
关系,债券发行人为债务人,债券持有人为债权人,债券持有
人享有按照约定条件收回本金和收取利息的权利,债券发行人
负有按照约定条件偿还本金和支付利息的义务。
关键术语
债券具有如下特征:①偿还性。②流通性。③低风险。
债券有不同的种类,按发行主体的不同分为政府债券、企业
(公司)债券、金融债券;按偿还期限的不同分为长期债券、
短期债券和中期债券;按照债券利率在偿还期内是否变化分为
固定利率债券和浮动利率债券;按照债券发行地的不同分为国
内债券与国际债券;按照债券利息支付方式的不同分为附息债
券、贴现债券和息票累积债券;按照是否可以转换为股票分为
可转换债券和不可转换债券等。
关键术语
24.股票(stock)
答:股票是有价证券的一种主要形式,是股份有限公司公开发
行的,用以证明投资者的股东身份和权益并据此以获得股息和
红利的凭证。股票一经发行,持有者成为发行股票公司的股东,
有权参与公司的决策,分享公司的收益,同时也要以其出资额
为限分担公司的责任和经营风险。股票只是代表资本所有权的
证书,自身没有任何价值,并不是真正的资本,而是独立于实
际资本之外的虚拟资本。股票一经认购,持有者不能要求还本
退股,但可在证券市场上转让,即股票具有不可逆转性。
关键术语
依据不同标准,股票有不同的分类:①按股东的权利可分为普
通股和优先股;②按票面形式可分为记名股和无记名股;③按
票面有无每股金额的记载可分为“面额股票” 和“无面额股
票”;④按照股东是否对公司的经营管理享有表决权可分为
“表决权股股票”和 “无表决权股股票”。普通股是股份有限
公司最基本也是最重要的股票。股票具有不可偿还性、参与性、
收益性、流通性、价格波动性和风险性等基本特征。
关键术语
25.普通股(common stock)
答:普通股,“优先股”的对称,是指股东享有平等权利和义
务、不加特别限制、股利不固定的股票。它是股份有限公司发
行股票时采用最多的一种形式。普通股股金构成股份有限公司
股本的基础。普通股持有人是公司的基本股东,享有广泛的权
利,如表决权、选举与被选举权、优先认股权、资产分配权、
参与经营权等。其股东也比优先股股东承担更多的义务和更大
的风险。其股息必须在先支付债券利息、优先股股息后才能分
配。其收益无充分保障,公司盈利多时,分到的股利便多;反
之,便少,甚至没有股利。在公司清算时,普通股对公司剩余
资产的索取权排在债权人和优先股之后。
关键术语
26.经济周期(business cycles)
答:经济周期是指经济体中总产出向上或向下的波动。现代经
济学中一般是指经济增长率的上升和下降的交替过程,而不是
经济总量的增加和减少。一个完整的经济周期包括繁荣、衰退、
萧条、复苏四个阶段。在繁荣阶段,经济活动全面扩张,不断
达到新的高峰。在衰退阶段,经济短时间保持均衡后出现紧缩
的趋势。在萧条阶段,经济出现急剧的收缩和下降,很快从活
动量的最高点下降到最低点。在复苏阶段,经济从最低点恢复
并逐渐上升到先前的活动量高度,进入繁荣。
关键术语
衡量经济周期处于什么阶段,主要依据国民生产总值、工业生
产指数、就业和收入、价格指数、利息率等综合经济活动指标
的波动。经济周期的类型按照其频率、幅度、持续时间的不同,
可以划分为短周期、中周期、长周期三类。对经济周期的形成
原因有很多解释,其中比较有影响的主要是纯货币理论、投资
过度论、消费不足论、资本边际效率崩溃论、资本存量调整论
和创新论。
关键术语
27.失业率(unemployment rate)
答:失业率指一定时期内失业人数占就业人数与失业人数之和
的比率,是劳工统计中用来反映一国或一个地区失业程度的主
要指标。计算方法是失业率=失业人数/劳动力人数×100%。
失业率可以分别按性别、年龄、种族、产业和职业分组进行计
算。一般的标准是:凡是统计时没有工作,但在此以前的4周
以内曾做过寻找工作的努力,却没有找到工作的人。此外,还
包括:①暂时被解雇,正在等待招回的人。②正等待到新工作
岗位报到,但等待时间达30天以上的人。许多经济学家认为,
失业率这一指标并不足以反映一国或地区失业的严重程度,因
为还有成为非劳动力人口的“灰心丧气者” 。
关键术语
28.汇率(foreign exchange rate)
答:汇率又称“外汇汇率”、“汇价”或“外汇行市”,是一
国货币单位与另一国货币单位之间的兑换比例。
汇率如同商品价格一样,受供求关系的制约。某种货币供不应
求时,其汇率便上升。此外,汇率还受到以下因素的影响:①
国际收支,尤其是贸易收支与资本项目的顺差与逆差直接影响
到汇率的变动;②利率;③一国政治经济局势;④政府货币政
策,如通货紧缩,导致利率上升,对该货币的需求上升,于是
货币汇率也上升。
关键术语
29.外汇市场(foreign exchange market)
答:外汇市场是以不同种货币计值的金融资产交易的市场。外
汇市场按其含义有狭义和广义之分。狭义的外汇市场指的是银
行间的外汇交易,包括同一市场各银行间的交易、中央银行与
外汇银行间以及各国中央银行之间的外汇交易活动,通常被称
为批发外汇市场。广义的外汇市场是指由各国中央银行、外汇
银行、外汇经纪人及客户组成的外汇买卖、经营活动的总和,
包括上述的批发市场以及银行同企业、个人间外汇买卖的零售
市场。
关键术语
外汇市场的主要功能在于:①通过外汇市场的外汇储备买卖和
货币兑换业务,实现购买力的国际转移;②外汇市场集中了各
单位的闲置资金,并对国际贸易中进出口商进行借贷融资,从
而加速了国际资金周转,调剂国际资金余缺;③外汇市场所拥
有的发达的通信设施及手段,将世界各地的外汇交易主体联成
一个网络,缩短了世界各地间的货币收付时间,提高了资金的
使用效率;④进出口商利用市场中的远期外汇买卖业务,可有
效地避免或减少因汇率变动带来的风险,从而促进国际贸易的
发展。此外,外汇市场提供的各种外汇资金的供求信息及其价
格动态,有助于各国政府和企业据以正确地进行有关决策。
第2章 金融体系概览
第2章
金融市场的功能
金融市场结构
金融市场工具
金融市场的国际化
提高产出和效率
提高投资者福利
债务和股权市场
一级市场和二级市场
交易所和场外市场
货币市场和资本市场
货币市场工具
资本市场工具
金融体系的监管
金融中介机构的功能
金融中介机构的类型
降低交易成本
风险分担
缓解信息不对称
范围经济和利益冲突
存款机构
契约型储蓄机构
投资中介机构
政府管理金融体系的原因
主要的金融监管机构
考点01:金融市场的功能
金融市场
金融中介机构
间接融资
直接融资
贷款-储蓄者
1.家庭  2.企业
3.政府  4.外国人
借款-支出者
1.企业  2.政府
3.家庭  4.外国人
资
金
资金
资金
资金
资金
考点01:金融市场的功能
金融市场的功能有:
(1)金融市场使资金从没有生产性投资机会的人手中流向有
这种投资机会的人手中。这样,金融市场有助于资本的合理配
置,为经济社会更高的产出与效率作出了贡献。
(2)运转良好的金融市场使得消费者能够合理地选择购买时
机,直接提高了他们的福利。
考点02:金融市场的结构
(1)债务和股权市场
①债务工具
是一种契约协定,借款人以契约的方式,承诺向债务工具的持
有人定期支付固定的金额(利息与本金支付),直至一个确定
的日期(到期日)支付最后一笔金额。债务工具的期限就是到
该工具最终偿还日的时间(期限)。
按照偿还期的不同,债务工具可以分为短期(1年以下)、中
期(1-10年之间)、长期(10年或10年以上)。
考点02:金融市场的结构
②股票
是分享企业净收入(扣除税收和费用后的收入)和资产权益的
凭证。
股票的特点:持有股票通常可以得到公司派发的红利(股利);
股权没有到期日,可以看作长期证券;持有股票意味着拥有公
司一部分的所有权,还拥有公司重大事务和选择管理者的投票
权。
考点02:金融市场的结构
③债务工具和股票的区别
拥有一家公司的股权而非债权的主要不利之处在于:股权持有
者是剩余索取人。也就是说,该公司在向股权持有者支付前,
必须完成向所有债权人的支付。
有利之处在于:由于股权持有者拥有的是公司的所有权,因此
可以直接分享公司盈利能力增强和资产增加的好处,而债权人
获取的支付是固定的,无法享有这种好处。
考点02:金融市场的结构
(2)一级市场和二级市场
一级市场是筹集资金的公司或政府机构将其新发行的股票或债
券等证券销售给最初购买者的金融市场。
二级市场是交易已经发行的证券(二手货)的金融市场。
二级市场的作用有:二级市场使得为筹资而出售金融工具的行
为更加容易和快捷,它增加了金融工具的流动性;另外,二级
市场决定了在一级市场上发行的证券的价格。
考点02:金融市场的结构
(3)交易所和场外市场(二级市场的组织形式)
①交易所:证券的买方和卖方(或者是他们的代理人或经纪人)
在某个集中的地点进行交易。
②场外市场(OTC):分处各地的拥有证券存货的交易商随时
向与它们联系并愿意接受它们报价的人在交易所外买卖证券。
考点02:金融市场的结构
(4)货币市场和资本市场
根据市场中交易证券的期限长短可以将金融市场划分为货币市
场和资本市场。
货币市场是交易短期债务工具(通常期限在1年以下)的金融
市场;资本市场是交易长期债务工具(通常期限在1年以上)
和股权工具的金融市场。货币市场证券比长期证券交易更广泛,
因而具有更大的流动性。
考点03:金融市场工具
(1)货币市场工具
货币市场工具通常距到期日不到一年,价格波动较小,是低风
险的投资工具。主要包括:美国国库券、可转让存单、商业票
据、回购协议及联邦基金等。
(2)资本市场工具
资本市场工具指期限超过一年的债务和股权工具,价格波动远
大于货币市场工具,因而具有相对较高的风险。主要包括:股
票、抵押贷款和抵押支持证券、企业债券、美国政府证券、美
国政府机构证券、州和地方政府债券及消费者贷款和银行商业
贷款等。
考点04:金融市场的国际化
(1)债券市场:最为传统的金融工具是外国债券。
外国债券是指在国外发行并以发行国货币计价的债券。
欧洲债券是一种在外国市场上发行,但并非以发行国货币来计
价的债券。欧洲债券的一个变种就是欧洲货币。
欧洲货币是指存放在货币发行国之外的银行的外国货币。最为
重要的欧洲货币就是欧洲美元。
欧洲美元是指存放在美国以外的外国银行或是美国银行国外分
支机构的美元。
(2)股票市场:美国的股票市场仍然是世界上最大的股票市
场,但是国外股票市场的重要性在日益提高。
考点05:金融中介机构的功能:间接融资
通过金融中介机构进行的间接融资过程称为金融中介化,这是
实现资金在借贷双方之间转移的主要途径。
具体说来,金融中介机构在降低交易成本、分担风险、缓解信
息不对称造成的逆向选择与道德风险问题和利用规模经济等方
面具有重要优势。
考点06:金融中介机构的类型
金融中介机构的
类型
主要负债
(资金来源)
主要资产
(资金运用)
存款机构(银行)
商业银行
存款
工商业贷款、消费者贷
款、抵押贷款、 美国
政府证券与市政债券
储蓄和贷款协会
存款
抵押贷款
互助储蓄银行
存款
抵押贷款
信用社
存款
消费者贷款
考点06:金融中介机构的类型
金融中介机构的
类型
主要负债
(资金来源)
主要资产
(资金运用)
契约性储蓄机构
人寿保险公司
保单的保费
公司债券与抵押贷款
火灾和意外伤害
保险公司
保单的保费
市政债券、公司债券与
股票、美国政府证券
养老基金、政府
退休基金
雇主与雇员的缴
款
公司债券与股票
考点06:金融中介机构的类型
金融中介机构的
类型
主要负债
(资金来源)
主要资产
(资金运用)
投资中介机构
财务公司
商业票据、股票、
债券
消费者贷款与工商企业
贷款
共同基金
股份
股票、债券
对冲基金
合伙人提供的
资金
股票、债券、贷款、外
汇与其他资产
货币市场共同基金
股份
货币市场工具
考点07:金融体系的监管
(1)政府管理金融体系的原因
①帮助投资者获取更多的信息
金融市场中的信息不对称意味着投资者可能面临着逆向选择和
道德风险等问题,从而阻碍了金融市场的高效运行。政府对金
融市场的监管可以帮助投资者获取更多的信息,从而减少逆向
选择和道德风险等问题,促进金融市场的健康运行。
②确保金融体系的健全性
为避免金融恐慌的出现,保障经济的健康运转,政府通常对金
融业实施了六种类型的监管:准入限制、信息披露、资产和业
务活动的限制、存款保险、对竞争的限制和利率管制。
考点07:金融体系的监管
(2)主要金融监管机构
表2-2 美国金融体系中主要的监管机构
监管机构
监管对象
管理性质
证券交易委员
会(SEC)
有组织的交易所
和金融市场
信息披露要求,限制内部
交易
商品期货交易
委员会 (CFTC)期货交易所
期货市场交易过程的监管
通货监理署
在联邦政府注册
的商业银行和储
蓄机构
向联邦注册的商业银行和
储蓄机构发放执照,检查
账簿,对持有的资产范围
作出限制
考点07:金融体系的监管
监管机构
监管对象
管理性质
全国信用社管
理局(NCUA)
在联邦政府注
册的信用社
向联邦注册的信用社发放执
照,检查账簿,对持有的资
产范围作出限制
州银行和保险
委员会
在州政府注册
的存款机构和
保险公司
向州注册的商业银行和保险
公司发放执照,检查账簿,
对持有的资产范围和分支机
构的设立作出限制
考点07:金融体系的监管
监管机构
监管对象
管理性质
联邦存款保险
公司 (FDIC)
商业银行、互助
储蓄银行、储蓄
与货款协会
对银行的每位储户提供25
万美元以内的保险,检查
参保银行的账簿,对其持
有的资产 范围作出限制
联邦储备体系
所有存款机构
检查美联储成员银行的账
簿,规定所有银行的准备
金要求
考点07:金融体系的监管
表2-3 中国金融体系中主要的金融监管机构
监管机构
监管对象及任务
银保监会
依照法律法规统一监督管理银行业和保险业,维护
银行业和保险业合法、稳健运行,防范和化解金融
风险,保护金融消费者合法权益,维护金融稳定
证监会
依法对全国证券、期货市场实行集中统一监督管理,
并履行相应职责
关键术语
1.资本(capital)
答:资本是可用来创造财富的财富。在经济学意义上,指的是
用于生产的基本生产要素,即资金、厂房、设备、材料等物质
资源;在金融学领域,资本通常用来代表金融财富,特别是用
于经商、兴办企业的金融资产。
关键术语
2.资本市场(capital market)
答:资本市场通常是指以中长期金融工具为媒介,融资期限在
一年以上的资金交易市场,又称长期资金市场。
主要特征:期限长、流动性弱、风险大且收益高。
主要参加者:政府部门、商业银行、中央银行、其他金融机构
及企业单位、居民个人等。其他金融机构中,投资银行是最重
要的参加者与中介机构之一,保险公司、信托公司、养老基金
等金融机构是资本市场上的积极参加者。
关键术语
基本功能:促进资本的形成,有效动员社会储蓄,将其合理地
配置于不同地区与不同产业。
资本市场按交易的金融工具不同划分,主要有银行中长期信贷
市场和证券市场。
银行中长期信贷市场是银行提供中长期资金信贷的场所。
证券市场按交易的金融工具类别不同又分为债券市场与股票市
场;按金融交易的性质与层次不同又可分为发行市场与流通市
场。证券市场是目前筹资者最主要的筹资场所,也是投资者最
主要的投资场所之一。
关键术语
3.货币市场(money market)
答:货币市场通常是指以短期金融工具为媒介,融资期限在一
年以内(包括一年)的资金交易市场,又称短期资金市场。
主要特征:期限短、流动性强、风险小等。
主要交易对象:银行存款、短期证券和商业票据等。
主要参加者:政府部门、商业银行、中央银行、其他金融机构
以及企业单位等。其中,商业银行最主要。
主要功能:①融通资金,促进资金流动;②协调与联结金融机
构资金;③货币市场供求及其变动状况是金融市场银根松紧的
指示器,也是中央银行进行公开市场业务的活动场所。
子市场:主要是短期信贷市场、短期证券市场、贴现市场等。
关键术语
4.欧洲货币(Eurocurrencies)
答:欧洲货币指欧洲各国国境以外流通的该国货币资本。欧洲
货币是在欧洲美元基础上发展而来的。欧洲货币最初是指存放
在欧洲国家的美元和欧洲货币。随着亚洲等地区境外金融市场
的出现,欧洲货币的涵义扩大了。目前所谓欧洲货币,泛指在
货币发行国境外流通而不受发行国政府法令管制的货币,故也
称“境外货币”。除欧洲美元之外,欧洲货币还包括欧洲英镑、
欧洲马克、欧洲瑞士法郎、欧洲荷兰盾以及欧洲日元和欧洲加
拿大元等。由于各国商业银行竞相办理外币的存放款业务,使
得一个规模庞大的欧洲货币借贷市场不断形成和发展,并逐步
演变为一种国际性货币市场。
关键术语
5.欧洲美元(Eurodollars)
答:欧洲美元是指存放在美国境外的不受美国政府法令限制的
美元存款或从美国银行的国外分支机构获取的美元贷款。由于
这种境外存放业务开始于欧洲,因此得名。它与美国境内流通
的美元是一种货币,具有同样的价值,区别只是账务处理不同。
欧洲美元的存在,首先要有一笔美元存款。比如,一家公司或
单位在欧洲一家银行存进一笔欧洲美元,实际上是把它原来在
美国银行里的一笔美元存款转存到这家欧洲银行在美国银行的
账上。同样,一家欧洲银行贷一笔欧洲美元,归根到底也只能
是把原来存在美国银行里的一笔美元活期存款转给对方而已。
关键术语
6.欧洲债券(Eurobond)
答:欧洲债券是指在某货币发行国之外,以该国货币面值发行
的债券,如在伦敦金融市场发行的美元债券称为欧洲美元债券。
7.外国债券(foreign bonds)
答:外国债券是指筹资者在国外发行的,以当地货币为面值的
债券,如中国人在美国发行的美元债券。某些主要西方国家的
外国债券市场规模很大,筹资者很多,因而有了国际上的统称,
如外国人在美国发行的美元债券称为“扬基债券”,在日本发
行的日元债券称为“武士债券”,在中国发行的人民币债券称
为“熊猫债券”。
关键术语
8.信息不对称(asymmetric information)
答:信息不对称是指市场上的某些参与者拥有,但另一些参与
者不拥有的信息;或指一方掌握的信息多一些,另一方所掌握
的信息少一些。信息不对称会导致资源配置不当,减弱市场效
率,并且还会产生道德风险和逆向选择。在很多情况下,市场
机制并不能解决信息不对称问题,只能通过其他的一些机制来
解决,特别是运用博弈论的相关知识来解决机制设计问题。
关键术语
9.道德风险(moral hazard)
答:道德风险是指在双方信息非对称的情况下,人们享有自己
行为的收益,而将成本转嫁给别人,从而造成他人损失的可能
性。道德风险是信息不对称问题在交易后的影响产生的。道德
风险的存在不仅使得处于信息劣势的一方受到损失,而且会破
坏原有的市场均衡,导致资源配置的低效率。道德风险分析的
应用领域主要是保险市场。解决道德风险的主要方法是风险分
担。
关键术语
10.逆向选择(adverse selection )
答:逆向选择是指在买卖双方信息非对称的情况下,差的商品
总是将好的商品驱逐出市场;或者说拥有信息优势的一方,在
交易中总是趋向于做出尽可能地有利于自己而不利于别人的选
择。逆向选择主要是交易前的信息不对称造成的。逆向选择的
存在使得市场价格不能真实地反映市场供求关系,导致市场资
源配置的低效率。一般在商品市场上卖者关于产品的质量、保
险市场上投保人关于自身的情况等等都有可能产生逆向选择问
题。解决逆向选择问题的方法主要有:政府对市场进行必要的
干预和利用市场信号。
关键术语
11.抵押贷款(mortgages)
答:抵押贷款是指向家庭或企业发放的用于购置房屋、土地或
者其他建筑物的贷款,这些建筑物或者土地即为贷款的抵押品。
12.抵押支持证券(mortgage - backed securities)
答:抵押支持证券是一种标准化的债务证券,它可以以较低的
成本将高风险抵押贷款打包,并量化其违约风险,从而为这些
抵押贷款提供一种新的融资来源。
关键术语
13.联邦基金利率(Federal funds rate)
答:联邦基金利率是指美国同业拆借市场的利率,是美国最主
要的隔夜拆借利率。联邦基金利率的变动能够敏感地反映银行
之间资金的余缺,美联储瞄准并调节同业拆借利率就能直接影
响商业银行的资金成本,并且将同业拆借市场的资金余缺传递
给工商企业,进而影响消费、投资和国民经济。
关键术语
14.经纪人(brokers)
答:证券经纪人,又称为“证券代理商”、“中间商”,指以
接受客户委托、代客买卖证券并以此收取佣金的证券中介机构。
最大特点:不为自己买卖证券,而是完成客户买卖证券的委托,
并按照规定收取一定比率的手续费即佣金。
主要职能:为证券投资者提供信息咨询、开立账户、提供信用、
接受委托、代理买卖,直至证券过户、保管、避税、财务咨询
等一整套有关证券投资的服务。证券经纪人的服务,沟通了买
卖双方的信息,克服了证券交易双方人数众多、互不了解、难
以在短时间内完成交易的矛盾,扩大了交易范围,形成公平交
易价格,起到了促进交易的作用。
关键术语
14.经纪人(brokers)
同时,证券经纪人的出现还有利于证券市场的组织和管理,对
市场的活跃和顺利发展有重要意义。
证券经纪人一般可分为以下几种:①佣金经纪人,即接受客户
委托,在交易所中代替客户买卖证券并收取一定佣金的经纪人;
②交易所经纪,即在交易所中接受一般证券商的再委托并代办
买卖证券,帮助其他证券经纪商撮合证券买卖,从中收取佣金;
③专业经纪人,指那些在固定的柜组旁专门从事某一行业的某
几种股票交易,既可自营,也可委托买卖,但以接受其他经纪
商的委托买卖证券为主。
关键术语
15.交易商(dealers)
答:也叫做自营商,是指以自己的名义,并用自己的资金按照
报价买卖证券的个人或组织。交易商与经纪人区别主要在于:
①自营商以当事人(即本人)的身份参与交易,而经纪人则以
代理人的身份参与交易;②自营商的利润来源于低买高卖,而
经纪人的利润则来源于佣金(commission);③自营商自己
承担交易的一切风险;而经纪人则只负责代客执行交易或撮合
交易双方进行交易,但不承担任何交易风险。在证券市场,同
一个证券商往往可兼任自营商和经纪人的双重角色。
关键术语
16.交易所(exchanges)
答:指交易所市场,即场内交易市场,指由证券交易所组织的
集中交易市场,有固定的交易场所和交易活动时间,一般是全
国最重要、最集中的证券交易市场。证券交易所接受和办理符
合有关法令规定的证券上市买卖,投资者则通过证券商在证券
交易所进行证券买卖。
证券交易所不仅是买卖双方公开交易的场所,还为投资者提供
多种服务。
关键术语
16.交易所(exchanges)
交易所随时向投资者提供关于在交易所挂牌上市的证券交易情
况,如成交价格和数量等;提供发行证券企业公布的财务情况,
供投资者参考。交易所制定各种规则,对参加交易的经纪人和
自营商进行严格管理,对证券交易活动进行监督,防止操纵市
场、内幕交易、欺诈客户等违法犯罪行为的发生。交易所还要
不断完善各种制度和设施,以保证正常交易活动持续、高效地
进行。
关键术语
17.场外市场[over-the-counter(OTC)market]
答:又称柜台交易或店头交易市场,指在交易所外由证券买卖
双方当面议价成交的市场。它没有固定的场所,其交易主要利
用电话进行,交易的证券以不在交易所上市的证券为主,在某
些情况下也对在证券交易所上市的证券进行场外交易。场外市
场中的证券商兼具证券自营商和代理商的双重身份。作为自营
商,他可以把自己持有的证券卖给顾客,或者买进顾客的证券,
赚取买卖价差;作为代理商,又可以客户代理人的身份向别的
自营商买进卖出证券。近年来,国外一些场外交易市场大量采
用先进的电子化交易技术,使市场覆盖面更加广阔,市场效率
有很大提高。这方面,以美国的纳斯达克市场为典型代表。
关键术语
18.金融中介机构(financial intermediaries)
答:金融中介机构是指从资金的盈余单位吸收资金提供给资金
赤字单位以及提供各种金融服务的经济体。其作用是间接融资,
即资金通过金融中介机构从贷款者流向借款者。金融中介机构
可以划分为三类:①存款机构(银行)是从个人和机构中吸纳
存款并且发放贷款的金融中介机构;②契约性储蓄机构是在契
约的基础上按期取得资金的金融中介机构,比如保险公司和养
老基金;③投资中介机构包括财务公司、共同基金以及货币市
场共同基金。
关键术语
19.利益冲突(conflicts of interest)
答:利益冲突是道德风险的一种类型,当一个人或者机构拥有
多种目标(利益)时,这些目标之间就会出现冲突,即产生利
益冲突。当金融机构提供多种服务时,就很容易出现利益冲突。
这些服务之间潜在的竞争会导致个人或者企业隐藏信息或者散
布不实信息。
关键术语
20.金融恐慌(financial panic )
答:金融恐慌有两种含义:①大范围的金融机构倒闭的现象。
它发生在更全面、更严重的金融危机之前,或伴随在金融危机
之中。②等同于金融危机。不仅包括金融机构的大范围倒闭现
象,而且包括资产价格的急剧下降、整个社会金融体系的大动
荡。
关键术语
21.—级市场(primary market)
答:亦称“初级市场”,即各种有价证券的发行市场。发行市
场是流通市场的前提,因此把发行市场叫一级市场,而把流通
市场称二级市场。创建股份有限公司时为筹集一定数额的社会
闲置资金形成资本金,或股份有限公司需补充资金用于扩大经
营,欲发行股票或公司债券,此外政府欲利用发行债券来筹资,
这些情况下的证券发行均需通过初级市场实现。初级市场一般
没有、也不需要有固定集中的场所。证券发行市场的交易量,
除政府为弥补非建设性开支赤字外,大致代表了社会一定时期
创业或扩充生产设备的资金,即对社会资本形成中通过直接融
资形式的资金融通增加量。
关键术语
22.二级市场(secondary market)
答:亦称“次级市场”,即已发行的证券转让、买卖和流通的
场所。二级(流通)市场是相对于一级(发行)市场而言的。
一级市场是二级市场存在的前提,证券经过初级市场发行后,
即进入二级市场。证券交易所是最重要、集中交易的证券二级
市场,它是一种有组织的市场。二级市场在结构上还包括场外
交易市场,即那些在证券交易所外进行证券买卖活动形成的市
场。相对于股票交易而言,绝大部分债券是在场外市场上交易
的,事实上股票交易的相当一部分亦是“非挂牌”股票的场外
交易。
关键术语
22.二级市场(secondary market)
证券初级市场是证券流通市场形成的前提,但正是由于二级市
场的存在,已发行证券得以买卖流通,增加了证券的流动性,
扩大了投资者的选择空间,使得发行市场得以顺利运行。流通
市场上形成的证券价格和流通状态制约着发行市场上新发行证
券的发行规模、发行时间及价格等发行条件。证券二级市场的
交易量仅代表现存证券所有权的转移,一般不涉及社会资本存
量的变动。
关键术语
23.货币(money)
答:货币是指固定地充当一般等价物的特殊商品。在金属货币
条件下,货币是商品,同其他商品一样,具有使用价值和价值,
但货币是一种特殊商品,它与普通商品的不同之处在于除了以
自然属性满足人们的特定需要外,还具有特殊的社会职能,即
具有表现、衡量其他一切商品的价值和直接进行交换的能力。
在信用货币条件下,货币是一种交换媒介,是保有或向社会索
取等量物质财富的权力。货币作为商品,只是把货币的使用权
进行交易的一种特殊商品。
关键术语
23.货币(money)
货币的产生和发展经历了漫长的历史。它是商品价值形式发展
的必然产物。在物物交换中,商品的价值表现经历了偶然的简
单的价值形式、扩大的价值形式、一般价值形式三个阶段。纸
币是货币的完成形态。货币的形式也由实物货币、金属货币、
纸币到用货币和现代的电子货币,其形式不断更新,但基本职
能不变。
当今的货币,仍然具有价值尺度、流通手段、贮藏手段、支付
手段、世界货币五种职能,但货币形式趋于多样化和电子信息
化。
关键术语
24.风险(risk)
答:风险指事物未来变化的不确定性可能使决策者得到的收益
低于期望收益,甚至遭受损失。在经济活动中有各种各样的风
险,如企业风险(包括企业经营风险与企业财务风险)、信贷
风险、利率风险、道德风险、外汇风险等。证券或资产投资活
动中的风险是指投资的预期收益不能实现,甚至发生亏损的可
能性。在对投资活动进行风险分析时,要用到“确定性等值”
的概念。确定性等值是指投资者在一定时点所获得的无风险的
确定收益与在同一时点预期得到的有风险的收益具有相同的效
用或满意程度。
关键术语
24.风险(risk)
根据确定性等值,投资者对待风险的态度可以分为三类:①如
果投资者的确定性等值小于其投资收益期望值,称为“风险厌
恶”或“风险规避”;②如果投资者的确定性等值大于其投资
收益期望值,称为“风险偏爱”;③如果投资者的确定性等值
等于其投资收益期望值,称为“风险中性”。在风险厌恶的情
况下,确定性等值与投资收益期望值之间的差额称为“风险溢
价”或“风险升水”。在这种情况下,要使投资者接受风险而
进行投资,必须给投资者额外的期望收益,否则投资者将不会
进行该项投资。在投资组合中,风险分系统风险和非系统风险。
关键术语
25.风险分担(risk sharing)
答:风险分担是指金融中介机构能够以较低的交易成本减少投
资者的风险,即减少投资者资产收益的不确定性的功能。金融
中介机构进行风险分担有两个途径,一个是通过资产转换,即
中介机构设计并出售适合投资者风险偏好的资产,并将出售资
产所得资金用于购买风险程度较高的资产,从中获取利润;另
一个是多样化策略,帮助个人实现资产的多样化,从而降低了
他们所可能遭受的风险。
关键术语
26.投资银行(investment bank)
答:投资银行是指专门从事所有资本市场业务的金融机构,在
美国,称为投资银行;在英国,称为商人银行;在中国、日本
等国,称为证券公司。其业务范围包括证券承销、金融顾问、
证券代理交易和自营买卖、财务顾问、投资顾问、公司购并中
介、资产证券化创新、新工具开发等。它的主要职能是提供金
融中介服务、推动证券市场发展、提高资源配置效率、促进产
业竞争和集中。
关键术语
27.资产组合(portfolio)
答:投资者将其收入或财富投资于两种或两种以上的证券或资
产所形成的一系列资产的组合。投资者通常不会把自己的财富
投放于一项资产上,而是同时持有多项资产,以减少投资风险。
28.多样化(diversification )
答:是指投资于一组资产(资产组合),由于各种资产之间的
收益率不总是同步变动,从而能够消除单个资产的特殊风险即
非系统风险,并实现在相同风险水平下比单个资产更高的收益
率的一种投资方法。多样化投资策略,也就是“不要把鸡蛋放
到同一个篮子里”的策略,对不同风险偏好的人都普遍适用。
关键术语
29.股权(equities)
答:股权是一种综合权利,如参加股东大会、投票表决、参与
公司的重大决策、收取股息或分享红利等。同一类别的每一份
股票所代表的公司股权是相等的。每个股东所拥有的公 司股权
份额的大小,取决于其持有的股票数量占公司总股本的比重。
关键术语
30.股利(dividends )
答:股利是普通股票持有者从股份有限公司利润分配中获得的
投资收益。股利的多少,视公司经营状况和可分配利润的多少
而定,没有固定的比率。普通股票的股利收益,根据不同情况,
有多种名称:在只分红不派息条件下,普通股股利收益称为红
利;在只派息不分红条件下,称为股息,只不过分配顺序排在
优先股票股息后面;在既派息又分红条件下,将按一定股息率
获得的部分称为股息,其余部分称为红利。
关键术语
31.流动性(liquidity)
答:流动性是指迅速获得现实购买力的能力,即获得资金的能
力,包括资产的流动性和负债的流动性两个大的方面。
资产的流动性是指资产的变现能力,衡量资产流动性的标准有
两个:一是资产变现的成本,某项资产变现的成本越低,则该
资产的流动性就越强;二是资产变现的速度,某项资产变现的
速度越快、越容易变现,则该项资产的流动性就越强。
负债的流动性主要是通过负债的途径,以适当的价格取得可用
资金的能力。通过负债的途径,主要是以增资的方式取得资金,
或者以吸收存款或借款方式筹得资金。商业银行主要通过主动
性负债和潜力养成法来提高负债的流动性。
关键术语
32.流动性服务(liquidity services)
答:流动性服务是指金融中介机构所推出的使其客户进行交易
变得更为简单的服务。例如银行向储户提供支票账户,帮助他
们更加容易地进行对外支付,此外,储户还可以从支票和存款
账户中赚取利息,而且仍然可以在需要时将这些账户中的资金
转化为商品和服务,这就是常见的一类流动性服务。
关键术语
33.规模经济(economies of scale)
答:规模经济指由于生产规模扩大而导致长期平均成本下降的
情况。规模经济分为内在经济和外在经济。内在经济是厂商在
生产规模扩大时从自身内部所引起的收益增加。外在经济是整
个行业规模和产量扩大而使得个别厂商平均成本下降或收益增
加。根据形成外在经济的原因,可分为技术性外在经济和金融
性外在经济。技术性外在经济是指由于行业的发展,个别厂商
可得到修理、服务、运输、人才供给、科技情报等方面的非货
币因素的便利条件而引起的外在经济。金融性外在经济是指随
着行业的发展,使个别厂商在融资等货币方面受到了影响而发
生的外在经济。
关键术语
33.规模经济(economies of scale)
产生规模经济的主要原因是劳动分工与专业化,以及技术因素。
企业规模扩大后使得劳动分工更细,专业化程度更高,这将大
大提高劳动生产率,降低企业的长期平均成本。技术因素是指
规模扩大后可以使生产要素得到充分的利用。
关键术语
34.范围经济(economies of scope)
答:范围经济是研究经济组织的生产或经营范围与经济效益关
系的一个基本范畴。如果由于经济组织的生产或经营的范围的
扩大,导致平均成本降低、经济效益提高,则存在范围经济。
在金融中,范围经济是由同一机构同时提供多种金融服务所产
生的协同效应。通过向客户提供多种服务,比如向客户发放银
行贷款或者销售债券,金融机构能够通过向许多不同的服务提
供同一种信息,从而降低信息生产的成本,获得范围经济效应。
关键术语
35.交易成本(transaction costs)
答:交易成本指市场主体由于寻找交易对象和实现交易所需的
成本。在任何一个经济社会中,只要进行社会生产,就一定会
有交易发生,而任何一笔交易得以进行和完成,都必须付出相
应的费用。按照具体的交易活动所涉及的程序,可将交易费用
分为:寻找和发现交易对象的成本、了解交易价格的成本、讨
价还价的成本、订立交易合约的成本、履行合约的成本、监督
合约的履行和制裁违约行为的成本等等。
关键术语
35.交易成本(transaction costs)
经典的微观经济理论一般都有一个隐含的基本假定,即市场的
交易是没有成本的,也就是说交易费用为零,但科斯等经济学
家则认为,现实中市场交易是存在交易费用的,并且交易过程
中的一系列费用,有时甚至高到致使合约无法达成。交易费用
是不可以通过市场避免的,因为交易费用产生的基本因素是不
可能改变的。这些因素可大致归纳为两类,一类是“人的因
素”,即人的交易行为,往往受到有限理性和机会主义行为的
影响,使交易费用提高;另一类是“交易因素”,因为在交易
过程中,资产专用性程度、不确定性和交易频率等情况均会影
响交易费用的大小。
关键术语
36.证券承销(underwriting)
答:当发行人通过证券市场向不特定对象发行证券筹集资金时,
应当聘请证券公司来帮助其销售证券。所谓承销是指证券公司
运用自己的专业能力和销售网络在规定的期限内将证券销售出
去,它是证券公司的基本职能之一。
证券承销是指证券公司代理证券发行人发行证券的行为。发行
人向不特定对象公开发行的证券,法律、行政法规规定应当由
证券公司承销的,发行人应当同证券公司签订承销协议。证券
承销业务有包销和代销两种方式。
关键术语
36.证券承销(underwriting)
证券代销是指证券公司代发行人发售证券,在承销期结束时,
将未售出的证券全部退还给发行人的承销方式。在合同规定的
承销期内,承销商按照规定的发行条件,在约定的期限内尽力
推销;在承销期结束时,证券如果没有全部售出,那么证券公
司将未售出部分全部退还给发行人,承销商不承担相应的发行
风险。在代销过程中,承销机构与发行人之间是代理委托关系,
承销机构不承担销售风险,因此代销佣金较低。
证券包销是指证券公司将发行人的证券按照协议全部购入或者
在承销期结束时将售后剩余证券全部自行购入的承销方式,即
证券公司承担全部销售风险。
第3章 什么是货币
第3章
货币的含义
货币的功能
支付体系的演进
货币制度
货币、财富与收入
交易媒介
记账单位
价值储藏
支付体系
电子货币
构成要素
制度演变
货币的计量
联邦储备体系的货币总量
中国的货币总量
考点01:货币的含义
(1)货币是在商品和劳务支付或债务偿还中被普遍接受的任
何东西,包括可用于购物的通货(纸币和硬币)、活期存款和
其他形式能用于支付的货币。
(2)财富是作为价值储藏的各项财产的总和,不仅包括货币,
还包括其他各种资产,比如债券、普通股、艺术品、土地、家
具、汽车和房产等。
(3)收入是指在单位时间内收益的流量,而货币是存量概念,
是某一特定时点上的一个确定的金额。
考点02:货币的功能
货币在任何经济社会中都有三个基本功能:交易媒介、记账单
位、价值贮藏。
(1)交易媒介
货币的交易媒介功能是指货币被用来购买产品和服务。货币的
交易媒介功能能够极大地减少花费在交换物品和劳务上的时间,
从而提高经济运行效率。
对于任何行使交易媒介功能的商品来说,它必须满足几个条件:
①便于标准化,其价值易于确定;②被广泛接受;③易于分割,
以方便“找零”;④便于携带;⑤不易变质。
考点02:货币的功能
(2)记账单位
货币的记账单位功能是指货币用于衡量经济社会中的价值。
由于货币的记账功能的发挥,需要考虑的价格数量减少,从而
减少经济社会中的交易成本。
(3)价值储藏
价值储藏是一种超越时间的购买力的储藏。利用货币的价值储
藏功能将取得收入和支出的时间分离开来。
考点02:货币的功能
流动性,即某项资产转化为交易媒介的相对难易和快慢程度。
货币是所有资产中流动性最高的,因为它本身就是交易媒介,
它不需要转换为任何东西,直接就表现为购买力。其他资产在
转化为货币的时候,还涉及到交易成本。货币是最具流动性的
资产这一事实,就解释了为什么人们愿意持有货币,尽管它不
是最好的价值储藏手段。
货币作为价值储藏手段的优劣取决于物价水平,因为货币价值
依赖于价格水平。
考点03:支付体系的演进
(1)支付体系(payments system)
是指经济社会中进行交易的方法。支付制度在不同的时期一直
在发展变化,而货币形式也在随之发展变化。支付制度的演变
过程如下:
商品货币→不兑现纸币支票→电子支付→电子货币
(2)电子货币(也称为e货币)
是一种电子化存储的货币,它有以下几种形式:借记卡、 储值
卡、电子现金。
考点04:货币制度
(1)货币制度的含义及其构成要素
货币制度是指国家以法律形式规定的本国货币的流通结构和组
织形式,它由国家有关货币方面的法令、条例等综合构成。
要素
具体内容
币材的
确定
币材是指充当货币的材料或物品。币材应同时具备
价值较高、易于分割、易于保存、便于携带以及供
给弹性这五大特质
确定货
币单位
货币单位是指货币制度中规定的货币计量单位。货
币单位的规定主要有:
①规定货币单位的名称;
②确定货币单位的“值”
考点04:货币制度
要素
具体内容
流通中的
货币种类
辅币是主币最小单位以下的不同面额的可以等分的
货币。主币是一国流通中的基本通货
货币法定
支付偿还
能力
无限法偿是指货币可以任意购买商品,对方不能拒
收任何货币;
有限法偿是指在一次支付中,在法定限额内不能拒
收,但超过规定的数额收款人则有权拒收
货币发行
准备制度
①现金准备,包括黄金、外汇等具有强流动性的资
产;
②证券准备,包括短期商业票据、财政短期国库券、
政府公债券等
考点04:货币制度
(2)货币制度的演变
类型
具体内容
银本
位制
最早的货币制度,它是指以白银为本位货币的一种货币
制度。银币具有无限法偿能力,其名义价值与实际含有
的白银价值是一致的
金银
复本
位制
以金和银同时作为本位币,均可自由铸造与兑换,并且
都是无限法偿货币。按金银两金属的不同可分为:
①平行本位制:两种货币均各按其所含金属的实际价值
任意流通的货币制度。
②双本位制:两种货币按法定比例流通的货币制度。
③跛行本位制:金币可自由铸造而银币不允许自由铸造,
并且二者可按固定的比例兑换的货币制度
考点04:货币制度
类型
具体内容
金本
位制
以黄金作为本位货币的货币制度。主要形式分为三种:
①金币本位制:以黄金为货币金属的一种典型的金本位
制。其主要特点有三个:
A.黄金可以自由输出与输入;
B.流通中的辅币和价值符号可以自由兑换金币;
C.金币可以自由铸造、自由熔化。
②金块本位制:没有金币的铸造和流通,由中央银行发
行以金块为准备的纸币流通的货币制度。
③金汇兑本位制:以银行券作为流通货币,通过外汇间
接兑换黄金的货币制度
考点04:货币制度
类型
具体内容
不兑现的
信用货币
制度
指以不兑换黄金的纸币或银行券为本位币的货币制
度。不兑现的纸币一般是由中央银行发行,国家法
律赋予无限法偿能力。这种制度会使得国家获得干
预经济手段的同时,也会出现通货膨胀
纸币
本位制度
纸币的发行不受黄金准备的限制,其发行量取决于
货币管理当局实现货币政策的需要;纸币的价值不
取决于黄金的价值,而取决于购买力;纸币的流通
取决于纸币发行者的信用
考点05:货币的计量
货币通过人们的行为来定义。某种资产能否成为货币取决于人
们是否相信在进行支付时它会被他人所接受。
(1)联邦储备体系的货币总量
美联储选定的货币供应的统计指标,也称为货币总量,如下所
示:
M1=通货+旅行者支票+活期存款+其他支票存款
M2=M1+小额定期存款+储蓄存款与货币市场存款账户+货币市
场共同基金份额(零售)
考点05:货币的计量
(2)中国的货币总量
M0=流通中现金
M1=M0+企业活期存款+机关团体存款+农村存款+个人持有的
信用卡存款
M2=M1+城乡居民储蓄存款+企业定期存款+外币存款+信托类
存款
M3=M2+金融债券+商业票据+ CDs
关键术语
1.商品货币(commodity money)
答:在本书中商品货币是由贵金属和其他价值较高商品构成的
货币。商品货币是货币的一种形式(其他形式有政府货币和信
用货币),商品货币是指从各种实物演变过来,最后体现在黄
金上的货币;商品货币的供给由该商品的生产成本所决定;早
期信用货币与金币之间保持固定的兑换比率,其供给也从属于
商品货币。因为这些货币的供给与它们的需求都没有直接的关
系,所以货币供给曲线是条与利率变动无关的垂直线,商品货
币都是外生货币。
关键术语
2.不兑现纸币(fiat money)
答:不兑现纸币是指被政府宣布为法定偿还货币的纸币,而且
不能转化为铸币或贵金属。它是支付制度发展到以纸币作为交
易媒介时的主要货币形式。它在现实经济中主要表现为信用货
币,主要由现金和银行存款构成。现金体现着中央银行对持有
者的负债,银行存款体现着存款货币银行对存款人的负债,这
些货币无不体现着信用关系,它与金属货币有着很大的区别。
在不兑现纸币的支付制度下,国家对信用货币的管理调控成为
经济正常发展的必要条件。因此大多数国家都是由中央银行来
管理信用货币的发行与流通,运用货币政策来调控信用货币。
关键术语
3.货币总量(monetary aggregate)
答:货币总量指在一定时点上由政府和存款机构之外的经济主
体所拥有的货币。在货币总量的构成方面,大多数经济学家认
为货币应包括那些在商品交易以及债务支付中作为交易媒介和
支付手段而被普遍接受的东西。他们把货币定义为流通中的现
金和支票存款,这就是狭义货币M1。而有些经济学家认为金融
机构的储蓄存款及其他短期流动资产,是潜在的购买力,很容
易变成现金,因而主张以流动性为标准,划分更为广义的货币
概念层次。从而形成了广义的货币总量指标M2、M3、M4等。
这种观点,已为大多数西方国家的政府所接受,各国的中央银
行,都用多层次或多口径的方法来计算和定期公布货币总量。
教材结构
第二篇 金融市场
第4章 理解利率
第5章 利率行为
第6章 利率的风险结构与期限结构
第7章 股票市场、理性预期与有效市场假说
第4章 理解利率
第4章
利率的计量
利率与回报率的区别
名义利率和实际利率的区别
现值
四种类型的信用市场工具
到期收益率
回报率
期限和债券回报率的变动:利率风险
考点01:利率的计量
(1)现值
计算将来一笔货币收入相当于今天多少数额的过程可以称为对
未来的贴现。
现值,即现期贴现值,是从现在算起数年后能够收到的某笔收
入的贴现价值。如果 i 代表利率水平,PV代表现值,CF代表未
来现金流量,n代表年限,那么计算公式如下:
��=
��
 1 + � �
考点01:利率的计量
 (2)四种类型的信用市场工具
①普通贷款
借款人获得一定数量的资金(本金),到期归还并向贷款人支
付额外的一定量金额,也就是利息。发放给企业的商业贷款通
常属于此种类型。
②固定支付贷款(也称分期偿还贷款)
这种贷款给借款人提供一笔资金,在数年以内,借款人每月都
必须偿还固定数量的资金(包括部分本金及利息)。分期付款
贷款和抵押贷款通常属于固定支付贷款。
考点01:利率的计量
③息票债券
一种每年向其持有人支付固定利息、到期偿还本金的债券。息
票债券的四要素:面值、发行人、到期日和息票利率。
④贴现发行债券
也称零息债券,以低于面值的价格购入(贴现),到期日按票
面价值偿还。与息票债券不同,贴现债券不支付任何利息,仅
支付票面价值。
这四种类型的信用市场工具对清偿时间的要求不同:普通贷款
和贴现发行债券仅要求在其到期日进行支付,而固定支付贷款
和息票债券则要求在其期限内定期进行支付。
考点01:利率的计量
(3)到期收益率
恰好使债券工具带来的回报的现值与其现在的价值相等的利率。
①普通贷款
其中,LV =贷款金额,I =利息支付额,n =贷款年限,i =到期
收益率。
在普通贷款中,用利息除以贷款额是计量借款成本的标准,这
种成本计量称为单利率,且单利率等于到期收益率。因此,在
普通贷款中,同一个i 既用来表示单利率,也用来表示到期收益
率。
LV = LV + I
 1 + � n
考点01:利率的计量
②固定支付贷款
固定支付贷款的到期收益率计算公式:
其中,LV = 贷款金额,FP = 年固定偿付额,n = 贷款年限,i =
到期收益率。
LV = FP
1 + �+
FP
 1 + � 2 +
FP
 1 + � 3 + … +
FP
 1 + � n
考点01:利率的计量
③息票债券
息票债券的到期收益率计算公式:
其中,P=息票债券价格,C=年利息支付额,F=债券面值,n=
距到期日的年数,i =到期收益率。
P =
C
1 + �+
C
 1 + � 2 +
C
 1 + � 3 + … +
C
 1 + � n +
F
 1 + � n
考点01:利率的计量
对于息票债券而言,有以下三个规律:
A.当息票债券价格等于其面值时,到期收益率与息票利率相等。
B.息票债券价格与到期收益率负相关。
C.债券价格低于面值时,到期收益率高于息票利率。
考点01:利率的计量
息票债券的一个特例就是永续债券(也称统一公债),永续债
券(perpetuity)是一种没有到期日、也不偿还本金的、永远
进行固定利息支付的债券。其到期收益率的计算公式:
其中, �� =永续债券价格,C=年支付额, �� 为永续债券的到期
收益率。上式中以 �� =年息票利息÷证券价格,这也被称为当
期收益率。所以当期收益率经常被用来作为长期债券利率的近
似值。
��= �
��
考点01:利率的计量
④贴现发行债券
对于任意的1年期贴现发行债券其到期收益率可以写为:
其中,F=贴现债券面值,P=贴现债券现价,i=到期收益率。
�= �−�
�
考点01:利率的计量
(4)总结
①货币具有时间价值,n年以后的一单位货币只相当于现在的
                        单位货币。
②在未来有多次支付的债务工具的现值等于未来各期支付额的
现值之和。
③某种金融工具的到期收益率是使其未来支付额的现值等于其
现在价值的利率。由于到期收益率的计算是以健全的经济学原
理为基础的,因此经济学家们将之作为最精确的利率衡量指标。
④对多种债券到期收益率的计算揭示了这样一个事实,债券现
价与利率是负相关的:利率上升,债券价格下降。反之亦然。
1 1 + � n
考点02:利率与回报率的区别
(1)回报率
对任何证券来说,回报率被定义为向持有者支付的利息率加上
以购买价格百分比表示的价格变动率。从t时刻到t+1时刻持有
债券的回报率可以写为:
其中,R=从t时刻到t+1时刻持有债券的回报率, �� =t时刻债券
的价格, ��+1 =t+1时刻债券的价格,C =息票利息, �� 为当期
收益率(息票利息除以购买价格),g 是资本利得率(债券价
格相对于初始购买价格的变动)。
�= �+ ��+1 −��
��
= �
��
+ ��+1 −��
��
= ��+ �
考点02:利率与回报率的区别
当利率上升时,对票面利率相同、期限不同的债券来说,下列
结论成立:
①只有持有期与到期时间相等的债券的回报率才与初始的到期
收益率相同。
②利率的上升与债券价格的下降相联系,对于期限比持有期长
的债券来说,将导致资本损失。
③距债券到期日越远,与利率变动相联系的债券价格波动也就
越大。
④距债券到期日越远,利率越高,回报率越低。
⑤即使债券初始利率很高,当利率上升时,债券回报率仍有可
能为负。
考点02:利率与回报率的区别
(2)期限和债券回报率的变动:利率风险
由于利率变动所引起的资产回报率的风险称为利率风险。期限
越长的债券的价格对利率的变动反应越灵敏,因此长期债券的
价格和回报率比短期债券更不稳定。
到期期限与持有期一样的债券没有利率风险。原因在于:到持
有期结束时的价格已经固定为债券面值了。这样,利率的变动
对持有期结束时债券的价格没有影响,回报率就是购入债券时
已经确定的到期收益率。
考点03:名义利率与实际利率的区别
(1)名义利率
名义利率是包含了通货膨胀因素的利率;通过市场供求关系决
定的利率都是用名义利率来表示的。它包含了物价变动的因素,
如果市场上发生了通货膨胀,名义利率就会上升,这是由货币
的实际购买力下降造成的。在现实生活中,各类证券、存款的
利率都是以名义利率来表示的,它表示的是贷出资金者或投资
人按契约所获得的利息率。
考点03:名义利率与实际利率的区别
(2)实际利率
实际利率是根据预计的物价水平的变动作出了调整的利率,它
准确地反映了借入资金的成本。实际利率的计算公式为:
当通货膨胀率很低时,可近似记为:实际利率=名义利率-通货
额膨胀率。
实际利率= 名义利率−通货膨胀率
1 + 通货膨胀率
考点03:名义利率与实际利率的区别
在费雪方程式中,名义利率 � 等于实际利率r加上预期通货膨胀
率��,即:
实际利率为正值时,有利于吸收储蓄,有助于降低通货膨胀率;
实际利率为负值时,则会减少储蓄、刺激金融投机、恶化通货
膨胀。
�= �+ ��
第5章 利率行为
第5章
资产需求的决定因素
债券市场的供给与需求
均衡利率的变动
财富
预期回报率
风险
需求曲线
供给曲线
流动性
市场均衡
债券需求曲线的位移
债券供给曲线的位移
货币与利率
流动性偏好理论
货币需求曲线的位移
货币供给曲线的位移
均衡利率的决定
货币市场的供给与需求
货币供给增加的经济效应
考点01:资产需求的决定因素
资产是具有储藏价值的一种财产。要决定是否购买或持有某一
种资产还是另外一种资产,必须考虑以下因素:
①财富,即个人持有的所有资源,包括所有资产。其他因素不
变,财富的增长会提高资产需求量。
②一种资产相对于其他可替代资产的预期回报率(即预期下个
阶段的回报率)。某种资产预期回报率相对于其他资产上升,
在其他情况不变的条件下,对该资产的需求量上升。
考点01:资产需求的决定因素
③一种资产相对于其他可替代资产的风险(与回报相关的不确
定性)。在其他条件不变的情况下,如果某种资产相对于其他
资产风险上升,其需求量将会下降。
④一种资产相对于其他可替代资产的流动性(某种资产变现的
难易和快慢程度)。某种资产相对于其他资产流动性越高,在
其他条件不变的情况下,就越受欢迎,其需求量也就越大。
涵盖上述资产需求决定因素的理论即投资组合选择理论。
考点02:债券市场的供给与需求
(1)需求曲线
债券需求曲线反映了在其他所有经济变量不变的情况下,需求
数量与价格之间的关系。
以1年期贴现发行债券的需求为例进行分析,这种债券的预期
回报率等于利率 �,即
其中,� 为以到期收益率衡量的利率, �� 为预期回报率,F为贴
现发行债券的面值,P 为贴现发行债券的最初购买价格。
根据投资组合选择理论,在其他经济变量不变的情况下,债券
的预期回报率越高(债券价格越低),其需求数量也就越大。
所以债券的需求曲线一般是向下倾斜的。
�= ��= �−�
�
考点02:债券市场的供给与需求
(2)供给曲线
债券的供给曲线是向上倾斜的,表明在其他条件不变的情况下,
随着债券价格的上升,供给数量也相应增加。
(3)市场均衡
在债券市场上,当债券的供给数量��与债券的需求数量��相等
时,就实现了市场均衡。
在图5-1中,市场均衡出现在C点,此时,债券的供给曲线与需
求曲线相交,该点代表的债券价格被称为均衡价格或市场出清
价格;同样,对应于该价格的利率被称为均衡利率或市场出清
利率。
考点02:债券市场的供给与需求
考点03:均衡利率的变动
(1)债券需求曲线的位移
影响债券需求曲线位移的因素主要有财富、预期回报率、风险、
流动性。下面具体分析这四种因素对债券需求曲线的影响。
①财富量(W)。
影响财富的主要因素有经济周期和储蓄偏好。
经济扩张阶段→国民收入Y↑→W↑→��↑→债券需求曲线向
右移动;经济衰退时期→Y↓→W↓→ ��↓→债券需求曲线向
左移动。储蓄倾向提高→W↑→ ��↑→债券需求曲线向右移动;
储蓄倾向下降→W↓→ ��↓→债券需求曲线向左移动。
考点03:均衡利率的变动
②预期回报率(��)。
利率、其他资产回报率和预期通货膨胀率都会影响预期回报率,
进而影响债券的需求曲线。
如果预期未来利率上升,即��↑→��
�↓→��↓→债券需求曲线
向左移动;如果预期未来利率下降,即��↓→��
�↑→��↑→债
券需求曲线向右移动。
同理,替代资产(如股票)预期收益率���↑→��↑→��↓→债
券需求曲线向左移动;���↓→��↓→��↑→债券需求曲线向右
移动。此外,预期通货膨胀率��↑→��
�↓→��↓→债券需求曲
线向左移动;��↓→��
�↑→��↓→债券需求曲线向右移动。
考点03:均衡利率的变动
③风险(R)。
债券市场的价格波动性和其他资产市场价格的波动性均会影响
债券的需求。
债券价格易变性↑→��↑→��↓→债券需求曲线向左移动;债
券价格易变性↓→��↓→��↑→债券需求曲线向右移动。
同理,替代资产(如股票S)价格易变性↑→��↑→��↓
→��↑→债券需求曲线向右移动;替代资产价格波动性
↓→��↓→��↑→��↓→债券需求曲线向左移动。
考点03:均衡利率的变动
④流动性(L)。
债券市场的流动性和其他资产市场的流动性均会影响债券的需
求。
债券市场流动性��↑→��↑→债券需求曲线向右移动;
��↓→��↓→债券需求曲线向左移动。
同理,替代资产流动性��↑→��↑→��↓→债券需求曲线向左
移动;��↓→��↓→��↑→债券需求曲线向右移动。
考点03:均衡利率的变动
(2)债券供给曲线的位移
在每个给定的债券价格(或利率水平)上,各种投资机会的预
期盈利性、预期通货膨胀率以及政府预算赤字等因素的变化会
使债券供给量发生变化,进而导致债券供给曲线的位移。
①各种投资机会的预期盈利性。
经济扩张阶段:投资机会的预期利润率↑→��↑→债券供给曲
线向右移动;
经济衰退阶段:投资机会的预期利润率↓→��↓→债券供给曲
线向左移动。
考点03:均衡利率的变动
②预期通货膨胀率(��)。
��↑→实际利率r(�= �−��)↓→��↑→债券供给曲线向右
移动;��↓→ r↑→��↓→债券供给曲线向左移动。
③政府预算赤字。
财政赤字D↑→赤字融资F↑→��↑→债券供给曲线向右移动;
D↓→F↓→��↓→债券供给曲线向左移动。
考点04:流动性偏好理论
(1)货币市场的供给与需求
在流动性偏好模型中,凯恩斯假定作为储藏财富手段的资产只
有货币(M)和债券(B)两种类型。一方面,经济中的财富总
量必定等于债券总量和货币总量之和,即W = BS+MS;另一方
面,投资者购买资产的数量必须受财富总量的约束。因此,在
资源不闲置的前提下,人们的债券需求量和货币需求量必定等
于财富总量,即W = Bd+Md。将上述二式联立并进行整理,可
以得到下列结果:
BS+MS = Bd+Md ⇔ Bs -Bd =Md-Ms
上式表明,如果货币市场处于均衡状态(即Md=Ms),那么债
券市场也处于均衡状态(即Bs =Bd)。
考点04:流动性偏好理论
随着利率的上升(假定所有其他条件不变),货币相对于债券
的预期回报率下降,根据投资组合选择理论,这将导致货币的
需求减少。
也可利用机会成本的概念来理解货币需求与利率之间的负向相
关关系。机会成本是指由于没有持有替代性资产(这里指债券)
而丧失的利息收入(预期回报)。随着债券利率i的上升,持有
货币的机会成本增加,于是,货币的吸引力下降,货币需求减
少。
考点04:流动性偏好理论
(2)货币需求曲线的位移
在流动性偏好模型中,导致货币需求曲线发生位移的主要有两
个因素:收入与价格水平。
A.收入效应。第一,收入增加导致财富增加,货币作为储藏价
值的职能所需货币增加;第二,收入增加,货币作为交易媒介
的职能所需货币增加。因此,收入增加导致货币需求曲线向右
位移,反之亦然。
B.价格效应。在其他条件都相同的前提下,价格水平P↑→如
果名义货币量M不变,实际货币余额M/P↓→如果M/P不变,
则要求M↑→Md↑→货币需求曲线向右移动;反之,货币需求
曲线向左移动。
考点04:流动性偏好理论
(3)货币供给曲线的位移
假定货币供给完全由中央银行控制,那么,中央银行的货币
政策是导致货币供给曲线发生位移的基本因素。在其他条件都
相同的前提下,扩张性货币政策→MS↑→货币供给曲线向右移
动;紧缩性货币政策→MS↓→货币供给曲线向左移动。
考点04:流动性偏好理论
(4)均衡利率的变动
①收入变化。收入增加,货币需求曲线右移,均衡利率上升,
详见图5-2。
②物价水平的变动。假定货币供给和其他经济变量保持不变,
价格水平上升,实际货币
余额M/P下降,若要使M/P不变,则货币需求量增加,货币需
求曲线右移,均衡利率上升,如图5-2所示。
③货币供给的变化。假定所有其他条件不变,货币供给增加会
使利率水平下降,这一作用称为货币供给增加的流动性效应。
如图5-3所示。
考点04:流动性偏好理论
图5-2 收入或者物价水平变动的影响            图5-3 货币供给变动的影响
考点05:货币与利率
弗里德曼对利率随货币供给增加而降低的结论提出了批评。他
承认流动性偏好理论是正确的,但并不能反映全部事实,货币
供给的增加也会对经济产生其他效应。
(1)收入效应。货币供给增加会扩大国民收入与财富的规模,
这会导致利率上升。
(2)价格效应。货币供给的增加还会引起经济社会总体物价
水平的上升,这将导致利率的上升。
(3)通货膨胀预期效应。货币供给增加使得人们对未来物价
水平有一个较高的预期,即提高了预期通货膨胀率,预期通货
膨胀率的提高将导致利率上升。
考点05:货币与利率
考点05:货币与利率
考点05:货币与利率
关键术语
1.费雪效应(Fisher effect)
答:费雪效应是指通货膨胀率和利率在长期中同比例变化的关
系。美国经济学家费雪(Fisher)在其《利息理论》一书中阐
述了这一关系。这一关系假定,在长期中通货膨胀率等于预期
通货膨胀率。在其他条件不变的情况下,如果一国的预期通货
膨胀率上升,最终会导致该国货币存款利率的同比例上升;反
之,如果预期通货膨胀率下降,最终会导致货币存款利率的同
比例下降。从国际资本流动来看,费雪效应体现了通货膨胀率、
利率和汇率变化的关系。当其他条件不变时,若一国的预期通
货膨胀率上升,在外汇市场上将导致该种货币的贬值;根据利
率平价理论,这最终将导致该国货币存款利率的上升。
关键术语
这一关系还可以用相对购买力平价理论和利率平价理论的结合
来说明。相对购买力平价表明,在一定时期内两国货币汇率变
动的百分比等于两国通货膨胀率之差。利率平价表明,两国货
币汇率预期变动的百分比等于两国货币存款的预期收益率之差,
即两国货币存款未来的利率之差。在长期中,两国货币的汇率
变动即为两国货币汇率的预期变动。这样,两国货币存款未来
利率之差就等于两国通货膨胀率之差。用公式表示:
��−��= ��−��
��和��分别代表两国货币存款的利率,��和��分别代表两国的
通货膨胀率。该公式表明,在其他条件不变时,一国通货膨胀
率的上升最终将导致该国货币存款利率同比例上升。
关键术语
2.机会成本(opportunity cost)
答:机会成本是指将一定的资源用于某项特定用途时,所放弃
的该项资源用于其他用途时所能获得的最大收益。机会成本的
存在需要三个前提条件:第一,资源是稀缺的;第二,资源具
有多种生产用途;第三,资源的投向不受限制。从机会成本的
角度来考察生产过程时,厂商需要将生产要素投向收益最大的
项目,而避免带来生产的浪费,以达到资源配置的最优。
关键术语
3.需求曲线(demand curve)
答:需求曲线是用几何图形表示的、反映在其他条件不变情况
下商品需求量与其价格之间的数量关系。这里的“其他条件不
变”是指消费者的收入、偏好及其他商品的价格等不变。
在本章中,需求曲线特指的是可贷资金理论中债券市场的需求
曲线。这里的需求曲线是指在其他经济变量(财富量、风险、
流动性和预期报酬率等)固定不变的情况下,描述债券价格和
需求量之间的关系的曲线。
关键术语
4.供给曲线(supply curve )
答:供给曲线是表示在某一特定时间内,当某商品的生产成本、
技术水平、相关产品价格、厂商对某商品价格预期不变时,在
此商品不同价格水平下,厂商愿意和能够提供的商品数量与相
应价格之间关系的曲线。
在本章中,供给曲线特指可贷资金理论中债券市场的供给曲线。
它是指在其他经济变量(预期有利可图的投资机会、预期通货
膨胀率以及政府活动的规模等)固定不变的情况下,描述债券
价格和供给量之间的关系的曲线。
关键术语
5.市场均衡(market equilibrium)
答:市场均衡又称“市场出清”,是指市场在两种相反的市场
力量——需求和供给刚好相等时所处的一种相对静止的状态。
也就是买者愿意而且能够购买的数量正好与卖者愿意而且能够
出售的数量相等。在这种状态下,市场上既没有超额需求,也
没有超额供给,市场供求处于出清状态。市场均衡分为局部市
场均衡(亦称马歇尔均衡)与一般市场均衡(亦称瓦尔拉斯均
衡)。
在本章中,市场均衡特指债券市场上,债券供给和债券需求达
到相等状态时的局部市场均衡。
关键术语
6.超额需求(excess demand)
答:超额需求是指商品的需求大于供给的市场状况。当商品的
价格低于均衡价格时,这种商品的需求就会大于供给,即出现
超额需求。当出现超额需求时,该商品的价格就会趋于上升到
均衡价格,实现供需平衡。
本章中,超额需求特指在证券市场上债券需求超过债券供给的
情况。这种情况下债券的价格将会上升,只有债券的超额需求
消失,价格达到均衡价格,债券的价格上升才会消失。
关键术语
7.超额供给(excess supply)
答:超额供给是指商品的供给大于需求的市场状况。当商品的
价格高于均衡价格时,这种商品的供给就会大于其需求,即出
现超额供给。当出现超额供给时,该商品的价格就会趋于下降
到均衡价格,实现供需平衡。
在本章中,超额供给是指在证券市场上,当债券价格定的过高
时,债券供应超过债券需求的情况。这种情况下债券的价格将
会下跌,只要债券的价格高于均衡价格,就会存在超额供给的
情况。债券的超额供给只要存在,价格就会持续下跌。
关键术语
8.流动性偏好理论(liquidity preference framework)
答:流动性偏好理论是由凯恩斯提出的一种偏重短期货币因素
分析的货币利率理论。根据流动性偏好理论,产生货币需求的
动机包括交易动机、预防动机和投机动机。货币供给表现为满
足收入和利率函数的货币需求的供应量,是政策变量,取决于
货币政策。利率是资金需求与供给相等时的价格。流动性偏好
利率理论可表示为:
Md =M(Y,L)
Md =KY + L(I)
Md =MS
关键术语
9.预期回报率(expected return)
答:预期回报率,又称“期望收益率”,是指在生产或投资活
动中,一种未来可能获得的平均收益率。它是行为人在生产或
投资活动中的某种选择在未来给其带来所有可能的收益率的数
学期望值。
关键术语
10.投资组合选择理论(theory of portfolio choice)
答:投资组合选择理论说明了人们在投资组合中愿意持有某种
资产的数量,在假设其他情况不变的条件下,该理论认为:
资产需求数量与财富规模正向相关;资产需求数量与其相对于
其他替代性资产的预期回报率正向相关;资产需求数量与其相
对于其他替代性资产的回报率风险负向相关;资产需求数量与
其相对于其他替代性资产的流动性程度正向相关。
第6章 利率的风险结构与期限结构
第6章
利率的风险结构
利率的期限结构
违约风险与风险溢价
流动性
所得税因素
期限结构与收益率曲线
预期理论
分割市场理论
流动性溢价理论和期限优先理论
考点01:利率的风险结构
利率的风险结构,是指期限相同的各种债券或贷款在违约风险、
流动性和所得税规定等因素作用下各不相同的利率间的关系。
利率的风险主要包括以下几个方面:
(1)违约风险与风险溢价
债券的违约风险(default risk)是指债券发行人违约的可能,
即无力支付利息或在债券到期时无法偿还本金所导致的风险。
一般认为国债没有违约风险,像这种不存在违约风险的债券称
为无违约风险债券。
考点01:利率的风险结构
风险溢价是指有违约风险债券与无违约风险债券之间的利差,
是人们因为持有某种风险债券必须获得的额外利息。具有违约
风险的债券的风险溢价总为正,且风险溢价随着违约风险的上
升而增加,如图6-1所示。
违约风险增大推动企业债券需求曲线向左位移,因此导致对国
债的需求增加,推动国债需求曲线向右位移。最后,在均衡状
态下,国债价格上升,企业债券价格下降,导致国债利率下降,
企业债券利率上升,从而扩大了企业债券与国债之间的利差。
考点01:利率的风险结构
考点01:利率的风险结构
信用评级机构根据违约的可能性,对企业债券和市政债券的质
量做出评级。
违约风险较小的债券被称为投资级债券,其评级为Baa(或
BBB)及以上;
评级低于Baa(或BBB)的债券具有较高的违约风险,被称为
投机级债券或垃圾债券,又由于这些债券的利率往往高于投资
级债券,因此又被称为高收益债券。
考点01:利率的风险结构
(2)流动性
流动性资产是指能以较低成本迅速转化为现金的资产。资产流
动性越强,它的受欢迎程度也就越高(在其他条件不变的情况
下),利率水平越低。政府长期债券是流动性最高的长期债券,
公司债券的流动性要差一些。
如图6-1所示,可以运用供给与需求分析来说明:如果公司债券
相对于国债流动性降低,将会导致两种债券的利差变大。首先,
假设初始公司债券和国债流动性相同,所有其他属性也都是一
样的,其初始均衡价格与均衡利率都相等:�1
�= �1
�,�1
�= �1
�。
考点01:利率的风险结构
如果由于其交易范围变小,公司债券相对于国债流动性下降,
根据投资组合选择理论,公司债券需求量下降,推动其需求曲
线从�1
�左移到�2
�,如图(a)所示;此时与公司债券相比,国
债流动性相对提高,其需求曲线从�1
�右移至�2
�,如图(b)所
示。图6-1中曲线的移动最终表明流动性较差的公司债券价格下
降,利率上升;流动性较好的国债价格上升,利率下降。
最终结果是,两种债券之间的利差上升。因此,公司债券利率
与国债利率之间的差额(也就是风险溢价)不仅反映了公司债
券的违约风险,同时也反映了其流动性风险。这就是有时将风
险溢价称为流动性溢价的原因。
考点01:利率的风险结构
(3)所得税因素
债券持有人真正关心的是税后的实际利率,因此,税率越高的
债券,其税前利率也应该越高。
假定有债券A和债券B,它们的违约风险和流动性均相同,但是
债券A利息收入的所得税率为��,而债券B利息收入的所得税率
为��。那么,债券A的税后利率就等于�� 1 −�� ,债券B的税后
利率就等于�� 1 −�� ,其中��,��分别为债券A和债券B的税前
利率。因此,要使这两种债券的税后利率相等,就必须有
��= �� 1 −�� / 1 −��
由此可以看出,税率越高的债券,其税前利率也应该越高。反
之,如果某种债券具有某种优惠的税收待遇,其利率也会降低。
考点02:利率的期限结构
(1)利率的期限结构与收益率曲线
利率的期限结构是指其他特征相同而期限不同的各种债券利率
之间的关系。
将期限不同,但风险、流动性和税收特征都相同的债券的收益
率连成一条曲线,称为收益率曲线。收益率曲线可以分为向上
倾斜、水平以及向下倾斜三种(最后一种通常被称作反向收益
率曲线)。收益率曲线向上倾斜表明长期利率高于短期利率,
收益率曲线呈水平形状表示长期利率等于短期利率,收益率曲
线向下倾斜表明长期利率低于短期利率。收益率曲线可以有更
复杂的形状,它可以先向上倾斜后向下倾斜或相反。
考点02:利率的期限结构
期限
(b)
利率
(a)
期限
期限
(c)
利率
利率
考点02:利率的期限结构
利率期限结构理论除了要解释收益率曲线在不同时期具有不同
形状之外,还必须解释以下经验事实:
①不同期限债券的利率随时间一起变动。
②如果短期利率较低,收益率曲线更有可能向上倾斜;如果短
期利率较高,收益率曲线更有可能向下倾斜。
③收益率曲线几乎总是向上倾斜的。
考点02:利率的期限结构
人们提出了用于解释利率期限结构的三个理论,即:预期理论、
分割市场理论、流动性溢价理论。预期理论能够较好地解释我
们列出的3个事实中的前两个,但不包括③。分割市场理论能
很好地解释事实③,但不包括预期理论能够较好地解释其他两
个事实。由于都能解释对方所不能圆满解释的事实,为了更好
地理解利率的期限结构,把两种理论的特点结合起来,这样就
出现了流动性溢价理论,它可以较好地解释全部3个事实。
考点02:利率的期限结构
(2)预期理论
基本命题:长期债券利率等于长期债券到期之前人们预期的短
期利率的平均值。
前提假设:投资者对于到期期限不同的债券没有特别的偏好,
即期限不同的债券是完全替代品。
理论推导:假定某投资人面临下列两个不同的投资决策。
决策A:在第t期购买一份利率为A的一期债券,到期以后再购
买另一份一期债券,第t+1期的预期利率水平为��+1
�
。
决策B:在第t期购买利率为�2� 的两期债券。
考点02:利率的期限结构
则前一种策略的预期收益率为(1+��)(1+��+1
�
)-1;
第二种投资策略的预期收益率为  1 + �2� 2 −1。
由于投资者对债券的期限没有特殊偏好,所以在均衡的情况下,
这两种投资策略的预期收益率应该相等。所以有:
(1+��)(1+��+1
�
)-1=  1 + �2� 2 −1。
化简可得:�2�=
��+��+1
�
2
。
事实上,将模型稍作拓展,便可得出:n期债券的利率��等于在
其期限内可能出现的n个1期利率的平均数。用公式表示,就是:
���= ��+ ��+1
�
+ ��+2
�
+ … + ��+ �−1
�
 �
考点02:利率的期限结构
理论评价:
根据预期理论,向上倾斜的收益率曲线意味着短期利率将会上
升。向下倾斜的收益率曲线则意味着预期未来短期利率的平均
值将低于当期的短期利率,通常这表示未来短期利率预期的平
均值将会下降。而水平的收益率曲线意味着未来短期利率预期
的平均值不变。预期理论能解释事实①与事实②,但并不能解
释事实③,即收益率曲线通常都是向上倾斜的。向上倾斜的收
益率曲线意味着预期未来短期利率上升。但事实上,短期利率
可能上升也可能下降。
考点02:利率的期限结构
(3)分割市场理论
基本命题:
期限不同的证券的市场是完全分离的或独立的,每一种证券的
利率水平在各自的市场上,由对该证券的供给和需求所决定,
不受其它不同期限债券预期收益变动的影响。
前提假设:
到期期限不同的债券根本无法相互替代,因此,持有某一到期
期限的债券的预期回报率对于具有其他到期期限的债券的需求
不产生任何影响。
考点02:利率的期限结构
理论推导:
收益率曲线不同的形状可以由到期期限不同的债券的供求因素
解释。一般而言,持有期较短的投资人宁愿持有短期证券,而
持有期较长的投资人可能倾向于持有长期证券。
理论评价:
平均看来,大多数人通常更愿意持有利率风险较低的短期债券,
这样分割市场理论就能解释事实③。这是因为在通常的情况下,
长期债券的需求低于短期债券的需求,造成长期债券价格相对
较低,而利率相对较高,因此收益率曲线通常向上倾斜。
考点02:利率的期限结构
分割市场理论不能对事实①和事实②作出解释。
由于它将不同期限的债券市场视作是完全分割的,一种期限债
券利率上升就不会对另一种债券的利率产生影响。因此,它无
法解释具有不同期限债券的利率随时间一起变动的事实(事实
①)。
其次,该理论对长期债券相对于短期债券的供求如何随短期的
利率水平的变化而变化,没有给出清楚的答案,它也无法解释
事实②。
考点02:利率的期限结构
(4)流动性溢价理论与期限优先理论
基本命题:长期债券的利率水平等于在整个期限内预计出现的
所有短期利率的平均数,再加上由债券供给与需求决定的流动
性溢价。
前提假设:到期期限不同的债券是可以相互替代的,但并非完
全替代品,即该理论承认投资者对不同期限债券的偏好。一般
来说,投资者偏好期限较短的债券,因为这些债券的利率风险
相对较小。所以,只有当正的流动性溢价存在时,投资者才愿
意持有期限较长的债券。
考点02:利率的期限结构
理论推导:流动性溢价理论可以写为
���= ��+ ��+1
�
+ ��+2
�
+ … + ��+ �−1
�
 �+ ���
���=时间t上n周期债券的流动性溢价。���总是正值,且与到期
期限n同向变动。
与流动性溢价理论密切相关的是期限优先理论,它假定投资者
对具有某种到期期限的债券有着特别的偏好,因此只有当具有
其他到期期限的债券的预期回报率足够高时,他们才愿意购买。
由于相对于长期债券,风险厌恶型投资者一般更偏好短期债券,
因此,只有当长期债券的预期回报率较高时,他们才愿意持有
长期债券。这种推理过程同样可以得到流动性溢价理论的公式,
其中,期限溢价随着到期期限的延长而上升。
考点02:利率的期限结构
理论评价:
它可以解释事实①,即不同期限债券利率随时间一起波动。如
果短期利率上升则意味着未来预期短期利率平均值将会上升,
长期利率将随之上升。
该理论同样能解释事实②,这是因为对较低的短期利率,投资
者通常预期它会上升到正常水平,因此,相对于当期的短期利
率来说,未来短期利率预期的平均值就比较高,在加入正的流
动性溢价以后,长期利率将比短期利率高出很多,这也是收益
率曲线向上陡直倾斜的原因。反之,对于较高水平的短期利率,
人们通常的预计是它会下降到正常水平,虽然加入了正的流动
性溢价,收益率曲线的形状依然是向下倾斜的。
考点02:利率的期限结构
流动性溢价理论可以解释事实③,根据流动性溢价理论,投资
者更偏好于短期债券,因此流动性溢价随着债券期限的拉长而
上升,这样即使对未来短期利率预期的平均值没有发生改变,
长期利率也较短期利率高一些,这就解释了收益率曲线向上倾
斜的事实。
考点02:利率的期限结构
期限
(b)预期未来短期利率不变
到
期
收
益
率
(a)预期未来短期利率上升
期限
到
期
收
益
率
期限
(c)预期未来短期利率略微下降
到
期
收
益
率
期限
(d)预期未来短期利率显著下降
到
期
收
益
率
考点02:利率的期限结构
流动性溢价理论有一个很吸引人的特点:根据该理论,只要通
过考察收益率曲线的斜率就可以得知市场对未来短期利率的预
测。在图6-3(a)中所示的陡峭上升的收益率曲线表明在未来
短期利率预期将会上升。图6-3(b)中较为平缓地向上倾斜的
收益率曲线表明未来短期利率预期将不会有太大的升降。图6-3
(c)所示的水平的收益率曲线表明未来短期利率预期将有轻微
的下降。最后图6-3(d)所示的向下倾斜的收益率曲线表明未
来短期利率预期将急剧下降。
关键术语
1.信用评级机构(credit - rating agencies)
答:信用评级机构是提供有关违约风险的信息的投资顾问公司,
他们根据违约的可能性对公司债券和市政债券等质量做出评级
(有时也包括国际债券、优先股票、国家主权等)。世界上三
家最大的信用评级机构是穆迪投资者服务公司、标准普尔公司
与惠誉评级公司。
关键术语
2.垃圾债券(junk bond)
垃圾债券是指风险系数大、安全性低的债券。由于安全性低,
购买垃圾债券所得收益比一般的债券高,利息至少比市场利率
高出几个百分点,有的收益率甚至高达年息50% 以上。
垃圾债券的出现和发展是由于世界经济中筹资和兼并收购活动
日益活跃。在兼并活动中,收购者可能并非实力雄厚的大公司,
而是那些没有很多资金的专门从事公司收购的机构。
关键术语
在这种被称为“杠杆收购”的收购安排中,收购者并无巨额资
金,仅仅凭着其丰富的分析公司资产和管理流动资金的经验,
通过向银行借款,或者发行以被收购公司资产作抵押的高息债
券筹集资金去从事收购活动。这种债券就属于典型的垃圾债券。
以目前的实际操作看,垃圾债券履约的保证是由政府的信贷担
保机构或信誉优良的银行提供,也有一部分垃圾债券没有这类
担保。
关键术语
3.无违约风险债券(default - free bonds)
答:无违约风险债券是指不存在违约风险的债券,如政府债券。
由于无违约风险债券不存在违约风险,当其他条件相同时,无
违约风险债券的利息会较低。
4.风险溢价(risk premium)
答:风险溢价指的是存在违约风险的债券的利率与不存在违约
风险的债券的利率之间的差额,是人们因为持有某种风险债券
必须获得的额外利息,是对风险的补偿。
关键术语
5.翻转的收益率曲线(inverted yield curve)
答:翻转的收益率曲线,又称反向收益率曲线,是收益率曲线
的一种,它表明长期利率低于短期利率。运用预期理论能解释
在短期利率较低时,收益率曲线趋向于向上倾斜;在短期利率
较高时,收益率曲线趋向于向下倾斜。这是因为如果短期利率
较低,通常人们预测它在未来会升高到正常的水平,而且相对
于当期的短期利率,未来短期利率预期的平均值较高。所以长
期利率要比当期的短期利率高得多,从而收益率曲线向上倾斜。
反之,如果当前短期利率较高,则人们往往预期它将会下降。
这样,未来短期利率预期的平均值较当期的短期利率要低,导
致长期利率低于短期利率,即收益率曲线向下倾斜。
第7章 股票市场、理性预期与有效市场假说
第7章
计算普通股价格
市场如何确定股票价格
理性预期理论
单阶段估值模型
推广的股利估值模型
戈登增长模型
愿意支付最高价格的买主
最能有效利用该资产的买主
信息
适应性预期以及非理性预期的原因
理性预期
行为金融
有效市场假说
有效市场假说的依据
股票价格的随机游走行为
有效市场假说的高级版本
有效市场假说
行为金融的定义
行为金融学中的概念
考点01:计算普通股价格
(1)单阶段估值模型
假定投资者购买股票,持有一个阶段,获取股利后再出售该股
票。在单阶段估值模型中,股票投资的现金流量包括了一次股
利支付与最终支付的出售价格,而现金流量的贴现因子是股票
投资的要求回报率,而非利率。
根据单阶段估值模型,股票的现价可以表示为:
�0 =
�1
1 + ��
+
�1
1 + ��
其中,�0 为股票的现价;�1 为第1阶段末收到的股利;�� 为股
票投资的要求回报率;�1 为第1阶段末的股票价格,是预期的
股票售价。
考点01:计算普通股价格
(2)推广的股利估值模型
单阶段估值模型可以被拓展到任意多个阶段:股票的价值是所
有未来现金流量的现值。投资者所收到的现金流量只有股利与
股票在n期末出售时的最终价格。
推广的多阶段估值模型可以被表述为:
�0 =
�1
 1 + �� 1 +
�2
 1 + �� 2 + … +
��
 1 + �� �+
��
 1 + �� �
其中,�� 为第n期末的股票价格;�� 为第i期末支付的股利。
考点01:计算普通股价格
如果股票带来收益的时期无穷多,则推广的股利估值模型中没
有最终售价,股票价值仅取决于未来股利的现值,股票现价可
以表示为:
�0 =
�=1
∞
��
 1 + �� �
考点01:计算普通股价格
(3)戈登增长模型
戈登增长模型假定:①股利永远按照不变的比率增长;②股利
增长率低于股票投资的要求回报率��。根据戈登增长模型,股
票的现价可以表示为:
�0 = �0 1 + � 1
 1 + �� 1 + �0 1 + � 2
 1 + �� 2 + … + �0 1 + � ∞
 1 + �� ∞= �0 1 + �
��−�
=
�1
��−�
其中,�0 为最近一次支付的股利;g为预期不变的股利增长率;
�� 为股票投资的要求回报率。
考点02:市场如何确定股票价格
(1)价格是由愿意支付最高价格的买主确定的。最终价格一
定不等于资产的最高价格,但必然高于其他买主愿意支付的价
格。
(2)市场价格是由最能有效利用该资产的买主确定的。
(3)信息在资产定价中具有重要的作用。关于资产的更为全
面准确的信息能够通过降低它的风险提高其价值。
考点03:理性预期理论
(1)适应性预期以及非理性预期的原因
适应性预期认为预期仅仅是基于过去的经验形成的,当以往的
数据发生变化时,预期随着时间的推移缓慢变化。
适应性预期遭到人们的质疑:对于某一变量提出预期时,人们
一定会采用除了过去数据之外的很多其他信息来进行判断。比
如,在判断通货膨胀率的预期时,他们除了会关心当前与过去
的货币政策,还一定会对将来的货币政策进行预测。此外,一
旦出现新的信息,人们还会很快地改变他们的预期。
考点03:理性预期理论
与适应性预期不同,理性预期理论认为:预期应与利用所有可
得信息做出的最优预测相一致,但这一预测结果并不是完全精
确的。
导致预期不合乎理性的原因主要有:
①人们了解所有可得信息,但不愿意费力将自己的预期变成最
好的估计;
②人们不了解某些可得信息,因此他们对未来的最好估计并不
准确。
考点03:理性预期理论
(2)理性预期
①理性预期的规范表述
如果X代表需要预测的变量,��代表对这一变量的预期,���是
利用所有可得信息对X的最优预测,理性预期理论可以被简单
表示为:��= ���
即,对X的预期等于基于所有可得信息的最优预测。
②理性预期的含义
A.如果某一变量的运动方式发生变化,那么对该变量预期形成
的方式也要随之改变。
B.预期的预测误差平均为零,且事先无法预知。
考点04:有效市场假说:金融市场中的理性预期
(1)有效市场假说
在金融市场中,持有某一证券的回报率等于证券资本利得(证
券价格变动)与现金收入的总和,除以证券最初的购买价格,
用公式可以表示为:
�= �+ ��+1 −��
��
其中,R为从时点t到t+1持有某一证券的回报率;��+1为持有期
末即时点t+1上证券的价格;�� 为持有期初即时点t上证券的价
格;C为从时点t到t+1的现金收入(息票利息或者股利收入)。
考点04:有效市场假说:金融市场中的理性预期
在金融市场中,当持有的期末证券的预期价格为��+1
�
时,预期
的回报率可以用公式表示为:
��= �+ ��+1
�
−��
��
有效市场假定基于的假设条件是:金融市场中证券价格反映了
所有可得信息,对未来价格的预期等于基于所有现有可得信息
所作的最优预测,即市场对未来价格的预期是合乎理性的,因
此,��+1
�
= ��+1
��。这意味着证券的预期回报率等于对回报率的
最优预测,即:��= ���。
考点04:有效市场假说:金融市场中的理性预期
此外,根据证券市场的均衡条件,可得证券的预期回报率��等
于其均衡回报率�∗,而均衡回报率是证券供求相等时的回报率,
即��= �∗。
综上所述,可得有效市场中的定价行为公式为:
���= �∗
该公式表明,金融市场中的现价水平应当使得根据所有可得信
息对证券回报率所作的最优预测等于证券的均衡回报率。因此,
在金融市场中,证券的价格反映了所有可得信息。
考点04:有效市场假说:金融市场中的理性预期
(2)有效市场假说的依据
可用套利的概念来证明有效市场假说。有效市场的调节机制可以表
示为:
①股票回报率高于均衡回报率→���> �∗→购买增加→��↑→���↓
②股票回报率低于均衡回报率→���< �∗→购买减少→��↓→���↑
最终实现:���= �∗
因此,有效市场条件的另一个表述是:在有效市场中,所有未被利
用的盈利机会都会被消除。
考点04:有效市场假说:金融市场中的理性预期
值得注意的是,并非金融市场中每位投资者都熟知某一证券的
信息或对其价格的理性预期,才能使该证券的价格趋向于满足
有效市场条件。
金融市场的结构可以容纳很多投资者,只要一部分人关注未被
利用的盈利机会,在其追逐利润的过程中,市场上出现的盈利
机会就会被消除。
考点04:有效市场假说:金融市场中的理性预期
(3)股票价格的随机游走行为
随机游走描述的是未来价值无法预测的变量的运动方式,在当
前价值给定的条件下,该变量未来的价值既可能上升,也可能
下降。有效市场假说的一个重要含义是,无论出于何种目的,
股票价格的未来变动都是无法预测的。在现实中,当人们谈及
“股票价格的随机游走理论”时,他们实际上指的是有效市场
假说。
考点04:有效市场假说:金融市场中的理性预期
(4)有效市场假说的高级版本
许多金融经济学家在对金融市场的分析中,不仅将金融市场看
作预期是理性的市场,而且认为价格反映了该证券真实的内在
价值。因此,在有效市场中,所有价格都是正确的,并且反映
了市场基本面。这种有关市场效率的观点在金融学术界有着重
要的意义:
①它意味着在有效的资本市场中,不同投资之间没有优劣之分,
因为证券的价格是正确的。
考点04:有效市场假说:金融市场中的理性预期
②它意味着证券的价格反映了有关该证券内在价值的所有可得
信息。
③它意味着金融部门与非金融企业的经理可以利用证券价格正
确评估其资本成本(投资的融资成本),并且证券价格可以帮
助他们做出某项投资是否值得的决策。
市场震荡和泡沫(资产价格上升的幅度远远超过其基础价值)
的存在,对高级版本的金融市场有效性假说提出了严重的质疑。
然而,市场震荡和泡沫无法有力否定有效市场假说的基本原则。
考点05:行为金融
(1)行为金融的定义
行为金融借助人类学、社会学,尤其是心理学中的行为科学的
理论来解释证券价格行为。它从微观个体行为以及产生这种行
为的心理等动因来解释、研究和预测金融市场的发展。
考点05:行为金融
(2)行为金融学中的概念
①损失厌恶:损失给人们带来的效用降低要多过相同的收益给
人们带来的效用增加。因此人们在决策过程中对利害的权衡是
不均衡的,对“避害”的考虑远大于对“趋利”的考虑。利用
做空获利会令人反感,而且做空还可能受到法规的限制,因而
做空现象相对较少发生,从而行为金融学认为这可以解释为什
么股票价格无法降到符合其基本面的价格水平。
考点05:行为金融
②过度自信:心理学发现人往往对自己的判断过于自信,因此
他们会按照自己的信念而不是真实情况进行交易,行为金融学
用此解释证券市场为何有如此之大的交易量。
③社会传染(狂热):对股价上升或下降的情绪传递给市场上
其他参与人,从而使股价在这种气氛中进一步上升或下降,行
为金融学常常用过度自信和社会传染解释股票市场泡沫。
关键术语
1.卖空(short sales)
答:卖空是一种股票、期货等的投资术语。它是指预期金融工
具价格会下跌之前卖出该种金融工具,再等到其价格降到一定
程度后买进,从而赚取其中买卖差价。
2.套利(arbitrage)
答:套利是指市场参与者(套利者)消除未被利用的盈利机会
的过程。套利有两种类型:纯粹套利,即消除未被利用的盈利
机会的过程不存在任何风险;以及在消除未被利用的盈利机会
的时候需要承担一定的风险的套利。
关键术语
3.市场基本面(market fundamentals)
答:是指在证券市场上,对证券未来的收入现金流产生直接影
响的因素。市场基本面可能来自于证券市场,也可能来自于其
他经济与政治因素,主要包括经济性、政治性、人为操纵和其
他因素等。其中,政治因素泛指那些对股票价格具有一定影响
力的国际政治活动、重大经济政策和发展计划以及政府的法令、
政治措施等。经济因素主要是公司所属行业的性质(如精细化
工产业,属成长型产业,其发展前景比较好对投资者的吸引力
就大;反之,如果公司处于夕阳产业,投资收益就相应要低)
以及公司经营业绩的好坏(决定公司价值的重要因素)。
关键术语
4.理性预期(rational expectations )
答:又称合理预期,指可以最好地利用所有可以获得的信息,
包括关于现在政府政策的信息来形成自己的预期。由约翰•穆斯
在其《合理预期和价格变动理论》(1961年)一文中首先提出。
它的含义有三个:①做出经济决策的经济主体是有理性的;②
为正确决策,经济主体会在做出预期时力图获得一切有关的信
息;③经济主体在预期时不会犯系统错误,即使犯错误,他也
会及时有效地进行修正,使得在长期而言保持正确。它是新古
典宏观经济理论的重要假设(其余三个为个体利益最大、市场
出清和自然率),是新古典宏观经济理论攻击凯恩斯主义的重
要武器。
关键术语
5.有效市场假说(efficient markets hypothesis)
答:有效市场假说是理性预期理论在金融市场中的一种应用。
具体而言,有效市场假说有三种形式:①弱式有效市场假说,
即证券的现行价格充分反映了过去的一切相关信息;②半强式
有效市场假说,即证券的现行价格不但充分反映了过去的一切
信息,而且充分反映了现在的一切公开信息;③强式有效市场
假说,即证券价格不仅具有半强式有效市场假说的特点,还充
分反映了一切内部信息(如券商、分析师、公司经营者所掌握
的信息等)。在满足强式有效的市场中,任何人都不可能获得
超过平均收益水平的额外收益,且其获得的收益是对风险和机
会成本的补偿。
关键术语
6.有效资本市场理论(theory of efficient capital markets)
答:有效市场理论是指从证券价格对信息反映的角度来看待市
场有效性的一种理论,它是金融证券理论的重要基础之一。20
世纪50年代,有人试图借助计算机来寻找股票价格的变动规律,
结果发现股票价格的变化遵循随机游走,几乎没有任何规律可
循。理论界对此很快达成了共识:这种看似没有规律的现象,
恰恰反映了一个功能良好、有效率的市场,它是投资者理性行
为而不是非理性行为的结果。
关键术语
由于每个投资者都在努力寻找各种信息以谋求最大收益,因而
任何促使证券价格发生变动的新信息必将很快地反映到现行价
格之中。从而使得基于新信息基础上的未来获利可能趋向于零。
有效市场理论是现代证券金融理论的基石,它表明任何人都不
可能在市场上持续赚取超额利润,并为衡量一个市场的有效性
以及如何健全证券市场提供了一条重要的标准和思路。
关键术语
7.泡沫(bubble)
答:泡沫是一种经济失衡现象,可以定义为某种价格水平相对
于经济基础条件决定的理论价格(一般均衡稳定状态价格)的
非平稳性向上偏移,这种偏移的数学期望可以作为泡沫的度量。
导致价格泡沫的原因是复杂的,在实际经济活动中,与预期相
关联的过度投机行为、幼稚投机者交易行为、规范失灵、诈骗
行为和道德风险等都可能成为导致泡沫现象的原因。
关键术语
8.最优预测(optimal forecast)
答:最优预测是指经济行为人充分利用其所能够掌握的一切历
史的和当前的以及预期未来的有效信息对经济活动做出合理的
预测,从而实现自身收益或效用最优化的行为。理性预测属于
最优预测的一种,理性预期是充分利用了所有信息之后的最优
预测。
9.随机游走(random walk)
答:随机游走描述的是未来价值无法预测的变量的运行方式,
在当前价值给定的条件下,该变量的未来价值可能上升也可能
下降。
关键术语
10.未被利用的盈利机会(unexploited profit opportunity)
答:未被利用的盈利机会是指在证券市场上,证券的当前价格
低于对其未来价格的最优预测值,此时,人们增加持有股票可
以获得比平均水平高的回报率的情形。根据有效市场理论,在
一个有效市场中,一种证券的价格完全地反映出所有可得的信
息。应用所有信息后所得到的证券的最优预期回报率等于证券
的均衡价格。如果证券价格低于最优预测回报率,从而会存在
盈利的机会,人们会增加对证券的需求,从而使证券价格上扬,
最终使未利用的盈利机会消失。
关键术语
11.剩余索取权(residual claimant)
答:剩余索取权是普通股票代表的一种索取权。剩余指企业全
部收入减去成本和税金后的剩余部分;索取权,是一个与企业
终级所有权或股权紧密联系的经济学概念。剩余索取权是对企
业税后净利的终级所有权和分配权。在清偿了企业所有的金融
债务以后,普通股票的所有者对企业剩余的任何资产享有索取
权。
教材结构
第三篇 金融机构
第8章 金融机构的经济学分析
第9章 银行业与金融机构的管理
第10章 金融监管的经济学分析
第11章 银行业:结构与竞争
第12章 金融危机
第8章 金融机构的经济学分析
第8章
世界各国金融结构的基本事实
交易成本
次品车:逆向选择
如何影响金融结构
规模经济
专门技术
信息不对称
股票和债券市场中的“次品车”
逆向选择问题的解决方法
道德风险如何影响债
权市场的金融结构
道德风险如何影响债务
合约和股权合约的选择
解决委托代理问题的方法
委托代理问题
净值与抵押品
限制性条款的监督和执行
金融中介
考点01:世界各国金融结构的基本事实
(1)股票不是企业最主要的外部融资来源。
(2)发行可流通的债务和股权证券不是企业为其经营活动筹
资的主要方式。
(3)与直接融资(即企业通过金融市场直接从贷款人手中获
取资金)相比,间接融资(即有金融中介机构参与的融资)的
重要性要大出数倍。
(4)金融中介,特别是银行,是企业外部资金最重要的来源。
考点01:世界各国金融结构的基本事实
(5)金融体系是经济体中受到最严格监管的部门。
(6)只有信誉卓著的大公司才能进入金融市场为其经营活动
筹资。个人与缺乏严密组织的小公司很难通过发行可流通证券
来融资,他们通常从银行获取贷款。
(7)抵押是居民个人和企业债务合约的普遍特征。
(8)典型的债务合约是对借款人行为设置了无数限制条件的、
极为复杂的法律文本。
考点02:交易成本
交易成本指为实施交易而付出的时间和金钱,它是阻碍金融交
易达成的重要原因。金融中介作为金融结构中的重要组成部分,
金融中介得到了发展,可以减少交易成本,允许小储蓄者和借
款者从金融市场中获利。金融中介降低交易成本的途径有:
(1)规模经济
高交易成本问题的一个解决途径就是将投资者的资金汇集在一
起,以便能利用规模经济的优势。随着交易规模的增大,每一
单位货币投资的交易成本降低。通过汇集投资资金,单个投资
者的交易成本就会大大降低。规模经济之所以存在,是因为当
交易量增加时,一项交易的总成本只增加很少。
考点02:交易成本
金融市场中规模经济的存在,有助于解释金融中介发展起来并
成为金融结构中重要组成部分的原因。规模经济使得金融中介
发展起来的最明显的例子就是共同基金。共同基金是通过向个
人销售份额筹集资金,并投资于股票或债券的金融中介机构。
共同基金购买的股票或债券的规模很大,因此可以享受到较低
的交易成本。
规模经济在降低诸如计算机技术之类的运作成本方面也显示出
其重要性。
考点02:交易成本
(2)专门技术
金融中介能够发展专门技术来降低交易成本。它们在计算机技
术方面的专门技术,使它们能够给客户提供便利的服务。
金融中介降低交易成本的一个重要结果就是,可以给客户提供
流动性服务,使得客户能够更加方便地进行交易。
考点03:信息不对称:逆向选择和道德风险
信息不对称是指交易的一方在交易中要做出准确决策时,对交
易另一方的信息掌握不充分。信息不对称的存在导致逆向选择
和道德风险问题。
(1)逆向选择
逆向选择是在交易发生之前的信息不对称,意思是越是存在潜
在信用风险的借款人,就越想获得贷款。因为逆向选择问题增
加了贷款变成不良贷款的可能性,所以贷款人可能就会决定不
发放贷款了,即使市场上仍存在信用良好的借款人。
考点03:信息不对称:逆向选择和道德风险
(2)道德风险
道德风险是在交易发生之后产生的。它是指借款人得到贷款后,
往往将资金投放于贷款人不希望的高风险项目,从而使贷款人
面临借款人无法归还贷款的风险。由于使用的是别人的钱,所
以借款人可能冒更大的风险(这些投资可能收益很高,但风险
也很大)。道德风险的存在同样加大了借款人违约的可能性,
所以贷款者也会决定不发放贷款。
考点04:次品车问题:逆向选择如何影响金融结构
(1)股票和债券市场中的“次品车”
债券市场的情形与股票市场类似。债务人违约的风险越大,它
要支付的债券利率就越高。因为投资者对债务人的情形不完全
了解,所以他们只愿意接受能够反映债务人平均风险水平的利
率。优质企业意识到它们必须支付的利率比他们应该支付的要
高,就不愿意发行债券。只有劣质企业愿意发行债券。意识到
这一点后,投资者不会投资于债券。
考点04:次品车问题:逆向选择如何影响金融结构
次品车问题的存在,降低了证券市场(例如股票和债券市场)
沟通储蓄者和借款者之间资金流动的有效性。
以上分析解释了事实2——为什么世界上任何国家的企业中可流
通性证券都不是融资的主要来源,同时也部分地解释了事实1—
—为什么发行股票不是企业最重要的融资来源。
考点04:次品车问题:逆向选择如何影响金融结构
(2)逆向选择问题的解决方法
①信息的私人生产和销售
在金融市场上逆向选择问题的解决方法就是通过向资金供给方
提供正在为投资活动寻求资金的个人或公司的详细情况来消除
信息不对称。使储蓄-贷款者获得这种信息的途径之一,是让私
人公司收集和生产能够识别好坏公司的信息,然后销售给证券
的购买者。然而,由于存在所谓的免费搭车者问题,信息的私
人生产和销售体系并没有完全解决证券市场上的逆向选择问题。
考点04:次品车问题:逆向选择如何影响金融结构
②政府监管
政府能够生产信息以帮助投资者识别好坏公司,并把它免费提
供给公众。然而,这个解决方法会使政府发放公司的负面信息,
这个举措在政治上实行起来会有困难。第二种解决办法是政府
鼓励公司披露真实信息,以此监管证券市场,从而投资者可以
决定要投资的公司是优是劣。
尽管政府监管使逆向选择问题弱化了,仍然没有完全消除它。
考点04:次品车问题:逆向选择如何影响金融结构
③金融中介
金融中介(例如银行)可以成为生产公司信息的专家,分辨信
用风险的高低。然后它可以从存款者手中获得资金,借贷给信
用良好的公司。由于银行可以将资金大部分借贷给好公司,就
能够从贷款中得到高于支付给存款者利率的回报。银行获得的
相应利润也就是它从事信息生产活动的回报。
银行具有从所生产的信息中获利的能力,一个重要因素是,它
主要是发放私人贷款而不是在公开市场上购买证券,从而解决
了免费搭车问题。银行作为中介机构持有大部分非交易类贷款,
这一点是它在金融市场上成功地减少信息不对称的关键。
考点04:次品车问题:逆向选择如何影响金融结构
④抵押品和净值
抵押品,即当借款者违约时对贷款者的担保财物,减少了贷款
者在违约中的损失,因此弱化了逆向选择的不良结果。如果一
个借款者发生贷款违约,贷款者可以卖出抵押物来弥补贷款损
失。
因此,信用市场中逆向选择的存在给出了下面问题的解释:为
什么抵押品是债务合约的一个重要特征(事实7)。
考点04:次品车问题:逆向选择如何影响金融结构
净值(也称作权益资本)是公司资产和其负债之间的差额,起
着和抵押品相似的作用。如果公司有很高的净值,那么即使它
违约,贷款者也可以取得公司的净值,将其出售,用出售所得
弥补一些贷款损失。另外,一家公司的初始净值越多,就越不
可能违约,因为它拥有能偿付贷款的缓冲资产。这样,当寻找
贷款的公司拥有较高的净值时,逆向选择的结果就不那么重要,
贷款者就更愿意放贷。
考点05:道德风险如何影响债务合约和股权合约的选择
(1)股权合约中的道德风险:委托-代理问题
股权合约是分享利润和企业资产的要求权。股权合约受到被称
作委托-代理问题的一种特殊类型的道德风险的影响。当经理人
只拥有其所工作的公司的一小部分股权时,拥有公司大部分股
权的股东(称为委托人)与公司的管理者(代理人)是分开的。
这种所有权和控制权相分离所涉及的道德风险就是,拥有控制
权的经理人(即代理人)可能按照他们自己的利益行事,而不
是按照股东(委托人)的利益来行事。由于存在着信息不对称,
一个经理比股东更了解公司的经营活动,所以才会出现委托-代
理问题。
考点05:道德风险如何影响债务合约和股权合约的选择
(2)解决委托-代理问题的办法
①信息生产:监督
委托-代理问题之所以产生,是由于经理人对公司的活动和实际
盈利情况比股东更加了解。对股东来说,减少道德风险的一个
方法就是,从事一种特殊类型的信息生产来监督公司活动,问
题是监管过程要花费大量的时间和金钱。这种高额核实成本使
得股权合约变得没有原先那么吸引人,这部分地解释了为什么
股权不是金融结构中的最重要因素。
考点05:道德风险如何影响债务合约和股权合约的选择
②政府监管以增加信息
各国政府都制定了法律,要求公司遵循标准会计准则,这样盈
利的评判变得更容易。它们还通过法律,对那些从事欺骗和骗
取盈利的欺诈行为的人们施以严格的刑事惩罚。然而,这些措
施只有一定的效力。抓住这些欺诈行为很不容易;从事欺骗的
经理人会力图使政府机构很难发现或证实这些欺诈。
考点05:道德风险如何影响债务合约和股权合约的选择
③金融中介
金融中介在面对道德风险时,有能力避免免费搭车者问题。比
较典型的例子是风险投资公司,它在提供风险资本的同时,也
会在新企业中占有一定的股份,且通常会在企业的管理层中派
驻自己的人员,以解决道德风险问题。
此外,如果风险投资公司向某企业提供启动资金,该企业的股
份不能转让给除了风险投资公司之外的其他人。因此,其他投
资者无法免费搭风险投资公司核实活动的车。这样安排的结果
是,风险投资公司就可以享受其核实活动的全部利益,因此,
有足够的动机来减少道德风险问题。
考点05:道德风险如何影响债务合约和股权合约的选择
④债务合约
道德风险是随着股权合约而产生的,而债务合约是一种契约性
协议,规定借款者必须定期向贷款者支付固定美元的金额。与
股权合约相比,债务合约不需要经常监督公司,查证成本比较
低。这样的优点有助于解释在筹资时债务合约比股权合约用的
更多的原因。因此,道德风险的概念有助于解释事实1,即为
什么发行股票不是企业融资最重要的来源。
考点06:道德风险如何影响债权市场的金融结构
债务合约要求借款者支付一个固定数额,在这个固定数额之上
才能保留利润,因此借款者有从事风险更大的投资项目的冲动。
通常情况下,解决债务合约中道德风险问题的办法如下所述:
(1)净值与抵押品
当借款者由于他们的净资产值(资产和负债之间的差额)很大
而处于得失攸关的境地时, 道德风险产生的可能性就会大大降
低,因为借款者自己可能会蒙受巨大的损失。
考点06:道德风险如何影响债权市场的金融结构
较高的净值为道德风险问题提供了一种解决方法,这种方法的
一种解释是:它使得债务合约激励相容;也就是说,它使得借
款者和贷款者的动机一致。借款者的净值越大,借款者按照贷
款者所期望和愿意的那样行事的动力就越大,债务合约中的道
德风险问题越小,公司借款就越容易。相反,借款者的净值越
低,道德风险就越大,对公司来说借款就越难。
考点06:道德风险如何影响债权市场的金融结构
(2)限制性条款的监督和执行
通过排除不合意愿的行为或者鼓励合意愿的行为,限制性条款
直接弱化了道德风险。
可以实现这个目的的限制性条款通常有:限制违背贷款人意愿
的行为的条款;鼓励符合贷款人意愿的行为的条款;保持抵押
品价值的条款和提供信息的条款。
考点06:道德风险如何影响债权市场的金融结构
 (3)金融中介
限制性条款并不能完全防止道德风险问题的发生,另一个问题
是它们必须被监督和强制执行。由于监管和强制执行限制性条
款是要花费成本的,在债券市场上也会和股票市场上一样出现
免费搭车者问题。结果是,没有足够的资源被用来监管和强制
执行限制性条款。
金融中介尤其是银行,只要它们主要进行私人贷款,就能避免
免费搭车者问题。
关键术语
1.代理理论(agency theory)
答:代理理论,又称“委托-代理理论”,是指分析信息不对称
问题对经济行为的影响机制问题的一种理论。具体而言,代理
理论是研究委托人与代理人之间的关系及其行为规则的理论。
委托人和代理人是一对孪生概念。在法律上,当某个人(或组
织)授权另一个人(或组织)代表其从事某种活动时,委托-代
理关系就发生了,前者称为“委托人”,后者称为“代理人”。
关键术语
1.代理理论(agency theory)
股份制企业中股东和经理的关系就是一种典型的委托-代理关系。
经济学上的委托-代理关系泛指任何一种涉及非对称信息的交易,
交易中具有信息优势的一方称为“代理人”,另一方称为“委
托人”。或者说,知情者是代理人,不知情者是委托人。这里
隐含 一个假定:知情者的私人信息(行动或知识)影响不知情
者的利益;或者说,不知情者不得不为知情者的行为承担风险。
关键术语
2.委托-代理问题(principal - agent problem)
答:委托-代理问题是指由于代理人的目标函数与委托人的目标
函数不一致,加上存在不确定性和信息不对称,代理人的行为
有可能偏离委托人的目标函数,而委托人又难以观察到这种偏
离,无法进行有效监督和约束,从而出现代理人损害委托人利
益的现象。
一旦出现委托-代理问题,其后果不仅是委托者的利益受损,也
使社会资源配置的效率受损,因为在不发生委托-代理问题的情
况下,社会将生产出较高质量的产品。
关键术语
2.委托-代理问题(principal - agent problem)
由委托-代理问题而导致的效率损失不可能通过政府的干预解决,
而需要通过设计有效的激励措施加以解决。解决委托-代理问题
最有效的办法是实施一种最优合约。最优合约是委托人花费最
低限度的成本而使得代理人采取有效率的行动实现委托人目标
的合约。
关键术语
3.激励相容(incentive - compatible)
答:激励相容,即给定委托人不能观测到代理人的行动和自然
状态,在任何激励合同下,代理人总是选择使自己的期望效用
最大化的行动。因此,任何委托人希望代理人所采取的行动,
都只能通过代理人的效用最大化行为来实现。也就是说,只有
代理人“这么做”的期望效用要大于“不这么做”的期望效用,
代理人才会“这么做”。
关键术语
4.担保债务(secured debt)
答:担保债务是指有抵押品或以第三人为借款人提供相应的担
保为条件的债务。贷款担保可以是人的担保或者物的担保。人
的担保,是指有偿还能力的经济实体出具担保文件,当借款人
不能履约归还贷款本息时,由担保人承担偿还贷款本息的责任。
物的担保,是以特定的实物或某种权利作为担保,一旦借款人
不能履约,银行可通过行使对该担保物的权利来保证债权不受
损失。
关键术语
5.无担保债务(unsecured debt)
答:无担保债务是指没有抵押品或者第三人担保的债务。由于
贷款人不掌握抵押品,因而信用贷款风险较大,故利息较高。
商业银行只是有选择、有条件地对那些与银行业务往来密切,
同时资信可靠、经营状况良好的客户提供此类贷款。其目的是
为了吸引和稳定客户,密切与客户的关系,以扩大商业银行其
他业务范围和规模。
关键术语
6.净值(权益资本)[net worth(equity capital)]
答:净值是指一家公司资产和负债之间的差额,即股权资本。
股权资本发挥着与抵押品类似的作用。如果公司的股权资本较
大,那么即便它从事了导致亏损的投资,从而在贷款偿付上发
生违约,贷款者仍可以取得公司净值的所有权,并将其售出,
用销售所得款项补偿一些贷款的损失。另外,公司起初的股权
资本越大,其违约的可能性就越小,因为公司拥有可用以偿还
贷款的缓冲资产。
关键术语
7.高额核实成本(costly state verification)
答:高成本查证制度是指为了减轻代理人的道德风险问题,委
托人需要花费大量时间和金钱来对其进行监管的制度。高成本
查证制度使得对代理人的监管成本过高,降低了委托人对其监
管的积极性。
关键术语
8.免费搭车者问题(free rider problem)
答:免费搭车者问题即经济学中的搭便车问题,是指某些人或
某些团体在不付出任何代价(成本)的情况下,从别人或社会
那里获得好处(收益)的行为,也就是指经济中某个体消费的
资源超出他的公允份额,或承担的生产成本少于他应承担的公
允份额。产生这一问题的原因在于,集体行动中所追求的利益
是一种集体物品。所谓集体物品,就是一旦被提供出来,其使
用不具有排他性的物品。搭便车问题使集体行动往往变得不可
能——每个人都想搭便车的结果,就是每个人都没有便车可搭。
关键术语
金融市场所形成的价格信号能够引导投资者的投资选择和融资
者的行为,但是有信息价值的价格信号的形成需要各个投资者
支付成本以搜集信息。因此,金融市场上每个投资者需要事先
搜集并处理有关融资企业及其管理者、相关经济环境的信息,
并对融资企业未来的收入流进行预测,事后则需要对融资企业
及其管理者进行监督。这些信息成本和监督成本是相对固定的,
因此对单个分散的资金供给者,特别是小额资金供给者来说,
这些为金融交易必须支付的信息成本和监督成本是非常高昂的,
因此每个投资者都希望其他投资者积极获取信息、行使对融资
者的监控权,而自己从中获益,于是产生搭便车问题。
关键术语
在资本市场上,强调完善的股票市场向所有的投资者揭示信息,
就会产生搭便车问题。
搭便车问题会使大多数投资者因此丧失了获取信息的激励,由
于投资者们不再花费资源搜集信息,竞争的金融市场就可能出
现投资不足,结果对创新项目辨别产生负面影响,从而阻碍了
资源有效配置。
关键术语
9.限制性条款(restrictive covenants)
答:为了避免道德风险,债权人可以在债务合约中加入一些条
款,限制债务人使用资金的范围,并且监督债务人,保证债务
人严格执行合约。通常有四种限制性条款:(1)可以禁止债
务人从事高风险的经营,贷款只能用于特定项目,专款专用。
(2)限制性条款也可以鼓励债务人投资于更有利于偿付贷款
的项目。(3)要求借款人保证抵押品在他的控制之中,并保
持抵押品的状况良好。(4)限制性条款也可以要求企业定期
提供会计报表,以便贷款人监督企业的经营状况。
限制性条款通过排除不合意的行为或者鼓励合意的行为,直接
弱化了道德风险。
关键术语
10.风险投资公司(venture capital firm)
答:风险投资公司是一种投资中介机构。它将合伙人的资金集
中起来,投资于新生的发展前景良好的高风险企业,得到新企
业的股份。风险投资公司通常委派自己的人员进入新企业的管
理机构,成为董事会的成员,掌握、监管、参与新企业的经营
活动。待新企业发展成熟、股票上市之后,风险投资公司便退
出该企业。
第9章 银行业与金融机构的管理
第9章
银行的资产负债表
银行的基本业务
银行管理的基本原则
银行最关心的四个问题
流动性管理与准备金的作用
资产负债表概述
负债
资产
资产管理
负债管理
资本充足性管理
第9章 银行业与金融机构的管理
第9章
利率风险管理
信用风险管理
长期客户联系
甄别和监督
利率风险管理概述
缺口分析和久期分析
贷款承诺
抵押品和补偿余额
信用配给
表外业务
贷款出售
费用收入的产生
交易活动与风险管理工具
考点01:银行的资产负债表
(1)资产负债表概述
资产负债表是银行的主要会计报表之一,它反映银行总的资金
来源和资金运用情况。资产负债表包括三大类项目:资产、负
债和资本。资产负债表的三大组成部分的关系可以表示为:
总资产=总负债+资本
商业银行通过负债业务取得资金,再利用这些资金开展资产业
务。银行的资产业务的收益应高于负债业务的成本,两者的差
异构成银行利润来源。美国所有商业银行的资产负债表如表9-1
所示。
考点01:银行的资产负债表
表9-1 全部商业银行的资产负债表
资产(资金运用)
负债(资金来源)
准备金和现金项目
证券
美国政府和政府机构证券
州和地方政府证券以及其他证券
贷款
工商业贷款
不动产贷款
消费者贷款
银行同业贷款
其他货款
其他资产(例如,实物资本)
总计
支票存款
非交易存款
小额定期存款(<10万美元)
储蓄存款
大额定期存款
借款
银行资本


总计
考点01:银行的资产负债表
(2)负债(资金的来源)
①支票存款
支票存款是允许账户持有者向第三方签发支票的银行账户。支
票存款包括所有可以签发支票的存款。其特点是见票即付。支
票存款是储户财富的一部分,因此属于储户的资产,同时也是
银行的负债。在银行的资金来源中,因为储户为了获取能够用
于支付的流动性资产,会自愿牺牲一部分利息,所以支票存款
的成本最低廉。
考点01:银行的资产负债表
②非交易存款
是美国银行主要的资金来源。储户不能对非交易存款签发支票,
该类存款利率通常比支票存款的利率要高。非交易存款有两种
基本类型:储蓄账户和定期存款(也称作定期存单,CDs)。
③借款
银行通过向美联储、联邦住宅贷款银行、其他银行和企业借款
来获得资金。贴现贷款是指商业银行从美联储获得的贷款。银
行还在联邦基金市场上向其他美国银行和金融机构借入隔夜准
备金,目的是要在美联储保有足够的存款,以满足美联储的要
求。其他资金借入来源包括:母公司给银行的贷款、与其他企
业的贷款安排以及欧洲货币市场借款。
考点01:银行的资产负债表
④银行资本
银行资产负债表中负债方的最后一个项目是银行资本,即银行
的净值,它等于资产总额和负债总额的差额。这些资金是通过
销售新股权(股票)或留存收益而获得的。银行资本是防止资
产价值下跌的缓冲器,资产价值下跌可能使得银行破产(资产
小于负债,则意味着银行面临破产)。银行资本的一个重要组
成部分就是贷款损失准备金。
考点01:银行的资产负债表
(3)资产(资金的运用)
①准备金
所有商业银行在美联储都要保存一定的存款和现金,称为准备
金。美联储对准备金不支付利息。准备金分为两部分:一部分
是根据法律的规定,按照商业银行接受的存款额的一定比例缴
存的,称为法定准备金,该比例称为法定准备金率;超过法定
准备要求的部分称为超额准备金,它是银行为应付客户提款要
求而自行存放的。
考点01:银行的资产负债表
②托收中款项
应收但还未收到的现金,也称为在途托收现金,一般指在银行
间清算过程中,已经记入银行负债,但还未实际收到的资金。
因为银行间清算时间很短,银行很快就可以收到这笔资金,所
以把它列入现金项目。
③银行同业存款
银行间相互开设账户存放资金,特别是小银行都在大银行存放
资金,用于支票清算、外汇买卖、代理业务等业务。
总而言之,准备金、托收中款项、银行同业存款通常被称为
“现金项目”。
考点01:银行的资产负债表
④证券
商业银行证券投资的对象主要是各种债券(银行不得投资股
票),包括美国政府和政府机构证券、州和地方政府证券及其
他证券。短期政府证券由于其高度的流动性,被称为二级准备
金。银行之所以愿意投资于州和地方政府证券,主要原因在于
州和地方政府更愿意与持有其证券的银行开展业务。
⑤贷款
贷款通常比其他资产流动性小,因为在贷款到期前不能转换为
现金。贷款也比其他资产违约的可能性更大。由于缺乏流动性
且具有较高的违约风险,贷款的回报率也最高。
考点01:银行的资产负债表
美国较为流行的贷款分类方法,即把贷款分为工商业贷款、不
动产贷款、消费者贷款、同业贷款和其他贷款。
在中国,按照贷款的用途,可以将它分为流动资金贷款和固定
资金贷款;按照贷款的期限,可以将它分为短期贷款(1年以
内,含1年)、中期贷款(1至5年,含5年)和长期贷款(5年
以上);按照贷款的保障形式,可以将它分为信用贷款、担保
贷款(含保证贷款、抵押贷款和质押贷款)和票据贴现贷款。
考点01:银行的资产负债表
从2004年起,中国的国有独资商业银行、股份制商业银行两类
银行全面推行五级分类制度。贷款五级分类制度是根据内在风
险程度将商业贷款划分为正常、关注、次级、可疑、损失五类。
这种分类方法是银行主要依据借款人的还款能力,即最终偿还
贷款本金和利息的实际能力确定贷款遭受损失的风险程度,其
中后三类称为不良贷款。
⑥其他资产
这一项包括银行持有的实物资产(银行建筑、计算机以及其他
设备)。
考点02:银行的基本业务
银行通过出售具有一系列特征(流动性、风险、规模和回报的
某种组合)的负债,再用所筹资金来购买一系列具有不同特征
的资产,以此来获利。这个过程通常被称为资产转换。描述资
产转换过程的另外一种方式就是银行“借短贷长”,因为银行
靠吸收短期存款来筹资,以此发放长期贷款。
银行进行资产转换和提供一系列服务(支票清算、记账和信用
分析等)的过程同其他企业的生产过程是一样的。如果银行能
够以低成本为客户提供使之满意的服务,而且从资产上获得相
当的收入,就能赚取利润;反之,将遭受损失。银行的每一项
活动都会引起资产和负债的同等变化,可运用T账户进行分析。
考点03:银行管理的基本原则
(1)银行最关心的四个问题
①流动性管理:保持足够的流动性资产来履行银行向储户进行
支付的义务。
②资产管理:通过购买低违约率资产和进行资产多样化组合,
将风险保持在适当的低水平。
③负债管理:以低成本获取资金。
④资本充足性管理:确定银行应当保有的资本规模,并获取所
需要的资本。
考点03:银行管理的基本原则
(2)流动性管理与准备金的作用
为了弥补准备金缺口,银行有4种基本选择:
①通过在同业拆借市场上向其他银行借款或者向企业借款,以
获得准备金来应付存款外流。成本是这笔贷款的利息。
②出售一些证券来应付存款外流。成本为经纪费用和其他交易
费用。
③从中央银行借款获得准备金。成本有两项:贴现利率、非明
示的成本。
④收回或出售贷款。成本为减少的贷款利率、客户资源流失。
超额准备金是对存款外流所导致的成本的保险。
考点03:银行管理的基本原则
(3)资产管理
为实现利润最大化,银行必须同时确保贷款和证券的最高回报
率、降低风险、通过持有流动性资产提供足够的流动性。银行
用四个基本方法来达到这三个基本目标:
第一,力图找到愿意支付高利率并且不可能发生贷款违约的借
款者。银行通过广告宣传其借款利率、直接与企业接触以推销
贷款业务。
第二,力图购买高回报率、低风险的证券。
考点03:银行管理的基本原则
第三,在管理资产时,银行必须通过资产多样化来尽量降低风
险。银行通过购买许多不同种类的资产,以及对许多客户发放
多种贷款来做到这一点。
第四,银行必须管理资产的流动性,以便在存款外流时不用花
费很高的成本就能满足法定准备金的要求。这意味着银行必须
持有流动性证券,即使它们的回报率比起其他资产来说相对较
低。此外,银行还应当持有美国政府证券作为二级准备金,这
样,即使存款外流发生,由此引发的成本也不至于太高。
考点03:银行管理的基本原则
(4)负债管理
目前,银行不再需要依靠支票存款作为主要资金来源,银行可
以主动地为资产增长确定一个目标,当需要资金时,通过发行
负债等形式获得资金。
(5)资本充足性管理
①银行持有资本金的原因
第一,银行资本金可以用来防范银行破产(银行不能履行其对
存款者和其他债权人的义务);第二,资本金规模影响银行所
有者(股权持有人)的收益;第三,监管机构对银行资本金有
最低规模(银行法定资本金)要求。
考点03:银行管理的基本原则
②银行测度盈利性的指标
资产回报率(ROA),即每一单位资产的税后净利润:
���= 税后净利润
资产
资产回报率提供了银行运行好坏的信息,因为它显示了每一单
位资产平均产生多少利润。
股权回报率(ROE),它等于每一美元股权资本金的税后净利
润:
���= 税后净利润
股权资本
考点03:银行管理的基本原则
③资产回报率与股权回报率的关系
在资产回报率(衡量的是银行运行状况)和股权回报率(衡量
的是所有者的投资回报)之间存在着直接的联系。这一联系是
由股本乘数(equity multiplier,EM)决定的,即每一单位股
权资本的资产量:
��=
资产
股权资本
税后净利润
股权资本= 税后净利润
资产
×
资产
股权资本
考点03:银行管理的基本原则
根据定义,可知:ROE = ROA×EM
从这个等式可以看出,当ROA一定时,EM越大,即股权资本占
资产的比重越小,ROE就越高;EM越小,即股权资本占资产的
比重越大,ROE就越低。
考点03:银行管理的基本原则
④股东对于安全和回报的权衡关系
银行资本金既有收益又有成本。
银行资本金通过减少银行破产的可能性,使得股东投资更安全,
这是对银行股东的好处。但是银行资本金是有代价的,因为资
本金越高,而资产回报率既定时,股权回报率越低。
在确定银行资本金的数额时,必须决定在多大程度上,股东愿
意用提高安全性(作为一种利益,由资本金较高所致)与降低
股权回报率(作为一种代价,同样由资本金较高所致)进行交
换。
考点03:银行管理的基本原则
在不确定性增加的时候,贷款发生大的损失的可能性增加,银
行可能愿意持有更多的资本金来保护股东。相反,如果能有把
握贷款不会发生损失,可能会减少银行资本金,拥有更高的股
本乘数,因而增加股权回报率。
⑤银行资本金要求
银行监管当局往往要求银行持有法定存款准备金。
考点04:信用风险管理
为了获得利润,金融机构必须克服那些可能引起贷款违约的逆
向选择和道德风险问题。
贷款市场上逆向选择发生的原因在于,投资项目风险较高的借
款人争取贷款的积极性最高。
贷款市场上道德风险发生的原因在于,一旦借款人获取贷款,
就可能投资于风险较高的投资项目。
金融机构解决这些问题方法(即信用风险管理原则)有:甄别
和监督、建立长期客户关系、贷款承诺、抵押物和补偿余额要
求以及信用配给。
考点04:信用风险管理
(1)甄别和监督
①甄别。这是银行获取自己所需要的信息的活动。贷款市场上
存在着逆向选择问题,要求银行将风险小的借款人从风险大的
借款人中筛选出来,从而使银行放款有利可图。
有效地筛选和收集信息构成信用风险管理的一项重要原则。
当银行进行消费者贷款时,首先调查申请者的信用状况,算出
“信用得分”。再进行判断,决定是否发放这笔贷款。
当银行进行企业贷款时,其筛选和收集信息的过程大致与上相
同。还会询问诸如企业未来的计划、如何使用贷款以及行业竞
争之类的情况,甚至会实地访问公司,以掌握第一手材料。
考点04:信用风险管理
②贷款专业化
指的是银行常常专门向当地企业,或者是某一特定的行业发放
贷款。从某一角度来说,银行没有实现贷款组合分散化,从而
面临更多的风险。从另一角度来看,这样专业化又是合理的。
由于存在着逆向选择问题,银行分辨风险高低是必要的。
③限制性条款的监督和执行
当贷款发出后,借款者就有从事那些可能会使贷款难以偿还的
风险活动的动力。为了减少这种道德风险,银行必须坚持风险
管理的原则,在贷款合约中写入限制借款者从事风险活动的条
款(限制性契约)。
考点04:信用风险管理
(2)长期客户联系
这是银行得到有关其借款人信息的另一条途径,也是信用风险
管理的另一重要原则。
与客户的长期联系,减少了收集信息的成本,同时,长期联系
也能使客户受惠(低利率贷款)。
与客户的长期联系,甚至可以使银行防范那些未预见到的道德
风险。
考点04:信用风险管理
(3)贷款承诺
所谓贷款承诺,就是银行同意在未来某一时期中以某种与市场
利率相关联的利率向企业提供某一限额之内的贷款的承诺。大
部分工商业贷款都是在贷款承诺安排下发放的。
对企业的好处:当它需要贷款时便能得到。
对银行的好处:开创了一种长期联系,便利了银行的信息收集
工作。此外,提供贷款承诺,要求企业连续不断地提供其收入、
资产和负债状况、经营活动等信息,因此,贷款承诺安排是一
种减少银行收集信息成本的有力手段。
考点04:信用风险管理
(4)抵押品和补偿余额
对于贷款来说,抵押要求是信用风险管理的重要工具,因为抵
押物弱化了逆向选择的后果。银行在发放商业贷款时所要求的
一种特殊的抵押叫做补偿余额。在这种安排下,取得贷款的企
业必须在其银行支票存款账户上保留某一最低规模的资金。
补偿余额还将提高贷款偿还的可能性,从而使道德风险降至最
小。特别是,要求借款者使用其在该银行的支票账户,这家银
行可以得到大量有关借款者财务状况的信息。补偿余额安排使
得银行能更容易地对借款者进行有效监控,因而它是信用风险
管理的另一件重要工具。
考点04:信用风险管理
(5)信用配给
信用配给是指借款人愿意支付规定利率,甚至更高利率,贷款
人也不愿意发放贷款或将贷款数额严格控制在贷款申请额度内
的现象。
信用配给有两种情况:一种是银行拒绝发放任何数额的贷款,
即使借款人愿意支付较高的利率;投资风险大。另一种是银行
愿意发放贷款,但数额低于借款人的要求。道德风险大。
考点05:利率风险管理
(1)利率风险管理概述
如果一家银行的利率敏感型负债比利率敏感型资产要多,利率
的提高会减少银行收益,利率下降将会增加银行收益。
如果一家银行的利率敏感型负债比利率敏感型资产要少,利率
的提高会增加银行收益,利率下降将会减少银行收益。
考点05:利率风险管理
(2)缺口和久期分析
①缺口分析
缺口分析是商业银行资产负债管理的一种基本分析方法。该缺
口指的是利率敏感型资产减去利率敏感型负债的差额。通过将
缺口与利率的变动幅度相乘,可以得出其对银行利润的影响。
可以通过两条途径来使之精细化。第一种称为期限队列法,即
衡量若干期限子区间也就是期限队列的缺口,从而可以计算出
较长时期内利率变化的影响。第二种称为标准化缺口分析,说
明不同的利率敏感型资产和负债的利率敏感度差别。
考点05:利率风险管理
根据有关资产和负债的利率特点,银行的资产、负债可以按缺
口分析的要求分为3种类型:
A.利率、期限对应的资产与负债,即具有一定的或固定的利差,
并且期限相等的资产与负债;
B.可变利率的资产和负债,指利率随着一般货币市场供求状况
变化而有所波动的资产与负债,如变动利率的定期贷款和借入
联邦基金,又称“利率敏感型资产”;
C.固定利率的资产与负债,指在一个较长的时期内,有相对固
定不变利率的那部分资产和负债。
考点05:利率风险管理
缺口分析可表明,由于利率分类而引致的某一部分资产与负债
在量上的不平衡,导致了一部分固定利率的负债支持一部分变
动利率的资产,在高利率时期,缺口扩大会给银行带来一笔可
观的利润;相反,在低利率时期,同样大的差额会给银行带来
损失,其原因是银行吸收“固定利率”负债的成本相对不变,
而变动利率的资产所得收益率却随着市场利率的波动而上升或
下降。
考点05:利率风险管理
②久期分析
也称为持续期分析或期限弹性分析,考察的是银行资产和负债
总额的市场价值对利率变化的敏感度。是衡量利率变动对银行
经济价值影响的一种方法。
久期分析基于麦考利的久期概念,其衡量的是一种证券支付现
金流的加权平均期限。久期为证券市场价值对利率变化的敏感
度提供了一种很好的近似值:
证券市值的百分比变动≈利率变动的百分点×久期
考点05:利率风险管理
具体而言,就是对各时段的缺口赋予相应的敏感性权重,得到
加权缺口,然后对所有时段的加权缺口进行汇总,以此估算某
一给定的小幅(通常小于1% )利率变动可能会对银行经济价
值产生的影响(用经济价值变动的百分比表示)。各个时段的
敏感性权重通常由假定的利率变动乘以该时段头寸的假定平均
久期来确定。
一般而言,金融工具的到期日或距下一次重新定价日的时间越
长,并且在到期日之前支付的金额越小,则久期的绝对值越高,
表明利率变动将会对银行的经济价值产生较大的影响。
考点06:表外业务
(1)表外业务是指银行从事的按通行的会计准则不列入资产
负债表内,不影响其资产负债总额,但能影响银行当期损益,
改变银行资产报酬率的经营活动。
狭义的表外业务是指那些未列入资产负债表,但同表内资产和
负债业务关系密切,并在一定条件下会转变为表内资产或负债
业务的经营活动,通常也被称为或有资产和或有负债,在会计
报表的附注中予以揭示。
广义的表外业务除了包括狭义的表外业务,还包括结算、代理、
咨询等无风险的经营活动,所以广义的表外业务是指商业银行
从事的所有不在资产负债表内反映的业务。
考点06:表外业务
(2)从现状来看,表外业务按其业务内容可分为承诺类业务、
担保类业务、委托代理类业务、衍生金融工具类业务及咨询服
务类业务。
①贷款出售
贷款出售,又称为二次参与贷款,这一合约将特定贷款现金流
的部分或全部予以出售,从而将其从资产负债表中剥离出去。
银行出售贷款的价格略高于贷款的最初金额,从中赚取利润。
由于这些贷款利率较高,即使高价格意味着购买者获取的利润
要低于最初的贷款利率,各类机构仍然十分愿意购买。
考点06:表外业务
②费用收入的产生
即银行通过向其客户提供专业化服务收取费用。这些服务包括
代客户买卖外汇、代收代付抵押支持证券的本金和利息、为银
行承兑汇票等债务证券提供担保(一旦证券发行者无法偿还本
金和利息,银行承诺代为履约)以及提供备用信用额度。证券
担保和备用信用额度等表外业务在给银行带来收益的同时,也
增加了银行所面临的风险。
考点06:表外业务
③交易活动与风险管理工具
银行可以通过债务工具的金融期货和期权以及利率互换交易来
管理利率风险。从事国际银行业务的银行还可以在外汇市场上
进行交易。在这些市场上的交易不会直接影响银行的资产负债
表,因而属于表外业务。虽然银行进行这些交易的目的通常是
降低风险或为银行其他业务提供便利,但有时银行的确试图战
胜市场和进行投机。这些投机活动的风险很高,也造成了一些
银行破产,且在对这些交易活动的管理中存在着严重的委托-代
理问题,为了减少委托-代理问题,金融机构的管理者必须完善
内部控制制度。
关键术语
1.资产管理(asset management)
答:资产管理是商业银行使用最早的传统管理办法。该法对银
行资金流量做出某种假设,尤其把资金流量表的来源视作固定
的,其中最主要的是视存款负债的构成和周转率为一定,资产
管理的目标是要保持一个与其存款性质一致的流动性水平,并
不因本行的业务操作而发生变化。
关键术语
银行流动性的大小依赖于其一级储备(包括库存现金、超额准
备金存款及托收中的现金)和二级储备(如银行承兑汇票、一
年或一年以下的国库券及有流动二级市场的其他短期金融资产)
的大小和分布。
按照资产管理办法,在给定负债来源和构成的条件下,资金来
源决定资金运用的数量和结构,银行流动性则又随一、二级储
备比例的变化而变化。总之,资产管理法是经营银行的一种被
动的办法,为此银行不得不在经营中处处适应资金来源的数量
和构成。
关键术语
2.负债管理(liability management)
答:负债管理是20世纪60年代出现的一种新的、进取性很强的
商业银行经营管理方法。和资产管理中把资金来源视作固定、
资产业务被动地适合负债不同,负债管理认识到可以通过竞争
招徕活期存款、定期存款和储蓄存款,并同时可向联邦资金市
场或欧洲货币市场去争夺资金,在资金供应缺乏利率弹性时,
甚至把向联邦储备体系(或美联储)的借款看作是资金来源。
关键术语
进入20世纪60年代,由于Q条例的利率上限规定,高通货膨胀
所引致的高利率使资金大量从银行流失(即所谓“脱媒”现象
的出现),银行开始发行高利率存单(大额可转让存单)吸收
资金,其利率高于定期和储蓄存款利率,但当时对银行这种资
金来源无准备金要求,使得这种资金的成本下降。1953年以后,
银行又被允许扩大使用联邦资金市场、回购协定和欧洲美元,
以作为资金来源,银行控股企业则通过发行不受利率限制的商
业票据吸收资金。负债管理把资金来源看作可由银行操纵,借
此银行得以扩大资金来源和增加利润。但不可否认,这种状况
同时加大了商业银行的经营风险。
关键术语
3.资本充足性管理(capital adequacy management)
答:资本充足率是资本对风险资产的比率,反映一个金融机构
的资本充足程度,是衡量一个金融机构承担风险能力的综合指
标,是保证银行经营安全性和稳健性的一项制度安排,也是制
约商业银行资产规模扩张的界限。资本充足率的分子由实收资
本、资本公积、盈余公积、未分配利润、少数股权、重估储备、
一般储备、优先股、可转换债券和长期次级债务构成;分母是
通过对不同种类的资产配置以不同风险权重加总后得到的风险
资产总额。
关键术语
资本充足率在并表基础上考核,即对一个具有法人地位的金融
企业,将其全部资产负债合并后考核其资本充足率。
资本充足性管理是目前国际上通行的以资本总量约束金融企业
风险资产扩张的监管办法,对维护银行体系稳健运行、促进金
融市场公平竞争、保护存款人利益具有重要作用,也是建立金
融企业正向激励机制的主要手段之一。根据国际清算银行巴塞
尔协议规定:商业银行的资本充足率必须达到8%以上。
关键术语
4.利率风险(interest rate risk)
答:本章中,利率风险特指银行的利率风险,即由于利率变动
引起银行的收入和成本变动的风险。巴塞尔委员会将利率风险
界定为银行的财务状况暴露在利率变化之中。狭义上利率风险
仅指利率波动造成的损失,指利率变动导致商业银行的实际收
益低于预期收益或实际成本高于预期成本,以及银行净值的实
际市值下降使商业银行遭受损失。
关键术语
商业银行面临的利率风险基本上可以归纳为四种类型:资产与
负债期限上和数量上的非配比性形成的资产与负债的差额风险;
利率变动导致利息收入和融资成本不同步变化而形成的基差风
险;客户提前归还贷款本息和提前支取存款使银行面临的潜在
选择权风险;收益曲线形状和斜率的变动引起的收益曲线风险。
关键术语
5.信用风险(credit risk)
答:信用风险亦称“违约风险”,是指银行由于借款人不能或
不愿意偿还贷款而遭受损失的可能性。信用风险来自借款人,
是在信用关系中产生的,通常与借款人的收入水平、年龄和家
庭状况有关。为避免信用风险,银行在决定贷款时要切实弄清
企业的风险状况来确定具体的贷款政策。
关键术语
6.资产回报率(ROA)( return on assets,ROA)
答:资产回报率也称资产净利率、资本收益率,是用来衡量每
单位资本创造多少净利润的指标。其计算公式为:ROA=税后
净利润/总资产×100%。这是反映资产总体盈利水平的主要指
标。在总资产中,包括盈利资产和非盈利资产;在净利润中,
包括存贷规模、利差、管理费用、税收等因素。因此,这一指
标可以比较全面的反映银行的经营水准。资产回报率越高,说
明资产利用的效率越高,反之则相反。
关键术语
7.股权回报率(ROE) (return on equity,ROE)
答:股权回报率也称股东权益收益率、净资产收益率,是在投
资者和资深管理者中,普遍流行的最重要的业绩评价尺度之一。
其计算公式为:ROE =净利润/股权资本×100%。该指标是银
行股东最关心的指标,也是反映银行经营管理能力的最重要指
标。它除了反映资产回报率的内容之外,还反映了通过既定资
本运行多大的资产的规模的问题,体现了经营的效率。
关键术语
8.流动性管理(liquidity management)
答:流动性实际上指迅速获得现实购买力的能力,即获得资金
的能力,包括资产的流动性和负债的流动性两个方面。资产的
流动性是指资产的变现能力,衡量资产流动性的标准有两个:
一是资产变现的成本,某项资产变现的成本越低,则该资产的
流动性就越强;二是资产变现的速度,某项资产变现的速度越
快,即越容易变现,则该项资产的流动性就越强。而负债的流
动性主要是通过负债的途径,以适当的价格取得可用资金的能
力。通过负债的途径,主要是以增资的方式取得资金,或者以
吸收存款或借款方式筹得资金。
关键术语
商业银行要保持流动性应该从资产和负债两个方面来操作:
①商业银行要掌握一定数额的现金资产和流动性较强的其他金
融资产,建立分层次的流动性准备。
A.现金资产。包括库存现金、存放美联储存款准备金、存放同
业和托收未达款。这部分资产具有十足的流动性,货币性最强,
可作为应付流动性的一级准备。
B.短期有价证券。一般指到期日在一年以内的流动性较高的短
期证券。有一定的利息收入,且与其他资产相比,流动性比较
高。因此,成为应付流动性要求的第二准备。
C. 通过资产结构的恰当安排来解决流动性问题。
关键术语
②商业银行主要通过主动性负债和潜力养成法来提高负债的流
动性。银行的主动性负债,包括向美联储借款、向同业或国外
金融市场借款、发行大额可转让定期存单、金融债券和银行本
票等。为了保证能够及时取得负债的能力,商业银行往往通过
搞好公共关系、改善本行形象、建立业务协作网络和扩大本行
知名度等手段,来增强银行潜在的或无形的流动性。
关键术语
9.贴现贷款(discount loans)
答:贴现贷款,是指借款人在急需资金时,以未到期的商业票
据向银行融通资金,取得扣除贴现利息后的资金的一种贷款方
式。这种贷款方式,银行直接贷款给持票人,间接贷款给付款
人,贷款的偿还保证建立在票据到期付款人能够足额付款的基
础上。
在本书中,贴现贷款相当于国内教材中的再贴现贷款。贴现贷
款是指商业银行把自己向客户办理贴现业务所买进的尚未到期
的票据向美联储申请再贴现,以获得资金。
关键术语
10.贴现率(discount rate)
答:贴现率亦称“贴现利率”,是指贴现利息与贴现的票据面
额之间的比率,即银行接受商业票据、国库券等贴现时,对贴
现申请人收取贴现利息时所依据的利率。贴现利息按贴现票据
的金额及贴现利率和贴现时间计算,具体计算公式:
贴现率=(贴现利息/票据面额)×100%
贴现利息=票据面额×月贴现率×未到期天数×(1/30)
贴现金额=票据面额-贴现利息
关键术语
11.货币中心银行(money center banks)
答:货币中心银行是地处大型金融中心(如纽约、芝加哥和旧
金山)的银行。与其它银行相比,这些银行规模巨大,能够进
行全球化的经营,如花旗银行、J. P.摩根大通银行和美国银行。
第10章 金融监管的经济学分析
第10章
金融监管存在的原因
政府安全网
政府安全网的形式
金融监管的类型
资本金要求
对资产持有的限制
金融监管的内涵
监管存在的原因
政府安全网的缺陷
即时整改行动
金融监管:注册与检查
风险管理评估
信息披露要求
消费者保护
对竞争的限制
考点01:金融监管存在的原因
(1)金融监管(审慎监管)
亦称“金融风险监管”“金融风险监督”,是指对金融机构防
范和控制风险的能力和状况的监督和管理。国家对金融业也必
须采取比一般工商企业更为严格、更为审慎的监管。这种审慎
性,除了体现在对金融机构的市场准入比一般工商企业更为严
格、要求的条件更高等方面,更主要地体现在对金融机构“经
营管理的审慎性”所实行的严格监管上。
考点01:金融监管存在的原因
(2)金融监管存在的原因
①金融机构(主要是指商业银行或“信贷机构”)是经营货币、
提供支付中介服务的特殊企业,是现代社会经济活动的神经中
枢。同时,金融业又是一个各种风险相对集中的行业,个别金
融机构的问题非常容易波及到整个金融体系,破坏公众对金融
体系的信心,进而引发社会性的金融危机。
②信息不对称,即金融合约各方当事人无法拥有同等信息,会
导致逆向选择和道德风险, 从而对金融体系产生严重影响。信息
不对称是金融监管存在的原因。
考点02:政府安全网
(1)政府安全网的形式
①银行存款保险制度
联邦存款保险企业主要采取两种方法来处理破产银行。
第一种为偿付法,联邦存款保险企业允许银行破产,并对限额
内的存款提供足额偿付。银行被清算后,联邦存款保险企业与
其他银行债权人一样,从资产清算资金中获取其应得的比例。
第二种为收购与接管法,联邦存款保险企业通常通过寻找愿意
收购该银行且接管所有负债的合伙人,对银行予以重组,从而
储户和其他债权人不会遭受任何损失。
考点02:政府安全网
②最后贷款人
中央银行的“最后贷款人”职能,即中央银行向陷入困境的机
构放贷。在其他情况下,政府会直接向陷入困境的机构提供资
金。政府还可以接管(国有化)陷入困境的机构,从而担保所
有债权人都可以全额收回其资金。
考点02:政府安全网
(2)政府安全网的缺陷
①道德风险与政府安全网
政府安全网最严重的弊端来自于道德风险。由于拥有存款保险
的存款者知道,如果银行倒闭,他们将不会遭受损失,因而当
他们怀疑银行承担的风险过大时,他们不会通过提款将市场的
约束规则加在银行身上。结果,较之未投保的银行而言,进行
了政府投保的银行会冒更大的风险。
考点02:政府安全网
②逆向选择与政府安全网
存款保险的另外一个问题起源于逆向选择,就是那些最有可能
产生不利结果(银行倒闭)的人正是那些最想充分利用保险优
势的人们。由于受到政府存款保险的储户没有理由对银行施加
约束,热衷于冒险的企业家可能会发现银行业是非常有诱惑力
的行业——他们将能够从事高风险的活动。更糟的是,由于受
保储户没有理由监督银行的活动,如果没有政府的参与,那些
彻底的骗子们也发现了银行业是一个最具有吸引力的行业,因
为这可以使他们轻而易举地远离欺诈和贪污的制裁。
考点02:政府安全网
③“太大不能倒闭”
“太大不能倒闭”问题是指政府为最大的银行中未投保的大债
权人的偿付提供担保,因而即使储户和债权人在名义上并没有
自动获取这种担保,他们也不会遭受损失的政策。
政府安全网所导致的道德风险和防止金融机构倒闭的意图已经
使银行监管者陷入进退两难的境地。由于大金融机构的倒闭更
像一场大的金融灾难,监管者自然不愿意让大金融机构倒闭,
这直接导致了大金融机构道德风险动机的增加,大金融机构从
事高风险业务的可能性更大了,从而倒闭的可能性也加大了。
并且,这对于中小金融机构而言,也是不公平的。
考点02:政府安全网
④金融并购与政府安全网
由于政府安全网的存在,金融并购使得银行业监管面临两个挑
战:
第一,金融并购的结果是金融机构规模增大,从而加大了太大
而不能倒闭的问题。
第二,银行与其他金融服务公司的并购意味着政府安全网可能
会拓宽到新的领域,例如证券承销、保险和房地产业务,会增
大从事风险更大的业务的动机,从而削弱金融体系的稳定性。
考点03:金融监管的类型
金融监管包括对资产持有的限制、资本金要求、即时整改行动、
注册与检查、风险管理评估、信息披露要求、消费者保护以及
对竞争的限制等八种基本类型。
(1)对资产持有的限制
大多数储户无法约束金融机构从事高风险活动,因而加强政府
监管,降低银行经营风险则是很有必要的。对资产持有的限制
包括:限制银行持有的风险资产(如不得持有普通股等风险资
产);鼓励银行资产的多样化,限制特定种类的贷款以及对单
个借款者的贷款数量。
考点03:金融监管的类型
(2)资本金要求
政府对资本金的要求可以最大限度地削弱金融机构的道德风险。
资本金可以作为不利冲击发生时的有效缓冲,因而可以降低金
融机构破产的可能性。对银行资本金的要求有两种形式:第一
种类型基于杠杆比率,即资本与银行总资产的比率。杠杆比率
必须超过5%,被视为资本雄厚,低于3%,就会触发监管限制。
第二种类型是根据《巴塞尔协议》制定的,以风险为基础的资
本金要求。它要求银行持有的资本至少占其风险加权资产的8%。
考点03:金融监管的类型
(3)即时整改行动
1991年《联邦存款保险企业改善法》规定了即时整改行动的条
款,当银行陷入困境时,要求联邦存款保险企业尽早干预,并
采取更强有力的行动。例如提交资本补充计划,限制资产增长
速度,以及新设分支机构或开发新的产品线需要经过监管部门
批准,必要时甚至可以关闭“资本严重不足型”银行(股权资
本不足资产的2%)。
考点03:金融监管的类型
(4)金融监管:注册与检查
开办银行的营业执照的注册申请是对付逆向选择的一种方法。
监管机构通过详细的调查评价,确定要成立的银行是否健全,
这样可以防止以投机活动为目的来设立银行。
一旦银行被批准设立之后,监管机构还将对其进行经常性的检
查,以监督银行是否符合资本要求或持有资产的规定,是否抑
制道德风险。常用的银行评价方法中,有一种CAMELS评级方
法。“CAMELS”是指资本充足率(capital adequacy )、资
产质量(asset quality ) 、管理(management)、盈利
(earnings)、流动性(liquidity)、对市场风险的敏感度
(sensitivity to market risk)。
考点03:金融监管的类型
(5)风险管理评估
重点放在评估银行关于控制风险的管理程序是否健全上。
对风险管理的评级包括以下4个方面:①董事会和高层管理的
监督质量;②对所有重大风险业务的限制和政策是否合适;③
风险度量和监控系统的质量;④防止欺诈和雇员所从事未被授
权活动的内部控制是否合适。
其中,特别重要的是压力测试与计算在险价值(VaR),前者
计算的是在虚拟的极端场景下的潜在损失与资本补充需求,后
者则是衡量在1%的概率水平下,某一交易组合在未来特定时期
内的损失规模。
考点03:金融监管的类型
(6)信息披露要求
也称“信息公开”,在资本市场的公开原则下,是指金融机构
及上市企业等依照法律的规定,将与其经营有关的重大信息予
以公开的一种法律制度。信息披露要求是金融监管的关键组成
部分,它可以抑制金融机构过度冒险的动机,改善金融市场上
的信息质量,帮助投资者做出正确的决策,从而使得金融市场
能够更好地发挥将资本分配到最具生产性用途上的作用。
为了确保储户和市场都有更好的信息,监管者可以要求银行遵
循一定的通用会计准则,并且披露那些有利于市场评估银行资
产组合质量和银行风险头寸数额的信息。
考点03:金融监管的类型
(7)消费者保护
信息不对称的存在也预示着消费者没有掌握足够的信息来保护
自己。消费者保护规定有若干种形式。其中,《消费者保护法》
是要求所有的贷款者为消费者提供借款成本的真实信息,包括
标准化的利率和贷款的总融资费用。
此外还有通过立法减少信用市场上的不公平待遇。禁止对借款
人的种族、性别、婚姻状况、年龄以及国籍进行歧视。
考点03:金融监管的类型
(8)对竞争的限制
竞争削弱了金融机构的盈利能力,迫使金融机构为了维持既有
的利润水平而承担更大的风险。因此,很多国家的政府都颁布
了法规,限制竞争以保护银行。在美国历史上,曾采取对设立
分支机构进行限制和禁止非银行机构从事银行业务等规定,现
均已被废除。
虽然对竞争的限制维系了银行的健全,但也会产生十分严重的
不利后果:银行之间不必过于激烈地竞争,可能会导致消费者
成本的增加,降低银行机构的效率。
关键术语
1.公允价值记账法(fair - value accounting)
答:公允价值记账法又称为盯市记账法,其基于的道理为:市
价是估计企业资产以及资本真实价值的最好的根据。根据这种
记账法,资产负债表对资产的估价是基于资产在市场中的售价。
公允价值记账法最大的问题在于,金融市场动荡期间,资产的
售价并不能反映其基本价值,即资产减价出售的清算价值有时
会远远低于其预期未来现金流量的现值。
关键术语
2.银行业恐慌(bank panic)
答:银行业恐慌是指由于某种外在因素的冲击,短期资金的债
权人突然大规模地从尚且具有清偿能力的银行中撤回资金,导
致多家银行同时倒闭的现象。
3.监管套利(regulatory arbitrage)
答:监管套利是指银行按照以风险为基础的资本金要求来安排
其资产,但所承担的风险却加大了的一种现象。例如,银行在
向信用评级较低的企业发放贷款的同时,剔除风险较低的资产
(如向信用评级非常高的客户贷款)。
关键术语
4.杠杆比率(leverage ratio)
答:美国银行所应用的杠杆比率也称为资本杠杆比率,是指银
行资本与总资产之比,该比率是用来衡量银行主要资本或核心
资本账面价值占总资产账面价值的程度的指标。主要资本或核
心资本定义为普通股权益账面价值、永久性累积特别股以及少
数股权利益之总和。杠杆比率越低,代表银行杠杆程度越高,
即一定量的资本能创造出更高倍的资产,银行资本的经营效率
较高,同时经营风险相应也较大。
关键术语
1991年,美国《联邦存款保险公司改善法》(FDICIA)规定,
银行资本充足程度依据杠杆比率划分为五级:当杠杆比率≥5%,
表示资本充足;当杠杆比率≥4%,表示资本适当;当杠杆比
率<4%,意味着资本不足;当杠杆比率<3%,意味着资本显
著不足;当杠杆比率≤2%,意味着资本严重不足。
因此,杠杆比率简单明了地规定了银行持有的最低资本要达到
银行资产的一定比例。一般资本化程度高的银行的杠杆比率必
须高于5% ,而杠杆比率低于3%的银行则将受到严格的监管限
制。
关键术语
5.压力测试(stress testing)
答:压力测试是指在虚拟的极端场景下,潜在损失与资本补充
需求。
6.在险价值(value-at–risk,VaR)
答:在险价值是指在1%的概率水平下,某一交易组合在未来特
定时期内的最大的损失规模。
第11章 银行业:结构与竞争
第11章
金融创新与“影子
银行体系”的发展
银行体系的历史发展
美国商业银行业的结构
对分支机构的限制
对限制设立分支机构的回应
银行并购和全国
范围的银行业
对银行并购和全国性银行的评价
《里格-尼尔州际银行业务与分支机构效率法案》
金融创新的原因
证券化与影子银行体系
金融创新与传统银行业务的衰落
第11章 银行业:结构与竞争
第11章
银行业和其他金
融服务业的分离
分离的起源
对《格拉斯-斯蒂格尔法》的突破
储蓄业:监管和结构
储蓄与贷款协会
互助储蓄银行
信用社
分离的终结
金融业合并的意义
金融业经营的三种模式
国际银行业务
国际银行迅速发展的原因
欧洲美元市场
美国海外银行业务的结构
美国的外国银行
考点01:银行体系的历史发展
美国在历史上形成了国民银行和州银行并存的双重银行体系,
这两类商业银行的审批机构是不同的,国民银行的设立必须经
过财政部的通货监理署特许,州银行则须经州银行委员会特许。
筹组银行的人必须向这些机构提交申请,说明他们计划如何去
经营银行。这些机构则通过对银行管理人员资格、注册资本以
及可能获得的收益进行审查来决定是否批准他们的申请并授予
营业执照。
众多机构同时监管商业银行:通货监理署、联邦储备系统、联
邦存款保险公司和各州的银行管理机构。
考点02:金融创新与“影子银行体系”的发展
(1)金融创新的原因
金融环境的变化会推动金融机构进行具有盈利性的创新。新的
产品和服务的研究和开发的过程被称为金融工程。金融创新按
其产生的原因可以分为三种:适应需求变化的创新、适应供给
变化的创新和规避管制的创新。
①适应需求变化的创新:利率波动性
近年来,利率波动性日益增强,这引起了利率风险水平的上升,
从而增加了对能够控制利率风险的金融产品和服务的需求。金
融机构为应付这种新需求,促进了可变利率抵押贷款和金融衍
生工具的相继诞生。
考点02:金融创新与“影子银行体系”的发展
②适应供给变化的金融创新:信息技术
计算机和通信技术的发展是推动金融创新的最重要的供给变化。
信息技术的影响体现在两个方面:首先,它降低了处理金融交
易的成本,提高了金融机构通过为公众开发新金融产品和提供
新服务所获取的利润;其次,它使得投资者更容易获取信息,
从而为企业发行证券提供了便利。信息技术的迅速发展导致了
很多新金融产品和服务的诞生。适应供给变化的金融创新有:
银行信用卡和借记卡、电子银行业务、垃圾债券、商业票据市
场以及证券化等。
考点02:金融创新与“影子银行体系”的发展
③规避现行监管的金融创新
两类监管制度严格限制了银行的盈利能力:
一是强制银行将一定比例的存款作为准备金的法定准备金制度,
法定准备金事实上是对存款的征税,持有准备金的机会成本就
是银行将这些准备金贷放出去可能获取的利息;
二是对存款利率上限的规定,即《Q条例》,这导致了存款的
流失,即脱媒。这两类制度导致了货币市场共同基金和流动账
户的迅速发展。
考点02:金融创新与“影子银行体系”的发展
A.货币市场共同基金:功能就相当于能够赚取利息的支票账户
存款,但在法律上它们不是存款,因此不必缴纳法定准备金,
也不受利息支付的限制。所支付的利率要高于银行存款。
B.流动账户:实质上是一种银行对支票账户支付利息的金融创
新。当一家公司每个工作日结束时,企业支票账户余额中一定
金额以上的部分都会被“清除”出该账户,并投资于隔夜证券,
从而可以向企业支付利息。由于“清除出去”的资金不再属于
支票存款,因此无须缴纳法定准备金,从而免于“征税”。流
动账户的优势还在于,银行可以向企业支票账户存款支付利息,
而这根据现有的规章制度本来是不允许的。
考点02:金融创新与“影子银行体系”的发展
(2)证券化与影子银行体系
①证券化
证券化是指将众多小额和缺乏流动性的金融资产,通过结构性
重组,打包转化为可流通的资本市场证券的过程。资产证券化
是通过证券化,银行可使贷款在资本市场上变现,提前收回贷
款,在负债不变的情况下改善信贷资产结构,提高信贷资产质
量,分散经营风险,并由此推进资本市场的规范化发展。证券
化是影子银行体系最基本的构成部分。目前存在两种证券化方
式:一种是通过发行资产支持债券ABS来实现;另一种是MBS,
即抵押资产证券化,专指按揭的资产。
考点02:金融创新与“影子银行体系”的发展
当代金融业证券化趋势主要表现在下列两个方面:
A.国际证券市场的扩展。
B.银行的资产负债可买卖性增加。
这表现为:
a.银行既作为代理人又作为投资者直接参加国际证券市场的交
易活动,证券持有量也随之增加;
b.银行国内资产和国际资产的可买卖性增大;
c.银行在长期证券市场充当借款人的重要性增大。
考点02:金融创新与“影子银行体系”的发展
②影子银行体系
影子银行体系是指房地产贷款被加工成有价证券,交易到资本
市场,房地产业传统上由银行系统承担的融资功能逐渐被投资
所替代,属于银行的证券化活动。影子银行系统的概念由美国
太平洋投资管理公司执行董事麦卡利首次提出并被广泛采用,
它包括投资银行、对冲基金、货币市场基金、债券保险公司、
结构性投资工具(SIVs)等非银行金融机构。
考点02:金融创新与“影子银行体系”的发展
③影子银行体系的运作机制
证券化是由一些不同的金融机构共同参与的资产转换过程。这
些机构构成了影子银行体系。证券化过程可以形象地被描述为
下面的顺序:
贷款发起→贷款维护→捆绑→分销
由于证券化过程涉及了贷款的发起和最终的证券分销,因此这
一过程体现了“发起-分销”的商业模式。在证券化过程的每一
道程序中,贷款发起人、维护方、打包方、分销者都会赚取费
用。这四类机构在金融中介化过程中有各自专业化的分工。如
果交易成本和信息收集成本足够低,那么由证券化过程中的所
有金融机构组成的影子银行体系就是有利可图的。
考点02:金融创新与“影子银行体系”的发展
因此,信息化技术的革新对于证券化和影子银行体系的发展至
关重要。信息获取成本的降低为可流通的资本市场证券的发行
提供了便利,交易成本的降低则使得金融机构可以以低廉的成
本,收取贷款组合的利息和本金,并将其支付给证券持有人。
④次级抵押贷款市场
次级抵押贷款作为一种新的贷款类型,是向信用记录较差的借
款人发放的抵押贷款。次级抵押贷款的蓬勃发展是导致2007-
2009年全球金融危机爆发的一个重要因素。
考点02:金融创新与“影子银行体系”的发展
(3)金融创新与传统银行业务的衰落
①衰落的原因
金融创新使银行筹资(也就是资产负债表的负债方)的成本优
势下降,同时使其资产负债表的资产方的收入减少。成本和收
益优势同时下降的结果是,传统银行业务的盈利能力下降,银
行趋向于停止这种业务而从事新的收益更高的业务。
②银行的对策
第一种方法是通过开拓新的风险更大的贷款领域,力图保持传
统的贷款业务。
第二种方法是从事新的利润更高的表外业务。
考点03:美国商业银行业的结构
(1)对分支机构的限制
1927年,旨在将国民银行和州银行置于同一起跑线的《麦克法
登法案》,禁止银行跨州设立分支机构,强迫国民银行遵守其
营业所在州有关设立分支机构的法律。《麦克法登法案》和各
州有关开办分支机构的法律禁止大银行在附近设立分支机构,
使得众多的小银行得以生存,因而构成了强大的反竞争的力量。
考点03:美国商业银行业的结构
 (2)对限制设立分支机构的回应
①银行控股公司
银行控股公司,是指以被控制的一家或几家银行的股票作为其
资产的公司。这种企业所有权形式对银行十分有利。首先它可
以避开设立分支行的限制。这些银行在法律上是独立的,因而
受到的限制较少。其次,银行持股公司还可以从事与银行业务
相关的其他活动。如提供投资咨询等。再次,银行可以通过这
种方式向证券业的渗透。最后,控股公司还可以通过发行商业
票据等方式使银行获得它本身无法获得的资金来源。
考点03:美国商业银行业的结构
②自动提款机(ATM)
规避监管的动机以及成本低廉的计算机和通信技术的诞生,推
动银行能以较低的成本设立自动提款机,使其成为具有较好盈
利性的金融创新。因此,技术因素往往与诸如规避针对分支机
构等限制性法规的意愿相结合,共同推动金融创新。
考点04:银行并购和全国范围的银行业
(1)1994年《里格-尼尔州际银行业务与分支机构效率法案》
这一法案废除了禁止州际银行业务的法案,使得银行持股公司
能够收购任何州的银行,为最终建立全国性银行体系奠定了基
础。
考点04:银行并购和全国范围的银行业
(2)对银行并购和全国性银行的评价
优点:银行并购和全国性银行会消除银行业务的地域限制,促
进竞争,并将低效率的银行挤出行业。大银行的形成,也意味
着由于规模效应,效率也会得到提高。银行贷款业务的多样化
降低了未来银行业危机的可能性。
缺点:小银行会消失(如社区银行),而这会导致给小企业的
贷款减少;由几家银行控制银行业,使得银行业竞争力减弱;
银行急速拓展新的地域市场可能会增加银行倒闭的风险。
考点05:金融业经营的三种模式
①全能银行模式
主要存在于德国、荷兰和瑞士。银行业和证券业之间完全不分
离。在全能银行体系中,商业银行提供一整套银行、证券、房
地产和保险业务,所有这些都集中在一家单独的法人实体中。
银行被允许持有工商业公司中相当大份额的股票。
②英格兰式全能银行体系
一般存在于英国以及与之有密切关系的国家,如加拿大、澳大
利亚、美国。英格兰式全能银行可以从事证券承销,但是它与
德国式的全能银行制有几点不同之处:不同业务由法律认定的
不同附属公司开展,银行很少持有工商企业的股票,银行和保
险公司的合并也不普遍。
考点05:金融业经营的三种模式
③银行业和其他金融服务业法律上有所分离
主要存在于日本等国。美国和日本银行体系的主要差别是,日
本银行可以持有大量的商业企业股权,而美国银行则不允许。
另外,大多数美国银行运用银行控股公司结构,但是银行控股
公司在日本是不合法的。尽管日本银行业和证券业在法律上是
分离的,但商业银行逐渐被允许从事证券活动,与美国一样,
日本的银行体系越来越像英格兰式全能银行制。
考点06:储蓄业:监管和结构
(1)储蓄与贷款协会
既可在联邦政府注册成立,又可在州政府注册成立,且大部分
储贷协会都是联邦住宅贷款银行体系(FHLBS)的成员。
联邦存款保险公司为储贷协会提供联邦存款保险,每个账户的
限额为25万美元。联邦住宅贷款银行体系向其成员发放贷款,
该贷款的偿还期较长,利率要低于在公开市场上借款的利率。
储蓄监管局通过设定最低资本金标准、要求定期提供财务报告
以及检查的方式,监管在联邦存款保险公司投保的储贷协会。
它也是设立联邦储贷协会的注册机构,还负责批准这些机构的
合并,并制定设立分支机构的准则。
考点06:储蓄业:监管和结构
(2)互助储蓄银行
主要由其所在的州来管理,大多数都在联邦存款保险公司
(FDIC)为其客户的存款投了保险;一般情况下,其存款没有
在FDIC投保的互助储蓄银行,应在州保险基金为其储户投保。
设立分支机构的规定,是由它们所在的州决定的。
 (3)信用社
信用社是由具有某种联系的特定群体(某公司工会成员或雇员)
组成的规模较小的合作性贷款机构。它们是惟一的免税金融机
构,既可以在地方政府注册设立,也可以在联邦政府批准成立。
全国信用社管理局(NCUA)负责颁发联邦执照,并设定最低
资本金要求,要求提供定期报告和对信用社进行检查。
考点07:国际银行业务
(1)国际银行迅速发展的原因
①国际贸易和跨国公司飞速发展。
②美国银行通过积极从事承销外国证券等全球投资银行业务和
保险业务,可以赚取可观的利润。
③美国银行想要利用规模庞大的欧洲美元市场。
考点07:国际银行业务
(2)欧洲美元市场
当美国的账户存款被转移到国外银行,但仍然以美元形式存在
时,就产生了欧洲美元。
持有欧洲美元的原因:首先,美元是国际贸易中使用范围最广
的货币。其次,欧洲美元属于离岸存款,它们不必遵守所在国
家有关法定准备金要求,也不必接受该国不得将存款向国外转
移的限制等政策。
欧洲美元是美国银行一个重要的资金来源。美国银行认为通过
在海外开办分支机构,直接吸引美元存款,可以赚取高额利润。
因此,欧洲美元市场成为美国海外银行业务发展的一个重要推
动力。
考点07:国际银行业务
(3)美国海外银行业务的结构
美国银行业组织的国际业务主要由美联储的《K条例》予以规
范。
1981年底,美联储批准在美国设立国际银行业设施,它可以吸
收外国居民的定期存款,且不必缴纳法定准备金和接受有关利
息支付的限制;此外,它还可以向外国居民发放贷款,但不得
向本国居民发放贷款。建立国际银行业设施的目的是要鼓励美
国和外国银行更多地在美国国内而不是在海外开展业务。
考点07:国际银行业务
(4)美国的外国银行
外国银行通过其代表处、附属的美国银行或其分行,在美国开
展银行业务。代表处可以在美国贷款和转移资金,但不能接受
国内居民的存款。代表处的优势在于不必接受那些针对提供全
方面服务的银行机构的监管措施的约束(例如,联邦存款保险
公司的要求)。附属的美国银行与其他美国银行十分相似,受
到同样的监管法规的制约,但却为外国银行所有。外国银行的
分行带有外国银行的名称,通常可以提供全面服务。外国银行
还可以成立《埃奇法案》公司和建立国际银行业设施。
关键术语
1.自动银行机(ABM) ( automated banking machine )
答:自动银行机是一种无银行职员、借助于电子计算机系统自
动从事银行业务的机器。西方国家的一些城市,由于地价高、
租地难,以及用机器代替雇员可以降低经费而增加盈利等原因,
许多银行近年来广泛运用电子计算机,开办“无人银行营业
所”、“电视银行营业所”等新型银行营业机构。这种营业所
造价低,规模小,自动化程度高,能够迅速、准确地为客户提
供服务,如抵押放款的收回、小额放款的偿还、公共费用的转
入、现金的存入和提收、存款转账等。由于可实行24小时营业,
休息日也照常接待顾客,工作效率高,经营成本低,因而具有
很强的竞争能力。
关键术语
2.双重银行体系(dual banking system)
答:又称双轨银行制,是指以美国为典型代表所实行的,对银
行的注册和经营活动采取联邦和州分别进行监管的银行制度。
美国的银行既可以向联邦政府申请注册而成为国民银行,也可
以向州政府申请注册而成为州银行。就储蓄机构来看,既可在
联邦住房贷款银行委员会注册,也可在州管理机构注册。所有
在联邦政府注册而成立的商业银行必须在该行名称前冠以“国
民”一词。凡是国民银行都必须加入联邦储备银行体系,成为
联邦储备银行的会员银行。州银行是否要成为联邦储备银行的
会员银行可自行决定。一般来说,国民银行是规模较大、资金
比较雄厚的商业银行,州银行规模大多比较小。
关键术语
3.《埃奇法案》公司(Edge Act Corporation)
答:《埃奇法案》公司,是为促进美国商品和劳务出口、根据
美国1919年《埃奇法案》所设立的一种特别的联邦注册公司,
作为美国银行或银行控股公司的附属企业以协助银行的对外业
务活动,其业务范围主要局限于国际投资、对外贷款、国际贸
易融资、国际业务结算等国际银行与金融业务上。《埃奇法案》
公司是美国海外银行结构的组成之一,其国内活动受到严格的
限制,但可以比较自由地参与国际业务包括外国股权投资,是
主要流行于美国的一种银行跨国经营方式。《埃奇法案》公司
与其上层银行或银行持股公司以股权控制为主要联结纽带,不
属于跨国银行的分行。
关键术语
4.金融衍生工具(financial derivatives)
答:又称“金融衍生商品”“金融衍生产品”。从传统的金融
工具中衍生而来的新型的金融工具。传统的金融工具包括原生
性金融商品和基础性金融工具。原生性金融商品主要包括货币、
外汇、存单、债券、股票等。基础性金融工具主要有四种形式:
利率或债务工具的价格、外汇汇率、股票价格或股票价格指数
及商品期货价格。从理论上说,金融衍生工具是根据某种相关
资产的预期价格变化而进行定值的金融工具。这种相关资产可
以是货币、外汇、债券、股票等金融资产,也可以是金融资产
的价格,如利率、汇率、股票价格指数等。
关键术语
金融衍生工具最基本的形式有四种,即金融期权、金融期货、
金融互换和远期协议。其中金融期权主要包括利率期权、外汇
期权、股票和债券期权、股价指数期权、互换期权等;金融期
货主要有利率期货、外汇期货、股票和债券期货、股价指数期
货等;金融互换包括利率互换、外汇互换、利率或外币掉期、
互换期权、可换证券等;远期协议主要有远期外汇合约、远期
利率协议、远期股票合约等。
关键术语
金融衍生工具的特点是:①杠杆性。即以较少的资金成本可以
获得较多的投资。这是金融衍生工具最显著的特点。在现金交
割制度下,金融衍生工具是以原生工具的价格为基础,交易时
无须缴纳相关资产的全部价值,只要缴存一定比例的押金或保
证金,便可获得相关资产的管理权。②融资性。体现在两个方
面:a.用少量现金作为保证金来获得相关资产的经营权和管理
权;b.金融衍生工具交易能间接促进公司计划资本的形成,也
可以有利于各种证券的发行。③高风险性。主要存在的风险有
价格风险、运作风险、交割风险、流动性风险、信用风险和法
律风险。④虚拟性。它独立于现实资产运动之外,却可能给持
有者带来一定收入。
关键术语
5.期货合约(futures contract)
答:期货合约是指由期货交易所统一制定的、由交易双方达成
的、在规定的未来某个时间和地点交割一定数量实物商品或金
融商品的标准化合约。
其基本特征是:
①期货合约是由期货交易所制定的,必须在期货交易所内进行
买卖。
②期货合约是标准化的合约,合约中规定了各项条款,如交易
的数量、单位、品质、价格、交割时间、交割地点、交割方式
等。
关键术语
③期货合约不是到期必须履行实际交割的合约,允许在规定的
交割日期前通过对冲来抵消其履行实际交割的义务。实际上,
在期货市场中,绝大多数人都是在期货合约到期之前进行平仓,
真正实现实际交割的仅占期货交易的一小部分。
④标准化期货合约解决了远期交货合同转手困难的问题,使交
易者在期货交易所内可以最快的速度达成交易,从而增加了交
易的流动性。
关键术语
6.对冲(hedge)
答:利用期货交易来避免或减轻现货所受价格波动风险的交易
方式。对冲保值是指将期货交易与现货买卖结合起来,通过套
用期货合约为现货市场上的商品买卖与经营进行保值的交易行
为。它是生产经营者在市场经济活动中力图把现货市场价格波
动可能造成的经营风险降到最低限度的一种期货买卖方式。
关键术语
7.超地域银行(superregional banks )
答:超地域银行又称超级区域性银行,是指在规模上类似于货
币中心银行、但总部不在货币市场中心(如纽约、芝加哥、旧
金山)的银行控股公司。超地域银行在某个特定的区域内提供
广泛的金融业务,如美联银行(Wachovia)和美国第一银行
(Bank One)。这种银行是禁止跨区经营政策的产物,在限
制跨州设立分行的《麦克法登法案》放松之后,通过扩张性并
购而逐渐成长起来。
关键术语
8.国际银行业设施(IBFs)(international banking facilities)
答:国际银行业设施是美国联邦储备银行于1981年12月批准在
纽约设立的,它们能接受外国客户的美元或外币的定期存款,
而且可以免除储备金的规定及利率的限制,它们亦可以对外国
人提供信贷。国际银行设施具有可以经营非居民业务,不受货
币发行国的国内法令管制等特征,属于广义上的欧洲货币市场。
关键术语
国际银行设施的特点是:①凡获准吸收存款的美国银行、外国
银行均可申请加入成为会员。②经营这类业务的银行不设单独
的机构,而仅在本行内设立专管这种业务的部门,另立一套专
门的账本。③交易可不受国内金融法规的限制,交易者还可以
豁免利息预扣税和地方税。④交易严格限制在会员机构与非居
民之间。⑤存放在国际银行设施账户上的美元视同境外美元,
与国内美元账户严格分开。
国际银行设施是分离型的欧洲货币市场,即在岸业务与离岸业
务相分离,这使得美国既可以建立起一个可与以伦敦为中心的
欧洲货币市场相匹敌的离岸金融市场,又有助于隔绝国际金融
市场资金流动对本国货币存量和宏观经济的影响。
关键术语
9.脱媒(disintermediation)
答:脱媒,又称“非中介化”,是指资金的融通、支付等活动
更多地直接通过证券市场进行,从而降低以商业银行为主体的
传统中介在金融体系中的重要性。从20世纪70年代末和80年代
初美国金融体系就开始发生这种现象。当时由于银行管理条例
对存款利率上限的限制(Q条例),以及货币市场收益的增长,
市场利率高于金融中介提供的利率,致使商业银行和储蓄机构
的存款流出大于流入,储蓄从金融中介流出、由储蓄者直接投
资于其他流通工具,特别是股票、债券及其他货币市场工具,
从而减少了流进金融中介的资金来源。
关键术语
脱媒所造成的影响是多方面的,对存款机构的流动性造成了严
重影响:一方面在存款流失的同时,吸存成本上升;另一方面
则由于储蓄机构的盈利资产多是长期的,利率较低且周转不快,
极易造成亏损。脱媒现象也改变了国民经济中信贷资金流向,
使小储蓄者不易从金融中介机构借得资金,而那些能在公开市
场上筹资的机构则可筹得更多的资金,从而造成了事实上的不
公平。自1986年4月1日起Q条例废除,脱媒问题在公平竞争的
原则基础上已基本解决。
近些年来,随着以资本市场为中心的新金融商品的开发和需求
的创造,使得以证券市场为中心的资本市场功能日趋凸显,而
传统银行的媒介作用则趋于萎缩,“脱媒”又日益严重。
关键术语
10.虚拟银行(virtual bank)
答:虚拟银行是指主要通过互联网、通讯系统和计算机系统向
客户提供服务的银行,其服务需通过ATM、POS机、自助银行、
电话银行和网络银行等载体。不同于传统实体银行,虚拟银行
是存在于电子空间的金融活动,具有系统开放性、运行方式网
络化、存在形式虚拟化等特点。虚拟银行既能实现3A
( Anytime, Anywhere,Anyhow)金融服务,还可以通过
互联网传递信息,实现端对端的交易,极大地改变了银行与客
户间的关系,并使银行在经营理念、管理模式、业务流程和组
织架构等方面发生一系列的变化。
第12章 金融危机
第12章
以往美国金融危机的发展过程
全球金融危机:2007-2009年
起因
影响
“太大不能倒闭”
和未来的金融监管
金融监管的反应
《多德-弗兰克华尔街改革和消费者保护法案》
宏观审慎与微观审慎监管
应对“太大不能倒闭”问题的方法
未来金融监管的其他问题
金融危机的爆发
银行业危机
债务萎缩
顶点
政府干预与经济复苏
考点01:以往美国金融危机的发展过程
金融危机是以资产价格急剧下跌与企业破产为特征的金融市场
的大动荡。在金融危机中,六类因素发挥着重要的作用:资产
市场对资产负债表的影响、金融机构的资产负债表恶化、银行
业危机、不确定性的增加、利率上升、政府财政失衡。发达经
济体的金融危机一般经过两个阶段,有时是三个阶段。
考点01:以往美国金融危机的发展过程
阶段一:金融危机的爆发
金融危机的源头可能有两种:信贷繁荣和破灭,或者是主要金
融机构破产带来的不确定性增加。
①信贷繁荣和破灭
当经济体进行金融创新时,或者当一个国家致力于金融自由化
的时候,它在短期内会推动金融机构大规模放贷(信贷繁荣),
可能导致贷款风险的过度攀升。
最终,贷款损失↑→资产相对于负债的价值↓→银行净值↓→
银行风险↑→贷款人抽逃资金↑→贷款暴跌→生产性投资机会
融资↓→支出↓→经济活动萎缩。
考点01:以往美国金融危机的发展过程
②资产价格繁荣和破灭
股票市场与房地产的资产价格在投资者心理的作用下可以远远
超过其基础经济价值,由此导致资产价格泡沫出现。
资产市场泡沫的驱动因素通常还包括信贷繁荣,用于购买资产
的贷款的大幅度增加,会推高资产价格。随着资产价格泡沫崩
溃和回归其基础经济价值,引发净值减少,加剧信息不对称。
借款人信誉度下降,导致贷款和支出的收缩。
考点01:以往美国金融危机的发展过程
③不确定性增加
美国金融危机爆发时,往往伴随着很高的不确定性,原因可能
是经济衰退开始出现或者股票市场崩溃。主要金融机构倒闭是
历次金融危机中不确定性的一个重要来源。不确定问题非常严
重时,由于很难获取信息,逆向选择和道德风险程度加剧,导
致贷款和经济活动的收缩。
考点01:以往美国金融危机的发展过程
阶段二:银行业危机
由于企业状况的恶化,以及对银行稳健性的不确定性,储户纷
纷从银行提取存款,导致银行业危机或者银行业恐慌。由此导
致的银行数目减少导致了信息的损失,恶化了信贷市场上的逆
向选择和道德风险问题,从而引起了进一步的经济萎缩。银行
业恐慌是美国所有金融危机的共同特征。
最终,银行业或清算,或出售,金融市场的不确定性就会下降,
股票市场开始回升,利率开始下降。结果是,逆向选择和道德
风险减少,金融危机得以治理。随着金融市场能够重新发挥作
用,经济体也进入了复苏时期。
考点01:以往美国金融危机的发展过程
阶段三:债务萎缩
如果经济倒退引起价格急剧下降,复苏进程就会受到阻碍,经
济进入到债务萎缩阶段。在这一阶段,价格水平的大幅下跌加
重了企业的债务负担,引起净值的进一步恶化。在债务萎缩时
期,逆向选择和道德风险问题继续增加,贷款、投资支出和总
体经济活动在长期呈现收缩状态。包含债务收缩过程的最严重
的金融危机就是大萧条,这也是美国历史上最严重的经济收缩。
考点02:全球金融危机:2007-2009年
(1) 2007 -2009年金融危机的起因
①抵押市场上的金融创新
信息技术的进步为次级抵押贷款的证券化提供了便利,推动了
次级抵押支持证券市场的爆炸式增长。抵押支持证券是一种标
准化的债务证券,以较低的成本将高风险抵押贷款打包,并量
化其违约风险,从而为这些抵押贷款提供一种新的融资来源。
通过对复杂的新型金融工具的开发,金融工程创造了结构化信
用产品,即基于标的资产的现金流量,被设计成的具有特定风
险特征的产品,从而可以吸引具有不同偏好的投资者。这些产
品中最声名狼藉的当属担保债务权益(CDO)。
考点02:全球金融危机:2007-2009年
②抵押市场上的代理问题
次级抵押市场的发起-分销模式会出现委托代理问题,抵押经纪
人作为投资者(委托人)的代理人,追求的不是投资者的利益
最大化,而是自身利益的最大化。抵押经纪人发放的贷款越多,
他能赚到的钱就越多,因此在发放抵押贷款时并不费力去评估
借款人是否能够偿付该笔贷款。这就导致逆向选择问题变得极
为严重。
过度冒险的另外一个重要来源是金融衍生工具。金融机构从被
称为信用违约互换(swap)的金融保险合约的签发中也可收取
可观的费用。如果债券违约,这种金融衍生工具可以赔付债券
的持有者,这也给金融机构带来了大量潜在风险。
考点02:全球金融危机:2007-2009年
③信息不对称和信用评级机构
信用评级机构基于违约概率评估债务证券的质量,它是金融市
场上信息不对称问题的另外一个来源。评级机构向客户就投资
自己负责评级的证券提供建议,并从中赚取可观费用,因此就
没有确保其评级客观正确的动力了。结果就是评级严重高估,
促进了复杂金融产品的销售,而这些产品的风险程度往往超出
了投资者的认识。评级机构的利益冲突增加了整个金融体系的
风险。
考点02:全球金融危机:2007-2009年
(2)2007-2009年金融危机的影响
①居民住宅市场:泡沫积聚与崩溃
随着房地产价格的上升,抵押贷款的发起人和贷款人赚取的利
润越来越高,次级抵押贷款的审核和发放标准却越来越低,高
风险借款人也可以申请到贷款。抵押贷款相对于房产价值的比
率即贷款抵押率(LTV)持续上升。
然而,如果房地产价格上升的程度过度脱离其基本价值,价格
必然要下跌,最终房地产市场泡沫崩溃。当房地产价格下跌到
抵押贷款金额以下时,房产所有人选择放弃房产,抵押贷款违
约率急剧上升。
考点02:全球金融危机:2007-2009年
②金融机构的资产负债表恶化
美国房地产价格下跌增加了抵押贷款的违约事件。于是,抵押
支持证券和CDO的价值暴跌,持有这些证券的银行和其他金融
机构资产缩水,净值减少。这些银行和其他金融机构在资产负
债表被削弱后,不得不开始去杠杆化,抛售资产,并对家庭和
其他借款人收缩信贷。由于其他机构无法承担信息收集和贷款
发放的职责,银行信贷的减少意味着金融市场的脆弱性增加。
考点02:全球金融危机:2007-2009年
③影子银行体系挤提
多年来,影子银行经由金融体系提供的资金成为支持低利率抵
押贷款和汽车贷款发放的重要力量。
购买这些证券的资金主要来自回购协议,该协议实际上是以抵
押支持证券等类资产作为抵押品的短期借款。由于对金融机构
资产负债表的不确定性增加,贷款人要求的抵押品金额越来越
高,这也被称为估值折扣。
抵押贷款违约率的上升导致抵押支持证券价值下降,估值折扣
不断上升。为了获取资金,金融机构只能尽快抛售资产,陷入
疯狂抢夺流动性的境地,这导致大规模的去杠杆化,贷款和经
济活动均出现急剧收缩。
考点02:全球金融危机:2007-2009年
④全球金融市场
随着金融市场全球化的加剧,各地区之间的金融危机相互传染,
使得问题更为复杂。此次金融危机最先出现在美国,但欧洲最
先响起了警报,其中欧洲主权债务危机至今仍在威胁欧洲地区
的稳定。
⑤知名公司破产
美国第五大投资银行贝尔斯登和第三大投资银行美林公司被收
购;第四大投资银行雷曼兄弟破产,这也成为美国历史上最大
的破产案。
考点02:全球金融危机:2007-2009年
(3)2007-2009年金融危机的顶点
借款-支出者面对动荡的金融市场和利率高企的状况,大幅收缩
了消费支出和投资支出。这也导致了实际GDP急剧下降,失业
率飙升。这是美国自二战以来最为严重的经济衰退,被称为
“大衰退”。
考点02:全球金融危机:2007-2009年
(4)政府干预与经济复苏
美联储为对抗危机采取的非常规货币政策与量化宽松,为实现
金融市场的有序运转提供了大量的流动性支持。此外,美国政
府还启动了大规模的救助计划,向AIG提供了超过1500亿美元
的贷款,实施了问题资产援助计划。另一个举措就是实施了旨
在提振经济的财政政策。
在政府救助、美联储非同寻常的行动以及财政刺激政策的共同
作用下,从2009年3月开始,股票市场的牛市渐露端倪,信贷
利差开始回落。随着金融市场的回暖,经济也开始复苏。
考点03:金融监管的反应
(1)宏观审慎监管与微观审慎监管
全球金融危机之前,监管当局实施的是着眼于单个金融机构安
全性和稳健性的微观审慎监管。
微观审慎监管主要负责检查特定金融机构是否满足了资本比例
要求。以微观审慎监管为重点的金融监管并不能防止金融危机
的发生。
宏观审慎监管要求评估整个金融体系的水平,寻求减少系统性
资产抛售和去杠杆化的方法,以实现金融体系整体安全性和稳
健性,进而避免金融危机。因此,宏观审慎监管不仅强调资本
的整体充足性,而且关注金融体系的流动性是否充裕。
考点03:金融监管的反应
宏观审慎监管可以采取多种形式。在金融危机发展升级的过程
中,存在着被称为杠杆循环的反馈回路。即繁荣时期:资产价
格↑→金融机构资本价值↑→放款↑→资产价格↑;反之,在
萧条时期:资产价格↓→资本价值↓→放款↓→资产价格↓。
为了截断杠杆循环,宏观审慎监管制定了逆周期的资本金要求,
即繁荣时提高资本金要求,泡沫破裂时降低资本金要求。
此外,为了确保金融机构有足够的流动性,宏观审慎政策要求
金融机构的净稳定资金比率足够低,该比率是机构短期借款在
总体资金来源中的比率。
考点03:金融监管的反应
(2)2010年《多德-弗兰克华尔街改革和消费者保护法案》
《多德-弗兰克法案》于2010年7月正式通过。这是大萧条以来
最为全面的金融改革法案,该法案明确了7类监管:消费者保
护(存款保险限额永久提升至25万美元)、年度压力测试(提
高市场信息量的关键)、清算权力、限制美联储贷款、系统性
风险监管、沃尔克法则(银行自营交易程度受到限制)和衍生
品监管。
考点04:“太大不能倒闭”和未来的金融监管
(1)应对“太大不能倒闭”问题的方法
①分拆具有系统重要性的大型金融机构
应对“太大不能倒闭”问题的一种方法是确保没有一家金融机
构可以大到颠覆整个金融体系。这样,如果金融机构破产,监
管机构就没有必要出手救助,从而可以将所有金融机构都纳入
到市场纪律的约束之下。但是,该方法会使大型金融机构无法
从协同效应中提高风险管理的效果和降低金融服务的成本,从
而降低金融体系的效率。
考点04:“太大不能倒闭”和未来的金融监管
②提高资本金要求
资本金提高后,这些机构用于承担风险的缓冲增加,如果冒险,
自身的损失也会增加,因此可以削弱其过度冒险的动机。此外,
这种方法可以增强资本金要求的逆周期性,从而有助于抑制经
济周期性转换时的信贷循环。
③交给《多德-弗兰克法案》完成
《多德-弗兰克法案》对系统重要性金融机构施以更严格的监管,
加大了美联储救助金融机构的难度,加之实施了沃尔克法则,
因而可以解决“太大不能倒闭”问题。
考点04:“太大不能倒闭”和未来的金融监管
(2)未来金融监管的其他问题
①金融服务业的薪酬
金融服务业的高收费和高管层丰厚的薪酬促使这些机构所创造
的证券的风险远远高于其宣称的水平。监管机构调整金融服务
业薪酬的政策旨在抑制其过度冒险的动机。
②政府发起的企业
为了减少那些由政府发起、私人所有的企业未来被政府救助的
可能性,政府可以将其完全私有化或完全国有化,或者保留企
业的私人股权,但强化监管和限制其规模。
考点04:“太大不能倒闭”和未来的金融监管
③信用评级机构
危机期间,信用评级机构的利益冲突导致其评级结果不准确,
助长了金融体系的冒险活动。投资者由于没有所需的信息,无
法做出明智的投资决策。
④过度监管的风险
监管过多和监管不当都会降低金融体系的效率。
关键术语
1.资产价格泡沫(asset - price bubble)
答:资产价格泡沫是指资产价格(特别是股票和不动产的价格)
逐步向上偏离由产品和劳务的生产、就业、收入水平等实体经
济决定的内在价值对应的价格,并往往导致市场价格的迅速回
调,使经济增长陷于停顿的经济现象。主要特征包括:①“泡
沫”一般产生于带有投机性的投资行为;②“泡沫”所伴随的
投资增长往往是虚假繁荣的表现;③“泡沫”的扩大必然导致
金融系统风险的加大,有出现金融危机的可能;④“泡沫”的
产生和成长受制于人们对未来的预期。
关键术语
2.回购协议(repurchase agreement)
答:回购协议指的是在出售证券的同时,和证券的购买方签定
协议,约定在一定期限后按原定价格或约定价格购回所卖证券,
从而获取即时可用资金的一种交易行为。从本质上说,回购协
议是一种抵押贷款,其抵押品为证券。
回购协议是中央银行调节全社会流动性的手段之一,当中央银
行购入商业银行或证券经纪商持有的证券时,全社会的流动性
便增加了;反之,当商业银行或证券经纪商再购回该证券时,
全社会的流动性将恢复到其原先的水平。
关键术语
中央银行证券回购协议的期限一般较短,通常在15天之内。因
此,回购协议是中央银行对全社会的流动性进行短期调节的手
段。回购协议也可能发生在金融机构和金融机构之间、金融机
构和非金融机构之间、以及非金融机构之间。这时的回购协议
是各经济单位之间融通短期资金的手段之一。回购协议的标的
物通常是国家债券,尤以短期国库券为主。
关键术语
3.信贷繁荣(credit boom)
答:信贷繁荣是指伴随着管制的取消和创新金融产品的应用,
金融机构往往会大规模放贷的现象。
4.信用违约互换(credit default swap)
答:在信用违约互换交易中,违约互换购买者将定期向违约互
换出售者支付一定费用 (称为信用违约互换点差),而一旦出
现信用类事件(主要指债券主体无法偿付),违约互换购买者
将有权利将债券以面值递送给违约互换出售者,从而有效规避
信用风险。
关键术语
5.金融自由化(financial liberalization)
答:亦称“金融深化”,是“金融压制”的对称,主张改革金
融制度,政府改变对金融的过度干预,放松对金融机构和金融
市场的限制,增强国内的筹资功能以改变对外资的过分依赖,
放松对利率和汇率的管制使之市场化,从而利率能反映资金供
求、汇率能反映外汇供求,促进国内储蓄率的提高,减少对外
资的依赖,最终达到抑制通货膨胀、刺激经济增长、形成金融
资产增长和经济增长之间的良性循环的目的。
关键术语
金融自由化的标志是金融资产增长超过经济增长,金融相关比
率不断提高。这是美国的两位经济学家罗纳德•麦金农和爱德华
•肖,针对当时世界发展中国家普遍存在金融市场不完全、资本
市场严重扭曲和患有政府对金融的“干预综合症”而影响经济
发展的状况,在1973年分别出版的《经济发展中的货币和资本》
和《经济发展中的金融深化》两部专著中首先提出的。
关键术语
6.紧急抛售(fire sales)
答:紧急抛售是指预期资产价格将下降或为压低资产价格而大
量卖出某资产的行为。
7.基础经济价值(fundamental economic values)
答:基础经济价值是指资产未来收入现金流的现实预期价值。
8.系统重要性金融机构(systemically important financial
institutions,SIFIs)
答:系统重要性金融机构是指业务规模较大、业务复杂程度较
高、一旦发生风险事件将给地区或全球金融体系带来冲击的金
融机构。
关键术语
9.杠杆循环(leverage cycle)
答:信贷繁荣推高资产价格,金融机构的资本缓冲增加,支持
其在不断变化的资本金要求下扩大放款,从而进一步推高资产
价格,依此类推;在泡沫破裂的过程中,资本价值陡降,导致
贷款收缩。
10.去杠杆化(deleveraging)
答:银行和其他金融机构的贷款损失激增,(资产负债表的资
产一栏)贷款价值相对于负债急剧降低,净值(资本)随之减
少。资本减少迫使这些金融机构不得不收缩贷款。这个过程被
称为去杠杆化。
关键术语
11.问题资产援助计划(Troubled Asset Relief Plan)
答:该计划是2008年10月通过的布什政府《紧急经济稳定法案》
中最重要的组成部分,它授权财政部可以将7000亿美元用于从
受困的金融机构手中购买次贷抵押资产,或者向这些机构注入
流动性。此外,法案还将联邦存款保险的限额从10万美元暂时
性提高到25万美元,旨在抑制针对银行的提款风潮。
12.估值折扣(haircuts)
答:由于对金融机构资产负债表的不确定性增加,贷款人要求
的抵押品金额越来越高, 这也被称为估值折扣。
教材结构
第四篇 中央银行与货币政策操作
第13章 中央银行与联邦储备体系
第14章 货币供给过程
第15章 货币政策工具
第16章 货币政策操作:战略与战术
第13章 中央银行与联邦储备体系
第13章
美国联邦储备体系的起源和结构
联邦储备体系的独立性
独立性的类型
支持独立性的理由
其他中央银行的结构和独立性
欧洲中央银行的组织结构
独立性
和联邦储备体系的差异
加拿大银行
英格兰银行
联邦储备银行的起源
联邦储备体系的结构
债务萎缩
反对独立性的理由
解释中央银行的行为
日本银行
向更大独立性迈进
考点01:美国联邦储备体系的起源和结构
(1)联邦储备银行的起源
美国的联邦储备体系的建立,始于1913年的《联邦储备法》,
其最初的目的在于防止恐慌的频繁发生。出于美国传统的分权
体制,美国的这种中央银行制度是权力分散并具有众多制约的
平衡机制。下图是联邦储备体系的结构以及职权示意图。
考点01:美国联邦储备体系的起源和结构
考点01:美国联邦储备体系的起源和结构
(2)联邦储备体系的结构
①联邦储备银行
12个联邦储备区各设有一家联邦储备(简称“联储”)银行,
并可在本储备区内的其他城市设立分行。各联储银行是私营公
用事业的股份机构,股东就是本储备区内作为联储体系成员的
私人商业银行,股息支付不超过6%。各联储银行由9名董事组
成董事会,其中6名由成员银行推选,包括3名职业银行家(A
类)和3名工、商、农业界知名企业家(B类),另3名由联储
理事会任命,代表公众利益(C类),且不是银行官员、雇员
或股东。目的是保证董事会能充分反映公众各界的意见。
考点01:美国联邦储备体系的起源和结构
12家联邦储备银行参与货币政策的渠道如下:它们的董事“确
定”贴现率、决定可以获得贴现贷款的银行、董事推选一名本
储备区的商业银行家供职于联邦咨询委员会。纽约联邦储备银
行在联邦储备体系中发挥着特殊作用。
考点01:美国联邦储备体系的起源和结构
②成员银行
所有的国民银行(指在通货监理署注册的商业银行)都必须是
联储体系的成员,而在各州注册的商业银行则不必加入联储体
系。目前,只有三分之一的商业银行是联储体系的成员。
1980年通过了《放款存款机构管制和货币控制法》,规定
1987年之前所有银行都必须在联储保有准备金,并且所有银行
都能平等享有联储体系提供的各种便利,如贴现贷款和支票清
算等,这样就缩小了成员和非成员之间的差别。
考点01:美国联邦储备体系的起源和结构
③联邦储备委员会
联邦储备委员会是联储体系的最高领导层,设在华盛顿。其7
名成员由总统提名、征得参议院同意之后任命。为限制总统控
制联储体系,也为了把联储与其他政治压力隔离,理事任期长
达14年且不连任,同时理事的任期错开。理事必须来自不同的
储备区,以防突出某个区的利益。主席由理事中产生,任期4
年,而且传统上主席离任后即退出理事会。理事会对货币政策
的决策具有非常重要的作用,并且,由于联邦公开市场委员会
的12名成员中有7名就是理事会的成员,因此,在联邦公开市
场委员会制定有关货币政策的决策表决中,理事会就掌握了多
数票。
考点01:美国联邦储备体系的起源和结构
④联邦公开市场委员会(FOMC)
联邦公开市场委员会由联储委员会的7名成员加上纽约联储银
行行长和另外4位联储银行行长(在余下的11家联储银行之间
轮流分配)组成,它的主席就是委员会主席。另外7位地区联
储银行行长也列席会议并参加讨论,但没有表决权。由于公开
市场操作是联储最重要的货币政策工具,联邦公开市场委员会
也就成为决策的焦点,与法定准备金比率和贴现率有关的决策
实际上也是在这里做出的。联邦公开市场委员会并不直接从事
证券买卖,它只是向纽约联储银行交易部发出指令,由它实际
操作。
考点02:联邦储备体系的独立性
(1)中央银行独立性的类型
①工具独立性(中央银行使用货币政策工具的能力);
②目标独立性(中央银行设定货币政策目标的能力);
委员会成员的任期长达14年,且法律规定委员不得连任;
美联储可以从其证券资产中获得可观的、独立的收入来源。
然而,由于规范美联储结构的法律由国会颁布,并且可以随时
调整,因此,美联储仍然要受到国会的影响。此外,国会还可
以通过法律,要求美联储对自己的行为承担更多的责任。
考点02:联邦储备体系的独立性
总统也可以影响联邦储备体系。
首先,总统可以通影响国会进而对美联储产生影响。其次,虽
然表面上看,总统在其一届任期内只能任命1或2名委员会委员,
但在实践中总统任命的委员通常远多于此。但总统控制美联储
的权力是有限的。
联邦储备体系与其他政府机构相比,具有非同寻常的独立性,
但其不能完全摆脱政治压力。公众对美联储政策行动的支持发
挥了重要作用。
考点02:联邦储备体系的独立性
(2)支持美联储独立性的理由
①如果美联储受制于更多的政治压力,就会导致货币政策出现
通货膨胀倾向。政府的行为具有短期性,政治家为了自身目的
会追求短期目标。美国的政治程序会导致所谓的政治经济周期,
受制于国会或总统的美联储会使得这种周期更为明显。
②政治家缺乏解决复杂经济事务的才能,按照公共利益行事的
动机更少,因此政治家比美联储的委托代理问题更为严重。
考点02:联邦储备体系的独立性
(3)反对美联储独立性的理由
①由于货币政策几乎影响到经济社会中的每个人,因此由一批
不对任何人负责的精英分子对其进行控制是不民主的。为了保
持政策连续性,促进经济稳定增长,货币政策需要和财政政策
相互协调,只有将货币政策交由管理财政政策的政治家控制,
才能防止这两种政策背道而驰。
②独立的美联储并非总是成功运用它的自主权。
考点03:解释中央银行的行为
官僚行为理论认为,官僚的行为目标是自身福利的最大化,官
僚的福利与它的权力和声望有关。因此增强权力和声望的愿望
是影响中央银行行为的一个重要因素。
这种观点对中央银行行为的预测有:①美联储会坚决捍卫自己
的自主权,美联储一次又一次地反击国会控制其预算的尝试就
证实了这一预测。②美联储会尽力避免与利益集团的冲突,这
些集团可能会构成削减其权力和降低其自主权的威胁。此外,
美联储掌控尽可能多的权力的意愿还能解释它试图控制更多银
行的努力。
官僚行为理论似乎可以解释美联储的行为,但认为美联储只关
注其自身利益的观点过于极端。
考点04:欧洲中央银行的组织结构
欧洲中央银行是根据1992年《马斯特里赫特条约》的规定于
1998年7月1日正式成立的,其前身是设在法兰克福的欧洲货币
局。欧洲央行的职能是“维护货币的稳定”,管理主导利率、
货币的储备和发行以及制定欧洲货币政策;其职责和结构以德
国联邦银行为模式,独立于欧盟机构和各国政府之外。
考点04:欧洲中央银行的组织结构
(1)欧洲中央银行体系与联邦储备体系的差异
①联邦储备银行的预算由联邦储备委员会控制,而国家中央银
行控制它们自己以及在法兰克福的欧洲中央银行的预算。因此,
欧元体系的欧洲中央银行的权力比联邦储备体系的联邦储备委
员会的权力小。
②欧元体系的货币政策操作由每个国家的国家中央银行来执行,
因此货币操作的集权程度不及联邦储备体系。
③与联邦储备体系不同,欧洲中央银行不参与对金融中介机构
的监督和管理。这些监管职责由欧洲货币联盟各成员国自行负
责。
考点04:欧洲中央银行的组织结构
(2)欧洲中央银行的独立性
《马斯特里赫特条约》使欧洲中央银行成为世界上独立性最强
的中央银行。执行委员会的成员具有较长的任职期限(8年),
国内中央银行行长的任职期要求至少5年;欧元体系确定自己
的预算,成员国的政府不允许向欧洲中央银行颁布指令。这些
规定使欧洲中央银行高度独立。
考点05:其他外国中央银行的结构和独立性
(1)加拿大银行
加拿大银行的董事由政府任命,行长由董事推选。由行长和4
位副行长组成的理事会负责制定与货币政策相关的决策。加拿
大的《银行法》赋予政府货币政策的最终决策权,因此,理论
上加拿大银行的工具独立性逊于美联储。但事实上,加拿大银
行控制了货币政策。
考点05:其他外国中央银行的结构和独立性
(2)英格兰银行
英格兰银行的通货膨胀目标由财政大臣决定,因此英格兰银行
在目标独立性方面不及美联储。英格兰银行也没有全部的工具
独立性:政府在“紧急经济状态”中,可以在“有限期间”内
否决英格兰银行,并决定利率,但是否决中央银行的决策在实
际中几乎不可能实行。
考点05:其他外国中央银行的结构和独立性
(3)日本银行
日本的货币政策由日本银行的政策委员会制定,该委员会由行
长、2位副行长、内阁提名并经议会批准的6位外部成员组成,
他们的任期都是5年。
日本政府可以派出两位代表参加政策委员会会议,他们可以要
求延迟货币政策决策,但不拥有投票权。然而,政府仍然可以
控制日本银行与货币政策无关部分的预算。总体来说,日本银
行的独立性是非常有限的。
考点05:其他外国中央银行的结构和独立性
(4)向更大独立性迈进的趋势
近年来各主要国家中央银行出现了显著的向更大独立性发展的
趋势。理论和实践都说明,中央银行越独立,就越能够制定出
更好的货币政策,而这反过来又推动了独立化的趋势。
关键术语
1.工具独立性(instrument independence)
答:工具独立性是指中央银行使用货币政策工具的能力。中央
银行的工具独立性反映了中央银行为达到目标可利用工具的选
择空间。
2.目标独立性(goal independence)
答:目标独立性是指中央银行设定货币政策目标的能力。中央
银行的目标独立性反映了中央银行根据其货币政策制定其目标
的自由度。
关键术语
3.联邦基金利率(federal funds rate)
答:美国联邦基金利率是指美国同业拆借市场的利率,其最主
要的是银行间隔夜拆借利率。这种利率的变动能够敏感地反映
银行之间资金的余缺,美联储瞄准并调节同业拆借利率就能直
接影响商业银行的资金成本,并且将同业拆借市场的资金余缺
传递给工商企业,进而影响消费、投资和国民经济。
关键术语
4.宽松的货币政策
答:总的来说是增加市场货币供应量的货币政策,比如直接发
行货币,在公开市场上买债券,降低准备金率和贷款利率等,
宽松的货币政策向市场投放流动性,有利于降低利率水平,是
促进繁荣或者是抵抗衰退的措施。
5.紧缩的货币政策
答:是政府在经济过热,出现通货膨胀时对宏观经济进行调控,
使经济过热势头得到控制的经济措施之一。紧缩货币政策的核
心是减少宏观的货币供给,一般包括三方面:①贴现率的调高;
②银行法定准备金率的提高;③央行在公开市场卖出政府债券。
关键术语
6.政治经济周期(political business cycle )
答:政治经济周期是指政策周期性波动对经济波动的影响。在
大选之前,政府实行扩张性的经济政策,以“适度”的通胀率
为代价来降低失业率;当选之后,政府则采取紧缩性的经济政
策来降低通胀率,导致失业率上升。这样,宏观经济运行就会
呈现出明显的通胀偏差周期。
政治性商业周期的产生有三个基本条件:①凯恩斯国民收入决
定理论为政策制定者提供了刺激经济的工具;②选民喜欢高经
济增长,低失业以及低通货膨胀的时期;③政治家喜欢连选连
任。
第14章 货币供给过程
第14章
货币供给的三个参与者
美联储的资产负债表
负债
资产
中央银行
商业银行(存款机构)
储户
控制基础货币
公开市场操作
存款到现金的转换
向金融机构发放贷款
影响基础货币的其他因素
对美联储控制基础货币能力的概述
第14章 货币供给过程
第14章
货币供给的决定因素
多倍存款创造
推导多倍存款创造的公式
存款创造
非借入基础货币的变动
向美联储借入准备金的变动
法定准备金率的变动
超额准备金的变动
对简化模型的批判
现金持有水平的变动
货币供给过程概览
货币乘数
货币乘数的推导
货币乘数背后的意义
其他因素变动对货币供给的影响
考点01:货币供给过程中的三位参与者
(1)中央银行:监督、管理银行体系并负责实施货币政策的
政府机构。在美国为联邦储备体系,在中国为中国人民银行。
(2)商业银行(存款机构):接受个人和机构存款并发放贷
款的金融中介,主要有:商业银行、储蓄与贷款协会、互助储
蓄银行和信用社。
(3)储户:在银行拥有存款的个人和机构。
考点02:美联储的资产负债表
一个简化的美联储的资产负债表如表14-1所示。
资产
负债
证券
向金融机构发放的贷款
流通中的现金
准备金
考点02:美联储的资产负债表
 (1)负债
资产负债表的两个负债科目通常被称为美联储的货币负债。
①流通中的现金。是公众手中持有的货币。存款机构所持有的
货币同样是美联储的负债,但属于准备金的一部分。
②准备金。所有银行都在美联储开立存款账户。准备金包括银
行在美联储的存款和银行实际持有的现金。准备金是银行的资
产、美联储的负债。准备金可以被划分为两类:美联储要求银
行必须持有的准备金(法定准备金)和银行自愿持有的额外的
准备金(超额准备金)。
考点02:美联储的资产负债表
 (2)资产
一方面,资产科目的变动会引起基础货币的变动,进而引起货
币供给的变动。另一方面,它的资产赚取收入。
①证券。包括美联储持有的美国财政部发行的证券,在特殊环
境下,美联储还可能持有其他证券。美联储持有的政府证券和
其他证券的增加会提高货币供给水平。
②向金融机构发放的贷款。对于这些金融机构而言,它们所借
入的贷款被称为贴现贷款,或者向美联储借款,或者借入准备
金。这些贷款就成为这些借款银行的负债。一般情况下,美联
储只向银行机构发放贷款,向银行收取的这些贷款的利率被称
为贴现率。
考点03:控制基础货币
基础货币等于流通中的现金C加上银行体系的准备金总额R。
基础货币MB可以表述为:
MB=C+R
美联储公开市场操作与向银行发放贴现贷款,对基础货币实施
控制。
考点03:控制基础货币
(1)公开市场操作
公开市场操作是指中央银行在公开市场买卖二级市场债券(主
要是政府债券)以增减货币供应量的一种政策手段。美联储买
卖债券通常是通过一级交易商进行的,一级交易商是在私有银
行机构之外的政府证券交易商。公开市场操作是美联储变动基
础货币的主要途径。
公开市场购买是指美联储购买债券,会导致银行体系准备金以
同等幅度扩张,因而导致基础货币等量增加;公开市场出售是
指美联储出售债券,会导致基础货币等量减少。
考点03:控制基础货币
(2)存款到现金的转换
即使中央银行没有实施公开市场操作,从存款到现金的转换也
会影响银行体系的存款准备金。然而,这样的转换对基础货币
没有影响。
(3)向金融机构发放贷款
美联储向金融机构发放贷款一般是以贴现贷款的形式完成的。
贴现贷款是指商业银行将它为客户办理贴现业务而收进的各种
票据拿到中央银行去再贴现,以获得短期资金融通。
考点03:控制基础货币
贴现贷款的增加表现为获得贷款银行的准备金的增加,从而基
础货币也相应增加,如果美联储向金融机构发放贷款,准备金
同等增加,因而基础货币也会受到影响。基础货币的变动与金
融机构向美联储借款的变动是一一对应的。
中央银行主要通过调整再贴现贷款的利率来影响银行的贷款需
求,从而影响再贴现规模,也可以通过直接调整再贴现数量来
影响再贴现规模。由于再贴现利率变动对基础货币的精确影响
很难预计,再加上再贴现需求主要受经济周期因素的影响,因
此,中央银行对再贴现数量缺乏足够的控制能力。
考点03:控制基础货币
(4)影响基础货币的其他因素
①浮款
美联储进行支票清算时,往往先在支票存入行贷记支票金额
(即增加该银行的准备金),之后才借记支票签发行的账户
(减少该银行的准备金)。因此,在美联储进行支票清算的过
程中,出现了银行体系准备金总额的暂时性增加,故称为浮款。
影响支票送达速度的随机性事件(如天气状况等)会影响浮款
的数量,这是美联储无法完全控制的。
考点03:控制基础货币
②在美联储的财政存款
如果美国财政部将存款从商业银行转移到美联储的账户上,导
致在美联储的财政存款的增加,会引起银行存款外流,银行体
系的准备金和基础货币随之减少。由美国财政部决定的在美联
储的财政存款无法由美联储完全控制。因此,美国财政部要求
美联储干预外汇市场的指令也会影响基础货币。
考点03:控制基础货币
(5)对美联储控制基础货币能力的概述
公开市场操作和向金融机构发放贷款是决定货币供给的两个主
要因素,因此可以将基础货币分为两部分:一部分是美联储能
够完全控制的,而对另一部分美联储的控制力较弱。控制力较
弱的部分是由美联储贷款所创造的基础货币。基础货币的其余
部分(被称为非借入基础货币)完全处于美联储的控制之下,
因为它主要来自公开市场操作。非借入基础货币是基础货币减
去银行向美联储的借款,后者被称为借入准备金:
���=MB-BR
其中,���为非借入基础货币;MB为基础货币;BR为向美联储
的借入准备金。
考点03:控制基础货币
美联储不能控制的因素(例如,浮款和在美联储的财政存款)
短期内可能出现巨大波动,这是基础货币在较短期间内(短至
1周)变动的主要原因。然而,这些波动通常可以预见,因而
能被公开市场操作所抵消。
虽然浮款和在美联储的财政存款会在短期内出现巨大波动,从
而使控制基础货币的行为变得复杂,但美联储可以通过精确的
控制来避免这些波动对基础货币的影响。
考点04:多倍存款创造:简化模型
当中央银行向银行体系供应1单位的额外存款准备金时,存款
就以这个数目的多倍增加这个过程被叫做多倍存款创造。
(1)存款创造
单个银行只可以创造相当于超额存款准备金数额的存款,它不
能自动地进行多倍存款扩张。然而,整个银行体系可以进行多
倍存款扩张,因为这些存款准备金也不会离开银行体系。
因此,随着各家银行发放贷款,创造存款,存款准备金流向别
的银行,别的银行又发放额外的贷款,创造额外的存款。这个
过程将一直持续下去,直到存款准备金的最初增加导致多倍的
存款增加。
考点04:多倍存款创造:简化模型
假设法定存款准备金率为10%,原始存款为1亿美元,则存款
创造过程如下表所示。

存款增加
准备金增加
贷款增加
银行客户
第一国民银行
0.00
0.00
1亿
客户甲
A银行
1亿
1000万
9000万
客户乙
B银行
9000万
900万
8100万
客户丙
C银行
8100万
810万
7290万
客户丁
D银行
7290万
729万
6561万
客户戊
E银行
6561万
656万
5905万
客户己
…
…
…
…
…
所有银行总计
10亿
1亿
10亿

考点04:多倍存款创造:简化模型
由银行体系存款准备金的增加而引起的存款多倍增加,称为存
款创造,存款由此增加的倍数称为简单存款乘数。简单存款乘
数等于法定存款准备金率的倒数,可以用分数表示。因此,多
倍存款扩张的公式可以写成:
ΔD=ΔR×1/rr
其中,ΔD为银行体系支票存款总额的变动;rr为法定准备金率;
ΔR为银行体系准备金的变动。
对整个银行体系来说,只有当银行体系所有的超额存款准备金
都不存在了,存款创造(或收缩)才会停止,银行体系才处于
均衡状态。
考点04:多倍存款创造:简化模型
(3)对简化模型的批判
多倍存款创造模型似乎指出中央银行可以通过设定法定存款准
备金率和存款准备金水平,对支票存款水平实行完全的控制。
实际的存款创造过程绝没有简单模型所示的那样机械。当公众
保留现金和银行持有超额准备金时,实际的存款创造将小得多。
因此,并非只有美联储的行为会影响存款水平,进而影响货币
供给。储户对现金持有量的决定以及银行对待超额准备金的政
策都会引起货币供给的变动。
考点05:货币供给的决定因素
直接影响货币供给的参与者有联邦储备体系、储户和银行。
参与者
变量
变量的
变动
货币供给
的反应
推理
联邦储
备体系
非借入基础货
币MBn
↑
↑
支持存款创造的基础货币增加
法定准备金率
rr
↑
↓
存款扩张倍数减小
银行
借入准备金BR
↑
↑
支持存款创造的基础货币增加
超额准备金
↑
↓
贷款收缩、存款创造倍数减小
储户
现金持有水平
↑
↓
存款扩张倍数减小
考点06:货币乘数
货币乘数(用m表示)表示基础货币的既定变动所引起的货币
供给变动的比例。下面的公式描述了货币供给M、货币乘数m
和基础货币MB之间的联系。
M = m×MB
由于货币乘数通常情况下大于1,因此基础货币又被称为高能
货币:基础货币每变动1 美元所引起的货币供给的变动通常超
过1美元。
考点06:货币乘数
(1)货币乘数的推导
货币乘数是由存款者决定的通货存款比率C/D,由银行决定的
超额存款准备金率ER/D以及由中央银行决定的法定存款准备金
率rr共同决定的函数。
�= �1
��= �+ �
�+ �=
�
�+ 1
�
�+ ��
�+ ��
�
=
�+ 1
�+ ��+ �
考点06:货币乘数
(2)货币乘数背后的意义
货币乘数的一个重要特征是,它远远小于本章前面所得出的简
单存款乘数,原因有两个方面:
①存款存在多倍扩张,但现金却没有这样的扩张过程。因此,
如果高能货币增量中的一部分转化为现金,这一部分就不会出
现多倍存款扩张。
②超额准备金率e是大于0的,说明基础货币和存款的增加会提
高超额准备金的水平。 由MB和D增加所引起的超额准备金的扩
张,意味着用于支持支票存款的准备金不会增加那么多。于是,
支票存款和货币供给的增量减少,货币乘数降低。
考点06:货币乘数
(3)其他因素变动对货币供给的影响
基础货币��= ���+ ��,则有:
�= �× ��= �× ���+ ��
由于货币乘数m大于1,��� 或者BR的增加会导致货币供给M
的成倍扩张。
①法定准备金率上升会导致货币供给水平收缩。
②现金水平的上升会导致货币供给收缩。
③超额准备金的增加会导致货币供给的收缩。
关键术语
1.准备金(reserves)
答:准备金是指商业银行为应付客户提取存款而设置的资金储
备。它由两部分组成:一部分是自存准备,即库存现金;另一
部分是法定准备,即根据银行法,商业银行将其存款按中央银
行规定的比率转存中央银行而形成的存款准备。在西方国家,
存款准备金普遍实行“二级准备金制度”,即存款准备金分为
第一准备金和第二准备金。
关键术语
所谓第一准备金是银行为应付客户提取现款随时可以兑现的资
产,主要包括库存现金及存放在中央银行的法定准备金,其流
动性较高,一般称为“现金准备”,也称为“主要准备”。
所谓第二准备金,是指银行最容易变现而又不致遭受重大损失
的资产,如有价证券及其他流动性资产,也叫“保证准备”。
中央银行为了控制信贷,在必要时除要求商业银行维持一定比
率的“第一准备”外,还要维持一定比率的“第二准备”。
关键术语
2.法定准备金率(required reserve ratio)
答:法定准备金是按照银行法的规定,商业银行必须将其吸收
的存款按照一定比率存入中央银行而形成的存款。法定存款准
备金是商业银行存款准备金总额最主要的构成部分,这项准备
金一般是不准动用的。
法定存款准备金率是指法定存款准备金占其存款总额的比率,
是中央银行三大传统货币政策工具之一。中央银行通过调整法
定存款准备金率控制商业银行的信用扩张能力,进而调节社会
货币供应量。
关键术语
当经济过热时,中央银行提高法定存款准备金率,缩小货币乘
数,使商业银行收缩信贷规模,从而减少货币供应量。反之,
当经济衰退时,中央银行降低法定存款准备金率,提高货币乘
数,增强商业银行信贷扩张能力,从而增加货币供应量。
中央银行调整法定存款准备金率对货币供给的影响很大,它的
局限性在于:效果太强烈,不宜作为日常性工具,而且对于不
同类别的存款影响不一致,效果不易把握。因此,法定存款准
备金率是中央银行三大传统政策工具中最不经常使用的。
关键术语
3.超额准备金(excess reserves )
答:超额准备金又称“超额储备”,指商业银行或其他存款机
构在货币当局规定必须缴纳的法定准备金之外,还保留的那部
分储备资金。超额储备等于总储备减去法定储备。商业银行保
留超额准备金主要是为了解决意外的大额提现、结清存款或更
好地投资。超额储备的变动将影响到货币乘数大小,在基础货
币供应量不变的情况下,它制约着银行体系创造货币的能力。
关键术语
4.借入准备金(borrowed reserves)
答:借入准备金是指商业银行及存款性金融机构在法定准备金
数量不足时,向拥有超额准备金的银行(如美联储)借入的货
币资金。其计算公式为:借金准备金(BR)=基础货币(MB)
-非借入基础货币(MB)。
关键术语
5.非借入基础货币(nonborrowed monetary base)
答:非借入基础货币是指基础货币减去中央银行的贴现贷款的
剩余部分。非借入基础货币主要来自中央银行的公开市场操作,
是完全处在中央银行控制之下的基础货币。中央银行的公开市
场购买会增加非借入基础货币,公开市场出售则会减少非借入
基础货币。非借入基础货币是影响货币供给量的重要因素之一,
货币供给和基础货币正相关。
关键术语
6.一级交易商(primary dealers)
答:一级交易商是指能够直接参与中央银行公开市场交易的政
府债券交易商。一级交易商的规模一般比较大,是中央银行公
开市场交易的主要对象,其认定也往往需要中央银行的批准。
关键术语
7.高能货币(high-powered money )
答:高能货币亦称“基础货币”、“货币基数”、“货币基础”
或“强力货币”,它是经过商业银行的存贷款业务而能扩张或
收缩货币供应量的货币。西方国家的基础货币包括商业银行存
入中央银行的存款准备金(包括法定准备金和超额准备金)与
社会公众所持有的现金之和。
基础货币有四个属性:①可控性,是中央银行能调控的货币;
②负债性,是中央银行的负债;③扩张性,能被中央银行吸收
作为创造存款货币的基础,具有多倍创造的功能;④初始来源
惟一性,即其增量只能来源于中央银行。
关键术语
中央银行通过调节基础货币的数量就能数倍扩张或收缩货币供
应量,因此,基础货币构成市场货币供应量的基础。在现代银
行体系中,中央银行对宏观金融活动的调节,主要是通过控制
基础货币的数量来实现的。其具体操作过程是:当中央银行提
高或降低存款准备金率时,各商业银行就要相应增加或减少其
在中央银行的法定准备金,通过乘数效应,可对货币供应量产
生紧缩或扩张的作用。社会公众持有现金的变动也会引起派生
存款的变化,从而导致货币供应量的扩大或缩小:当公众将现
金存入银行时,银行就可以按一定比例进行放款,从而在银行
体系内引起一系列的存款扩张过程;当公众从银行提取现金时,
又会在银行体系内引起一系列的存款收缩过程。
第15章 货币政策工具
第15章
准备金市场和
联邦基金利率
欧洲中央银行的货币政策工具
非常规货币政策
工具与量化宽松
大规模购买资产
提供流动性
公开市场操作
向银行发放贷款
准备金市场的供给与需求
货币政策工具的变动如何影响联邦基金利率
常规货币政策工具
法定准备金率
公开市场操作
贴现政策和最后贷款人
法定存款准备金率
准备金利率
不同政策工具相对的优点
量化宽松和信贷宽松
前瞻性指引和未来货币政策行动的承诺
考点01:准备金市场和联邦基金利率
(1)准备金市场的供给与需求
①需求曲线
存款准备金包括两个组成部分:
A.法定存款准备金,它等于法定存款准备金率乘以需要交纳存
款准备金的存款的数量;
B.超额存款准备金,银行选择多持有的存款准备金。
因此,存款准备金的需求量等于法定存款准备金加上超额存款
准备金的需求量。
考点01:准备金市场和联邦基金利率
超额存款准备金是预防存款流出的保障,持有这些超额存款准
备金的成本是机会成本,即把这些超额存款准备金贷出去所能
取得的利率(用联邦基金利率衡量)减去准备金利率���(美联
储对准备金支付的利率)。于是,随着联邦基金利率的降低,
假设其他条件不变,持有超额存款准备金的机会成本就会降低,
那么超额存款准备金的需求量就会增加。因此,存款准备金的
需求曲线就如图15-1所示向下倾斜。然而,如果联邦基金利率
下跌到低于超额准备金利率���的水平,银行就不愿意按照较低
的利率水平在隔夜市场上放款,而是无限增加其持有的超额准
备金。结果就是,在���的水平上,准备金需求曲线��变为水平
的。
考点01:准备金市场和联邦基金利率
图15-1 准备金市场上的均衡
id
准备金数量R
NBR
Rs
Rd
1
联邦基金利率
�ff
2
���
∗
���
1
���
考点01:准备金市场和联邦基金利率
②供给曲线
准备金的供给��可以分为两个部分:
A.非借入准备金(NBR),即美联储公开市场操作所供给的准
备金;
B.借入准备金(BR),即向美联储借款所形成的准备金。
向美联储借款的主要成本是美联储就这些贷款所收取的利率,
即贴现率(��),它往往被设定为高于联邦基金利率目标的一
个固定水平,随着联邦基金利率的变动而变动。
考点01:准备金市场和联邦基金利率
由于借入联邦基金与向美联储借款可以相互替代,如果联邦基
金利率���低于贴现率��,由于在联邦基金市场上筹资成本更低,
银行不会向美联储借款,借入准备金的规模为零。因此,只要
���低于��,准备金的供给量就等于美联储提供的非借入准备金
的数量NBR,如图15-1所示,此时的供给曲线是垂直的。然而,
如果联邦基金利率开始上升并超过贴现率,银行就乐意在��的
水平上增加借款,之后在联邦基金市场上以较高的利率���将这
些资金贷放出去。结果是,如图15-1所示,供给曲线在��的利
率上变为水平的(具有无限弹性)。
考点01:准备金市场和联邦基金利率
③市场均衡
当存款准备金的需求量和供给量相等,即��=��时,就实现了
市场均衡。因此,均衡发生在需求曲线��和供给曲线��的交点
上,这时均衡的联邦基金利率为���
∗。
考点01:准备金市场和联邦基金利率
(2)货币政策工具的变动如何影响联邦基金利率
①公开市场操作
如果最初的交点位于需求曲线的向下倾斜部分,公开市场购买
可以增加准备金供给量,推动供给曲线右移,联邦基金利率下
跌。反之相反。由于美联储通常会令联邦基金利率目标高于准
备金利率水平,因此上面所述的是典型的情况。结论是,公开
市场购买导致联邦基金利率下跌,而公开市场出售导致联邦基
金利率上升。
如果供给曲线最初与需求曲线相交于后者的水平部分,公开市
场操作就不会对联邦基金利率产生任何影响。
考点01:准备金市场和联邦基金利率
②贴现贷款
影响取决于需求曲线与供给曲线在供给曲线的垂直部分还是水
平部分相交。若相交点位于供给曲线的垂直部分,即没有贴现
贷款、借入准备金BR为零的情况,美联储调低贴现率,联邦基
金利率的均衡水平不变。由于美联储目前制定的贴现率高于联
邦基金利率目标,因此这属于典型的情况。结论是,大部分贴
现率的变动不会影响联邦基金利率。
考点01:准备金市场和联邦基金利率
③法定准备金率
当法定存款准备金率提高时,法定存款准备金增加,从而对任
何给定的利率,存款准备金的需求量增加。于是需求曲线右移,
联邦基金利率上升。
结论是:当美联储提高法定准备金率时,联邦基金利率上升。
反之相反。
考点01:准备金市场和联邦基金利率
④准备金利息
影响取决于供求曲线的相交点位于需求曲线的向下倾斜部分还
是水平部分。如图15-2(a)所示,若相交点位于需求曲线向
下倾斜的部分,此时联邦基金利率的均衡水平高于准备金利率。
在这种情况下,提高准备金利率,需求曲线的水平部分上移,
但供求曲线的相交点依然为点1。如图15-2(b)所示,若供求
曲线相交于需求曲线的水平部分,此时联邦基金利率的均衡水
平等于准备金利率,此时,准备金利率从���
1 提高至���
2 ,联邦基
金利率的均衡水平上升。即当联邦基金利率等于准备金利率时,
联邦基金利率水平会随着准备金利率的上升而上升。
考点01:准备金市场和联邦基金利率
考点02:常规货币政策工具
(1)公开市场操作
公开市场操作是指中央银行在金融市场上公开买卖有价证券,
以调节货币供给的一种业务。中央银行买卖的有价证券主要是
政府公债、国库券和银行承兑汇票等。
当中央银行认为金融市场资金短缺,需要扩大货币供应量时就
买进债券,投入基础货币;反之,则卖出债券,以回笼货币,
收缩信贷规模,减少货币供应量。公开市场业务是通过改变银
行系统的准备金总量而起作用的。
考点02:常规货币政策工具
公开市场操作有两种类型:
旨在改变准备金和基础货币规模的能动性公开市场操作;
旨在抵消影响准备金和基础货币的其他因素(例如在美联储的
财政存款和浮款)变动的防御性公开市场操作。防御性公开市
场操作有回购协议和再买回交易(也被称为逆回购协议)两种
基本类型。
考点02:常规货币政策工具
公开市场业务有以下优点:
①公开市场业务是按照中央银行的主观意愿进行的,它不像再
贴现政策那样,中央银行只能用贷款条件的调整去影响商业银
行的再贴现需求,从而间接影响货币供给。
②中央银行通过买卖政府债券把商业银行的准备金有效地控制
在自己期望的规模内,从而实现基础货币量的稳定。
③公开市场业务的规模可大可小,交易方法和步骤随意安排,
保证了法定准备率调整的准确性。
考点02:常规货币政策工具
④公开市场业务不像法定准备金率及再贴现政策那样,具有很
大惯性。中央银行根据市场情况认为有必要改变调节方向时,
业务逆转极易进行。
⑤中央银行可以根据货币政策目标每天在公开市场上买卖证券,
对货币量进行微调,不像存款准备金率与再贴现政策那样,对
货币供给产生很大的冲击。
⑥公开市场业务每天都在进行,不会导致人们的预期心理,货
币政策易于取得理想的效应。
考点02:常规货币政策工具
公开市场业务虽然具备许多优点,但并不是所有国家的中央银
行都可以采用这一货币政策工具的。
开展公开市场业务必须具备以下条件:
首先,中央银行必须是强大的,具有调控整个金融市场的力量;
其次,金融市场发达,证券种类,特别是债券种类齐全,并达
到一定的规模;
最后,必须有其他政策工具配合。
考点02:常规货币政策工具
(2)贴现政策和最后贷款人
①贴现政策
美联储向银行发放的贴现贷款有三种类型:一级信贷、二级信
贷和季节性信贷。一级信贷是在货币政策中作用最为重要的贴
现贷款,其利率通常高于联邦基金利率目标100个基点(1个百
分点)。二级信贷发放的对象是那些陷入财务困境或者面临严
重的流动性问题的银行。二级信贷的利率高于贴现率50个基点
(0.5个百分点)。季节性信贷是为了满足位于度假区或农业区、
存款具有季节性特征的为数不多的银行的需要。季节性信贷的
利率与联邦基金利率和定期存款利率的平均值挂钩。
考点02:常规货币政策工具
②最后贷款人
贴现贷款不仅可以用作影响准备金、基础货币和货币供给的工
具,而且对于防止金融恐慌相当重要。中央银行最主要的职责
为最后贷款人:为防止银行破产陷入失控境地,它向没有其他
资金来源的银行提供准备金,从而防止银行业恐慌和金融危机。
贴现贷款可以将资金立即注入需求最迫切的银行,因而在银行
业危机期间,是向银行体系提供准备金最有效的途径。在履行
最后贷款人职责时,美联储必须灵活准确地运用贴现工具,来
避免金融危机。
考点02:常规货币政策工具
(3)法定准备金率
法定存款准备率是指商业银行以及其他金融机构缴存中央银行
的存款准备金占其吸收存款的比率。法定存款准备金建立的最
初目的,是保持银行资产的流动性,提高银行等金融机构的清
偿能力,从而保证存款人利益以及银行本身的安全。后来,由
于中央银行有权随时调整法定存款准备金率,因而调整法定存
款准备金率就成为中央银行控制货币供给的一项重要工具了。
考点02:常规货币政策工具
法定存款准备金率通常被认为是货币政策中作用最猛烈的工具。
原因在于:
①通过货币乘数作用引起货币供给更大幅度的变化。即使准备
金率调整的幅度很小,也会引起货币供给量的巨大波动。
②即使存款准备金率不变,它在很大程度上限制了商业银行体
系的存款派生能力。
考点02:常规货币政策工具
③当商业银行由于各种原因持有超额准备金时,如果法定准备
金率变动引起超额准备金率相反方向的等幅度变动,法定准备
金率调整对货币乘数不产生影响。但商业银行持有超额准备金
是有原因的,这些原因不会因法定准备金率调整而消失,因此
可以认为超额准备金率在一个阶段内是稳定的。
法定准备金率的调整势必引起整个存款准备金率的变动,从而
引起货币乘数变动。
考点02:常规货币政策工具
法定存款准备金率作为货币政策工具有明显的局限性,主要表
现在:
第一,由于法定存款准备金率调整对货币供给量的影响较为强
烈,不宜作为中央银行经常性的货币政策工具,一般只在经济
发展阶段转换时才使用,而在一个阶段内要保持稳定。
第二,法定存款准备金率的调整会产生心理预期效应,会使得
货币金融领域中的其他经济变量产生相应变化,因此,存款准
备金率的固定化倾向得到加强。
考点02:常规货币政策工具
第三,由于不同存款种类有不同的法定存款准备金率,其调整
对不同类型的银行和不同种类的存款产生不同影响,这就使得
中央银行难以判断存款准备金率调整之后的局面。
正由于法定存款准备金率的上述特点,它才成为中央银行手中
掌握的一件强有力的,但不经常或不轻易使用的武器。
考点02:常规货币政策工具
(4)准备金利率
为了鼓励银行在联邦基金市场上进行同业拆借,使得银行可以
相互监督,美联储向准备金支付的利率低于联邦基金利率。这
说明美联储还没有将准备金利率当作货币政策工具使用,而只
是将其作为联邦基金利率的下限。然而,在全球金融危机之后,
银行积累了大量的超额准备金,准备金利率可以用来提高联邦
基金利率,从而将这些准备金转移出银行体系。
考点02:常规货币政策工具
(5)不同政策工具相对的优点
公开市场操作是最为重要的常规货币政策工具。有四个基本优
点:①公开市场操作是美联储主动进行的;②公开市场操作灵
活且精确,它可用于各种规模;③公开市场操作很容易对冲;
④公开市场操作可以立即执行,不存在管理时滞。
在两种情况下,其他政策工具较公开市场操作更具优势。
第一种情况是,在银行积累了大量超额准备金后,如果美联储
想提高利率,可以增加准备金利息,这样可以不用进行大量的
公开市场操作来减少准备金,就可以达到提高利率的目的。
第二种情况是,在美联储履行其最后贷款人的职责时,可以使
用贴现政策。
考点03:非常规货币政策工具与量化宽松
在金融危机期间,常规货币政策工具无法正常发挥作用,其原
因有二:首先,金融体系停摆,无法将资本配置到生产用途之
中,造成投资支出骤减,经济崩溃。其次,经济体遭遇负冲击,
会导致利率零下限的问题,即此时利率已经达到了零利率的下
限,中央银行无法进一步调低利率。
出于以上两个方面的原因,中央银行需要非常规货币政策工具
即利率之外的工具来刺激经济。
非常规货币政策工具有三种形式:提供流动性、购买资产、对
未来货币政策行动的承诺。
考点03:非常规货币政策工具与量化宽松
(1)提供流动性
①扩张贴现窗口,即调低贴现率。但由于通过贴现窗口借款会
留下“污点” ,因此危机期间贴现窗口的作用有限。
②期限拍卖便利(TAF),即通过竞争性拍卖的方式来确定贷
款的利率。应用较贴现窗口更为广泛,原因是,由于利率不是
惩罚性利率,而是通过竞争的方式确定的,因此利率水平要低
于贴现率,银行更愿意借款。
③新贷款计划。比如向投资银行贷款,向商业票据、抵押支持
证券和其他资产支持证券的购买活动提供贷款。
考点03:非常规货币政策工具与量化宽松
(2)大规模购买资产
通常情况下,美联储的公开市场操作只是买入政府国债,特别
是短期国债。然而,危机期间,美联储发起了大规模资产购买
项目(LSAP),以降低特定类型信贷工具的利率。具体包括长
期国债、贷款、机构债务与抵押支持证券,这些资产购买项目
使得美联储资产负债表扩张了四倍。
考点03:非常规货币政策工具与量化宽松
(3)量化宽松与信贷宽松
①量化宽松
美联储为对抗金融危机而引入的项目使得其资产负债表出现了
前所未有的扩张,被称为量化宽松(QE),基础货币如此大规
模的增加通常情况下会导致货币供给的扩张,从而在较短的时
间内就可对经济形成巨大的推动力,还可能引发通货膨胀。
考点03:非常规货币政策工具与量化宽松
这一结论是值得怀疑的,理由是:
首先,该扩张并不一定会引起货币供给的大幅扩张,这是因为
增加的大部分基础货币都转化为持有的超额准备金。
其次,因为联邦基金利率已经下降到了零利率的下限,基础货
币和资产负债表的扩张无法进一步降低短期利率和刺激经济。
最后,基础货币增加,银行可以增加其超额准备金,因此并不
一定意味着银行会扩大放款。
考点03:非常规货币政策工具与量化宽松
②信贷宽松
美联储前主席本•伯南克认为,美联储的政策不是为了扩张其资
产负债表,而是要实现信贷宽松,即调整资产负债表的组成部
分,促进某些特定的信贷市场正常运转。调整美联储资产负债
表的构成可以通过以下几个途径刺激经济:首先,美联储向陷
入停滞的某个信贷市场提供流动性,该市场可以迅速恢复运转,
将资本分配到生产性用途上,从而刺激经济。其次,当美联储
购买某类证券时,该证券的需求增加可以降低其相对于其他证
券的利率,因此,即使短期利率已经达到了零利率的下限,资
产购买也可降低特定信贷市场的利率水平,从而刺激支出。
考点03:非常规货币政策工具与量化宽松
(4)前瞻性指引和未来货币政策行动的承诺
根据利率期限结构的预期理论,长期利率等于在长期债券有效
期内市场预期短期利率的平均值。通过承诺未来一定期间内的
货币政策将保持短期利率的零水平,美联储可以降低市场对未
来短期利率的预期值,从而拉动长期利率下降。这种策略称为
预期管理,也即前瞻性指引。
考点03:非常规货币政策工具与量化宽松
对未来货币政策行动的承诺有两种类型:附加条件的和不附加
条件的。
附加条件的承诺是基于对未来经济的预测,如果经济环境发生
变化,联邦公开市场委员会就会放弃这一承诺。
不附加条件的承诺意味着不会违反承诺,因此效力要强于附加
条件的承诺,会对长期利率产生更大的影响。它的缺点在于即
使环境发生变化,放弃该承诺会产生更好的效果,美联储也无
法食言。
考点04:欧洲中央银行的货币政策工具
(1)公开市场操作
欧洲中央银行采用公开市场操作作为其实施货币政策的主要工
具,他们按照目标融资利率来设定隔夜现金利率。
①主要再融资操作是公开市场操作最具影响的一种形式,由信
贷机构提交报价,欧洲中央银行确定可以接受的报价然后用合
格的资产作抵押、以回购或信贷业务的方式进行买卖。欧洲中
央银行接受最具吸引力的价格进行买卖,直到准备金供给量达
到理想水平。
②长期再融资操作是欧元区银行体系较小的流动性来源,它们
并不是用来表明货币政策立场的,而是为欧元区的银行提供长
期资金。
考点04:欧洲中央银行的货币政策工具
(2)向银行发放贷款
欧洲中央银行通过边际贷款便利的常备贷款规定了欧洲货币联
盟隔夜市场利率的上限,而通过存款便利设定了隔夜市场利率
的下限。
(3)法定准备金要求
欧洲中央银行有法定准备金要求,即规定所有吸收存款的机构
在国民中央银行的准备金账户里存入其支票存款和其他短期存
款总额的2%,并向准备金支付利息。所有满足法定准备金最低
要求的机构都可以享用欧洲中央银行常备贷款便利并参与公开
市场操作。
关键术语
1.防御性公开市场操作(defensive open market operations)
答:是指中央银行为了抵消那些非中央银行所能控制的因素对
存款货币机构准备金水平和货币供给量的影响、维系既定的货
币政策而进行的公开市场操作。在此目标下,中央银行通常采
用短期性的回购协议和逆回购协议进行操作,以及时而准确地
抵消那些非中央银行所能控制的因素对存款货币机构准备金水
平和货币供给量的影响,确保既定货币政策的实现。逆回购协
议政策的意义在于为社会提供短期资金,满足临时资金需求,
防止政府债券不规则的波动,稳定金融市场。回购协议的政策
意义在于通过中央银行的回购协议操作,吸收因外部因素所造
成的暂时过剩的准备金,维系货币供给的稳定。
关键术语
2.能动性公开市场操作(dynamic open market operations)
答:能动性公开市场操作指中央银行为改变存款货币机构的准
备金总水平和基础货币水平,而主动进行的公开市场操作。当
中央银行货币政策方向或力度发生转变时,中央银行通常是采
取主动性公开市场操作来实现其转变。在此目标下,中央银行
的公开市场操作通常是连续性、同向性地买进或卖出有价证券,
增加或减少存款货币机构的储备总量和货币供给量,达到实现
货币扩张或紧缩的政策目标。
关键术语
3.存款便利(deposit facility)
答:存款便利是欧元系统的一种常备便利,指银行存款可以从
国民中央银行获取比目标融资利率低100个基点的固定利率,
从而欧洲中央银行可以通过预先规定的存款便利利率设定了隔
夜市场利率的下限,调整目标融资利率。
4.边际贷款便利(marginal lending facility)
答:边际贷款便利也是欧元系统的一种常备便利,指银行可以
从国民中央银行按照边际贷款利率借入(以符合资格的物品为
抵押)隔夜贷款。边际贷款利率高出目标融资利率100个基点,
它规定了欧洲货币联盟隔夜市场利率的上限。欧洲中央银行也
是通过调整边际贷款便利来调整目标融资利率。
关键术语
5.预期管理(management of expectations)
答:利率期限结构的预期理论提到,长期利率等于在长期债券
有效期内市场预期短期利率的平均值。通过承诺未来一定期间
内的货币政策将保持短期利率的零水平,美联储可以降低市场
对未来短期利率的预期值,从而拉动长期利率下降。哥伦比亚
大学的迈克尔•伍德福特将这种策略称为预期管理,更通俗的称
谓是前瞻性指引。
关键术语
6.贴现窗口(discount window)
答:贴现窗口指中央银行开办的再贴现业务和办理再贴现业务
的设施及机构。美联储可以通过贴现窗口向私人金融机构(银
行或贷款协会)发放贷款。这种贴现操作会导致高能货币的供
给量变化。中央银行作为最后贷款人,通过贴现窗口向商业银
行提供资金,但中央银行并非一定要提供资金,因此商业银行
不可将通过贴现窗口融资视为一项权利。
关键术语
7.逆向交易(reverse transactions)
答:逆向交易是指用合格的资产作抵押,以回购或信贷业务的
方式进行买卖的行为。
8.常备贷款便利(standing lending facility)
答:常备贷款便利即贴现贷款,财务健康的银行可以按照它们
自己的意愿在非常短的时期内(通常为隔夜)借入所需的一级
信贷便利,因此被称为常备贷款便利这种贷款的利率就是贴现
率。
关键术语
9.再买回交易(逆回购协议)(matched sale - purchase
transaction, reverse repo)
答:逆回购协议实际上与回购协议是一个问题的两个方面。它
是从资金供应者的角度出发相对于回购协议而言的。回购协议
中,卖出证券取得资金的一方同意按约定期限以约定价格购回
所卖出证券。在反向回购协议中,买入证券的一方同意按约定
期限以约定价格出售其所买入的证券。从资金供应者的角度看,
反向回购协议是回购协议的逆进行。
关键术语
10.目标融资率(target financing rate )
答:目标融资率是欧洲中央银行视为理想的利率目标水平。欧
洲中央银行通过制定目标融资利率,并据此设定隔夜现金利率
来表明了其货币政策立场,对宏观经济进行调控。
11.利率零下限的问题(zero - lower - bound problem)
答:利率零下限是指在通常情况下,持有债券的收益总是会高
于持有现金的收益,因此名义利率不能为负。在名义利率已经
非常低时,若经济体遭遇负冲击,此时利率已经达到了零利率
的下限,中央银行无法进一步调低利率,这就是利率零下限问
题。此时中央银行需要非常规货币政策工具即利率之外的工具
来刺激经济。
第16章 货币政策操作:战略与战术
第16章
物价稳定目标和名义锚
通货膨胀目标制
物价稳定是否应作为最
主要的货币政策目标
物价稳定作为货币政策首要的长期目标
单一目标与双重目标
含义、代表国家
构成要素
物价稳定
名义锚的作用
货币政策的其他目标
优缺点
高就业和产出稳定
经济增长
金融市场稳定
利率稳定
外汇市场稳定
时间不一致性问题
第16章 货币政策操作:战略与战术
第16章
美联储货币政策战略的演进
“直接行动”的货币政策战略
向通货膨胀目标制行进
全球金融危机对于货币政策战略的启示
选择货币政策手段
泰勒规则
中央银行应对资产价格泡沫的反应
资产价格泡沫的两种类型
中央银行是否应对泡沫做出反应
政策指标与中介指标
选择政策手段的标准
考点01:物价稳定目标与名义锚
(1)物价稳定
物价稳定在近年来逐渐成为货币政策最重要的目标。其重要性
主要出于两个原因:
①通货膨胀会增加经济中的不确定性,从而危害到经济的增长,
且价格不稳定最极端的情况——恶性通货膨胀已经被证实会对
经济的运行产生严重危害。
②通货膨胀会增加规划未来的难度。在通货膨胀的情况下,人
们很难对未来支出进行筹划,还可能造成一个国家的社会结构
紧张,导致利益集团间的冲突。
考点01:物价稳定目标与名义锚
(2)名义锚的作用
名义锚是锁定物价水平以实现物价稳定目标的名义变量,保证
名义变量在一个窄幅内波动,可以直接将通货膨胀预期维持在
稳定的低水平上,进而实现物价稳定目标。名义锚还能限制时
间不一致性问题,在长期内保证物价稳定目标的实现。
(3)时间不一致性问题
时间不一致性问题是指着眼于短期目标的、自由放任的货币政
策会导致长期的不良后果。
考点02:货币政策的其他目标
(1)高就业和产出稳定
高就业率的目标不是追求零失业率,而是和充分就业相适应的
高于零的失业率水平,在这个水平上劳动力供求相等,这个水
平称作自然失业率。自然失业率所对应的产出水平为产出的自
然率水平,通常称其为潜在产出。高就业是一个有价值的政策
目标,主要出于两个原因:①高度失业会降低居民收入,影响
社会稳定性;②当失业率很高时,经济社会闲置资源增加,导
致产出损失。
考点02:货币政策的其他目标
(2)经济增长
稳定的经济增长目标和充分就业目标密切相关,因为当失业率
很低时,企业更乐于投资于资本设备,从而提高生产力,促进
经济增长。反之则相反。虽然这两个目标紧密相关,但是政策
的制定可以特别针对经济增长。
(3)金融市场稳定
金融危机能够破坏金融市场引导资金流向具有生产性投资机会
主体的能力,从而导致经济活动的急剧收缩。于是,促进更加
稳定的金融体系的形成以防止金融危机,成为中央银行的一项
重要目标。
考点02:货币政策的其他目标
(4)利率稳定
利率的波动可能导致经济生活的不确定性,从而难以对未来进
行规划。此外,利率的稳定也有助于金融市场的稳定,因为利
率波动会加大金融机构面临的不确定性。利率的提高导致长期
债券和抵押贷款的巨大资本损失,进而可能引起持有这些资产
的金融机构的倒闭。
考点02:货币政策的其他目标
(5)外汇市场稳定
本币升值会使得本国工业相对于外国其竞争力减弱,而本币贬
值刺激了本国国内的通货膨胀。另外,预防本币币值的大幅变
动可以使公司和个人提前规划向国外购买或销售货物。于是,
稳定外汇市场,防止本币价值的剧烈运动就被当作是货币政策
的一个非常有意义的目标。
考点03:物价稳定是否应作为最主要的货币政策目标
(1)单一目标与双重目标
单一目标是指把物价稳定置于首要位置,在达到该目标以后才
能去追求其他目标。双重目标是指将物价稳定和充分就业两个
目标放在平等的位置上。
(2)物价稳定作为货币政策首要的长期目标
长期看,物价稳定和自然失业率并不矛盾,物价稳定能促进经
济的增长及金融和利率的稳定。但短期看,物价稳定通常会与
高就业率和利率稳定等目标发生冲突。因此,物价稳定应该是
货币政策的首要和长期目标,但可以允许通货膨胀在短期内偏
离长期目标,从而把主要精力集中在降低产出波动上。
考点04:通货膨胀目标制
(1)含义:中央银行采用通货膨胀指标作为货币政策指标,
以达到稳定物价的目的,且为达到通货膨胀目标负有责任。
(2)实行国家:新西兰、加拿大、英国。
(3)构成要素:①公布中期通货膨胀率目标(指标)的数值;
②制度上承诺物价稳定是货币政策的首要和长期目标,以及承
诺实现通货膨胀目标;③在制定货币政策时,使用包括多个变
量(不止货币总量)的信息集合;④通过向公众和市场传递货
币政策制定者的计划和目标,来提高货币政策战略的透明度;
⑤增强中央银行实现通货膨胀目标的责任。
考点04:通货膨胀目标制
(4)优点:①将政治辩论集中于解决长期通货膨胀的问题,
从而降低了时间不一致性问题出现的可能性;②易于为公众理
解且具有高透明度;③增强了中央银行的责信度;④使得货币
政策的实施框架更加符合民主原则;⑤能够改善通货膨胀冲击
的影响。
(5)缺点:①货币当局不易控制通货膨胀,因此通货膨胀指
标不能及时向公众和市场发送信号;②可能给政策制定者规定
严格的规则,虽然在实践中不是这样;③只关注通货膨胀可能
导致较大的产出波动;④会导致产出和就业增长缓慢。
考点05:美联储货币政策战略的演进
(1)“直接行动”的货币政策战略
全球金融危机之前美联储的政策制度被称为“直接行动”的政
策,没有官方规定的名义锚,透明度较差。同通货膨胀目标制
一样,中央银行利用众多的信息来源,决定货币政策的最佳设
置。美联储富有远见的行为以及对物价稳定的强调,有助于阻
止过分扩张的货币政策,改善时间不一致性问题。
考点05:美联储货币政策战略的演进
缺点:首先是缺少透明度,使得市场不断猜测货币政策的走向。
这种高度的不确定性导致了金融市场不必要的波动,在生产者
和普通公众中间造成了对未来通货膨胀和产出进程的疑虑;而
且,政策制定的不透明性使得国会和普通公众很难向联邦储备
体系问责,低责信度可能使中央银行更易受时间不一致性问题
的影响,进而牺牲长期目标来追求短期目标。
考点05:美联储货币政策战略的演进
(2)向通货膨胀目标制行进
2007年11月,联邦公开市场委员会将对通货膨胀的预测期延长
到3年,从而向着通货膨胀目标制的方向前进了一步。在这个
预测期下,通货膨胀会向着长期目标收敛。
美联储的第一个目标应该是延长通货膨胀目标的时间长度。设
置足够远的时间,确保通货膨胀向其长期水平收敛。第二,联
邦公开市场委员会会议与会者需要就与其使命一致的通货膨胀
目标值达成一致。第三,如果没有可靠的理由,联邦公开市场
委员会不应修改这一目标。
考点06:全球金融危机对于货币政策战略的启示
(1)金融部门发展对于经济活动的意义超出了我们的认识。
(2)利率零下限是一个严重的问题。
(3)金融危机后的清理成本很高。
(4)物价和产出稳定不能保证金融稳定。
金融危机的这些启示的确说明通货膨胀目标制需要增加灵活性,
并在一些方面予以调整。
考点07:中央银行应对资产价格泡沫的反应
经济定期就会出现资产价格泡沫(asset - price bubbles),
即资产价格脱离其基本价值的显著上升,最终泡沫会突然破裂。
(1)资产价格泡沫的两种类型
资产价格泡沫有两种类型:
一种是由信贷所驱动的,另外一种则完全来自过分乐观的预期
(美联储前任主席艾伦-格林斯潘将后者称为“非理性繁荣”)。
考点07:中央银行应对资产价格泡沫的反应
①信贷驱动型泡沫
信贷繁荣出现后,会溢出成为资产价格泡沫:宽松环境下的信
贷资金会被用于购买某种资产,推高该资产的价格。资产价格
上升后,一方面,由于抵押品的价值随之增加,从而更容易获
取借款,另一方面,金融机构的资本价值相应增加,放贷能力
随之扩张,从而鼓励了与这些资产相关的放贷。围绕这些资产
的贷款扩张,会进一步增加资产需求,引起其价格的节节攀升。
这个反馈回路会导致资产价格上升并超过其基本价值,从而产
生泡沫。
考点07:中央银行应对资产价格泡沫的反应
信贷驱动型泡沫十分危险,当资产价格下跌返回其正常水平时,
泡沫破裂,资产价格暴跌后,“反馈回路”将出现逆向运转,
即贷款损失→信贷供给↓→资产需求↓→更严重的价格下跌。
由此产生的次级抵押贷款和次级抵押证券的损失,侵蚀了金融
机构的资产负债表,导致信贷水平急剧下降(去杠杆化)以及
企业和家庭支出的迅速减少,进而引发经济活动萎缩。
②单纯由非理性繁荣所驱动的泡沫
这类泡沫完全来自过分乐观的预期,与信贷繁荣无关,对金融
体系而言危险要小得多。
考点07:中央银行应对资产价格泡沫的反应
(2)中央银行是否应对泡沫做出反应
①反方观点:中央银行不应刺破资产泡沫,而是应当等到泡沫
破裂后采取清理行动。
艾伦•格林斯潘期间,美联储持该立场。其理由如下:资产价格
泡沫几乎无法确认;虽然一些人认为加息可以抑制资产价格的
上升,但加息无助于消除泡沫;在某一段时期泡沫可能只出现
在一部分资产中,货币政策行为可能影响所有资产价格,因而
这种手段过于生硬;刺破泡沫的货币政策行为会危及整体经济;
如果泡沫破裂后,货币政策制定者能够及时地放松货币政策,
泡沫破裂对于经济的破坏效应就是可控的。
考点07:中央银行应对资产价格泡沫的反应
②正方观点:中央银行应当刺破泡沫。
近年的金融危机有力地证明了,信贷驱动型泡沫的崩溃不仅会
使得经济付出巨大的代价,而且非常难以清理。并且即使在物
价和产出稳定的阶段,市场参与者可能会低估经济体系中的风
险,从而引发信贷驱动型泡沫。全球金融危机的后果有力地支
持了应当压制潜在泡沫,而不能等到泡沫破裂后再去清理。
考点07:中央银行应对资产价格泡沫的反应
③压制信贷驱动型泡沫的政策有:
A.宏观谨慎政策。只有过度冒险出现时,信贷繁荣才会加剧。
宏观谨慎监管被认为是抑制信贷驱动型泡沫的有效工具。监管
应当重点防止“杠杆周期”。由于宏观谨慎监管更加直接地触
碰到了金融机构的底线,所以承受的政治压力比货币政策大。
此外,一些机构非常擅长“钻空子”来规避监管。因此宏观谨
慎监管可能不会有效。抑制信贷繁荣的宏观谨慎政策可能无法
很好地贯彻实施,意味着货币政策需要发挥作用。
考点07:中央银行应对资产价格泡沫的反应
B.货币政策。“货币政策的冒险渠道”是指低利率会助长金融
机构资产管理者寻求高收益的动力,从而增大了风险。低利率
还会刺激对资产的需求,提升资产价格,导致抵押品价值增加,
从而鼓励了贷款者向冒险型借款人放款。货币政策的冒险渠道
说明货币政策应当被用来压制信贷繁荣。
考点08:选择货币政策手段
(1)政策指标与中介指标
政策手段(也被称为操作手段)是一种对中央银行工具做出反
应且能够表明货币政策立场(宽松或者紧缩)的变量。两种基
本类型的政策指标:准备金总量(准备金、非借入准备金、基
础货币和非借入基础货币)和利率(联邦基金利率或者其他短
期利率)。
中介指标是一种位于政策指标和货币政策目标(比如物价稳定、
产出增长)之间的指标;它们不受货币政策工具的直接影响,
但是却与货币政策目标具有更加紧密的联系。常见中介指标有
货币总量、长期利率等。
考点08:选择货币政策手段
供求分析的结论是:利率和准备金(货币)总量指标是不兼容
的。中央银行可以实现其中一个,但两者不能同时实现。
(2)选择政策手段的标准:可测量性、可控性、对目标有可
预计的影响。
中央银行工具
政策手段
中介指标
目标
公开市场操作
贴现政策
法定准备金率
准备金利率
大规模购买资产
前瞻性指引
准备金总量
(准备金、非借入
准备金、基础货币
和非借入基础货币)
利率
(联邦基金利率或
者其他短期利率)
货币总量
(M1、M2)
利率
(短期利率与
长利率)
稳定物价
高就业
经济增长
金融市场稳定
利率稳定
外汇市场稳定
考点09:泰勒规则
也称利率规则,该规则表明了中央银行的短期利率工具依经济
状态而进行调整的方法。泰勒规则认为,联邦基金利率应该等
于通货膨胀率加上一个“均衡”的实际联邦基金利率(实际联
邦基金利率是长期内和充分就业相一致的利率)再加上两个缺
口的加权平均:
(1)通货膨胀缺口,即当前的通货膨胀率减去目标通货膨胀
率;
(2)产出缺口,即实际GDP与潜在水平下的GDP估计值的百
分率偏差。
考点09:泰勒规则
这个规则可以写做:
联邦基金利率指标=通货膨胀率+均衡实际联邦基金利率+1/2×
通货膨胀缺口 +1/2×产出缺口
泰勒规则的一个重要特征是,通货膨胀缺口的系数为正,等于
1/2。如果通货膨胀率上升1个百分点,联邦基金利率指标就会
提高1.5个百分点,幅度超出通货膨胀率的变动幅度。货币当局
提高名义利率的幅度应当超出通货膨胀率的上升幅度,这就是
泰勒定理。
考点09:泰勒规则
泰勒认为没有必要刻板的遵守这个规则。当发生严重的外来冲
击时,货币政策不必拘泥于这个公式。但是,他强调这个规则
提供了一个货币政策的思路:选择一个通货膨胀目标,不仅考
虑到当前的通货膨胀,而且也考虑失业的情况。
泰勒规则具有明确的政策含义:即联邦基金名义利率要顺应通
货膨胀率的变化,以保持实际均衡利率的稳定性。如果产出的
增长率超过潜在水平,或失业率低于自然失业率,以及预期通
货膨胀率超过目标通货膨胀率,则使实际利率偏离实际均衡利
率,货币当局就应运用政策工具调节名义利率,使实际利率恢
复到实际均衡利率。
考点09:泰勒规则
在泰勒规则中,通货膨胀缺口和产出缺口的存在可能表明,中
央银行不但应该控制通货膨胀,而且应该减小产出围绕潜在水
平周期性波动的幅度。在泰勒规则中存在产出缺口的另一个解
释是,如菲利普斯曲线理论所表明的,产出缺口是未来通货膨
胀率的指示器。菲利普斯曲线理论指出了通货膨胀率的变动受
生产能力以及其他相关因素的经济状态的影响。生产能力可以
用潜在GDP来衡量,而潜在GDP是自然失业率的函数。菲利普
斯曲线理论认为,当失业率高于非加速通货膨胀失业率,而产
出低于潜在水平时,通货膨胀率会下降;但是如果失业率低于
非加速通货膨胀失业率,而产出大于潜在水平时,通货膨胀率
会提高。
关键术语
1.自然失业率(natural rate of unemployment)
答:又称“有保证的失业率”、“正常失业率”、“充分就业
失业率”等,它是经济围绕其波动的平均失业率,是经济在长
期中趋近的失业率,是充分就业时仍然保持的失业水平。
自然失业率是在没有货币因素干扰的情况下,让劳动市场和商
品市场自发供求力量起作用时,总供给和总需求处于均衡状态
时的失业率。“没有货币因素干扰”,指的是失业率的高低与
通货膨胀率的高低之间不存在替代关系。自然失业率取决于经
济中的结构性和摩擦性的因素,主要包括劳动市场的组织状况、
人口组成、失业者寻找工作的能力愿望、现有工作的类型、经
济结构的变动、新加入劳动者队伍的人数等。
关键术语
任何把失业率降低到自然失业率以下的企图都将造成加速的通
货膨胀。任何时候都存在着与实际工资率结构相适应的自然失
业率。自然失业率是弗里德曼对菲利普斯曲线发展的一种观点,
他将长期的均衡失业率称为“自然失业率”,它可以和任何通
货膨胀水平相对应,且不受其影响。
关键术语
2.潜在产出(potential output)
答:潜在产出有两种定义:一种是指各种资源在正常限度的充
分利用时所能达到的产出水平,另一种是指各种资源在最大限
度的充分利用时所能达到的产出水平。在国际学术界,这两种
定义都被使用。第一种定义的生产潜力线,构成一定时期内社
会生产与资源供给能力之间的均衡中轴线。一般说来,经济的
短期波动是围绕着这条中轴线上下起伏的。第二种定义的生产
潜力线,构成一定时期内经济扩张的上限。生产潜力线是由一
定时期内整个经济的发展水平,特别是资源供给条件所决定的,
它具有较为稳定的长期增长趋势。
关键术语
3.非加速通货膨胀失业率(nonaccelerating inflation rate of
unemployment, NAIRU)
答:非加速通货膨胀失业率又称自然失业率,指经济社会在正
常情况下的失业率,它是劳动市场处于供求稳定状态时的失业
率。这里的稳定状态被认为是:既不会造成通货膨胀也不会导
致通货紧缩的状态。由于摩擦性失业的普遍性和不可避免性,
宏观经济学认为,经济社会在任何时期总存在着一定比率的失
业人口。
自然失业率的高低,取决于劳动力市场的完善程度、经济状况
等多种因素。各国政府可根据实际情况来确定自然失业率。
关键术语
4.泰勒定理(Taylor principle)
答:泰勒定理是指货币当局提高名义利率的幅度应当超出通货
膨胀率的上升幅度。泰勒定理对于货币政策的成功有着至关重
要的意义。假定没有遵循泰勒定理,名义利率上升的幅度小于
通货膨胀率,因此,实际利率随着通货膨胀率的上升而下降。
这会引发严重的动荡,原因是通货膨胀率上升导致货币政策的
实际放松,这会导致未来通货膨胀率进一步升高。
关键术语
5.中介指标(intermediate targets)
答:中介指标是指既能为中央银行的货币政策工具所左右,又
能与货币政策目标紧密相关,能够有效地传导货币政策的中间
变量。中介指标的选择,是货币政策运行过程中的重要环节,
它直接关系到货币政策执行的效果。
对货币政策传导机制的认识不同,就会选择不同的货币政策中
介指标,但就一般的认识来讲,在选择中介指标时通常坚持如
下几个标准:①可观测性。这种指标具有明确的内涵,所需的
数字资料和信息容易获得,透过这些资料和信息能够准确观察、
分析和监测货币政策作用的效果和实施进度。
关键术语
②可控性。这种指标处在货币政策工具的直接作用范围内,与
货币政策工具的操作密切相关。当货币政策工具的参数改变后,
这种指标的数值随之发生变化。可控性较强的指标,一般称之
为近期指标,其特征是,中央银行对它的控制力较强,但离货
币政策目标较远。 ③相关性。这种指标与货币政策目标高度相
关。当这种指标的数值发生变化时,最终目标的实现程度就随
之发生变化。相关性较强的指标,一般称之为远期指标,其特
征是,离货币政策的目标较近,但中央银行对它的控制力较弱。
货币政策中介指标,一般有:利率、货币供应量、基础货币和
超额准备金。
关键术语
6.时间不一致性问题(time - inconsistency problem )
答:是指着眼于短期目标的、自由放任的货币政策会导致长期
的不良后果。换句话说,是指在执行好的计划时,不能在长期
内保持一致,并且很快会放弃这个计划。货币政策制定者时常
面临时间不一致性问题。他们通常乐意追求自由放任的货币政
策,其扩张程度超出公司和个人的预期。原因是这样的政策可
以在短期内迅速刺激经济产出(或降低失业率)。然而,最好
的政策取向是不应追求扩张性政策。这是因为工资和价格决定
会反映对政策的预期,如果工人和企业发现中央银行实施的是
扩张性的政策,他们会提高对通货膨胀的预期,从而推高工资
和价格,进而导致通货膨胀率升高,但总体产出水平不会上升。
关键术语
7.菲利普斯曲线理论(Phillips curve theory)
答:菲利普斯曲线理论是由新西兰经济学家菲利普斯根据英国
1861-1957年的统计资料提出来的关于工资增长率和失业率之
间交替关系的经验规律。菲利普斯曲线指货币工资变动率与失
业率之间交替关系的曲线:当失业率高时,货币工资增长率低;
反之,当失业率低时,货币工资增长率高。因此,横轴代表失
业率,纵轴代表货币工资增长率,菲利普斯曲线(PC)是一条
向右下方倾斜的曲线。根据成本推动型通货膨胀的理论,货币
工资增长率决定了价格增长率,所以,菲利普斯曲线也可以表
示通货膨胀率和失业率之间的交替关系,即当失业率高时,通
货膨胀率低,反之,当失业率低时,通货膨胀率高。
关键术语
新古典综合派经济学家把菲利普斯曲线作为调节经济的依据,
即当失业率高时,实行扩张性财政政策与货币政策,以承受一
定通货膨胀率为代价换取较低的失业率;当通货膨胀率高时,
实行紧缩性的财政政策与货币政策,借助提高失业率以降低通
货膨胀率。
货币主义者对菲利普斯曲线所表示的通货膨胀率与失业率之间
的交替关系提出了质疑,并进一步论述了短期菲利普斯曲线、
长期菲利普斯曲线和附加预期的菲利普斯曲线,以进一步解释
不同条件下,通货膨胀率与失业率之间的关系。
关键术语
理性预期学派进一步以理性预期为依据解释了菲利普斯曲线。
他们既反对凯恩斯主义的观点,也不同意货币主义的说法。他
们认为,由于人们的预期是理性的,预期的通货膨胀率与以后
实际发生的通货膨胀率总是一致的,不会出现短期内实际通货
膨胀率大于预期通货膨胀率的情况,所以,无论在短期或长期
中,菲利普斯曲线所表示的失业与通货膨胀之间都不存在稳定
的交替关系,菲利普斯曲线只能是一条垂直线。
教材结构
第五篇 国际金融与货币政策
第17章 外汇市场
第18章 国际金融体系
第17章 外汇市场
第17章
外汇市场
短期汇率:供给-需求分析
汇率的影响因素
国内资产需求曲线的位移
汇率
汇率的重要意义
长期汇率
一价定律
购买力平价理论
购买力平价理论不能充分解释汇率的原因
在长期内影响汇率的因素
外汇如何进行交易
考点01:外汇市场
(1)汇率
汇率就是两种不同货币之间的兑换比率,也就是以一国货币表
示的另一国货币的价格。
①即期汇率与远期汇率
即期汇率是指在即期交易中所使用的汇率,即买卖双方成交后,
在两个营业日以内办理交割所使用的汇率。
远期汇率是指在远期交易中所使用的汇率,即买卖双方成交时,
约定在未来某一时间进行交割所使用的汇率。
考点01:外汇市场
②汇率的标价方法
直接标价法:以一定单位的外国货币为标准,折算成若干数量
的本国货币来表示汇率的方法。即,以本国货币来表示外国货
币的价格。
在直接标价法下,外币币值上升或下跌的方向和汇率值的增加
或减少的方向正好相同,而本币币值上升或下跌的方向和汇率
值的增加或减少的方向正好相反。
考点01:外汇市场
间接标价法:以一定单位的本国货币为标准,折算成若干数量
的外国货币来表示汇率的方法。即,以外国货币间接表示本国
货币的价格。
在间接标价法下,外币币值上升或下跌的方向和汇率值的增加
或减少的方向正好相反,而本币币值上升或下跌的方向和汇率
值的增加或减少的方向正好相同。
考点01:外汇市场
(2)汇率的重要意义
某国货币升值时(相对其他货币价值上升),国内生产商向国
外出口商品将变得更困难,而外国商品因为价格下降,在国内
的竞争力将会提高。
(3)外汇如何进行交易
外汇市场是以场外市场的形式组织的,几百个交易商(大部分
是银行)随时准备买入和卖出以外国货币计价的存款。
考点02:长期汇率
(1)一价定律
英国金块主义者J •威得利首次提出。该理论认为,在自由贸易
条件下,贸易者的套利行为会使得同一种可贸易商品无论在什
么地方出售,扣除运输费用外,其价格都是相同的。所谓可贸
易商品是指套利活动能使其地区间的价格差异保持在较小范围
内的商品。根据此定律,由于各国所采用的货币单位不同,同
一可贸易商品以不同货币表示的价格经过均衡汇率的折算,在
数值上相等。用公式表示为:
��= �× ��
��、�� 表示同一可贸易商品在两个国家的价格;e表示两国货
币的汇率。
考点02:长期汇率
 (2)购买力平价理论
最著名的汇率决定的理论。根据该理论,任何两种货币之间的
汇率会调整到反映这两个国家物价水平的变动为止。PPP理论
只是一价定律在国家物价水平而不是个别价格上的应用。
根据购买力平价理论,如果一国物价水平相对于另一国物价水
平上升,则该国货币将会贬值(另一国货币将会升值)。
该结论在长期内是正确的,在短期内PPP理论的预测作用不是
很准确。
考点02:长期汇率
(3)购买力平价理论不能充分解释汇率的原因
PPP理论假设两国商品完全同质且运输成本和交易壁垒非常低,
并认为汇率仅由物价水平的相对变动决定。
由于一价定律并不适用于所有的商品,很多商品和劳务(在计
算一国物价水平时它们的价格同样被包括进来)并没有跨境交
易。因此,即使这些商品的价格上涨并使得一国物价水平相对
于另一国上涨,对汇率也不会造成直接的影响。
考点02:长期汇率
(4)在长期内影响汇率的因素
任何导致本国产品相对于外国产品需求上升的因素都有使本币
升值的倾向,任何导致本国产品相对于外国产品需求减少的因
素都会使本币贬值。
在长期,影响汇率的主要因素有如下几点:
①相对物价水平。从长期来看,一国价格水平上升(相对于他
国价格水平)将导致本币贬值。一国相对价格水平降低将导致
本币升值。
考点02:长期汇率
②贸易壁垒。关税(对进口商品征收的税)和配额(对可以进
口的外国商品的数量限制)这些贸易壁垒也会对汇率产生影响。
增加贸易壁垒在长期内将会导致一国货币升值。
③对国内与国外商品的偏好。对一国出口的需求增加导致其货
币长期内升值;相反,对进口的需求增加会导致该国货币贬值。
④生产力。在长期内,一国生产力相对于其他国家上升,本币
将会升值。反之,一国生产力相对于其他国家下降,则本币将
会贬值。
考点03:短期汇率:供给-需求分析
在这里,将美国视作本国,在任何汇率水平上,美元资产的供
给量都是不变的,因而供给曲线S是垂直的。美元资产的需求
量取决于美元资产的相对预期回报率。
(1)国内资产需求曲线的位移
①国内利率��
如图17-1所示,国内利率水平��的上升推动国内资产的需求曲
线D向右位移,导致本币升值(E↑)。相反,国内利率水平��
的下降推动国内资产的需求曲线D向左位移,导致本币贬值
(E↓)。
考点03:短期汇率:供给-需求分析
图17-1 国内利率/预期未来汇率上升的影响
考点03:短期汇率:供给-需求分析
②外国利率��
如图17-2所示,外国利率水平��的上升推动需求曲线D向左位
移,导致本币贬值;外国利率水平��的下降推动需求曲线D向右
位移,导致本币升值。
③预期未来汇率��+1
�
的变动
如图17-1所示,预期未来汇率��+1
�
的上升会引起需求曲线向右
位移,导致本币升值。同理,预期未来汇率��+1
�
的下降会引起
需求曲线向左位移,导致本币贬值。
考点03:短期汇率:供给-需求分析
图17-2 外国利率上升的影响
考点03:短期汇率:供给-需求分析
(2)汇率的影响因素
要理解需求曲线位移的方向,应当考虑该因素的变动对美元资
产相对预期回报率的影响。如果在即期汇率不变的前提下,相
对预期回报率上升,意味着需求曲线向右位移,汇率上升。如
果相对预期回报率下降,则需求曲线向左位移,汇率下降。引
起国内资产需求曲线位移进而导致汇率变动的所有因素如表17-
1所示。
考点03:短期汇率:供给-需求分析
表17-1 推动国内资产需求曲线位移并影响汇率的因素
因素
因素
变动
国内资产需
求量的变动
汇率��的
反应
国内资产的利率��
↑
↑
↑
外国利率水平��
↑
↓
↓
预期国内相对物价水平
↑
↓
↓
预期贸易壁垒(相对他国)
↑
↑
↑
预期进口需求
↑
↓
↓
预期出口需求
↑
↑
↑
预期国内生产能力(相对他国)
↑
↑
↑
关键术语
1.汇率(exchange rate)
答:又称“汇价”“外汇牌价”或“外汇行市”,是两种货币
的兑换比率,或者说是一国货币以另一国货币表示的价格。
折算两种货币比率时,首先要确定以哪一国家的货币作为标准,
这称为汇率的标价方法。在外汇市场上,汇率有两种不同的标
价方法,即直接标价法和间接标价法。
汇率还有许多不同的划分方法。按制定汇率的方法划分,汇率
可分为基本汇率和套算汇率;
关键术语
从银行买卖外汇的角度考察,汇率可分为买入汇率和卖出汇率;
从外汇交易的支付工具角度考察,汇率可分为电汇汇率、信汇
汇率和票汇汇率;
从外汇买卖的交割期限的角度考察,汇率可分为即期汇率和远
期汇率;
从汇率制度角度考察,汇率可分为固定汇率和浮动汇率。
关键术语
2.远期汇率(forward exchange rate)
答:远期汇率亦称“期汇汇率”,是买卖双方事先约定的,据
以在未来一定日期进行外汇交割的汇率。利率的差异和外汇市
场供求状况的变化,都会导致远期汇率的变动。远期汇率与即
期汇率的差价称为远期差价。外汇市场上通常把这种差价表示
为“升水”、“贴水”或“平价”。升水表示远期汇率比即期
汇率高,贴水表示远期汇率低于即期汇率,平价表示远期汇率
等于即期汇率。
关键术语
3.即期汇率(spot exchange rate)
答:即期汇率指的是外汇买卖双方成交后当日或两个营业日内
进行交割时所采用的汇率。外汇市场汇率和官方外汇牌价没有
特别注明“远期”字样的,都是即期汇率。
4.实际汇率(real exchange rate)
答:实际汇率是指国内商品与外国商品交换的比率。事实上,
实际汇率就是本国商品相对于以本国货币计价的外国商品的价
格。实际汇率反映了某货币在相对意义上是否便宜。
关键术语
5.升值(appreciation)
答:升值是指由于外汇市场上供求关系的变化造成的货币对外
汇价值的上升。在直接标价法下,升值表现为外币兑换本币数
量减少,本国货币币值(或汇率)上浮,也称本币相对于外币
升值;此时,外币货币币值(或汇率)下浮,也称外币相对于
本币贬值。在间接标价法下,表现为本币兑换外币数量增加。
作为两种货币的比价,汇率的上升或下降必然是一种货币的升
值,同时也是另一种货币的贬值。
关键术语
6.资本流动性(capital mobility )
答:资本流动性是指资本在国与国之间、地区与地区之间流动
的难易程度。如果一国或一地区对资本流动的限制很少,则其
具有较好的资本流动性。在这种情况下,国外投资者购买该国
资产和该国居民购买外国资产都比较容易。
关键术语
7.远期交易(forward transactions )
答:在本章中,是指远期外汇交易,又称期汇交易,是指买卖
双方成交后,并不立即办理交割,而是按照所签订的远期合同
规定,在未来的约定日期办理交割的外汇交易。它可以通过远
期合同、期货、期权等衍生金融工具来实现。远期交易与即期
交易的主要区别在于起息日不同。凡起息日在两个营业日以后
的外汇交易均属于期汇交易,有时也有长至1年,短至几天,
远期交易所适用的汇率就是各种不同交割期限的远期汇率。
远期交易根据交割日是否固定,又可分为固定交割日的远期外
汇买卖和选择交割日的远期外汇买卖。人们进行远期交易的目
的主要是套期保值和投机。
关键术语
8.现汇交易(spot transactions)
答:现汇交易是“远期外汇交易”的对称,指在外汇买卖成交
后的两个营业日内办理交割的外汇交易形式。其基本作用是:
满足临时性的付款需要,实现货币购买力国际转移;通过即期
外汇交易调整多种外汇的头寸比例,保持外汇头寸平衡以避免
经济波动的风险;利用即期外汇交易与远期交易的配合,进行
外汇投机,牟取投机利润。外汇即期交易的方式可分为:汇出
汇款、汇入汇款、出口收汇和进口付汇四种类型。
关键术语
9.利息平价条件(interest parity condition )
答:利息平价条件是指使外汇市场均衡的一种条件,即用同种
货币衡量的任何两种货币存款都具有相同的预期收益率。只有
在预期收益率相同时,才不会存在一种货币存款的过度供给和
另一种货币存款的过度需求的不均衡现象,整个外汇市场才能
处于均衡状态。正如购买力平价条件是一价定律在商品市场上
的拓展一样,利息平价条件是一价定律在资本市场上的拓展。
关键术语
10.关税(tariffs)
答:关税是由政府海关机构对进出口商品所征收的税。在现代
经济中,一般国家基本上只征收进口关税,只有个别发展中国
家还保留征收出口关税。征收关税的目的在于增加政府财政收
入和保护本国生产。征收进口关税,在一定程度上会制约外国
商品的进口,关税税率的调整会影响国内商品价格、生产和消
费。一般认为,与自由贸易相比,关税的征收对于贸易小国的
整体利益是有损失的,但贸易大国却可以从中获得净收益。
关键术语
其原因在于:贸易大国有左右国际市场价格的能力,通过关税
制约,可以迫使出口国降低价格,实质是迫使出口国承担税负。
第二次世界大战之后,利用关税保护国内产业发展的做法越来
越不受欢迎。世界贸易组织的工作主旨在于使各贸易国都获得
最大限度的便利,其虽不主张取消关税,但实际上是在减弱关
税的作用。一些特殊形式的关税(如反补贴税、反倾销税等)
仍被普遍认为要继续使用。各国政府都未放弃利用关税对本国
经济实行保护的权力。
关键术语
11.配额(quotas )
答:在本章中,配额是指进口配额,又称进口限额,是一国政
府在一定时期(如1个季度、半年或1年)内,对某些商品的进
口数量或金额加以直接的限制。在规定的期限内,配额以内的
货物可以进口,超过配额不准进口,或者征收较高的关税或罚
款。进口配额制,主要有以下两种:
①绝对配额。即在一定时期内,对某些商品的进口数量或金额
规定一个最高数额,达到这个数额后,便不准进口。根据《关
税及贸易总协定》(1994年)第11条规定,一般取消数量限制。
绝对配额的实施遇到很大限制。
关键术语
②关税配额。即对商品的进口绝对数额不加限制,而对在一定
时期内,在规定的关税配额以内的进口商品,给予低税、减税
或免税待遇,对超过配额的进口商品则征收较高的关税或附加
税。
第18章 国际金融体系
第18章
外汇市场干预
国际金融体系下的汇率制度
布雷顿森林体系
金本位制度
外汇干预与货币供给
非冲销性干预
国际收支平衡表
记账方法
经常账户
资本与金融账户
官方储备交易余额
冲销性干预
固定汇率制度下的运行机制
投机性冲击
政策的三难困境
货币联盟
有管理的浮动汇率制度
第18章 国际金融体系
第18章
资本管制
对资本流出的管制
对资本流入的管制
IMF的职责
IMF概述
IMF是否应充当最后贷款人
汇率目标制
国际因素和货币政策
外汇市场对货币供给的直接影响
优缺点
适用于工业化国家的时间
汇率因素
适用于新兴市场国家的时间
货币局
美元化
考点01:外汇市场干预
中央银行为了影响汇率而定期参与国际金融交易,被称作外汇
干预。
(1)外汇干预与货币供给
中央银行在外汇市场购买本国货币,同时相应地出售外币资产,
会导致国际储备(中央银行持有的外币资产)和基础货币的等
额减少。中央银行在外汇市场出售本国货币,以购买外币资产,
会导致国际储备和基础货币的等额增加。
中央银行买卖本国货币以影响基础货币的干预活动,被称为非
冲销性外汇干预。同时进行冲销性公开市场操作以使基础货币
保持不变的外汇干预叫做冲销性外汇干预。
考点01:外汇市场干预
(2)非冲销性干预
在非冲销性干预中,若出售本国货币以购买外币资产,会导致
国际储备增加、货币供给增加以及本国货币贬值;若出售外币
资产以购买本国货币,会导致国际储备减少、货币供给减少和
本国货币升值。
(3)冲销性干预
在汇率决定模型中,外币存款和本币存款是完全替代品,因此,
当外币存款和本币存款的预期收益相等时,外汇市场达到均衡。
冲销性干预使货币供给不变,因而它无法直接影响利率或者预
期远期汇率。
考点02:国际收支平衡表
国际收支平衡表是记录与一国(私人部门和政府)和外国之间
的资金移动有直接关系的所有收支活动的簿记系统。经常账户
和资本与金融账户是国际收支平衡表的两个重要项目。
(1)国际收支平衡表的记账方法
国际收支平衡表使用的是复式记账法,所有包含外国人对本国
人支付的交易都记在“收入”一栏,前面加“+”号,表示它
们是贷方科目;它们引起了资金流入本国。收入包括外国人购
买本国产品(出口)、来自于外国旅游者的支付(服务)、来
自于本国国外投资的收入(投资收入)、支付给本国的外国赠
与和补贴(单方面转移)以及外国购买本国资产的支付(资本
流入)。
考点02:国际收支平衡表
所有对外国人的支付记入“支出”一栏,前面加“-”号,表示
它们是借方科目,因为它们导致了资金流向其他国家。支出包
括本国人购买外国产品(进口)、本国人到国外旅游(服务)、
外国人在本国投资的收入(投资收入)、对外援助和向外国人
支付的赠与和补贴(单方面转移)以及本国人购买外国资产的
支付(资本流出)。
考点02:国际收支平衡表
(2)经常账户
经常账户是指对实际资源在国际间的流动行为进行记录的项目,
是国际收支平衡表中最基本、最重要的项目。它反映一个国家
的经济实力及其在世界经济中的地位。
经常账户记录涉及经常生产的商品和服务的国际交易。商品出
口和商品进口之间的差额称作贸易余额(trade balance)。
当商品进口大于出口时,是贸易逆差;如果出口大于进口,是
贸易顺差。
考点02:国际收支平衡表
经常账户由三个项目组成:贸易余额、净投资收益以及单方面
转移(赠与、补贴和外国援助)。
经常账户余额=贸易余额+净投资收益+单方面转移
经常项目差额表明了本国(包括私人部门和政府)是增加还是
减少它对外国财富的要求权。顺差表明本国增加了对外国财富
的要求权,而逆差则意味着本国减少了对外国财富的要求权。
考点02:国际收支平衡表
(3)资本与金融账户
①资本账户
资本账户描述了本国与其他国家之间的资本流动状况,包括资
本转移和非生产、非金融资产的收买或出售。资本输出是指本
国居民对外资产的增加,或本国居民对外负债的减少;资本输
入则是指本国居民对外资产的减少,或本国居民对外负债的增
加。资本账户的借方记录资本流出,贷方记录资本流入。
②金融账户
金融账户是反映金融资产和负债所有权变更的所有权交易的账
户,包括直接投资、证券投资、其他投资和储备资产。
考点02:国际收支平衡表
(4)官方储备交易余额
官方储备交易余额,等于经常账户差额加上资本与金融账户中
各项的数额。当说国际收支顺差或逆差时,实际上是指官方储
备交易差额的顺差或逆差。因为国际收支平衡表必须平衡,官
方储备交易差额就告诉我们,国际储备的净额必须在中央银行
之间进行转移,用来为国际交易融通资金。这些变动对货币供
给和汇率有重要影响。
考点03:国际金融体系下的汇率制度
国际金融体系的汇率制度分为两种基本类型:固定和浮动。
固定汇率制度将本国货币的价值同某个其他国家的货币(被称
为锚货币)固定在一起,因此,该国货币与锚货币之间的汇率
是固定不变的。
在浮动汇率制度中,货币与其他所有货币之间的汇率是波动的。
国家通过买卖外国资产进行外汇市场干预,试图来影响汇率,
这种制度被称为有管理的浮动制度,或称为肮脏浮动。
考点03:国际金融体系下的汇率制度
(1)金本位制度
世界上首次出现的国际货币制度。
国际金本位制度的特征:
①黄金充当国际货币,是国际货币制度的基础。金币可以自由
铸造、自由兑换、自由输出入。
②各国货币之间的汇率由它们各自的含金量比例决定。汇率的
波动自动维持在由金平价和黄金运输费用所决定的黄金输送点
以内。因此,国际金本位制度是严格的固定汇率制度。金本位
制度下的固定汇率消除了由汇率波动引起的不确定性,有利于
促进世界贸易的发展。
考点03:国际金融体系下的汇率制度
③国际金本位有自动调节国际收支的机制。即英国经济学家休
谟的“价格-铸币流动机制”:在国际金本位制下,当一国国际
收支出现了赤字→黄金外流→黄金减少→国内货币供给减少→
物价水平下降→赤字国获得对外国竞争的价格优势→贸易收支
乃至国际收支有望改善。
自动调节机制的实现依赖于金本位下的三个原则:一是各国货
币当局维持本国货币的法定含金量,并随时可以兑换黄金;二
是黄金可以自由输出入,各国货币当局应随时按官方比价无限
制地买卖黄金和外汇;三是货币发行机构发行钞票必须有一定
的黄金准备。
考点03:国际金融体系下的汇率制度
此外,新古典学派又对金本位的自动调节过程作了一点补充,
强调国际短期资本流动及收入变化加快了国际收支失衡的调节。
④金本位制的一个问题是,世界各国的货币政策在很大程度上
要受到黄金生产和开采的制约。
考点03:国际金融体系下的汇率制度
(2)布雷顿森林体系
①布雷顿森林体系的主要内容
A.创立了国际货币基金组织(IMF),旨在促进国际货币合作。
B.创立了国际复兴开发银行,通常称为世界银行(World
Bank)。它的主要职责是提供长期贷款,帮助发展中国家修建
水利、公路和其他能促进经济发展的实物资本。
C.成立了关税及贸易总协定(GATT),世界贸易组织(WTO)
的前身。它的总部位于瑞士日内瓦,负责管理国家间的贸易规
则。
考点03:国际金融体系下的汇率制度
D.规定以美元作为最主要的国际储备货币,实行以美元-黄金为
基础的、可调整的固定汇率制。美元与黄金直接挂钩,各国政
府或中央银行随时可用美元向美国按官价兑换黄金;其他国家
的货币与美元挂钩,从而间接与黄金挂钩。出现国际收支长期
不平衡时,经IMF批准可以进行调整。
E.IMF向国际收支逆差国提供短期资金融通,以协助其解决国
际收支困难的问题。
F.废除对经常项目的外汇管制,但允许对资本流动进行限制。
考点03:国际金融体系下的汇率制度
②对布雷顿森林体系的评价
布雷顿森林体系是国际货币合作的产物,它消除了战前各个货
币集团相互对立、进行外汇倾销、货币战、汇率战的局面,稳
定了战后国际金融混乱的动荡局势,有利于国际贸易和国际投
资的发展。然而,布雷顿森林体系也存在一些基本缺陷:
A.清偿力和信心之间的矛盾;
B.布雷顿森林体系的可调整汇率制难以按照实际情况经常调整;
C.在布雷顿森林体系下,各国为了维持对外收支平衡和稳定汇
率,不得不以丧失国内经济目标为代价。
考点03:国际金融体系下的汇率制度
(3)固定汇率制度的运行机制
图18-1(a)描述的情况是:本国货币与锚货币之间的汇率被
固定在����,而需求曲线向左位移到了�1,为了使汇率保持在
����的水平上,中央银行必须干预外汇市场,购买本国货币,
出售外币资产,这意味着基础货币和货币供给减少,从而推高
了本国资产的利率��,提高了国内资产的相对预期回报率,推
动需求曲线向右位移。
结论:当本国货币被高估时,中央银行必须购买本国货币以保
持固定汇率,但其结果是国际储备减少。
考点03:国际金融体系下的汇率制度
考点03:国际金融体系下的汇率制度
图18-1(b)描述的情况是:由于国内资产的相对预期回报率
上升,需求曲线向右位移到了�1,于是出现了汇率被低估的现
象。最初的需求曲线�1与供给曲线相交于�1的汇率水平上,高
于����。在这种情况下,中央银行必须卖出本国货币,购买外
币资产,以增加货币供给,拉低本国资产的利率��。中央银行
会继续卖出本国货币,持续拉低��,直到需求曲线返回�1,这
时的均衡汇率是图18-1 (b)中点2的����水平。
结论:当本国货币被低估时,中央银行必须出售本国货币以保
持固定汇率,但其结果是国际储备增加。
考点03:国际金融体系下的汇率制度
①法定贬值和法定升值
如果一国货币的汇率被高估,该国中央银行阻止货币贬值的行
为会导致国际储备减少。如果这个国家的中央银行最终耗尽所
有的国际储备,它就不能够阻止货币贬值,此时就会出现货币
的法定贬值,即汇率平价要重新确定在一个较低的水平。相反,
如果一国货币的汇率被低估,该国中央银行阻止货币升值的干
预会导致国际储备增加。我们稍后可以看到,因为中央银行可
能不想拥有这些国际储备,它可能要将汇率平价重新确定在一
个较高的水平上,即法定升值。
考点03:国际金融体系下的汇率制度
②完全的资本流动性
如果存在着完全的资本流动性,即国内居民购买外国资产和外
国居民购买本国资产不存在任何壁垒,冲销性外汇干预就无法
使汇率保持在����,因为国内资产的相对预期回报率不受任何
影响。
考点03:国际金融体系下的汇率制度
(4)投机性冲击
布雷顿森林体系与欧洲货币联盟等固定汇率制度的一个严重的
缺陷在于,如果遭遇到针对该货币的投机性冲击,就会引发外
汇危机。
投机性冲击是指投机资金利用和制造各种资产(如外汇)价格
的波动而获取利润,并给所在国的金融体系乃至整体经济运行
造成严重的后果。例如,大规模抛售疲软的货币导致汇率剧烈
波动。投机性冲击及其引发的羊群效应,将不断加剧对本币的
贬值预期,对一国的国际收支将产生不利影响。
考点03:国际金融体系下的汇率制度
(5)政策的三难困境
政策的三难困境(不可能三角)是指,一国不能同时采取以下
三种政策:自由的资本流动;固定汇率制度;独立的货币政策,
如图18-2所示。
固定汇率制度
自由的资本流动
独立的货币政策
选择一(美国)
选择二
(中国香港)
选择三
(中国)
考点03:国际金融体系下的汇率制度
(6)货币联盟
货币联盟是固定汇率制度的变种,是指一些国家采用共同的货
币,从而将成员国之间的货币汇率固定下来。在经济方面,货
币联盟最突出的优势就是便利了跨境贸易,原因在于所有成员
国的商品和服务都是以同一种货币来计价的。然而,采取固定
汇率制度和允许资本自由流动,意味着各个国家不再有自己独
立的货币政策,不能以此解决总需求不足的问题。
考点03:国际金融体系下的汇率制度
(7)有管理的浮动汇率制度
现在,虽然汇率被允许根据市场变化而随时变动,但中央银行
不愿意放弃其在外汇市场中的干预。目前的国际金融体系是固
定汇率制度和浮动汇率制度相混合的体系。汇率随市场需求变
化而发生波动,但是又不仅取决于市场供求状况。许多国家还
继续维持货币价值相对于其他货币固定不变的制度。
考点04:资本管制
(1)对资本流出的管制
管制有助于避免金融动荡,但也存在缺点:第一,经验数据表
明,在危机期间对资本流出的管制几乎无效,因为私人部门可
以灵活地规避管制,毫不费力地将资金移出这个国家。第二,
证据显示,在管制实施之后,资本外逃甚至可能增加,因为对
政府的信任感削弱了。第三,对资本流出的管制经常导致腐败,
因为当本国居民试图转移资金到国外时,政府官员可以助其另
谋门路,并获取报酬。第四,对资本流出进行管制可能麻痹政
府,使其认为不需要采取措施改革金融体系以对付危机,结果
是丧失了提高经济运行效率的机会。
考点04:资本管制
(2)对资本流入的管制
对资本流入进行管制得到了较多的支持,因为如果避免了投机
性资本的进入,就可能避免潜在的危机。对资本流入进行管制
的一个缺点是它可能阻止了用于生产性投资的资金进入一个国
家。随着时间的推移,管制就会引起巨大的结构扭曲和资源配
置失当。此外,对资本流入的管制也能导致腐败。
另一方面,有例子表明加强银行监管有助于减少资本流入带来
的贷款扩张以及过度冒险行为。
考点05:IMF的职责
(1)国际货币基金组织(IMF)概述
IMF是一个致力于推动全球货币合作、维护金融稳定、便利国
际贸易、促进高度就业与可持续经济增长和减少贫困的国际组
织。成立于1945年,总部设在美国华盛顿。
IMF的主要职能是:
①为成员国提供国际货币合作与协商的场所;
②保证有秩序的汇兑安排和汇率体系的稳定,消除不利于国际
贸易发展的外汇管制,避免成员国操纵汇率或采取歧视性的汇
率政策以谋求不公平的竞争利益;
考点05:IMF的职责
③向国际收支发生困难的成员国提供必要的临时性资金融通。
IMF的业务活动围绕其宗旨服务,主要有:
①检查和监督各国和全球经济与金融发展,并向成员国提出经
济政策建议;
②向成员国融通资金,以支持旨在纠正国际收支问题和促进可
持续增长的调整和改革政策;
③在其专长领域内,向政府和中央银行官员提供广泛的技术援
助和培训。
考点05:IMF的职责
(2)IMF是否应充当国际最后贷款人
对新兴市场国家来说,需要并且国内不能提供这样的角色,那
么,由国际机构来充当这一角色,就有坚实的理论基础。
然而,来自于国际最后贷款人的支持也可能导致冒类似于使金
融危机更可能发生的更大的风险。
国际最后贷款人必须想方设法限制道德风险问题,否则它实际
上可能使情况更糟。
考点05:IMF的职责
国际最后贷款人可以明确表示,它只会向那些采取适当措施以
防范过度风险的政府提供流动性。
另外,它可以通过限制政府向国内金融机构的股东和未保险的
大债权人赔偿的方式,减少冒险的动机。
一些IMF的批评者认为,IMF没有对接受贷款的政府施加足够的
压力,以使它们控制道德风险问题。
考点06:国际因素和货币政策
(1)外汇市场对货币供给的直接影响
当中央银行干预外汇市场时,它在一定程度上放弃了对货币供
给的控制。当一个国家的货币是储备货币时,通常比较容易实
施货币政策。
 (2)汇率因素
如果中央银行不想看到货币价值下降,它可能实施减少货币供
给的较为紧缩的货币政策,以此来提高本国利率,进而提高币
值。类似地,如果一国货币升值,国内工业可能面临日趋激烈
的国外竞争,而这可能迫使中央银行追寻较高的货币增长率,
从而降低汇率。
考点07:汇率目标制
汇率目标制,也称钉住汇率,即使用有力的名义锚来保证物价
稳定的汇率政策。
(1)汇率目标制的优点
①汇率目标制的名义锚通过将国际贸易商品的通货膨胀率和核
心国相挂钩,直接有助于控制通货膨胀;
②汇率目标制提供了货币政策实施的自动规则,这有利于减轻
时间不一致性问题;
③汇率目标制简单明晰,使公众容易理解。
考点07:汇率目标制
(2)汇率目标制的缺点
①随着资本的流动,钉住国不能再实施独立的货币政策,丧失
了利用货币政策来应付国内突发事件的能力。而且,汇率目标
制意味着核心国遭受的突发冲击会被直接传递到钉住国,因为
核心国利率的变动会导致钉住国利率的相应变动。
②它使得钉住国为投机者冲击其货币敞开了大门。
③它能够削弱政策制定者对外负责的能力,因为汇率信号丢失。
考点07:汇率目标制
(3)汇率目标制适用于工业化国家的时间
在工业化国家,汇率目标制的最大成本是,不能独立实行货币
政策以处理国内事务。若工业化国家不能够成功实施自己的货
币政策,让核心国的更有效运作的中央银行来决定,所带来的
收益可能是相当大的。汇率目标制非常有用的第二个原因是,
它促进了本国经济和邻国经济的融合。
总之,工业化国家以汇率为指标可能不是控制整体经济的最好
的货币政策策略,除非:
①国内货币和政治机构不利于良好的货币政策决策;
②存在其他重大的和货币政策无关的汇率目标制利益。
考点07:汇率目标制
(4)汇率目标制适用于新兴市场国家的时间
当新兴市场国家采取汇率目标制,放弃了独立的货币政策时,
它们可能没有损失太多。因为许多新兴市场国家没有建立起能
够成功运用自由放任货币政策的政治或货币机构,它们可能从
独立的货币政策中获益很少,反而失去很多。
在政治和货币机构特别软弱,因而遭受持续的恶性通货膨胀的
国家,汇率目标制可能是打破通货膨胀心理、稳定经济的惟一
途径。在这样的情况下,汇率目标制是最后的稳定政策。然而,
如果新兴市场国家的汇率目标制不是透明的,它们更有可能崩
溃,通常导致灾难性的金融危机。
考点07:汇率目标制
(5)货币局
在货币局制度下,本国货币百分之百地由外国货币支持,而货
币发行机构确定对这种外国货币的固定汇率,并且随时应公众
的要求,以这个汇率将本国货币兑换为外国货币。
在货币局中,对固定汇率的承诺特别坚定可靠,因为货币政策
的实施自动有效,完全脱离了中央银行和政府的控制。
考点07:汇率目标制
因此,货币局安排有很大的优势:
第一,只有当外国货币在中央银行被兑换成本国货币时,货币
供给才会扩张;
第二,货币局包括了中央银行更坚定地维持固定汇率的承诺,
因此可能有效地快速降低通货膨胀,以及减少投机性冲击成功
的概率。
考点07:汇率目标制
(6)美元化
美元化是指在美国以外的其他国家,美元大量进入流通领域,
具备货币的全部或部分职能,并具有逐步取代本国货币,成为
该国经济活动的主要媒介的趋势。美元化是以美元代替本币来
消除汇率风险,是一种主动性的货币替代。
美元化的优点:完全避免了对本国货币进行投机性冲击的可能
性(因为没有本国货币)。
美元化的缺点:独立货币政策的丧失;经济受来自核心国突发
事件冲击的风险增大,以及中央银行创造货币和充当最后贷款
人能力的丧失。且政府丧失了发行货币的收入,即铸币税。
关键术语
1.锚货币(anchor currency )
答:锚货币是指在固定汇率制度下,其价值被其他货币的价值
所盯住的货币。锚货币通常是一种强势货币,其他货币盯住锚
货币主要是为了保证汇率的稳定。
2.汇率目标制(exchange-rate targeting)
答:汇率目标制也称为钉住汇率,是一种有助于保持物价稳定
的货币政策策略,是使用有力的名义锚来保证物价稳定。它的
形式可以是将本国货币的价值固定于黄金等商品,也可以是将
本国货币的价值同美国等通货膨胀率较低的大国货币固定在一
起。
关键术语
3.储备货币(reserve currency)
答:储备货币一般有两种含义:
①一国政府保有的用做国际储备资产的货币。它作为外汇储备
的一部分,在国际贸易中用做报价、支付和清算的工具,并在
外汇交易中作为干预货币、调节国际收支平衡的手段,以及确
定货币平价的标准等。储备货币必须具备以下特征:A.它要具
有稳定的价值;B.它必须是在世界贸易中起重要作用的国家的
货币;C.要有能够兑换该货币的活跃的外汇市场;D.它必须是
能够自由兑换的。
关键术语
一国货币有没有资格成为储备货币,取决于该国的国际经济地
位,尤其是在国际贸易和国际金融中的地位。常用做储备货币
的币种有美元、英镑、日元、瑞士法郎等。欧元诞生后,也用
做储备货币。
②货币当局资产负债表中负债方的一个重要项目。它主要包括
中央银行发行的货币、对金融机构负债、非金融机构存款。
关键术语
4.法定贬值(devaluation )
答:法定贬值是指一国政府宣布调低本国货币对外国货币的比
价的政策行为。在信用货币流通条件下,货币贬值可区分为对
内贬值和对外贬值。对内贬值通常是因为出现通货膨胀而导致
货币购买力下降,对外贬值是指政府宣布调低本国货币对外国
货币的比价。前者属于自行贬值,后者则是法定贬值。货币对
外贬值旨在增强本国商品在国际上的竞争力,以扩大出口和减
少进口。一般来说,货币对外贬值是由对内贬值造成的,但汇
率的变动还受国际收支状况和对外贸易政策的影响。
关键术语
5.铸币税(seignorage)
答:铸币税是指政府由于拥有货币铸造的垄断权而获得的净收
入,也即一种货币发行收入。
①当货币形式发展到不足值货币,特别是到了信用货币时代,
货币发行脱离了实体经济的束缚,货币发行就成为一种特权,
能为发行者带来发行收入。西方政府曾对私人银行发行现钞课
税,作为允许他们拥有货币发行特权的交换,铸币税就出现了。
中央银行建立后,垄断了货币发行权,货币的发行收入归属政
府,这种收入也被称为“铸币税”。这时铸币税已不是一种真
正的税种,只是将政府垄断货币发行收入具体化。
关键术语
②设铸币税为S,��是t期的货币发行量,��+1是t+1期的货币
发行量,考虑到价格因素,�= ��+1 −�� ��,��为t期的价
格水平。从上述公式中反映出:货币发行收入与价格水平成反
比;货币发行收入与新增货币发行量成正比。
③在国际金融中,铸币税是指一国因其货币为他国所持有而得
到的净收益。如其他国家持有美元,则意味着美国可以用本国
发行的没有内在价值的美元购买他国的商品和金融资产,也就
是说美国无偿占有了他国资源。这是由于美元作为国际货币的
地位而取得的特权。因此一国因货币输出赚取的物质利益也被
称为“铸币税”。
关键术语
6.国际储备(international reserves)
答:国际储备又称自有储备,指一国政府持有的,可以随时用
于平衡国际收支差额、进行对外支付和干预外汇市场的国际间
可以接受的资产总和,必须具备三个特性:可得性、流动性、
普遍接受性。国际储备是一国货币当局持有,而不是其他机构
或经济实体持有的储备资产。国际储备由货币性黄金、外汇、
在基金组织的储备头寸(普通提款权)、特别提款权组成。
国际储备的作用有:
①从世界范围来考察。它起着国际商品流动和世界经济发展媒
介的作用。
关键术语
②具体到每一国家来考察。国际储备能充作干预资产、平衡国
际收支差额,同时是一国向外举债和偿债能力的保证。
从一个国家讲,国际储备主要来源于国际收支顺差、货币金融
当局的国外借款、外汇市场干预(出售本币、购入外币)、基
金组织分配的特别提款权、货币当局收购的黄金等。
从世界的角度讲,国际储备主要来源于:黄金的产量减去非货
币用金量;基金组织创设的特别提款权;储备货币发行国的货
币输出。
教材结构
第六篇货币理论
第19章 货币数量论、通货膨胀与货币需求
第20章 IS曲线
第21章 货币政策与总需求曲线
第22章 总需求-总供给分析
第23章 货币政策理论
第24章 理性预期对于货币政策的意义
第25章 货币政策传导机制
第19章 货币数量论、通货膨胀与货币需求
第19章
货币数量论
货币需求的实证分析
凯恩斯的货币需求理论
流动性偏好函数
三个动机
利率和货币需求
货币需求的稳定性
货币流通速度和交易方程式
从交易方程式到货币数量论
预算赤字与通货膨胀
政府的预算约束
恶性通货膨胀
数量论与物价水平
货币需求的理论组合
组合选择论与凯恩斯流动性偏好理论
其他影响货币需求的因素
对流通速度可变的解释
小结
数量论与通货膨胀
考点01:货币数量论
货币数量论揭示了在总收入规模既定情况下所持有的货币数量。
该理论最重要的特点是它认为利率对货币需求没有影响。
(1)货币流通速度和交易方程式
①货币流通速度
即货币周转率,也就是1年当中,1单位货币用来购买经济体最
终产品和劳务总量的平均次数。流通速度V可以更精确地定义
为总支出P×Y除以货币数量M:
V=(P×Y)/M
其中M代表货币供给,P代表价格水平,Y代表总产出(收入)。
考点01:货币数量论
②交易方程式
上述公式两边同时乘以M,可得到交易方程式:M×V = P×Y。
该公式表明:货币数量乘以在给定年份中货币被使用的次数必
定等于名义收入。
费雪认为,货币流通速度是由经济中影响个体交易方式的制度
决定的。假如人们使用赊购账户和信用卡来进行交易,那么在
购买时通常较少地使用货币,则流通速度上升。相反,则流通
速度会下降。费雪认为,由于经济体中的制度和技术特征只有
在较长时间里才会对流通速度产生影响,所以正常情况下,短
期内货币流通速度相当稳定。
考点01:货币数量论
③货币需求
货币需求是指人们愿意持有的货币数量。因此,货币数量论实
际上是一种货币需求理论。交易方程式被改写成:
M = PY/V
当货币市场均衡时,货币供给等于货币需求(��)。此外,由
于货币数量论假定流通速度为常量,我们用常数k代表1/V,将
1/V和M分别替换为k和��,可以将方程式改写成:
��= ���
因为k为常量,费雪的货币数量论表明:货币需求仅仅是收入
的函数,利率对货币需求没有影响。
考点01:货币数量论
(2)从交易方程式到货币数量论
费雪认为货币流通速度在短期内相当稳定,因此�= �,从而将
交易方程式转化为货币数量论,该理论认为,名义收入(支出)
仅仅取决于货币数量M的变动:
P×Y=M×V
上面的货币数量论公式说明,当货币数量M翻番时,�× �也
翻番,从而名义收入的价值P×Y也一定翻番。
考点01:货币数量论
(3)数量论与物价水平
古典经济学家认为工资和价格具有完全弹性,所以在正常年份
整个经济体生产出来的总产出Y总是维持在充分就业水平上,故
在短期内也可以认为交易方程式中的Y相当稳定。 可以用一个
固定值�来代替。因此,货币数量论表明,由于�和�都是常量,
所以在短期内如果M翻番,P也必须翻番。古典经济学家借助货
币数量论来解释物价水平的变动:货币数量的变动可以引致物
价水平的成比例变动。
(4)数量论与通货膨胀
通货膨胀的数量论表明通货膨胀率等于货币供给的增长率减去
总产出的增长率。
考点02:预算赤字与通货膨胀
(1)政府的预算约束
为了支付账单,政府有三种选择:通过征税来增加收入、发行
政府债券来借款、创造货币。
政府筹款用政府预算约束来表达:政府预算赤字DEF等于政府
支出G与税收收入T之差,它必须等于基础货币变化量∆MB与
公众持有的政府债券变化量∆B之和。用公式来表示:
DEF = G-T =∆MB+∆B
政府的预算约束说明:如果政府通过增加公众持有的国债存量
来弥补财政赤字,那么基础货币和货币供给量都不会受到影响。
但如果政府通过增发货币的方式来筹资,那么基础货币和货币
供给量都会增加。
考点02:预算赤字与通货膨胀
然而如果中央银行买入了政府发行的债券,这会导致基础货币
和货币供给量的增加,这种弥补政府支出的方法称为债务货币
化。这种政府筹资方法被称为印钞。长时间通过货币创造的方
式弥补预算赤字会导致持续的通货膨胀。
(2)恶性通货膨胀
指的是月通货膨胀率超过50%的极高的通货膨胀。该种通货膨
胀对整个社会经济所产生的影响是灾难性的,它会导致货币制
度瓦解、资源配置恶化、整个国民经济趋于崩溃。
考点03:凯恩斯的货币需求理论
(1)三个动机
凯恩斯放弃了古典学派将货币流通速度视为常量的观点,并强
调利率重要性。该货币需求理论认为货币需求存在三个动机:
①交易动机,主要由人们的收入水平决定。
②预防动机,用来预防非预期的需求。凯恩斯认为,人们愿意
持有的预防性货币余额的数量也是与收入成比例。
③投机动机,凯恩斯将资产分两类:货币和债券。
他认为,相对于其他资产,持有货币的机会成本就是债券的名
义利率i。 随着利率i的上升,持有货币的机会成本增加,货币
需求下降。
考点03:凯恩斯的货币需求理论
(2)流动性偏好函数
三种持币动机表明,这实际货币需求
��
� 与实际收入y和利率i有
关。这被称为流动性偏好函数:
�d
�= � �−,�+
其中,�− 表示对实际货币余额的需求与利率成负相关,�+ 表示
对实际货币余额的需求与收入成正相关。后来的凯恩斯主义学
派经济学家进一步证明了货币的交易需求和预防需求与利率甚
至是负相关的。
考点03:凯恩斯的货币需求理论
(3)凯恩斯货币需求理论对流通速度可变的解释
根据流动性偏好方程式可得货币流通速度为:
�= ��
�=
�
� �,�
货币需求与利率负向相关。当�上升时,� �,� 下降,从而货
币流通速度加快。
这一推理过程表明:如果利率波动剧烈,货币流通速度的波动
也会很剧烈。流动性偏好理论表明,利率上升将同时导致流通
速度加快,所以利率的顺周期性导致货币流通速度的变动也应
是顺周期的。
考点04:货币需求的理论组合
(1)组合选择理论与凯恩斯流动性偏好理论
根据资产组合理论,资产的需求与财富、该资产相对于其他资
产的预期回报率、相对的流动性成正比,与该资产相对于其他
资产的风险成反比。
这种组合选择理论可以用来判断凯恩斯流动性偏好函数的结论,
即实际货币余额的需求与收入正相关,与名义利率负相关。
首先,收入增加意味着财富积累,货币资产的需求会增长,实
际货币余额的需求会增加。此外,利率升高使得债券的回报率
会有所上升,降低了货币的吸引力,实际货币余额需求会减少。
考点04:货币需求的理论组合
(2)其他影响货币需求的因素
①财富。随着投资者财富的增加,用于购买资产的资源会增多,
从而增加了货币的需求。
②风险。风险的衡量是相对于其他资产而言的。因此,如果其
他资产风险上升,货币的需求随之增加;货币市场风险上升则
会减少货币需求。
③其他资产的流动性。随着替代性资产流动性的增强,货币的
相对流动性减弱,货币需求随之减少。
考点04:货币需求的理论组合
(3)小结:决定货币需求的因素
变量
变量变动
Md的反应
理由
利率
↑
↓
货币的机会成本增加
收入
↑
↑
交易的价值增加
支付技术
↑
↓
交易中所需的货币减少
财富
↑
↑
更多的资源可以投入在货币上
其他资产
的风险
↑
↑
货币相对风险降低,更受欢迎
通胀风险
↑
↓
货币相对风险上升,更不受欢迎
其他资产
的流动性
↑
↓
货币相对流动性减弱,更不受欢迎
关键术语
1.货币需求(demand for money)
答:货币需求是指一定时期内,社会各部门对其既有的收入或
财富能够而且愿意以货币形式持有的数量。它一般分为三种:
交易性货币需求、预防性货币需求和投机性货币需求。交易性
和预防性货币需求反映货币交易职能,而投机性货币需求则把
货币看成一种资产。决定货币需求量大小的主要因素有利率水
平、市场规模及交易方式、资产收益率和投资环境、 通货膨胀
预期和物价水平、收入水平、个人取得收入的形式和时间间隔、
金融市场的效率和交易成本,以及其他经济和社会制度因素。
关键术语
2.通胀对冲(inflation hedges)
答:在通货膨胀加剧的情况下,货币的实际回报率(名义回报
率减去预期通货膨胀率)就是高度波动的。货币实际回报率的
波动性增加会减少货币需求,人们会转向被称为通胀对冲的替
代性资产。当通货膨胀率波动时,这些资产受到的影响比货币
小。广为人知的通胀对冲资产包括通货膨胀保值证券(TIPS)、
黄金和不动产。
3.劣势资产(dominated assets)
答:通货和支票存款有时被称为劣势资产,原因是投资者愿意
持有被认定是安全的且回报率更高的其他资产。
关键术语
4.印钞(printing money)
答:政府为弥补政府支出而向中央银行发行的债券,我们将这
种弥补政府支出的方法称为债务货币化。这种政府筹资方法被
称为印钞,这个表述不太准确,但在这个过程中,高能货币
(基础货币)的确被创造出来。由于实际没有印制新的货币,
因此政府印钞这个词有一定的误导性,客观情况是:中央银行
实施公开市场购买时,基础货币随之扩张,这种情况就相当于
将更多的货币投入流通。
关键术语
5.债务货币化(monetizing the debt)
答:债务货币化是指政府为了弥补财政预算赤字而发行国债,
同时中央银行通过发行货币来购买国债的经济现象。债务货币
化会导致基础货币增加,同时通过货币乘数作用使经济中的货
币供应总量成倍增加。暂时性的预算赤字引起的货币供应量的
一次性增加只会导致物价水平的一次性升高,而不会导致通货
膨胀。只有政府的预算赤字长期存在,并且政府采取政府印钞
而不是向公众发行债券的方式来弥补赤字,才可能导致持续性
的通货膨胀发生。
关键术语
6.流动性陷阱(liquidity trap)
答:流动性陷阱是凯恩斯提出的一种假说,指当一定时期的利
率水平降低到不能再低时,人们就会产生利率上升而债券价格
下降的预期,货币需求弹性就会变得无限大,即无论增加多少
货币,都会被人们储存起来。因此,发生流动性陷阱时,靠增
加货币供应量不再能影响利率或收入,再宽松的货币政策也无
法改变市场利率,使得货币政策失效。
关键术语
7.货币理论(monetary theory )
答:货币理论是指研究货币对经济影响的理论。本书中所指的
货币理论是狭义的概念,只包括货币需求理论和货币供给理论
两部分。货币需求理论是研究货币需求的动机、构成和数量的
理论。由于分析的角度、方法不同,存在多种货币需求理论,
包括古典货币数量论、凯恩斯流动性偏好理论和弗里德曼现代
货币数量论等。货币供给理论则是关于货币供给量的形成机制、
运行机制和调控机制的理论。其研究的问题主要包括货币的涵
盖范围、货币的供给方式、影响货币供给量的因素以及货币管
理当局对货币供给量的控制等。广义的货币理论还包括利率理
论、汇率理论、货币危机理论和通胀、通缩理论等。
关键术语
8.实际货币余额(real money balances)
答:实际货币余额是指按不变价格计量的货币余额的数量。它
扣除了通货膨胀或通货紧缩对名义货币数量的影响,这时货币
的价值表现为其能够购买物品和服务的数量。实际货币余额等
于名义货币量除以价格水平。假定货币总量为10000元,价格
指数为100%,即从前期到本期价格总水平不变,则实际货币
余额就是名义货币余额。如果价格总水平为120%,则实际货
币余额为10000元/1.2 =8333元。
第20章 IS曲线
第20章
计划支出与总需求
推动IS曲线位移的因素
商品市场均衡
推导IS曲线
商品市场均衡条件的推导
政府购买变动
税收变动
总需求的组成部分
消费支出和消费函数
计划投资支出与投资函数
理解IS曲线
净出口
政府购买和税收
自主性支出变动
金融摩擦的变动
考点01:计划支出与总需求
计划支出是指家庭、企业、政府以及外国人希望用于本国生产
的商品和服务的支出。相反,实际支出是指这些经济主体实际
支出的数量,等于经济体所生产的产出总量。凯恩斯认为总需
求与计划支出是相同的。总需求(���)即计划支出是以下四
种类型的支出总和:
①消费支出C(包括对用于消费的商品和服务的总需求);
②计划投资I(包括企业对实物资产及新住宅的支出);
③政府支出G(包括政府部门对特定商品和服务的所有支出);
④净出口NX(外国对本国商品和服务的需求,等于出口总量减
去进口总量)。
考点01:计划支出与总需求
因此,社会总需求可以写成:
���= �+ �  +  �+ ��
凯恩斯由此进行一般意义上的供给需求分析,得出结论:当经
济中总供给与总需求在数量上相等时,即整个经济将会处于均
衡状态。当均衡条件满足时,生产者恰好能够在市场上出售其
全部产出,因而不会改变其产量。凯恩斯分析中最重要的一点
是:假设价格水平是固定不变的,从而无须对各种变量(如消
费支出、投资以及总产出)的名义值进行调整。
考点02:总需求的组成部分
(1)消费支出和消费函数
消费支出与可支配收入有着密切的关系。在数值上,可支配收
入等于总收入减去税收支付(Y-T)。消费和可支配收入的关系
可用如下消费函数来描述:
�= �+ ���× ��= �+ ���× �−�
其中,� 代表自主性消费支出,自主性消费支出与消费者对未
来收入和财富的乐观程度有关,乐观情况可以鼓励消费者增加
支出。��� 代表边际消费倾向,反映的是可支配收入每增加1
美元引起的消费支出的变动。
考点02:总需求的组成部分
(2)计划投资支出与投资函数
①计划投资支出
投资支出是购买新的实物资本(如新的机器或新的厂房),对
实物资本的购买会增加总需求。投资可以分为两种类型,第一
种是固定投资,即工商企业计划用于设备、建筑物等方面的投
资。第二种是存货投资,即工商企业用于增加原料、零部件和
成品等持有量上的支出,它经常有一部分是非计划性的,这与
固定投资正好相反(固定投资总是有计划的)。
有两个因素对计划投资有重要的影响:利率水平和对未来经济
前景的预期。
考点02:总需求的组成部分
A.计划投资支出与实际利率
凯恩斯认为,实际的投资利率相对水平是决定计划投资支出的
关键要素。当投资的实际利率水平相对较高时,计划投资支出
的水平比较低。
B.计划投资支出与企业预期
凯恩斯还认为,计划投资支出会受到企业对未来的预期的显著
影响。企业对未来的盈利机会比较乐观,就会愿意增加支出。
因此,凯恩斯认为计划投资支出中有一部分是自主性投资,这
部分投资支出完全是外生变量,无法用产出、利率等模型中的
变量来解释。
考点02:总需求的组成部分
②投资函数
�= �−���
其中,d是反映投资对实际利率(��)响应程度的参数。
然而,实际利率不仅反映由中央银行控制的、安全的短期债务
工具的利率r,还反映金融摩擦(用�表示),金融摩擦是由阻
碍金融市场有效发挥作用的壁垒所引致的额外的借款成本。
因此将金融摩擦代入投资函数,可以得到:
�= �−� �+ �
这说明投资与由自主性投资支出代表的企业乐观情绪正向相关,
与实际利率和金融摩擦负向相关。
考点02:总需求的组成部分
(3)净出口
净出口(NX)指进出口的差额,代表国外对于国内商品的支出
净额。用X表示出口,用M表示进口,则(X-M)就是净出口。
净出口也由两个部分组成:自主性净出口以及受实际利率变化
影响的净出口。
①实际利率与净出口
实际利率通过汇率影响净出口的规模。一国实际利率的上升会
导致本币汇率上升,进而出口下降、进口增加,从而导致该国
净出口的下降。
考点02:总需求的组成部分
②自主性净出口
自主性净出口指不依赖于国民收入或国内生产总值变化的外国
部门净出口。被视作外生变量(在模型之外)的净出口水平。
③净出口函数
将净出口的两个组成部分结合起来,就可以得到净出口函数:
��= ��−��
其中,� 是反映净出口对实际利率响应程度的参数。
这一函数告诉我们净出口与自主性净出口正向相关,与实际利
率水平负向相关。
考点02:总需求的组成部分
(4)政府购买和税收
政府通过其购买活动以及税收两种途径影响总需求。
①政府购买
假定政府购买是外生的,于是政府购买可以写作:�= �
②税收
可支配收入等于收入减去税收(Y-T),而可支配收入会影响消
费支出,因此政府会通过税收影响支出。在给定收入水平上,
税收T增加会降低可支配收入,进而导致消费支出减少。出于
简化模型的考虑,假定政府税收是外生的,税收可以被视作一
个固定的值:�= �
考点03:商品市场均衡
凯恩斯认为当经济体中的总产出等于总需求(计划支出)时,
就实现了均衡,即:
�= ���
当这一均衡条件满足时,商品和服务的计划支出就等于生产的
总量。生产者能够卖出所有的产出,因而不存在计划之外的存
货投资,因此不必调整其生产水平。
考点03:商品市场均衡
(1)商品市场均衡条件的推导
运用总需求函数公式说明总产出是如何决定的,首先将均衡条
件改写为:
�= �+ �  +  �+ ��
现在利用假定,将消费、投资、净出口和政府购买函数代入均
衡条件中,可以得到:
�= �+ ���× �−� + �−� �+ � + �+ ��−��
整理可得:
�= �−���× �+ �−��+ �+ �� ×
1
1 −���−
�+ �
1 −����
考点03:商品市场均衡
 (2)推导IS曲线
将上述在商品市场均衡条件下确定的,表示总产出与实际利率
之间关系的公式称作IS曲线。
该式由两项组成,第一项说明了有关IS曲线位移的信息。第二
项说明实际利率上升会导致总产出下降,说明了沿着IS曲线移
动的信息。
考点03:商品市场均衡
【经典习题】考虑一个数据如下所示的经济体:
� = 4万亿美元,� = 1.5万亿美元,� =3.0万亿美元,� =3.0万
亿美元,�� = 1.0万亿美元
� = 0,mpc = 0.8,d = 0.35,x=0.15
①推导IS曲线的表达式。
②假定美联储将利率控制在r=4的水平,均衡产出水平是多少?
③假定金融危机发生,� 增加到3的水平。均衡产出水平会怎样
变化?如果美联储能够制定利率,那么利率设置在什么水平上
可保持均衡产出水平不变?
考点03:商品市场均衡
④假定如③所述,金融危机发生导致� 增加,与此同时还导致
自主性投资支出减少到� = 1.1万亿美元,那么美联储在③中调
整利率的政策能否稳定产出?如果不能,货币政策和财政政策
还应采取什么行动,才能将产出稳定在②的均衡产出水平上?
考点03:商品市场均衡
答:①根据商品市场均衡状态下总产量的公式,可得IS曲线的
表达式为:
�= �−���× �+ �−��+ �+ �� ×
1
1 −���−
�+ �
1 −����
= 4 −0.8 × 3 + 1.5 + 3 + 1 ×
1
1−0.8 −
0.35+0.15
1−0.8
�
= 35.5 −2.5�
②当r=4时,均衡产出Y= 35.5 -2.5×4 =25.5(万亿美元)。
考点03:商品市场均衡
③当�  = 3时,IS曲线表达式现在为Y=30.25-2.5r,在r=4时,
均衡产出为20. 25(万亿美元)。
为了保持产出水平不变,美联储必须设定的利率为r,则有
25.5 =30. 25 -2.5r,
解得 r = 1.9。
即为抵消金融摩擦增加的影响,利率要由4降低到1. 9。
考点03:商品市场均衡
④金融摩擦的增加和自主性投资支出的减少使得IS曲线表达式
现在为Y=28.25-2.5r。
在当前利率r = 1.9时,产出是Y=28.25 -2.5×1.9 =23.5(万亿
美元),这小于危机前的产出水平,即③中调整利率的政策不
能稳定产出。
为了保持产出为25.5万亿美元不变,利率r的设定应该满足25.5
=28.25 -2.5r,解得:r = 1.1。
或者,财政决策者可以在利率保持在1.9的状况下,将政府支出
增加0.4万亿美元,或将税收减少0.5万亿美元。
这三项政策都可将产出保持在25.5万亿美元的水平。
考点04:理解IS曲线
IS曲线包括了所有总产出与总需求水平相等的点。在这条曲线
上的每一点,商品市场都处于均衡状态。当利率水平升高时,
计划投资和净出口量降低,这会导致总需求的降低,结果,总
产出水平也不得不降低,因此IS曲线是向下倾斜的。
经济总会趋向于均衡状态,即趋近于IS曲线上的点。如果经济
处于IS曲线的右方,则经济中存在着过多的商品供应。
如果经济处于IS曲线的左方,则经济中存在着过多的商品需求。
这一过程持续到总产出水平达到IS曲线上的均衡点为止。
考点04:理解IS曲线
Y
r
I=S
S>I
S<I
B
A
M
N
考点05:推动IS曲线位移的因素
变量
变量的变动
IS曲线的位移
推理
自主性消费支出�
↑
右移
C↑→Y↑
自主性投资�
↑
右移
I↑→Y↑
政府支出�
↑
右移
G↑→Y↑
税收�
↑
左移
T↑→C↓→Y↓
自主性净出口��
↑
右移
��↑→Y↑
金融摩擦�
↑
左移
f↑→I↓→Y↓
关键术语
1.总需求(aggregate demand)
答:总需求,与“总供给”相对应,是指一个国家的各个市场
主体依据一定的收入和价格水平,在一定时期内通过市场反映
出来的购买产品和服务的计划支出总量。总需求通常由四个部
分构成,即消费总支出、投资总支出、政府总支出和净出口总
额。因此,总需求=消费+投资+政府购买支出+净出口。总需求
可以通过物量标准和价值量标准来衡量。物量反映为实体经济
领域中的总需求,价值量反映为货币经济领域中的总需求。价
值量反映的总需求大于物量反映的总需求的部分,称为“虚拟
经济成分”或“泡沫经济成分”。总需求概念的提出,目的是
为政府的宏观需求管理政策服务。
关键术语
2.边际消费倾向(marginal propensity to consume)
答:边际消费倾向与平均消费倾向是相对而言的,它是指收入
中每增加一单位所引起的消费的变化。可以用以下式子表示:
mpc=∆C/∆Y
∆C表示增加的消费,∆Y代表增加的收入。一般而言,边际消
费倾向在0和1之间波动。在西方经济学中,任何增加的收入无
非两个用途:消费和储蓄。所以,边际消费倾向与边际储蓄倾
向之和必定为1。边际消费倾向是递减的,当人们收入增加时,
消费也会随之增加,但增加的幅度却不断下降。即:随着收入
的上升,在增加的单位收入中,消费所占的比重越来越小,储
蓄所占的比重却越来越大。
关键术语
边际消费倾向递减规律的意义:
①凯恩斯把边际消费倾向递减看成是经济危机的根源之一。由
于收入增加时增加的消费所占比例逐步减少,故经济扩张会带
来消费需求不足,从而形成生产过剩的经济危机。
②一些西方学者利用该规律为资本主义制度辩护。他们认为,
既然收入增加时增加的消费所占比例减少,表明高收入的资本
家会比工人拿出更大比例的收入用于储蓄。他们的结论是,分
配有利于资本家是合理的,可以促进资本循环,促进经济发展。
关键术语
③一些西方学者认为,边际消费倾向递减体现出经济制度的稳
定性功能。经济衰退时人们收入水平较低,在增加的收入中将
较大的比例用于消费。经济繁荣时人们收入水平较高,在增加
的收入中将较小的比例用于消费。这样,该规律在衰退时有利
于扩大总需求,在繁荣时有利于缩小总需求,具有使经济自动
趋向稳定的作用。
关键术语
3.自主性投资(autonomous investment)
答:自主性投资又称“内发投资”,是指不是由国民收入的增
加,而是由新技术发明、新土地开发、人口增加等因素导致的
投资。自主性投资的增长不是被动地依赖于国民收入的增长。
它不是由于国民收入及其中的消费增加造成的,因而此类投资
与国民收入的增长无关。
4.动物精神(animal spirits)
答:凯恩斯相信自主性支出的波动是被计划投资支出的不稳定
的、外生的波动所支配的,它受到时而乐观、时而悲观的情绪
波动的影响,凯恩斯将这些因素称为“动物精神”。
关键术语
5.可支配收入(disposable income )
答:可支配收入是反映居民家庭全部现金收入中能用于安排家
庭日常生活的那部分收入,即用家庭中得到的全部现金收入减
去个人所得税、减去记账补贴及家庭从事副业生产支出的费用。
个人收入不能全归个人支配,因为还要缴纳个人所得税,因此,
税后的个人收入才是个人可支配收入,即人们可随意用来消费
和储蓄的收入。个人可支配收入等于个人收入扣除向政府缴纳
的所得税、遗产税和赠予税、不动产税、人头税、汽车使用税
以及交给政府的非商业性费用等以后的余额。个人可支配收入
被认为是消费开支的最重要的决定性因素,常被用来衡量一国
的生活水平。
关键术语
6.外生变量(exogenous )
答:外生变量是其数值在所设定的经济系统的模型之外来决定
的变量。外生变量又可分为政策变量和非政策变量。政策变量
又称“可控外生变量”,是指可由决策者控制的外生变量;非
政策变量又称“非可控外生变量”,是指决策者难以控制或不
能控制的外生变量。
第21章 货币政策与总需求曲线
第21章
美联储与货币政策
总需求曲线
推动总需求曲线位移的因素
总需求曲线的数学推导
货币政策曲线
泰勒定理
货币政策曲线的位移
沿着货币政策曲线的移动
考点01:美联储与货币政策
世界各国中央银行都将调整短期利率作为主要的政策工具。
美联储通过调节提供给银行体系的准备金数量来控制联邦基金
利率。当提供给银行的准备金数量较多时,联邦基金利率下跌。
如果将准备金抽离银行体系,流动性短缺将造成利率上升。
联邦基金利率是名义利率,但影响出口和经济周期进而决定均
衡产出水平的是实际利率。只有在短期内,实际和预期通货膨
胀率不变时,调整名义利率才可以相应调整实际利率。由于通
常情况下价格具有黏性,货币政策的调整不会立即影响到通货
膨胀率和预期通货膨胀率。因此,当美联储降低名义利率时,
实际利率随之下降;反之,实际利率随之上升。
考点02:货币政策曲线
货币政策曲线反映了中央银行设置的实际利率与通货膨胀率之
间的联系。货币政策曲线的方程式为:
�  = �  + � �
其中,� 代表中央银行设置的实际利率中的自主性(外生性)
部分,它与当前的通货膨胀率水平以及模型中的其他变量都无
关。� 代表实际利率对通货膨胀率的敏感性。
考点02:货币政策曲线
(1)泰勒定理:为什么货币政策曲线向上倾斜
中央银行提高名义利率的幅度要超过预期通货膨胀率的增幅,
才能在通胀率上升时保持实际利率的上升。
当通货膨胀率上涨时,如果货币政策制定者允许实际利率下降,
这会增加总产出,从而加剧通货膨胀,进而推动实际利率进一
步下跌,再次增加总产出。我们可以将上述事件的链条反映如
下:π↑→�↓→Y↑→π↑→ � ↓→Y↑→π↑
在这种情况下,通货膨胀率会持续上涨,最终陷入失控境地。
所以货币政策制定者会遵循泰勒定理,提高实际利率,使得货
币政策曲线向上倾斜。
考点02:货币政策曲线
(2)货币政策曲线的位移
泰勒定理驱动下的货币政策调整反映的是沿着货币政策曲线的
变动,被称为利率的自动性调整。在图21-1中,货币政策的自
主性调整会推动货币政策曲线位移,自主性紧缩货币政策提高
实际利率,推动货币政策曲线向上位移至��2,从而导致经济
收缩和通货膨胀率下降;自主性宽松货币政策下调实际利率,
推动货币政策曲线向下位移至��3,导致经济扩张和通货膨胀
率的上升。
考点02:货币政策曲线
实际利率
r(%)
通货膨胀率π(%)
0.5
1.0
1.5
2.0
2.5
3.0
3.5
0.5
1.0
1.5
2.0
2.5
3.0
3.5
4.0
��2
��1
��3
自主性紧缩货币政策推动
货币政策曲线向上位移
自主性宽松货币政策推动
货币政策曲线向下位移
考点02:货币政策曲线
(3)沿着货币政策曲线的移动
可以将沿着货币政策曲线的移动看作是中央银行面对通货膨胀
率变动时的自动反应。这样的自动反应不会引起货币政策曲线
的位移。
另一方面,如果中央银行提高任一通货膨胀率水平所对应的实
际利率,这样的行动就不是面对高通货膨胀的自动反应了,而
是自主性紧缩货币政策,会推动货币政策曲线的位移。
考点03:总需求曲线
货币政策曲线说明了中央银行如何依据泰勒定理,通过调整利
率来应对通货膨胀率的变动;
IS曲线则说明了实际利率的变动如何影响均衡产出。
下面根据这两个曲线,在给定公众通货膨胀预期和货币政策走
向的条件下,探索总需求与通货膨胀率之间的联系。
考点03:总需求曲线
(1)总需求曲线的数学推导
IS曲线表达式为:
�= �−���× �+ �−��+ �+ �� ×
1
1 −���−
�+ �
1 −����
用货币政策曲线的数学表达式 �= �+ � � 替换�,得到AD曲线
表达式为:
�= �−���× �+ �−��+ �+ �� ×
1
1 −���−
�+ �
1 −���× �  + � �
考点03:总需求曲线
 (2)推动总需求曲线位移的因素
①IS曲线的位移
任何推动IS曲线位移的因素都会推动总需求曲线同向位移。因
此,导致IS曲线右移的因素,如自主性消费支出和计划性投资
支出增加、政府购买增加、自主性净出口增加、税收减少以及
金融摩擦缓解,都会推动总需求曲线向右位移。反之亦成立。
②MP曲线的位移
自主性紧缩货币政策即上调任一通货膨胀率水平对应的实际利
率,会推动总需求曲线向左位移。相反,自主性宽松货币政策
会推动总需求曲线向右位移。
关键术语
1.总需求曲线(aggregate demand curve)
答:总需求曲线表示人们愿意购买的商品和服务总量与价格水
平之间的关系,是产品市场和货币市场同时达到均衡时价格水
平与国民收入间依存关系的曲线。总需求曲线向下倾斜,当价
格水平提高时,国民收入水平就下降;当价格水平下降时,国
民收入水平就上升。总需求曲线代表商品市场和货币市场的同
时均衡。商品市场的扩张(如扩张性的财政政策所引起)会右
上方移动总需求曲线。扩张性的货币政策同样也会使总需求曲
线向右上方移动;反之,则向左下方移动。消费者与投资者的
信心也影响总需求曲线:当信心增强时,总需求曲线向右移动;
当信心削弱时,总需求曲线向左移动。
关键术语
2.自主性紧缩货币政策(autonomous tightening of
monetary policy)
答:是指美联储通过提高实际利率,实施“紧缩的”货币政策,
导致货币政策曲线向上位移的自主调整的货币政策。
中央银行出于很多原因,可能会实施货币政策的自主性调整。
它们可能希望调整当前的通货膨胀率水平。例如,为了降低通
货膨胀率,它们可能将提高1个百分点,从而提高了任一通货
膨胀率水平所对应的实际利率。这种调整我们称之为自主性紧
缩货币政策。这种自主性紧缩货币政策会导致货币政策曲线向
上位移,从而导致经济收缩和通货膨胀率下降。
第22章 总需求-总供给分析
第22章
总需求
均衡的变化
总供给曲线的位移
短期总供给曲线的位移
长期总供给曲线的位移
总需求的冲击
总供给(通货膨胀)的冲击
总需求的组成
推导总需求曲线
总供给
长期总供给曲线
短期总供给曲线
推动总需求曲线位移的因素
总需求与-总供给分析中的均衡
短期均衡
短期均衡如何趋向长期均衡
自我纠错机制
价格粘性与短期总供给曲线
持续性供给冲击与真实经济周期理论
考点01:总需求
(1)总需求的组成
总需求由四个部分组成:消费支出�(代表对商品和服务的消
费需求);计划投资�(代表厂商对新的机器设备、厂房以及其
他生产投入的计划支出,还包括对新住宅的计划支出);政府
购买�(它是各级政府用于商品和服务的支出);净出口��
(代表国外对于国内商 品的支出净额,它等于出口总量减去进
口总量),即 ���= �+ �  +  �+ ��。
考点01:总需求
(2)推导总需求曲线
当通货膨胀率上升时(�↑),货币当局会提高实际利率(�↑
),从而防止通货膨胀脱离控制。实际利率上升,会增加企业
为购置新的实物资本而进行融资的成本,降低了投资的盈利性,
导致计划投资支出减少(�↓)。计划投资支出的减少导致总需
求水平下降(���↓)。因此,总需求曲线是向下倾斜的。我们
可以将上述机制表示如下:
�↑→�↑→�↓→���↓
考点01:总需求
(3)推动总需求曲线位移的因素
变量
变量的变动
总需求曲线
的位移
推理
自主性货币政策�
↑
左移
�↑→�↓→���↓
自主性消费支出�
↑
右移
�↑→���↑
自主性投资�
↑
右移
�↑→���↑
政府购买�
↑
右移
�↑→���↑
税收�
↑
左移
�↑→�↓→���↓
自主性净出口��
↑
右移
��↑→���↑
金融摩擦�
↑
左移
�↑→�↓→���↓
考点02:总供给
总供给曲线是表示总供给量与通货膨胀率之间关系的曲线。
(1)长期总供给曲线
在长期中,经济体的产出量由经济中的资本量、充分就业状态
下的劳动供给量和可获得的技术决定。经济会趋向于自然失业
率水平,与此相对应的总产出水平被称为总产出的自然率水平
(潜在产出),它是经济在长期中要达到的水平。因此,长期
总供给曲线(LRAS)是穿过产出的自然率水平(以��表示)的
垂直线,如图22-1所示。
考点02:总供给
图22-1 长期和短期总供给曲线
2
总产出Y(万亿美元)
LRAS
1
通货膨胀率
(%)
AS(��=2%)
2
�. �
��=10
11
考点02:总供给
(2)短期总供给曲线
短期总供给曲线的推导是基于引起通货膨胀率发生变化的三个
因素:预期通货膨胀率,产出缺口和通货膨胀(供给)冲击。
①预期通货膨胀率
工人和企业关注的是实际工资,假定其他条件保持不变,工资
上涨与预期通货膨胀率的上升是一一对应的。由于工资是商品
和服务生产中最为重要的生产成本,总体通货膨胀率的上升与
预期通货膨胀率也是一一对应的。
考点02:总供给
②产出缺口
产出缺口被定义为总产出与潜在产出的百分比差距。
当产出超过其潜在水平时,产出缺口较大。工人可能要求更高
的工资,企业就会利用这一机会抬高价格。最终的结果就是通
货膨胀率升高。相反,如果产出缺口为负,经济很不活跃。工
人对工资上涨幅度的要求可能会有所降低,企业需要降低价格
才能卖出商品,通货膨胀率就会降低。
考点02:总供给
③通货膨胀(供给)冲击
当存在着对经济体所生产的商品和服务的供给的冲击时,就意
味着发生了供给冲击,它也可称为通货膨胀冲击,即与经济体
的饱和程度或者预期通货膨胀率无关的通货膨胀的位移。通货
膨胀冲击发生的原因还可能是进口价格上涨或者成本推进型冲
击,成本推进型冲击是指工人要求的工资增长幅度超过了产出
增长率,从而推高了成本和通货膨胀。
考点02:总供给
短期总供给曲线的推导是基于引起通货膨胀率发生变化的因素,
综合上述分析,可以得到关于短期总供给曲线的下列方程式:
�= ��  + � �  −�� + �
通货膨胀率=预期通货膨胀+ �×产出缺口+通货膨胀冲击
其中,� 为通货膨胀率,�� 为预期通货膨胀率,�  −�� 产出缺
口,� 为通货膨胀对产出缺口的敏感性,� 为通货膨胀冲击。根
据产出缺口与通货膨胀率的正向变化关系可知,短期总供给曲
线向上倾斜,如图22-1所示。
考点02:总供给
(3)价格黏性与短期总供给曲线
如果工资和价格是具有黏性的,通货膨胀率调整的速度会比较
缓慢。工资和价格的弹性越大,意味着 � 的绝对值比较大,产
出与潜在产出的偏离度对通货膨胀率的影响就越大,通货膨胀
率调整的速度就越快。如果工资和价格具有完全弹性,那么 �
就会很大,以至于短期总供给曲线与长期总供给曲线一样变成
垂直的。
考点03:总供给曲线的位移
(1)长期总供给曲线的位移
当经济体中的资本总量增加、经济体中劳动力供给量增加、可
用科学技术进步、自然失业率水平降低时,长期总供给曲线向
右位移。上述变量相反方向的变化会推动长期总供给曲线
(LRAS)向左位移。
考点03:总供给曲线的位移
(2)短期总供给曲线的位移
①预期通货膨胀率。预期通货膨胀率上升推动短期总供给曲线
向左上方位移。相反,预期通货膨胀率下降会推动短期总供给
曲线向右下方位移。预期通货膨胀率变化得越多,曲线位移的
幅度就越大。
②通货膨胀冲击。不利的供给冲击推高通货膨胀率,导致短期
总供给曲线向左上方位移,有利的供给冲击拉低通货膨胀率,
导致短期总供给曲线向右下方位移。
考点03:总供给曲线的位移
③持续的产出缺口。当总产出高于其潜在水平时,产出缺口持
续为正,短期总供给曲线向左上方位移。相反,当总产出低于
其潜在水平时,短期总供给曲线向右下方位移。只有当总产出
返回其潜在水平时,短期总供给曲线才会停止位移。
考点04:总需求-总供给分析中的均衡
将总需求和总供给曲线放到一起来考察经济体的一般均衡。
在坐标图中,一般均衡出现在总需求曲线和总供给曲线相交的
位置,在这一点上所有市场同时实现均衡,总需求与总供给相
等。总供给曲线有两条,一条是短期总供给曲线,另一条是长
期总供给曲线。因此,在总需求-总供给分析中,存在着短期均
衡和长期均衡。
考点04:总需求-总供给分析中的均衡
(1)短期均衡
如图22-2所示,短期总需求曲线AD与短期总供给曲线AS相交
于点E,因此,点E代表着短期的均衡状态,均衡的总产出水平
为Y*,均衡的通货膨胀率为π*。当通货膨胀率  �′′ 高于均衡的
通货膨胀率π*  时,总供给水平要高于相应的总需求水平,所
以商品和服务的价格水平会下降,通货膨胀率也会随之下降。
这一通货膨胀率下降的过程将持续至均衡的通货膨胀率π*  为
止。反之, �′低于π*  时,存在过度需求,通货膨胀率上升。
持续至均衡通货膨胀率π*  为止。
考点04:总需求-总供给分析中的均衡
图22-2 短期均衡
AS
总产出Y
AD
通货膨胀
率(%)
�∗
�′′
�′
�∗
A
D
C
B
E
考点04:总需求-总供给分析中的均衡
(2)短期均衡如何趋向长期均衡
如图22-3 (a)所示,初始的均衡状态是初始的总供给曲线��1
与总需求曲线��的交点。
点1对应的均衡总产出水平�1大于产出的自然率水平��,对应
的失业率则小于自然失业率,所以在劳动力市场上存在供不应
求的状况。这会推动工资水平的提高,提高生产成本,提高了
通货膨胀预期,导致总供给曲线移向上移动,直至均衡产出水
平等于产出的自然率水平,点3就代表着长期均衡状态。因为
此时的总产出和失业率均处于自然水平,所以工资不再有升高
的压力,总产出水平也不会有自发移动的倾向。
考点04:总需求-总供给分析中的均衡
图22-3 总供给与总需求分析中长期均衡的调整
总产出Y
AD
通货膨
胀率,π
��
�1
3
2
1
�2
�3
AS1
AS2
AS3
(a)初始均衡状态�∗> ��
总产出Y
AD
通货膨
胀率,π
��
�1
1
2
�2
�3
AS1
AS2
AS3
(b)初始均衡状态�∗< ��
3
考点04:总需求-总供给分析中的均衡
如图22-3(b)所示,初始的均衡状态处于点1,它是初始的总
供给曲线��1与总需求曲线��的交点。
因为点1对应的均衡总产出水平小于产出的自然率水平��,对
应的失业率则大于自然失业率,所以在劳动力市场上存在供过
于求的状况。这会使工资水平下降,降低了生产成本,从而降
低了预期通货膨胀率,并导致总供给曲线向右移动,直至到达
长期均衡点,此时的总产出水平等于产出的自然率水平,失业
率水平为自然失业率水平。
考点04:总需求-总供给分析中的均衡
(3)自我纠错机制
无论总产出水平初始处于什么位置,它最终总要回到产出的自
然率水平。这一特点被描述为经济具有自我纠错机制。
许多经济学家(尤其是凯恩斯学派)认为,自我纠错机制发挥
作用需要一个很长的时间:因为工资是缺乏弹性的,特别是在
工资下降的过程中。工资和价格调整缓慢意味着总供给曲线的
移动也是缓慢的,它不能在短时间内使经济恢复至自然失业率
水平,因此,自我纠错机制发挥作用是缓慢的。当失业率较高
时,积极干预主义者倾向于借助政府经济政策的积极干预来达
到充分就业。
考点04:总需求-总供给分析中的均衡
其他一些经济学家(特别是货币主义者)认为工资水平具有足
够的弹性,价格水平的调整过程也非常快。因此,总供给曲线
移向长期均衡位置的过程需要的时间很少,经济也就能很快达
到产出的自然率水平和自然失业率。由于这些经济学家不赞成
在失业率较高时借助政府的积极干预来实现充分就业,因此被
称为“非积极干预主义者”。
考点05:均衡的变化
(1)总需求冲击
总需求冲击是指引起总需求曲线位移的冲击。图22-4描述了正
面需求冲击导致曲线右移,这种情况发生的原因有:
①自主性宽松货币政策(�↓),降低了任一通货膨胀率所对应
的实际利率
②政府购买增加(�↑)
③税收减少(�↓)
④自主性净出口增加(��↑)
⑤自主性消费支出增加(�↑)
⑥自主性投资增加(�↑)
⑦金融摩擦缓解(�↓)
2
总产出Y(万亿美元)
LRAS
1
通货膨
胀率(%)
AS1
2
5
��=10
11
3.5
AS3
AD1
AD2
3
考点05:均衡的变化
(2)总供给(通货膨胀)冲击
①暂时性供给冲击
由暂时性的冲击导致供给受到限制的冲击称为负面(或不利的)
供给冲击,它会导致商品价格上升。当供给冲击涉及供给增加
时,就被称为正面(或有利的)供给冲击。
如图22-5所示,暂时性负面供给冲击推动短期总供给曲线向左
上方位移,起初会提高通货膨胀率并降低总产出水平。但是在
长期内,产出水平和通货膨胀率都不会发生变化。
考点05:均衡的变化
图22-5 暂时性负面供给冲击
2
总产出Y(万亿美元)
LRAS
1
通货膨胀
率(%)
AS1
2
��=10
9
3.5
AS2
AD1
AD1
考点05:均衡的变化
②持续性供给冲击
持续性负面供给冲击最初会导致产出减少和通货膨胀率上升,
然而,与暂时性供给冲击不同的是,在长期内,持续性负面供
给冲击会降低潜在产出水平,导致产出永久性降低和通货膨胀
率永久性升高,详见图22-6。
相反,持续性正面供给冲击无论在短期还是在长期内,都会导
致通货膨胀率下降和产出水平上升。
考点05:均衡的变化
图22-6 持续性负面供给冲击
AD
通货膨胀
率(%)
�2
�= 8
2
3
2
1
3.5
5
AS1
AS2
AS3
LRAS2
LRAS1
�2
�= 10
9
总产出Y(万亿美元)
考点05:均衡的变化
(3)真实经济周期理论
以明尼苏达大学爱德华-普雷斯科特为首的一批经济学家建立了
一种解释经济波动的理论一一真实经济周期理论。该理论认为,
实际的总供给冲击会对产出的自然率水平产生影响。他们认为,
有关偏好和技术水平的冲击是短期内总产出波动性的驱动力量,
因为这些冲击会在短期内造成产出的自然率水平较大幅度的变
化,而由于货币政策改变而引起的总需求曲线的移动,则对于
产出的自然率水平不会有太大影响。真实经济周期理论还认为,
大多数经济周期波动都是源于产出的自然率水平的波动,因此
政府旨在消除高失业而进行积极干预经济的活动是没有必要的。
关键术语
1.供给冲击(supply shocks)
答:供给冲击是指一国生产活动所需的某项或某几项重要投入
品的成本迅速上升而引起总供给曲线上移,由此拉动一般物价
水平上升,进而导致通货膨胀和均衡产出水平下降的现象。供
给冲击包括作为加工原料的农产品价格的上升、燃料价格的上
升、工资水平的突然上升、核心技术和关键部件的价格上升等。
为了缓解总供给冲击所造成的不利影响,一方面需要为整个生
产体系建立尽可能广泛的投入品来源的渠道,防止市场渠道单
一所导致的较大冲击;另一方面需要提高整体生产活动的弹性
或灵活性,以便在某项投入品成本迅速上升时,生产中能够减
少该项投入品的使用而不致影响经济增长。
关键术语
2.需求冲击(demand shocks)
答:需求冲击是指经济体中影响到产品和劳务需求的事件。减
税、货币供应量的增加、政府购买的增加或者对外出口需求的
增加都是正的需求冲击。
需求冲击通常会使总产出与利率和通胀率产生同向变动。例如,
政府购买的大幅度增加将会刺激经济并提高GDP。它还会提高
利率,因为这增加了政府对借贷资金的需求,就如同企业加大
对新项目的融资需求促使利率提高一样。最后,如果此时对产
品和劳务的需求已经相当于或者超过了整个经济的总生产能力,
就会使通货膨胀率上升。
关键术语
3.通货膨胀冲击(inflation shocks)
答:当存在着对经济体所生产的商品和服务的供给的冲击时,
就意味着发生了供给冲击,它也可称为通货膨胀冲击,即与经
济体的饱和程度或者预期通货膨胀率无关的通货膨胀的位移。
4.总产出的自然率水平(natural rate level of output)
答:是对应着自然失业率的产出水平,是指宏观经济实现充分
就业(即失业率为自然失业率水平)时的产出水平。在短期内,
经济的产出水平可能会高于或低于自然率水平,但是,在长期
内,经济将恢复到自然率水平。
关键术语
5.滞胀(stagflation)
答:滞胀是指停滞与通货膨胀的组合,又称为萧条膨胀或膨胀
衰退,指经济生活中生产停滞、失业增加和物价水平居高不下
同时存在的现象,它是通货膨胀长期发展的结果。长期以来,
资本主义国家经济一般表现为:物价上涨时期经济繁荣、失业
率较低或下降,而经济衰退或萧条时期的特点则是物价下跌。
西方经济学家据此认为,失业和通货膨胀不可能同方向发生。
但是,自20世纪60年代末、70年代初以来,西方各主要资本主
义国家出现了经济停滞或衰退、大量失业和严重通货膨胀以及
物价持续上涨同时发生的情况。西方经济学家把这种经济现象
称为滞胀。
关键术语
以弗里德曼为代表的货币主义者直接批判凯恩斯主义的通货膨
胀政策,认为滞胀是长期实施通货膨胀政策的必然结果,以增
加有效需求的办法来刺激经济,实质上是过度发行货币,经济
中的自然失业率是无法通过货币发行来消除的。
第23章 货币政策理论
第23章
货币政策对
冲击的反应
零利率下限
的货币政策
通货膨胀是一种货币现象
推导零利率下限情况下的总需求曲线
零利率下限情况下自我纠错机制失效
面对总需求冲击的反应
面对持续性供给冲击的反应
时滞与政策实施
数据、认识、立法、执行和作用时滞
面对暂时性供给冲击的反应
通货膨胀型货
币政策的起因
成本推进型通货膨胀
需求拉动型通货膨胀
成本推进型通货膨胀与需求拉动型通货膨胀
稳定通货膨胀和稳定经济活动之间的关系
考点01:货币政策对冲击的反应
(1)面对总需求冲击的反应
①无政策反应
假设经济体初始总需求-总供给曲线交于均衡状态(潜在产出
��,目标通货膨胀率��)。考察负面总需求冲击,如果中央银
行不准备调整货币政策,总需求曲线左移,均衡产出和通货膨
胀率水平均低于目标值。由于通货膨胀率下降和产出低于潜在
水平,预期通货膨胀率会下降,短期总供给曲线会向右下方位
移,直至产出回到其潜在水平,通货膨胀率来到了一个较低的
水平,但总产出在一段时间内会低于其潜在水平。
考点01:货币政策对冲击的反应
②短期内稳定经济活动和通货膨胀的政策
政策制定者如果想在短期内消除产出缺口和通货膨胀缺口,实
施的政策会将总需求增加至其最初水平,中央银行会实施自主
性宽松货币政策,降低任一通货膨胀率对应的实际利率水平。
这会刺激投资支出,增加任一通货膨胀率对应的总需求,从而
推动AD曲线向右位移。
因此,在总需求冲击的情况下,着眼于稳定通货膨胀和着眼于
稳定经济活动的货币政策反应是完全一致的。稳定通货膨胀和
稳定经济活动这两个目标之间没有冲突。
考点01:货币政策对冲击的反应
(2)面对持续性供给冲击的反应
考虑持续性负面供给冲击的情形。持续性负面供给冲击会导致
潜在产出降低,从而引发通货膨胀冲击,推动短期总供给曲线
向上位移。如图23-1所示,经济初始均衡点位于点1,此时潜
在产出为�1
�,目标通货膨胀率为��。随着经济遭受到持续性负
面供给冲击,长期总供给曲线左移,潜在产出水平降低到�3
�。
考点01:货币政策对冲击的反应
图23-1 持续性供给冲击:无政策反应
AD
通货膨胀
率,π
3
2
1
�2
�3
AS1
AS2
AS3
总产出Y
��
LRAS1
LRAS3
�1
�
�3
�
�2
考点01:货币政策对冲击的反应
①无政策反应
如图23-1所示,考虑持续性负面供给冲击的情形,总供给曲线
向上移动。如果政策制定者不调整自主性货币政策,经济就会
来到点2,通货膨胀率上升产出下降,由于这一产出水平依然
高于潜在产出�3
�,短期总供给曲线会持续向左上方位移,直至
到达��3,它与AD的交点位于����3上。经济移动到了点3。产
出缺口消失,但通货膨胀率升高为�3,产出降低为�3
�。
考点01:货币政策对冲击的反应
②稳定通货膨胀的政策
如图23-2所示,货币政策当局通过减少总需求,可以将通货膨
胀率保持在指标水平上,实现通货膨胀稳定。目标是推动总需
求曲线向左位移至��3,与长期总供给曲线����3在通货膨胀
率指标��上相交。货币当局可以实施自主性紧缩货币政策,提
高任一通货膨胀率对应的实际利率,使投资支出减少,总需求
随之减少,经济来到点3,产出缺口为零,通货膨胀率保持在
其指标水平��。
因此,当持续性供给冲击出现时,不需要在稳定通货膨胀和稳
定经济活动这两个目标之间进行权衡取舍。
考点01:货币政策对冲击的反应
图23-2 持续性供给冲击:稳定通货膨胀的政策
AD3
通货膨胀
率,π
3
2
1
�2
AS1
AS2
总产出Y
��
LRAS1
��
�3
AD1
�2
考点01:货币政策对冲击的反应
(3)面对暂时性供给冲击的反应
如果供给冲击是暂时性的,长期总供给曲线保持不变,政策制
定者需要在短期内稳定通货膨胀和稳定经济活动之间做出权衡
取舍。以暂时性负面供给冲击为例进行分析。
①无政策反应
由于暂时性负面供给冲击,短期总供给曲线左移,导致均衡总
产出低于潜在产出,最终短期总供给曲线会向右位移,直至返
回最初位置。随着时间的推移,通货膨胀和经济活动都会趋于
稳定,但在这个较长的周期内,经济会承受低产出和高失业的
痛苦。
考点01:货币政策对冲击的反应
②短期内稳定通货膨胀的政策
如图23-3所示,若货币当局实施自主性紧缩货币政策,提高任
一通货膨胀率对应的实际利率,这样做可以使投资支出减少,
降低任一通货膨胀率对应的总需求,推动总需求曲线向左位移
至��3。经济现在来到了点3,即总需求曲线��3与短期总供给
曲线��2的交点,对应的通货膨胀率为��。由于点3的产出水平
低于潜在产出,短期总供给曲线会位移回��1。要实现通货膨
胀率为��,货币当局需要通过对冲自主性紧缩货币政策,推动
总需求曲线返回��1。经济最终也返回到点1。
考点01:货币政策对冲击的反应
图23-3 暂时性供给冲击:短期内稳定通货膨胀的政策
AD3
通货膨胀
率,π
3
2
1
�2
AS1
AS2
AS3
总产出Y
��
LRAS1
LRAS3
�1
�
�3
�
AD1
考点01:货币政策对冲击的反应
因此,面对暂时性供给冲击时,稳定通货膨胀的政策会在短期
内导致总产出更大幅度地偏离其潜在水平,只有随着时间的推
移,产出才会返回其潜在水平��,即这种短期内稳定通货膨胀
的政策不能稳定经济活动。
考点01:货币政策对冲击的反应
③短期内稳定经济活动的政策
第三种选择是增加总需求,在短期内稳定经济活动,而非稳定
通货膨胀。如图23-4所示,这种政策选择会推动总需求曲线向
右位移至��3,它与短期总供给曲线��2在点3相交于长期总供
给曲线LRAS上。为了达到这一目标,需要实施自主性宽松货币
政策,降低任一通货膨胀率对应的实际利率。在点3处,产出
缺口重新为零,因此货币政策实现了稳定经济活动的目的。然
而,通货膨胀率上升为�3,高于��,因此通货膨胀没有得以稳
定。当面对暂时性供给冲击时,稳定经济活动的政策会导致通
货膨胀更大幅度地偏离其指标水平,因此这种政策不能稳定通
货膨胀。
考点01:货币政策对冲击的反应
图23-4 暂时性供给冲击:短期内稳定产出的政策
AD1
通货膨胀
率,π
1
2
3
�3
AS1
AS2
总产出Y
��
LRAS1
��
AD3
�2
�2
考点01:货币政策对冲击的反应
(4)稳定通货膨胀和稳定经济活动之间的关系
①如果经济所面对的冲击大部分是总需求冲击或持续性总供给
冲击,那么即使在短期内,稳定通货膨胀的政策也可以实现稳
定经济活动的目的。
②如果大部分冲击的类型是暂时性总供给冲击,那么中央银行
必须在短期就两个稳定目标做出选择。
考点02:时滞与政策实施
时滞是指政策制定者不能立即推动总需求曲线的位移,使得干
预者的政策主张不能在短时间内实现经济的充分就业水平。
(1)数据时滞,是指政府政策制定者获取经济数据的时间。
(2)认识时滞,指政策制定者确定经济数据所反映的未来经
济趋向所需要的时间。
(3)立法时滞,指通过实施特定政策的法律所需要的时间。
大多数货币政策(例如降低利率)不会有立法时滞。然而,在
执行财政政策时,立法时滞十分普遍,因为通常需要6个月至1
年的时间来通过改变税收水平和政府支出的政策。
考点02:时滞与政策实施
(4)执行时滞,指政策制定者一旦决定执行新的政策,从而
需要调整政策手段所花费的时间。同样,在执行货币政策时这
种时滞较少发生,因为美联储可以立即改变其政策利率,但是
在执行财政政策时这种时滞就显得非常重要。
(5)作用时滞,指政策对经济产生实际影响所需要的时间。
作用时滞是漫长且不确定的。
这些时滞的存在加大了政策制定者的工作难度,削弱了积极干
预者的政策主张。在政策时滞长于自我纠错机制作用时间的情
况下,非积极干预的政策可以产生更为理想的效果。
考点03:通货膨胀是一种货币现象
总需求-总供给分析认为货币政策制定者在长期内,可以通过实
施自主性货币政策,推动总需求曲线位移,实现任何通货膨胀
率的指标。如图23-5所示,如果中央银行认为通货膨胀率指标
太低了,可以实施自主性宽松货币政策,使总需求曲线向右移
动,由于均衡产出高于潜在产出,短期总供给曲线将向左上方
位移,直至产出缺口重新为零,通货膨胀率达到新的目标值。
结论:
(1)货币当局在长期内,可以通过调整自主性货币政策,以
任何通货膨胀率为指标。
(2)潜在产出即长期总产出是独立于货币政策的。
考点03:通货膨胀是一种货币现象
图23-5 提高通货膨胀目标
AD3
AD1
通货膨胀
率,π
1
2
3
�3
�
AS1
AS3
总产出Y
LRAS
��
�2
�2
�1
�
考点04:通货膨胀型货币政策的起因
(1)成本推进型通货膨胀
产生的原因可能是暂时性负面供给冲击,或者工人要求的工资
增长幅度超过了产出增长率。如图23-6所示,成本推进型的冲
击(相当于暂时性负面供给冲击)会推动短期总供给曲线向左
上方位移至��2,经济移动到点2′。为了将总产出保持在��的
水平和降低失业率,政策制定者会推动总需求曲线位移至��2。
经济在点2处迅速恢复到潜在产出水平,通货膨胀率为�2。短
期总供给曲线继续向左上方位移至��3,甚至更高水平,使得
政策制定者持续增加总需求,造成通货膨胀率水平的持续升高,
即成本推进型通货膨胀。
考点04:通货膨胀型货币政策的起因
图23-6 成本推进型通货膨胀
AD3
AD1
通货膨胀
率,π
1
2
3
AS1
AS3
总产出Y
LRAS
��
�′
�2
AD2
AD4
AS2
AS4
�1
�2′
4
4’
2’
3’
�3
�4
考点04:通货膨胀型货币政策的起因
(2)需求拉动型通货膨胀
由于劳动力市场存在着摩擦,充分就业时的失业率依然大于零。
如果政策制定者设定的失业率目标过低,就可能会造成过度扩
张的货币政策,进而引发通货膨胀。
如图23-7所示,过低的失业率目标(或者过高的产出目标��)
导致政府总需求增加,推动总需求曲线从��1向右移至��2、
��3,并且继续位移。由于在��的水平上,失业率低于自然率
水平,因此工资水平将会升高。短期总供给曲线会从��1向左
上方位移至��2、��3。结果就是通货膨胀率的持续上升,即需
求拉动型通货膨胀。
考点04:通货膨胀型货币政策的起因
图23-7 需求拉动型通货膨胀
AD4
AD3
AD1
通货膨胀
率,π
1
2
3
AS1
AS3
总产出Y
LRAS
��
��
�2
AD2
AS2
AS4
�1
4
4’
2’
3’
�3
�4
考点04:通货膨胀型货币政策的起因
(3)成本推进型通货膨胀与需求拉动型通货膨胀
通货膨胀发生时,当失业率低于自然失业率时,我们认为是需
求拉动型通货膨胀;当失业率高于自然失业率时,我们认为是
成本推进型通货膨胀。然而,准确衡量自然失业率水平尚存在
问题。更复杂的是,成本推进型通货膨胀可以是由需求拉动型
通货膨胀引起的,从而进一步模糊了这两种类型的通货膨胀之
间的区别。此外,扩张性的财政政策和货币政策会造成两种类
型的通货膨胀,因此我们不能基于通货膨胀根源来区分通货膨
胀的两种类型。
考点05:零利率下限的货币政策
(1)推导零利率下限情况下的总需求曲线
在图23-8(a)中,曲线上从点2到点3之间的部分是通常情况
下的向上倾斜的,但是随着政策利率达到零下限,通货膨胀率
和预期通货膨胀率的下降导致实际利率上升,因此点2和点1之
间的部分是向下倾斜的。这使得(b)中的总需求曲线呈现出
折弯的形状。
考点05:零利率下限的货币政策
图23-8(a)MP曲线
通货膨胀率π(%)
实际利率
r(%)
−2
−1
0
1
2
1
2
3
��
1
2
3
零利率下限
考点05:零利率下限的货币政策
图23-8(b)总需求曲线
总产出Y(万亿美元)
1
2
3
1
2
3
��
零利率下限
9
9.5
10
通货膨胀
率π(%)
考点05:零利率下限的货币政策
(2)零利率下限情况下自我纠错机制失效
当经济遭到严重的负面冲击时,面临零利率下限的约束时,自
我纠错机制不再发挥作用。这是因为,通货膨胀率的下降会导
致实际利率上升,从而进一步削弱产出,带动通货膨胀率进一
步下降。最终结果就是产出和通货膨胀率都进入螺旋式下降的
循环。
关键术语
1.积极干预者(activists )
答:积极干预者中大部分是凯恩斯的追随者,因而被称为凯恩
斯主义者,他们认为由于工资和物价具有黏性,所以通过工资
和物价水平调整来实现的自我纠错机制作用非常缓慢。因此他
们认为经济要经过很长时间才能达到长期状态,主张政府应当
实施增加总需求和消除高失业的积极的经济政策。
关键术语
2.非积极干预者(nonactivists)
答:非积极干预者认为工资和物价具有很强的弹性,自我纠错
机制可以很快发挥作用。他们认为短期总供给曲线会很快向下
位移,迅速推动经济返回到充分就业水平。因此他们的主张是
政府消除失业的政策举动是没有必要的。
关键术语
3.凯恩斯主义者(Keynesians)
答:凯恩斯主义者是由英国经济学家凯恩斯及其追随者所创立
的宏观经济学理论学派及其追随者。凯恩斯于1936年发表的代
表作《就业、利息和货币通论》打破了此前100余年间在经济
学界一直占统治地位的古典均衡理论,故学术界称之为“凯恩
斯革命”。凯恩斯理论包含丰富的内容,其基础或核心是就业
理论。他用就业理论全面分析和解释了经济周期,所以其理论
也称为“凯恩斯周期理论”。凯恩斯学派理论的基本内容是:
关键术语
①非自愿性失业的存在性。传统的古典均衡理论从供给自行创
造需求、价格(包括工资)具有完全伸缩性出发,认为在资本
主义市场经济下只存在“摩擦性失业”和“自愿性失业”。凯
恩斯从1929 ~ 1933年大萧条所显示的现实出发,指出资本主
义市场经济下存在着第三类失业,即非自愿性失业,它是指劳
动者在愿意接受现行工资的条件下,因找不到工作而失业。这
就是说,社会不能为劳动者提供充分的就业机会。
②产生非自愿性失业的原因。他指出,产生非自愿性失业的原
因在于资本主义市场经济下“有效需求”的不足。
关键术语
③投资量不足的原因。决定投资的因素有两个,一是利率,二
是资本边际效率,以后者为主。资本边际效率,是指投资于新
资产所预期的未来利润率。资本边际效率有以下几个特点:
a.它与预期有关。凯恩斯指出,这一点非常重要,由此资本边
际效率才会有急剧变动,经济周期才会产生。
b.资本边际效率作为对未来利润率的一种心理预期,与“信心”
或“信任状态”密切相关。
④对投资未来利润率下降的疑虑一经产生,传播便非常迅速。
这种预期是一种无法控制、无法管理的市场心理状态。
关键术语
凯恩斯学派认为,在自由放任的市场经济下,除非投资市场心
理有彻底改变,否则没有办法避免就业量的剧烈变动。要达到
充分就业状态,惟一的办法就是把投资这件事情交由社会去处
理。让国家的权威与私人的策动力量互相合作,这样既可医治
失业,又可保留效率与自由。他强调,在悲观情绪弥漫的情况
下,降低利率、刺激投资的纯货币政策对扩大投资和避免失业
是无能为力的,而应采取相机抉择的财政政策。即当经济周期
处于衰退阶段时,政府可采取扩张性财政政策,降低税收,增
加预算支出,以刺激私人投资需求和消费需求,扩大就业;当
经济周期处于繁荣阶段时,政府可采取紧缩性财政政策,提高
税收,降低预算支出,以抑制通货膨胀。
关键术语
4.成本推进型通货膨胀(cost - push inflation)
答:成本推进型通货膨胀是指在没有超额需求的情况下,由于
供给方面成本的提高所引起的一般价格水平持续和显著地上涨,
又称为成本通货膨胀或供给通货膨胀。可以分为工资推动通货
膨胀及利润推动通货膨胀两种。
工资推动通货膨胀是指由不完全竞争的劳动市场造成的过高工
资所导致的一般价格水平的持续上涨。在不完全竞争的劳动力
市场上,由于强大的工会组织的存在,工资不再是竞争的工资,
而是工会和雇主集体议价的工资,并且由于工资的增长率超过
生产率增长速度,工资的提高就导致成本提高,从而导致一般
价格水平上涨。
关键术语
西方经济学者进而认为,工资提高和价格水平上涨之间存在因
果关系:工资提高引起价格上涨,价格上涨又引起工资提高。
这样,工资提高和价格上涨形成了螺旋式的上升运动,即所谓
工资-价格螺旋。
利润推动通货膨胀是指垄断企业和寡头企业利用市场势力牟取
过高利润所导致的一般价格水平的上涨。西方学者认为,不完
全竞争的产品市场是利润推动通货膨胀的前提。在不完全竞争
的产品市场上,垄断企业和寡头企业为了追求更大的利润,可
以操纵价格,把产品价格定得很高,致使价格上涨的速度超过
成本增长的速度。
关键术语
5.通货膨胀指标(inflation target)
答:以通货膨胀为指标是指中央银行采用通货膨胀指标作为货
币政策指标,以达到稳定物价的目的,且为达到通货膨胀目标
负有的责任。它包括几方面的因素:①公开发布中期通货膨胀
率指标数据;②将物价稳定作为主要和长期的货币政策指标当
作一种制度性承诺,并且承诺实现通货膨胀目标;③信息综合
理论,即在货币政策的决策中用到许多变量(不仅限于货币总
量);④就货币政策决策者的计划和目标与普通公众和市场进
行交流与沟通,从而提高透明度;⑤提高中央银行达到通货膨
胀目标所负有的责任。目前实行该方针的国家是新西兰、加拿
大、英国等。
关键术语
6.神作之合(divine coincidence )
答:在总需求冲击的情况下,不需要在物价稳定和经济活动稳
定这两个目标之间进行权衡。着眼于稳定通货膨胀和着眼于稳
定经济活动的货币政策反应是完全一致的。稳定通货膨胀和稳
定经济活动这两个目标之间没有冲突,奥利维尔-布兰查德将此
称为“神作之合”。
第24章 理性预期对于货币政策的意义
第24章
政策实施:规则
还是相机抉择
中央银行建立可信度的方法
名义GDP目标制
任命保守派中央官员
相机抉择和时间不一致性问题
规则的类型
卢卡斯批判
支持规则的理由
可信度与名义
锚的作用
具有可信度的名义锚的好处
可信度与总需求的冲击
可信度与总供给的冲击
政策规则的不足
有约束的相机抉择
可信度与反通货膨胀政策
考点01:卢卡斯批判
罗伯特•卢卡斯在其著名的《政策评价的计量经济学方法:一个
批判》一文中,对传统的计量经济模型用来评估政策的有效性
提出了致命的质疑。
经济学家建立模型的目的有两个:预测经济行为;评估政策效
果。长期以来,经济学家运用宏观经济计量模型来预测经济活
动和评估政策的潜在效应。这些模型实质上就是描述许多经济
变量之间统计联系的一系列公式。经济学家将数据代入这些模
型,就可以得到预测结果。
考点01:卢卡斯批判
卢卡斯对这一政策评价过程的挑战是基于理性预期理论的一个
基本假设:当被预测的变量的行为发生改变时,预期的形成方
式(即预期与过去信息的关系)也将发生相应的变化。预期影
响经济行为,因此,计量经济模型中的各种关系也会发生变化。
这就是说,这一模型本身的假设前提就有问题,它所计算出来
的结果也当然会出现较大的错误。卢卡斯批判指出,不但传统
的经济计量模型不能应用于对政策效果的评价,而且公众的预
期也会极大地影响政策效果。
考点02:政策实施:规则还是相机抉择
(1)相机抉择和时间不一致性问题
相机抉择政策是指政策制定者不对未来的行动做出任何承诺,
而是根据当时的情况采取他们相信是正确的政策决策。
时间不一致性问题是政策制定者在做出短期决策时,有偏离好
的长期计划的倾向。通常情况下,政策制定者想实施比公众预
期更宽松的政策以在短期内刺激经济。然而,最好的选择却不
是实施扩张性的政策。
政策制定者如果想要保持对通货膨胀率的控制,就要放弃相机
抉择政策,在政策制定过程中采取相应的规则。
考点02:政策实施:规则还是相机抉择
(2)规则的类型
政策规则是指具有约束力的计划,规定了在失业率和通货膨胀
率数据发生变化时的政策反应。
①积极干预者的政策规则
积极干预者的政策规则认为货币政策应对产出和通货膨胀率水
平做出反应。这种类型的规则中最著名的就是泰勒规则,它认
为美联储应当运用包括产出缺口和通货膨胀缺口在内的公式来
确定通货膨胀率指标。
考点02:政策实施:规则还是相机抉择
②非积极干预主义的政策
货币主义者主张采取的一种著名的规则类型是单一货币增长率
规则,指无论经济状况如何,政策制定者都应当保持货币供给
增长率不变。其他货币主义者对这一规则的形式进行了调整,
他们认为货币流通速度在短期内通常很不稳定,因此应当根据
货币流通速度调整货币供给增长率。
货币主义者主张采取这种类型的政策规则,理由是货币是总需
求波动的唯一原因,如果政策对失业率的变化做出积极反应,
那么货币政策发挥作用的时滞会加剧经济活动和通货膨胀率的
震荡。
考点02:政策实施:规则还是相机抉择
(3)支持规则的理由
①避免时间不一致性问题。在政策规则的约束下,政策制定者
不能相机抉择,只能按照固定的计划行事,从而避免了时间不
一致性问题,有利于在长期内实现希望的结果。
②政策制定者和政治家在制定好的决策方面是不可信的。政治
家有强烈的动机实施可以帮助自己赢得选举的政策,因此他们
的政策的重点是在短期内增加就业,而不会关注这样的政策是
否会刺激通货膨胀。
考点02:政策实施:规则还是相机抉择
(4)政策规则的不足
①规则过于死板,不能解释每个偶发事件。因此成功的货币政
策的一个核心要素就是相机抉择中灵活行事的能力。
②个人判断很难写入政策规则中。有一些信息难以计量,但这
很难写入政策规则之中。
③政策规则的模型可能存在缺陷。没有人确切了解真实的经济
模型是什么,任何一种政策规则都是基于某种特定的模型。
④政策规则难以适应经济中结构性的变化。即使模型很好,经
济体中的任何结构性变化也会改变模型中的系数。
考点02:政策实施:规则还是相机抉择
(5)有约束的相机抉择
规则和相机抉择都存在着问题,因此将规则和相机抉择截然分
开,可能无法把握宏观经济政策制定者所面临的现实。有约束
的相机抉择将规则和相机抉择的优点有机结合在一起,赋予政
策制定者以概念框架和内在约束,但并没有取消其所有的灵活
性。有约束的相机抉择发挥作用的一种重要方式是承诺一个名
义锚。
考点03:可信度与名义锚的作用
(1)具有可信度的名义锚的好处
可信度指政府的政策承诺得到了公众的信任。
名义锚是锁定物价水平以实现物价稳定目标的名义变量,如果
对名义锚的承诺具有可信度,也就是说得到了公众的信任,那
么就会带来重要的好处。
①具有行为规则的特征,通过向相机抉择政策提供预期的约束,
可克服时间不一致性问题。
②有助于锚定通货膨胀预期,从而降低通货膨胀率的波动。这
样的承诺有助于实现物价稳定和总产出稳定。
考点03:可信度与名义锚的作用
(2)可信度与总需求的冲击
①正面需求冲击
如图24-1所示,正面总需求冲击推动总需求曲线从��1向右位
移至��2,经济从点1移动至点2,如果货币政策可信度不高,
预期通货膨胀率上升,短期总供给曲线从��1向左上方位移至
��3,经济移动到点3,通货膨胀率进一步上升至�3。
结论:当面临正面需求冲击时,具有可信度的货币政策在短期
内可以实现通货膨胀率的稳定。
考点03:可信度与名义锚的作用
图24-1 可信度与正面总需求冲击
AD3
AD1
通货膨胀
率,π
1
2
3
AS1
AS3
总产出Y
LRAS
��
�2
�2
�1
�
�3
�3
考点03:可信度与名义锚的作用
②负面需求冲击
如图24-2所示,负面总需求冲击推动总需求曲线从��1向左位
移至��2,经济移动到点2。如果中央银行可信度不高,预期通
货膨胀升高,短期总供给曲线向左上方位移至��3, 宽松的货
币政策会将经济推动到点3,此时总产出�3低于潜在产出�3。
结论:当面临负面需求冲击时,具有可信度的货币政策在短期
内可以实现经济活动的稳定。
考点03:可信度与名义锚的作用
图24-2 可信度与负面总需求冲击
AD1
通货膨胀
率,π
1
2
3
�3
AS1
AS3
总产出Y
��
LRAS
��
AD2
�2
�2
�3
考点03:可信度与名义锚的作用
(3)可信度与总供给的冲击
如图24-3所示,如果货币政策的可信度高,那么负面总供给冲
击只会推动短期总供给曲线位移至��2,经济移动到点2,通货
膨胀率上升到�2且产出下降到�2,幅度都很小。如果货币政策
的可信度不高,那么预期通货膨胀率会大幅上升,短期总供给
曲线向上位移的幅度就会比较大,短期总供给曲线会向左上方
位移至��3。经济移动到点3,通货膨胀和产出的结果都会很糟
糕,通货膨胀率上升到�3,产出则会来到更低的�3。
结论:当面临负面供给冲击时,具有可信度的货币政策在短期
内可以实现通货膨胀率和产出的较好水平。
考点03:可信度与名义锚的作用
图24-3可信度与总供给冲击
AD1
通货膨胀
率,π
1
2
3
�3
AS2
AS3
总产出Y
LRAS
��
�3
�1
�2
�2
AS1
考点03:可信度与名义锚的作用
(4)可信度与反通货膨胀政策
如图24-4,反通货膨胀政策推动总需求曲线从��1向左位移至
��4。如果中央银行可信度非常低,短期总供给曲线依然停留
在��1,经济来到点2,产出下降为�2,通货膨胀率下降为�2。
如果中央银行可信度较高,预期通货膨胀率下降,短期总供给
曲线向下位移至��2,经济移动到点3,产出下降到�3,预期通
货膨胀率下降到�3。最终经济会移动到点4。
结论:中央银行作为通货膨胀斗士的可信度越高,在追求通货
膨胀目标的努力下,通货膨胀下降的速度就越快,产出的损失
就越小。
考点03:可信度与名义锚的作用
图24-4 可信度与反通货膨胀政策
AD4
通货膨胀
率,π
4
3
2
�3
AS2
AS3
总产出Y
LRAS
��
�3
�4
�2
�2
AS1
AD1
�1
1
考点04:中央银行建立可信度的方法
(1)名义GDP目标制
名义GDP目标制是公布特定水平的名义GDP增长率目标。因为
名义GDP增长率指标与所选定的通货膨胀率指标值是密切联系
的,因此名义GDP目标制具有通货膨胀目标制的某些特征。此
外,名义GDP意味着即使通货膨胀率没有下降,中央银行也须
对实体经济增长放缓做出反应。
①优点
名义GDP目标制的潜在优点是它不仅关注通货膨胀,也明确地
表示要实现实际GDP的稳定。
考点04:中央银行建立可信度的方法
另一个潜在优点是,当实际GDP增长率低于潜在水平,或者通
货膨胀率低于目标水平时,由于名义GDP较其指标水平差距更
大,因此会实施扩张性更强的货币政策。因为公众预期到会实
施更具扩张性的货币政策,因而有助于刺激总需求,当零利率
下限出现,货币当局无法降低政策利率时,这种方法尤为有用。
②缺点
首先,名义GDP目标制要求准确估计潜在GDP的增长率,这非
常不易。其次,名义GDP目标制不像通货膨胀目标制那样易于
向公众解释,因而公众可能搞不清楚中央银行的目标到底是什
么。
考点04:中央银行建立可信度的方法
(2)任命保守派中央官员
中央银行建立可信度的另外一种方法是,任命极度厌恶通货膨
胀的中央银行官员。当公众发现中央银行官员是“保守派”时,
就会预期中央银行会竭尽所能控制住通货膨胀。因此,预期通
货膨胀率和实际通货膨胀率就会更加稳定。
这种方法的问题在于,随着时间的推移,这种方法是否能持续
有效并不确定。因为中央银行官员对通货膨胀的“保守”态度
是否符合公众偏好是不确定的。
关键术语
1.单一货币增长率规则(constant-money-growth-rate rule)
答:又称“单一货币规则”、“固定货币规则”、“货币政策
简单规则”,是指货币当局把货币供应量的增长率稳定在一个
确定的数值上的货币政策。这是以弗里德曼为代表的美国货币
主义学派极力提倡的货币政策。货币主义认为,货币供应量与
经济增长之间存在着稳定的联系,人们的货币需求与实际收入
之间存在着稳定的函数关系。因此,货币供应量的增长必须和
实际经济增长保持一致,实际经济增长在一定时期内保持稳定,
货币供应量的增长率也应当保持稳定。弗里德曼提出,按平均
实际国民收入增长率规定并公开宣布一个长期不变的货币增长
率,是货币政策惟一的最佳选择。
关键术语
也有一些学者对单一规则提出修正:①应规定货币增长率的目
标幅度,而非单一数值指标;②随时测算货币流通速度,据此
调整目标值;③建立货币供应量增长率与实际收入增长率之间
的非线性模型,以取得比线性关系更好的效果。
货币主义学派反对凯恩斯主义以相机抉择的反周期财政政策调
控经济,而突出强调货币政策的重要作用,认为通货膨胀和经
济变动是货币因素造成的,必须运用货币政策来消除。货币主
义学派认为市场经济本身是稳定的,不需要政府干预,只要维
持固定的货币增长率,就会消除通货膨胀和经济的不稳定性。
关键术语
2.相机抉择(discretion)
答:相机抉择货币政策又称权衡性货币政策,当政策制定者不
对未来的行动做出任何承诺,而是根据当时的情况采取他们相
信是正确的政策决策时,我们就认为政策制定者所采取的是相
机抉择政策。例如,在失业率较高的情况下,相机抉择政策是
指降低失业率的政策。相机抉择政策的反对者则认为,如果政
府不采取相机抉择政策来降低失业率,经济情况反而会有所改
善。
关键术语
3.宏观经济计量模型(macroeconometric model)
答:宏观经济计量模型是在宏观水平上把握和反映经济运动的
全面特征,研究宏观经济主要指标之间的相互依存关系,描述
国民经济和社会再生产各环节之间的联系,并可以用以进行宏
观经济的结构分析、政策评价、决策研究和发展预测。模型中
的公式是运用统计工具估计得出的,用于预测经济活动和评估
政策的潜在效应。这些模型实质上就是描述许多经济变量之间
统计联系的一系列公式。经济学家将数据代入这些模型,就可
以得到预测结果。
关键术语
4.规则(rules)
答:规则是具有约束力的计划,规定了在失业率和通货膨胀数
据发生变化时的政策反应。与相机抉择不同,规则必然是自动
性的。货币主义者,即米尔顿•弗里德曼和他的追随者们,主张
采取的一种著名的规则类型是单一货币增长率规则,这是指无
论经济状况如何,政策制定者都应当保持货币供给增长率不变。
规则有利于避免时间不一致性问题和政治经济周期问题。
关键术语
5.可信度(credibility)
答:可信度指政府的政策承诺得到了公众的信任。有约束的相
机抉择发挥作用的一种重要方式是承诺一个名义锚,名义锚是
锁定物价水平以实现物价稳定目标的名义变量,例如通货膨胀
率、货币供给或者汇率。如果对名义锚的承诺具有可信度,那
么就会带来重要的好处。首先,具有行为规则的特征。其次,
有助于锚定通货膨胀预期,从而降低通货膨胀率的波动。
可信度在面临需求冲击、供给冲击和反通货膨胀时都具有重要
作用。
关键术语
当面临需求冲击时,可信度在短期内具有重要性。当面临正面
需求冲击时,具有可信度的货币政策在短期内可以实现通货膨
胀率的稳定。当面临负面需求冲击时,具有可信度的货币政策
在短期内可以实现经济活动的稳定。当面临负面供给冲击时,
具有可信度的货币政策在短期内可以实现通货膨胀率和产出的
较好水平。
可信度在成功的反通货膨胀政策中发挥了重要的作用。中央银
行作为通货膨胀斗士的可信度越高,在追求通货膨胀目标的努
力下,通货膨胀下降的速度就越快,产出的损失就越小。
第25章 货币政策传导机制
第25章
货币政策的
传导机制
传统的利率传导途径
其他资产价格途径
信用途径观点的货
币政策传导机制
对货币政策启示
为什么信用途径如此重要
汇率水平对净出口的作用
托宾q理论
财富效应
银行信贷途径
资产负债表途径
现金流途径
预料之外的价格水平途径
对家庭流动性的作用
考点01:货币政策的传导机制
(1)传统的利率传导途径
传统观点认为,货币传导机制是通过下面的传导途径发挥作用
的,它反映了降低实际利率的宽松性货币政策的影响:
r↓→I↑→���↑
扩张性货币政策导致了实际利率水平的降低(r↓),这会降低
筹资成本,进而引起投资的增加(I↑),最终导致总需求和总
产出水平的增加(���↑)。尽管凯恩斯本人最初认为扩张性的
货币政策主要是通过企业对于计划投资的决策发挥作用,但是
对新的货币政策传导途径的研究发现,对住房以及耐用消费品
的消费也具有计划投资的性质。
考点01:货币政策的传导机制
利率传导途径强调实际利率水平对消费支出和计划投资的影响。
而且,对支出产生重要影响的是长期实际利率。因而即使是在
通货紧缩时期,名义利率水平接近于零,货币政策依然会通过
一定的途径刺激经济。当名义利率水平接近于零时,货币供应
量的增加会提高预期通货膨胀率��,因而会降低实际利率水平
(�= �−��),甚至当名义利率水平固定为零时,货币政策也
可以通过下面的利率传导途径对总产出水平产生影响:
��↑→�↓→�↑→���↑
这种传导机制表明:即使名义利率水平在货币当局的作用下降
为零,货币政策依然会起作用。
考点01:货币政策的传导机制
(2)其他资产价格途径
①汇率水平对于净出口的作用
汇率传导机制还包括利率水平的影响,因为国内的实际利率水
平降低时,以本币标价的存款相对于以其他外币标价的存款吸
引力下降,造成本币的贬值(�↓),使得国内的商品与国外的
同类商品相比更加便宜,导致净出口的增加(��↑,总需求也
随之增加(���↑):
�↓→�↓→��↑→���↑
考点01:货币政策的传导机制
②托宾q理论
托宾将q定义为企业的市场价值与资本重置成本之比。
如果q值高,那么企业的市场价值高于其资本重置成本,因而
新的厂房和设备相对于企业的市场价值来说更为便宜。公司就
会发行股票,用筹集的资金购买新的厂房和设备,而且企业在
股票上能够得到高于其新购资产成本的价格。由于企业发行少
量的股票就可以购买到大量的资本品,因此整个经济中企业的
投资将会增加。
考点01:货币政策的传导机制
当货币政策是扩张性的,债券的实际利率下降,意味着作为股
票替代品的债券的预期回报率上升。股票相对于债券而言变得
更具吸引力,股票需求增加,从而导致其价格上升,这会导致
q值的升高,投资支出I增加,其传导机制如下:
�↓→��↑→�↑→�↑→���↑
考点01:货币政策的传导机制
③财富效应
生命周期假说的基本结论是决定消费者的消费水平的是其一生
可利用的资源,而不仅是今天的收入。在消费者可利用的资源
中最为重要的一个是消费者的金融财富(金融资产),主要由
普通股股票构成。当股票的价格升高时,消费者的金融财富
(W)升值,因此消费者的总资源量增加,消费随之增加。假
设当扩张性的货币政策引起了股票价格的升高,则财富效应所
引起的货币传导机制为:
�↓→��↑→�↑→�↑→���↑
考点01:货币政策的传导机制
(3)信用途径观点的货币政策传导机制
①银行贷款途径
银行准备金↑→银行存款↑→银行贷款↑→�↑→���↑
②资产负债表途径
�↓→��↑→企业净值↑→逆向选择↓,道德风险↓→�↑→���
↑
③现金流途径
�↓→企业的现金流↑→逆向选择↓,道德风险↓→贷款↑→�↑
→���↑
考点01:货币政策的传导机制
④预料之外的价格水平途径
�↓→�↑→意料之外的�↑→企业实际净值↑→逆向选择
↓,道德风险↓→贷款↑→�↑→���↑
⑤对家庭流动性的作用
�↓→��↑→消费者金融资产的价值↑→遭遇财务困境的可能性
↓→对耐用消费品和住宅的支出↑→���↑
考点01:货币政策的传导机制
(4)为什么信用途径如此重要
信用途径是重要的货币政策传导机制,主要有三个原因:
①对单个企业行为的大量实证分析表明,信用市场的这类金融
脆弱性的确会影响企业雇用员工以及支出等方面的决策。
②有证据表明,小规模的企业比大企业更容易受到货币紧缩政
策的影响,因为小企业更容易受到信用约束。
③信用途径的核心是信息不对称造成的金融脆弱性,而信用市
场的信息不对称能够很好地解释许多重要的现象。
考点02:对货币政策的启示
(1)不能简单地将货币政策的松紧同短期名义利率水平联系。
名义利率水平与实际利率水平并不总是同向运动的,而且在货
币政策传导机制中通常是实际利率水平起作用。
(2)短期债务工具等其他资产价格也包含着货币政策的重要
信息,这是因为它们是各种货币政策传导机制中的重要组成部
分。利率水平以外的其他资产价格对于总需求有着重要的影响。
(3)即使短期利率水平接近于零,货币政策也可能有效地刺
激经济。
(4)由于避免非预期的价格水平波动是货币政策的重要目标,
因此保持价格水平的稳定应当是货币政策的长期目标。
关键术语
1.耐用品消费支出( consumer durable expenditure)
答:耐用品消费支出指用于购买耐用品的消费支出。耐用品会
持续使用一段时间(超过3年),在此期间该商品会给消费者
带来持续的服务。耐用品一般是不易耗损的财货,如汽车、飞
机等重工业产品和制造业资本,其它诸如电器用品等亦包含在
内。耐用品和非耐用品是两大不同类型的消费品。其区别是,
耐用品的购买尽管是一个消费决策,却更多地具有投资决策的
特点。买这些商品是因为它将在许多年中为自己提供服务。
关键术语
2.货币政策传导机制
答:是指货币政策影响货币供给的增减,从而影响经济活动的
过程和方式。当中央银行实行扩张性货币政策时,如果价格水
平不变,货币供应量上升,利率将下降,会刺激投资的上升,
从而增加总需求,最终引起总产出的增加。反之,中央银行实
行紧缩性货币政策时,货币供应量下降,利率、投资和总产出
就会沿着相反的方向运动。货币政策传导机制的主要环节是:
①从中央银行到商业银行等金融机构和金融市场;
②从商业银行等金融机构和金融市场,再到企业、居民等非金
融部门的各类经济行为主体;
③从这些经济行为主体最后到经济活动中的各种变量。
关键术语
3.信用途径观点(credit view)
答:信用途径观点是指利用金融市场存在的信息不对称问题来
解释货币政策传导机制的一种分析视角。信用途径观点认为由
于信用市场的信息不对称问题,有以下两类途径可以传导货币
政策:一是通过影响银行的信贷发挥作用,二是通过影响企业
和消费者的资产负债表发挥作用。
预祝顺利上岸
贵有恒,何必三更眠五更起;
最无益,只怕一日曝十日寒。