文档文本内容
高鸿业《西方经济学(宏观)》第七版
主讲:张丽敏第九讲 宏观经济学的微观基础
第一节 消费
第二节 投资和货币需求
关注公众号“橙啦经济学考研”第一节 消费
一、跨期消费决策
1.跨期的预算约束
假定消费者的一生可以分为两个时期:第一个时期
是青年时期,收入为𝒚 ,消费为𝒄 ;第二个时期是老年
𝟏 𝟏
时期,收入为𝒚 ,消费为𝒄 。可以得到消费者的跨期预
𝟐 𝟐
算约束为:
𝑐 𝑦
2 2
𝑐 + = 𝑦 +
1 1
1 + 𝑟 1 + 𝑟
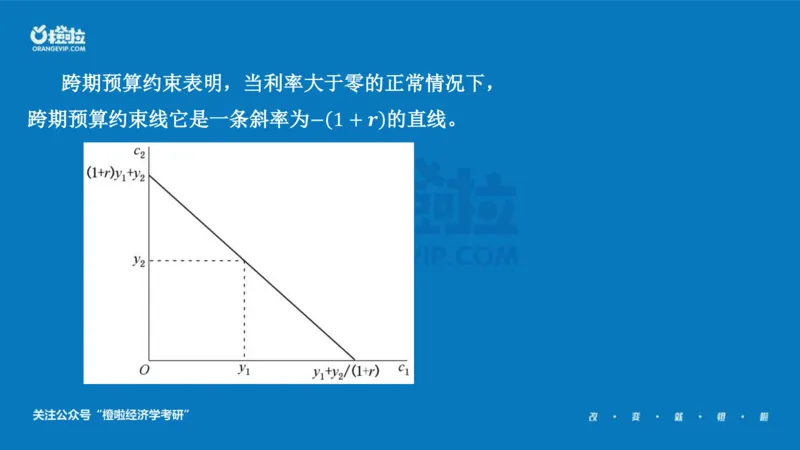
关注公众号“橙啦经济学考研”跨期预算约束表明,当利率大于零的正常情况下,
跨期预算约束线它是一条斜率为− 1 + 𝒓 的直线。
关注公众号“橙啦经济学考研”2.跨期的无差异曲线
涉及跨期消费的消费者偏好可以用无差异曲线来表
示,无差异曲线表示使消费者获得同样满足的第一期与
第二期消费的组合。也就是说,对同一条无差异曲线的
所有两期消费的不同组合,消费者的偏好程度是完全相
同的。
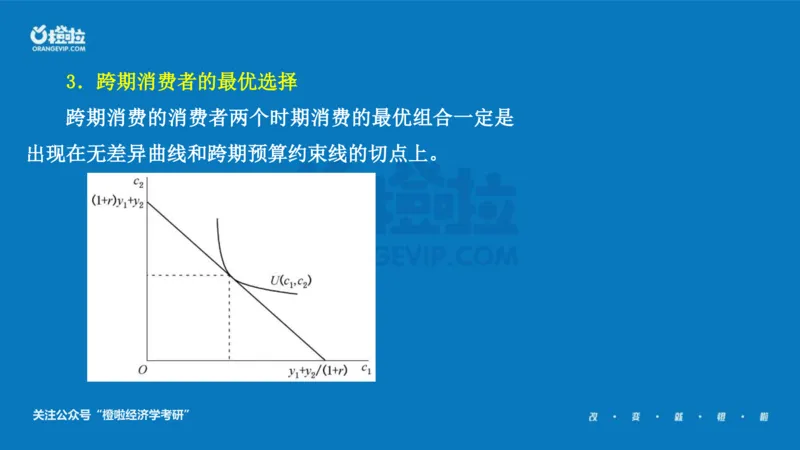
关注公众号“橙啦经济学考研”3.跨期消费者的最优选择
跨期消费的消费者两个时期消费的最优组合一定是
出现在无差异曲线和跨期预算约束线的切点上。
关注公众号“橙啦经济学考研”4.收入变动对消费的影响
当消费者的收入增加时,无论是现期收入还是未来
收入的增加,如果消费者消费的是正常品,跨期预算约
束线将向上移动,从而与更高的无差异曲线相切,达到
更好的消费组合。
费雪的跨期消费理论指出,消费不只是取决于当期
收入,而且取决于收入的现值,即消费者预期到的他一
生的收入。
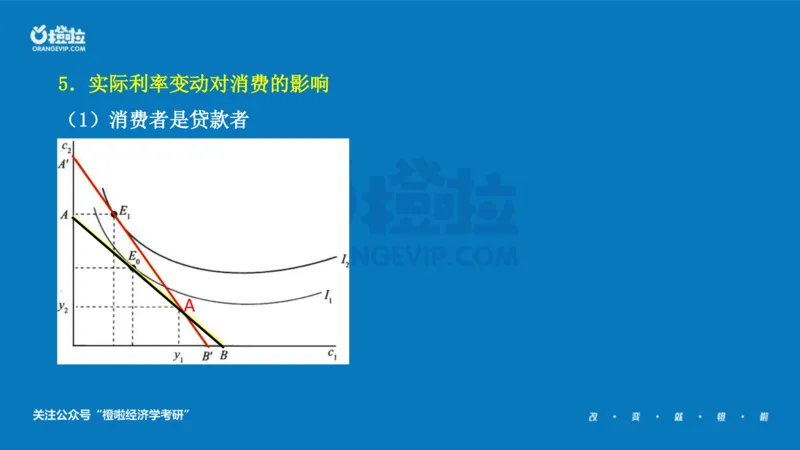
关注公众号“橙啦经济学考研”5.实际利率变动对消费的影响
(1)消费者是贷款者
A
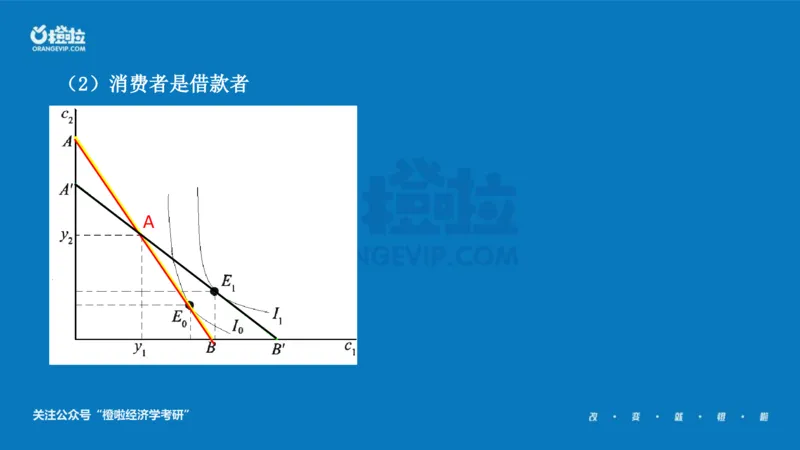
关注公众号“橙啦经济学考研”(2)消费者是借款者
A
关注公众号“橙啦经济学考研”(3)小结
如果一个人是一位贷款者,那么利率上升后,他
仍会是一个贷款者;如果一个人是一位借款者,那么利
率下降后,他仍会是一个借款者。
关注公众号“橙啦经济学考研”(4)替代效应和收入效应分析利率上升的影响
从替代效应来看,利率上升第一期消费减少,第二
期消费增加;从收入效应来看,利率上升第一期消费和
第二期消费同时增加。
因此,提高利率的替代效应和收入效应都会提高第
二期的消费。而对第一期的消费来说,则取决于两个效
应作用的相对大小。一般说来,在低利率水平时,利率
上升的收入效应要小于替代效应,因此利率水平上升会
带来当前消费的减少。
关注公众号“橙啦经济学考研”5.借贷约束对跨期消费的影响
人们是否能够借到贷款在现实中也是受限制的。借
贷约束制约了消费者的消费选择,因为他的消费既要满
足跨期预算约束,也要满足借贷限制。这种情况下,消
费者的跨期最优消费也发生了变化,出现了两种消费选
择的可能性。
关注公众号“橙啦经济学考研”第一种情形:在图(a)中,借贷限制没有发生
作用,并不影响消费。第二种情形:在图(b)中,
由于借贷约束,消费者只能实现E点的消费组合。
关注公众号“橙啦经济学考研”二、杜森贝利的相对收入消费理论
美国经济学家杜森贝利提出消费并不取决于现
期绝对收入水平,而是取决于相对收入水平,即相
对于其他人的收入水平和相对于本人历史上最高的
收入水平。根据相对收入假设,杜森贝利 “示范效
应” 和“棘轮效应”。
关注公众号“橙啦经济学考研”1.示范效应
人们的消费会相互影响,有攀比倾向,即人们的
消费不决定于其绝对收入水平,而决定于同别人相
比的相对收入水平。
2.棘轮效应
消费有习惯性,某期消费不仅受当期收入的影响,
而且受过去所达到的最高收入和最高消费的影响。
消费具有不可逆性,即“棘轮效应”
关注公众号“橙啦经济学考研”3.长期和短期消费曲线
长期内,消费与收入保持较为固定的比率,故而
长期消费曲线是从原点出发的直线;短期内,消费
随收入的增加而增加但难以随收入的减少而同比例
减少,故短期消费曲线是具有正截距的曲线。
关注公众号“橙啦经济学考研”三、生命周期的消费理论
生命周期消费理论由莫迪利安尼提出,这种理
论认为,个人是在更长时间范围内计划他们的消费
和储蓄行为的,以便在他们整个一生中实现消费的
最优配置,从而将储蓄看成是个人想为年老时消费
做准备的愿望的结果。按照该理论,消费不取决于
现期收入,而主要取决于一生的收入。
关注公众号“橙啦经济学考研”案例:假定某人从20岁开始工作,计划到60岁
退休,预期在80岁时去世,工作时间用WL来表示,
工作时间为WL=40年,生活年数用NL来表示,NL=60
年。若每年工作收入用YL来表示,YL=24000美元,
则终身收入=YL*WL=24000*40=960000(美元)。根
据生命周期理论,此人的每年消费将为:
𝟗𝟔𝟎𝟎𝟎𝟎 𝑾𝑳 𝟒𝟎
𝐂 = = 𝟏𝟔𝟎𝟎𝟎 = × 𝒀𝑳 = × 𝟐𝟒𝟎𝟎𝟎
𝟔𝟎 𝑵𝑳 𝟔𝟎
𝟐
= × 𝟐𝟒𝟎𝟎𝟎(美元)
𝟑
关注公众号“橙啦经济学考研”四、永久收入的消费理论
永久收入的消费理论也称为持久性收入理论,由
弗里德曼提出,认为消费者的消费支出主要不是由
他的现期收入决定,而是由他的永久收入决定。
永久收入是指消费者可以预计到的长期收入。永
久收入大致可以根据观察到的若干年收入的数值之
加权平均数计得,距现在的时间越近,权数越大;
反之,则越小。
关注公众号“橙啦经济学考研”按照永久收入消费理论,消费与永久收入成比例,即:
𝐶 = 𝑐𝑌
𝑃
假设只考虑两期,则永久收入可表示为:
𝑌 = 𝜃𝑌 + 1 − 𝜃 𝑌
𝑃 −1
将上式代入 可得:
𝐶 = 𝑐𝜃𝑌 + 𝑐 1 − 𝜃 𝑌
−1
关注公众号“橙啦经济学考研”可得当前收入的边际消费倾向为 ,长期边际
𝑐𝜃
消费倾向大于短期边际消费倾向。得出的结论是:
暂时性收入变化对消费没有实质性影响,只有永久
收入变化才对消费有实质性影响。同样的,暂时性
税收变化对消费没有实质性影响,只有永久税收政
策调整才对消费有实质性影响。
关注公众号“橙啦经济学考研”五、消费的随机游走假说
美国经济学家罗伯特·霍尔首次提出,根据永久
收入假说,如果消费者能够进行理性预期,则消费
者随着时间的推移而发生的变动就是不可预测的,
这种不可预测的变动被称为随机游走。
如果消费遵循随机游走方式,则决策者不仅可以
通过自己的行为影响经济发展,还可以通过影响公
众对政策行为的预期来影响公众消费,进而影响整
个经济发展。
关注公众号“橙啦经济学考研”关注公众号“橙啦经济学考研”第二节 投资和货币需求
一、投资
1.固定资本投资
企业固定投资是企业购买用于生产的机器设备和建
筑物的活动。
(1)假设条件
生产职能的企业:生产产品和提供劳务。
投资职能的企业:固定资本投资,购买资本品,然
后转租给生产企业。
关注公众号“橙啦经济学考研”(2)生产企业的最优资本存量的决定
最优资本存量是指实际使用资本量的边际成本等于
该资本的边际收益时决定的全部投资量。
企业要实现利润最大化,必须满足:
资本的边际收益 = 𝑀𝑃 × 𝑃 = 𝑅Τ𝑃
关注公众号“橙啦经济学考研”最优资本存量的决定
关注公众号“橙啦经济学考研”(3)租赁企业的的成本分析
租赁企业需要承担三种成本:利息成本、价格波动
成本、资本折旧成本。
租赁企业出租一单位资本的成本可以表示为:
单位资本的成本=𝑷 𝒊 − 𝝅 𝒆 + 𝜹
𝒌
由于𝒊 − 𝝅 𝒆等于实际利率r,单位资本的成本可以写
成:
单位资本的成本=𝑷 𝒓 + 𝜹
𝒌
关注公众号“橙啦经济学考研”(4)最优资本存量的动态调整
实际的资本存量与企业愿意长期拥有的最优资本存
量经常是不一致的,而投资不能立即填平最优资本存量
与现有资本存量之间的缺口。
当企业实际资本存量偏离最优资本存量时,实际资
本𝑲将作趋于最优资本存量𝑲 ∗ 的调整:
∗
𝐾 = 𝐾 + 𝜆 𝐾 − 𝐾
−1 −1
关注公众号“橙啦经济学考研”2.住房投资
(1)住房投资是指个人为自己居住或者出租而购
买新住房进行的投资。现实中,人们购买住房主要有
三种目的:
一是为了自己居住。
二是为了向他人出租以收取租金。
三是为了获取其由于价值增加而产生的利润。
关注公众号“橙啦经济学考研”(2)住房需求曲线的影响因素有:人们的财富、拥
有住房的真实净收益、其他资产的真实净收益。当者
三个因素发生变化时,住房需求会发生变化,需求曲
线向上移动。
(3)住房供给曲线的影响因素:现有住房的存量、
新住房投资的流量。
关注公众号“橙啦经济学考研”(4)存量均衡与流动供给模型分析认为:第一,
现有住房存量市场决定了均衡的住房价格;第二,
住房价格决定了住房投资的流量。
l
关注公众号“橙啦经济学考研”(5)结论
第一,在长期,可以实现房地产市场的均衡。如果
人口或财富以固定比率增长,均衡状态的投资率必须
能够补偿折旧率和住房存量的增长率。
第二,住房价格的变动与新住房的供给之间存在一
定的时滞性。住房的供给实际上不是对现期住房价格
作出反应,而是对预期住房建成后的价格作出反应。
关注公众号“橙啦经济学考研”3.存货投资
存货投资是企业存货的变动,存货投资主要包括三
部分:生产准备过程中的原材料存货、生产过程中的半
成品存货和产成品存货。企业持有存货的原因是多方面
的,主要包括:
(1)保证生产的平稳化。
(2)避免脱销。
(3)提高经营效率。
(4)一部分存货是生产过程中的产品。
关注公众号“橙啦经济学考研”二、货币需求
货币需求指人们在投资组合中所选择持有的现金、
支票账户等货币资产的数量。鉴于货币的两个基本特
征,即最强的流动性和较低收益,人们对货币的需求
取决于他们如何在流动性偏好与持有货币的机会成本
之间进行权衡。
关注公众号“橙啦经济学考研”1.资产组合理论
货币需求的资产组合理论是强调货币作为价值储藏作用的
货币需求理论。该理论认为,货币需求函数为:
𝑀
𝑑Τ𝑃
= 𝐿 𝑟 , 𝑟 , 𝜋
𝑒
, 𝑊
𝑠 𝑏
(1)𝒓 或𝒓 提高会减少货币需求,因为其他资产变得更
𝒔 𝒃
有吸引力。
(2)𝝅 𝒆上升会减少货币需求,因为货币变得更缺乏吸引力。
(3)𝑊增加提高货币需求,影响较小。
关注公众号“橙啦经济学考研”2.货币需求的交易理论
货币需求交易理论是强调货币作为交换媒介作用
的货币需求理论。
鲍莫尔-托宾模型在20世纪50年代由经济学家威
廉·鲍莫尔和詹姆斯·托宾提出,是对凯恩斯交易动
机的货币需求理论的发展。鲍莫尔和托宾通过分析,
发现即使是交易动机的货币需求,也同样是利率的函
数,而且同样是利率的减函数。
关注公众号“橙啦经济学考研”鲍莫尔-托宾模型分析持有货币的成本与收益。持
有货币的收益是方便进行交易,成本是放弃把货币存
在银行里所得到的利息。它描述了个人对货币资产的
需求,正向地取决于支出而反向地取决于利率。
持有货币的总成本是:
𝑟𝑌
总成本=
+ 𝐹𝑁
2𝑁
𝑵代表一年中去银行取款的次数,𝒀代表计划支出
量,r代表利率,𝑭是取款的成本。
关注公众号“橙啦经济学考研”消费者持有货币的成本
关注公众号“橙啦经济学考研”通过对N求总成本的最小化,则得到最优的交易次数,
即有:
𝒓𝒀
∗
𝑵 =
𝟐𝑭
对应的,平均货币持有量为:
𝒀 𝒀𝑭
平均货币持有量 = =
𝟐𝑵∗ 𝟐𝒓
表明消费者在一年的货币支出量越大、去银行的成本
越高、利率越低,则一年持有的平均货币量越大。
关注公众号“橙啦经济学考研”关注公众号“橙啦经济学考研”