ARTICLE · 1004767
重做,不是加 AI:从 Office 到工业软件,一场已经开始的品类重做
📖阅读提示:全文约10,000字。
HAN-CMS · 研判
重做,不是加 AI
从 Office 到工业软件,一场已经开始的品类重做——以及中国厂商换道超车的三条防线
框架:人机协同智能体网络复杂巨系统(HAN-CMS)v2.4
本文写给三类人:工业企业高管(判断要不要现在动手)、工业软件厂商(判断往哪儿砸钱)、政府(判断扶持什么、考核什么)。全文不谈概念,只谈判据、数据和可执行的检验标准。
核心论断所有传统软件——从 Office 到 CAD,从 EDA 到工业软件——都面临同一个命题:不是"+AI",而是"AI 重做一遍"。数字人节点的出现,不是替代生物人,而是倒逼生物人进化到更高层级的意义建构者与调节器。抓住这个重做窗口的,换道超车;抓不住的,被重做。
2097 万次WorkBuddy 2026 年 6 月PC 端月访问量,赛道第一
65 %DAU/MAU 用户粘性1300 万 / 2000 万
$99 /月Microsoft 365 E72026-05-01 正式上市
约 10 %研发设计类工业软件国产化率
引 子一场各自抢跑的收网
2026 年初,开源智能体 OpenClaw 引爆全民热潮。此后半年,头部厂商陆续完成产品线收口。
腾讯于 7 月将 QClaw 产品中心相关业务与部分团队调整至 WorkBuddy 所在部门。阿里"千问办公"8 月 3 日开启公测并打通钉钉生态。字节以 TRAE IDE 与豆包工作两条线并行推进。从 3 月 WorkBuddy 上线到 8 月千问办公公测,跨度五个月,各家动作并不同步。
这不是一次齐步走的集体转向。这是一场各自抢跑的收网。
历史上每一次技术范式转移,本质都是对"辅助人类干活"的工具的重新定义。从纸笔到电子表格,不是"纸笔加了计算功能",而是数据处理被重做了一遍。从单机到云端,不是"软件加了联网功能",而是协作方式被重做了一遍。从 GUI 到 AI Agent,不是"软件加了 AI 对话框",而是人机协作范式被重做了一遍。
结构比单点更有说服力。赛道 17 款产品 PC 端月访问合计 6062 万次,腾讯系四款(WorkBuddy、CodeBuddy、QClaw、Marvis)合计 3262 万次,占大盘一半以上;字节系两款约 1441 万,阿里系两款约 919 万。三家合计占九成以上,留给其他玩家的市场不足一成。
大厂的反应不是"吸收扰动",而是在数字人范式面前紧急重构自己的产品线。这不是渐进升级,是生存本能驱动的范式切换。窗口正在关闭,创业公司与垂直玩家的生存空间比想象中更窄。
一OpenClaw 是信号弹,不是答案
它引爆的不是一次产品迭代,是从"数字工具"到"数字人"的范式级跃迁。
借用王飞跃研究员"数字人"的概念:OpenClaw 让普通用户第一次直观感受到,AI 不再是帮你打字的工具,而是可以自主规划、调用工具、完成任务的数字人。这种重构改变的不仅是交互界面,而是数字节点在 HAN-CMS 网络中的位阶——从被动的操作层工具,跃升为主动的协调/控制层节点。
此处的"跃升"须严格限定为职能承载。在 HAN-CMS 框架内,边界如下,一字不可移:
先说清楚这套坐标:HAN-CMS 与 S1–S5
HAN-CMS(人机协同智能体网络复杂巨系统)把组织看成一张网:由生物人(H)、数字人(A)、机器人(R)三类节点构成,用 VSM 五层标注"谁在哪一层干活"。全文只在这一套坐标里说话,术语如下:
• S1 操作层:建模/网格/后处理等执行动作。底座所在,必须可控。• S2 协调层:跨工具、跨部门的任务编排与流转。• S3 控制层:设标准、审异常、人机共同决策。智能体不得单独接管。• S4 情报层:行业 know-how 资产化后的知识本体与数据库(设计知识库/材料数据库/仿真历史)。AI 时代的新战场,由生物人主导。• S5 身份层:回答"我们是谁、不做什么"。最终决策权,不可让渡。• 数字人:承载 S1–S2、参与 S3 的 Agent 节点。• 生物人:承担最终责任、保留审核与决策权的人。
| S1 操作 | ||
| S2 协调 | ||
| S3 控制 | ||
| S4 情报 | 生物人主导 | |
| S5 身份 | 不承载 | 不可让渡 |
数字人可承载 S1–S3,S4 由生物人主导,S5 不可让渡。这是阿什比硬约束,不是偏好选择——阿什比定律说的是:控制者必须具备与被控系统相匹配的多样性;放到这里只有一句话:责任不可外包。即便 Agent 承担了 S2/S3 的执行职能,它占的仍是节点位;设定目标函数与约束边界的治理位仍在人类一侧。
Agent 可以创建任务,不可以决定优先级。
信号弹的价值,在于它逼出了同一个问题
OpenClaw 的核心突破不是技术原创性,而是让"数字人"从实验室概念变成了普通用户触手可及的日常体验。其开源社区热度在数月内攀升至数十万星标量级,技能仓收录规模达万级。更直观的指标是部署门槛之高,以至于二手平台上出现了专门帮人安装的付费服务——这是"需求真实存在"最朴素的市场证据。
| 腾讯 WorkBuddy | 2097 万次(第 1) | ||
| 赛道合计(17 款) | 6062 万次 |
数据来源:易观分析《2026 年 Q2 中国办公智能体平台市场洞察报告》(2026 年 7 月)。WorkBuddy 月访问量从 3 月发布时的 885 万次增至 6 月的 2097 万次,涨幅 2.4 倍;单家超过第二名与第三名之和(1279+788=2067 万)。口径为访问量,非用户数。
但 OpenClaw 没有独立的商业未来。开源社区的高热度不等于可持续的商业闭环。它的真正意义在于作为一次范式级改变的信号弹,迫使所有参与者回答同一个问题:你的软件是"工具",还是"数字人"?
范式级改变的价值不在于首发者,而在于谁能最快完成从"工具思维"到"数字人思维"的切换。
二重做一遍:换地基,不是加楼层
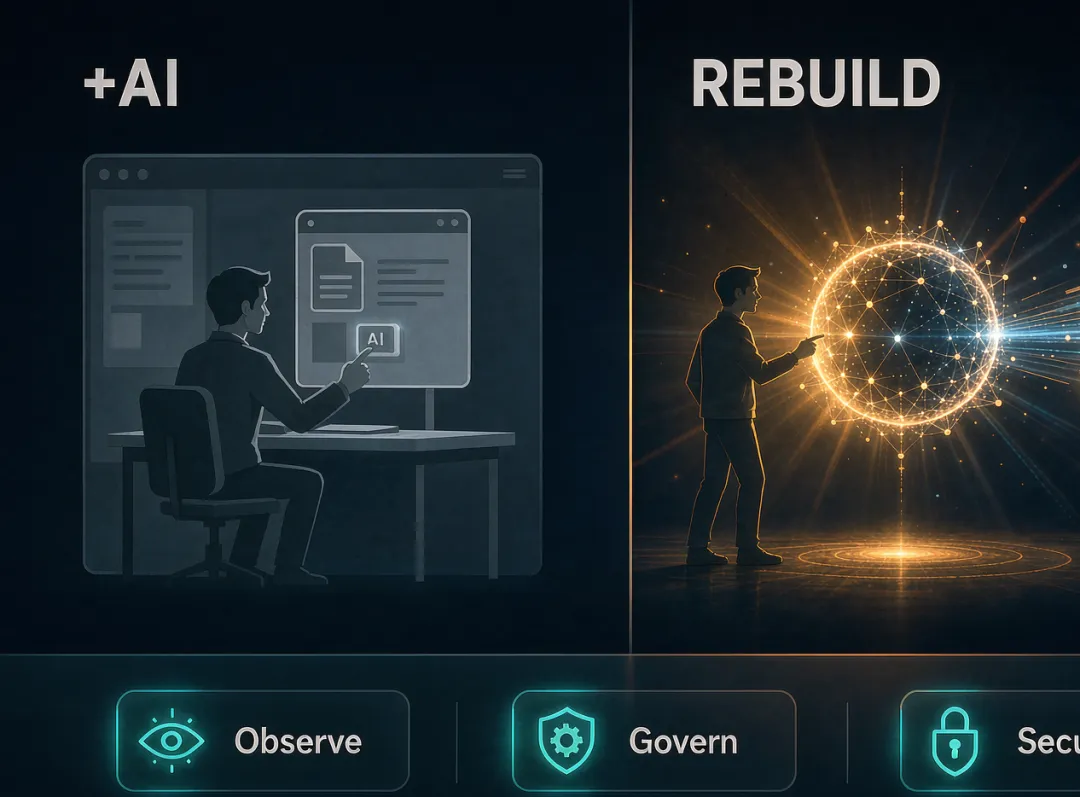
冲击的本质是操作层被智能体大规模承载、情报层成为新战场。不是给软件加 AI 功能,是重新定义软件在组织中的位置。
| 用户入口 | ||
| 软件定位 | ||
| 价值来源 | ||
| 商业模式 |
微软:防御性进攻,且攻的是治理层
Microsoft 365 E7 于 2026 年 3 月 9 日宣布、5 月 1 日正式上市,定价 $99/用户/月。E7 将 E5($60)+ Copilot($30)+ Agent 365($15)+ Entra Suite 及 Defender/Intune/Purview 打包,官方定价叙事是"低于分购总价 $105"——这是捆绑降价,不是提价。
真正发生的是单客户 ARPU 抬升与生态锁定加深。二者在商业后果上与"提价"相似,机制却不同:前者是客户在更高总价门槛下获得了更高集成度,后者是同样的东西卖得更贵。不可混为一谈。
E7 中真正具有范式意义的部分,是 Agent 365(代理控制平面):
• 三大支柱:Observe(可观测)/Govern(治理)/Secure(安全)
• 为每个 AI Agent 在 Entra 中建立独立身份(Agent ID),启用条件访问、最小权限与审计追踪
• 官方定位:把"管理人的基础设施"延伸到"管理非人类实体"
判 读
微软并非只在被颠覆的轨道上防守。用专注Microsoft 的分析师 Mary Jo Foley 的话,微软在"将自身定位为新兴数字劳动力的控制平台"——它正在抢占数字人的治理层,并把按席位订阅的模式延伸到非人类实体上。
这对中国厂商的含义是:换道超车的竞争面不止"谁的智能体更强",还有"谁能为智能体提供治理底座"。
关于微软的市场位置,两个时点必须同时给出,缺一即误判:
| 2025 年 | ||
| 2026-03 |
金山 WPS 灵犀本质相同:在自己被颠覆之前先颠覆自己。它们已经默认——不重做,就会被第三方 Agent 骑在头上。
触点迁移的硬证据:DAU/MAU 65%
| DAU/MAU(粘性) | 约 65% |
口径提示:分母必须是 MAU(月活用户),不能用月访问量(次数)替代。2097 万是访问量而非用户数,若误作分母将得 62%,属口径混用。65% 落在易观给出的 WorkBuddy 用户粘性区间 65%–75% 的下沿。
65% 说明什么?说明用户不是尝鲜,是真的在用。触点正在从"应用"迁移到"Agent"。当用户习惯了对 Agent 说话而不是打开 Word,"办公软件"的定义就已经被重做了。
论证边界
DAU/MAU 是粘性指标,不是替代指标。它能支撑"用户回来用",不能直接证明"用户因此不再打开 Word"——后者需要 Word 使用时长/频次下降的对照数据,目前无公开信源。本文只主张前者。
三窗口有刻度:三层时间尺度
窗口正在打开,但不会永远敞开。它有刻度,且三层刻度互不相同。
| 业务级 | 3–5 年 | |
| 组织相变级 | 8–10 年 | |
| 知识飞轮级 | 12–20 年 |
卡奥斯 2017 年孵化,2026 年更新港股招股书、冲刺 IPO,历时约 9 年——这是组织相变级尺度的唯一完整观测样本;其中 2023 年亏损到 2025 年盈利历时 3 年,对应业务级尺度。
"Agent 平台切换期 3–5 年"只是业务级量级。真正的格局定局需要 12–20 年。对工业软件厂商而言:3–5 年内不完成从工具到平台的跃迁,将被锁死在价值链低端。
中间态:不可长期驻留,但可以穿越
"系统不会停留在中间态"是一句常被引用的判断,但这句话有适用范围——它说的是央国企数科公司这类特定形态,不是什么放之四海皆准的定律。
更准确的说法是:中间态待不住,但不是走不过去。骑在墙头上是什么感觉?任何一点风吹草动都会把你推向某一边,所以你没法在那儿安家;但只要方向不摇摆、推力足够且持续,你完全可以从墙头走过去,落到另一边站稳。
| 结论性质 | |
| 穿越判据 | |
| 实证样本 | |
| 分布形态 |
厂商若长期停留在"既非 AI 原生平台、又未守住格式标准"的中间带,被偶然波动推向低端的概率显著上升。但只要方向不摇摆、推进速度够快、中途资源不断供,中间带是可以穿过去的。卡奥斯就是一个完整样本。
微软 E7 整合定价、金山 All in Agent、腾讯阿里的持续资源投入,共同指向一句:相变已经开始,不重做就被重做。
四数字人上岗,生物人必须上位
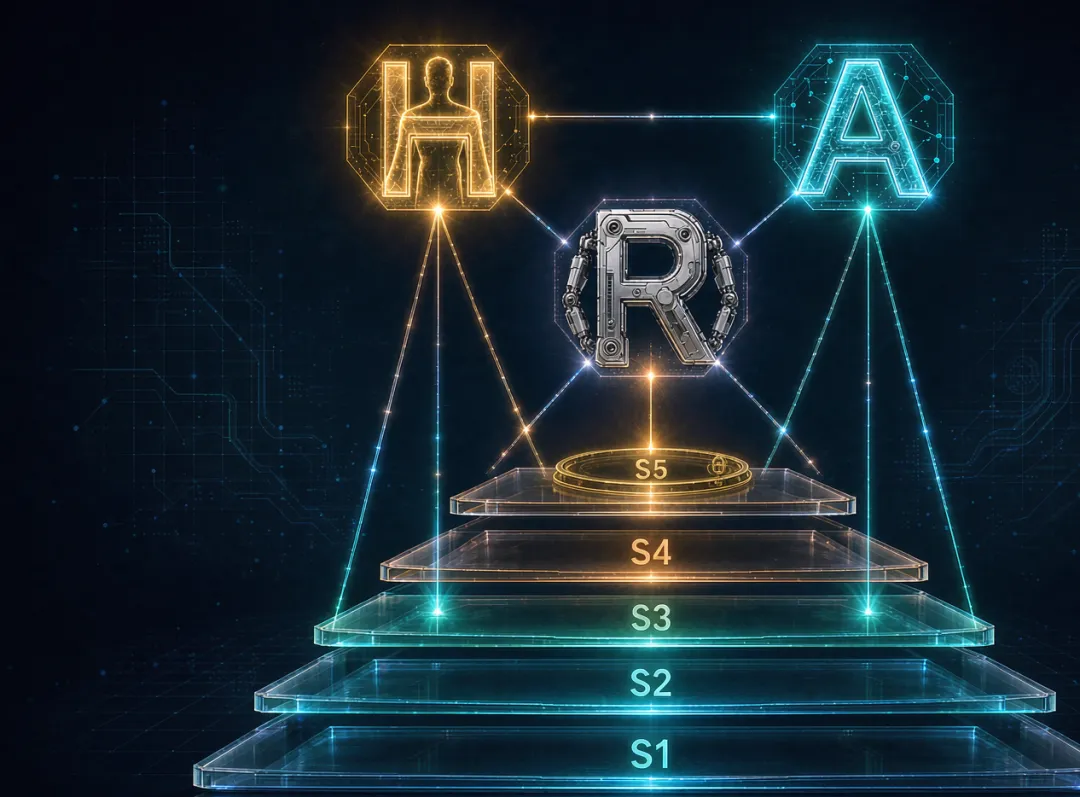
数字人的出现不是替代生物人,是迫使生物人从操作与协调职能退居情报与身份职能。
HAN-CMS 三元节点模型中,组织由生物人(H)、数字人(A)、机器人(R)构成。两套编号必须分读:VSM S1–S5 是组织尺度轴(谁在哪一层干活),ISE L1–L5 是认知深度轴(意图从本源到机器:本源意图→战略意图→业务意图→执行意图→机器意图)。二者正交,不可互换,不可混编为同一编号序列。
说人话:生物人要从"动手干活",退到"定方向、守底线"。这不是失业,是升维——但升维的前提是主动进化。
| L1 工具级 | |||
| L2 任务级 | |||
| L3 组织级 |
上表的 L1/L2/L3 是本文为便于讨论提出的分类,非框架既定分级;其与 VSM 的对应关系按框架定义校正(S1 智能体为主、S2 高度自动化、S3 人机混合)。需特别注意 S3 边界:S3 是"人机混合、共同决策",智能体不能单独接管 S3。
字节豆包工作的差异化正在于此:它交付的不是一篇文档,而是"会议纪要 → 创建任务 → 更新状态 → 私信提醒"的完整工作流推进。数字人承载 S2 协调并参与 S3 控制,生物人必须主导 S4 情报、守住 S5 身份。
| S5 身份 | |||
| S4 情报 | |||
| S3 控制 | |||
| S2 协调 | |||
| S1 操作 |
不进化的生物人,将被锁定在低多样性任务上。而这些任务,正被数字人快速吸收。
π 型能力:天花板在短板轴
| 竖 P | ||
| 竖 A | ||
| 横 I |
三轴怎么算成一个人?只有一句话:相乘,不相加。三轴各自打分,0 到 1,起步权重相同,之后可按岗位调整。这一个字的差别,决定了后面所有结论。
相加,等于允许拿长板补短板:专业深度打满分、AI 能力交白卷,平均下来还有 0.67,看着挺体面。相乘不答应——任何一轴归零,总量就是零。π 型的定义本来就是结构性的:"双专一横",少一根柱子就不叫 π,那是 T,是 I,不是 π。相加在这个问题上会撒谎。
于是得到一条能直接拿去用的诊断口径:最短的那一根轴决定你的上限,最长的那一根不代表你的水平。
AI 办公工具抬的是 A 轴。可只要 P 轴——行业专业深度——还没过门槛,总量就一直被它压着:工具用得越熟,A 越高,P 就越显得短。落到财务上只有一个症状:用了,但说不出 ROI。
软件重做一遍,人的能力体系也必须重做一遍。
五工业软件:两条腿,三条防线
如果 HAN-CMS 对 Office 的判读成立,同一逻辑适用于所有"辅助生物人"的传统工具软件。
类比边界 · 必读
这是结构性类比,不是结论平移。Office 与工业软件在"Agent 可替代性"上存在实质差异:Office 的输出(文档/表格)容错率高、验证成本低;工业设计的输出(图纸/仿真/工艺)承担物理后果,验证成本高、责任链长。因此本节结论不可直接由上文推出,须单独论证。
结构性同构
| 传统定位 | ||
| 操作层(S1) | ||
| 情报层(S4) | 设计知识库/材料数据库/仿真历史 | |
| 当前护城河 | 几何内核 + 求解器 + 数十年 know-how | |
| 数字人冲击 | ||
| 输出容错 | 高 | 低 |
换道超车:可控底座 + S4 跃迁
国外工业软件巨头的护城河建立在 S1–S3 层的长期积累——几何内核精度、求解器收敛性。HAN-CMS 的判读是:操作层正在被数字人接管,情报层才是新战场。
• 传统路径:在几何内核/求解器上正面追赶数十年积累——难度极高。
• 换道路径:用 AI Agent 减少操作层的人工投入,从情报层切入——存在窗口。
可证伪推断
长期积累对 S4 跃迁的作用,取决于它是否被资产化为可检索、可复用的知识结构。若 know-how 以"资深工程师经验"形态沉淀,则难以被 Agent 调用,不构成 S4 优势;若已资产化为设计知识库/材料数据库/仿真历史,则构成正向杠杆而非负担。
证伪条件:若出现"know-how 积累最深、知识资产化程度最高、但 S4 跃迁速度最慢"的厂商样本,本推断即被推翻。目前可观察到的方向相反——西门子恰是 S1–S3 积累最深的玩家,却在 2026 年率先推出面向工程自动化的智能体产品。
换道超车不是放弃 S1,而是:S1 退化为可控基础设施底座,S4 成为新战场。没有可控底座,换道超车就是在他人的地基上盖房。
中望:两条腿同步落地
2026 年 4 月 16 日,中望软件年度产品发布会在上海举办,发布中望 CAD 365 2.0、中望 3D 悟空 2027、overdrive® 等年度新品。
腿一:可控底座(S1 基础设施化)
| overdrive® 三维几何建模引擎全面商业化 | |
| 参数化设计引擎重构 | 上千步特征模型改型刷新:10 分钟 → 1 分钟; |
其中参数化设计引擎重构是本次发布中技术含金量最高的一项。这才是"底座是否已具备高端可用性"的硬证据,比"圆角算法突破"更能支撑"腿一已站稳"的判读。
腿二:S4 情报层跃迁
• AI 深度融合:接入 DeepSeek 等主流大模型,实现自动圆角、智能出图,尺寸标注准确率 95%,全流程出图效率提升 43%
• 设计仿真一体化:智能几何简化将数小时的手工前处理压缩至分钟级
• 设计制造一体化:中望 CAM 实现微米级(±0.005mm)精密加工控制,结合 AI 自动编程,复杂工件加工效率提升 90%(3 分钟完成过去 30 分钟的工作)
替代侧的现实约束必须同时呈现
| 研发设计类工业软件国产化率 | 约 10% |
| 甲方指定交付格式 | |
判 读
中望路径应被解读为"两条腿均已落地、但放量受制于生态"——技术侧已跨过"可用"门槛,真正的瓶颈已从技术转移到产业链交付标准的协同改写。
西门子 Eigen:巨头的 S4 跃迁
2026 年 7 月 18 日,西门子在 WAIC(上海世博中心)正式面向中国市场全面发售 Eigen 工程智能体,并获 2026 WAIC SAIL 之星奖(SAIL 奖为 WAIC 最高荣誉奖项)。
| 核心工作流程执行效率 | 较人工模式提升 2 至 5 倍 |
其中"核心工作流程执行效率较人工提升 2–5 倍"是全部指标中最具体、最难被营销话术稀释的一项。
对中国厂商,这是竞争压力,更是方向验证。西门子样本证明两件事:S4 跃迁方向正确;深厚的 S1–S3 积累并未阻碍、反而加速了 S4 跃迁——这同时构成"积累成负担"假设的反证。
但"方向正确"不等于"起点相同"。西门子可将 Eigen 直接嫁接到既有的全球客户群、工程 know-how 与验证数据之上;中国厂商在 S4 情报层的数据资产存量(设计知识库、材料数据库、仿真历史)上仍处于积累期。起跑线相同的是技术范式,不是数据资产。
第三条防线:算力层卡位
英伟达与达索、西门子、Ansys 等工业软件巨头的深度合作,将竞争维度从"纯软件"升级为"算力底座 + 软件"双维竞争:
| 达索 + 英伟达 | ||
| 西门子 + 英伟达 | ||
| Ansys + 英伟达 |
英伟达联盟不是让换道超车变得不可能,而是给它增加了一个硬件维度的底线条件,与"可控底座"(软件维度)形成互补。换道超车的窗口仍然存在,前提是算力自主 + 底座可控双线并进。这不是单纯的芯片问题,而是 CUDA 生态 + AI 物理框架 + 开放标准(如 OpenUSD)的系统性博弈。
渠道重构:分发基础设施
AI 办公平台正在成为工业智能体/Skill 的分发渠道——正如它们已成为 SaaS 应用的分发入口。
• 飞书:2026 年新增客户中超九成同步采购 AI 产品
• 智谱 AutoClaw:预置 50+ 项高频 Skill,一键接入飞书等办公工具
• 赛道入口结构:PC 端 AI 办公智能体月访问总量 6062 万次,腾讯系/字节系/阿里系合计占九成以上
• 企业级 AI Agent 市场:2025 年 212 亿元 → 2026 年预计 449 亿元(同比增超 110%)→ 2029 年有望突破 3320 亿元,CAGR 约 107%(来源:IDC,主流引用口径)
条件化判读
6062 万是 PC 端总访问量,公开报告未提供企业/个人用户拆分,因此由总量数据推不出"企业用户不再打开 CAD"这类结论。可主张的是一个条件命题:若企业级市场维持 449 亿元量级与 110% 增速,且办公平台保持入口份额(三家合计超九成),则 AI 办公平台具备成为工业智能体分发主渠道的结构条件。目前尚无工业智能体经办公平台分发的规模性实证。
钉钉/飞书/企微作为 AI 办公平台,天然具备工业智能体分发的三大优势——用户触点、企业上下文、分发能力。这意味着:工业软件的价值交付方式正在从"卖 License"向"卖 Skill"演进,而 AI 办公平台是这一演进的承载者——同时具备用户触点、企业上下文、分发能力三项条件者,仅此一类。
共生关系的成立条件必须讲清:没有渠道支撑,再好的 S4 情报层能力也无法触达用户;没有 S4 情报层能力,渠道只是空壳。渠道与 S4 是潜在共生关系——但其成立前提是工业场景的验证闭环能被办公平台承载,这一点尚未被证实。工业设计的输出承担物理后果、须可追溯,与办公场景的容错结构完全不同。
三维路径
| 达索 CATIA | |||||
| 西门子 NX | |||||
| ANSYS | |||||
| Synopsys |
表 16 读法:前四列是四家巨头已经具备的护城河与受冲击方向;最后一列"中国厂商应对:渠道接入"不是这些巨头已有的能力,而是中国厂商的应对动作方向,对应表 17 的 P3,检验口径以 P3 为准。
行动建议:检验标准必须厂商可控、12 个月可测
以"核心功能国产替代率 ≥50%"为例:研发设计类工业软件当前国产化率约 10%(行业公开研究普遍引用的量级口径),且受甲方指定格式约束、非厂商单方决定——此类标准不可执行,等同于没有标准。
| P0 | 确保 S1 底座可控:自研或完成国产几何内核/求解器的适配验证 | ||
| P0′ | 突破交付格式约束 | ||
| P1 | 定义行业设计知识本体(S4) | ||
| P2 | 训练行业 Agent(数字人节点) | ||
| P3 | 作为 Skill 接入 AI 办公平台 | ||
| P4 | 保留生物人在 S4/S5 最终决策权 |
表 17 口径说明(四条,缺一不可执行)编号说明:P0′ 读作"P0 补",与 P0 并列、同为底座级——P0 解决软件底座可控,P0′ 解决交付格式可控,两条腿缺一不可。可 AI 检索率:指核心设计参数已进入行业知识本体/图谱,可被机器读取,并带约束关系与溯源信息;不是关键词搜索命中率,也不是全文检索命中率。检验须覆盖至少 1 个完整产品线,与后文高管考核口径完全一致。P2 口径说明:结合工业场景低容错特性,"自主完成率"须以人工复核通过为准,非演示通过;"简单设计任务"指标准件选型、参数检索、简单零件建模一类;须在 12 个月内至少 1 条完整产品线连续运行,人工复核记录可追溯。不得以数量或演示验收。P3 口径说明:渠道是分发基础设施,不替代工业软件内核;Skill 须经安全 API/插件调用后端工业软件能力,核心系统零改造。不认 demo 级接入与自刷调用量。
六三重重做
AI 对工业软件(研发设计类)的冲击,在 HAN-CMS 框架下不是"功能升级",是"品类重做"。
重做一遍有三重含义,回答的是"变的是什么":
一、软件重做:从操作层工具到情报层平台的跃迁。二、人的能力重做:生物人从操作/协调职能退居情报与身份职能(专业、AI、成事三轴须同步抬升,短板决定上限)。三、竞争范式重做:从功能卖点竞争到"技术 + 算力 + 渠道"三维竞争。
第三重"竞争范式重做"回答的是变的是什么:从功能卖点竞争变为三维竞争。"三维竞争"(技术 S4 切入 + 算力底座自主 + 渠道平台分发)是它的具体展开,回答靠什么赢,不是与之并列的第四项。其中"技术 S4 切入"指:不在 S1 几何内核上与达索打正面战,而是在 S4 层建立优势。
国外巨头的长期积累在 AI 时代是否成为负担,取决于其 know-how 是否被资产化为可检索、可复用的知识结构——这是可证伪的推断,不是既定结论;样本说明:下文所指 Eigen,是西门子 2026 年 7 月面向中国市场发售的工程智能体,已在逾百家企业部署,指标见表 14。西门子 Eigen 样本目前支持"积累构成正向杠杆"的一侧。中国厂商可以从 S4 情报层切入,但必须同时筑牢"可控底座""算力自主""渠道分发"三条防线,并正视一个常被忽略的现实:研发设计类工业软件国产化率仅约 10%(同上口径),真正的瓶颈已从技术侧转移到产业链交付标准的协同改写。
结 论能抓住这个重做窗口的,换道超车;抓不住的,被重做。为什么没有例外:承担物理后果和责任的主体,必须保留与系统复杂性相匹配的控制能力——责任不可外包给 AI。所以最后一句必须留在这里:无论数字人承载多少职能,S4 由生物人主导、S5 不可让渡——这是阿什比硬约束,不是偏好选择,没有例外。
落 点三类读者各自该做什么
工业企业高管先把 know-how 资产化,再谈上 Agent。• 你的设计知识库、材料数据库、仿真历史,就是未来的 S4 情报层。它们现在若只存在在资深工程师脑子里,等于零。• 考核别用"用了多少 AI",用"可 AI 检索的设计参数占比"——口径与表 17 的 P1 完全一致:参数已进入行业知识本体/图谱、可被机器读取、带约束关系与溯源,不是关键词搜索命中率。目标 12 个月内 ≥80%,覆盖一条完整产品线。• 关键设计决策 100% 保留人类审核,且审核记录可追溯。工业输出承担物理后果,责任链不可外包。• 对甲方指定交付格式,主动与上下游谈格式互认——这项协同的价值,不低于买一套新软件。
工业软件厂商两条腿走路,三条防线守底,12 个月交可测的账。两条腿=可控底座(P0)+交付格式突破(P0′);三条防线=底座可控、算力自主、渠道分发。• P0:核心模块国产内核适配验证通过率 100%,出可复现的基准测试报告。• P0′:完成与主流格式的双向无损转换验证(厂商可控必达);并推动至少 3 家头部客户试点或接受国产格式交付。卡脖子的不是技术,是交付标准。• P1–P3:行业设计知识本体 → 行业 Agent → Skill 接入钉钉/飞书,每一步都要有可统计的调用量。• 别在几何内核上跟达索打正面战。把它做成可控底座,在底座上建 S4 优势。没有底座,就是在他人地基上盖房。
政府扶持要从"补软件采购"转向"改写交付标准"。• 最大杠杆不在补贴软件替换,在推动本地产业链的格式互认——深圳那家零件厂(表 13 同一作者调研样本)每年 10 万元海外软件费,等于加工十余万只零件的全部利润。这是真金白银的堵点。• 把"数据资产存量"纳入考核:设计知识库、材料数据库、仿真历史的规模与可检索率——与表 17 的 P1 同一口径,即"核心设计参数可 AI 检索率 ≥80%"(进入知识本体、带约束关系与溯源,不是搜索命中率)。起跑线相同的是技术范式,不是数据资产。• 算力自主与底座可控双线并进,纳入同一个专项,不要拆成两个口子。• 容忍周期:业务级 3–5 年(单产品线 Agent/知识本体落地并可测);组织相变级 8–10 年(企业工作流与 know-how 资产化重构);飞轮锁定 12–20 年(形成 S4 数据—Agent—渠道的正循环)。按 3 年考核相变,只会逼出数据造假。
研判框架:人机协同智能体网络复杂巨系统(HAN-CMS)v2.4 核心方法论:VSM 可生存系统模型 + 阿什比定律 + 复杂系统相变动力学研判原则:事实与推断分列、框架概念不普适化、类比守边界、检验标准可执行边界声明:全文各项量化读数与工作判据均为定性示意、未标定,仅作趋势预警,不作精确预测。文中未采信任何未经公开来源佐证的绝对值数据。郑治 · 2026 年 9 月
欢迎关注《数智进化》
相关文章推荐阅读: