ARTICLE · 1006523
都说AI要颠覆制药,这桩合作却把大厂推上了神坛
全球新药研发外包行业里,ICON 排得上号。2026 年 7 月 28 日,这家总部在都柏林、挂着 NASDAQ: ICLR 代码、员工约 4.02 万人的临床外包巨头,宣布和 Anthropic 签了一份多年合作协议。内容一句话就能说清:把 Claude 铺进临床试验的全流程。
这事儿不大像"AI 制药"过去给人的想象。过去我们聊 AI 制药,脑子里转的是生成式分子、蛋白结构预测、从头设计新化合物。ICON 这步棋走的是另一条路——它不造分子,它管试验。对做药、做 CXO、做投资的读者来说,这一拐弯比又一家 AI 公司融了几亿更值得盯:它把"AI 制药"的重心,从实验室挪到了临床现场。药价、患者、管线估值,最后都卡在这道关上。
大模型最值钱的下一仗,不在实验室里造分子,在临床现场管试验。
先说清楚 ICON 到底要让 Claude 干什么。按 ICON 自己的公告,双方要在它的 Orbis 平台上搭出四块能落地的能力。
第一块是研究中心智能和研究规划,用大模型推理增强 OneSearch、OnePlan 两个工具,让挑研究中心、估研究可行性的活更准。
第二块叫 Orbis 预测智能,能实时盯着正在跑的试验,提前揪出入组风险、趋势和运营信号。
第三块是方案优化,用 AI 做试验方案设计和情景模拟,少改方案、快启动。
第四块是生态集成,把 ICON 的临床经验直接塞进客户的 Claude 界面里。
铺开的方式也很实在:开发人员用 Claude Code,知识团队用 Claude,科学和临床团队用 Claude Science。等于一家 4 万多人的组织,按岗位一层层换上 AI 工具。这不是做个 demo,是把 AI 嵌进每天运转的临床试验运营里。ICON 不是只押 Anthropic 一家——它在 2026 年 6 月还把微软选为 Orbis 的云与 AI 基础设施伙伴,上 Microsoft 365 Copilot、Azure 和 Fabric。把它的打法翻译成一句人话:要把 Orbis 做成多伙伴、最好的 AI 生态,而不是绑死某一家模型厂。Claude 是这条生态里最新、也最扎眼的一块拼图。
临床开发的瓶颈,八成时候不是科学问题,是运营问题。
Anthropic 那边负责爱尔兰和北欧的 Pip White 说过一句话,我反复读了两遍:受试者入组(study enrollment)是临床开发最大的瓶颈之一,导致高达 80% 的试验出现延迟。注意,是运营层面的延迟,不是分子不行。一款分子再漂亮,入组卡半年、方案改三回、中心选歪了,时间和钱就哗哗流走。
再看 ICON 的体量,你就知道这块市场有多大。它 2025 年全年营收 82.51 亿美元,2026 上半年营收 40.97 亿美元,下调后的全年指引还在 78.5 亿到 81.5 亿美元之间。一家靠"帮药企把试验跑完"赚钱的公司,年收入八十亿美元量级。业内常引用的口径是:一款新药从立项到上市平均 12 到 15 年、成本二十多亿美元,临床阶段吃掉了大头。AI 如果真能把这里的效率和出错率往下拉几个点,省下的就是真金白银,不是 PPT 上的百分比。
方案每改一版,代价都实打实。业内常估算,一份全球多中心试验方案每返工一次,往往搭进去几十万美元和好几个月;入组一旦卡住,每个月烧的是净现金。Claude 接手的恰好是这几块最费人工、最易出错的环节。单看一次省多少不算惊艳,但架不住量大、年年有、单子铺得开。对一家年收入八十亿的公司,运营效率挪一个百分点,就是账面上大几千万的差别。
外包巨头几十年没等到的大变量,终于来了。
为什么是现在?
临床试验的运营低效不是新闻,入组难、方案改、中心挑不准,行业抱怨了二十年。变的是工具——大模型推理能力、算力成本和结构化试验数据的积累,第一次让"用 AI 管试验"从口号变成能落地的四块功能。ICON 选在 Orbis 平台搭好之后才把 Claude 接进来,说明它要的是生产系统,不是概念验证。时机比技术本身更值得看。
这单合作也顺手回应了外界对 ICON 的另一个疑问。2025 年它因会计操作被审计委员会调查,并重述了 2023、2024 年营收——分别高估了 0.8% 和 1.1%,客户和订单质量一度被市场担心。把 AI 运营能力做成差异化的动作,等于在告诉客户和投资人:我的效率底座还能再抬一截。
AI 叙事在这里不单是技术,也是修复信任、稳住估值的牌。一家年收入八十亿的公司,愿意把最敏感的运营环节交给大模型,本身就是一个被审计过的治理团队在表态。
但,运营优化不等于科学突破。 Claude 进场,优化的是选中心、盯入组、改方案、写文档——这些活省的是工时和管理成本,不决定一款药本身能不能成。靶点错了、机制错了,再会管试验也救不回来。把 Claude 请进试验间,药能不能成,它说了不算。
把 Claude 请进试验,省的是工时;药能不能成,Claude 说了不算。
大厂亲自下场,纯 AI 生物科技公司的空间被挤压。
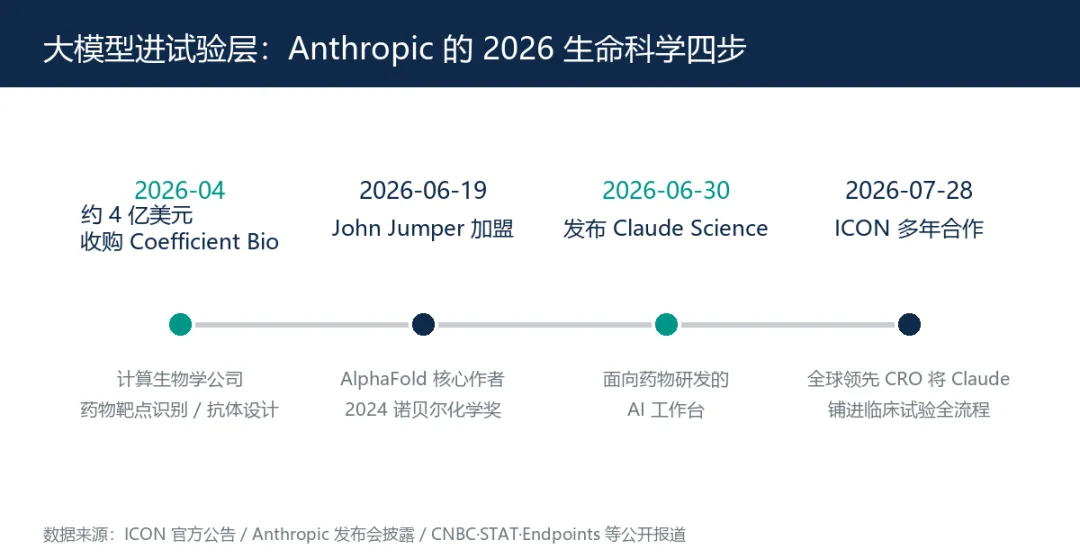
Anthropic 这条线不是孤立的:2026 年 4 月它用约 4 亿美元全股票交易收了 Coefficient Bio,6 月 19 日 AlphaFold 的主创、2024 诺贝尔化学奖得主 John Jumper 离开 Google DeepMind 加入,6 月 30 日发布 Claude Science。收公司、挖诺奖、发产品,一条龙。它不只想卖 API 给药企,它想自己变成一家"懂科学的药企合作方"。这对那些拿"AI 原生药物发现"当唯一卖点的创业公司,压力是实打实的——昨天还只是工具供应商,今天成了同台竞技的对手。
数据隐私和监管审计是绕不过的坎。 临床试验数据受 GDPR、HIPAA 和各种伦理委员会管着,AI 出的每份建议都得能追溯、能解释、能被审计。Claude 再能聊,进了受监管环境,第一步不是聪明,是合规。ICON 把这事放在 Orbis 这个"安全、受治理的智能体平台"里做,说明双方都清楚红线在哪。模型能力再强,过不了审计这关,进不了生产环境。
这不是 CRO 第一次喊 AI。 ICON 的 Orbis 平台 2024 到 2025 年就在搭,Claude 是增量不是从零。把一次供应商合作当成"临床研发被颠覆",是低估了行业的惯性。大药厂和 CRO 的采购流程、验证流程,慢得出名,AI 真要铺满,得按年算,不是按新闻算。
ROI 还没人证过。 这是一份多年合作,没有披露金额,也没有披露能省多少、能快多少。现在下"AI 让临床试验效率翻倍"的结论,早了。真要算账,得等 ICON 自己拿出改方案次数下降、入组周期缩短的硬数字。在那之前,它是个漂亮的方向,不是个已兑现的结果。
强者恒强的隐忧。 AI 临床运营能力要钱也要数据,门槛不低。ICON 这种巨头有规模、有历史数据、有客户信任,铺起来顺。中小生物科技公司和新兴 CRO 未必付得起、也未必攒够数据训练自己的系统。技术一旦分层,行业的贫富差距会被 AI 再拉大一圈——这是监管者和投资人都不该忽视的副作用。
把正反两面摊开后,我的判断是:这件事的真正信号,不在"Claude 多能聊",在 AI 制药的价值重心正在挪位置。
AI 制药折腾了十年,最大的误判,是以为赢了分子就赢了药。
2026 年 8 月初,a16z Bio+Health 的 Daphne Koller 和 Nature Reviews Drug Discovery 的 Bender 等人,前后脚发了两篇评述,结论出奇一致:AI 在临床上真正产生的影响"令人失望地有限",因为行业把力气全堆在分子设计上,而超过 90% 的临床失败来自选错了机制、执行错了开发。两拨人没互相引用,却说出同一句话——这不是巧合,是共识在成形。行业里那张记分牌也写得冷冰冰:截至 2026 年中,还没有一款完全靠 AI 发现、设计的新药拿到监管完整批准。
ICON 把 Claude 铺进试验,恰好踩在这个共识上。分子设计已经卷成红海,真正的卡点在临床和开发。谁先把"管试验"这件脏活累活做成可复制的系统,谁就卡住下一波价值的入口。Jumper 离开 DeepMind 进 Anthropic,本质也是一次市场确认:在这个交叉行当,懂生物学问题的人,比纯写算法的人更稀缺。
把镜头拉宽看,ICON 不是孤例。
Anthropic 自己披露,另一家 Top5 跨国药企已承诺为 3 万多名员工部署 Claude Enterprise;Claude Science 发布后,大模型进研发流程,从"几家创业公司在试"变成"大厂把全员换装"。方向一致:模型厂不再满足于卖 API,要直接坐进药物研发的每个工位。ICON 这单,是这条线上最重的一份客户合同,也最像一份宣言。
这单还顺手把"临床"从配角抬到了主角。过去 AI 制药的融资故事讲发现、讲平台、讲分子;往后要讲开发、讲运营、讲把试验跑通的成本曲线。叙事重心一变,被重估的不止 ICON 一家,整条"AI 加药物研发"的估值逻辑都跟着挪。
落到投资上,我看四层含义。
对 CXO 来说,这是生存题。ICON 这种体量的外包巨头一旦把 AI 运营能力做成标配,没跟上的中小 CRO 会被按工时计价的老模式拖死。AI-native 的运营效率,会从加分项变成入场券。未来比的不是谁人多,是同样一万人能跑多少试验、出多少干净数据。
对纯 AI 生物科技公司来说,护城河得重新算。模型能力不再是唯一壁垒,专有湿实验数据、临床执行关系、监管经验,这些 Anthropic 一夜买不到的东西,才是你剩下的差异化。Koller 那句话翻译过来就是:别再比谁的模型生成分子多,比谁把药真正送过临床。那些只停在"算法展示"阶段的公司,估值该打折。
对投资人来说,得换一副眼镜看估值。一家 AI 药企如果只会设计分子、没有临床兑现记录,它的平台期权价得打折;反过来,能在"发现+开发"全链路上证明效率的,才配得上高估值。ICON 这种把 AI 嵌进开发全流程的玩家,反而可能是更稳的标的——它赚的是服务费,不是赌一款药。这跟押注单个管线的风险结构完全两码事:一个是收佣金的生意,一个是买彩票的生意。
对国内 CXO 和 AI 制药团队来说,信号更具体。我们不少 AI 制药团队算法人才堆得足,生物学和临床深度的家底偏薄。Jumper 的动向是一次市场确认:在这个交叉行当,懂生物学问题的人,比纯写算法的人更稀缺。我的建议很直白——别再用"我们模型多强"讲故事,去补生物学和临床的硬骨头。招懂疾病机制的人,建自己的湿实验和临床数据,把"从算法到药物"的闭环跑通一段。Jumper 的身价,买的不是算法,是跨物理、化学、生物那一整套判断力。这点国内的家底,得补课。
还有一层容易被忽略:AI 进试验,利好的是"能把系统跑通"的平台型玩家,利空的是只会卖单个模型的工具型公司。前者卖的是省下来的钱,后者卖的是想象空间。资本市场迟早会给这两类不同的倍数,别再用同一个估值框架套所有 AI 制药标的。