ARTICLE · 1009907
警惕"重APP轻小程序"的合规盲区——国家计算机病毒应急处理中心最新两轮通报警示证券基金期货机构.
近年来,随着监管机构对移动应用个人信息保护的持续强化,各机构对APP端的合规建设已逐步走向成熟——隐私弹窗、权限管理、第三方SDK披露等环节基本建立了规范化流程。
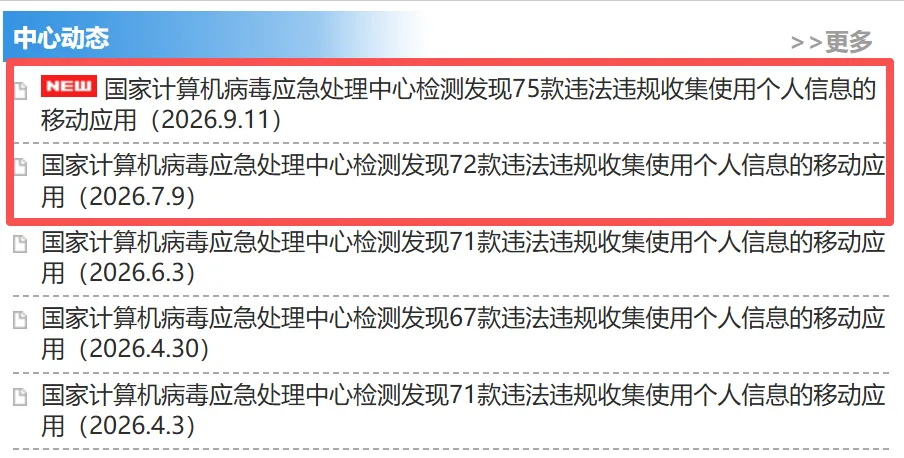
然而,从2026年两轮CVERC通报来看,涉及证券期货基金相关,监管焦点正在向微信小程序延伸。7月9日通报涉及长城证券、平安证券,9月11日通报又涉及华夏基金、南方基金、天天基金以及民生期货,被通报对象全部为微信小程序,无一为独立APP。
这一趋势表明:小程序不再是监管的"灰色地带",而是成为新一轮个人信息保护合规检查的重点领域。
一、证券公司相关
(1)长城证券(微信小程序):违规类别,第 1 类、第 7 类。
具体描述:
1.首次运行未弹窗提示隐私政策;存在默认选择同意等非明示征求同意,隐私政策难以访问,未完整告知处理主体、联系方式、保存期限;
2.未提供便捷的撤回收集个人信息同意的途径
(2)平安证券(微信小程序):违规类别,第2 类。
1.隐私政策未逐一列出 App(含委托、第三方代码、插件)收集个人信息的目的、方式、范围。
二、基金公司相关
华夏基金管家(微信小程序)、南方基金服务 +(微信小程序、天天基金基金投资理财平台(微信小程序):均违规类别,第 2 类。
具体描述:隐私政策未逐一列出 App(含委托、第三方代码、插件)收集个人信息的目的、方式、范围。
三、期货公司相关
民生微掌厅(微信小程序):违规类别,第 5 类、第 6 类、第 7 类。
具体描述:
1. 未提供有效的更正、删除个人信息及注销用户账号功能;
2. 未建立便捷的个人行使权利的申请受理和处理机制;
3.未向用户提供撤回同意收集个人信息的途径、方式。
小程序合规问题频发,背后存在四方面原因:
第一,小程序涉及多部门管理,实际在隐私协议上,就没有部门管理。
第二,合规意识存在"重APP轻小程序"的偏差。 部分机构认为小程序仅为轻量级服务入口,在合规资源投入上向APP倾斜,导致小程序端合规建设滞后。
第三,开发节奏快,合规流程被压缩。 小程序的开发周期通常为数周,远短于APP的数月周期,在产品快速上线过程中,隐私政策告知、第三方SDK合规审查等环节容易被忽视或压缩。
第四,第三方SDK管理难度大。 小程序通常深度嵌入微信生态,涉及较多第三方插件和服务,其数据收集行为的透明度和可控性较APP端更难保障。
针对上述问题,建议各机构立即开展以下工作:
(一)立即开展小程序全量合规自查
将旗下所有微信小程序纳入自查范围,对照CVERC的11类问题清单逐项排查,重点关注隐私政策弹窗提示、隐私政策内容完整性、撤回同意入口等高频问题。对于涉及委托处理或第三方SDK的,须逐一核实其在隐私政策中的披露情况。
(二)完善隐私政策内容
确保隐私政策包含但不限于以下内容:全部个人信息的收集类型、目的和方式;所有第三方SDK的名称及其收集的个人信息类型、目的;用户权利行使方式等。隐私政策应随产品功能迭代同步更新。
(三)建立用户权利响应机制
在小程序内设置明确的"撤回同意"或"授权管理"入口,确保用户能够便捷地撤回对个人信息的授权同意。同时建立完整的个人信息权利响应流程,保障用户的查阅、更正、删除等合法权利。
(四)建立常态化合规巡检机制
建议将小程序纳入与APP同等的合规管理体系中,建立季度自查、年度审计的常态化机制。将个人信息保护合规纳入小程序产品上线的必经审核流程,从源头杜绝合规风险。

《金融产品网络营销管理办法》,对于证券租用第三方网络平台开展证券业务,到底有什么影响?
别忘了点个在看哦!转发那就太好了!