ARTICLE · 1012737
AI材料超级周期撞上能源危机:谁拿定价权?
过去一周,我们先后写了电子布和覆铜板。前一篇讲AI抢高端电子布9月10日的玻纤回顾、欧洲高成本玻纤产能退出;后一篇讲覆铜板的量价修复9月12日的覆铜板回顾。现在原油重新站上100美元,两条线终于汇到同一个问题:同样是涨价,为什么有些企业利润扩张,有些企业只能替上游买单?
摩根士丹利最新材料报告把结论再向前推了一步:AI基础设施已经进入材料价值量增长快于设备数量增长的阶段。
电子通胀赚的是规格和稀缺,原油通胀赚的是资源和供给。前者把利润送给掌握认证、良率和有效产能的材料商;后者把成本压向缺乏定价权的制造业。
两种通胀
同样涨价,利润方向完全相反
电子通胀从需求端出发。AI服务器板层更多、面积更大,800G和1.6T传输要求更低损耗,材料随之升级为Low Dk玻纤布、HVLP铜箔和高阶覆铜板。价格上涨的同时,单机用量和产品等级也在提高,供应商卖出的不是同一种材料。
原油通胀从供给端出发。战争、油气设施受损和运输中断抬高能源价格,成本沿着电力、化工、物流和高温制造向下扩散。资源拥有者直接拿走利润,无法提价的制造企业承担损失。
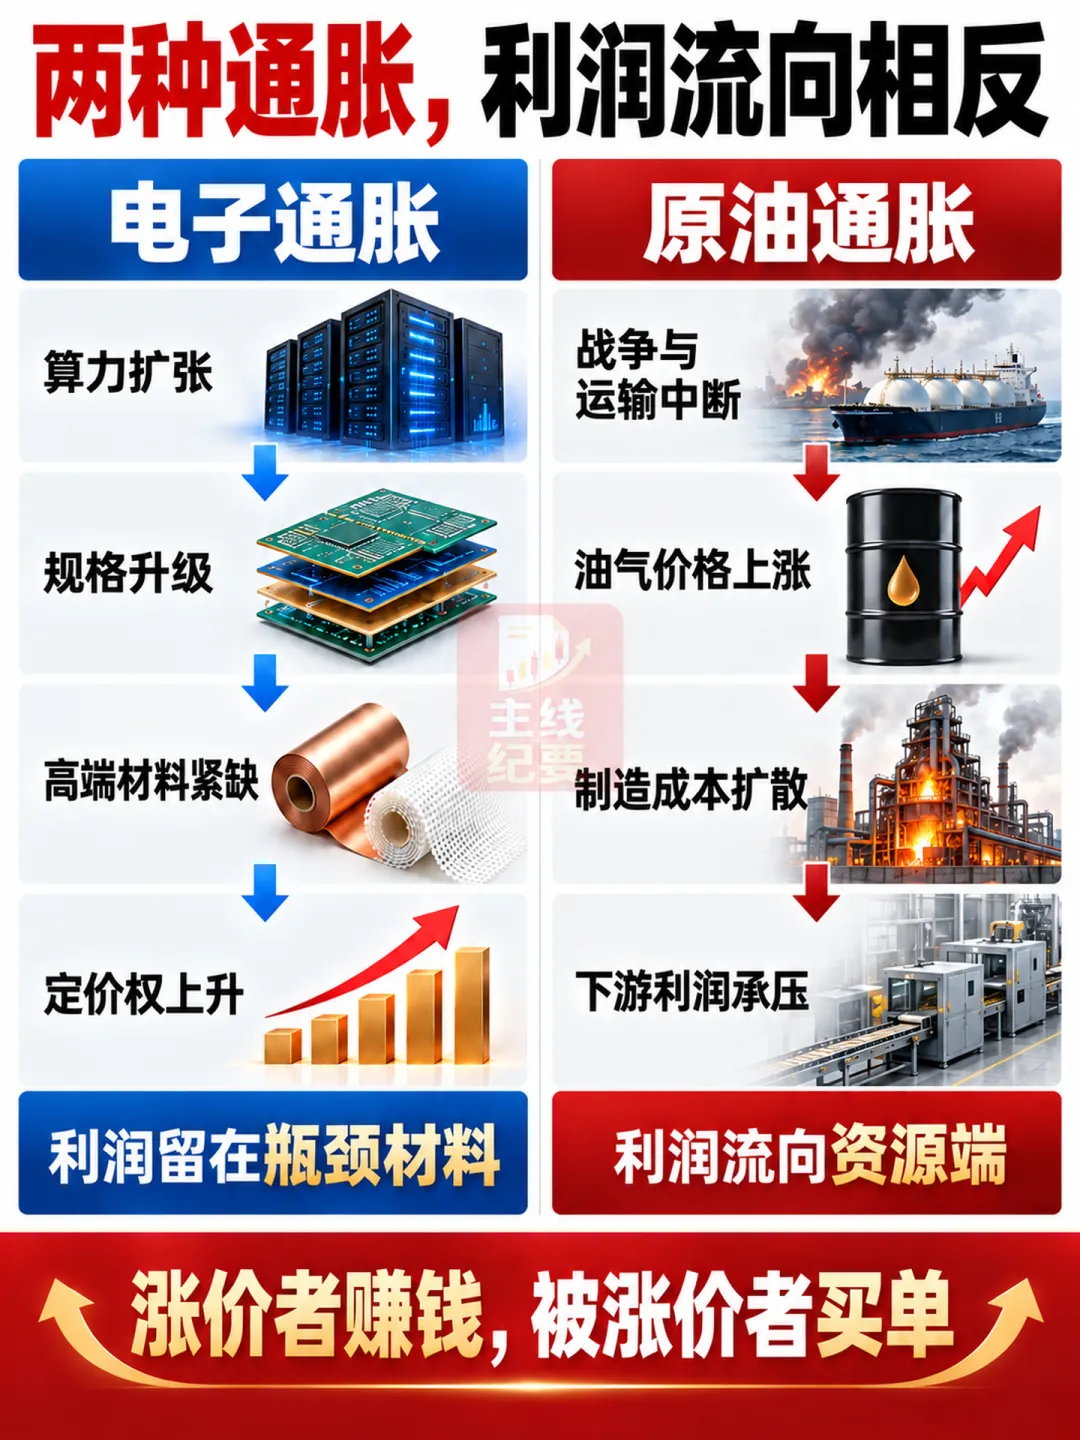
图:电子通胀与原油通胀对应两条不同的利润迁移路径
判断涨价股只问一件事:公司是主动提价,还是被动接受成本?能让客户为规格升级买单的是电子通胀;只能消化油气成本的是原油通胀。
电子通胀
AI真正抢的是每台设备里的材料价值量
摩根士丹利测算,全球PCB市场规模将由2025年的580亿美元增至2030年的1350亿美元,其中AI及数据中心PCB由130亿美元增至860亿美元,超过6倍;AI相关收入将占PCB市场约64%。
覆铜板的斜率更陡。全球CCL市场预计由190亿美元增至470亿美元,AI及数据中心CCL由40亿美元增至300亿美元,超过7倍,并贡献行业同期净增量的约90%。这轮电子通胀已经不是服务器多卖几台,而是每一代服务器都要消耗更多、也更贵的材料。
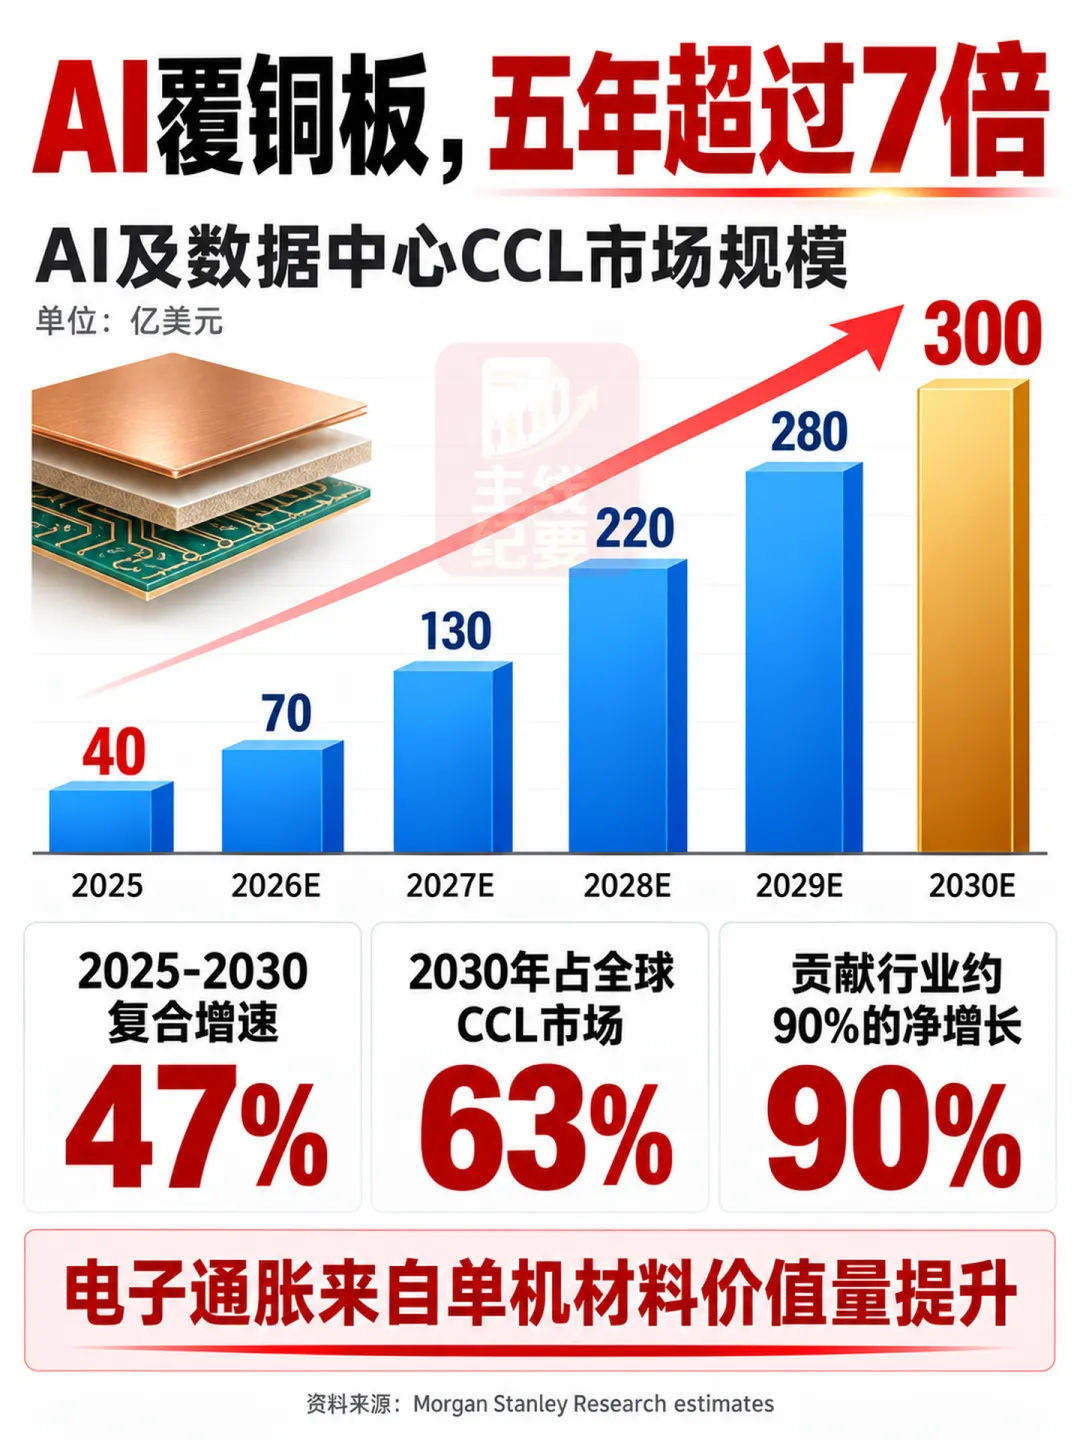
图:根据摩根士丹利研报数据中文重制:AI及数据中心覆铜板市场2025至2030年增长超过7倍
制造周期也在拉长。报告估算,高阶AI PCB从材料到交付约需100天,普通多层板约46天。新增的56天主要来自高性能玻纤布、覆铜板和复杂PCB加工。交期翻倍意味着有效产能增长远慢于名义产能,涨价的根基是工艺和良率,不是一封涨价函。
原油通胀
油价破百,欧洲制造业再次站上成本悬崖
截至9月15日亚洲早盘,布伦特原油约106.93美元/桶。沙特东西输油管道遭袭后停运,霍尔木兹海峡运输量仍低于正常水平,俄乌与中东冲突都没有结束。油价破百已经从短期报价变成制造业必须面对的成本变量。
对欧洲工业更直接的是天然气和电力。IEA数据显示,中东冲突一度扰动接近全球20%的LNG供应;2026年二季度欧洲TTF均价接近16美元/百万英热单位,同比上涨32%。欧盟委员会给出的长期差距也没有消失:欧洲工业气电价格仍是主要贸易伙伴的2至4倍。
玻纤、化工、冶炼等连续高温行业没有轻易停炉的自由。能源越贵,高成本产能越先退出。欧洲工厂失去的不只是订单,更是维持开工率的能力。原油通胀不会让所有周期股赚钱,它只奖励资源拥有者和最低成本产能。
交汇点
高端电子布同时踩中两种通胀
电子布是这篇文章最明确的第一优先级。AI推动Low Dk、Low CTE、超薄布和石英布升级,形成电子通胀;欧洲高能源成本又压缩通用玻纤供给,形成原油通胀。需求向上、供给向下,两股力量同时压缩有效产能。
摩根士丹利预计,Low Dk G1/G2、Low CTE及Q玻纤布在2026至2027年存在约40%的供给缺口。扩产受三道门限制:高端织布机到2027年底月供应量仍只有约300台,电子纱项目通常需要18至24个月,高端产品还必须跨过配方、良率与客户认证。
A股里,宏和科技对应高端电子布的直接利润弹性;中国巨石和中材科技同时拥有电子布、通用玻纤与规模成本,站在两种通胀的交叉点;菲利华和平安电工拥有石英布和特种纤维方向,但现阶段不能与已经兑现销量和利润的公司并列。
第二梯队
HVLP铜箔确定紧缺,A股只认批量收入
摩根士丹利预计,HVLP4以上铜箔将在2027年出现约31%的供给缺口,2028年仍缺约20%。AI服务器和高速交换机提高铜箔用量,表面越平滑,信号损耗越低;但轮廓降低后,铜箔与树脂的结合更难,稳定量产比做出样品难得多。
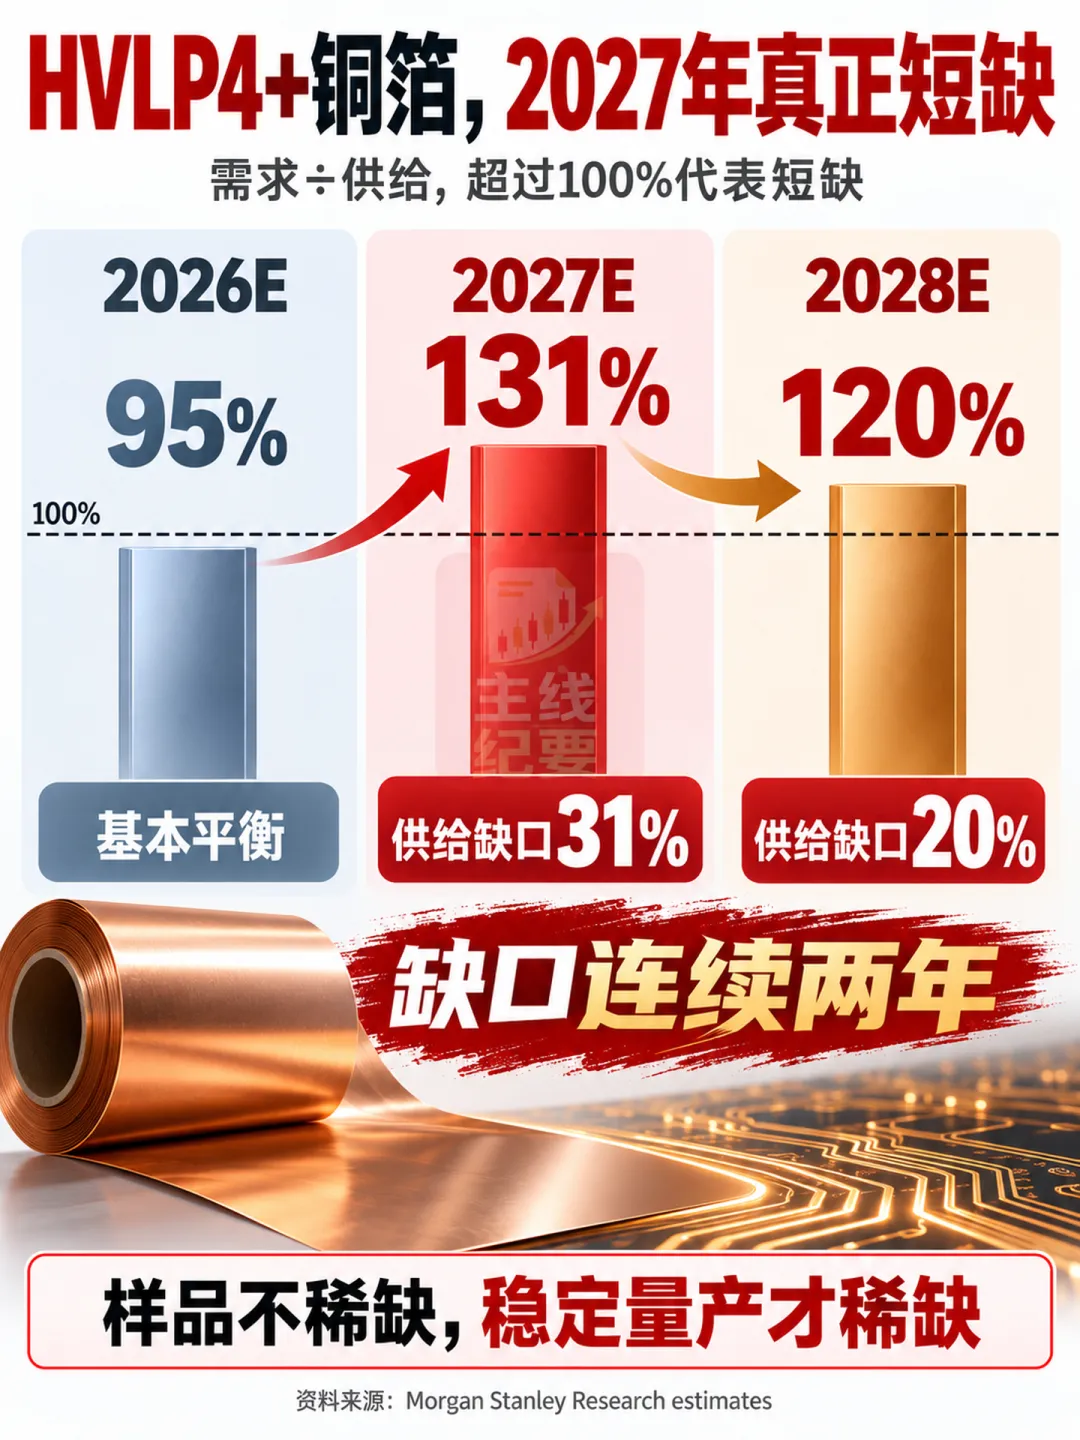
图:根据摩根士丹利研报数据中文重制:HVLP4以上铜箔2027至2028年持续短缺
A股研究顺序已经可以明确:德福科技排第一,公司披露HVLP1至3代批量供货、4代部分客户小规模放量;铜冠铜箔排第二,高端PCB铜箔销量增加并实现扭亏;中一科技排第三,RTF和HVLP已经量产,但电子电路铜箔毛利率仍低。没有批量收入的送样和认证,一律不进入主结论。
利润排序
这轮材料行情,研究优先级已经排清
第一,高端电子布。稀缺最强,扩产最慢,同时获得AI规格升级和欧洲高成本产能退出的双重支撑。
第二,HVLP4以上铜箔。全球缺口清晰,国内公司正在进入批量阶段;后续只看高端占比、加工费和毛利率。
第三,高端覆铜板。生益科技已经证明AI订单与产品升级可以进入利润表;金安国纪更多代表普通FR-4的涨价周期,两类估值不能混用。
第四,电子树脂。只有被高阶覆铜板认证的低损耗树脂能够赚电子通胀。普通树脂面对原油和化工原料上涨,只是成本承压,不能因为名字里有“电子”就按AI材料估值。
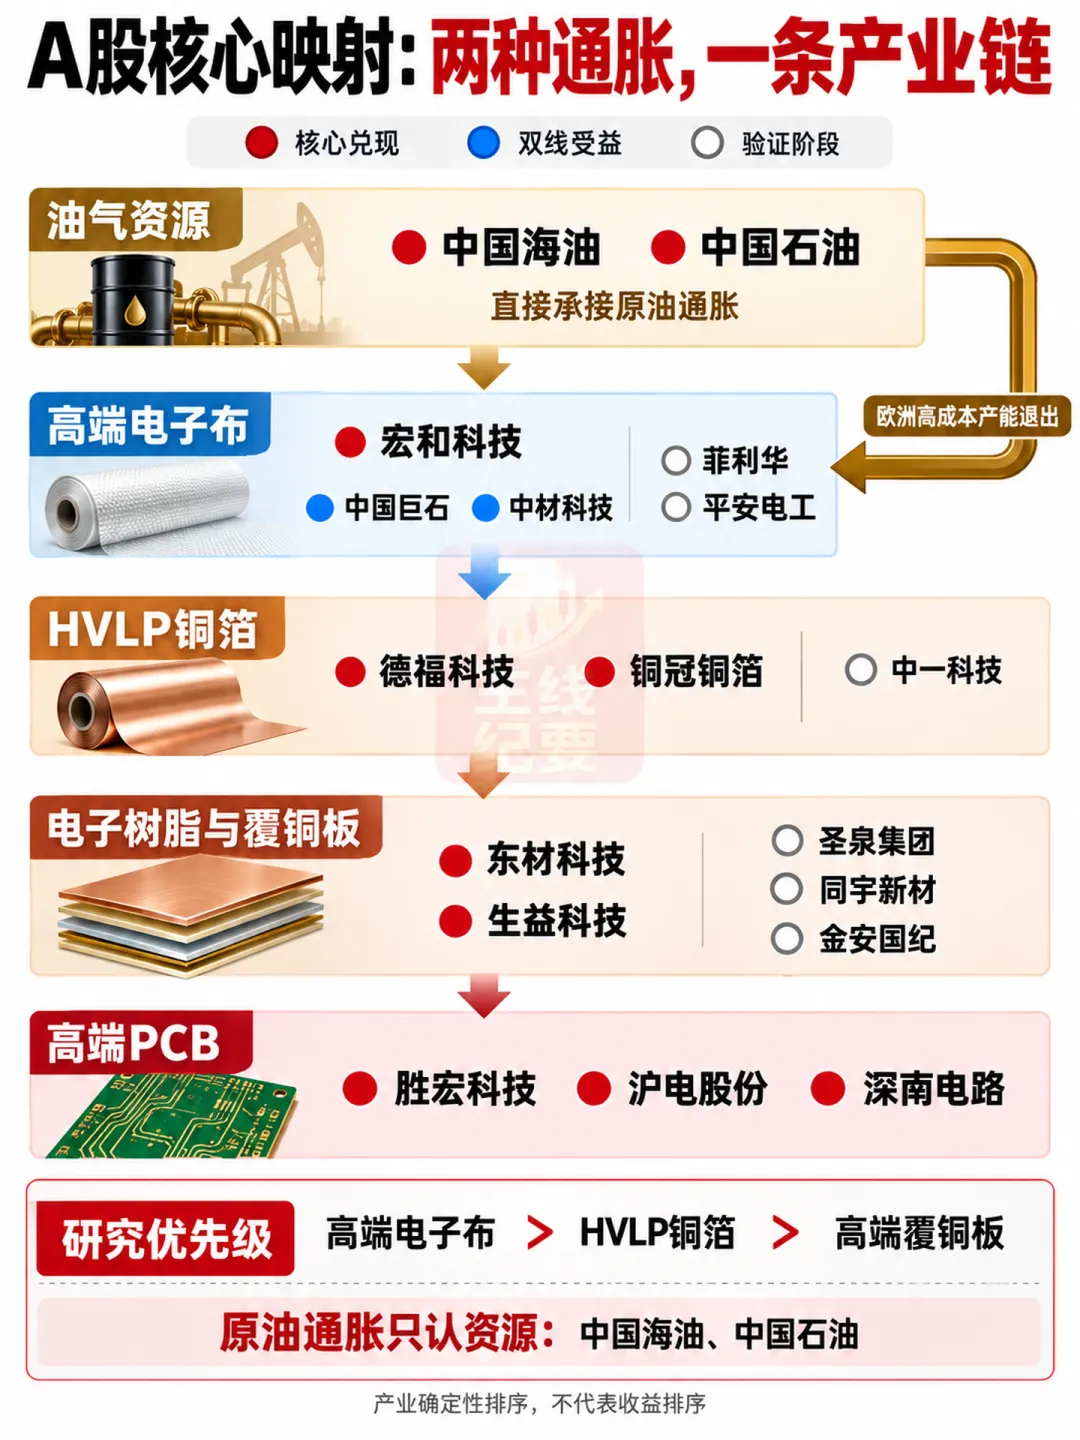
图:A股核心映射:从油气资源、高端电子布、HVLP铜箔和覆铜板到高端PCB
原油通胀端则只认资源所有权。中国海油、中国石油能够直接承接油价上涨;炼化、轮胎、塑料、化纤及一般制造业没有稳定价差,就属于被涨价的一方。
电子通胀的主线是高端电子布、HVLP铜箔和高端覆铜板;原油通胀的主线是油气资源。
资料来源:摩根士丹利《全球材料:AI基础设施的材料超级周期》(2026年9月13日)、9月10日玻纤回顾、9月12日覆铜板回顾、布伦特原油、沙特输油管道、IEA天然气市场报告、欧盟能源价格、宏和科技半年报、中材科技半年报、中国巨石半年报、生益科技年报、德福科技年报、铜冠铜箔年报。数据截至2026年9月15日。
风险提示:本文仅基于公开资料做产业研究和逻辑讨论,不构成证券投资咨询、个股推荐、买卖建议或收益承诺。机构预测可能偏离实际,AI资本开支、产品认证、产能投放、油气价格、战争进程、欧洲需求与贸易措施均可能变化,请以最新公开披露为准。
如果这篇文章对你有帮助,欢迎关注