ARTICLE · 1016111
【深度分析】华宇软件
2026-09-15
本文完全由AI自动生成,仅作学术研究用途,不构成投资建议
估值状态:泡沫
投资评分:45 分
核心逻辑:当前估值水平与其盈利质量及增长潜力明显不匹配,存在明显的高估风险,尤其在自由现金流尚未恢复的情况下,市场对其未来盈利的预期可能过于乐观。
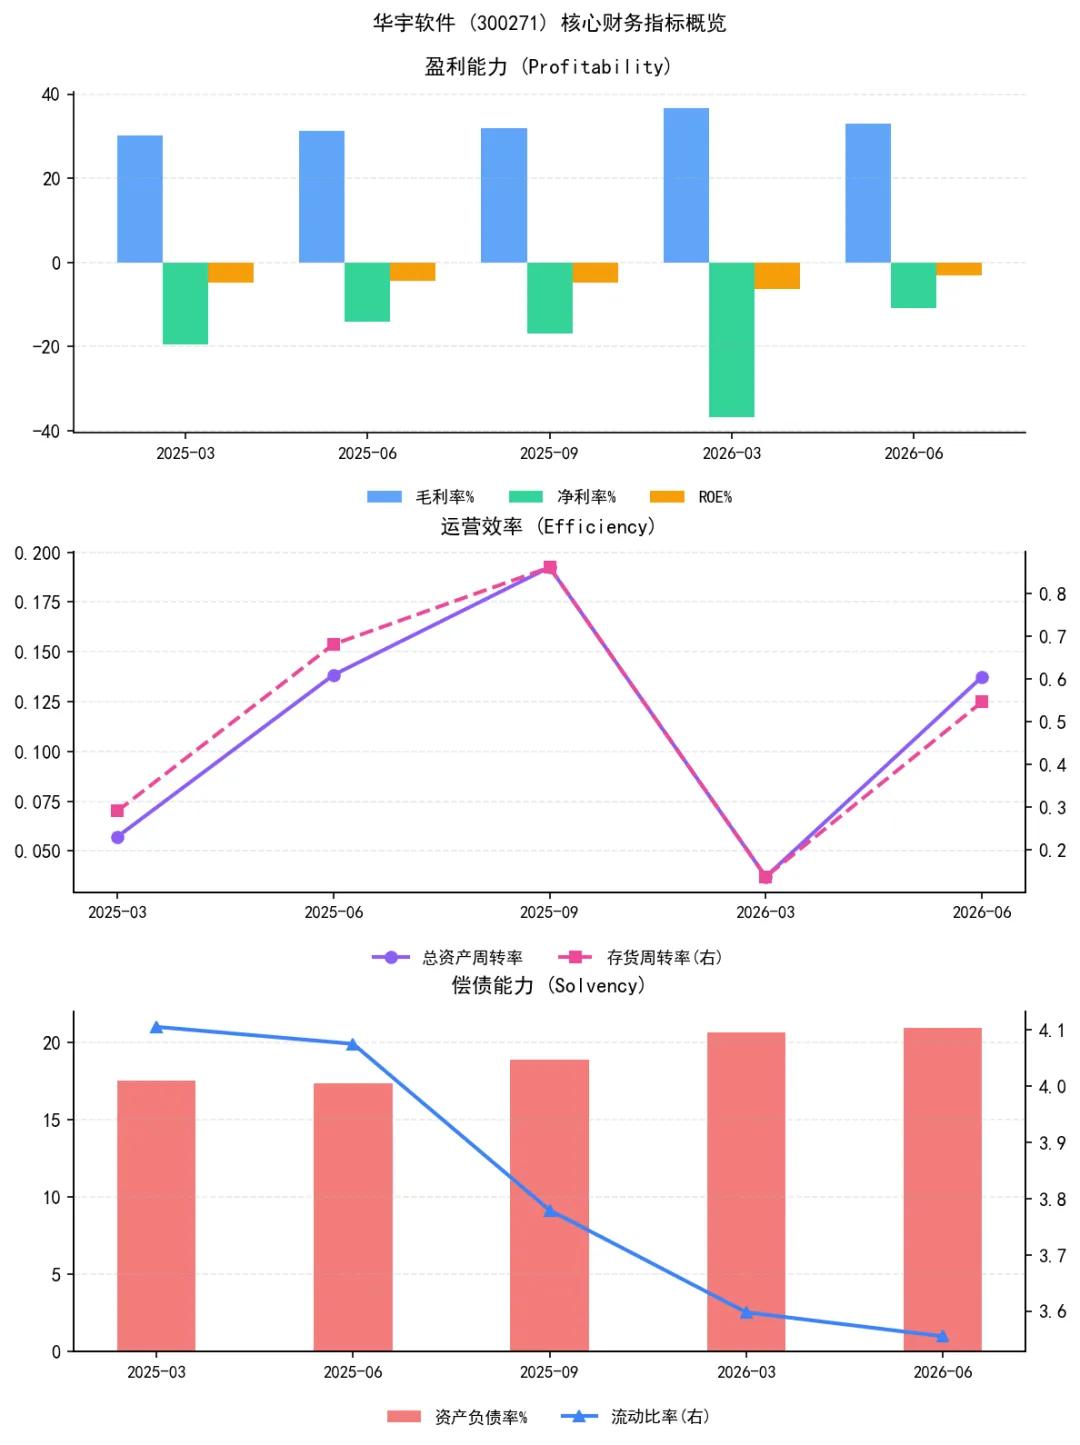
当前的估值状态显示出一定的泡沫特征。从市场估值指标看,市净率(MRQ)为1.2893,而市盈率TTM为-26.9113,这表明虽然市场对其净资产的估值高于1倍,但其盈利能力尚未恢复。该股的市销率TTM为2.7357,低于行业平均水平,显示其估值相比销售规模而言存在一定溢价。然而,由于其自由现金流仍然为负,且自由现金流市值比为-23.8664,意味着公司当前的现金流表现不足以支撑其估值,这构成了显著的风险因素。
从盈利质量的角度看,尽管销售毛利率呈现一定的回升迹象,从2025年第三季度的31.8997%上升至2026年第二季度的33.0137%,但在销售净利率方面却显示出极度的不稳定性。2026年第一季度的销售净利率为-36.8277%,而到了2026年第二季度该指标略有改善,为-10.8283%。这种波动表明公司在控制成本和提升盈利效率方面仍面临挑战。另外,年化净资产收益率和年化总资产收益率均为负数,显示公司在这两个关键财务指标上表现不佳,这可能意味着其运营能力和资本配置效率尚未恢复至健康水平。
从可持续性与风险敞口来看,未来的表现关键在于自由现金流能否实现正转。目前企业自由现金流为负,这表明公司尚处于资金紧张状态,这一状况若持续下去,可能影响其长期竞争力。同时,应收账款周转率在2026年第一季度骤降至0.2309308,显示出公司在应收账款管理方面存在问题,可能会加剧现金流压力。此外,资产负债率的上升提示公司在融资方面动作频繁,这在盈利尚未恢复时容易引发股东对其财务策略的担忧。
核心盈利指标:销售净利率显示了公司盈利能力的不稳定性,2026年第二季度为-10.8283%,质量不高,但仍有所改善;销售毛利率为33.0137%,虽然略有提升,但仍需进一步验证其可持续性。 增长驱动力:目前未能明显看出增长来自销售规模扩张、定价能力提升或结构性转移。公司在各指标上的波动显示其增长动力仍不确定,需观察其自由现金流的改善以及应收账款管理的有效性。 风险监测:最关键的风险是自由现金流未能实现正转,提示公司尚未恢复稳健的财务表现。应密切监测企业自由现金流及应收账款周转率的变化,同时关注销售净利率能否持续改善。
免责声明:以上分析仅供参考,不构成投资建议。
本文完全由AI自动生成,仅作学术研究用途,不构成投资建议
趋势状态:弱势反弹
技术评分:72分
核心特征:股价近期在均线系统中呈现震荡偏弱态势,MACD柱持续为负,但昨日出现小幅反弹,暗示短期多头仍有抵抗意愿
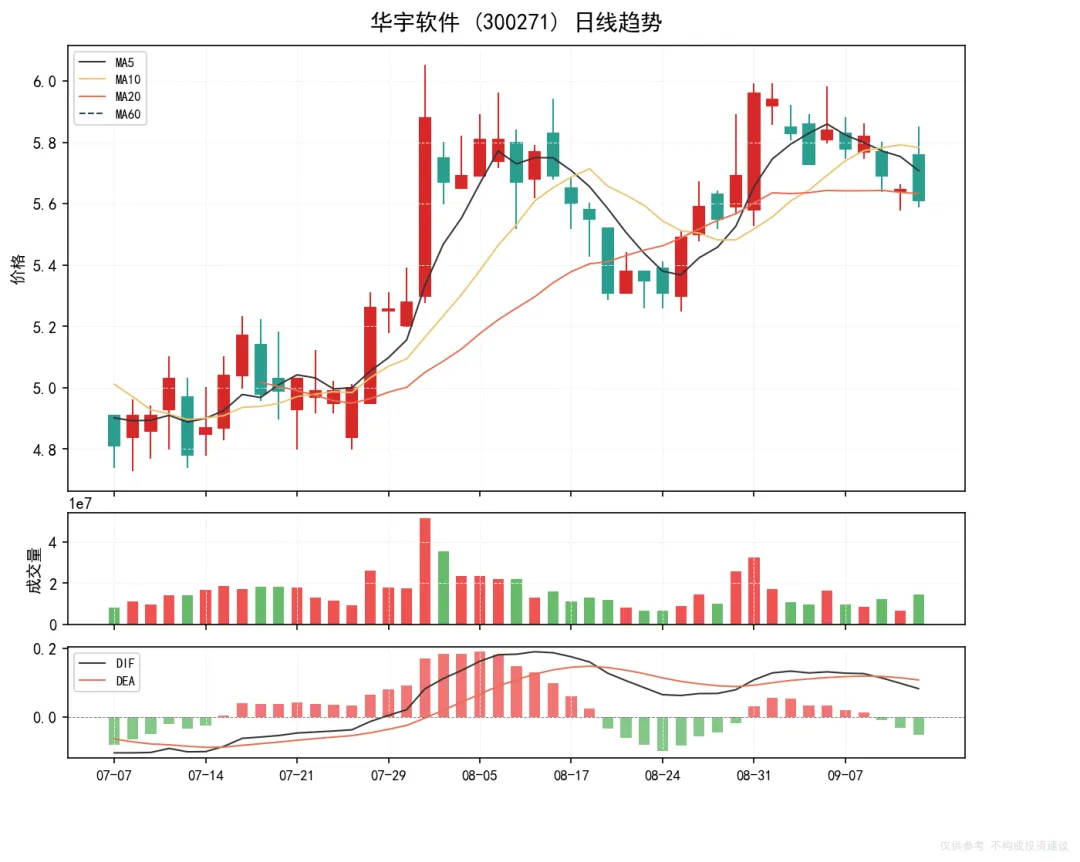
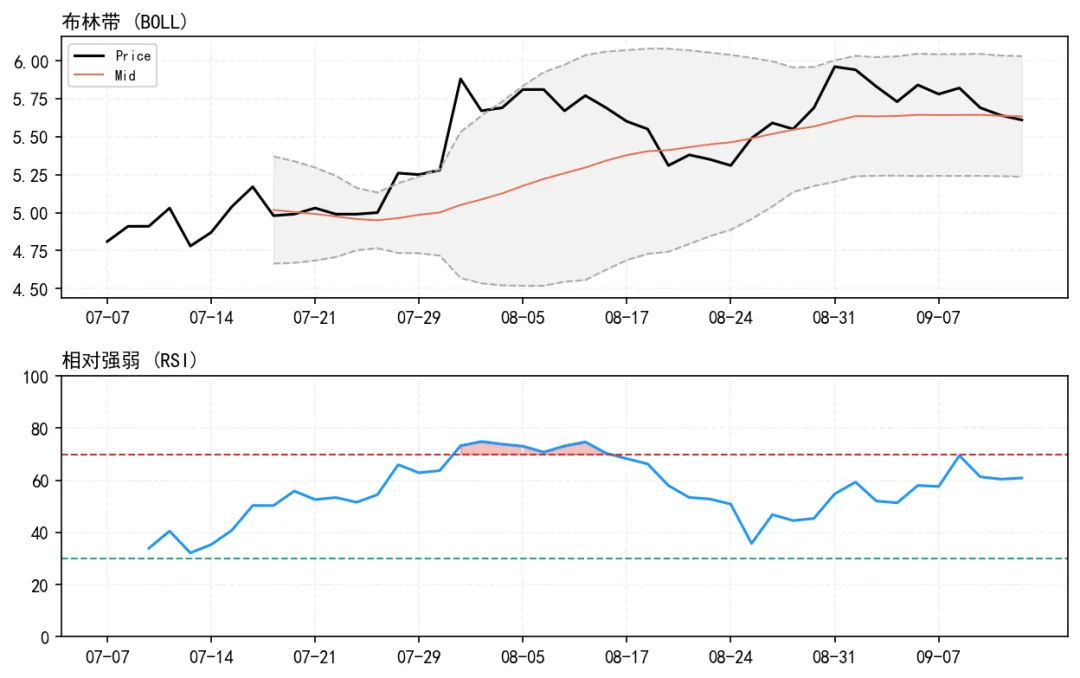
股价在最近一周内持续在5.6元至5.9元区间震荡,昨日虽然收出略带阳线,但收盘价仍未能有效突破布林带上轨5.9元附近的压制,显示短期多空双方存在明显分歧。从均线系统来看,5日均线上穿10日均线形成金叉,但未能有效站稳在20日均线之上,说明短期反弹动能有限,市场情绪仍偏向谨慎。值得注意的是,虽然RSI指标目前处于60.87,尚未触及超买区域,但KDJ指标中的K值与D值均处于中高位,且J值低位徘徊,这种指标组合往往预示着上方可能有较大的技术压力,主力资金可能会借反弹清洗短线筹码,而散户则可能在高位追涨导致市场承压。若能有效突破布林带上轨则意味着多头力量恢复,但若出现回调则需警惕短期震荡加剧的风险。
核心支撑:5.5元(布林带下轨5.237元附近的支撑,但更接近现价的是5.5元) 关键阻力:5.8元(布林带上轨5.9元附近的压制,但更贴近现价的是5.8元) 止损参考:5.3元(若跌破布林带下轨,可能引发技术性下跌)
当前RSI指标虽未处于超买区域,但结合KDJ指标的高位震荡,若出现MACD柱持续缩短或成交量明显萎缩,需防范主力借反弹出货导致的短期回调风险。
本文完全由AI自动生成,仅作学术研究用途,不构成投资建议
免责声明:本报告仅为舆情监测,不构成投资建议。
综合评分:65分
情绪状态:谨慎乐观
核心矛盾:华宇软件在数据要素领域的合作推进,显示出政策导向下的战略动向,但市场对其具体落地效果与盈利贡献仍存疑虑。
此次华宇软件与广西数据集团举行座谈交流,核心看点在于双方将在数据要素基础设施、公共数据授权运营及司法数据融合应用等重点场景展开合作。这不仅是对公司业务拓展方向的一次明确表态,也反映了当前数据要素市场政策支持力度增强的态势。从市场预期来看,此前投资者普遍关注华宇软件在数字政务和大数据解决方案领域的布局,但对其在数据要素市场中的实质参与和盈利潜力缺乏清晰认知。此次合作的提出,则打破了市场对华宇软件仅停留在技术服务商角色的预期,标志着其正逐步向数据要素市场化运营的核心环节渗透。
从传导机制来看,数据要素基础设施建设与公共数据授权运营可能为华宇软件带来新的业务增长点,尤其在司法数据融合应用场景中,预计将提升公司在政府数字化项目中的参与度和市场份额。若合作能有效推进,则有望在短期内带动公司订单增长,中期则打开数据要素市场商业化的新通道。然而,这些场景的落地仍需具体政策支持与市场反应,目前尚未形成清晰的盈利模式与估值逻辑,因此市场反应或将较为谨慎。
值得关注的是,这一合作动态虽然显示出公司在政策导向领域有所动作,但若缺乏实质性进展或具体项目落地信息,其对业绩的支撑作用仍需时间检验。因此,短期内投资者情绪可能偏向乐观,但需警惕市场对“利好出尽”后的回调预期。接下来,市场将重点关注双方在数据要素基础设施和公共数据授权运营方面是否有实质进展,以及相关项目是否能够落地并带来明确的业绩改善信号。
- 数据要素市场政策支持的持续性与落地节奏存在不确定性
- 合作项目在短期内能否转化为实际订单和收入兑现存在风险
- 公司在数据运营领域的技术能力与市场竞争优势尚未完全显现
当前舆情表明华宇软件正积极布局数据要素市场,若后续合作能够实质性推动,则可能成为中长期投资的催化剂。但需关注项目落地进展与盈利兑现节奏,建议在验证信号出现前保持观望。
|
香熵智科 专注AI量化投资研究 |
以上内容仅供参考,不构成投资建议
投资有风险,入市需谨慎