ARTICLE · 1017938
爱立信:AI-RAN的重心正从"优化网络"转向"AI流量本身"
AI-RAN观察 爱立信换了叙事:AI-RAN的重心正从"优化网络"转向"AI流量本身" 与诺基亚的平台化路线,两个入口,同一场变化 |
JW · 无线AI视点 · 2026年9月12日
| 移动宽带时代 vs AI时代:下行/上行流量比例反转示意 |
① 一个悄悄发生的转向
过去一年,业内谈AI-RAN,几乎都在讲同一件事:用AI把无线网络本身调得更聪明,做频谱调度,做覆盖预测,做能耗优化。爱立信自己就是这套叙事最主要的推动者。今年6月那篇《The RAN gets smarter》给出的还是典型的"AI优化RAN"式数字:下行吞吐最高提升20%,频谱效率提升10%,同一套硬件能多支撑一倍高流量用户。
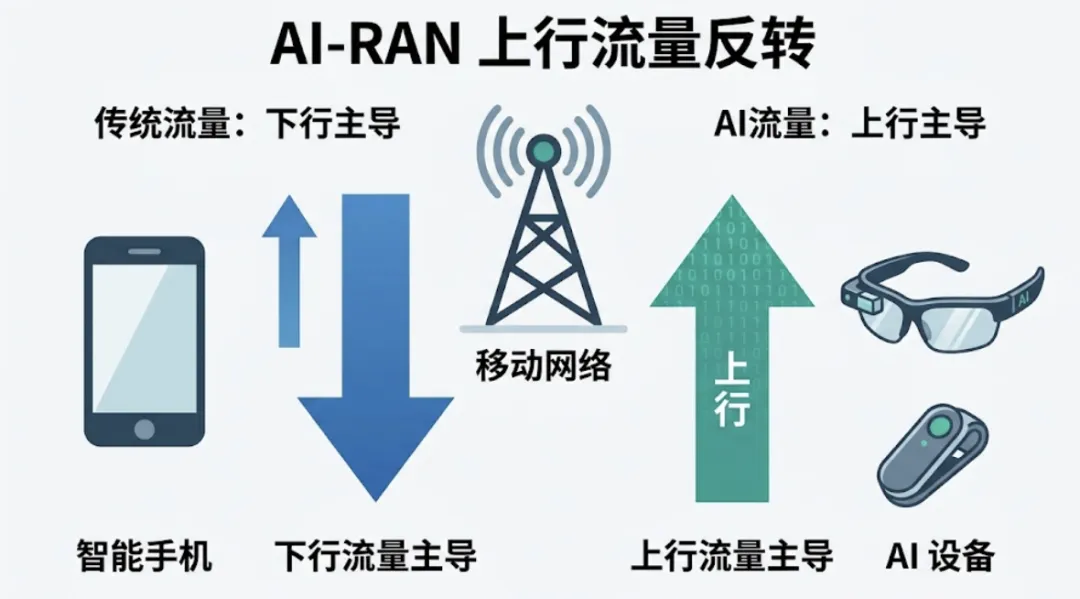
9月11日,爱立信研究部门六位工程师联署发布了一篇新博客,题目很直接:《AI is flipping the network traffic model》。这次讲的不是AI怎么让RAN跑得更好,而是AI设备本身正在往网络里灌入一种完全不同的流量,倒逼RAN的设计逻辑改变。巧的是,就在三天前的9月8日,爱立信战略RAN负责人Gabriel Foglander接受采访时,谈的仍然是电信级AI模型如何在现有硬件上做推理优化。同一家公司,同一周,两种叙事同时在场,这个错位值得拆开看一看。
② 从"优化"到"倒逼":爱立信论述的迁移轨迹
12026年3月 · 上行为先网络的雏形
爱立信一篇博客已经把AI设备驱动上行的逻辑讲得很细:AI眼镜要把摄像头、麦克风和传感器数据持续送到云端做推理,下行上行比从传统的10:1收窄到接近1:8;自动驾驶车辆和人形机器人的场景也类似,时延和可靠性要求都逼近工业控制级别。文章预测,AI眼镜出货量会从2025年的500万台涨到2030年的1.8亿台,年增速超过100%。
22026年6月 · 写进官方预测
《爱立信移动市场报告》把这条线写进预测:到2031年,受智能体式AI工作负载驱动,全球上行流量将增至2025年的三倍。55个被分析运营商里,43个上行增速已超过下行,17个达到下行1.5倍以上。爱立信CTO的表态很直接:智能体流量会让网络架构从集中式转向分布式,这不是优化能解决的,是架构层面问题。
32026年9月8日 · 熟悉的那套叙事
Foglander在RCR的电信AI论坛上谈的,还是爱立信最擅长讲的故事:电信级AI模型必须专用、确定性强、能效高,还要小到能塞进现有基带硬件,目前大概有15家运营商客户在做实际部署或试验,上行容量增长也只是顺带一提,没有具体展开。
42026年9月11日 · 量化到设备和硬件层面
研究团队这篇《AI is flipping》把上行判断做了迄今最细的量化:33%的用户更偏好由AI/AR眼镜提供的自主式场景理解服务,这类服务需要持续上传高质量上下文信息;按现有5G网络核算,已经有40%的网络达不到AI服务所需的最低上行速率,即每设备1到5Mbps。文章里说得很直白:人使用内容的时间有限,但智能体可以7×24小时在线,AI驱动的上行流量不是峰值,而是持续的底噪。
3× 预计到2031年,全球上行流量将增至2025年的三倍 数据来源:爱立信《移动市场报告》,2026年6月 |
③ AI流量与移动宽带流量,哪里不一样
把这些数字放在一起看,AI流量和过去十几年移动网络主要服务的流量,在结构上就不是一类东西。9月11日那篇文章给出一个简单的四象限归类:
「Live AI」(AI眼镜、耳机):需要稳定可靠的上行,支撑实时场景理解
「AR视频通话」:需要持续的上行加上稳定时延
「智能体式AI」(Agentic AI):需要支持突发性的上下文数据上传
「设备端AI」:完全本地运行推理,对网络几乎没有影响
问题是,当下大部分能落地的AI体验都落在前三类。这背后是硬件层面的约束:文章预测,到2030到2031年,终端NPU算力会从60到100 TOPS涨到200到300 TOPS,内存带宽却只从78到85 GB/s涨到150到220 GB/s。算力涨得比带宽快,复杂推理还是得甩给云端,这才是"必须持续上传"的根子,不是设计选择,是硬件跟不上。
这个判断如果成立,对RAN的意义就不只是"上行流量变多"这么简单。移动宽带时代的网络设计围绕人的注意力展开:视频预缓冲,下载抢峰值带宽,冗余按平均体验统计复用就够了。AI设备的流量画像是另一套:视觉类AI查询要求1到5Mbps上行加200毫秒以内时延,实时翻译要压到150毫秒左右,车辆遥测数据近乎全程在线且被列为业务关键。结论是上行不再是下行用剩的资源,而要和下行同等优先:频谱要往中频段和厘米波方向重新配置,3GPP的流量模型要把上行为主、突发性强、时延敏感这些特征标准化,基站软硬件都要跟着改。
④ 与诺基亚的对照:需求侧判断与供给侧判断
这条论证路径,和诺基亚这半年一直在讲的AI-RAN故事,刚好构成一组有意思的对照。
| 爱立信 · 需求侧判断 9月11日这篇文章回答的问题是"网络里流的是什么"。AI设备正在改变流量本身的形态,矛头指向频谱规划、调度算法、3GPP标准化这些软性调整——不换硬件路线,先把现有RAN变得更懂这类新流量。 |
| 诺基亚 · 供给侧判断 7月15日发布的anyRAN平台,联合NVIDIA的Aerial和Marvell的商用芯片,提供三条部署路径,目标2027年频谱效率提升50%,2028年超过100%,T-Mobile US是首发客户。9月8日,这套架构向核心网延伸,开放了Mobile Core早期接入,RAN和核心网开始共用同一套AI原生软件底座。 |
诺基亚高管被问到"这是不是拿GPU堆出来的RAN"时,回应很谨慎:GPU化算力"技术上确有必要",但"这从根本上不是一个GPU的故事",官方并不愿意把路线简化成"RAN变成AI平台",更愿意强调频谱效率这些实打实的数字。跳出措辞看架构本身:一套能在RAN和核心网间复用的GPU算力底座,天然具备跑其他AI负载的可能性,这也是为什么行业普遍把anyRAN解读成"RAN正在往通用AI计算平台演化",但这更多是市场和分析师的解读框架,不是诺基亚自己的口号,这个区别值得讲清楚。
把两家放在一起看,分歧点很清楚。爱立信在问"来的货不一样了,要不要换运输方式";诺基亚在问"运输工具本身要不要换车型"。一个是需求侧的判断,矛头指向频谱和调度这些软性调整;一个是供给侧的判断,矛头指向基站硬件形态和资本开支结构。
⑤ 竞争,还是收敛?
这两条路线与其说是竞争关系,不如说是同一个判断从两个入口生长出来的结果。如果爱立信的预测站得住,上行流量2031年前涨到三倍,仅GenAI类应用就贡献近三分之一,这类流量突发性强、时延敏感但峰值吞吐要求不像视频流苛刻的特征,恰好是GPU式通用计算擅长处理的负载,这正好给诺基亚的平台化路线提供了商业理由。反过来,诺基亚押注的GPU底座,也只有在上行需求真按这个规模出现时,才谈得上摊薄成本、体现出相对专用ASIC的优势。
也就是说,爱立信在为"要不要换路线"提供需求侧的正当性,诺基亚在为"换了路线之后能干什么"提供供给侧的答案。这不是谁的判断更正确的问题,而是同一场变化里,两个供应商站在了互相需要对方成立的位置上。
| 编辑观察 文章里最关键的两个数字,33%用户偏好自主式AI眼镜服务、40%网络达不到AI服务最低上行需求,都来自爱立信内部研究,方法论未公开到可第三方复核,方向性判断可以参考,不宜当作行业公认结论引用。叙事的宏大程度和落地规模也有落差:"三倍"预测建立在中性渗透率假设上,而Foglander自己透露的实际部署数字只是"约15家客户在做AI-RAN试验或部署"。 诺基亚这边,anyRAN被自己的高管称为"架构分叉",预计要到2028年才有定论。现在读成"RAN已经变成AI平台"还为时过早,更准确的说法是这条路线正在下注,还没到收获期。 接下来值得盯的信号:11月的移动市场报告会不会维持"三倍"预测;3GPP有没有针对上行为主、突发性强的流量模型启动标准化;AI眼镜从500万台到1.8亿台的渗透曲线,未来两三个季度是否按这个斜率走。 |
无线AI视点 · AIforWireless
参考:Ericsson Blog/News · RCR Wireless · Futurum Group · IEEE ComSoc Tech Blog