ARTICLE · 1018160
软件股,2026年,还有戏没戏?
软件股,2026年,还有戏没戏?过去这一年,美股被"锤"得最惨的一批股票,正在悄悄回血。 对,我说的就是软件股。 今年早些时候,软件股几乎被市场判了死刑。以iShares扩展科技软件行业ETF(IGV)为例,整个板块一度下跌38%,部分个股跌幅更是高达80%。 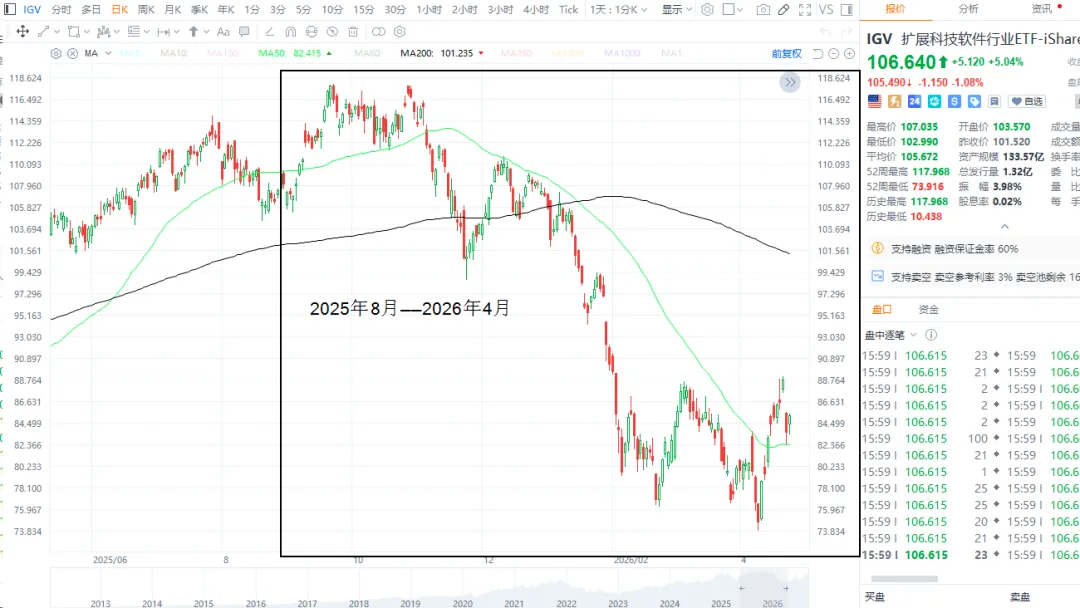
炒作逻辑也是简单粗暴:生成式AI将对传统软件构成生存级威胁。如果AI能写代码、能自动化工作流程、能替代整个软件支出,那消费者为什么还要支付高额的软件订阅费用? 但如果忽略这些分析和预测,直接看基本面的话,你会发现有些股票的机会还是相当明显的。不少软件公司依然保持着两位数的强劲增长,盈利快速扩张,商业模式依然有效。 现在唯一的变化,是它们变便宜了。估值已经完成重置,市场预期也跌到冰点,而人们曾经担心的"软件商业模式被AI摧毁"这件事,并未真正发生。事实上,对一些公司来说,AI反而会成了新的增长引擎。 Salesforce最新一季的财报就是个很好的例子。 财报显示,营收同比增长11%,订阅与支持业务收入增长12%,当期剩余履约义务(cRPO)增速加快到14%。更值得关注的是,Salesforce旗下的Agentforce和Data 360业务,年化经常性收入已经逼近39亿美元,同比暴涨超过210%,管理层还顺势上调了全年营收指引。 这怎么看都不像是要被AI颠覆的生意吧。 而这种舆论很悲观、基本面很稳健的错位,正在软件板块的某些公司身上陆续显现——这三家就算是,Unity(U)、Fair Isaac(FICO)和monday.com(MNDY)。这三家公司有个共同点:市场对它们的题材炒作很悲观,但他们的基本面却很好。 过去这些年,SaaS公司一直享受着丰厚的估值溢价。投资者愿意为经常性收入、高毛利率、强劲现金流和长期增长空间支付重金。 到2021年,这种溢价走到极端。当时美股B2B SaaS公司的估值中位数逼近17倍,而在疫情前,这个数字通常只有8到11倍。那些增速最快的公司估值更是夸张,30倍、40倍甚至50倍都很常见。 这确实有点贵了。过去几年,甚至都很难找到既有成长性、估值又合理的软件股。 然后突然有一天,“AI将颠覆软件业”的说法席卷了整个行业。 人们开始相信:既然生成式AI能自己写代码、开发软件,那软件业将很快进行衰退期,有些软件公司甚至会直接消失。这对原本就不便宜的软件股来说,简直是“灵魂打击”。 不过,对少数公司而言,调整似乎又矫枉过正了。 我们抛开所谓的“AI颠覆软件论”不谈,先看数字。事实上,很多软件公司依然保持着可观的营收增速,盈利预期也在上修,利润率依然丰厚,但它们的估值却大幅压缩了。 也就是说,你现在面对的是同样的基本面,但估值便宜了,溢价消失了,而且那套“软件业将消亡”的说辞似乎也站不住脚了。 因为写代码只不过是打造一个企业软件平台的一小部分,还有更重要的比如客户数据、系统集成、渠道分销、既有工作流程,以及多年沉淀下来的机构级采用度——这些东西其实很难被AI复制和取代。 AI或许会大幅降低软件的开发成本,但这不代表客户会抛弃那些早已深深植入业务流程的平台。恰恰相反,很多时候,最有能力把AI直接嵌入现有工作流的,正是这些软件公司。 这就构成了一个和几年前截然不同的叙事:估值更低、预期更保守、营收和盈利依然在增长,还有AI 加持,软件行业出现了“估值惊喜”。 下面这三只股票,正符合这个逻辑。 Unity一直是一家让人兴奋的公司。它的实时3D开发平台处于整个游戏生态的核心位置,为开发者提供跨移动端、PC、主机等平台的开发、运营和变现工具。近年来,公司的业务版图还进一步扩展到了数字孪生、广告和AI辅助内容创作等领域。 但正是这份"让人兴奋",也让它的股价一度贵得离谱。 2021年高点时,Unity的远期营收倍数一度高达53倍,这样的估值需要连续多年的超高速增长才能撑得住。 后面发生的事情大家也都知道了:2021年后,Unity股价从高点暴跌近95%。2024年低点后,股价只经历了一波相对温和的反弹,随后又在AI颠覆论中被再次砸下去。 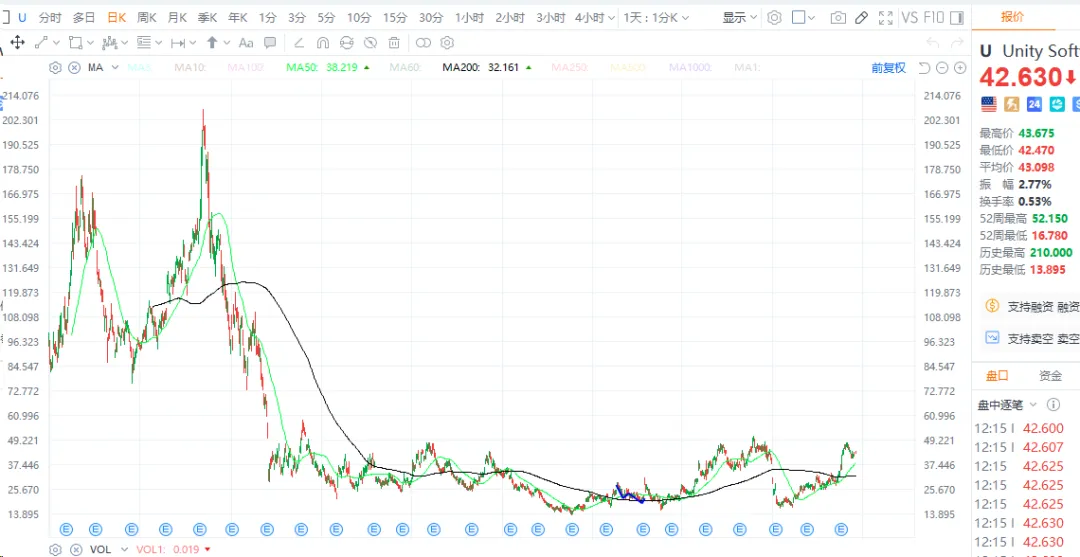
但眼下的局面已经完全不同了。 Unity已经用几年时间构筑出一个庞大的技术底部区间。这种底部形态,一旦公司的基本面开始出现实质性改善,往往会成为股价起飞的"发射台"——而这种情况正在发生。 最重要的信号还是盈利预期正在大幅上修:我注意到,多位分析师对明年每股收益的一致预期,在过去短短两个月内上调了近40%,显示出信心改善的强烈信号。 与此同时,成长性和估值的组合也变得更有吸引力了:今明两年营收预计将保持约20%的年增速,长期盈利预计年化增长41.3%,目前的远期市盈率只有约36.3倍,相比高峰期50多倍营收的估值,这已经是天壤之别。 由于预期盈利增速已经超过了估值倍数,Unity目前的PEG比率已经跌破1,这一点比较有吸引力。 抛开AI颠覆论不谈,Unity的故事其实很简单:估值大幅重置、盈利预期显著上修、营收增长依然强劲,加上多年构筑的技术底部——这个组合,让Unity成为当下市场里最值得关注的软件股之一。 Fair Isaac是市场里最具护城河的公司之一。它的FICO信用评分深度嵌入美国信贷体系,被贷款机构广泛用于房贷、车贷、信用卡等各类消费信贷场景。这种地位赋予了公司极强的定价权、出色的利润率,以及极难被复制的竞争壁垒。 但过去一年里,FICO股价接连遭受了两次重击。 第一次是市场对公司激进提价策略的反弹,投资者开始担心FICO的定价权到底还能走多远。第二次则是席卷整个软件和数据行业的AI颠覆论。 不过这两个担忧其实都没怎么伤到公司的基本面,股价却从高点回撤了多达63%,并在很长一段时间里维持在一个长期下降通道内。 好在最近技术面开始出现改善迹象:过去一个月,股价似乎形成了一个双底形态,为潜在的介入创造了一个风险相对明确的时间窗口,只要前低不被跌破。 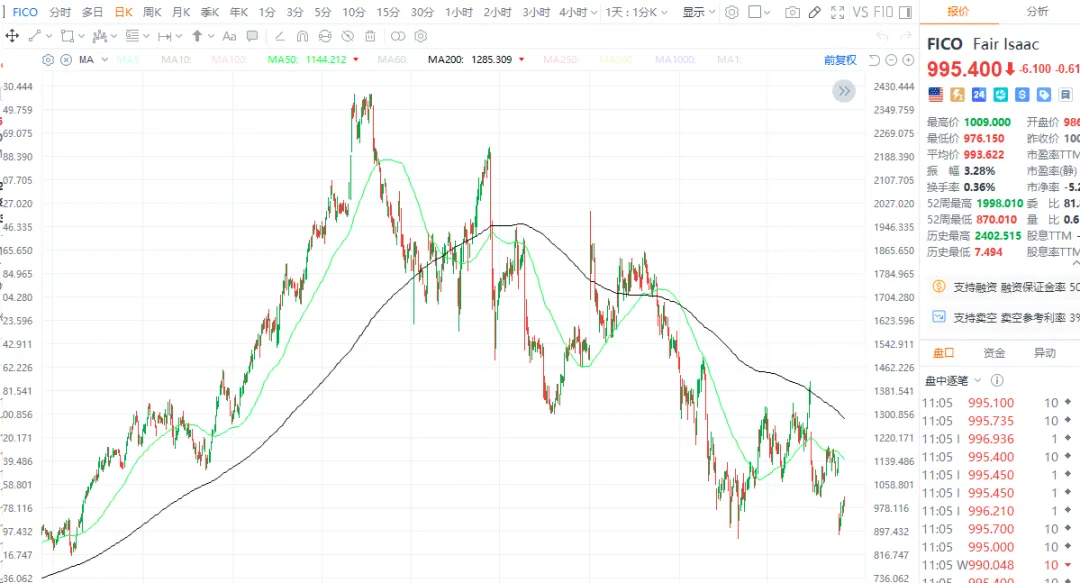
技术面的企稳,配合估值来看就更有意思了。 FICO历史上从未像一些年轻的SaaS公司那样享受过夸张的估值,但凭借业务的高质量,长期维持较高溢价也是理所应当。过去十年,公司的远期市盈率中位数大约在40倍左右。而现在,这个数字已经跌到了21.7倍。 对于这样一家优质公司来说,这是相当显著的估值重置,尤其考虑到公司的增长前景依然强劲。它的长期盈利预计年化增长29.8%,对应的PEG比率仅为0.73。营收方面,今明两年预计分别增长27.8%和13.4%。 这正是FICO的吸引力所在。 在这三家公司里,monday.com(MNDY)或许提供了最直观明了的投资逻辑。 公司运营着一套云端工作管理平台,帮助企业组织项目、自动化工作流程,业务范围覆盖从销售、产品开发到IT和客户关系管理的方方面面。灵活的平台帮助monday.com快速积累起大量企业级客户,而AI也正被越来越深地整合进这些工作流程之中。 在这轮软件板块调整中,monday.com是被砸得最惨的。 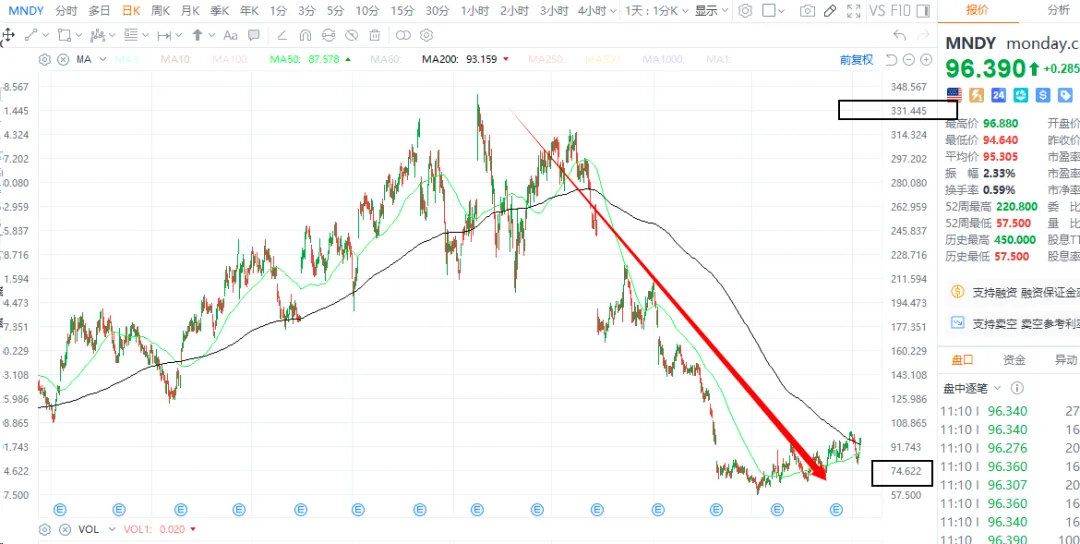
从2025年末的高点算起,股价一度暴跌约82%,投资者一边疯狂给整个软件板块重新定价,一边质疑AI是否会颠覆传统的工作管理平台。 但和前两家公司一样,它的基本面几乎没受到什么实质影响。 最近,股价已经开始从低点获得明显的动能,这或许意味着投资者终于开始意识到,公司实际经营表现和股价之间存在明显的错位。而且这个错位相当悬殊:今明两年营收预计分别增长19.3%和15.4%,长期盈利预计年化增长约19%。股价的远期市盈率却只有十几倍的中段水平。 光这一点,估值就很有吸引力。 而盈利趋势让这个逻辑变得更加扎实。分析师一直在稳步上调预测,过去两个月,几乎所有分析师都在一致上修盈利预期,一致预期整体上调了约20%到25%。 所以,两位数的营收增长、接近20%的长期盈利预期增速、十几倍的远期市盈率,外加持续上修的盈利预期,都在预示着惊喜可能随时到来。而且和调整初期不同的是,如今股价的动能也开始验证基本面改善的这个趋势。 monday.com这只"被打残的软件股",正在重新书写一个被市场错误定价、原本该享有更高估值的优质成长公司故事。 讲故事,是股市很喜欢的一个东西。一个有足够说服力的故事可以迅速传播,左右市场仓位,甚至在短时间内创造或摧毁数万亿美元的市值。但故事经常是假的,或者说是错的。 这一轮软件板块调整就是个很好的例证。 在某些案例里,“AI颠覆论”是合理的;但在另一些案例里,股价的跌幅远远超过了基本面的变化。如果我们跳出这个故事逻辑,去看真实的盈利数据、营收增速、预期修正和估值水平,就会看到一幅完全不同的景象。 这也我希望对Unity、FICO和monday.com所做的事情。
本文仅作为行业与公司研究参考,不构成投资建议。市场有风险,投资需谨慎。
曾被判"死刑"的软件股
泡沫破裂,估值跌到什么程度才算合理?
Unity:从53倍营收到PEG不到1
FICO:优质资产,打折卖
monday.com:成长、价值与动能改善的三重奏