ARTICLE · 1019510
AI进入家庭,最后一公里为什么是硬件?
【AI浪潮中的确定性与不确定性】系统性思考系列 · 第9篇
核心论点
AI进入个人和家庭生活的最后一公里,承载者是硬件。 软件是无形的,硬件是有形的——用户需要一个具体的入口来获取AI服务,而硬件就是这个入口。未来,AI硬件会像今天的手机一样,成为每个人生活中不可或缺的东西。谁能掌握AI硬件的入口,谁就能掌握个人消费市场的主动权。
从三阶段的视角看,AI硬件的普及会经历三个阶段:阶段1是"AI+现有硬件"(在现有设备上加AI功能),阶段2是"AI原生硬件"(为AI量身设计的新硬件形态),阶段3是"AI硬件生态"(各种AI硬件互联互通,形成完整的家庭和个人AI服务网络)。
一、为什么个人市场的最后一公里是硬件?
在企业市场,AI的最后一公里是赋能平台和系统集成——因为企业有复杂的系统、流程、数据,需要有人帮它们把AI整合进去。
但在个人消费市场,情况不一样。个人用户没有那么多复杂的系统,也不需要什么系统集成。对个人用户来说,AI的最后一公里是什么?
答案是:硬件。
为什么?三个原因:
原因一:用户需要一个"入口"
AI是无形的——它在云端、在模型里、在数据中。用户怎么接触AI?总不能让每个人都去调用API吧。
用户需要一个具体的、看得见摸得着的东西,来获取AI服务。这个东西,就是硬件。
你想和AI聊天?你需要一个智能音箱。
你想让AI帮你看家?你需要一个智能摄像头。
你想让AI帮你打扫卫生?你需要一个扫地机器人。
你想随时随地用AI?你需要一部智能手机。
硬件,就是用户获取AI服务的入口。就像你要用电,就得有插座和电器一样——你要用AI,就得有AI硬件。
原因二:硬件是"体验"的载体
AI的能力再强,如果体验不好,用户也不会用。而体验,很大程度上是由硬件决定的。
比如语音交互——麦克风的质量、扬声器的效果、降噪的能力,这些都直接影响用户体验。如果硬件不行,AI再聪明也没用——因为它听不清你说什么,你也听不清它说什么。
再比如视觉交互——摄像头的分辨率、图像处理的能力、屏幕的显示效果,这些也都是硬件决定的。
软件决定了AI"能做什么",硬件决定了AI"好不好用"。 而对个人用户来说,"好不好用"往往比"能做什么"更重要。
原因三:硬件是"粘性"的来源
为什么苹果的生态粘性这么强?因为你买了iPhone、iPad、Mac、Apple Watch、AirPods——这些硬件都在苹果的生态里,你换一个品牌,所有这些设备都得换,成本太高了。
AI硬件也是一样。如果你家里有一套AI硬件——智能音箱、智能电视、智能门锁、智能摄像头、扫地机器人——它们都在同一个生态系统里,互联互通,协同工作。你想换一个品牌?那你得把所有这些设备都换掉,太麻烦了。
硬件一旦铺出去,就形成了生态壁垒。 用户换不起,就只能一直用你的服务。
二、AI硬件的三阶段演进路径
AI硬件的发展,不会一蹴而就。它会遵循我们前面说的三阶段规律,逐步演进。
阶段1:AI+现有硬件——点状赋能
我们现在就处在这个阶段。
什么是"AI+现有硬件"?就是在已有的硬件产品上,加上AI功能,让它变得更智能。
比如:
智能手机 + AI:AI拍照、AI翻译、AI助手(Siri、小爱同学、小度)
智能音箱 + AI:语音对话、问答、音乐播放、智能家居控制
扫地机器人 + AI:AI路径规划、AI障碍物识别、AI自动清洁
智能电视 + AI:AI推荐、AI画质增强、AI语音控制
智能手表 + AI:AI健康监测、AI运动分析、AI语音助手
这些产品,本质上还是原来的产品——手机还是手机,音箱还是音箱,扫地机器人还是扫地机器人。只是加了AI功能,让它们变得更好用了一点。
这就像电力革命的早期——"电动机+原来的机器",机器还是原来的机器,只是动力从蒸汽变成了电。生产方式没有根本变化。
阶段1的特点是什么?
AI是"加分项",不是"必选项"——有AI更好,没有也能用
产品形态没有根本变化——还是原来的样子,只是多了几个功能
价值提升有限——用户不会为了AI功能多付太多钱
竞争格局变化不大——原来的头部品牌还是头部品牌
阶段2:AI原生硬件——形态重构
当AI技术足够成熟、成本足够低的时候,就会出现"AI原生硬件"——从设计之初就是为AI服务的,硬件的形态、交互方式、功能定位,都是围绕AI来设计的。
这就像电力革命的阶段2——福特流水线。不是"用电动机来驱动原来的机器",而是"围绕电动机重新设计整个工厂"。
AI原生硬件会是什么样的?我能想到几个方向:
1. AI随身伴侣
不是现在的智能手表,也不是现在的蓝牙耳机——而是一种全新的可穿戴设备。它可能是一副眼镜、可能是一个项链、可能是一个别在衣服上的小设备。
它的特点是:
始终在线、始终陪伴
主要靠语音和手势交互,不需要屏幕
能感知周围环境(视觉、听觉、位置)
能帮你处理各种日常事务——提醒、记录、翻译、导航、沟通……
它不是"手机的配件",而是一个独立的、全新的产品品类。就像手机不是"固定电话的便携版",而是一个全新的物种。
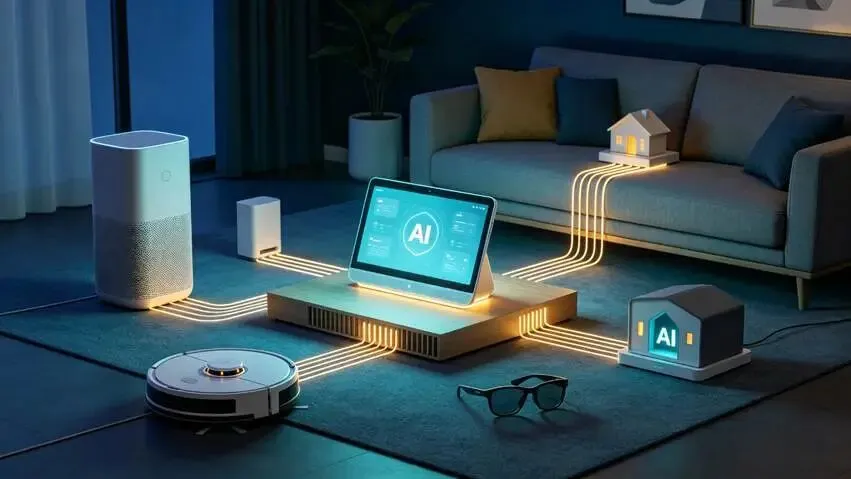
2. AI家庭中枢
不是现在的智能音箱——智能音箱只是一个"能说话的喇叭"。AI家庭中枢是整个家庭的AI控制中心。
它可能是一个放在客厅里的设备,有屏幕、有摄像头、有麦克风、有扬声器。它能:
控制家里所有的智能设备
作为家庭的娱乐中心(AI生成的个性化内容)
作为家庭的教育中心(AI家教、AI陪练)
作为家庭的健康中心(AI健康监测、AI问诊)
作为家庭成员的沟通中心(视频通话、AI消息整理)
它是整个家庭AI生态的核心节点。
3. AI具身机器人
不是现在的工业机器人,也不是那种只会跳舞的人形机器人——而是真正能进入家庭、帮人做家务的通用机器人。
它能扫地、能做饭、能洗衣服、能照顾老人和孩子……它是家庭里的"万能帮手"。
当然,这个方向离我们还比较远。但它是AI硬件的终极形态之一。
阶段2的特点是什么?
产品形态发生根本变化——不是旧产品加AI,而是全新的产品
AI是核心,不是附加——整个产品都是围绕AI设计的
价值大幅提升——用户愿意为AI原生产品付更多的钱
可能诞生新的巨头——就像智能手机时代诞生了苹果和小米一样
阶段3:AI硬件生态——全屋智能与全场景覆盖
当AI硬件足够多、足够便宜的时候,它们就会形成一个完整的生态系统——各种AI硬件互联互通,协同工作,为用户提供全场景的AI服务。
这就像电力革命的阶段3——电力不只是驱动工厂的机器,还进入了家庭的每个角落,催生了电灯、电视、冰箱、洗衣机等无数新产品,彻底改变了人们的生活方式。
AI硬件生态会是什么样的?
想象一下:
你早上醒来,AI卧室系统已经根据你的睡眠状态和今天的日程,调好室温和光线,准备好了早餐和今天的穿搭建议
你出门上班,AI汽车自动驾驶送你去公司,路上AI帮你整理今天的会议资料和待办事项
你在公司,AI办公助手帮你处理邮件、安排会议、分析数据
你下班回家,AI家庭系统已经做好了饭菜(AI机器人做的),放好了洗澡水,根据你今天的心情推荐了一部电影
你睡觉前,AI健康系统分析了你今天的健康数据,给你明天的健康建议,然后调好卧室环境帮你入睡
这不是科幻——这是AI硬件生态成熟之后的日常生活。
阶段3的特点是什么?
AI硬件无处不在——家里、路上、公司、公共场所……到处都是
各种硬件互联互通——形成一个完整的AI服务网络
生活方式根本改变——就像电力彻底改变了人类的生活方式一样
最大的价值在生态,不在单个产品——谁掌握了生态,谁就掌握了一切
三、AI硬件的关键技术瓶颈
AI硬件要从阶段1走到阶段2、阶段3,需要突破几个关键的技术瓶颈:
瓶颈一:端侧AI算力
AI原生硬件需要在端侧(设备本身)运行AI模型,不能什么都依赖云端——因为云端有延迟、有隐私问题、有网络依赖。
但端侧的算力和功耗都是有限的——你不能在一个可穿戴设备里装一个GPU,那样太耗电了,也太贵了。
所以,端侧AI芯片是一个关键瓶颈。我们需要既能跑大模型、又功耗低、又便宜的AI芯片。
现在已经有一些进展了——各种端侧NPU、AI加速芯片层出不穷。但要跑真正的大模型(比如几十亿上百亿参数的模型),端侧算力还远远不够。
瓶颈二:传感器技术
AI硬件要感知周围环境,就需要各种传感器——摄像头、麦克风、加速度计、陀螺仪、温度传感器、湿度传感器、生物传感器……
传感器的质量、精度、功耗、成本,直接影响AI硬件的体验和价格。
比如,AI眼镜要做空间感知,就需要高精度的摄像头和IMU(惯性测量单元)。AI健康设备要做生命体征监测,就需要高精度的生物传感器。这些传感器的成本如果降不下来,AI硬件的价格就下不来,普及就会受限。
瓶颈三:电池技术
AI硬件要随身携带、要24小时在线,就需要电池。但电池技术的进步,远远跟不上AI算力的进步。
现在的锂电池,能量密度已经接近理论极限了。要让AI硬件有更好的续航,要么降低功耗(端侧芯片更节能),要么提升电池能量密度(新的电池技术,比如固态电池)。
电池技术如果突破不了,AI硬件的形态就会受限——你做不了太小、太轻的设备,因为电池放不下。
瓶颈四:交互技术
AI硬件的交互方式,和传统硬件不一样。传统硬件主要靠触控(手机、平板)或按键(遥控器、键盘)。AI硬件的交互,应该是更自然的——语音、视觉、手势、脑机接口……
但这些交互技术,现在还不够成熟:
语音交互:在嘈杂环境下识别率还不够高,多轮对话的体验还不够好
视觉交互:手势识别、眼动追踪、表情识别——精度和响应速度都还有提升空间
脑机接口:还处在非常早期的阶段,离实用化很远
交互技术如果突破不了,AI硬件的体验就上不去,用户就不会买单。
四、谁能成为AI硬件时代的赢家?
AI硬件是一个巨大的市场,但谁能成为赢家呢?让我们分析一下几类玩家的优劣势:
玩家一:手机厂商(苹果、华为、小米等)
优势:
有成熟的硬件供应链和制造能力
有品牌影响力和用户基础
有软件生态(操作系统、应用商店)
有芯片设计能力(苹果A系列、华为麒麟、小米澎湃)
劣势:
路径依赖——容易陷入"在手机上加AI"的思维定式,不敢做全新的产品形态
组织惯性——大公司的创新效率往往不如创业公司
判断:手机厂商是AI硬件时代最有力的竞争者。它们有基础、有资源、有生态。但关键在于它们能不能跳出"手机思维",做出真正的AI原生硬件。
玩家二:互联网巨头(谷歌、亚马逊、字节等)
优势:
有AI技术能力(大模型、算法)
有软件和服务生态
有数据和用户
有钱,可以烧钱做硬件
劣势:
硬件经验不足——互联网公司做硬件,失败的案例很多
供应链和制造能力弱
品牌在硬件领域的认知度不如手机厂商
判断:互联网巨头有AI优势,但硬件是它们的短板。它们可能会通过合作或收购的方式进入AI硬件市场,而不是完全自己做。
玩家三:创业公司(各种AI硬件创业公司)
优势:
创新能力强——没有历史包袱,可以做全新的产品形态
专注——all in AI硬件,全力以赴
灵活——可以快速试错、快速迭代
劣势:
资源有限——钱、人、供应链,都不如大公司
品牌认知度低——用户不信任
供应链议价能力弱——成本降不下来
判断:创业公司有机会,但风险很大。它们可能在某个细分领域(比如AI眼镜、AI健康设备)做出爆款产品,然后被大公司收购。但要成为像苹果那样的巨头,难度很大。
玩家四:传统家电厂商(美的、海尔、格力等)
优势:
有家电的供应链和制造能力
有品牌和渠道
有家庭场景的入口(冰箱、洗衣机、空调……)
劣势:
AI技术能力弱
软件和互联网能力弱
思维偏传统,不容易接受新的产品形态和商业模式
判断:传统家电厂商会是AI硬件生态的重要参与者——它们会把自己的家电产品智能化,加入AI功能。但它们很难成为AI硬件生态的主导者,因为它们缺乏AI和软件能力。
最终的格局会是什么样的? 我判断,会形成"1-2家全球巨头 + 几家区域龙头 + 大量垂直细分玩家"的格局。
全球巨头可能是苹果(如果它能做出真正的AI原生硬件的话),或者是某家现在还不起眼的创业公司。区域龙头——比如中国市场会有自己的AI硬件龙头。垂直细分玩家——在健康、教育、娱乐等细分领域,会有很多专业的AI硬件公司。
本章小结
个人消费市场的最后一公里,是硬件。
为什么是硬件? 因为用户需要入口、硬件是体验的载体、硬件是粘性的来源。
三阶段演进:阶段1(AI+现有硬件,点状赋能)→ 阶段2(AI原生硬件,形态重构)→ 阶段3(AI硬件生态,全场景覆盖)。我们现在处在阶段1。
关键技术瓶颈:端侧AI算力、传感器技术、电池技术、交互技术。
谁能成为赢家? 手机厂商最有优势,互联网巨头有AI优势,创业公司有创新优势,传统家电厂商有场景优势。最终可能是"全球巨头+区域龙头+垂直玩家"的格局。
AI硬件的爆发,可能比我们想象的要晚——因为技术瓶颈还很多。但一旦爆发,它对人类生活方式的改变,会比智能手机还要深刻。
企业市场的最后一公里是赋能平台,个人市场的最后一公里是硬件。但不管是企业还是个人,AI的运行都离不开一个基础——算力。下一章,我们就来聊聊算力和Token运营的价值。
【下期预告】
不管是企业还是个人,AI的运行都离不开一个基础——算力。下一篇聊“算力和Token运营的价值”:为什么说算力是AI时代的电力,Token是电量单位?
【互动时间】
你最期待哪种AI硬件?AI眼镜、AI家庭中枢,还是具身机器人?评论区投个票。
《AI浪潮中的确定性与不确定性》系统性思考系列 · 共13篇