ARTICLE · 1022567
【港股打新】四方精创,银行软件服务商,H股流通盘很小
你好,我是陆先。研究投资领域,分享海外讯息。
上篇分享了【港股打新】纳真科技,光模块全球第五,基石锁定近半,今天分享一只金融科技标的——四方精创,做银行软件服务的,9月22日上市。这家公司A股已经上市,这次来港股发行H股,流通盘很小,拆解一下。
一、新股发行概况
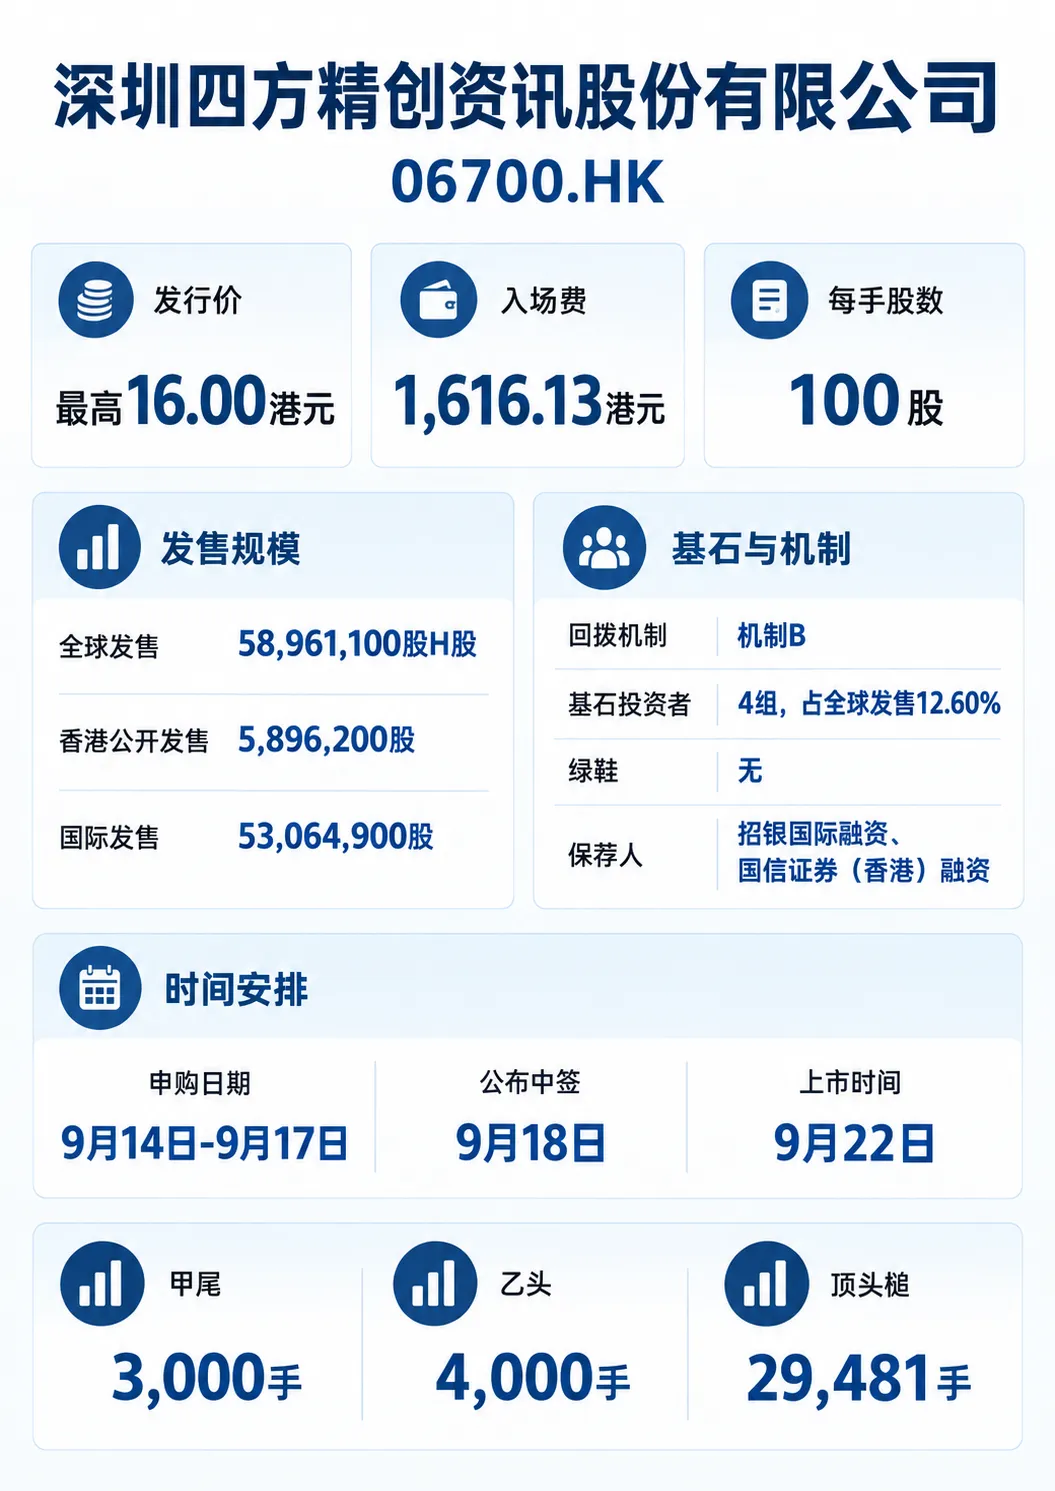
公司名称:深圳四方精创资讯股份有限公司(06700.HK)
发行价:最高16.00港元
每手股数:100股
入场费:1,616.13港元
市值:156.12亿港元
H股市值:9.434亿港元
全球发售:58,961,100股H股
香港公开发售:5,896,200股
国际发售:53,064,900股
回拨机制:机制B
基石投资者:4组,占全球发售12.60%
绿鞋:无
保荐人:招银国际融资、国信证券(香港)融资
申购日期:9月14日-9月17日
公布中签:9月18日
上市时间:9月22日
甲尾:3,000手
乙头:4,000手
顶头槌:29,481手
二、公司基本面分析
四方精创做的是金融科技软件开发,主要服务银行。业务分三块:银行科技服务、金融基建及金融科技创新服务、咨询服务。银行科技服务是主力,2025年占收入76.9%。
行业地位一般。2025年按收入计,在中国内地及香港银行业金融科技软件开发服务市场排第17,份额1.1%。这个排名说明它在细分市场里有位置,但份额不大,竞争激烈。
营收有波动。2023年7.30亿,2024年7.40亿,2025年6.31亿,2025年下滑了约15%。净利润反而增长,2023年4738万,2024年6736万,2025年7428万。毛利率从30.2%提升到37.8%。收入降了利润升,说明公司在压缩成本,或者项目结构在优化。研发开支2025年5992万,比2024年的7010万减少,研发投入在收缩。
客户集中度是最大问题。前五大客户2025年占89.1%,最大客户占52.7%。这个集中度非常高,单一大客户贡献超过一半收入,如果这个大客户减少订单,公司收入会受重创。供应商端最大供应商采购占比57.9%,也很集中,上游依赖度高。
募资用途方面,35%用于研发,25%提升交付能力,15%销售,15%投资及收购,10%营运资金。净募资约8.694亿港元。上市前2025年有派息3183.9万元,已经派付。基石锁六个月,现有股东禁售期未披露。
三、打新申购分析及我的操作
四方精创是A股上市公司,这次来港股发行H股,但是折价力度不太够。2025年收入下滑,客户集中度极高,最大客户占52.7%,供应商集中度也高。没有绿鞋,上市后没有稳价机制。基石只有4组,占比12.61%,锁盘力度弱。预计一手中签率60%,敢打就给货。
我的操作:不申购。