ARTICLE · 1029515
AI产业,正在长成什么样子?
写在前面:
继续「一个话题,两个 AI 工具分别协作研究」的试验。上一个研究,我们讨论的是 AI 技术能力的进步,会怎样变成行业、企业和日常生活中的变化。
这次研究的话题,关于 AI 产业的全景观察。
大概两三个月前,我在自己的 AI 工作台上开启了一个 AI 产业研究的项目。研究的初衷,是想为自己的投资理财做一些准备,行动前,先搞懂这个产业正在发生什么、趋势和机会是什么。
这段时间下来,研究积累了大量资料,但投资还没有真正启动。感觉自己对AI产业观察的兴趣超过了直接做投资理财。于是我想先跳出投资理财这个直接目的,把这段时间的研究做一次盘点和整理,也把看到的变化拿出来和大家分享。
本系列文章大概 7~8 篇,不定期在这个公众号上发布。
012022年以后,AI开始以另一种速度进入产业
2022年11月30日,OpenAI发布ChatGPT,这个轰动全球的生成式 AI大语言模型。
AI当然不是从这一天开始的。搜索、推荐、语音识别、机器视觉和工业自动化早已进入日常生活;2017年的Transformer论文和2020年的GPT-3论文,也为后来大语言模型的发展打下了重要基础。
ChatGPT带来的变化,是把原本主要存在于研究、开发和专业应用中的能力,放进了一个普通人可以直接使用的对话框。人们不需要理解模型怎样训练,也不需要会写代码,只要输入一句话,就能让它写作、翻译、总结、解释问题,或者继续追问。
从那以后,生成式AI不再只是技术圈里的进展。普通用户开始大量尝试,企业管理者开始讨论怎样采用,创业公司寻找新的产品机会,模型公司和云厂商扩大投入,芯片与数据中心也随之成为整个市场关注的对象。
这并不只是“大家突然开始谈AI”的印象。斯坦福《2026年AI指数报告》估计,生成式AI在三年内达到53%的人口采用率,速度快于个人电脑和互联网;2025年,全球企业AI投资较上一年翻倍以上,生成式AI获得的私人投资增长超过200%。同一份报告显示,受访组织中已有88%在使用AI,70%在至少一个业务职能中使用生成式AI。
这些数字的统计口径并不完全相同,也不能推导出每一项投入都会产生回报。不过,ChatGPT公开发布以后,生成式AI的使用、投资和产业建设确实一起加快了。
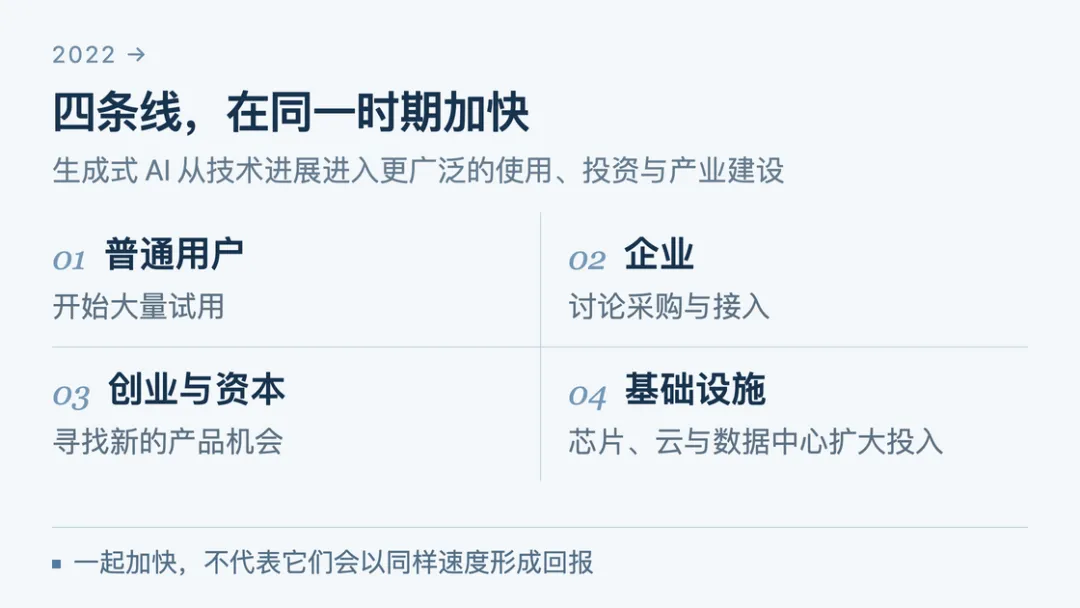
四类变化在同一时期加快,但速度、统计口径和最终回报并不相同。
02一个聊天框背后,是一整套产业
我们日常接触AI,往往从一个产品开始。打开ChatGPT、Claude、豆包或其他工具,输入问题,然后得到答案。
但这个看起来很轻的动作,背后连着一条很长的链条。
模型的训练和运行需要芯片、内存、网络、服务器和数据中心。数据中心又需要持续供电、散热、土地和工程建设。模型训练出来以后,还要通过云平台、API或者开放权重交给开发者和企业。再往下,产品公司要处理数据、权限、工具调用、交互、评测和售后,最后才是个人或企业在具体任务中使用它。
这条链上,每一层都可能形成公司,也可能形成交易。芯片厂商卖设备,云厂商卖算力,模型公司卖调用、会员或企业服务,应用公司卖软件和工作结果,企业也可能自己部署模型、连接内部数据。
它们又不是边界整齐的几条赛道。Microsoft、Google和Amazon同时拥有云、模型平台和应用产品;模型公司向产品延伸,软件公司也在训练或接入模型。一家公司付给模型公司的费用,可能又被模型公司用于购买云服务,云厂商再去采购芯片和电力设备。同一笔最终需求,会在产业链上形成多笔收入。
研究做得越深,也越难再把AI产业理解成“大模型公司加上一批应用”。更接近现实的图景是:物理资源先被转化为计算能力,计算能力被生产成可重复调用的模型,再由平台和产品放进真实任务,最终由个人、企业或公共机构决定是否继续使用和付费。
03AI产业之外,还有一圈因AI扩张的生意
研究过程中,一个很容易混淆的问题是:究竟什么算AI公司?
有些公司的产品就是模型、AI工具或智能设备,AI直接决定它卖什么。还有一些公司并不生产AI能力,却因为这一轮建设获得了新的订单,例如存储、光模块、服务器、数据中心、电力、冷却和工程企业。
后者不必全部改称AI公司。更准确的说法是,它们属于因AI需求而扩张的资本形成生态。
如果不把两者分开,我们要么会漏掉眼下最早获得真实订单和收入的环节,要么会把所有半导体、电力和制造业增长都归因于AI。判断一家企业与AI的关系,不能只看它是否出现在AI概念里,还要看新增需求从哪里来、收入是否已经发生、这部分生意在公司整体中占多大比重。
这也是为什么中国的存储芯片、算力租赁、电力设备,美国的数据中心、新型云服务和能源项目,都值得放进同一张研究地图里观察;但它们与模型公司、AI应用公司的商业逻辑并不相同。
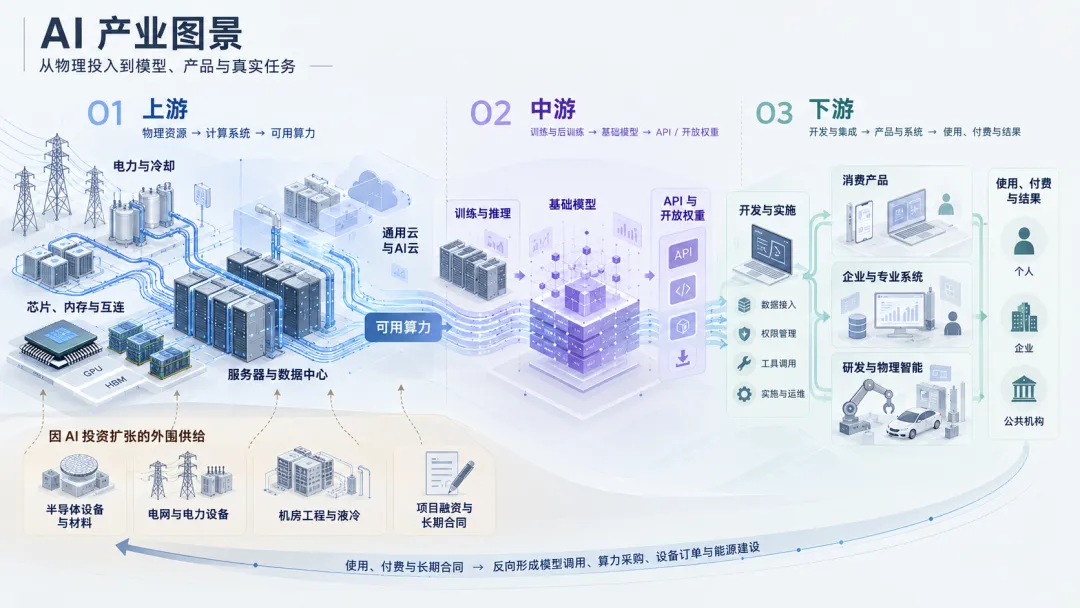
从左到右:设备、电力与工程形成可用算力,算力进入模型,模型再被做成产品并接入真实任务;左下方是因 AI 建设而扩张、但不一定属于 AI 原生公司的外围供给。
04建设、使用和结果,并不会同时到来
这一轮AI热潮里,最容易被混在一起的,是三种不同的进展。
第一种是建设已经发生。芯片有人采购,服务器和机房开始交付,电力项目签下合同,资本真的投了进去。
第二种是能力真的有人使用。模型产生调用,产品获得付费用户,企业愿意采购并扩大部署。
第三种是使用带来了可以持续的结果。客户节省了成本、增加了收入、改善了质量,或者愿意在下一年继续付费。
三者会互相推动,却不能互相代替。数据中心拿到长期合同,不能证明所有算力最终都会被充分利用;一款AI产品用户增长很快,也不代表它已经找到稳定利润;企业部署了AI,更不等于整个组织的生产率会立刻提高。
于是我们会同时看到几种很不一样的状态:有些上游公司已经拿到订单、收入甚至现金流,但需要面对高资本投入和未来利用率;有些应用已经形成大规模付费,却还在证明续约和竞争壁垒;另一些方向拥有很强的技术想象力,离稳定产品、客户和商业回报仍有距离。
AI产业不是整体一起成熟的。它更像几只速度不同的钟:模型能力按月变化,软件产品可以按周上线,企业流程可能需要几年改造,电网、厂房和能源项目则要用更长的时间建设。
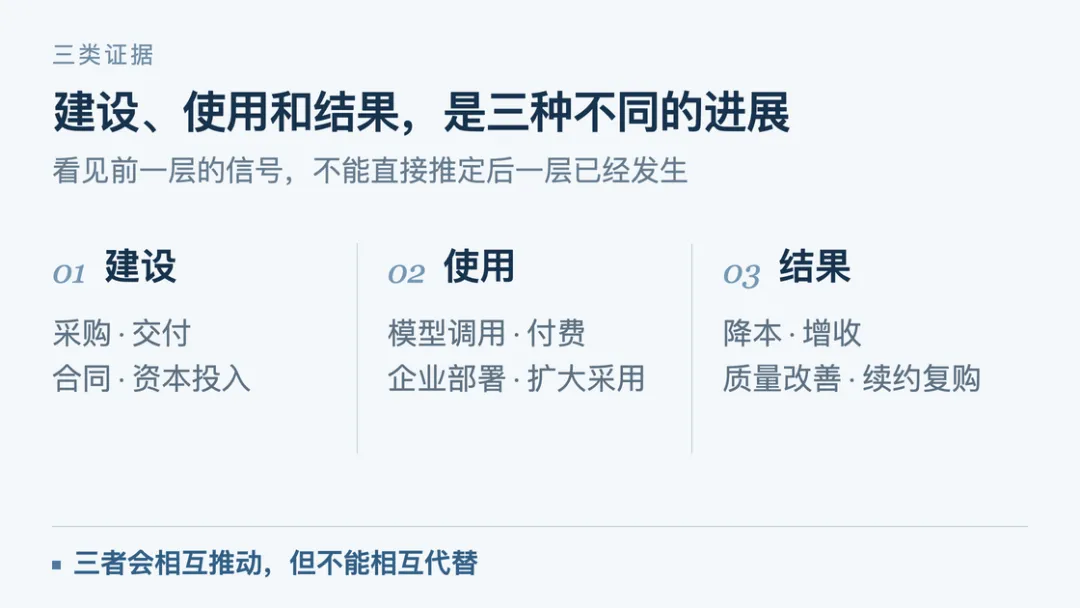
订单、调用和结果属于不同层面的证据,三者会相互推动,但不能互相代替。
05模型很重要,但它不是全部
大模型仍然是这一轮变化的中心。
过去,很多AI能力属于某个具体系统:推荐模型服务于内容分发,识别模型服务于图像或语音任务。大模型把文字、代码、图像、音频等能力集中到更通用的基础上,又能通过接口、开放权重和产品服务被许多公司反复使用。
这让模型成为上游计算与下游产品之间的枢纽。芯片和数据中心围绕训练、推理扩张,应用公司从模型取得能力,企业再把这些能力接进自己的数据与流程。
但模型不会自动变成一个完整产品。它不知道每个用户真正要完成什么,也不会自动解决权限、数据、复核、责任和交付问题。模型能力不断提高,不等于模型公司一定会拿走最多价值;应用公司的工作长期存在,也不等于每一家应用公司都能建立稳定生意。
真正决定产业会怎样长出来的,是这些能力最后由谁组织、怎样收费、谁愿意持续付费,以及出错时由谁承担责任。
06我想继续看清的,是变化怎样落到现实里
我开始这项研究时,最想知道的是:如果AI会成为一个长期方向,机会究竟可能出现在哪里?
这个问题不能简单理解成寻找一家最热门的公司。AI带来的机会可能先出现在芯片、算力和电力,也可能出现在模型、软件、专业服务和新的工作方式里;有些机会属于新公司,有些会被原有巨头拿走,还有一些会成为企业内部的能力,并不一定形成独立赛道。
比“AI是不是大趋势”更难、也更值得追踪的问题是:具体是谁在付费,为哪一种结果付费,这种需求能持续多久,最后又是谁留下了价值。
接下来的文章会从这些问题继续往下走。先从最靠近物理世界的部分开始:当人们说AI正在推动芯片、算力和电力投资时,上游到底在建设什么?
资料核至2026年9月。本篇用于分享研究过程与产业观察,不构成投资建议。