夜雨聆风学习资料网

ARTICLE · 1029536

个税APP里,藏着一笔你可能忘了领的钱

个税APP里,藏着一笔你可能忘了领的钱

我们赚到的钱,怎么能守得住?

我做保险咨询这几年,养成了一个习惯:
每年3月开通个税申报后,我会在第一时间做好自己和队友的申报,然后转头提醒身边的朋友:去个税APP看看,你今年能退多少税。
几年下来,我发现一件事:很多人其实有该拿的优惠,却一直没拿到。
不是大家不知道政策,而是“忙忘了”“填错了”“漏掉了”“不知道还能这样”.....明明是合法合规、国家鼓励的政策,最后白白错过了,挺可惜的。
尤其这几年,创收极其不易。当一年下来丰收的果实就那么多,怎么把免税额度用好,把净收入做到最高,更值得关注。
所以今天我想用大白话,把这件事从头到尾讲一遍。没有复杂术语,就聊一件事:国家给了我们哪些合法免税的工具,我们该怎么用足。

先搞懂:我们的税,到底怎么算来的?

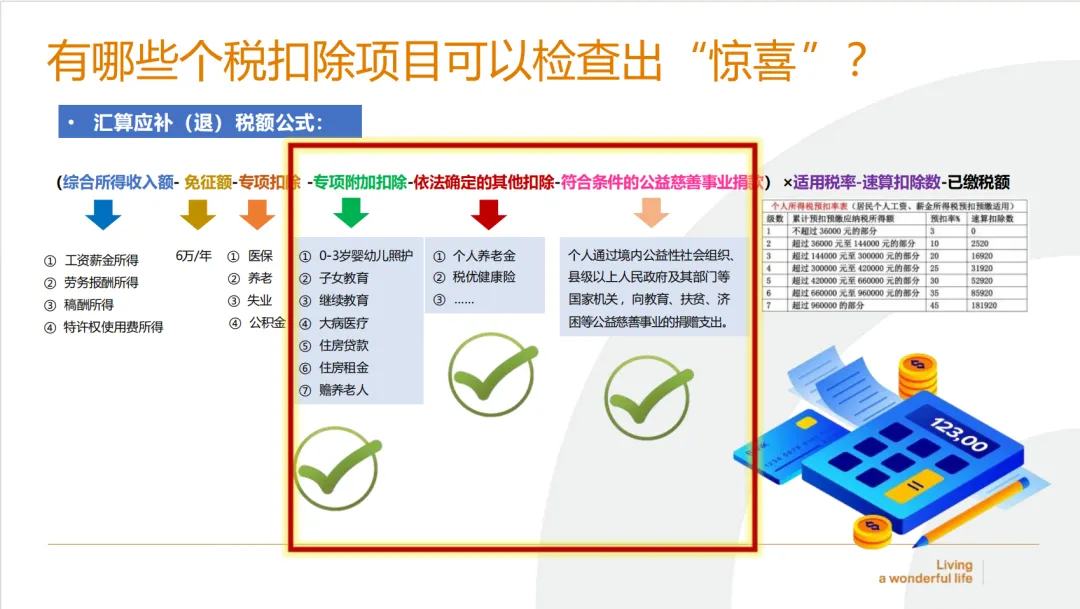
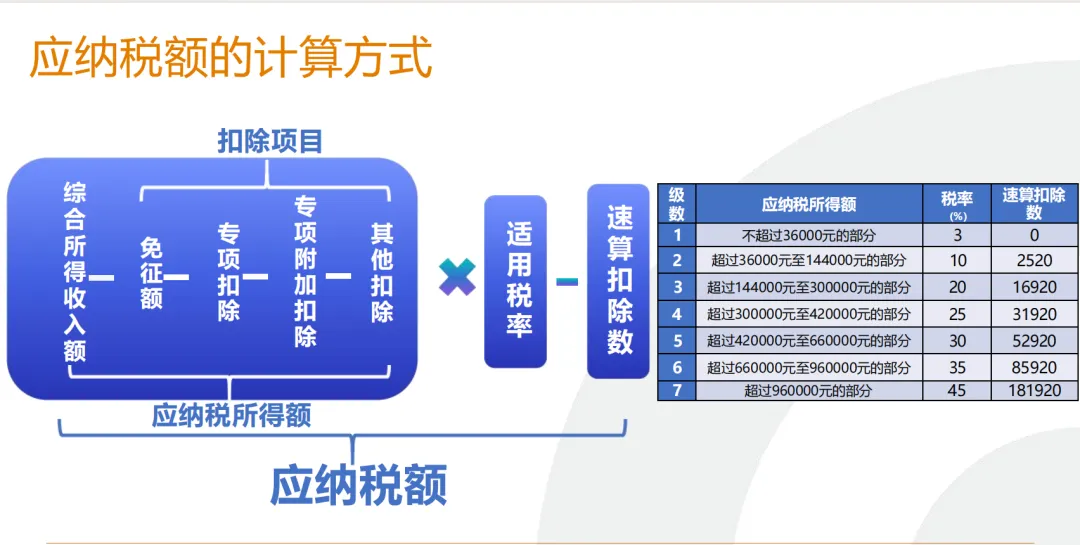
很多人每年在APP上点几下,看到"退税XX元"就完事了,没有深入了解过这个数是怎么得来的。它的逻辑不难,是一个减法公式:
应纳税所得额= 你的年收入 − 固定6万免征税− 三险一金 − 7项专项附加扣除 − 其他扣除税优健康险/个人养老金),全减完之后得出的这个数,叫应纳税所得额,也就是真正要拿去缴税的基数。
明白了这个道理,你就能想通一件事:扣除得越多,要缴税的基数就越小,缴的税自然就越少。如果没用足,其实就是多交税了,损失钱了,赶紧在三年内追回。

那么问题来了:这么多扣除项,哪些是我们能"使劲"的地方?

回看那个减法公式,你会发现:固定6万免征税谁都一样,三险一金跟着工资走,个人基本动不了。剩下真正能用心筹划的,就剩下两部分:
第一部分:7项专项附加扣除。这是国家直接给的减税红包,只要申报就能享受,不需要付出任何额外的成本,一定要用对用足。
第二部分:税优健康险+个人养老金这一块需要咱们自己再迈出一步,主动争取,国家每年每人给出14400元免税额度,鼓励咱们提前给自己准备健康护理、养老保障。

第一部分:专项附加扣除都用足了吗?

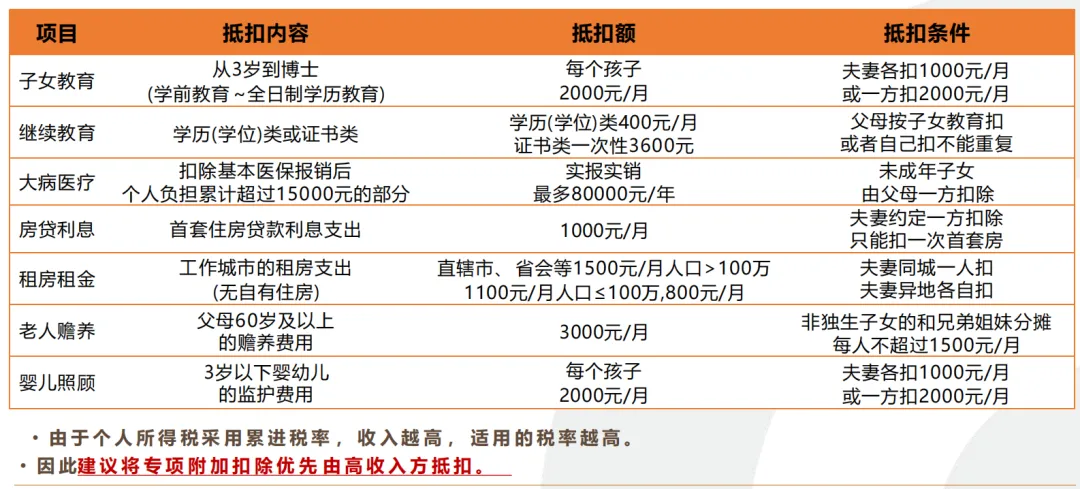
先列个清单,咱可以对照着自查一下。
这些年帮朋友和委托人做小家庭的节税规划,发现有几个冷知识大家都容易忽略。比如:
①扣除项放在收入高"的那一方
像房贷房租、子女、大病这几项,能选择由夫妻其中一方按 100% 扣除,放在税率高的那一方更为划算。
比如养一个娃每年节税额度2000元*12=2.4万,放在妈妈一方抵扣是2.4万*10%=2400元,放在爸爸一方抵扣是2.4万*20%=4800元。同样一笔额度,放对了地方,一年就多拿回2400块
两个"关键年龄",别填漏了
孩子满3岁那一年,需要同时申报两项,千万别少报。比如孩子生日是7月,1-6月走"婴幼儿照护",7-12月走"子女教育"。
如果只填了一项,就悄无声息少拿了6个月免税,漏掉了2000元*6=1.2万免税额度。假如父母税率对应20%,那2400块不拿回就凭空丢失了。
还有父母,只要有一个满60岁,当年也要记得添加"赡养父母",对应1.8-3.6万的免税额度,按税率20%,顺利拿回3600-7200元。
③生娃和生病那一年,重点排查
生育津贴是免税的,如果跟我一样,产假正常发工资,产假后工资和津贴二选一的宝妈们注意了,生育津贴对应的金额能手动免税,假如津贴3万,税率10%,也有3000块可追。
详细见我之前的文章生娃不可忽视的一笔现金流:生育津贴
如果自己或孩子在一年内生病住院过,严重一些,医保统筹后自付仍超过了1.5万,注意在国家医保服务平台app核实当年的大病医疗额度,1.5-8万之间也能免税。
你看,这些都是不需要我们多花一分钱就能享受的政策。用足了就是省钱,漏掉了就很可惜。

第二部分:再往前一步,税优健康险和个人养老金

当咱们用足了7项专项附加扣除,发现应纳税所得额还有6万以上,对应税率还在10%以上,那么可以继续往前走一步。关注税优健康险和个人养老金。
专项附加扣除是国家直接发"减税红包"。那接下来这两项不同,它需要咱们主动配置,才能真正拿到最后的那份免税优惠。

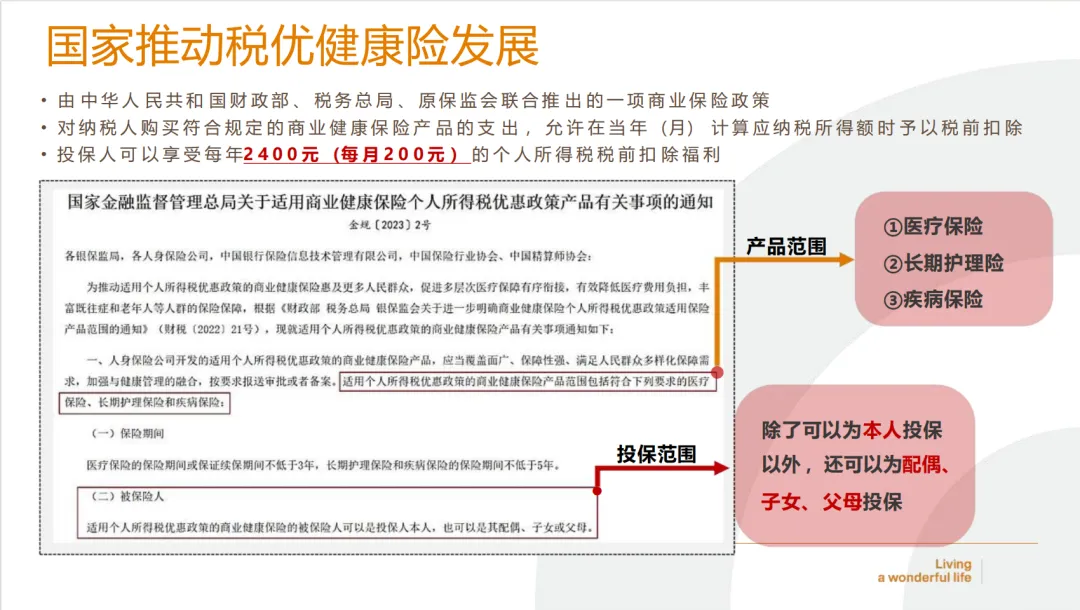
① 税优健康险:每年 2400元,给健康留底

它是干什么的? 在医保之外,国家鼓励咱们给自己或家人买一份健康险。鼓励方式就是,健康险的保费享受免税,每年最高2400元。

怎么用?

首先,咱们投保一份有税收优惠政策的护理险,自带护理功能。

第二,相当于每年强制储蓄2400元,连续存10年,10年后攒出2.4万小金库能选择取出。

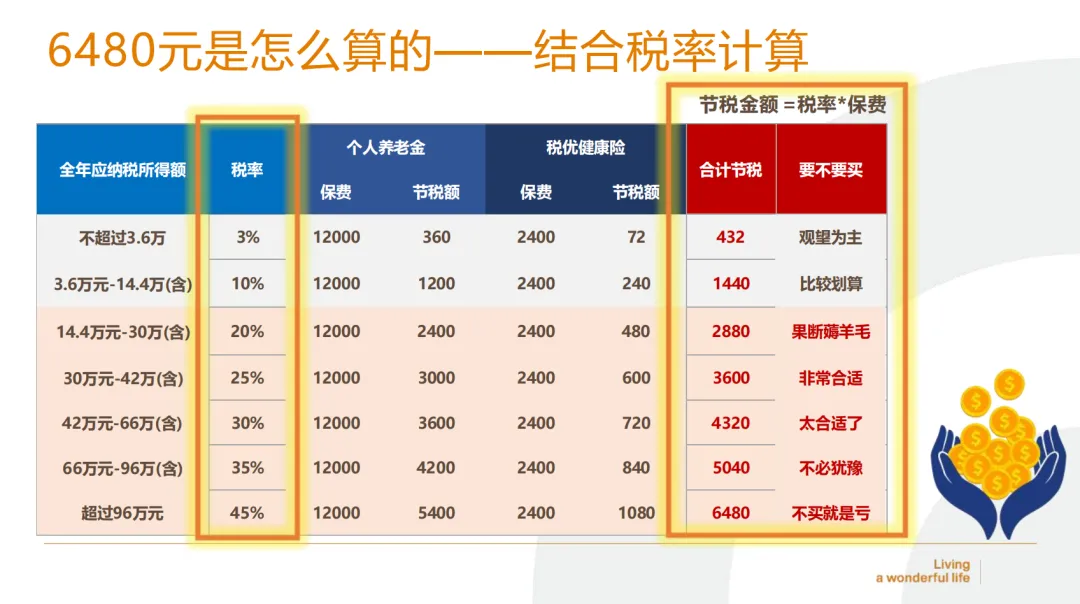
第三,国家允许这每年2400元的额度在当年免税,每年按2400元*税率拿回多交的税,税率10%就是240,税率20%就是480,税率越高越合适。三重优势叠加。

怎么分辨哪款产品能抵税? 看保单上有没有那个 18 位的"税优识别码"有这个码的产品才是能合规抵税的。能开发此类产品的公司,也是都经过国家严选的。

② 个人养老金:每年 12000元,给未来的自己存钱

它是干什么的? 在社保养老之外,国家鼓励咱们给自己存一笔养老钱。鼓励方式就是,开一个专门的账户存养老金,每年最高12000免税。

怎么用?在商业银行开一个专门的、只属于养老的小金库,叫个人养老金账户。开了户就能每年往里存钱,不管分多少次存进去,每年最高12000元。

你钱一存进去,当年就能享受免税额度。假如税率20%,那就能退税12000元*20%=2400元,同样是税率越高越合适。

不过,这个养老金账户是只进不出,里面存的钱专属养老,要到法定退休才能拿出来消费(除非一些特定情况提前领取),真真是帮咱们强制储蓄了。
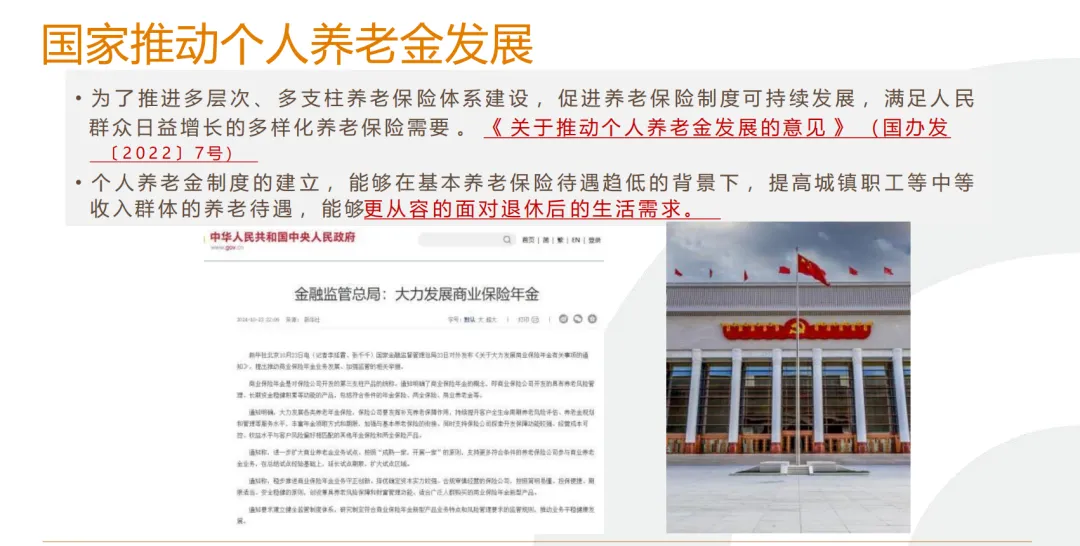
每年存12000元,相当于每月存1000元,存20年,也就是24万,再怎么增值,只有这一笔钱+社保养老也肯定是不够的,就当做是养老准备的起点吧,尝到第一口糖。

养老的钱迟早要开始存,叠加上眼前的免税优惠,再叠加这12000元一转身放进保险里用时间换长期复利,综合看,是很不错的安排。

(养老金账户里的钱不能消费,但能投进保险安全增值,保险适合长期储蓄,退休正好也有几十年要等,两者是绝配)

两部分加起来,一年妥妥拿到节税额度14400元,搭配你的税率,最高能省6480元。
写在最后

做节税规划时,我经常被问"这个东西,到底适不适合我?"

说实话,没有一个标准答案。因为每个人情况不同,单身还是已婚,父母孩子房子未来几年的变化,已经扣除了多少、还有多少空间、要不要进一步用税优和个养来节税,都需要结合咱们每个小家庭的实际情况去评估。

而这件事,恰恰是我作为专业顾问能帮上忙的地方:你不需要先想明白要不要买,你可以先来聊一聊,我帮你把账算清楚。

作为顾问,我会给你一个客观的判断。 

作为朋友,我乐意做那个提醒你"别忘了去申报个税"的人。

赚钱是一种能力,守住钱是一种智慧。我们努力赚来的每一分钱,都值得被认真对待。

温馨提示:本文所涉政策为国家现行公开规定,具体以税务机关及相关部门最新口径为准;个税申报请以个人实际情况。

更多探讨+🌏:kunxi02

31岁,我给自己存了第一份养老金

有了孩子后,我们都成了"双标"的人

清醒的家长,是孩子的风水

有孩子后,我盯上了保险

生娃不可忽视的一笔现金流:生育津贴

宝宝出生后必做的五件事

相关学习资料

返回首页浏览学习资料