ARTICLE · 1029800
AI 编程工具的商业模式:钱从哪来,利润卡在哪?
如果要在 AI 里挑一条已经跑通的赛道,答案只有一个:写代码。
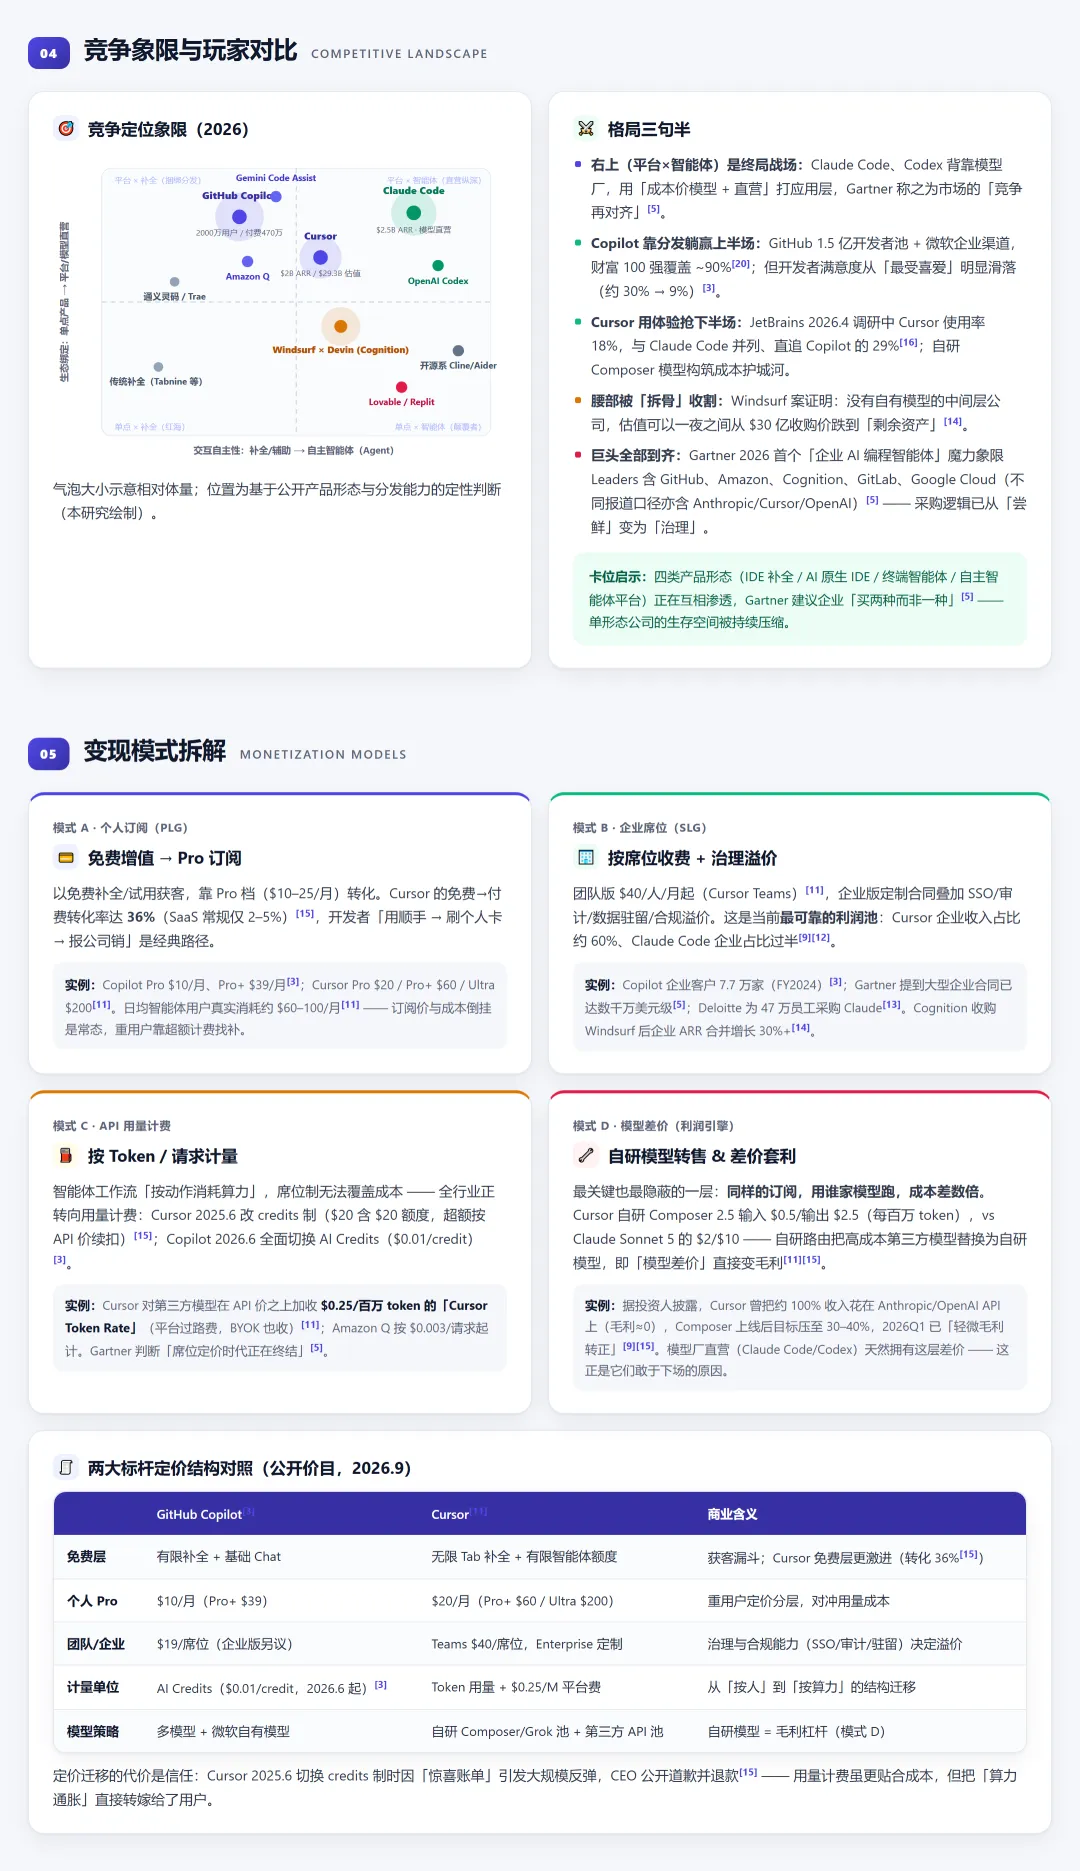
不是聊天,不是画图,是编程。原因很实在——开发者每天都在用,用得好不好立刻见分晓;企业愿意为它批预算,因为它直接对应工程人力成本;增长速度快到离谱,Cursor 从 0 做到 20 亿美元 ARR 只花了约三年,把 Slack 的四年、Zoom 的五年都甩在身后 [9][10]。
但繁荣之下有一道硬约束,很多人没注意:这门生意赚不赚钱,不取决于有多少人订阅,而取决于你用谁的模型跑代码。 这是全文最核心的一句话,后面所有的模式、账本、格局,都绕不开它。
下面用公开数据把这笔账算一遍。
一、先看四个数
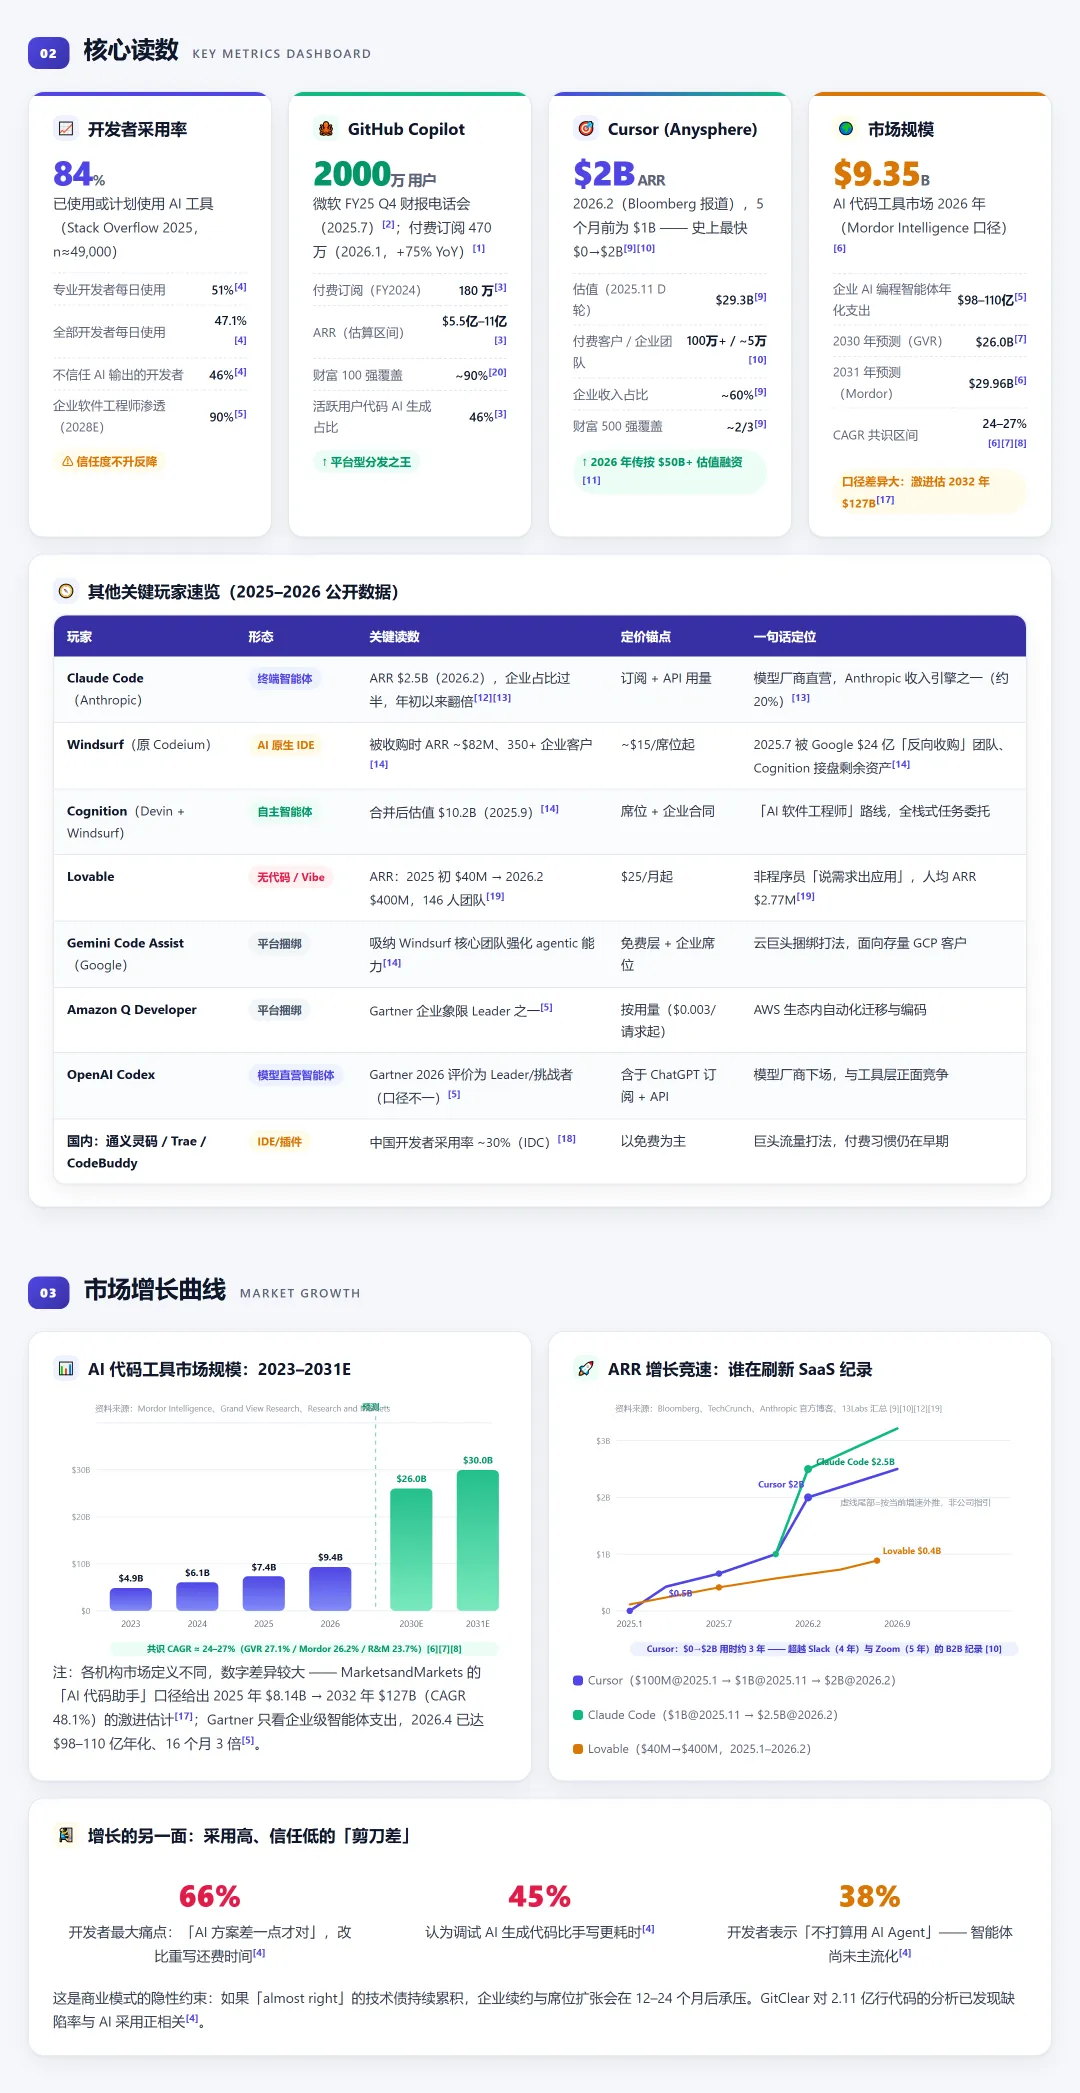
84% —— 使用或计划使用 AI 工具的开发者比例,2024 年这个数字是 76%。其中 51% 的专业开发者每天在用 [4]。
2000 万 / 470 万 —— GitHub Copilot 的总用户数(2025 年 7 月微软财报)与付费订阅数(2026 年 1 月,同比 +75%)[1][2]。它靠的是 GitHub 1.5 亿开发者的存量池加微软的企业渠道,财富 100 强覆盖约九成 [20]。
29.3 亿美元 —— 这不是营收,是估值。 Cursor 的母公司 Anysphere 在 2025 年 11 月完成 23 亿美元 D 轮融资,估值 293 亿美元;同期它的 ARR 约 20 亿美元,付费客户超过 100 万,约六成收入来自企业 [9][10]。
93.5 亿美元 —— 2026 年 AI 代码工具的市场规模(Mordor Intelligence 口径),2031 年预计到 299.6 亿 [6]。
顺手记一个更有意思的口径:Gartner 统计的是企业级 AI 编程智能体的年化支出,2026 年 4 月已经到 980 亿至 1100 亿美元年化,16 个月翻了三倍 [5]。它的判断是:这个市场已经从「实验」进入了「采购」。
二、市场到底多大?机构之间吵得很凶
这个问题没有标准答案,因为「AI 编程工具」的统计边界本身就不统一。把口径摆在一起看,你反而能看清趋势。
保守派口径: Mordor Intelligence 给 2025 年 73.7 亿、2026 年 93.5 亿美元,2031 年 299.6 亿,CAGR 约 26.2%;Grand View Research 是 2023 年 48.6 亿、2030 年 260.3 亿,CAGR 27.1%;Research and Markets 更保守,2030 年 222 亿,CAGR 23.7% [6][7][8]。三家共识区间大致落在 24%–27%。
激进派口径: MarketsandMarkets 的「AI 代码助手」给出 2025 年 81.4 亿美元、2032 年 1270.5 亿美元,CAGR 48.1%;CB Insights 用更宽的口径给出 400 亿美元量级 [17]。
差了将近四倍。差距不在增速判断,而在「算不算平台、算不算智能体、算不算企业内部自研」。给读者的建议是:看趋势方向,别记单一数字。 增速共识在 25% 上下,这个量级的赛道,十年十倍不是故事。
再看增长曲线本身,2023 到 2026 是一条标准的加速上弯,2026 年后转入规模扩张期:
三、三种商业模式,正在同时迁移
这是全文我最想让你带走的部分。AI 编程赛道的商业模式不是静止的,过去两年它连续发生了三次位移,每一次都在重画利润分配。
第一次:从「补全」到「自主智能体」。 上一代产品卖的是「打字更快」,Tab 一按补全一行,价值感有限。现在卖的是「任务完成」——你说需求,它自己读仓库、改多个文件、跑测试。价值锚点从效率工具变成了劳动力。
第二次:从「按席位」到「按用量」。 席位制有个致命问题:一个重度用户可能一天烧掉的算力,抵得上十个普通用户。所以 Copilot 在 2026 年 6 月全面切换到 AI Credits 计费(0.01 美元/credit)[3],Cursor 早在 2025 年 6 月就改成了 credits 制 [15]。Gartner 的判断很直接:席位定价时代正在终结 [5]。
第三次:从「套壳」到「自研模型」。 这一层最隐蔽,也最要命。
四、钱从哪来:四种变现模式拆开看
模式 A|个人订阅(PLG)
免费的补全和试用获客,靠 Pro 档位(10–25 美元/月)转化。这里的行业奇观是转化率:Cursor 的免费到付费转化率达到 36%,而 SaaS 行业的常规水平只有 2%–5% [15]。原因也不复杂——开发者用顺手了,自己刷卡,然后拿着发票找公司报销。
但订阅价和成本是倒挂的。Cursor 的 Pro 是 20 美元/月,而一个日均使用智能体的真实用户,模型消耗普遍在 60–100 美元/月 [11]。差额只能靠超额计费找补,这是订阅模式能成立的前提。
模式 B|企业席位(SLG)
团队版 40 美元/人/月起,企业版再叠加 SSO、审计日志、数据驻留、合规这些「治理溢价」。这是目前最可靠的利润池:Cursor 约六成收入来自企业,Claude Code 的企业收入占比也过半 [9][12]。
几个能感知到量级的信号:Copilot 的企业客户 7.7 万家(FY2024)[3];Gartner 提到大型企业的合同已经到数千万美元一级 [5];德勤给 47 万员工采购了 Claude [13]。
模式 C|API 用量计费
智能体的工作方式是「按动作消耗算力」,一个任务可能触发几十次模型调用,席位制根本覆盖不了。所以全行业都在转向用量计量。Cursor 对第三方模型在 API 价之上还加收 0.25 美元/百万 token 的「平台过路费」,你自带 API Key 也照收 [11]。
代价是用户信任。2025 年 6 月 Cursor 切 credits 制时,因为「账单惊喜」引发大规模反弹,CEO 公开道歉并退款 [15]。用量计费更公平,但也把算力通胀直接转嫁给了用户。
模式 D|模型差价(真正的利润引擎)
这是最容易被忽略的一层:同样的订阅价格,用谁的模型跑,成本能差好几倍。
Cursor 自研的 Composer 模型定价是输入 0.5 / 输出 2.5 美元每百万 token,而 Claude Sonnet 是输入 2 / 输出 10 [11]。做一道简单的路由——把高成本第三方模型换成自研模型——省下的就是毛利。
这不是理论。据投资人披露,Cursor 曾经把接近 100% 的收入花在 Anthropic 和 OpenAI 的 API 上,毛利接近零。Composer 上线后的目标是把成本压到收入的 30%–40%,2026 年第一季度已经开始「轻微毛利转正」[9][15]。
看明白这一层,你就明白了为什么模型厂商敢自己下场做工具。 Claude Code 单产品年化收入 25 亿美元、占 Anthropic 收入约 20%,它天然拥有这层差价 [12][13]。
五、一美元收入,最后剩下什么
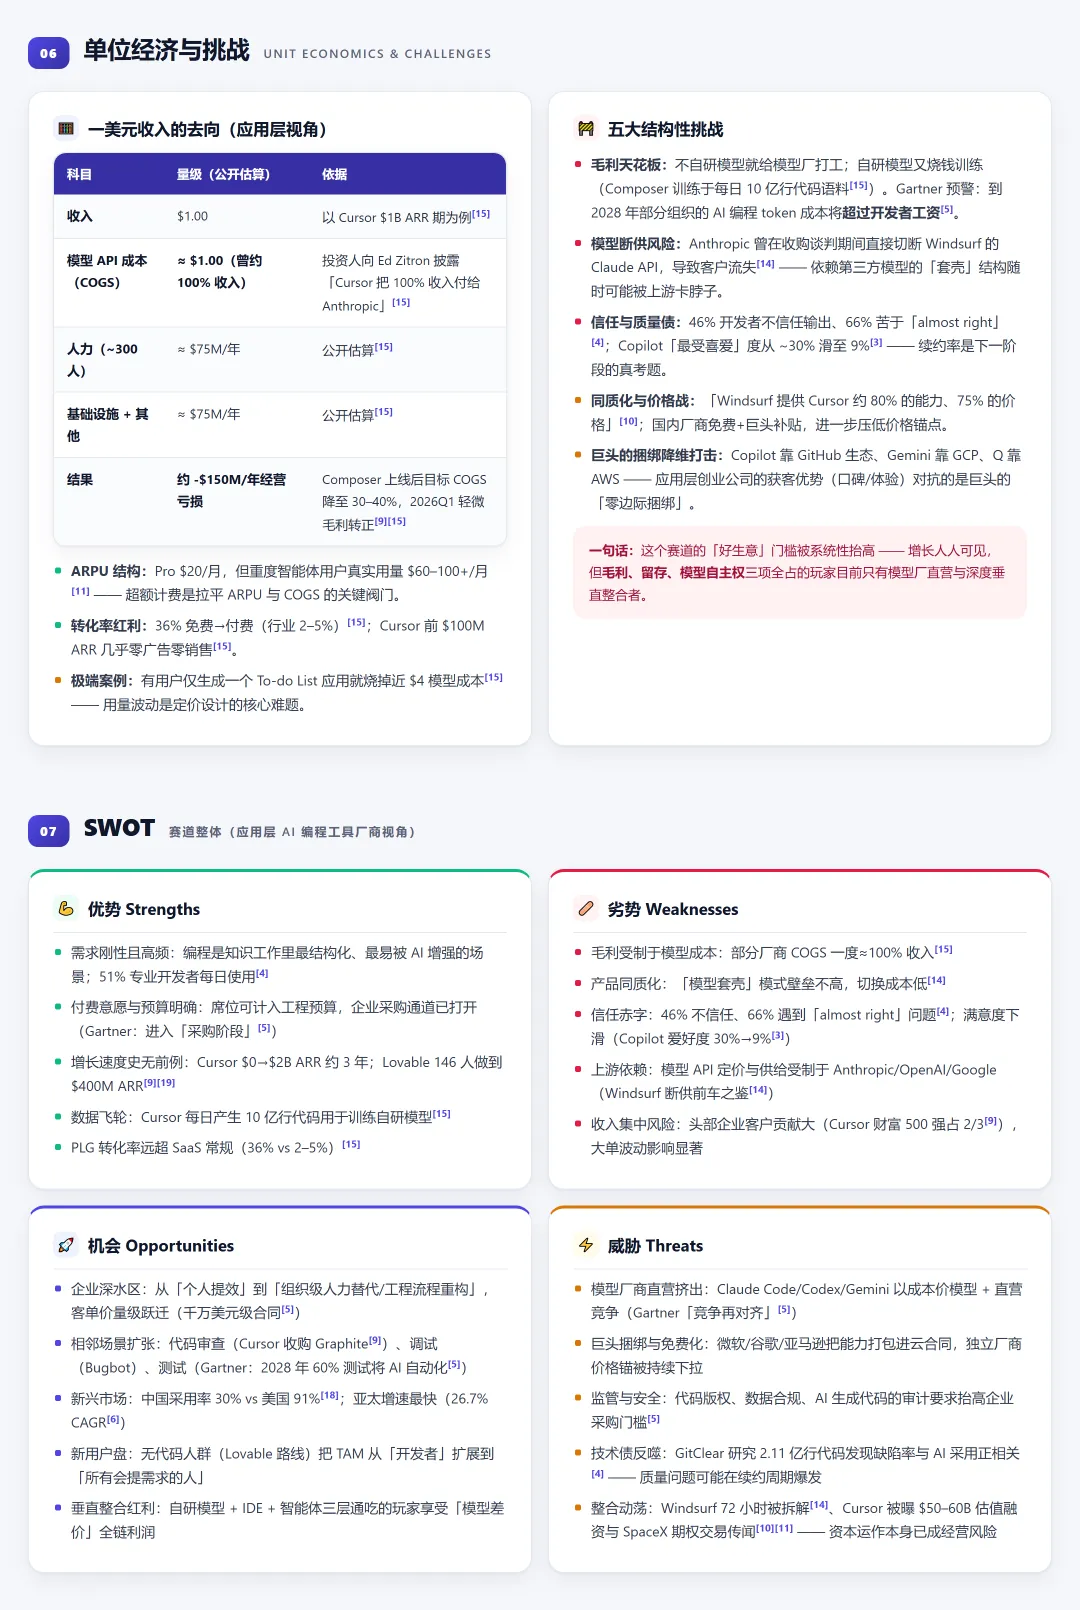
以 Cursor 10 亿美元 ARR 时期为例,把一美元拆开看 [15]:
科目 | 量级
收入 | 1.00 美元
模型 API 成本 | ≈ 1.00 美元(曾约 100% 收入)
人力(约 300 人) | ≈ 0.075 美元/年化 7500 万美元
基础设施及其他 | ≈ 0.075 美元/年化 7500 万美元
结果 | 约 -1.5 亿美元/年经营亏损
也就是说,增长最猛的阶段,恰恰是亏得最狠的阶段。这不是 Cursor 一家的问题,是整个应用层的共同处境:给模型厂打工,直到你有自己的模型。
所以单位经济的三道阀门是:转化率(36% 的红利)、ARPU 结构(超额计费拉平成本)、自研模型(压 COGS)。三个都拿住,这门生意才成立。
再补两个真实案例,感受一下用量的波动有多大:有用户只做了一个 To-do List 应用,就烧掉了近 4 美元的模型成本 [15];而在另一头,Deloitte 那种体量的采购,是几十万席位的统一合同。
六、五大挑战,一个比一个硬
毛利天花板。 不自研模型,就是给模型厂打工;自研模型,又得烧钱训练——Composer 的语料是每天 10 亿行代码 [15]。Gartner 甚至预警:到 2028 年,部分组织的 AI 编程 token 成本会超过开发者工资 [5]。
模型断供风险。 这不是假设。Windsurf 在收购谈判期间被 Anthropic 直接切断 Claude API 访问,客户随之流失 [14]。依赖第三方模型的「套壳」结构,随时可能被上游掐脖子。
信任与质量债。 46% 的开发者不信任 AI 的输出,66% 抱怨「差一点就对」的代码改比重写还费时间 [4]。Copilot 的「最受喜爱」比例从大约 30% 掉到 9% [3]。续约率是下一阶段的真考题。
同质化与价格战。 行业里已经有「Windsurf 提供 Cursor 约 80% 的能力、只收 75% 的价格」的说法 [10];国内厂商还在用免费加补贴的打法,持续压低价格锚点。
巨头的捆绑降维。 Copilot 背靠 GitHub,Gemini 背靠 GCP,Amazon Q 背靠 AWS。应用层创业公司拿口碑和体验换来的获客优势,对抗的是巨头近乎零边际成本的捆绑。
一句话总结: 增长人人可见,但「毛利、留存、模型自主权」三项全占的玩家,目前只有模型厂直营和深度垂直整合者。
七、格局:四类玩家,谁在收割谁
用两个轴把玩家摊开——横轴是交互的自主性(辅助补全 → 自主智能体),纵轴是生态绑定(单点产品 → 平台/模型直营):
右上角(平台 × 智能体)是终局战场。 Claude Code、OpenAI Codex 背靠模型厂,用成本价模型加直营渠道打应用层。Gartner 把这件事叫做市场的「竞争再对齐」[5]。
Copilot 靠分发躺赢上半场。 1.5 亿开发者的存量池加上微软的企业渠道,是别的公司复制不了的。但代价是产品口碑——它从「最受喜爱」的第一梯队滑了下来。
Cursor 用体验抢下半场。 JetBrains 2026 年 4 月的调研里,Cursor 使用率 18%,与 Claude Code 持平,直追 Copilot 的 29% [16]。自研 Composer 是它的成本护城河。
腰部正在被「拆骨」。 Windsurf 案值得所有中间层公司警醒:没有自有模型,估值可以在一夜之间从传闻中的 30 亿美元收购价,变成「剩余资产」——最后是 Google 用 24 亿美元拿走核心团队和授权,Cognition 接盘了剩下的业务 [14]。从要约到反转,只用了 72 小时。
巨头全部到齐。 Gartner 2026 年首份「企业 AI 编程智能体」魔力象限里,Leaders 包含 GitHub、Amazon、Cognition、GitLab、Google Cloud(不同报道口径也含 Anthropic、Cursor、OpenAI)[5]。采购逻辑已经从「尝鲜」变成「治理」。
卡位启示: IDE 补全、AI 原生 IDE、终端智能体、自主智能体平台这四种形态正在互相渗透。Gartner 给企业的建议是「买两种而不是一种」[5]——言下之意很清楚:单形态公司的生存空间会被持续压缩。
八、2026 到 2028,三个判断
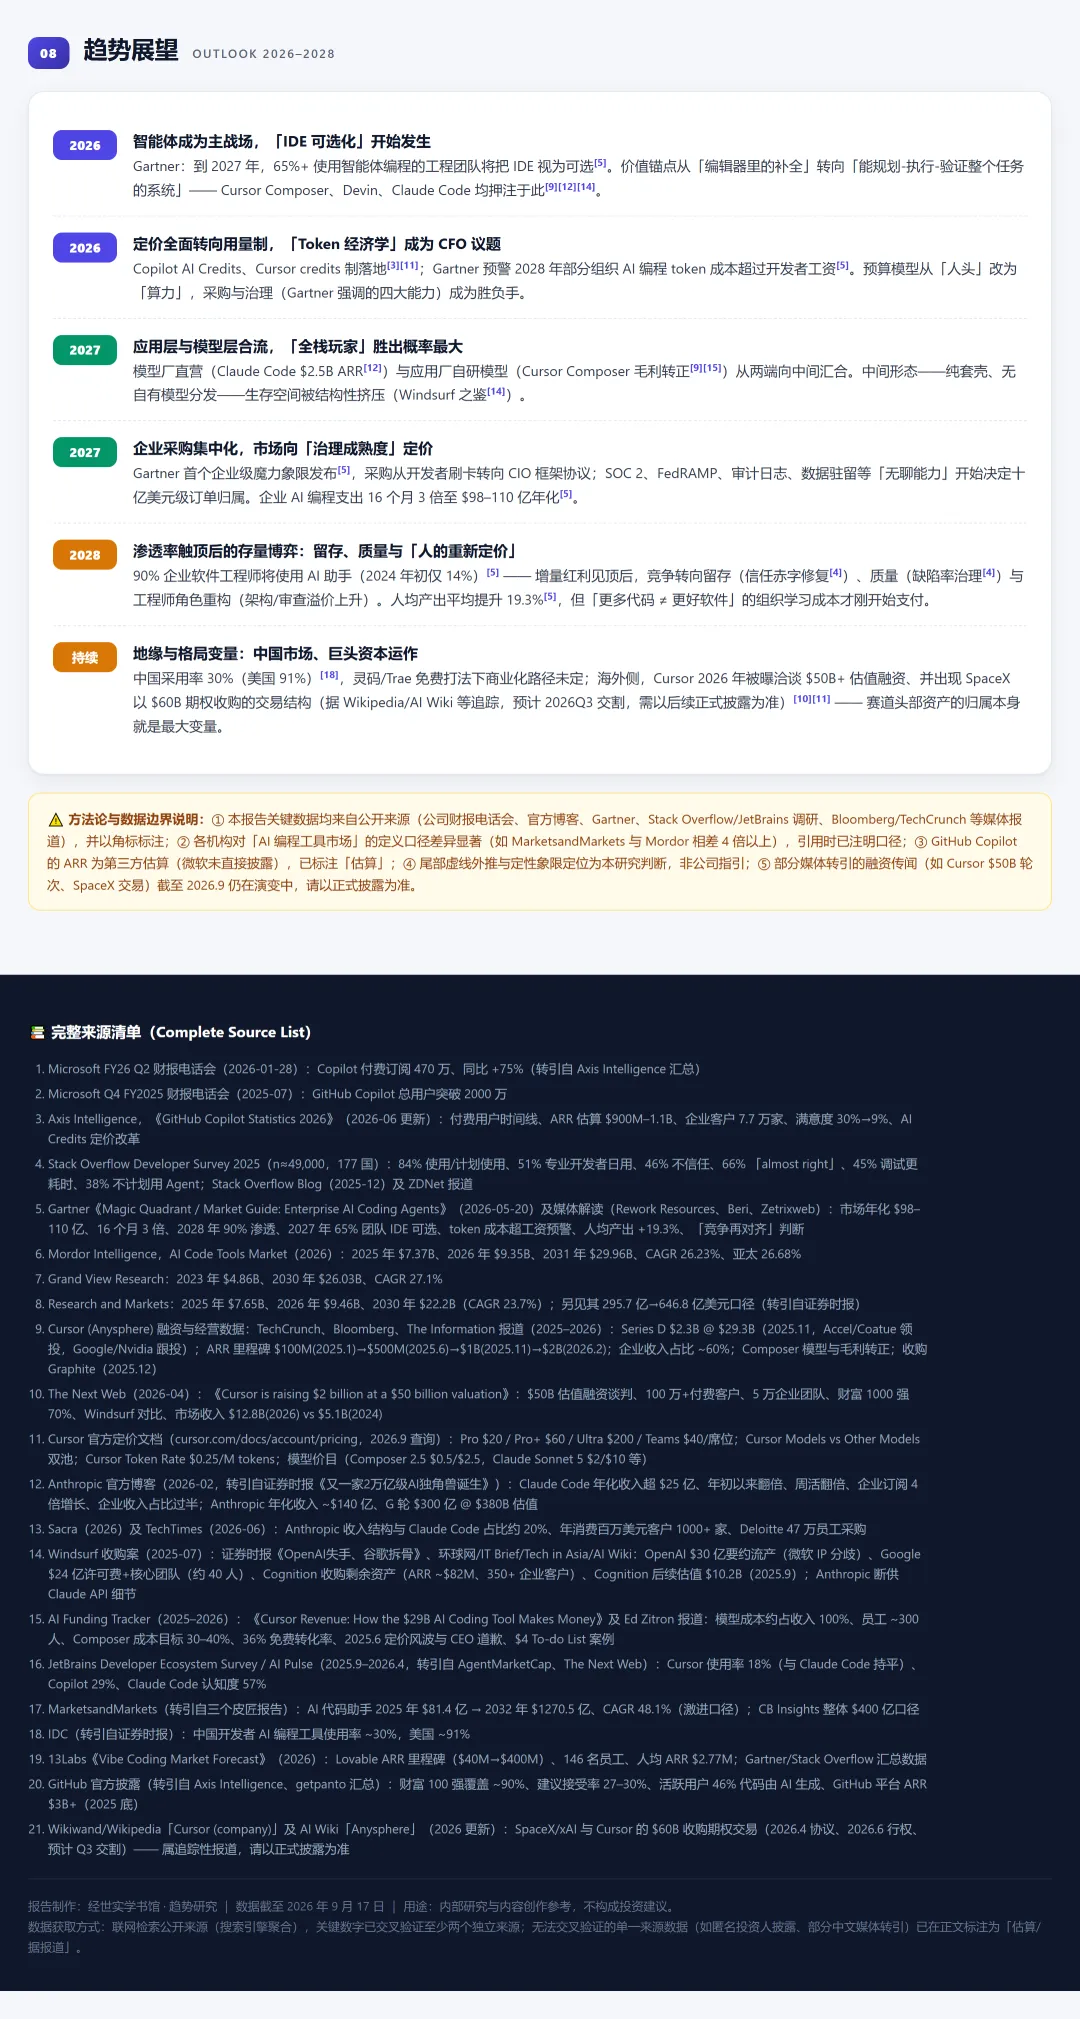
第一,模型厂与应用层的正面相撞不可避免。 Claude Code 25 亿美元年化、Codex 进了 ChatGPT 订阅,模型厂已经不看工具公司的脸色了。中间层唯一的活路是自有模型,或者扎进垂直场景。
第二,企业采购会集中化。 从「开发者个人刷卡」到「CIO 统一预算」,客单价会跃升一个量级,但供应商会从十几家收敛到两三家。Gartner 预测到 2027 年 65% 的团队对 IDE 的选择权会被上收 [5]。
第三,成本会成为经营的主线。 到 2028 年,AI 编程的 token 成本有可能超过开发者工资 [5]。这句话的另一面是:谁掌握了更便宜的推理,谁就掌握了定价权。
最后给一个观察指标。 这条赛道接下来最值得盯的不是用户数,是毛利率。谁先把毛利率做到 60% 以上并且稳住,谁才是真正的赢家;做不到的,用户增长只会放大亏损。
数据来源
1. Microsoft FY26 Q2 财报电话会(2026-01-28):Copilot 付费订阅 470 万,同比 +75%(转引自 Axis Intelligence 汇总)
2. Microsoft Q4 FY2025 财报电话会(2025-07):GitHub Copilot 总用户突破 2000 万
3. Axis Intelligence《GitHub Copilot Statistics 2026》(2026-06 更新):付费用户时间线、ARR 估算 9 亿–11 亿美元、企业客户 7.7 万家、满意度 30%→9%、AI Credits 定价改革
4. Stack Overflow Developer Survey 2025(n≈49,000,177 个国家):84% 使用/计划使用、51% 专业开发者每日使用、46% 不信任、66%「almost right」、45% 调试更耗时、38% 不计划用 Agent
5. Gartner《Magic Quadrant / Market Guide: Enterprise AI Coding Agents》(2026-05-20)及媒体解读:市场年化 980–1100 亿美元、16 个月 3 倍、2028 年 90% 渗透、2027 年 65% 团队 IDE 可选、token 成本超工资预警、「竞争再对齐」
6. Mordor Intelligence《AI Code Tools Market》(2026):2025 年 73.7 亿、2026 年 93.5 亿、2031 年 299.6 亿美元,CAGR 26.23%
7. Grand View Research:2023 年 48.6 亿、2030 年 260.3 亿美元,CAGR 27.1%
8. Research and Markets:2025 年 76.5 亿、2026 年 94.6 亿、2030 年 222 亿美元,CAGR 23.7%
9. Cursor(Anysphere)融资与经营数据:TechCrunch、Bloomberg、The Information 报道(2025–2026):Series D 23 亿美元 @ 293 亿美元估值(2025.11);ARR 里程碑 1 亿→5 亿→10 亿→20 亿美元;企业收入占比约 60%;Composer 与毛利转正;收购 Graphite(2025.12)
10. The Next Web(2026-04):《Cursor is raising $2 billion at a $50 billion valuation》
11. Cursor 官方定价文档(cursor.com/docs/account/pricing,2026.9 查询):Pro 20 / Pro+ 60 / Ultra 200 / Teams 40 美元每席位;Cursor Token Rate 0.25 美元每百万 token;模型价目表
12. Anthropic 官方博客(2026-02):Claude Code 年化收入超 25 亿美元、年初以来翻倍、企业收入占比过半
13. Sacra(2026)及 TechTimes(2026-06):Anthropic 收入结构与 Claude Code 占比约 20%;德勤 47 万员工采购
14. Windsurf 收购案(2025-07):Google 24 亿美元许可费加核心团队、Cognition 收购剩余资产(ARR 约 8200 万美元、350+ 企业客户)、Cognition 后续估值 102 亿美元;Anthropic 断供 Claude API 细节
15. AI Funding Tracker《Cursor Revenue: How the $29B AI Coding Tool Makes Money》及 Ed Zitron 报道:模型成本约占收入 100%、员工约 300 人、Composer 成本目标 30–40%、36% 免费转化率、2025.6 定价风波、4 美元 To-do List 案例
16. JetBrains Developer Ecosystem Survey / AI Pulse(2025.9–2026.4):Cursor 使用率 18%、Copilot 29%、Claude Code 认知度 57%
17. MarketsandMarkets(转引自三个皮匠报告):AI 代码助手 2025 年 81.4 亿 → 2032 年 1270.5 亿美元,CAGR 48.1%(激进口径);CB Insights 整体 400 亿美元口径
18. IDC(转引自证券时报):中国开发者 AI 编程工具使用率约 30%,美国约 91%
19. 13Labs《Vibe Coding Market Forecast》(2026):Lovable ARR 从 4000 万到 4 亿美元、146 名员工、人均 ARR 277 万美元
20. GitHub 官方披露(转引自 Axis Intelligence 汇总):财富 100 强覆盖约 90%、活跃用户 46% 代码由 AI 生成、平台 ARR 30 亿美元以上(2025 年底)
方法论与数据边界: 本文数据通过联网检索公开来源获取,关键数字已交叉验证至少两个独立来源;仅单一来源的数据(如匿名投资人披露、部分中文媒体转引)已在正文中标注为「估算」或「据报道」。Cursor 与 SpaceX 的收购期权、2026 年 500 亿美元估值融资谈判等,截至 2026 年 9 月仍在演变中,请以正式披露为准。各机构市场规模口径差异较大,本文并列呈现,未做统一换算。
本文为内部研究与内容创作参考,不构成任何投资建议。
经世实学书馆 · 趋势研究 | 数据截至 2026 年 9 月