ARTICLE · 1030434
钱还完就卸载APP?征信里的网贷坑,很多老板踩过
钱还完就卸载APP?征信里的网贷坑,很多老板踩过不少人以为网贷还清,欠款归零,这件事就彻底结束了,直接卸载APP不再理会。但如果你后续计划申请银行大额贷款,这个细节千万不能忽视:网贷“结清”,不等于授信“结束”。 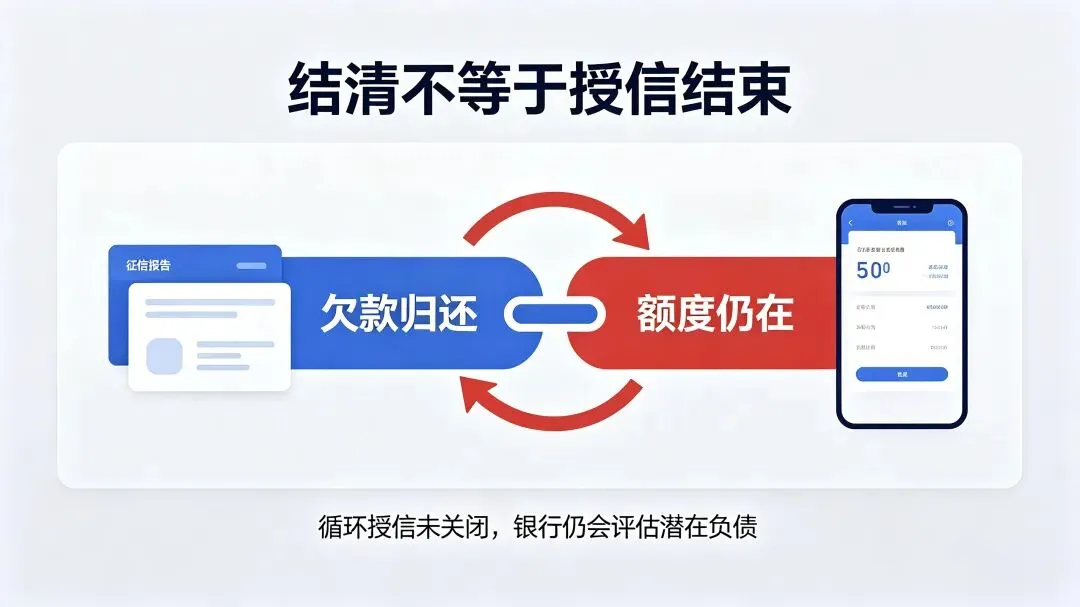
结清,仅仅代表欠款已经归还。很多网贷属于循环授信,即便余额为0,平台授予你的额度依旧保留在征信报告上。 站在银行风控视角,审批贷款不只看当下负债多少,更会评估你潜在的借贷空间。哪怕现在一分没欠,征信上挂着大量未注销网贷授信,银行会判定你存在未来大额负债的可能性,直接影响审批结果。 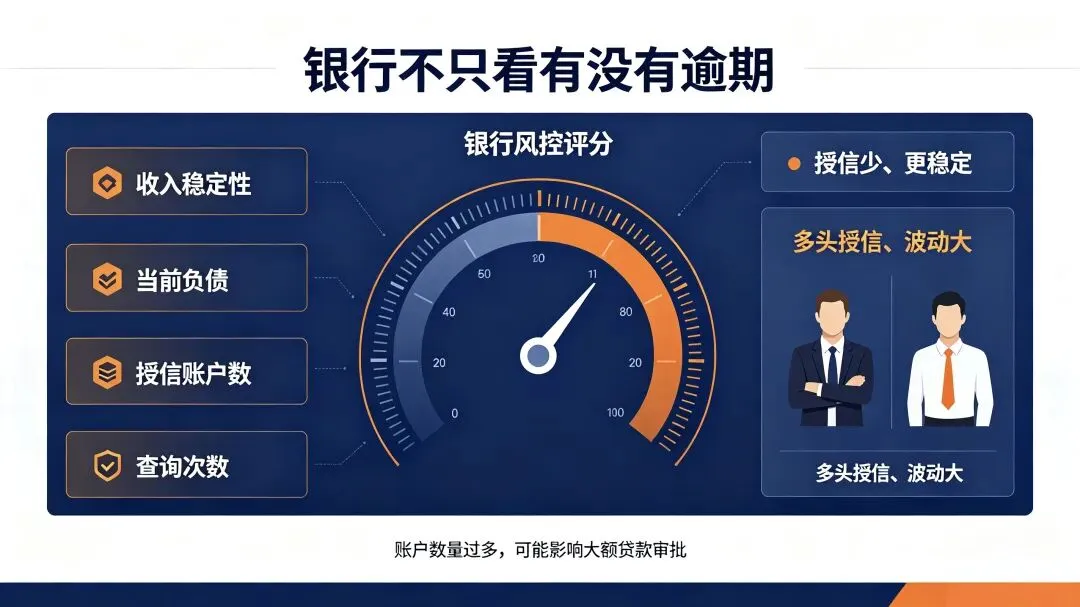
银行授信审核,核心判断你的持续还款能力。会综合你的收入、负债、信用卡使用、征信查询次数、授信账户数量综合评估。这也是很多无逾期客户,申请经营贷、房贷时,被要求先清理网贷账户的原因。 同样无逾期的两个人,一个征信授信账户少、借贷行为稳定;另一个名下多头网贷授信,过往频繁申请借款。银行风控会认为后者资金需求波动大,风险更高。申请大额贷款时,账户数量过多,容易出现降额、补材料甚至拒贷。 很多人存在误区:卸载APP=账户注销。 事实并非如此,删除手机软件,不会关闭后台授信协议。就像删掉银行卡手机银行,银行卡账户依旧存在。不再使用的网贷平台,正确操作是先确认欠款全部结清,再申请关闭授信、注销账户,不能只简单卸载软件。 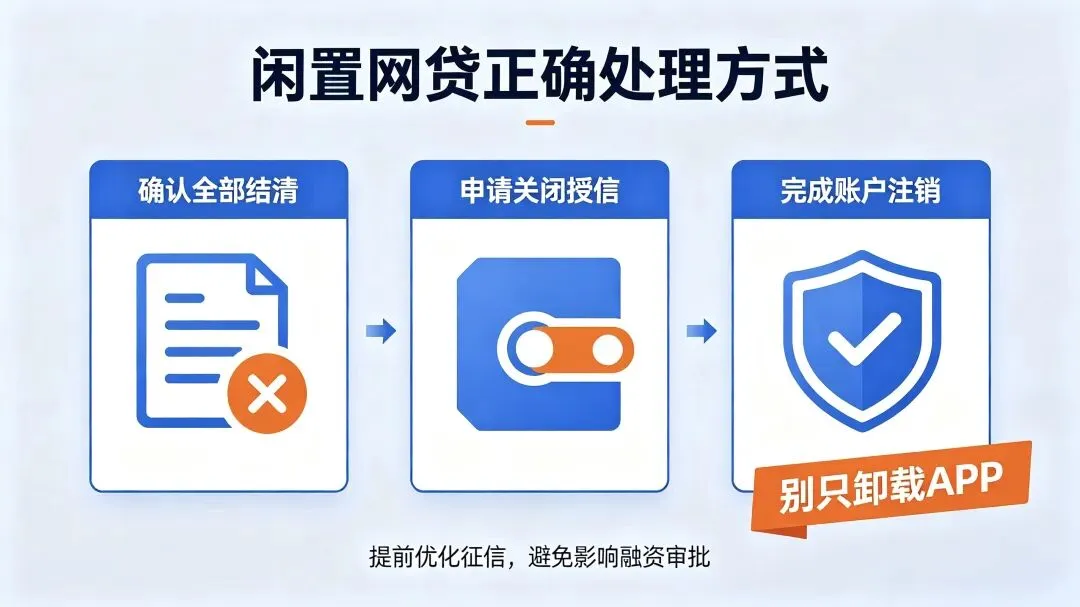
当然不是所有结清网贷都必须立刻销户。不同银行风控标准不一样,部分机构对账户数量敏感度较低。 底层逻辑是:若计划半年到一年内办理银行大额贷款,需要提前优化征信,减少多头授信,让征信画像更稳定低风险。征信信息更新需要周期,提前规划,才不会临时受阻。 简单总结:网贷结清,只是还清欠款;关闭多余授信账户,才是真正给征信做减法。 打算办理银行贷款的企业主、个人,不要只做到还清债务,及时清理闲置网贷授信,避免在关键时刻影响融资审批。 声明:本内容只做知识科普,仅供参考,且无不良引导,不涉及产品营销推广