ARTICLE · 1257010
CPA会计|政府补助 考点总结+历年真题解析
CPA会计|政府补助 考点总结+历年真题解析企业无偿从政府取得货币性/非货币性资产,两大核心特征:来源于政府、无偿性。 同一企业同类业务只能固定一种方法,不同类业务可分别选用总额法、净额法,不得随意变更。 企业发生的下列各项交易或事项应作为政府补助进行会计处理的是() A.取得即征即退的增值税款 B.免交当期应交企业所得税的20% C.政府为享有企业所有者权益份额,以所有者身份向企业投入资金 D.企业收到地方政府的招商引资配套奖励(无偿拨付、无对价) 答案:A 解析: - B:直接免税无资金流入,不属于政府补助; - C:政府资本投入,属于权益性交易,无偿性不成立; - D:招商引资奖励属于政府补助,但本题最优选项为A,增值税即征即退是典型政府补助,有实际资金流入、无偿让利。 下列各项关于政府补助会计处理的表述中,正确的有() A.难以区分与资产相关和与收益相关的政府补助,全部按照与收益相关处理 B.企业可对同类政府补助同时采用总额法和净额法核算 C.与日常经营无关的政府补助,总额法下计入营业外收入 D.财政贴息资金只能采用总额法核算 答案:AC 解析: - B错误:同类业务核算方法必须统一,不得混用两种方法; - D错误:财政贴息可根据企业会计政策,选择总额法或净额法,无强制规定。 下列各项不属于政府补助的是() A.企业收到的稳岗补贴 B.增值税出口退税 C.小微企业税费返还 D.研发项目专项财政补贴 答案:B 解析:增值税出口退税是返还企业前期垫付的进项税额,政府未无偿让利,不满足无偿性核心特征,不属于政府补助;其余三项均为典型无偿政府补助。 下列关于总额法和净额法会计处理的表述,错误的有() A.与资产相关的政府补助,净额法下冲减资产入账价值 B.与收益相关补偿未来费用的补助,总额法下直接计入当期其他收益 C.同一企业不同类别的政府补助,可分别采用总额法、净额法 D.已确认的政府补助无需退回,无需做后续调整 答案:BD 解析: - B错误:补偿未来费用的收益类补助,总额法下先计入递延收益,分期摊销计入当期收益,不直接确认; - D错误:若后续补助需要退回,需区分情况调整递延收益或当期损益。 判补助:有流入、无对价、政府给;免税退税不算数,投资付费要排除。 分处理:资产补助递延摊,收益补助当期填;同类方法不混用,日常其他、非日营业外。 持续更新CPA高频考点、无改编真题+精准解析,专注精简高效备考,助力轻松通关,记得关注!
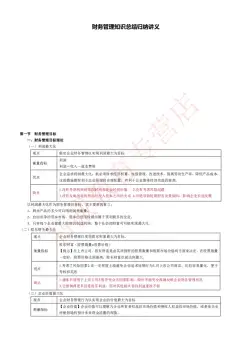
一、核心定义
1. 政府补助定义
2. 不属于政府补助(高频陷阱)
增值税出口退税(退回自身垫付进项税,无无偿让利) 政府资本性投入(以股东身份出资,享有权益) 个税手续费返还(有偿劳务对价) 直接减免、免征、抵免税款(无实际资金流入) 政府购买服务、政府采购(市场化有偿交易)
二、政府补助两大分类
与资产相关:专门用于购建、形成企业长期固定资产、无形资产等长期资产的补助。 与收益相关:除与资产相关外,补偿已发生/即将发生的成本费用、损失的补助。 混合补助:无法区分资产、收益部分,全部按与收益相关处理。
三、两大会计处理方法(核心考点)
基本原则
1. 总额法(全额确认收益,不冲减成本费用)
与资产相关:收到时计入递延收益,资产使用寿命内分期计入其他收益/营业外收入 与收益相关:补偿已发生损益→直接计入当期收益;补偿未来损益→先递延,分期摊销
2. 净额法(冲减资产成本/当期成本费用,不确认收益)
与资产相关:收到递延收益,资产达到可使用状态后冲减固定资产、无形资产账面价值 与收益相关:直接冲减对应成本、费用、损失
3. 科目归属(极简区分)
日常经营相关补助:其他收益 与日常经营无关补助:营业外收入/营业外支出