 夜雨聆风
一、投资分析框架
Frank的分析框架 = 产业趋势 + 宏观流动性 + 公司基本面
产业视角:经历中国移动互联网完整周期(PC→移动端),理解科技商业模式优劣
宏观视角:2017年进入加密领域,经历2018贸易战、2020疫情熔断等极端行情后,系统学习美联储历史、货币金融学、MMT,形成完整宏观框架
综合风格:自上而下,结合产业趋势、宏观流动性、公司基本面
二、AI三次大辩论:产业认知的演变(以英伟达股价为线索)
第一阶段(2022年底-2023年底):AI是不是真趋势?
特征:ChatGPT 3.5推出后炒预期上涨,但全球半导体未复苏、企业资本开支未释放,业绩支撑不足
表现:2023年下半年英伟达股价高位震荡近6个月
第二阶段(2024年初-2025年一季度):AI是否需要这么多算力?
拐点:2024年1月达沃斯论坛,Sam Altman提出未来投7万亿美元建算力 + GPT-4、Sora推出
验证:英伟达业绩大规模释放,市场确认算力需求
扰动:2025年1月DeepSeek低成本大模型推出,市场一度担忧算力过剩,英伟达回调,但后续产业逻辑逐步验证
第三阶段(2025年Q4-2026年Q2):大额资本开支能不能赚钱?
核心验证节点:2025年4月一季度财报季
云厂商爆发:微软、亚马逊、Google三家云业务大规模爆发(收入来自B端和C端token消耗)
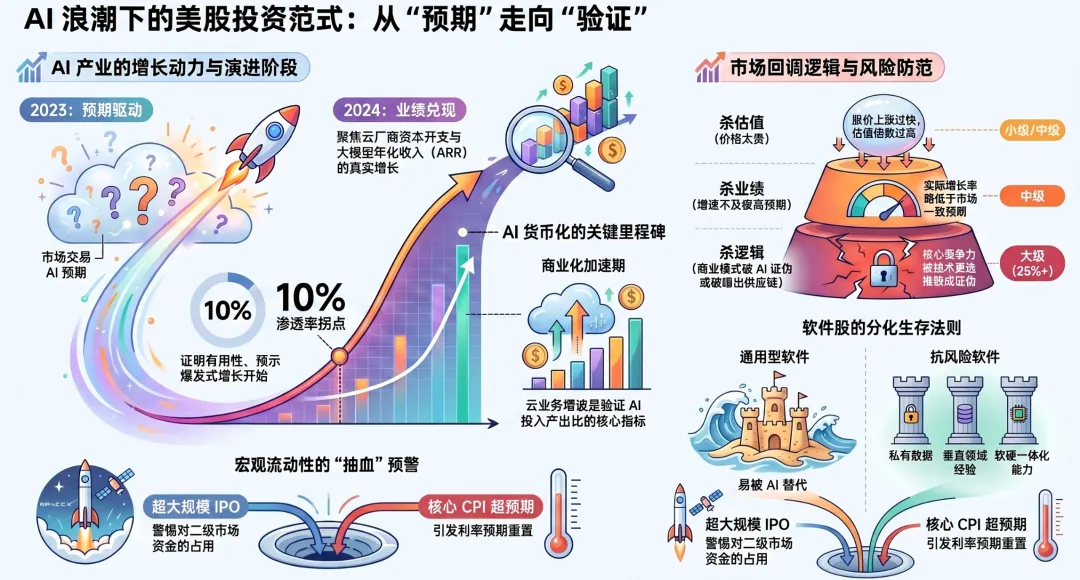
大模型厂商ARR快速增长:Anthropic的ARR(年化收入)3月300亿美元 → 4月400亿 → 5月450亿,环比增速10%-20%
结论:AI商业化进入拐点,市场从质疑转向验证,推动AI板块快速上涨
三、AI商业化拐点与资本开支逻辑
3.1 渗透率红利是核心支撑
科技行业增长的核心动力是渗透率,10%是行业拐点
高盛数据:
2024年Q3:美国企业AI采购渗透率接近10%
2025年3-4月:已达18%
预判:从10%到40%-50%属于高速增长阶段
渗透率提升的商业意义:
技术被验证有效,后续渗透速度快速提升
付费用户规模增长 + ARPU(每用户平均收入)提升
大模型厂商收入增速加快 → 科技公司更有信心加大资本开支,不会轻易收缩
3.2 当前行情是结构性牛市,不是全面牛市
与2020年牛市的核心差异:
| 利率环境 | ||
| 流动性 | ||
| 行情特征 |
结论:行情会出现波浪式调整,但只要AI商业化增速不放缓,就不会出现大级别崩盘。
四、AI行情的风险判断:和2000年互联网泡沫的本质差异
4.1 市场担忧:本轮AI行情会重演2000年互联网泡沫吗?
核心差异:
| 渗透率基础 | ||
| 渗透速度 | ||
| 商业模式 |
结论:本质不同,不会简单重演2000年式崩盘。
4.2 调整级别的核心判断标准
小级别调整(个位数跌幅)
触发因素:短期涨多回调、流动性短期扰动、通胀数据超预期
判断标准:AI商业化逻辑没被破坏
应对:后续会快速修复,是布局机会
中级别调整(10%-15%跌幅)
触发因素:宏观大事件冲击
地缘冲突导致能源价格上涨
日元套息交易平仓
非农数据大幅不及预期引发衰退预期
判断标准:AI产业趋势未被改变
应对:不会改变AI产业趋势,是中期布局机会
大级别调整(25%以上跌幅)
触发因素(同时满足):
AI商业化增速持续不及预期 或 AI产业逻辑被证伪
或二战后全球自由贸易秩序彻底破裂等极端情况
判断标准:宏观底层逻辑被重置
当前概率:极低
4.3 AI后续最大风险
不是估值高,而是:
AI商业化增速放缓 → 云厂商和大模型公司收入增速下降
AI逻辑被证伪 → 大额资本开支无法转化为收入和利润
监测指标(最核心的基本面支撑):
云厂商收入增长(微软、亚马逊、Google云业务)
大模型公司ARR增长(Anthropic、OpenAI等)
五、AI产业链的投资机会与分化逻辑
5.1 软件股的分化
风险方向:通用型软件 ❌
逻辑:若大模型/agent不需要第三方工具就能完成公共任务,这类软件会被替代
代表:通用办公软件、通用生产力工具
受益方向 ✅
① 垂直类软件
逻辑:掌握行业私有数据、有深厚行业know-how的软件,大模型无法通过公开数据训练获得这类能力,不可替代
代表:医疗软件、金融软件、工业软件等垂直领域
② 软硬件一体化公司
逻辑:物理设施无法被AI替代,且agent越多对低延迟CDN的需求越高
代表:Cloudflare(全球CDN机房等物理设施)
③ 安全类SaaS
逻辑:agent规模越大,安全问题越突出,相关安全服务需求越高
代表:数据安全、网络安全、AI安全等
5.2 AI基建的资金轮动三大逻辑
① 紧缺逻辑 🔥
算力上游的紧缺环节,产能不足带来价格上涨和产业红利
HBM存储(高带宽内存):产能不足,价格上涨
CPU:agent时代CPU负责调度编排,需求从GPU:CPU=8:1逐步向1:1提升
先进封装:产能瓶颈,订单饱满
② 升级逻辑 🚀
技术迭代升级带来的机会
光互连升级:从可插拔光模块 → LPO(线性驱动可插拔光模块) → NPO(近封装光学) → CPO(共封装光学)
数据中心配电升级:从48V → 800V高压直流
先进封装升级:从2D → 3D堆叠、玻璃基板
③ 远期逻辑 🌐
长期产业趋势对应的机会
边缘计算:算力从云端向边缘侧分布
Physical AI(物理AI):AI从线上向物理世界延伸
机器人
自动驾驶
5.3 重点赛道的具体分析
光互连与CPO
背景:数据中心分布式计算趋势下,数据传输成为核心瓶颈,光互连价值提升
短期确定性更高:
1.6T/3.2T可插拔光模块
LPO/NPO技术
中长期:
CPO(共封装光学):当前还在验证阶段,大规模部署要等到2027年之后
产业链受益环节:
封装
光引擎
光源
测试设备
边缘计算与Physical AI
信号:英伟达已经将边缘计算从数据中心业务中单独拆分披露,释放全栈布局信号
受益标的:
Nokia:
光连接业务已经兑现
边缘计算业务是估值期权
受益英伟达AI-RAN生态
黑莓(BlackBerry):
和英伟达深度合作
QNX安全系统适配英伟达自动驾驶平台
受益边缘计算安全需求
属于困境反转标的
存储赛道
当前状态:
存储行业格局集中
当前业绩已经高增
但市场仍将其视为周期股
投资机会:
后续随着AI需求持续,有望被重估为成长股
估值有提升空间
六、潜在风险:巨头IPO的流动性冲击
6.1 2025年下半年可能出现的三家科技巨头IPO
对市场流动性的潜在冲击:
① SpaceX(已上市)
上市时间:2025年6月12日
估值:约1.75兆美元
融资规模:750亿美元
配售结构:机构配售占比65%,部分机构可能需要减仓其他标的腾挪资金
特殊规则:
解禁规则特殊
纳斯达克修改规则允许上市后15天纳入指数(按流通盘计算权重)
吸引大量被动指数基金配置
潜在风险:后续解禁期和指数权重提升过程可能带来波动
② Anthropic、OpenAI
均有IPO计划
大规模融资可能对市场流动性形成挤压
6.2 流动性冲击的叠加效应
潜在触发条件:
巨头IPO集中融资 + 通胀持续超预期 + 美联储降息预期落空
可能结果:
引发小到中级别的市场调整(10%-15%跌幅)
但不会改变AI产业趋势
七、加密资产与AI的结合方向
7.1 币圈已经进入「新常态」
核心特征:分化
只有符合两类逻辑的资产能获得资金青睐
7.2 两类核心逻辑
① 作为资本范式的价值
区块链的核心优势:
资产发行、交易、流转的效率是传统金融的10倍以上
未来美国金融体系向链上迁移是明确趋势
重要方向:
稳定币:可能成为替代SWIFT的全球支付结算层
RWA(真实世界资产代币化):重要方向
② 和AI结合的价值
未来虚拟世界的原住民:
Agent(线上)
Bot(线下)
需求:
Agent之间的交互、激励需要智能合约和加密货币作为媒介
Agent finance、链上资产规模提升后,DeFi也会迎来新的增长
7.3 比特币的走势判断
周期判断:
按四年周期,2025年比特币处于下行周期
投资策略:
7万美元以下属于底部区间,适合逐步布局
但精准底部难以判断,建议分批配置
八、投资建议
8.1 做好进攻和防守的平衡
市场情绪过热时:适当止盈,保留安全边际
市场极度悲观、基本面没有恶化时:要敢于布局
8.2 深入研究公司基本面
明确标的在产业链中的核心竞争力、不可替代性
判断高估/低估区间
在性价比合适时买入,高估时逐步减仓
九、风险提示
本文所有观点为作者个人分析,不代表投资建议,投资有风险,决策需谨慎
数据来源为wind、同花顺、choice等公开信息,若有侵权请联系删除
作者无收费社群,谨防诈骗
十、核心结论摘要
对投资机会的理解
AI已进入"能不能赚钱"的验证阶段,云厂商收入和大模型公司ARR增长是核心支撑
渗透率突破10%后商业化加速,当前美国企业渗透率已达18%,处于高速增长期
软件股分化:垂直软件、软硬件一体化、安全类SaaS受益;通用软件受压
AI基建轮动:紧缺(HBM、CPU、先进封装)、升级(光互连、800V配电、3D封装)、远期(边缘计算、Physical AI)
存储赛道:有望从周期股重估为成长股,估值有提升空间
对风险的理解
最大风险不是估值高,而是AI商业化增速放缓或逻辑被证伪
与2000年互联网泡沫本质不同:渗透率高、商业模式已验证、不会简单重演
调整级别判断:
小级别(个位数跌幅):商业化逻辑未破坏,快速修复
中级别(10%-15%):宏观冲击,不改变趋势
大级别(25%+):需产业化逻辑重置,当前概率极低
潜在风险:巨头IPO(SpaceX、Anthropic、OpenAI)可能带来流动性冲击,引发小到中级别调整
对投资策略的理解
结构性牛市:有限度宽松环境下,只有有AI预期+真实业绩支撑的公司能上涨
波浪式调整:行情会出现调整,但只要AI商业化增速不放缓,就不会大级别崩盘
攻守平衡:过热时止盈,悲观时布局;研究基本面,明确核心竞争力,性价比合适时买卖