 夜雨聆风
超聚变进入IPO问询阶段:华为"断奶"四年,582亿营收能否撑起800亿估值?
2026年6月4日,深交所官网显示,超聚变数字技术股份有限公司(简称"超聚变")创业板IPO状态从"已受理"变更为"已问询",距离5月22日受理仅13天。这家从华为剥离仅四年的算力巨头,正式进入IPO最关键的审核环节。
一、背景:AI算力大爆发,服务器市场迎来黄金时代
2026年,全球AI产业正经历前所未有的爆发式增长。从大模型到具身智能,从AI终端到算力基建,一条完整的AI产业链正在加速形成。
根据IDC数据,2025年全球服务器市场规模约4441亿美元,同比增长80.4%。中金公司测算,2025年国内CSP牵引的数据中心投资总量有望达到近4000亿元,同比增速79%,至2027年有望超过6000亿元。AMD CEO苏姿丰更是在CES 2026上判断,全球算力需求未来五年将从目前的Zetta等级推升100倍。
在这样的大背景下,算力基础设施企业成为资本市场最炙手可热的标的。超聚变的IPO,被视为算力产业规模化扩张与资本化加速的核心信号。
二、超聚变的来历:华为"断臂求生"的产物
超聚变的故事,要从2021年说起。
华为的艰难抉择。 2020年,美国对华为的芯片制裁持续升级,英特尔x86芯片供应受阻,华为x86服务器业务面临生死考验。2021年9月,华为做出战略决定——剥离x86服务器业务,将全部精力聚焦于鲲鹏和昇腾的ARM架构生态。
超聚变应运而生。 2021年9月13日,超聚变数字技术有限公司在河南郑州注册成立,法定代表人为刘宏云(原华为亚太地区部总裁)。成立初期由华为全资控股,华为将x86服务器业务的全套研发团队、技术专利、产品体系及优质客户资源整体注入。
河南国资接盘。 两个月后,河南省财政厅旗下豫信电子科技集团的子公司——河南超聚能科技有限公司完成股权交割,华为彻底退出。超聚变自此开启独立市场化发展之路。
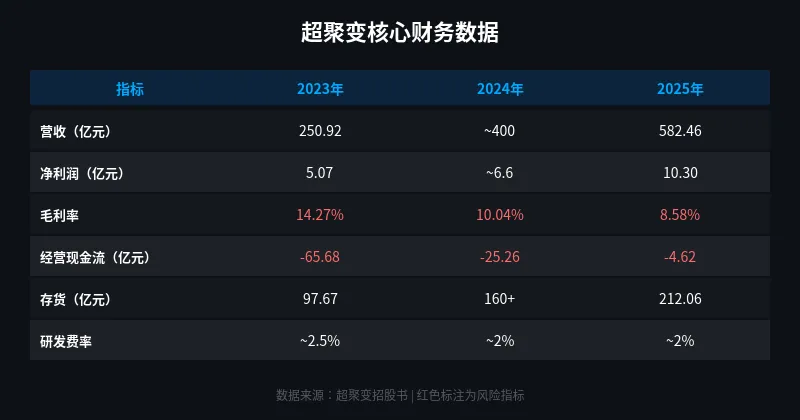
四年狂飙。 从华为"断奶"后,超聚变经历了"独立生存质疑—国资果断接手—技术路线押注—市场逆势跃升"的完整周期。2022年销售收入突破100亿元,2023年超280亿元,2024年跨上400亿元,2025年达到582亿元——四年时间,营收增长近6倍。
截至IPO发行前,河南超聚能科技有限公司持股31.38%,为控股股东;中移资本持股13.76%,位列第二大股东。
三、融资历程:国家队云集,Pre-IPO估值近800亿
超聚变自独立以来,完成多轮股权融资与战略增资,股东阵容堪称豪华:
截至IPO前,超聚变共有53家股东,其中IPO前12个月内新增20余家PE/外资机构。
估值方面:
2025年12月,全球独角兽500强榜单中,超聚变以910亿元估值位列全球第70位 本次IPO拟募资80亿元,按发行占比下限10%测算,对应投后估值最高800亿元 长城战略咨询基于2024年数据,给予投后估值约89亿美元(约600亿元),对应市盈率约91倍
这一市盈率水平显著高于浪潮信息(40倍),但低于寒武纪(339倍),反映市场将其定位为"制造+AI"的融合估值。
四、营收与财务数据:582亿营收下的隐忧
营收增长迅猛
数据来源:招股书
盈利能力持续走弱
规模快速扩张的背后,超聚变的盈利质量却在逐年弱化:
- 毛利率三连降
:从14.27%跌至8.58%,其中核心增长板块AI服务器毛利率仅为6.55%,低于通用服务器的9.29%。
- 经营现金流连续为负
:报告期内分别为-65.68亿、-25.26亿、-4.62亿元,账面盈利但无经营性现金流入。
- 高库存压力
:存货余额从2023年的97.67亿元飙升至2025年的212.06亿元,两年增幅超117%,存货占营收比重达36.4%。
- 客户与供应商双重集中
:前五大客户营收占比54.81%,前五大供应商采购占比72.40%。中国移动既是股东又是大客户,构成关联交易风险。
毛利率下滑的原因
- 行业属性
:服务器以硬件集成为主,CPU/GPU成本占比70%-90%,中游组装利润空间有限 - 客户结构变化
:互联网客户收入占比从26.19%升至58.13%,此类客户议价能力极强 - AI服务器价格战
:高端GPU价格波动剧烈,整机价格持续承压
五、产品矩阵:从服务器到全栈解决方案
超聚变定位于"企业在AI和数据时代的水平全栈解决方案提供者",战略布局三大板块:
1. 算力基础设施(营收占比99.72%)
2. 城企数智解决方案
面向城市治理、企业数字化转型,提供智慧城市、智慧园区等解决方案。
3. 能源智慧解决方案
面向数据中心节能、智慧能源管理等领域。
核心优势领域:
- AI服务器
:中国市场第一 - 液冷服务器
:液冷累计发货10万+节点,标准液冷市场第一 - 全球布局
:8个研发中心、4个供应中心,服务全球100多个国家、10000+客户
六、竞品对比:与浪潮信息、中科曙光的全面对标
| 市场地位 | |||
| 营收规模(2025) | |||
| 综合毛利率 | |||
| 研发费率 | |||
| 供应链 | |||
| 客户结构 | |||
| 业务结构 | |||
| 管理层 | |||
| 市盈率 |
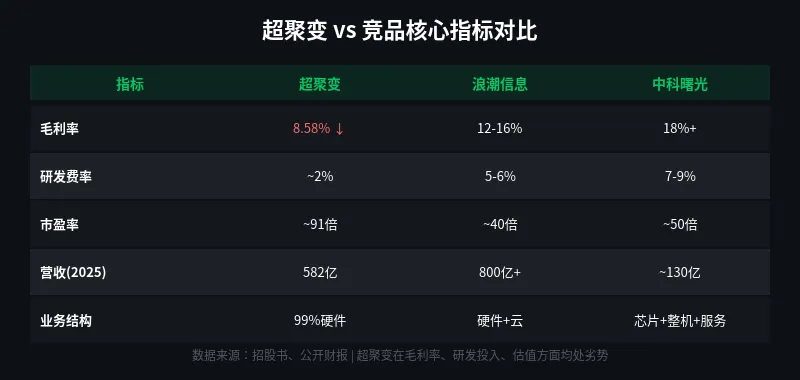
核心差距: 超聚变在研发投入、供应链自主性、业务多元化、管理层稳定性等方面均弱于已上市的两大竞争对手。
七、SWOT分析
优势(Strengths)
- 市场地位领先
:AI服务器中国第一,液冷服务器中国标准市场第一,服务器出货量整体第二 - 华为基因
:继承华为x86服务器全套技术体系、产品线、客户资源,技术和品质有保障 - 国资背景
:河南国资委控股,中移资本、电信投资等运营商战略入股,政策资源丰富 - 增长迅猛
:四年营收从0到582亿元,受益于AI算力需求爆发 - 全球布局
:服务100+国家、10000+客户,海外市场有基础
劣势(Weaknesses)
- 毛利率持续下滑
:从14.27%降至8.58%,AI服务器仅6.55%,盈利空间极薄 - 研发投入不足
:研发费率≈2%,远低于浪潮(5-6%)和中科曙光(7-9%),被质疑"组装代工" - 供应链依赖
:核心芯片(英伟达GPU、海光CPU)、底层固件(华为BIOS)高度依赖外部 - 客户集中度高
:前五大客户占比54%+,且股东即大客户(中移资本),关联交易争议大 - 经营现金流为负
:账面盈利但无真实现金流入,财务质量存疑 - 业务单一
:99%营收来自服务器硬件,软件服务占比<0.3%,抗周期能力弱
机会(Opportunities)
- AI算力需求爆发
:全球算力需求五年增长100倍,AI服务器市场持续高景气 - 国产替代加速
:信创政策推动下,国产服务器市场份额持续提升 - 液冷技术升级
:AI高功耗驱动液冷渗透率快速提升,超聚变已有先发优势 - "东数西算"工程
:多个45亿级智算中心项目密集落地,直接拉动服务器需求 - 海外市场拓展
:全球100+国家客户基础,可进一步扩大海外份额
威胁(Threats)
- 芯片管制风险
:英伟达高端GPU对华出口受限,影响AI服务器核心供应链 - 行业价格战
:互联网客户议价能力强,整机价格持续承压,毛利率可能进一步下滑 - 技术迭代风险
:算力芯片1-2年一代,存货贬值风险大(212亿存货) - 竞争对手挤压
:浪潮信息、中科曙光、新华三等对手在AI服务器领域激烈竞争 - IPO审核风险
:管理层变动、同业竞争、关联交易等合规问题可能影响上市进程 - 华为生态转型
:华为全力押注昇腾ARM架构,x86生态长期可能被边缘化
八、深交所问询核心:六大拦路虎
6月4日进入问询阶段后,深交所的问询函聚焦六大核心问题:
1. 管理层稳定性
2025年11-12月申报前夕,超聚变突击更换董事长、法人代表及多名高管(华为系创始董事长离场,国资派任新董事长)。创业板法定要求近2年董监高无重大变动,这是最致命的合规红线。
2. 同业竞争
实控人豫信电科(河南省国资委)旗下A股公司荣科科技主营服务器、IDC算力、政企信息化,与超聚变业务高度重合、客户重叠。同一实控人同业无彻底切割方案,为过会重大隐患。
3. 股权历史瑕疵
53家股东中,IPO前12个月新增20余家PE/外资,入股价差大,存在利益输送、抽屉对赌、代持等核查疑点。
4. 业务独立性
上游:华为供应链依赖(早年华为采购占比65%-70%) 下游:股东=大客户(中移资本持股13.76%且为前两大客户) 供应商高度集中(前五大采购72%+)
5. 财务硬伤
毛利率连续下滑、经营现金流为负、存货212亿(计提比例低于行业审慎区间)、营收99%依赖硬件。
6. 科创属性
研发费率≈2%显著低于同行,核心芯片/底层固件外购,被质疑不符合创业板"三创四新"定位,建议转主板申报。
审核周期预判:
- 乐观
:全部整改落地→2027年中注册上市 - 悲观
:无法整改→撤回材料、延后1-2年重新申报
九、总结评论
超聚变的IPO,是中国算力产业资本化进程中的一个标志性事件。
从产业角度看,超聚变四年狂飙的成长速度令人惊叹。从华为剥离时的"弃子",到年营收582亿的算力巨头,背后是AI算力需求爆发的时代红利,也是河南国资果断接盘的战略眼光。在AI服务器和液冷服务器两个关键细分领域拿下中国第一,证明了其技术实力和市场执行力。
从财务角度看,超聚变面临"大而不强"的尴尬。582亿营收对应10亿净利润,净利率不足2%,毛利率从14%跌至8.5%且未见止跌迹象。经营现金流连续为负、存货212亿、客户和供应商双重集中——这些财务指标暴露了纯硬件集成商的盈利困境。
从IPO审核角度看,超聚变面临的挑战远大于同行。管理层突击换人、实控人同业竞争、股东即大客户的关联交易、研发费率远低于同行——这六大问询项几乎覆盖了创业板注册制审核的所有"雷区"。与浪潮信息、中科曙光上市时的条件对标,超聚变在合规、独立性、科创属性三大板块全面处于劣势。
从投资角度看,超聚变是一个典型的"高成长、低质量"标的。91倍的Pre-IPO市盈率已经包含了市场对AI算力赛道的乐观预期,但如果毛利率继续下滑、现金流持续为负、关联交易无法厘清,估值回调的风险不容忽视。
最终判断: 超聚变是一家"生在好时代"的公司——AI算力需求爆发给了它四年狂飙的加速度。但它也是一家"带着镣铐跳舞"的公司——华为的基因既是优势也是枷锁,供应链依赖、客户集中、盈利薄弱等结构性问题短期内难以解决。IPO问询阶段的六大拦路虎,将决定它能否顺利叩开资本市场的大门。
对于关注算力赛道的投资者而言,超聚变的IPO进程值得持续跟踪——它不仅是这家公司的资本化之路,更是中国算力产业从"规模扩张"走向"高质量发展"的一面镜子。
参考资料:超聚变招股书、深交所公告、IDC中国、中金公司、界面新闻、北京商报、投资时间网、东方财富网等