ARTICLE · 979935
AI 时代的软件公司怎么赚钱?以 Salesforce 最新财报为样本
摘要:Salesforce 最新季度收入、订阅和 cRPO 继续增长,AI 与数据产品 ARR 接近 39 亿美元。真正值得研究的,是传统 CRM 如何变成数据、工作流和智能代理平台。
图注:从 AI CRM 和企业数据平台理解 Salesforce。
01 开头:为什么今天要研究这家公司
Salesforce 的财报很适合用来观察一个问题:传统 SaaS 公司在 AI 时代到底是被替代,还是把 AI 变成新的产品层。
很多人认识 Salesforce,是从 CRM 开始。CRM 可以理解为企业管理客户关系的软件,帮助销售团队记录线索、跟进客户、管理合同、做服务支持和营销自动化。过去,它的价值主要来自“把客户流程搬到云上”。但在 AI 时代,问题变了:如果企业已经沉淀了客户数据、销售流程、服务记录和内部协同,AI Agent 能不能在这些流程上自动完成更多任务?
这就是今天拆 Salesforce 的核心原因。它不再只是卖一套 CRM 工具,而是在尝试把客户数据、业务应用、AI Agent、自动化工作流放进同一张网络里。FY2027 第二季度,公司披露收入 113 亿美元,同比增长 11%;订阅和支持收入 108 亿美元,同比增长 12%;cRPO 为 335 亿美元,同比增长 14%。这些数字说明,订阅底盘仍然存在,但市场更关心的是:AI 与数据产品能否带来第二增长曲线。
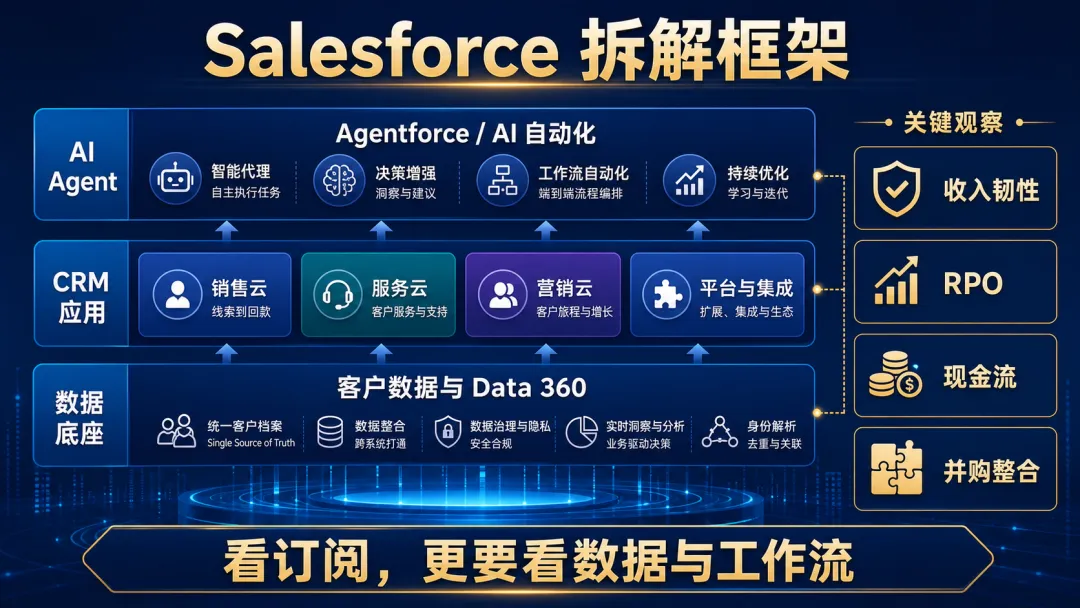
图注:这张图把 Salesforce 拆成数据、应用和 AI Agent 三层。
02 公司到底靠什么赚钱
Salesforce 的收入核心仍然是订阅和支持。企业按合同购买软件能力,围绕销售、服务、营销、平台、数据、协作等场景使用。订阅模式的好处是收入有持续性,坏处是客户预算、续费率、产品粘性和竞争强度都会直接影响增长质量。
第二块是专业服务及其他收入,主要与实施、咨询、培训和客户落地有关。这部分通常不是长期利润核心,但它会影响大型企业客户能否把复杂系统真正用起来。
现在的新增变量是 AI 和数据。公司披露,Agentforce and Data 360 ARR 接近 39 亿美元,同比增长超过 210%;Agentforce ARR 超过 15 亿美元,同比增长超过 240%。ARR 是 annual recurring revenue,意思是年化经常性收入。它不是等同于当期确认收入,但能帮助观察订阅型产品的规模化进展。
| 业务板块 | 主要产品或服务 | 收入来源 | 利润特点 | 备注 |
|---|---|---|---|---|
| Sales / Service / Marketing 等 CRM 应用 | 销售管理、客户服务、营销自动化 | 订阅和支持收入 | 粘性来自流程沉淀和用户习惯 | 订阅仍是收入底盘 |
| Platform、Integration、Data 360 | 数据整合、低代码、集成、数据治理 | 订阅和平台服务 | 与客户系统复杂度和数据资产相关 | 是 AI 落地的基础设施 |
| Agentforce 与 AI 产品 | 智能代理、自动化任务、AI 工作流 | 订阅、增购、企业版 SKU | 仍处于高增长和产品验证阶段 | ARR 已接近 39 亿美元口径的一部分 |
| Professional Services | 实施、咨询、培训 | 服务合同 | 毛利和规模效应通常弱于软件订阅 | 主要支撑客户落地 |
| 并购资产 | Informatica 等数据与集成能力 | 并表收入和交叉销售 | 取决于整合效率和客户转化 | 本季度已有 Informatica 贡献 |
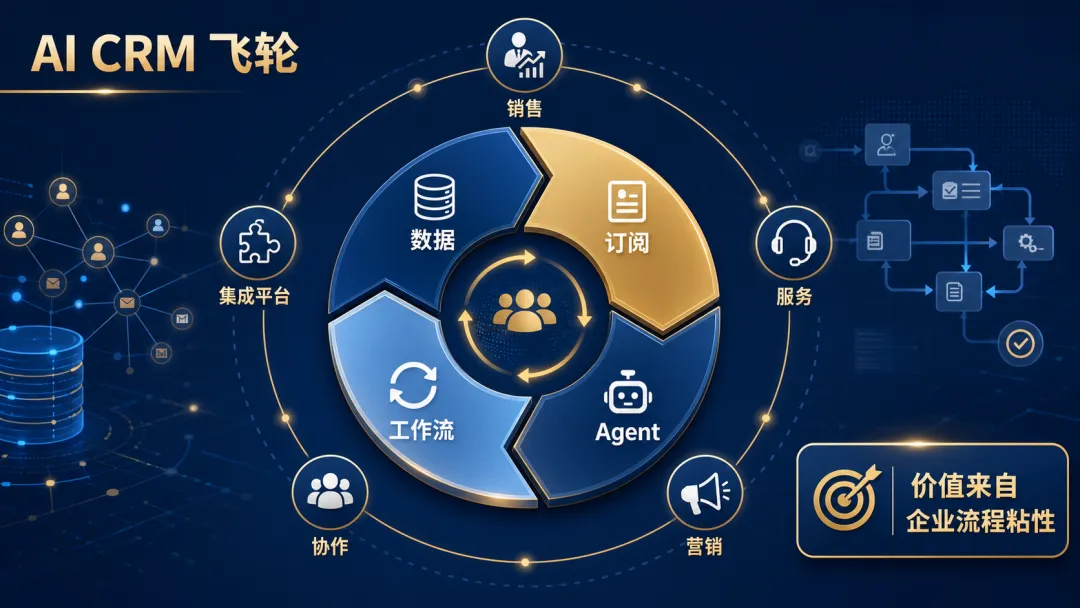
图注:这张图说明 AI CRM 飞轮如何依赖数据和工作流。
03 商业模式拆解
拆 Salesforce,关键不是问“它有多少个软件模块”,而是问“它能不能嵌入企业每天必须运行的流程”。
第一层是客户数据。销售线索、服务工单、合同、互动记录、营销触点、客户画像,这些数据越完整,企业越不愿意频繁更换系统。Data 360 的价值就在于打通多源数据,形成统一视图。官方披露,本季度 Data 360 ingested 104 trillion records,同比增长 355%,其中 82 trillion records via Zero Copy,同比增长 731%。这些不是直接利润数据,但能反映数据平台使用强度。
第二层是业务应用。销售、服务、营销这些模块,本质上是企业前台流程的操作系统。客户不是为了“买软件”而买软件,而是为了让销售团队提高转化、让客服降低响应成本、让营销活动更可衡量。
第三层是 AI Agent。如果 AI 只能回答问题,它的商业价值有限;如果 AI 能在合规边界内读取客户数据、调用业务逻辑、执行流程动作,它就更接近企业生产力工具。公司披露,Agentic Work Units delivered to date 达到 70 亿,其中 Q2 为 32 亿,环比增长 97%。这说明产品使用量在扩张,但它能否稳定转化为高质量收入,还需要继续观察。
这套模式的优点,是客户流程越深,迁移成本越高;缺点也很清楚,企业软件销售周期长,客户预算谨慎时,增长会受到影响。AI 产品如果不能证明实际效率提升,也可能只是试点热度,而不是稳定付费。
04 财务数据分析
Salesforce FY2027 Q2 的核心财务信号可以概括成三句话:收入仍在增长,订阅仍是主盘,AI 与数据产品开始变成可观察变量。
| 指标 | FY2027 Q2 / 截至 2026-07-31 | 变化或说明 | 观察重点 |
|---|---|---|---|
| Revenue | 113 亿美元 | 同比增长 11%,固定汇率口径同增 11% | 总收入保持双位数增长 |
| Subscription and support revenue | 108 亿美元 | 同比增长 12%,固定汇率口径同增 11% | 订阅仍是主要收入来源 |
| Informatica revenue contribution | 4.56 亿美元 | 其中订阅和支持贡献 4.40 亿美元 | 并购已进入收入口径 |
| cRPO | 335 亿美元 | 同比增长 14% | 观察未来 12 个月收入可见度 |
| RPO | 663 亿美元 | 同比增长 11% | 观察长期合同负债与订单储备 |
| GAAP operating margin | 20.5% | 公司披露口径 | 利润率体现费用纪律和并购影响 |
| Non-GAAP operating margin | 34.1% | 公司定义的非 GAAP 口径 | 需与 GAAP 口径分开理解 |
| Operating cash flow | 13 亿美元 | 同比增长 71% | 现金流质量是关键变量 |
| Free cash flow | 11 亿美元 | 同比增长 81% | 支撑回购、分红、并购和研发投入 |
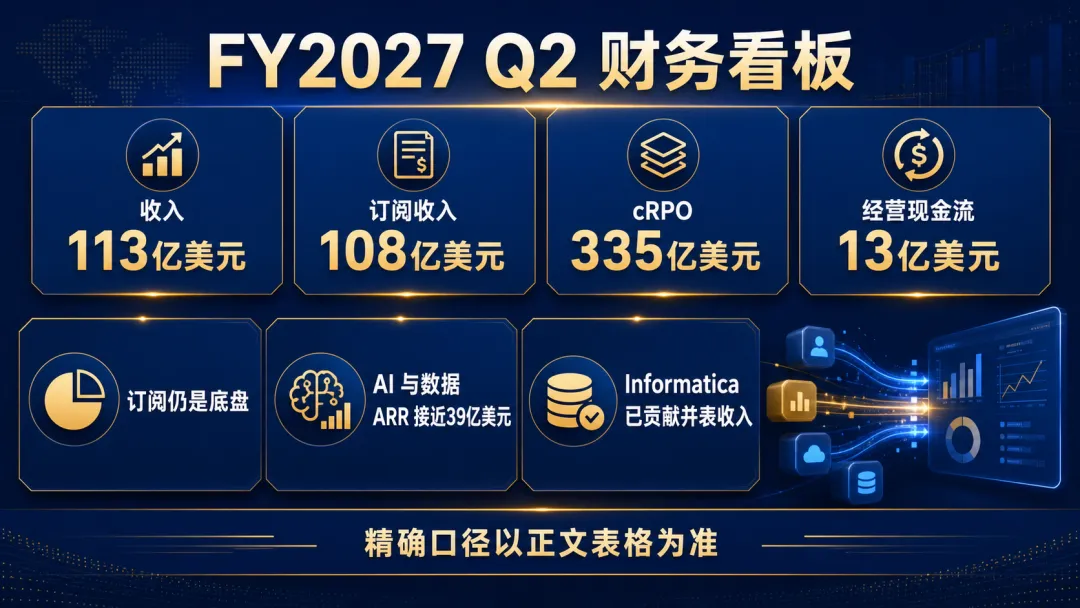
图注:这张图帮助读者抓住收入、订阅、cRPO 和现金流。
这里最值得拆的是 cRPO。RPO 是 remaining performance obligation,可以理解为已经签约但尚未确认成收入的合同义务;cRPO 是未来 12 个月预计确认的部分。对订阅软件公司来说,cRPO 比单季度收入更能观察收入可见度。Salesforce 本季度 cRPO 同比增长 14%,高于总收入增速,这是一个需要持续跟踪的正向经营信号,但不能直接等同于未来利润。
AI 与数据产品的数据也值得看,但要看清口径。Agentforce and Data 360 ARR 接近 39 亿美元,增速很高;Agentforce ARR 超过 15 亿美元,增速也很高。不过 ARR 是年化经常性收入指标,不是 GAAP 收入,也不能直接推导利润率。真正要跟踪的是:这些产品是否能提高客户续费、带动增购、减少流失,并最终反映在收入、RPO 和现金流里。
| AI 与数据相关指标 | 官方披露口径 | 观察含义 | 不能直接推出什么 |
|---|---|---|---|
| Agentforce and Data 360 ARR | 接近 39 亿美元,同比增长超过 210% | AI 与数据产品已有可观察商业化规模 | 不能直接等同于当期收入 |
| Agentforce ARR | 超过 15 亿美元,同比增长超过 240% | Agent 产品线增长快 | 不能直接推出单客户贡献 |
| Agentic Work Units | 累计 70 亿,Q2 为 32 亿 | 使用量在扩张 | 不能直接推出收费转化率 |
| Data 360 ingested records | 104 万亿条,同比增长 355% | 数据平台使用强度提升 | 不能直接推出 Data 360 单独收入 |
| Zero Copy records | 82 万亿条,同比增长 731% | 数据接入方式更轻量 | 不能直接推出毛利率 |
05 行业竞争格局
企业软件竞争正在从“谁的功能更多”转向“谁能嵌入更关键的工作流”。Salesforce 的强项是客户关系场景深、企业客户基础广、生态伙伴多、产品组合完整。它的挑战也明显:大客户预算不会无限扩张,AI 原生应用会争夺新入口,云软件套件会用一体化能力压缩独立软件空间,数据平台厂商也会向应用层延伸。
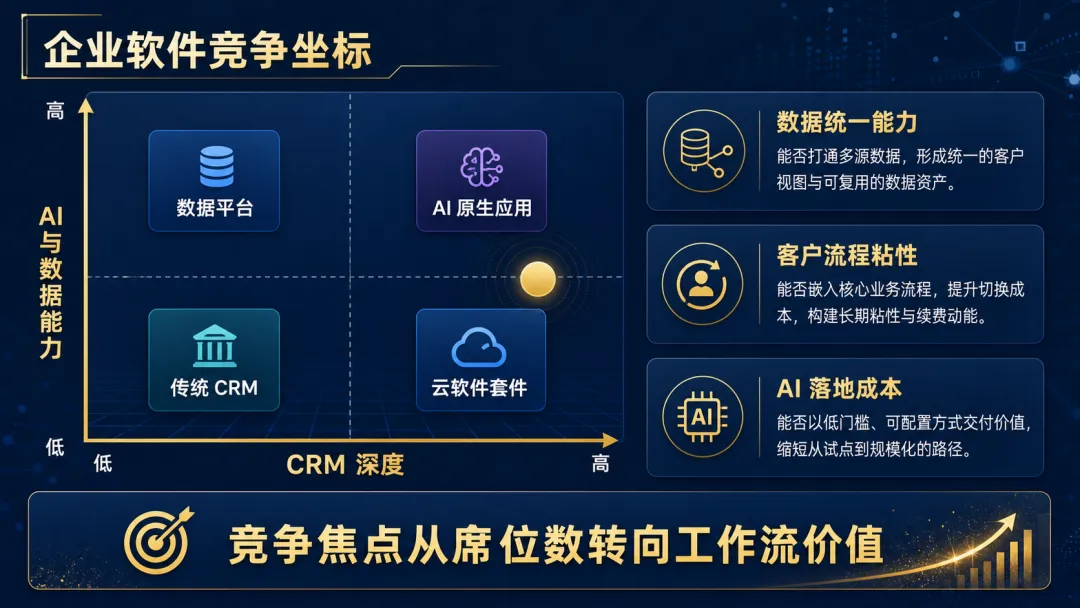
图注:这张图说明企业软件竞争从席位数转向工作流价值。
| 竞争类型 | 主要优势 | 主要短板 | 对 SALESFORCE 的影响 | 需要观察的问题 |
|---|---|---|---|---|
| 传统 CRM | 客户管理场景清晰、实施成本较低 | 数据和 AI 能力较弱 | Salesforce 需要证明高端平台价值 | 客户是否愿意为复杂能力付费 |
| 云软件套件 | 一体化、采购集中、预算整合 | 专业深度可能不足 | 可能挤压单点软件预算 | 大客户是否倾向整套采购 |
| 数据平台 | 数据治理和集成能力强 | 应用层流程较浅 | Salesforce 需要强化 Data 360 | 数据统一是否真正落地 |
| AI 原生应用 | 体验轻、迭代快、切入新流程 | 企业安全和流程深度待验证 | 可能抢占新入口 | AI 是否能进入核心业务流程 |
Salesforce 的护城河不是一个单点功能,而是“客户数据 + 业务流程 + 生态集成 + 合规治理”的组合。AI 如果只是外围工具,竞争会更激烈;AI 如果能进入客户流程,Salesforce 的老系统反而可能成为新产品的入口。
06 估值逻辑
估值逻辑不是给一个具体价格结论,而是理解市场在给哪些变量分配权重。对 Salesforce 这类成熟软件公司来说,市场通常会同时看四件事:收入能否稳定增长,利润率能否维持,AI 产品能否形成新增量,现金流能否支撑并购、研发和股东回报。
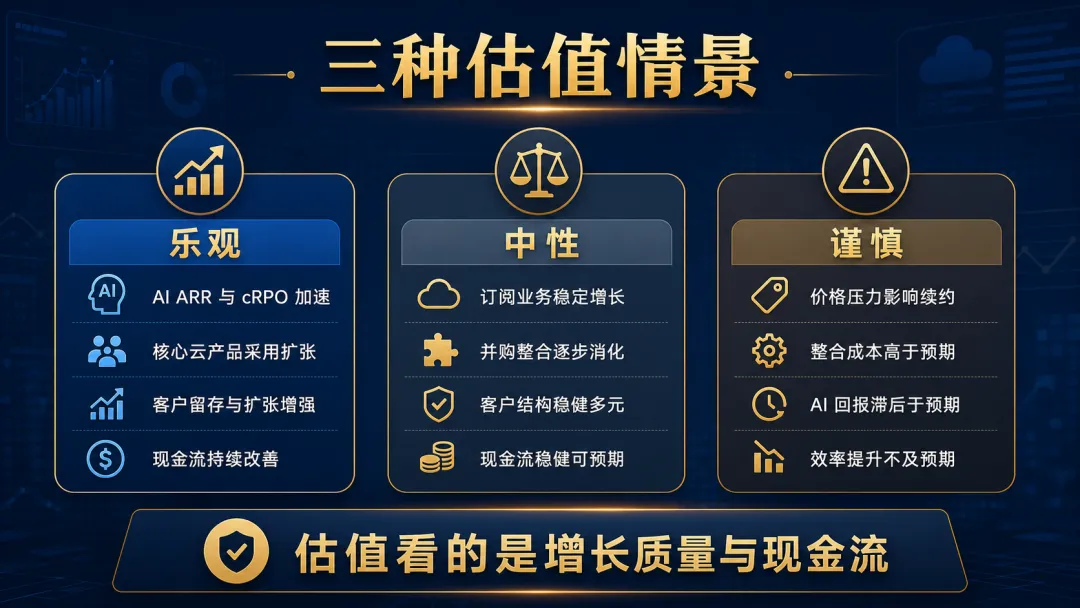
图注:这张图把估值拆成不同经营情景下的核心变量。
| 情景 | 核心假设 | 市场可能关注什么 | 主要风险 |
|---|---|---|---|
| 乐观 | AI 与数据 ARR 持续扩张,cRPO 保持较快增长,客户增购稳定 | AI 产品商业化、订阅续费、现金流 | AI 收入质量和利润率仍需验证 |
| 中性 | 订阅业务稳定增长,并购逐步消化,费用纪律维持 | cRPO、RPO、经营利润率、自由现金流 | 增长可能更多来自并表贡献 |
| 谨慎 | 客户预算放缓,AI 试点转化弱,并购整合成本高 | 订单、续费、利润率、现金流 | 竞争加剧和客户预算收缩 |
本季度公司还上调了 FY2027 全年收入指引至 461 亿到 464 亿美元,同比增长 11% 到 12%。这里要分清两点:指引上调是经营层面对当年收入的最新预期;但能否转化为长期价值,还要看有机增长、并购贡献、汇率、费用投入和现金流之间的平衡。
07 核心风险
Salesforce 的风险不是单一来自 AI,而是来自 AI、并购、客户预算和企业软件竞争的组合。
| 风险 | 可能影响 | 观察指标 |
|---|---|---|
| AI 商业化不及预期 | AI 产品停留在试点,难以形成稳定增购 | Agentforce ARR、客户采用、cRPO |
| 并购整合风险 | Informatica、Contentful、Fin 等资产整合不顺,费用或组织复杂度上升 | 并购贡献、费用率、利润率 |
| 客户预算压力 | 企业 IT 预算收紧,新增合同和续费受影响 | cRPO、RPO、NNAOV、续费相关披露 |
| 竞争加剧风险 | 云软件套件、数据平台和 AI 原生应用争夺预算 | 产品采用、客户流失、价格压力 |
| 数据安全与合规风险 | 客户数据、AI 调用和跨系统集成提高治理要求 | 安全事件、合规披露、客户审计 |
| 非 GAAP 口径误读风险 | 只看调整后利润可能低估股权激励、并购摊销等影响 | GAAP 与非 GAAP 利润率差异 |
| 信息披露边界风险 | 单个 AI 产品收入、毛利和转化率未完全披露 | 数据待补充项和后续财报披露 |
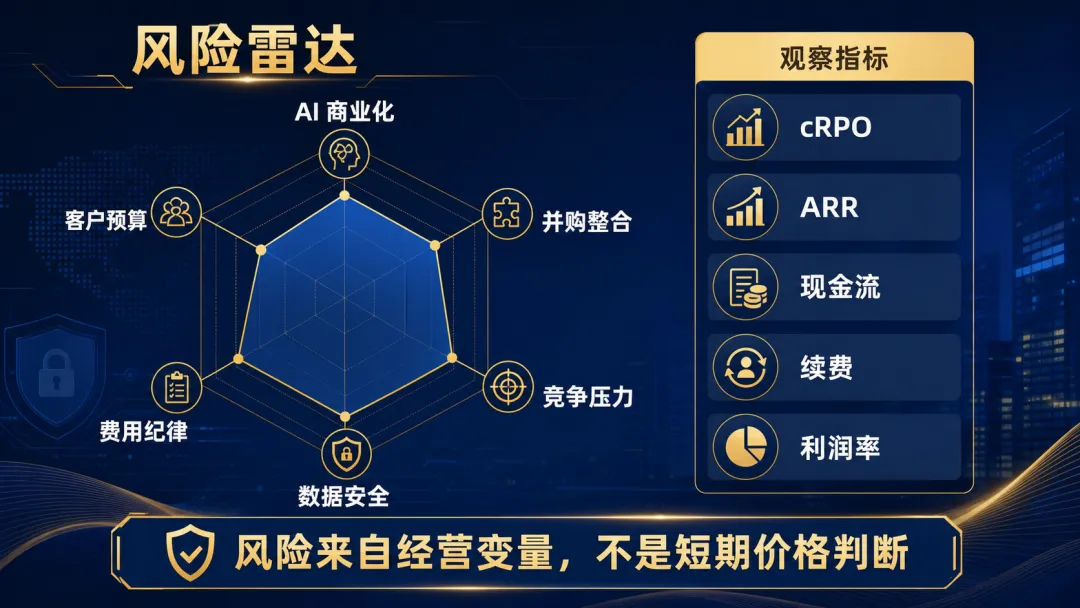
图注:这张图帮助读者把 AI、并购、预算和现金流风险放在一起看。
08 总结
Salesforce 仍然是一家 CRM 公司,但它正在把 CRM 重新定义成“客户数据 + 企业应用 + AI Agent + 自动化工作流”的平台。
FY2027 Q2 的关键不是某一个数字,而是几条线同时出现:收入 113 亿美元,订阅和支持收入 108 亿美元,cRPO 335 亿美元,经营现金流 13 亿美元;AI 与数据产品 ARR 接近 39 亿美元,Agentforce ARR 超过 15 亿美元。订阅底盘说明老业务仍有韧性,AI 与数据指标说明新产品开始被市场观察。
但这家公司也不是没有风险。AI 使用量能不能转化为稳定收入,并购资产能不能顺利整合,客户预算能不能支撑增购,费用纪律能不能维持,都会影响后续财报质量。
研究一家公司的目的,不是预测明天股价,而是理解它长期创造价值的能力和风险。
免责声明
本文仅为公司研究与财务分析内容,不构成任何投资建议。文中观点仅代表个人研究与思考,市场有风险,投资需独立判断。