ARTICLE · 980697
计算机整机系统软件相关国产替代总结
计算机整机系统软件相关国产替代总结
相关国产替代总结
一、替换方向
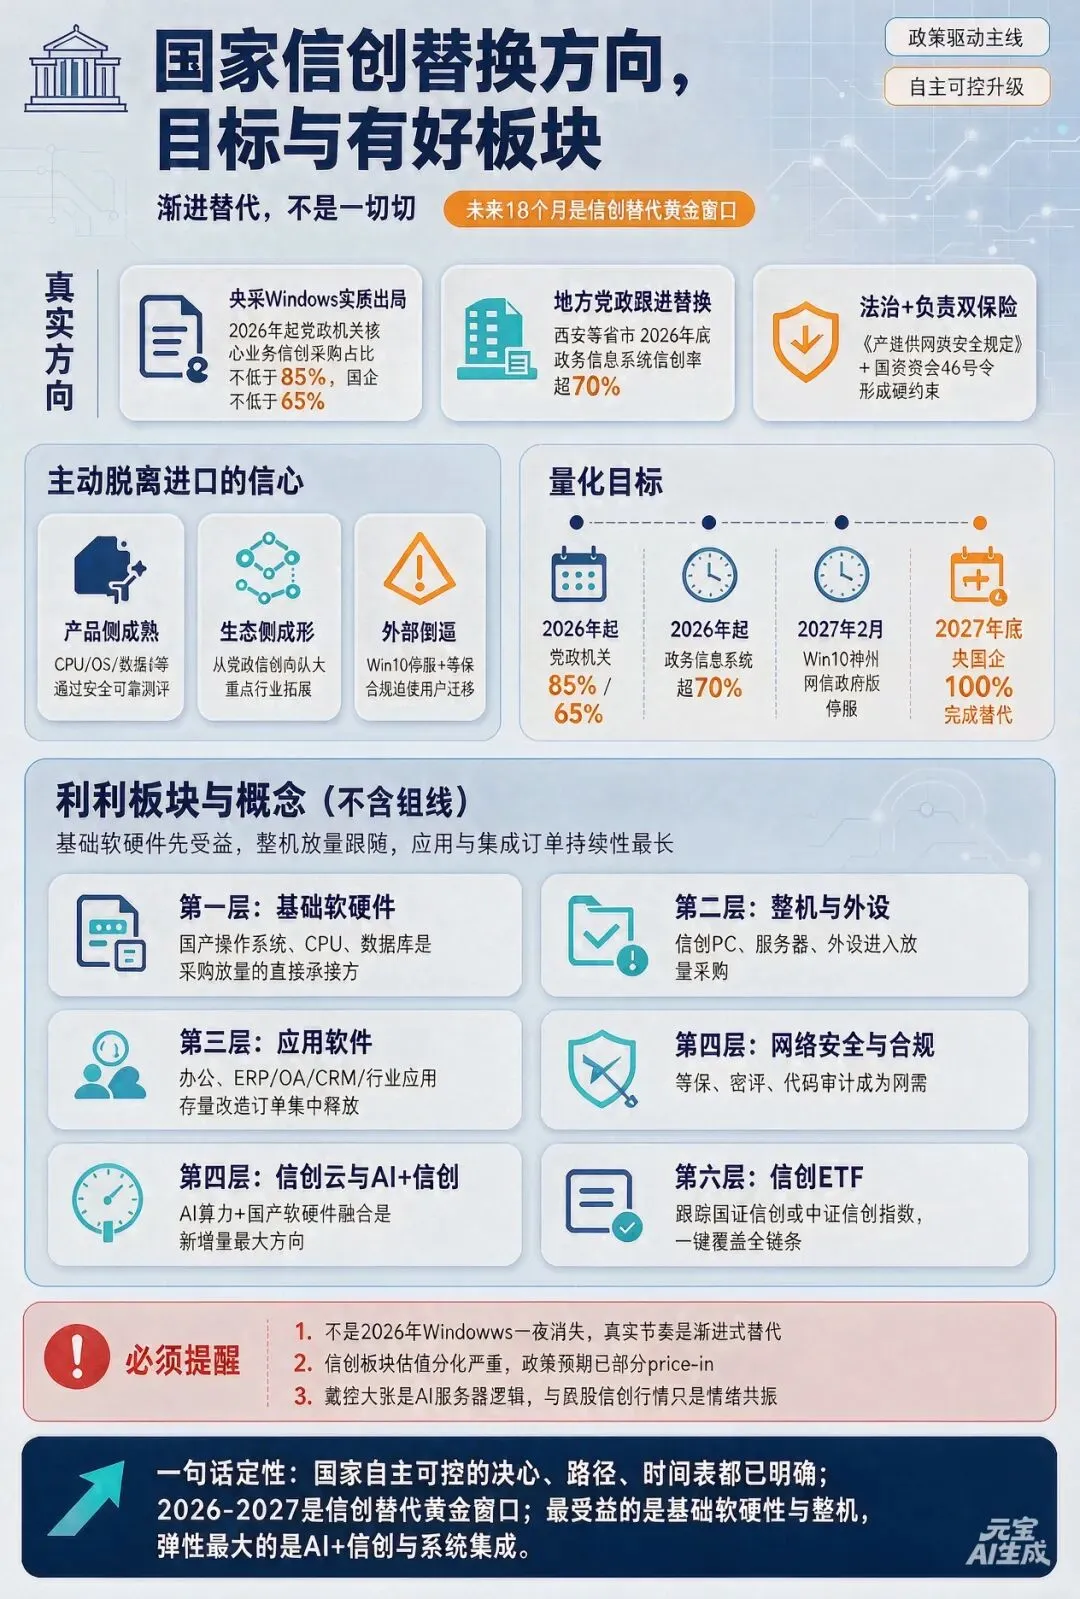
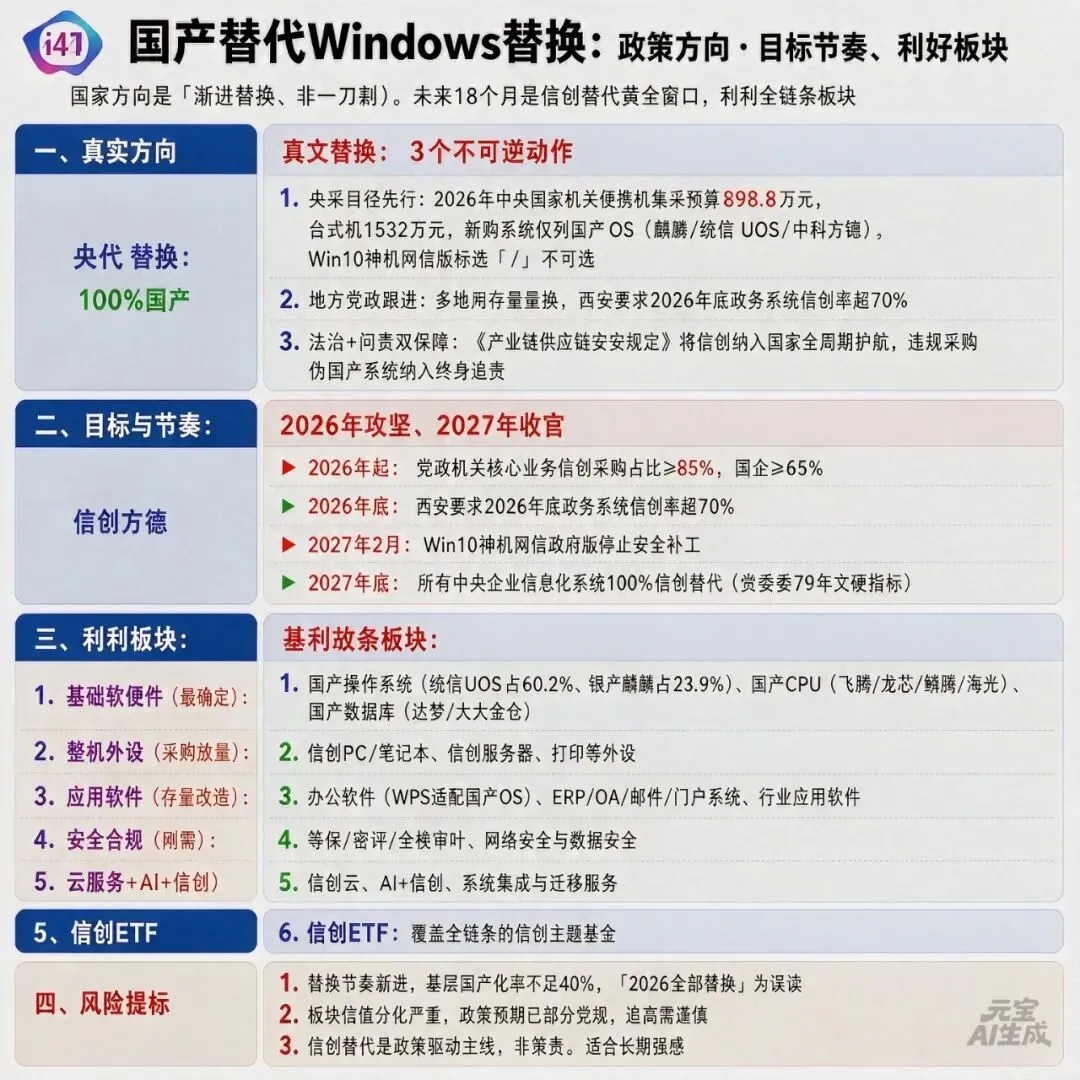
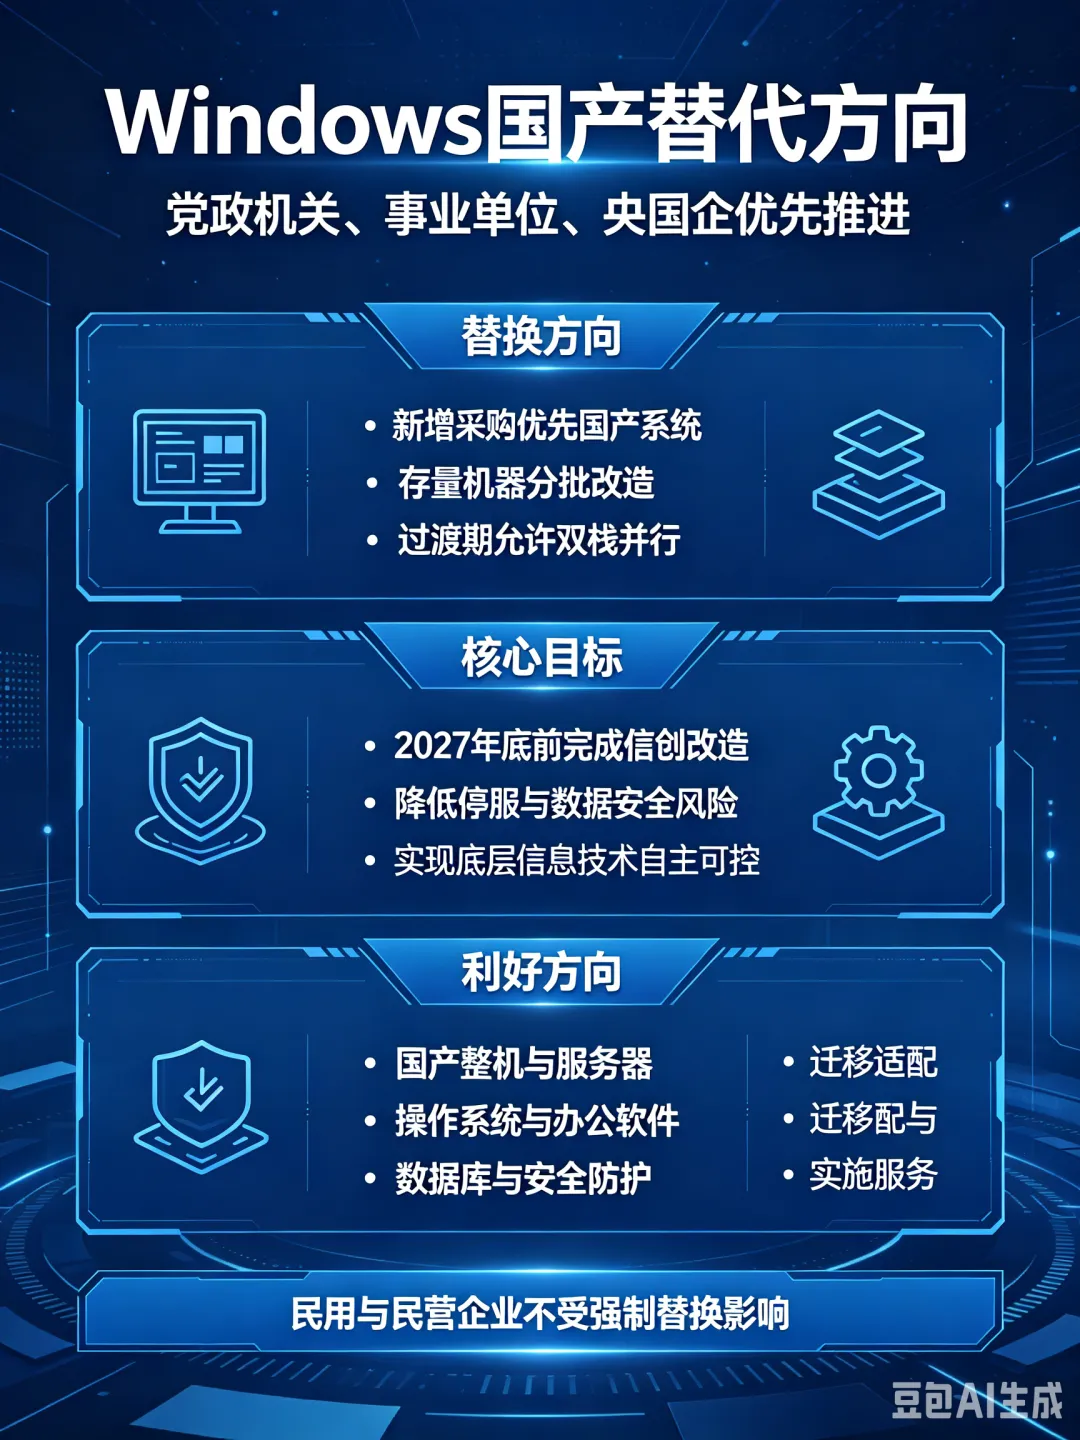
替换只限定于党政机关、事业单位、央企国企等关键领域,个人、民营企业没有强制替换要求,民用场景依旧可以正常使用 Windows。
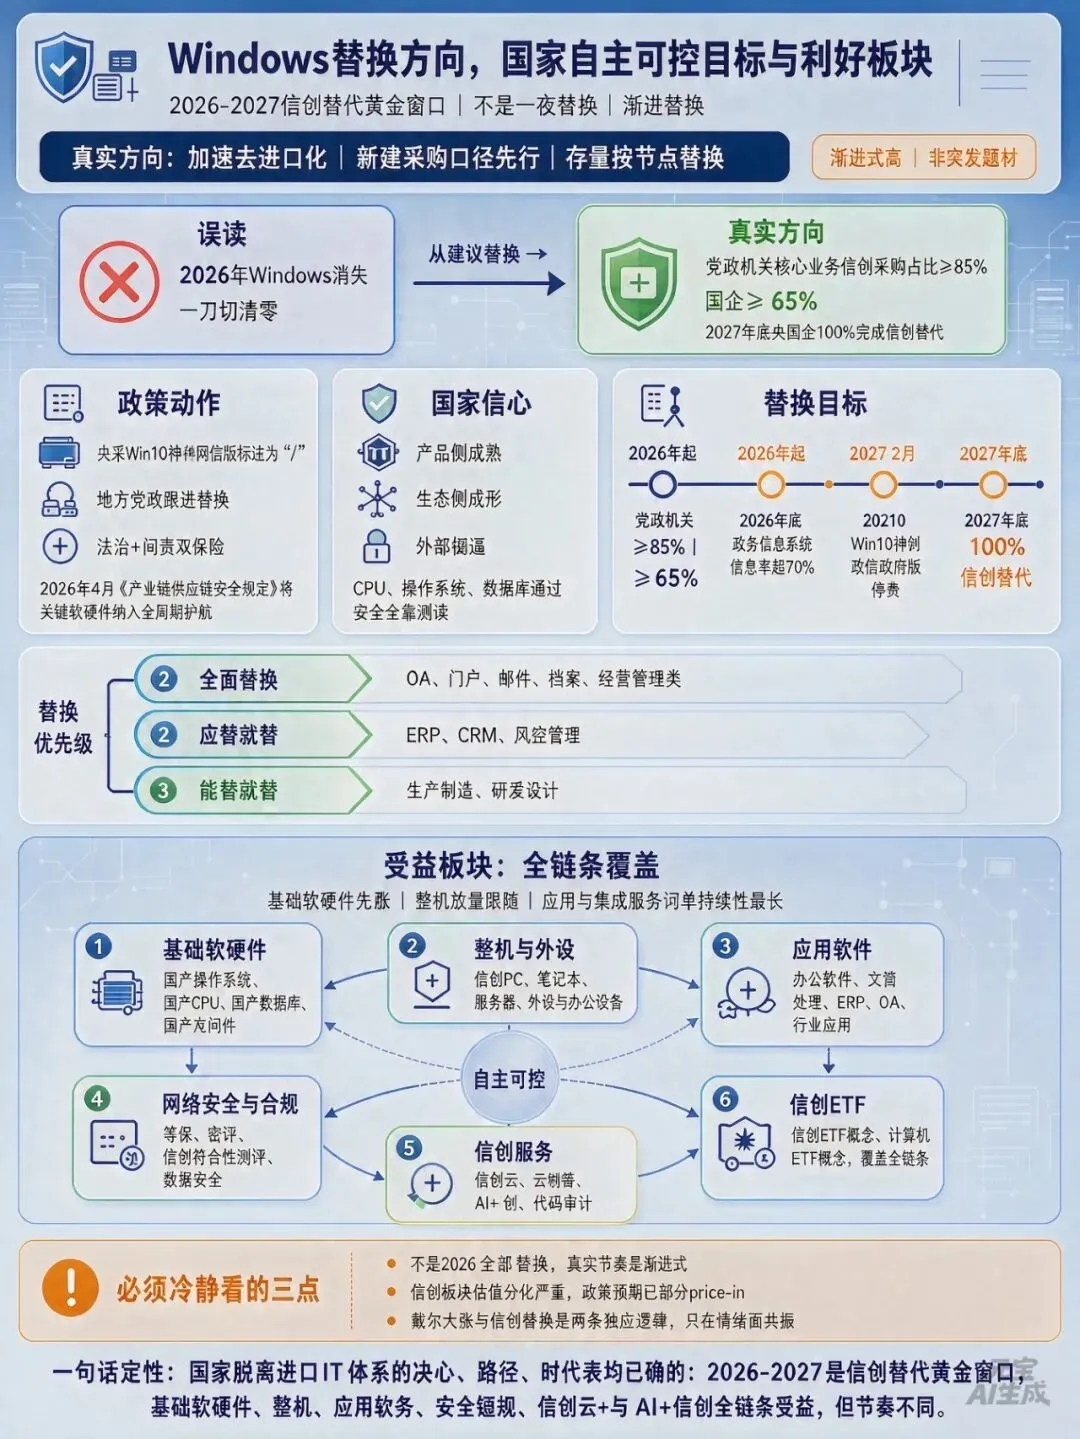
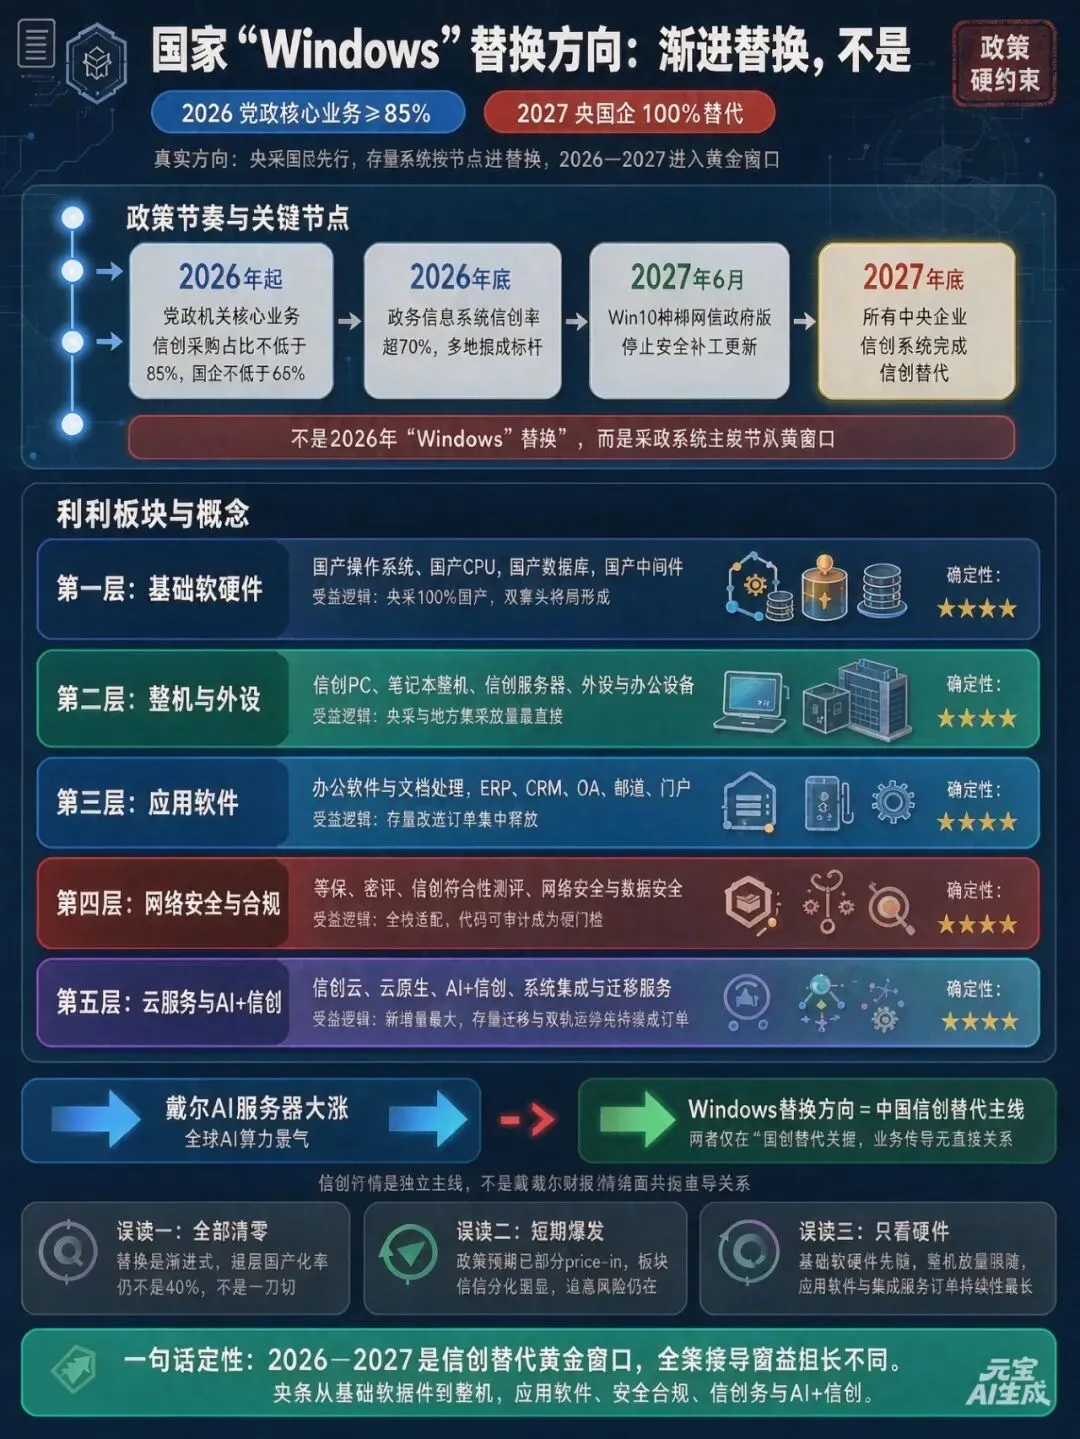
新增采购端:政务集中采购,新采购办公设备不再采购微软政务定制版 Windows,新机优先搭载国产底层系统。 存量机器:不是网传 2026 年全部清除 Windows,属于分批分阶段改造。办公类系统优先替换;对于老旧专业工业软件、设计类业务,允许双栈并行过渡,保留过渡期兼容方案,不搞一刀切直接卸载。 本质诉求:规避海外软件停服、漏洞、数据安全风险,实现底层信息技术自主可控,降低外部技术制约。
二、信心、目标
顶层目标:依据国资委相关文件,2027 年底之前,央企、国企完成信息化体系信创改造;办公类系统优先完成替换,生产研发类系统按条件分步推进,不要求同一时间全部完成。2026‑2027 是存量设备改造集中落地周期。 现实约束:硬件替换相对容易,大量历史业务软件适配改造工作量大,因此设置较长过渡期,采用 “增量优先,存量分批” 模式推进,不追求瞬间全部替换完毕。 产业信心:经过多年迭代,国产整机、操作系统、配套办公软件已经可以满足绝大多数政务日常办公需求,具备规模化落地基础。
三、核心政策
国资委信创相关文件,划定央国企国产化改造时间节点,区分不同业务系统,实行 “全面替换、应替就替、能替就替” 分级落地要求,按季度报送改造进度。 中央国家机关集采规则调整,新采购终端不再纳入微软政务版操作系统选型范围,采购清单向国产软硬件倾斜。 地方配套政策,通过专项资金、创新券等方式,支持机构采购科创服务、软件适配迁移服务,降低各单位改造落地成本。 补充:海外原版戴尔 AI 服务器景气,属于海外商业算力周期,和国内政企 Windows 替代属于两条相互独立的产业逻辑,二者没有直接驱动关系。
四、产业利好方向
硬件端:体制内新增设备采购、老旧终端更新替换,带动国产整机、服务器硬件需求。 基础软件:国产操作系统、配套办公软件、数据库、安全防护软件,跟随设备装机同步放量。 实施服务:存量系统迁移、软硬件适配调试、系统迁移运维服务,存量改造会释放大量实施类需求。 配套生态:各类业务应用软件开展国产环境适配改造,带动软件迭代、技术咨询、检验检测等科创服务需求。
时间节点 | 核心目标 |
|---|---|
2026年起 | 党政机关核心业务信创采购占比≥85%,国企≥65% |
2026年底 | 政务信息系统信创率超70%(西安等省市标杆) |
2027年2月 | Win10神州网信政府版停止安全补丁 |
2027年底 | 所有中央企业信息化系统100%信创替代(国资委79号文硬指标) |
利好的板块与概念(不含个股)
按"受益确定性 × 订单弹性"排序:
第一层:基础软硬件(最核心、最确定)
- 国产操作系统概念
党政信创桌面"双寡头"格局已形成,统信UOS占60.2%、银河麒麟占23.9%,中科方德为辅 - 国产CPU概念
飞腾、龙芯、申威、鲲鹏、海光等主流平台,兆芯在央采中生态最成熟、成本最低 - 国产数据库概念
达梦、人大金仓、南大通用、GaussDB等,金融/政务高并发场景优先 - 国产中间件概念
与数据库、操作系统构成基础软件"三件套"
第二层:整机与外设(采购放量最直接)
- 信创PC/笔记本整机概念
央采便携式计算机2026年预算898.8万元、台式机1532万元,八省联采规模更大 - 信创服务器概念
党政+八大行业算力底座替换 - 外设与办公设备概念
打印机等基础外设已完成全面替换,进入应用深化阶段
第三层:应用软件(存量改造空间最大)
- 办公软件与文档处理概念
WPS深度适配国产OS,政企桌面刚需 - ERP/CRM/OA/邮件/门户概念
经营管理类"应替就替",存量改造订单集中释放 - 行业应用软件概念
金融、电信、能源、交通等关键行业的核心业务系统迁移
第四层:网络安全与合规
- 等保/密评/信创符合性测评概念
2026年多部门出台新规,要求党政国资新建、改造项目实现全栈信创适配、代码全链路可审计,未达标项目不具备投标、验收资格 - 网络安全与数据安全概念
自主可控安全体系重构
第五层:云服务与AI+信创(新增量最大)
- 信创云与云原生概念
国产CPU+国产OS+国产数据库的云栈重构 - AI+信创概念
2026年产业最核心增长主线,9款国产GPU通过I级认证 - 系统集成与迁移服务概念
存量数据迁移、双轨运维、灰度切换——央国企替换的最大痛点