ARTICLE · 981115
中小企业预算落地,别让它躺在 Excel 里落灰
中小企业预算落地,别让它躺在 Excel 里落灰
上篇写完高新资质维护,我答应过,下一篇聊聊预算。原因很现实:我在制造业财务这些年,见过太多预算做成装饰品。
年初财务熬几个通宵,把 Excel 表填得满满当当,打印出来贴在会议室墙上。年底一翻,数字和现实差了十万八千里,没人再看第二眼。预算成了年初的仪式,不是全年的尺子。
预算圈有句老话,全面预算是"全方位、全过程、全员"的管理系统。听着宏大,落到小厂,其实就是三件事:目标有人认、花钱有人盯、月底有人对账。把这三件做顺,预算就活了。
我见过最离谱的,三月还在填当年预算表。业内管这叫"三边预算",边设计、边施工、边预算,这时候预算早没了意义。有的企业后来逼自己十月启动、十二月签责任书,年初就能拿着跑。
预算是一条链,不是一张表
很多人以为预算就是一张年度汇总表。其实它是一条闭环的链。
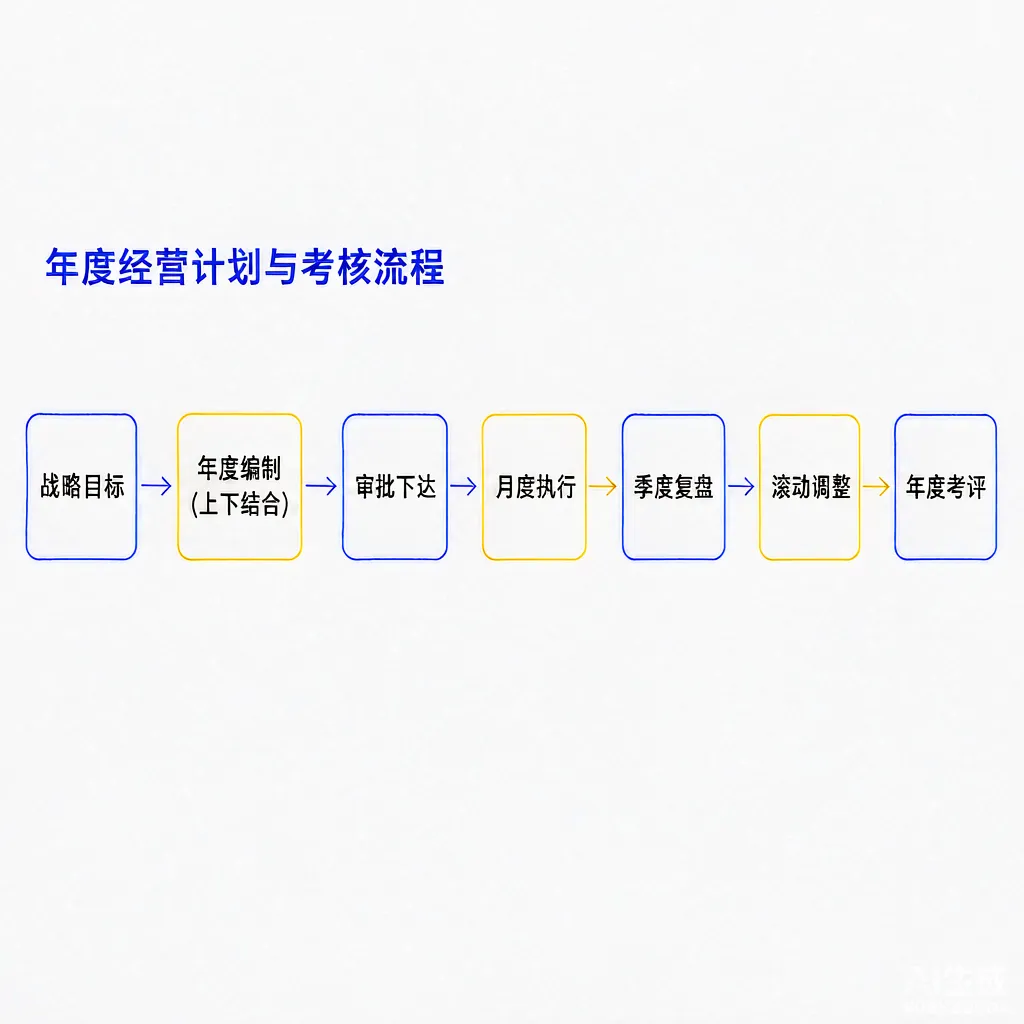
从战略目标定下,到年度编制、审批下达,再到月度执行、季度复盘、滚动调整,最后年度考评,一环扣一环。用友的预算循环也是这套:目标下达、编制、汇总审批、执行核算、分析调整。
大集团有预算委员会、有专职办公室。小厂没那个排场,老板自己就是委员会。链路可以短,但不能断。断了,预算就退回成那张墙上的画。
第一个坑,预算是财务一个人的事
最常见的毛病,预算由财务闭门造车。业务部门不参与,报数靠拍脑袋,等到执行阶段,大家天然抵触:这数又不是我报的,超了凭什么怪我。
预算的本质是全员的事。业务自己认的账,执行才有动力。财务的角色是搭框架、给方法、做汇总,把各部门自己报的数拢起来、磨一磨。
第二个坑,颗粒度不是粗了就是细了
有的厂只把预算分到部门总额,差旅、招待、物料混在一起,管控根本到不了科目,钱花歪了也不知道。有的厂反着来,细到每一笔招待费都要年初定死,维护成本高到中途就放弃了。
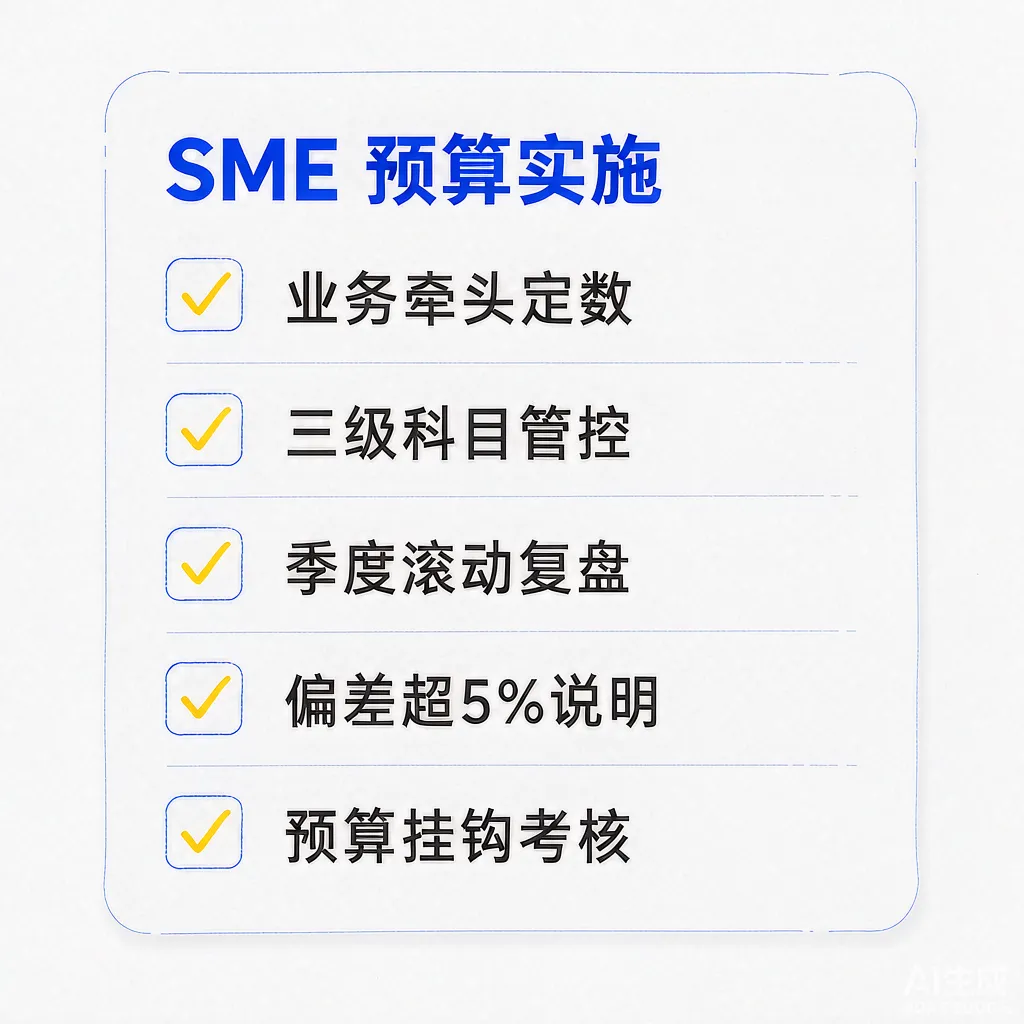
我后来用的办法是三级:部门管到科目,科目管到月度。
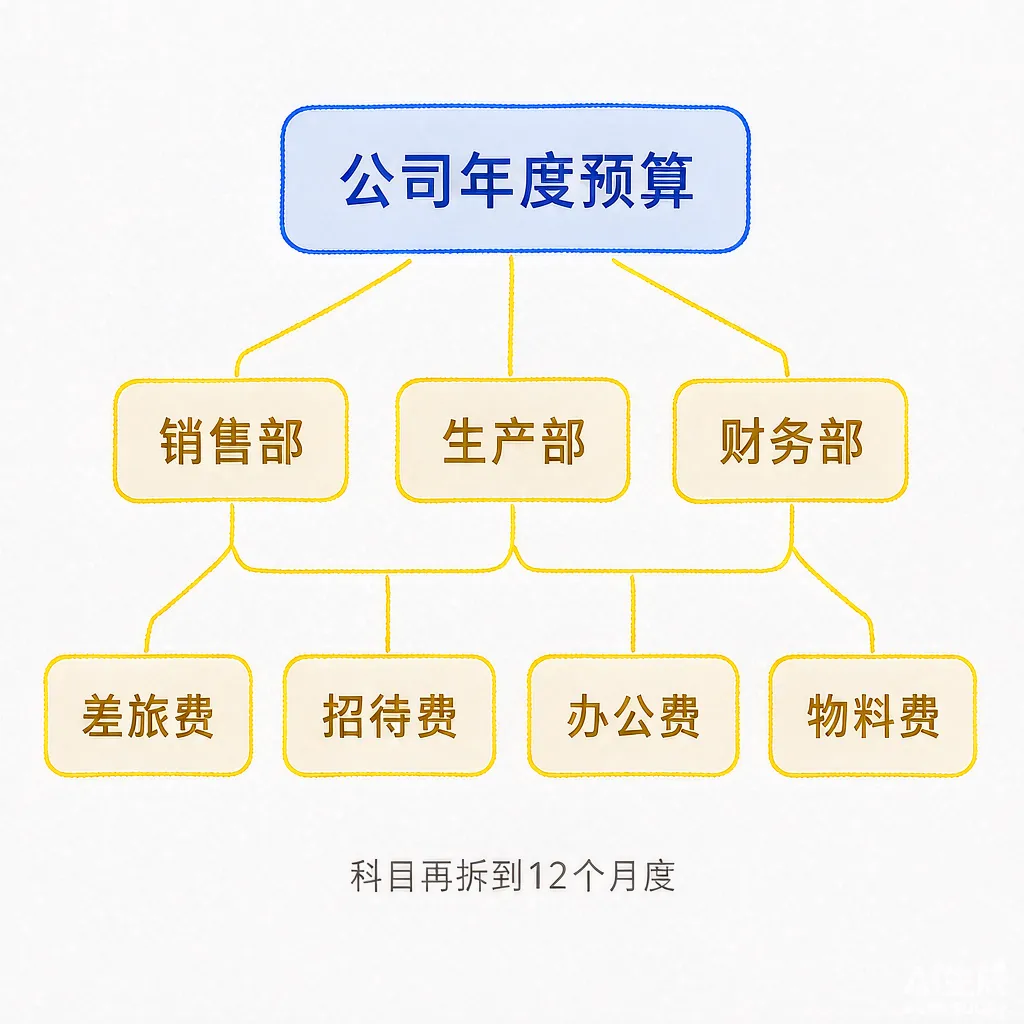
公司年度预算先拆到部门,部门拆到费用科目,科目再拆到十二个月。既能看清楚钱去哪了,又不用把人绑死在每一笔小数上。
拿销售部差旅费举个例子,三级分解长这样:
再落一层,把十二个月摊开:
这样管,销售部知道自己全年差旅就这十二万,季度末看一眼还剩多少;财务月底拉执行数,超了系统弹预警。钱花在哪一层、哪个月,一清二楚。
第三个坑,只看结果不跟踪过程
很多厂的预算停在年初和年末两个点。中间十个月放任自流,年底拉出来一比,偏差已经大到没法纠。
预算的价值在过程。有的企业把年度拆到季度、季度拆到月度,每季度拉实际数和预算数对照。哪个科目偏了,当季就问、当季就调。等不到年底,问题早被摁住了。
第四个坑,预算和考核两张皮
超支了没说法,节约了没奖励,大家自然无所谓。预算成了墙上的画,好看不顶用。
得把预算和绩效挂上钩。见过一种做法,叫预算承诺书:每个岗位年初签一份,里面列 KPI、权重、底线值、挑战值,年终奖金直接挂钩。采购员承诺采购成本降多少、费用控多少,干到挑战值奖金翻倍。
考核还能分正负:收入类指标,实际超预算得分就高;费用类指标,实际超预算反而扣分。正负捆绑,部门才会真的把预算当回事。
第五个坑,静态预算硬套一年
年初定的数,年底市场早变了,还拿老数字卡新业务,预算就失去了意义。
有的企业做滚动预算,每季度看后面几个季度,该调的调。预算不是一成不变的合同,是跟着经营走的导航。小厂灵活,这反而是小厂的优势。
落地,靠 U9 把规则钉死
说点能直接用的。用友 U9 有全面预算模块,常见三种用法,小厂从最轻的开始。整套操作跑下来,其实就是三步。
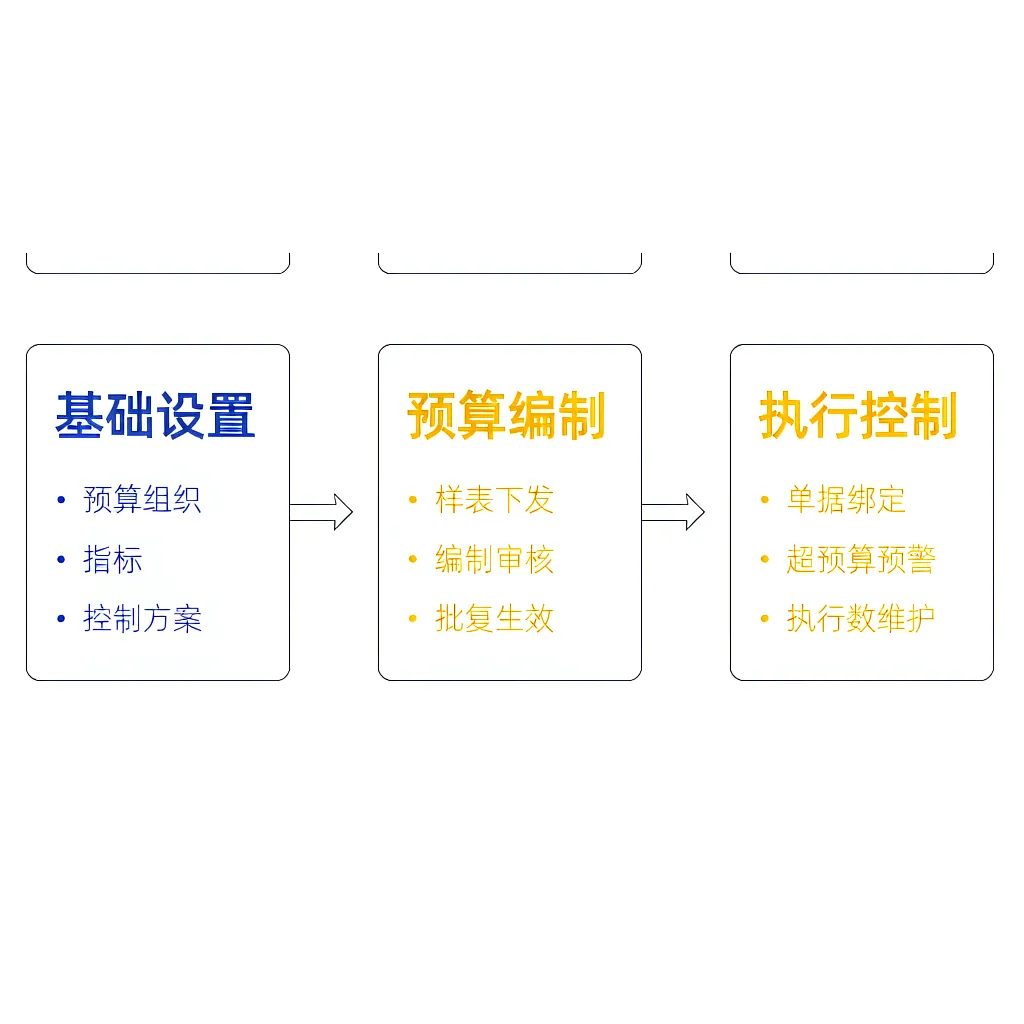
第一步,基础设置把架子搭起来。先在系统里建预算组织,指定预算目的,挂上预算日历、期间类型、执行汇率。再把费用科目映射成预算指标,比如管理费用下的招待费对应一个指标编码,指标上直接挂控制方案,控制方案里定好允许累计控制、允许特批、按月或按季控制,以及超预算额度比例(一般设成允许超一成)。
第二步,编制走流程而不是拍脑袋。财务部下发样表,各部门在编制单里填数,系统会自动带出上年预算数当参照。填完提交审核,上级批复,正式数据才生效。月底打开预算表状态一览表,哪个部门还没交一目了然。
第三步,执行时系统自动卡。这是最值钱的一步。把业务单据和预算指标绑起来:在预算模板里,让费用报销单的"列支部门加费用项目"对应到预算指标;总账凭证则把"账簿加科目"对应到指标。业务单据一提交,系统自动比对预算数,超了弹预警,严重的直接冻结,业务绕不过去。
有的企业做法:招待费、差旅费这类费用报销单绑定预算,单月超一点系统就提示,业务部门自己盯着。钱花在哪一层、哪个月,系统按月拉执行表,不用财务每月手拉。滚动调整也在系统里走流程,改了有痕迹。规则写在系统里,比写在制度文件里硬气。
小厂别一上来做全面预算,先从费用预算抓起。差旅、招待、办公这几块管明白了,再往生产、研发扩。步子小,才走得远。
辩证看,预算是镜子不是枷锁。它照出资源真实的去向,让老板知道钱花在了刀刃还是刀背。过度管控会捆住业务手脚,完全不管又是一笔糊涂账。分寸在过程跟踪,不在年初那张表。
写到这,坑记系列又多了一块。从总账的坑,到月结节点,到研发归集,到高新维护,再到预算落地,都是制造业财务天天要面对、又最容易对付过去的事。
如果你也在制造业做财务,咱们算是同行了。关注一下,坑记系列还会往下写。下一篇我打算聊聊成本差异分析,那块最能体现一个工厂真实的赚钱水平。