ARTICLE · 985595
OpenAI 的 5000 亿美元赌注:AI 公司为什么开始抢电、抢地和抢时间
2025 年 1 月,OpenAI、SoftBank、Oracle 等宣布 Stargate 项目:计划在四年内投入 5000 亿美元,建设 10 吉瓦规模的 AI 基础设施。
这不是一个普通的扩容计划。
同一时期,微软也表示,预计将在 2025 财年投入约 800 亿美元建设 AI 数据中心,用于训练模型、部署云服务和 AI 应用。
过去,AI 公司比的是谁先发模型、谁的基准测试更高、谁的聊天机器人更会说话。
现在,它们开始抢另一种更慢、也更不浪漫的资源:电力、土地、变压器、机房、施工队、芯片交付,以及最难买到的——时间。
这才是 OpenAI 这场访谈里最值得盯住的变化。
Sam Altman 说,自己目前最主要的精力放在研究和算力上。因为大规模算力不是简单买 GPU,而是把芯片、晶圆厂、服务器机架、电力系统、供应链、融资和合作关系同时拧到一起。
一家公司原本在做模型,为什么突然像在做工业项目?
因为 AI 的竞争,已经从“谁能做出更聪明的模型”,进入“谁能持续、低成本、稳定地把智能交付出去”。
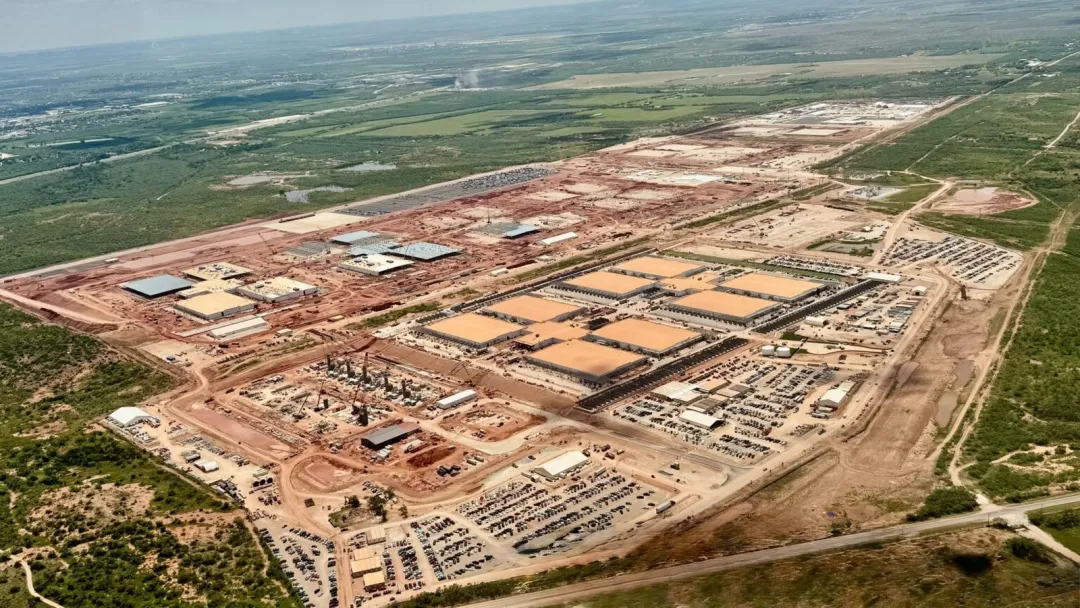
事实图|Stargate I 数据中心建设现场|来源:Ars Technica
01.模型竞争的表面是能力,底层是供给
模型竞争的表面故事,是能力;真正的故事,是供给
很多人理解 AI 的方式,仍然停在产品层。
ChatGPT 更聪明了,代码 Agent 能做更多任务,上下文更长了,生成速度更快了。
这些都是真的。
但用户感觉到的“更快、更便宜、更稳定”,背后不是一句模型优化,而是一整条供给链:有多少芯片可用,数据中心何时建成,电能否接入,网络是否足够稳定,推理成本能否继续下降。
如果这些条件跟不上,模型再强也会遇到很现实的问题。
概念图|AI 的速度开始撞上基础设施的速度
服务高峰时排队,新功能被限量开放,企业不敢把核心任务交给它,调用价格降不下来。
开发者很难围绕不稳定的能力建立业务。
所以,算力不是后台部门的一项成本。
它会直接决定产品能不能被大规模相信。
OpenAI 在 2026 年的一份说明中,把这种关系概括成一个循环:更多算力支持更强模型;更强模型带来更多使用;更多使用改善产品和收入;再把资源投回基础设施。
这套逻辑听起来顺。
但它有一个很重的前提:基础设施必须比需求更早到位。
而这恰恰是 AI 公司从软件世界走进实体世界后,最难承受的风险。
02.机房的最大难题,是把电接进来
机房不是最大问题,电才是
数据中心常被想象成一排排服务器。
实际上,它首先是一个巨大的用电客户。
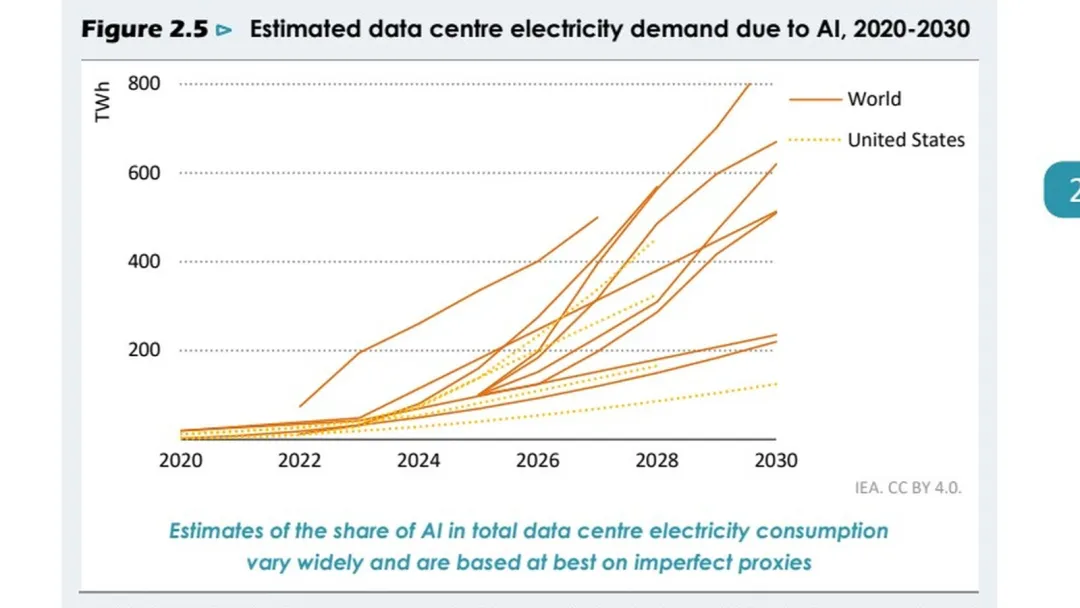
事实图|IEA 对 AI 相关数据中心用电需求的估计|来源:IEA《Energy and AI》报告(CC BY 4.0)
国际能源署估计,全球数据中心在 2024 年消耗约 415 太瓦时电力,占全球总用电量约 1.5%;到 2030 年,基准情景下这一数字可能升至约 945 太瓦时,超过两倍增长。
这个数字很容易让人产生相反的误解。
一种是:数据中心只占全球用电的一小部分,所以不值得大惊小怪。
另一种是:AI 会立刻吞掉整个电网。
两种说法真正麻烦的地方,不在全球总量,而在局部集中。
AI 数据中心不会平均分布在世界各地。它们会聚集在电力便宜、网络条件好、土地可用、政策支持、靠近用户或靠近芯片供应链的地方。于是,一个地方能否提供足够电力,可能比模型团队愿不愿意花钱更重要。
IEA 的判断很直接:如果相关风险得不到解决,大约 20% 的规划中数据中心项目可能面临延误。
这句话比“算力紧缺”具体得多。
它意味着,模型公司面对的不是抽象的资源不足,而是一个个具体卡点:
地拿到了,电没接上;机房建完了,变压器交付排队;芯片能买到,传输和散热条件没准备好;用户需求来了,容量却晚两年到。
软件产品可以按月迭代。
电力系统没有这种速度。
IEA 指出,一个数据中心可能两三年就能建成,但更广泛的能源系统通常需要更长的规划和建设周期。
这就是 Altman 所说“算力是复杂供应链问题”的真实含义。
AI 的速度,开始撞上基础设施的速度。
03.OpenAI 与微软都在补供给闭环
OpenAI 和微软在争的,不只是更多 GPU
把 Stargate 和微软的 800 亿美元数据中心投入放在一起看,很容易得出一个粗糙结论:巨头都在砸钱,谁钱多谁赢。
这不够准确,两家公司确实都需要算力,但它们面对的约束并不相同。
微软本身经营 Azure,有长期的企业客户、云服务网络和成熟的数据中心业务。它对 AI 基础设施的投入,既是在服务自家产品,也是在巩固云平台的供给能力。
事实图|微软 2025 年 AI 数据中心投入公告页首配图|来源:Microsoft
OpenAI 的位置则不同。
Altman 在访谈中说,他更希望 OpenAI 是一家平台公司:一边提供直接面向用户的 AI 入口,一边通过 API 让开发者和企业在其上构建产品,而不是亲自进入所有应用类别。
这意味着 OpenAI 的赌注更像是:把最强模型和足够多的算力组合成一层通用服务,让外部开发者、企业和个人都愿意依赖它。
微软的优势,是已有的云分发和企业关系。
OpenAI 的优势,是模型能力、用户需求和品牌入口。
但两者都受同一个现实约束:AI 不是一段可以无限复制的代码。每一次训练、每一次大规模推理、每一个更长的 Agent 任务,都会落到真实的芯片、电力和机器上。
所以接下来的竞争,既不是纯模型战争,也不是纯云计算战争。
它更像一场“能力—供给—分发”能否闭环的竞争。
类型:概念图|能力、供给、分发与收入必须同时闭环
模型要足够强,用户才愿意来。
算力要足够多,用户才不会被价格和等待赶走。
产品要足够好,用户才会把真实工作交出来。
收入要足够稳定,基础设施投资才有能力继续滚下去。
任何一环断掉,飞轮都转不起来。
04.5000 亿美元,押注的是四种时钟
5000 亿美元不只是雄心,也是风险敞口
Stargate 的 5000 亿美元数字足够震撼,但它不应只被当成“OpenAI 很有野心”的证据。
它也代表一种巨大的风险敞口。
基础设施投资有一个和软件完全不同的特点:你往往必须在需求完全确定之前,先把钱、土地、设备和建设周期压进去。
如果未来 AI 的采用速度低于预期,或模型效率提升得远快于预期,一部分既定的建设计划就可能显得过于激进。
反过来,如果模型能力继续快速提升、企业需求提前爆发,而电力和机房交付跟不上,算力短缺又会限制产品扩张。
这不是“乐观派”和“悲观派”谁对谁错的问题。
它是一场对时间尺度的下注:
模型团队按季度迭代,电力系统按年甚至更长时间建设,资本市场按回报预期配置,企业客户则按预算周期和风险偏好采购。
概念图|模型、能源、资本与采购的时间尺度难以同步
这四种时钟很难同步。
OpenAI 可以判断未来会需要更多智能,但它无法单独决定电网何时扩容、地方项目何时获批、关键设备何时交付,也无法保证所有企业都会立刻把核心流程搬上 AI。
所以,Stargate 的真实考题不是“能不能盖出更多数据中心”。
而是能不能让四种时钟在足够长的时间里保持同向。
最终决定胜负的,可能不是模型参数
AI 公司当然仍然要做更强的模型。
但模型参数不再是唯一应该盯住的变量。
接下来至少有三个问题,会比“下一代模型是不是更聪明”更直接影响行业格局。
第一,电力和数据中心能否按计划上线。
第二,推理成本能否持续下降到企业愿意规模化使用的水平。
第三,产品能否真正进入工作流,而不是停在试用、演示和个人效率工具阶段。
前两个决定供给,第三个决定需求。
如果供给先跑得太远,AI 基建可能会成为昂贵的提前量;如果需求先跑得太快,算力短缺又会把最强能力锁在少数人和少数公司手里。
所以,OpenAI 的 5000 亿美元赌注真正令人紧张的地方,不在金额本身。
而在于它把 AI 行业从一场软件竞赛,推入了一场必须和电网、融资、供应链、云平台以及真实企业需求同时协商的竞赛。
ChatGPT 让大家第一次看见了智能的表面。
电力、机房和交付能力,决定的是这种智能能不能从屏幕上的惊叹,变成大多数人每天用得起、等得起、也敢交付工作的基础能力。