ARTICLE · 986839
35通电话0成交,他把AI工具改成了会计公司
前几天我刷到一条帖子,看完在椅子上坐了一会儿。
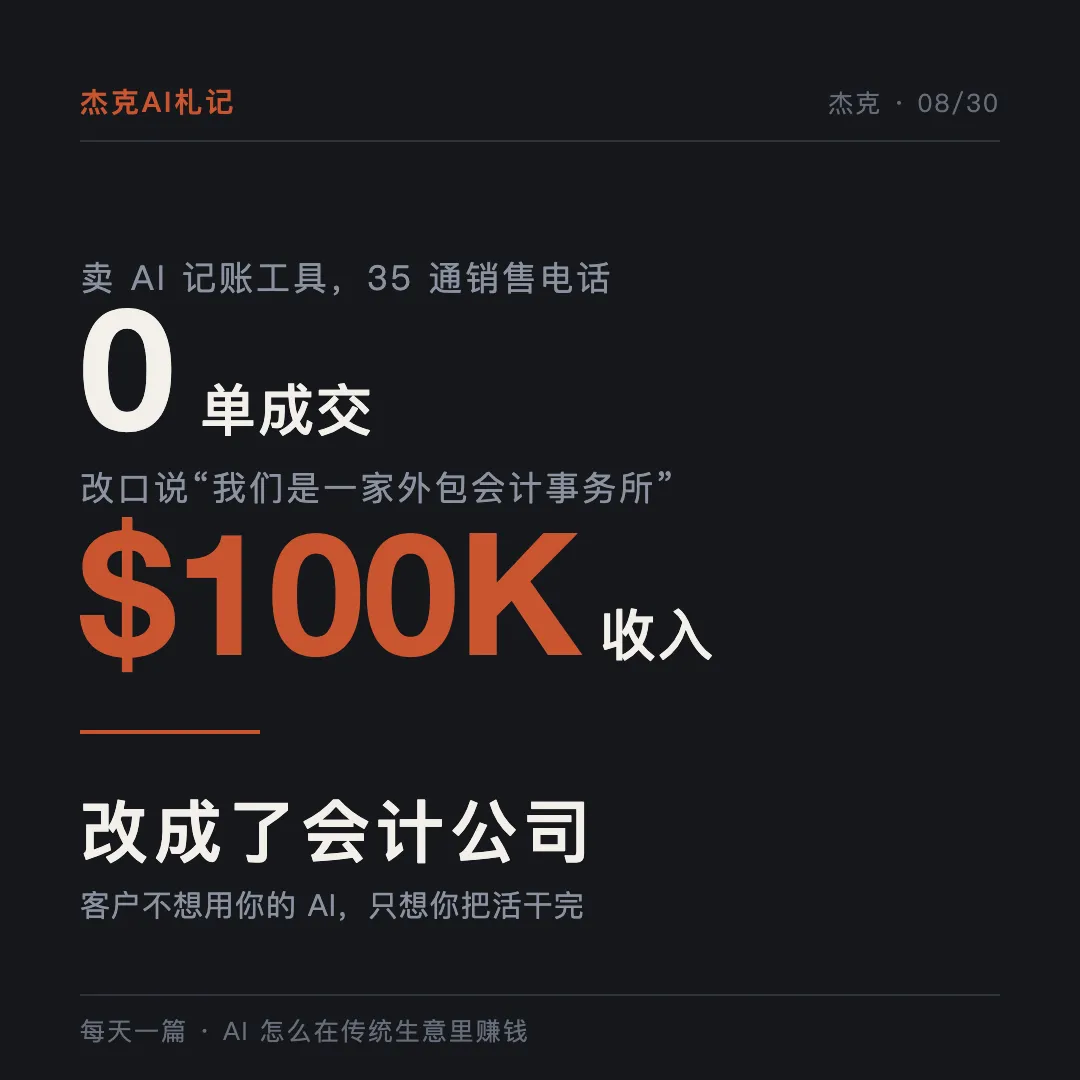
一个叫 Joanathan McIntosh 的创始人,做了个给 CFO 用的 AI 记账工具。他自己打了 35 通销售电话,一单没成,零。
然后他把话术改了。不再说"我们有一个 AI 财务工具",改成说"我们是一家外包会计事务所,只不过我们用 AI,所以更快更便宜"。
产品其实没怎么变。改的是那句话。
改完之后,电话开始成了。到 8 月 26 号他发这条帖子的时候,收入做到了 10 万美元。那条帖子有 60 万次观看、4118 个赞,还有 3986 个人把它收藏了——收藏数快赶上点赞数,这个比例很反常,说明看到的人不是觉得"有意思",是觉得"这条我得留着"。
他自己在帖子里写了一句话,我觉得是今年我看到的最狠的一句:
"真实的客户根本不在乎。他们只想要问题被解决,而且最好是不用碰你那个工具。直接卖结果就行。"
我为什么在椅子上坐了一会儿,因为这句话把过去两年国内一大堆 AI 项目为什么卖不动,解释清楚了。
一、35 通电话,一单没成
先把这家公司说清楚。
Billow,YC 今年夏季批次(S26)的项目。创始团队是从普华永道、彭博、赛默飞、吉利德、美林出来的一伙人——都是干过实际财务活的,不是纯技术出身。
他们的第一版产品,是一个给 CFO 用的 AI 记账工具。逻辑很顺:会计这行全球 7000 亿美元的盘子,但按他们自己的说法,80% 的公司还在靠手工做账。那就做个工具,把手工的部分自动化掉。
标准的 SaaS 打法。融资讲得通,PPT 很好看。
然后 35 通销售电话下来,零成交。
这里值得停一下想想,为什么是零。不是签得慢,不是价格谈不拢,是彻底的零。零意味着这不是执行问题,是产品和客户之间根本没对上。
对不上的地方在哪?在于你卖的是"一个工具",而客户脑子里想的是"我这个月的账谁给我做"。
买了工具之后呢?客户还得学怎么用,还得自己录数据,还得自己判断哪个凭证该挂哪个科目,出了错还得自己担着。你把 80% 的工作量减掉了,但你把剩下 20% 里最难受的部分——判断和责任——原封不动留给了他。
而他本来是想把这件事整个甩出去的。
后来 Billow 改口了。话术变成"我们是一家外包会计事务所,只是更快更便宜"。你不用学任何东西,账我们做,报表我们出,你只要看一眼有没有问题。
他们官网上写的服务清单是:月结、银行对账、外币重估、各种计提(工资、供应商、CRO)、凭证入账、出报表、预算和实际对比。接 NetSuite、QuickBooks、Xero、Excel、Coupa、Bill.com,一共 80 多个工具,不用迁移不用换系统。
注意这个细节:接进客户现有的系统,不要客户换。因为"换系统"这件事本身就是让客户干活。
至于效果,他们官网挂了几个数字——月结从几周压到 2 天、采购到付款从每周 2-3 小时降到 0、预算实际对比从 7 天到 1 天。这些是厂商自己的口径,我原样转述,不当成事实。真正能当事实用的只有一个:改了话术之后,电话开始转化了。
二、Harper:不卖软件给保险经纪,因为他们根本不会用
Billow 不是孤例。同一个思路,有人已经跑到了 4700 万美元融资的位置。
Harper,YC 2025 冬季批次,做商业保险经纪。创始人叫 Dakotah Rice。今年 2 月,Emergence Capital 领投,Series A 加种子轮一共 4680 万美元,累计融了 5400 万。
Rice 最早也想过卖软件。给保险经纪人做个 AI 工具,帮他们提效——听起来天经地义。
他放弃了,理由说得特别直白:经纪人怕这东西抢自己饭碗。
保险经纪把"判断力"当成自己唯一的价值来源。你拿一个能替他判断的 AI 去卖给他,他心里第一反应不是"太好了效率提升",是"我完了"。Rice 的原话大意是:AI 再怎么进步,这批人也不会用。
所以他干脆不卖了。他自己去当那个经纪人。
这一转,数字变成了这样:
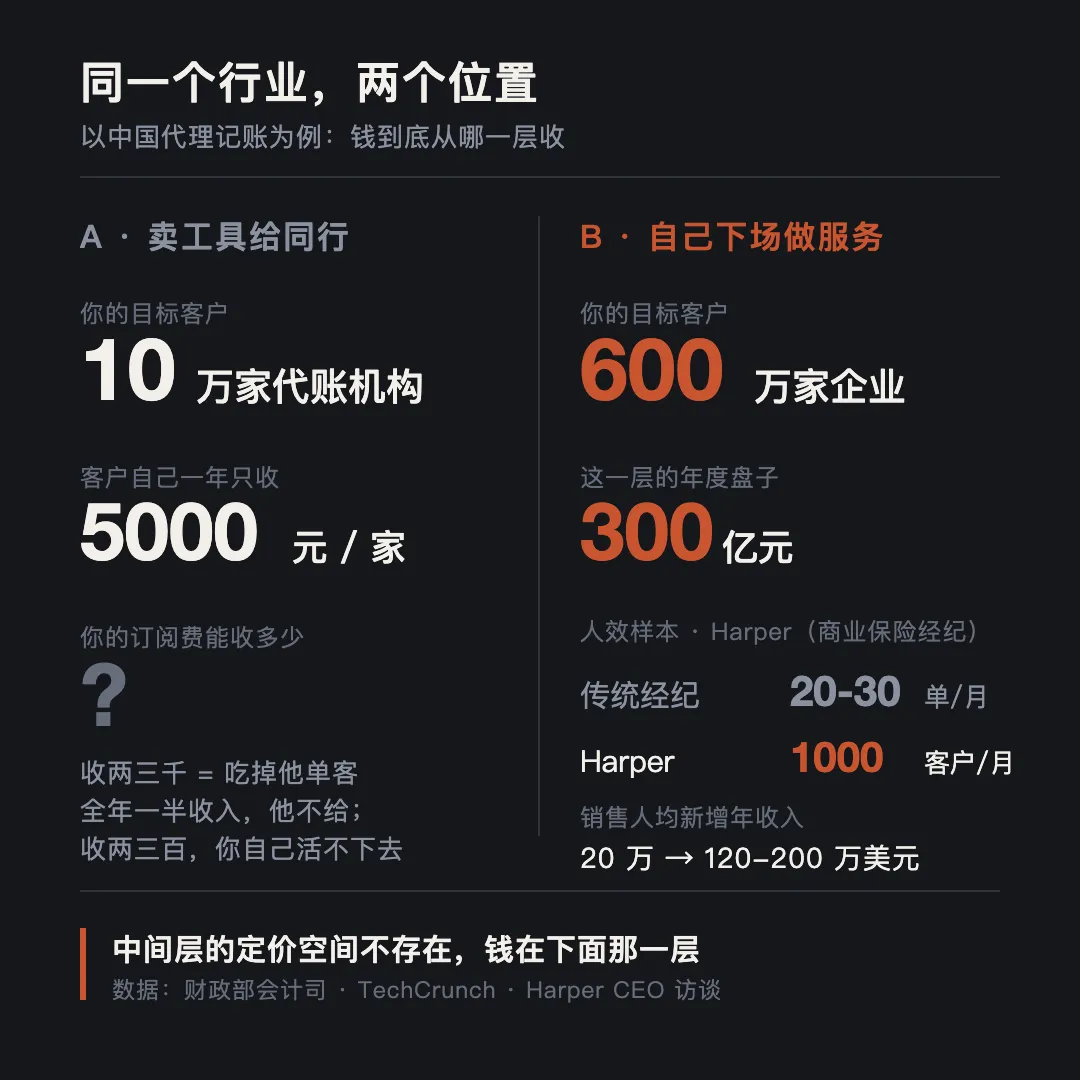
传统保险经纪,一个人一个月能处理 20 到 30 单 Harper 一个月处理 1000 个客户 传统出单周期 5 到 7 天,Harper 是 1 到 2 天 单份投保申请的处理时间,从 1-2 小时,变成 1-2 小时处理 300 份 销售人均新增年收入 120 万到 200 万美元,行业平均是 20 万——6 倍 到今年 2 月已经服务 5000 多家企业,对接 160 多家保险公司,覆盖 35 个州 Series A 的时候,ARR 500 万美元
但接下来这个数字才是全文最值钱的一个:
Harper 的每条工作流,只有 50% 到 60% 是 AI 在跑。
剩下 40%-50% 是人。人干的是系统标出来的异常件——那些 AI 没把握的。
这跟外面吹的"AI 全自动"差得很远。但恰恰是这个"不完全"的结构,让这门生意成立了:AI 把 55% 的重复劳动吃掉,省下来的人力全部压到剩下 45% 的难活上,于是人均产出翻了 6 倍。客户那头一点都不用改变习惯,他还是找了个保险经纪,只不过这家出单特别快。
Rice 还说了一件反常识的事:他认为 Harper 的护城河不是技术。技术早晚被抄。他押的是三样东西——被完整记录下来的运营流程、一批专门盯"运营记忆"的人、以及品牌。他的原话是,技术商品化之后,品牌是唯一剩下的护城河。
三、YC 已经把这件事写进招募令了
这不是两家公司碰巧撞到一块。
Y Combinator 在 2026 夏季批次的创业需求清单(RFS)里,专门列了一条叫 "AI 原生服务公司",署名合伙人 Gustaf Alströmer。原文是这么写的:
"服务上的总支出,比软件上的总支出大很多倍,而且其中很大一部分本来就已经外包出去了,这反而让它更容易被一个 AI 原生的产品替代。我们想投的是那种不卖工具帮你干活的公司:他们直接就把活干了。"
最后半句是重点:they just do the work.
YC 点名的赛道是:保险、会计、税务、审计、合规、医疗行政。你看这几个行业的共性——全是"外包"已经成熟的领域。客户早就习惯了把这摊事交给外面的人办,他从来没打算自己动手。
那你去卖他一个工具,等于是在要求他改掉一个他花了十年才养成的习惯:把麻烦甩出去。
这条演化路径其实挺清楚的:服务 → 变成 SaaS → 变成 AI 副驾驶 → 现在又转回服务。只不过这次转回去的时候,干活的主力从人换成了 agent。
四、工具白送都没人要
上面说的都是国外的事,接下来说个国内的,而且是个我觉得特别说明问题的例子。
有个开源项目叫 MoneyPrinterTurbo,给它一个关键词,文案、素材、字幕、配音、背景音乐全自动生成,一条高清短视频就出来了。
我今天上午刚查了 GitHub 的接口,实测数据:118,550 个星,18,107 个 fork,MIT 协议,2024 年 3 月建库,最后一次代码推送就是今天。
MIT 协议是什么意思?意思是免费,随便拿去商用,不用给作者一分钱。
那么问题来了:一个能一键量产短视频的工具,11 万人给它点了星,完全免费——为什么街上那些做短视频代运营的公司还活得好好的,还在按月收商家三千五千?
因为商家要的不是"我能生成视频",是"我的号有人在运营"。
他要的是每周有人往号上发东西,是发出来的东西符合他这行的调性,是有人盯着数据、有人在评论区回话、有人在选题不对的时候换个方向。工具解决的是"生成"这一步,而生成从来就不是最贵的那一步。
这就是为什么工具白送也没人要,而服务能收钱。工具的价值上限,是它替客户省下的那点操作时间;服务的价值上限,是客户为了不操心愿意付的钱。这两个数不在一个量级。
五、中国这门生意的算术题:客单价 5000 块
现在说落地。国内哪些行业能这么干?我拿代理记账这个行业算一笔账,因为它的数字是财政部会计司公开过的,不是研究机构估的。
财政部的口径:全国取得行政许可的代理记账机构超过 10 万家,从业人员 30 万人,服务客户超过 600 万家,行业年营业收入 300 亿元。
我把这几个数除一除,得到三个结论:
第一,客单价大概 5000 块。 300 亿除以 600 万家客户,每家客户一年平均给代账公司 5000 元。
第二,人均年产值 10 万块。 300 亿除以 30 万从业人员。这是全行业的平均数,包含了老板、销售、行政。
第三,一个人平均服务 20 家客户。 600 万除以 30 万。
这三个数字放在一起,能解释很多事。
比如为什么在中国"卖 AI 财税软件给代账公司"这条路特别难走。客户一年总共就付 5000 块,代账公司自己人均产值 10 万,你想从这里面切一块软件订阅费出来,你能切多少?一年收他两三千,占了他单个客户全年收入的一半,他凭什么给?收两三百,你自己活不下去。
中间层的定价空间根本不存在。
反过来看另一条路:你不去赚那 10 万家代账公司的软件钱,你直接去赚那 600 万家企业的 300 亿。
财政部自己对这个行业的判断也很不客气,原话是"规范化水平不高、会计信息质量低下、企业守法意识淡薄",存在"无证经营、低价竞争等乱象",并且明确指出行业"缺少具有一定规模的品牌龙头企业,小而散的机构分布结构既增加了监管难度"。
翻译一下:这是一个极度分散、没有品牌、质量参差、拼低价的行业。
对创业者来说,"没有品牌龙头"这六个字既是机会也是警告。机会是位置空着,警告是位置空着这么多年,一定有原因。
六、真要下场,第一刀切在哪
如果你真打算干这个,我把 Harper 和 Billow 的做法拆成几步,尽量说具体一点。
第一步,找一个"客户已经在外包"的活。
这是 YC 那句话里最关键的筛选条件。客户已经在花钱请外面的人办,说明三件事都成立了:这活确实麻烦、他确实不想自己干、他确实在付钱。你要做的是把这个供应商换成你,不是教育一个新需求。
代账、社保代缴、报关、质检、装修监理、招投标文件、企业年报、商标注册——这类都算。
反过来,"我给你一个工具你自己更高效地做",是在要求客户改变行为,这是最贵的一件事。
第二步,接进他现有的系统,不要让他换。
Billow 接 80 多个工具、明确写"不迁移不替换",这不是技术炫耀,是销售策略。任何"你先把数据导过来"的要求,都会在成交前把人吓跑一半。
第三步,把工作流拆到能标出异常件。
Harper 那个 50%-60% 是全文最实用的一条。你不需要 AI 干完所有的活,你需要的是一套流程,能清楚地把活分成"AI 能闭眼干的"和"必须人看一眼的"。前者交给 AI,后者集中给人。
这一步的难点不是模型,是你得先有一套写下来的流程。Rice 说 Harper 的护城河是"被记录下来的运营流程",不是随口一说——大部分传统服务公司的作业方式在老师傅脑子里,没写下来,所以 AI 无从接手。想在这行干,第一件事往往是把老师傅脑子里的东西掏出来变成文档,这个活又脏又慢,但绕不过去。
第四步,价格怎么定。
我的看法是,一上来别急着按结果收费。原因是"结果"的定义权是要打架的,谁来判定这个月的账做得对不对、这个线索算不算有效,这事没谈死之前,按结果收费会变成扯皮机器。
比较稳的路子是:先按老规矩收钱,价格比同行低两三成,但把交付周期缩短一半。低价你敢给,是因为你的成本结构不一样;周期你能压,是因为 AI 真的在跑。这两个是客户当场能感知到的,不需要解释 AI。
等做满一年,手里有了这个行业的真实基线数据——同行平均多少天、错误率多少、返工率多少——那时候再谈按结果分成,你手里有牌。
第五步,买不起公司怎么办。
美国那边有一堆基金在直接收购会计事务所、保险经纪行,然后用 AI 重做——这条路需要钱。国内小老板没这个条件,但有个替代方案:找一家现成的老公司做合伙,不收购,做增量分成。
具体点说:找一家做了十年的代账公司,老板五十来岁,手里两三百个客户,团队七八个会计,一直在低价里挣扎。你不碰他存量的那两三百家——那是他的命根子,动不了。你跟他谈的是增量:你出系统和流程,他出牌照、客户信任和兜底的会计,新签进来的客户按新方式做,利润你们分。
对他来说风险是零,存量一分不动。对你来说,你拿到了这行最难拿的三样东西:合规资质、真实的客户样本、以及一个能帮你判断"AI 这么做对不对"的老会计。
七、反面:为什么大部分人干不成
前面说的都是好的一面。现在说为什么这事九成的人做不下来。
第一,这是脏活重活,不是软件生意。
Billow 那位创始人自己在 8 月 27 号发了条帖子,是回应质疑的,我觉得他很诚实:
"有人会说,AI 原生服务公司规模化不了,因为你还是得雇人。他们说得对。我们确实还需要人类会计来服务客户。但这是暂时的方案。我们赌的是未来 6 到 12 个月,大模型和 AI agent 会变得更好,把更多原来由人干的活接过去。"
注意这句"他们说得对"。他没有嘴硬。
服务公司的账本长什么样:毛利率比 SaaS 低一大截,人数随着客户数往上涨,融资估值倍数也低。你选这条路,就是选了一门更难看但更真实的生意。想拿 SaaS 的估值做服务的活,两头不讨好。
而"6 到 12 个月模型会变好"这个赌注,是这一整套逻辑的地基。如果模型的进步比预期慢,你就是一家用了 AI 的、毛利率一般的外包公司。这个结局不算糟,但绝对不是投资人想听的故事,也不是很多创业者心里想要的那个东西。
第二,出了事是你担责,不是客户担责。
Billow 那条帖子底下有人问了一句特别扎心的话:"你怎么保证 100% 准确?"
这是卖工具和卖服务最本质的区别。卖工具,AI 算错了是客户自己没检查;卖服务,AI 算错了是你的责任。账做错了要补税、要罚款,保险条款漏了出险赔不了,这些后果得有人扛。
这也是为什么 Harper 到今天还有近一半工作量是人在做。那不是他们 AI 不行,那是责任的价格。
在国内这个问题只会更重。会计信息出错涉及税务,医疗和法律的容错空间更小。你要下场做服务,先算清楚一件事:出一次事,赔多少,谁赔。 这个数算不清楚,前面所有的效率提升都是纸面收益。
第三,价格战会把 AI 省下来的钱全吃掉。
回到那个 5000 块的客单价。财政部自己都点名了"低价竞争"是这个行业的乱象之一。
你用 AI 把成本降了 40%,第一反应是降价抢客户。你降,同行也降。两年之后,全行业的成本都降了 40%,客单价也降了 40%,所有人的利润率回到原点,只有客户占了便宜。
这在中国的分散行业里几乎是必然发生的。要躲开这个结局,只有一条路:把省下来的成本用来买"同行给不了的东西",而不是用来降价。比如把出单周期从 7 天压到 1 天,比如提供同行做不了的分析报告,比如把服务半径从本地扩到全国。差异化在哪,利润就守在哪。降价是最容易做的动作,也是最快把自己做死的动作。
第四,你得真的懂那个行业。
Billow 的团队是普华永道、彭博出来的,Harper 拿了保险经纪牌照自己下场。这两家的共同点是:他们真的会干那个活。
AI 只是把干活的速度提上去了,它没有替你理解这个行业。你不懂会计,你就不知道 AI 把这笔费用挂错科目意味着什么;你不懂保险,你就不知道漏掉哪一条免责条款会在理赔时要命。
所以这条路对谁最友好?不是技术最好的人,是在某个土行业里干了十年、被那些重复劳动折磨够了、并且知道客户到底在怕什么的人。
八、说回你自己
如果你手上正好有一门服务生意,我建议你今天做一件很小的事:
把你上个月的所有工时拉出来,分成两堆。一堆是"客户真正在为它付钱的判断和责任",一堆是"搬运、录入、整理、来回沟通"。算一下第二堆占多少。
这个比例,就是 AI 在你这门生意里的天花板。它比任何一篇讲 AI 趋势的文章都更能告诉你,这事跟你有没有关系。
如果第二堆占七成,你要认真想想;如果只占两成,那你大概率不需要着急,你的生意本来就卖的是判断。
这半年我一直在跟几个做传统生意的朋友一起琢磨这件事——具体到该从哪个环节切进去、怎么把流程从老师傅脑子里掏出来变成文档、效果怎么量、省下来的钱怎么谈分成。说实话每个行业的答案都不一样,得一个个抠,没有通用模板。
你手上要是正好有这么一门生意,或者已经在试了,欢迎留言说说你卡在哪一步。我挑有意思的写成后面的选题。
———
数据来源:Joanathan McIntosh(Billow 联合创始人)X 帖文 2026-08-26 及 2026-08-27;Billow 官网 thebillow.ai(服务清单与效率数字为厂商口径);Y Combinator 2026 夏季 Requests for Startups「AI-Native Service Companies」(合伙人 Gustaf Alströmer);TechCrunch 2026-02-25 关于 Harper 完成 4680 万美元融资的报道;ALL AI PODCAST 对 Harper CEO Dakotah Rice 的访谈及其文章版;GitHub API 实测 harry0703/MoneyPrinterTurbo 仓库数据(2026-08-30);中华人民共和国财政部会计司负责人就《关于新时代加强和改进代理记账工作的意见》答记者问;财政部《关于做好2026年代理记账行业管理工作的通知》。