ARTICLE · 995058
OpenAI 猛冲机器人大脑,中国却在海外疯狂建厂,具身智能走到分岔路口
2026年8月31日,全球具身智能赛道爆出一组极具反差的同步动态:OpenAI全力加码机器人事业部,死磕AI“大脑”与世界模型;而中国人形机器人企业密集出海,在欧洲落地量产工厂,深耕硬件落地与真实场景商业化。
全球具身智能正式分化为两条对立赛道:硅谷算法先行,中国量产先行。两种路线孰优孰劣,也成为当下行业最具争议的核心话题。
大模型纯软件内卷已然触顶,全球AI竞争的终局战场,彻底转向了物理世界的具身智能。
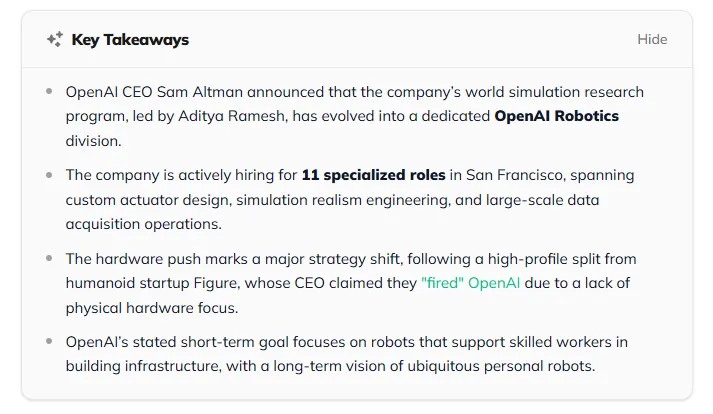
就在近期,海外科技媒体集中复盘报道:OpenAI 早在 5 月底就正式成立独立机器人事业部 OpenAI Robotics,面向全球大规模招揽硬件、系统、算法人才,all‑in Physical AI 物理智能,核心发力世界模型、VLA 具身大模型等底层技术,坚持先打磨聪明的机器人大脑,暂缓硬件大规模量产。
与之形成鲜明对比的是
8 月末国内出海赛道迎来密集标志性事件:
当地时间 8 月 29 日,智元 & 敏实塞尔维亚人形机器人工厂正式量产,作为欧洲首个规模化人形机器人智造基地,规划年产能 5000 台,辐射全欧洲工、农、医多场景;而优必选已于 7 月在哈萨克斯坦总统见证下签署全面战略合作备忘录,落地中亚具身智能战略合作,国产人形机器人正在加速出海布局实体市场。
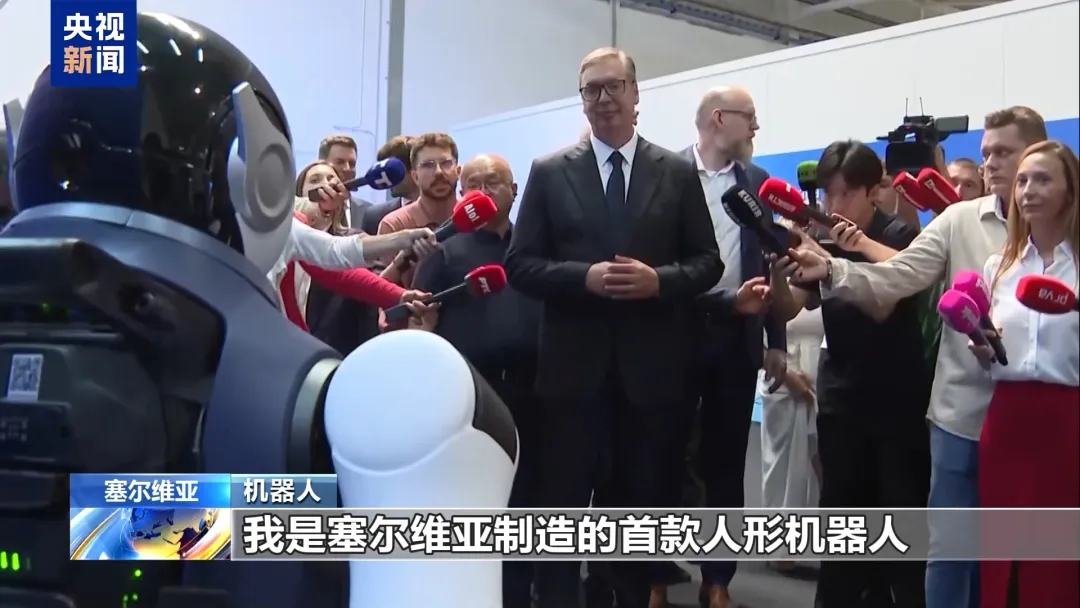
一边死磕算法壁垒,一边狂奔硬件量产。同一时间、同一赛道,两种截然不同的发展路径,拉开了全球具身智能的路线之争。
硅谷路线:优先造“大脑”,硬件可以慢一点
OpenAI入局机器人,绝非短期跟风,而是精准的赛道终局判断。
不同于早年试水机器人业务的仓促收尾,此次独立事业部聚焦核心逻辑:硬件制造门槛持续降低,真正的长期壁垒,是机器人理解、推演、适应真实物理世界的通用智能。
团队核心依托Worldsim世界模拟项目,主攻物理世界预测、自主决策、场景泛化能力,短期不追求消费级、工业级产品落地,专注筑牢具身智能的算法底层根基。
不止OpenAI,LG电子最新官宣,将于2027年Q1推出双足人形机器人,全程深度绑定英伟达GR00T人形大模型,依托成熟算法栈赋能硬件,而非从零堆砌本体设备。
硅谷的核心共识十分清晰:未来人形机器人的硬件会快速标准化、同质化,唯有能适配万千复杂场景的AI大脑,才是不可替代的核心竞争力。
但这条路线的短板同样突出:算法依托仿真训练迭代,始终与真实工业、户外工况存在巨大鸿沟。缺少海量实体机器人的实地试错,没有真实场景交互数据,再先进的模型,也只能困在实验室,难以落地实用。
中国路线:量产先行,用真实场景倒逼算法进化
相较于硅谷的“理想主义算法路线”,中国具身智能产业走的是更务实的“实战迭代路线”:先造机器人、铺场景、拿数据,再以真实工况倒逼算法升级。
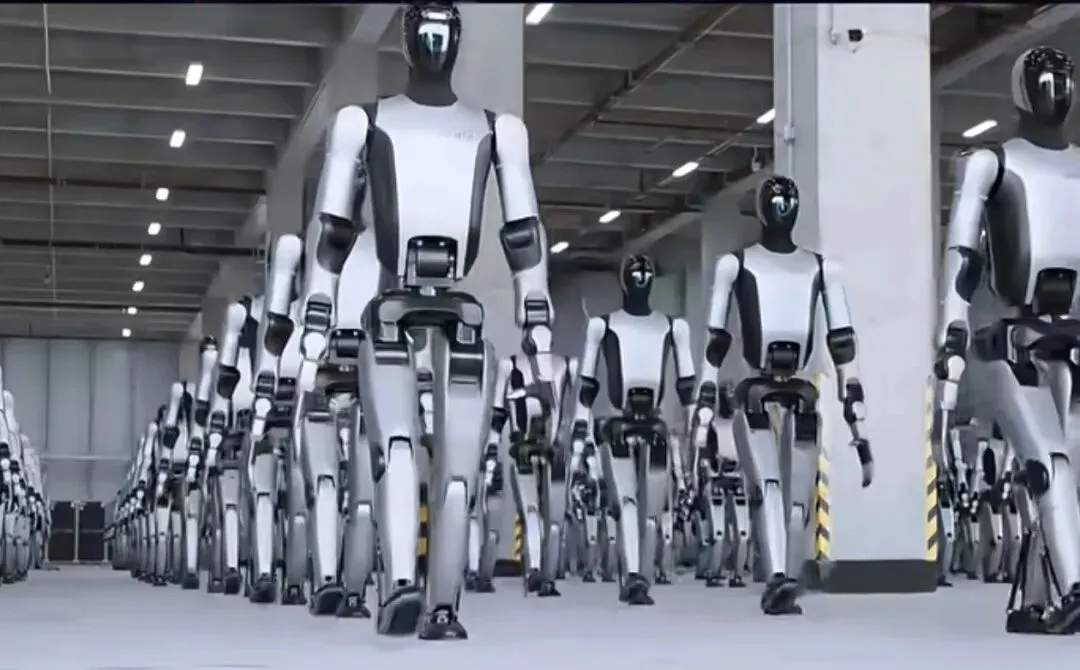
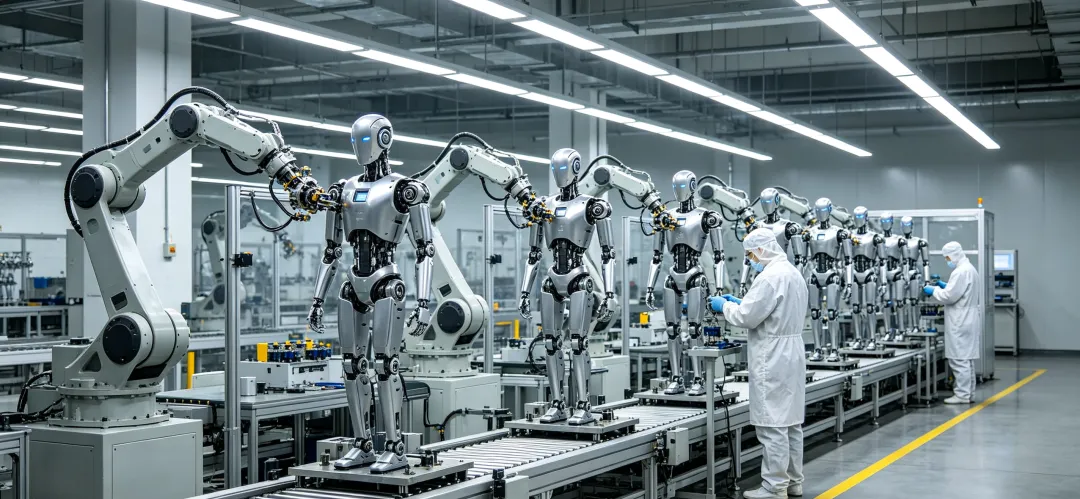
塞尔维亚量产工厂并非简单的产品出海,而是中国完整机器人智造体系的海外落地。从整机组装、视觉校准到性能测试全流程本土化,批量交付欧洲市场,承接真实商业订单,彻底告别行业常见的PPT演示、展台Demo模式。
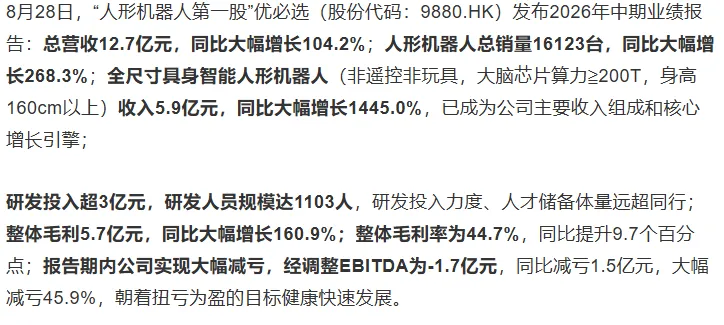
亮眼的财报数据,印证了这条路线的商业可行性:优必选中报显示,全尺寸人形机器人营收5.9亿元,同比暴涨1445%,销量921台,斩获比亚迪、富士康等头部工业客户订单,工业落地已然成为核心增长极。
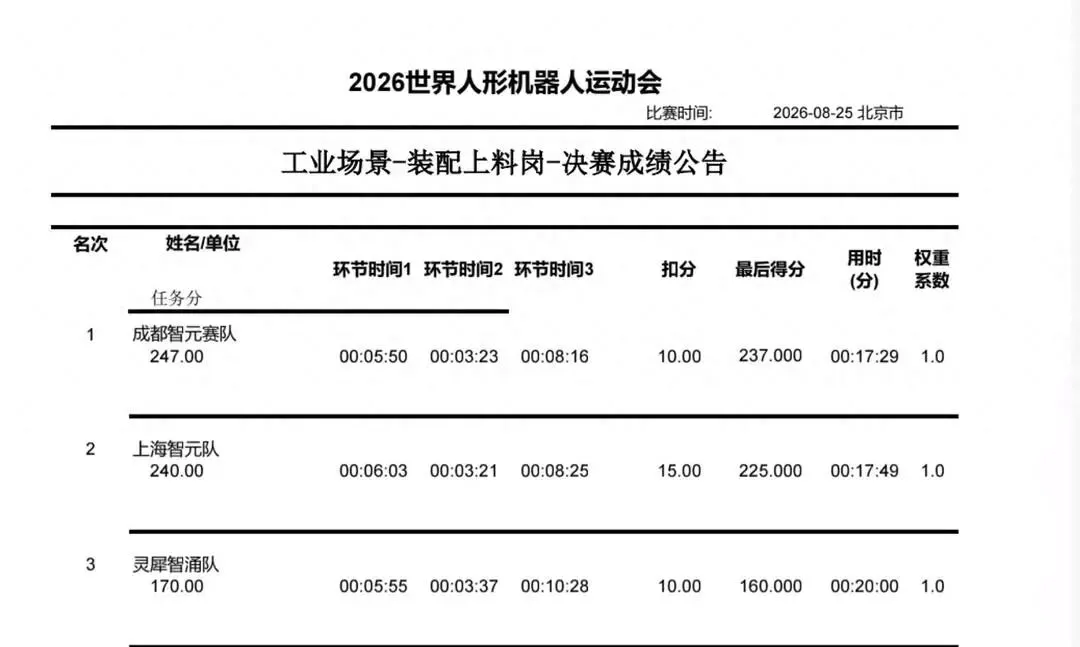
国内技术落地同样提速。北京人形创新中心天工2.0、天轶2.0机器人,已在福田康明斯发动机工厂完成近一年实地测试,攻克多品种、小批量产线的柔性搬运难题;行业赛事中,国产人形机器人已能独立完成10kg物料搬运、亚毫米级精密装配,工业级实操能力全面成型。
资本端也同步佐证了产业逻辑。8月31日,千寻智能完成5.28亿元Pre-A轮融资,重点投入VLA具身模型研发。这也说明,国内并非忽视“大脑”研发,而是选择了差异化迭代逻辑:以硬件量产换场景、换数据,用真实世界海量交互数据,喂养迭代具身大模型。
直白总结:硅谷想等模型成熟再量产硬件,中国靠硬件量产催熟模型。
行业大争论:大脑先行,还是硬件量产先行?
这是当前具身智能行业争议最大、最无标准答案的核心辩题,也是行业人分歧的根源。
支持「大脑优先」的核心逻辑:
机器人硬件终将标准化,减速器、伺服电机、传感器的差距会持续缩小。真正拉开代差的,是复杂非结构化场景的自主决策、通用适配能力。没有强大的AI大脑,量产再多机器人,也只是只会执行固定指令的高端机械臂,算不上真正的具身智能,毫无长期价值。
支持「量产优先」的核心逻辑:
脱离实体硬件和真实场景谈AI大脑,都是空中楼阁。具身智能的核心是“身智融合”,智能是机器人与环境持续交互、不断试错涌现出来的。仿真数据永远替代不了真实工况,没有大规模落地的实体机器人,就没有高质量真实数据,模型能力永远无法突破瓶颈。
客观来看,两条路线并非对立,只是产业阶段的主次选择:
0到1的落地阶段,硬件量产是入场券,有设备、有场景、有数据,才有迭代资格;
1到N的普及阶段,世界模型、具身大模型,才是拉开行业差距的核心壁垒。
而当下行业的核心困境,正是卡在两者的衔接点:只堆硬件无强大脑,机器人僵化低效、附加值低;只磨算法无落地硬件,模型悬浮空中、无法商业化。
两条路线终将交汇,各自暗藏致命风险
长远来看,硅谷算法路线与中国量产路线,必然会互相渗透、最终融合。
OpenAI后续必然补齐硬件落地能力,国内头部企业也在持续加码底层模型研发,未来大概率会出现“中国硬件量产+海外算法模型”的跨界合作模式。
但现阶段,两条路线都暗藏不容忽视的行业风险。
对硅谷算法派:过度执着技术迭代,忽视落地商业化,极易消耗资本耐心,陷入“技术先进、无法变现”的困境,沦为实验室产物。
对国内量产派:量产绝不等于商业化。海外建厂、设备出海只是第一步,后续的跨地域运维、场景适配、数据闭环搭建、本地化运营,全是全新难题。若算法迭代跟不上硬件产能,大批量机器人只能完成简单任务,终将陷入产能过剩、持续亏损的危机。
2026年被公认为具身智能产业化元年,行业彻底告别了靠概念、靠Demo融资的时代。
过去我们比拼机器人的参数、配置、外观;如今,全球赛道的终极竞争,是发展路线的博弈,是AI如何真正落地物理世界的终极探索。
END
你更看好哪条路线?
是优先打磨极致强大的AI具身大脑,还是先大规模量产硬件,用真实场景倒逼算法进化?欢迎在评论区留下你的观点!