ARTICLE · 995308
既然AI助手可以搞定一切,为啥华为苹果都在卷折叠屏?
既然AI助手可以搞定一切,为啥华为苹果都在卷折叠屏?9月这一周,华为、小米、苹果72小时内集体亮出折叠屏,价格一个比一个硬。但反常的是:AI都进化到智能体阶段了,当初搅动风云的豆包手机也推出了二代,巨头们怎么反而集体退回去卷“折叠”? 不是AI不香,是卷AI的代价,大到手机行业接不住。 这个阶段,手机厂商也不知道下半场到底要比什么。 1 AI手机从“元年”到“标配” 这个秋天大厂纷纷卷折叠屏,几乎让人们忘记了两年前的那个秋天。 2024年秋天,手机圈管这一年叫 “AI手机元年”。 荣耀发布会上,彼时还担任荣耀CEO的赵明用一句“帮我点2000杯咖啡”掀开了AI手机的帷幕。在这之后,苹果出Apple Intelligence,三星掏出Galaxy AI,华为把盘古大模型塞进手机,小米、OPPO、vivo全都下场自研端侧大模型。 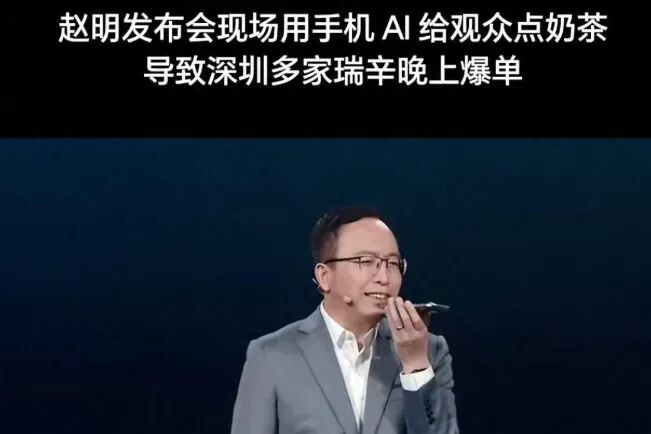
AI修图、AI通话摘要、AI助手,概念一个接着一个被塞到手机里。到了2025、2026年,AI更是从手机蔓延到全家桶:小艺升级成盘古智能体,澎湃OS把大模型装进系统底层,连车机、眼镜、耳机都开始蹭AI。 两年下来,数据也很“漂亮”:IDC预测2026年中国AI手机出货1.47亿台,同比增长31.6%,占整体市场53%,首次过半;全球范围内,AI手机预计占到出货量的45%。 既然AI手机几乎“赢了”,为啥今年秋天的手机发布会,AI缺席了? 因为仅在这个“赢了”的口径里,也有细节站不住:一是这个“过半”是统计的胜利——只要预装了生成式AI功能,就算AI手机。二是2026年全球智能手机出货量预计暴跌13.9%,跌到10.8亿台,创历史新低。 看似AI手机占比在涨,实际上手机都要卖不动了。 业内有一句调侃很真实,所谓涨的不是用户对AI的买单,是厂商对AI的贴牌。 厂商认为不AI,不手机。但用户认为,不换手机了。现在我国用户的还击周期,已经高达四年多了。 说白了,前两年的AI,是手机行业给自己画的大饼: 以为AI能激活卷无可卷的手机市场,但AI成为标配后却没担起这个重任。 2 卷AI的代价太大了 为什么卷AI卷不动了?因为卷AI的本质是卷算力和技术,而这俩手机行业接不住。 在手机和AI的关系上,有两面性的表现:一边是手机作为现在大众接入数字世界的终端,占据了最稳固的入口,太适合在AI时代率先卡位了;而另一边则是手机性能的天然不足,无法承接住本地大模型的部署。 端侧大模型要跑起来,内存翻倍起步——12GB起步、16GB标配、24GB不嫌多,存储容量跟着翻,芯片要堆NPU算力。AI手机不是单纯的软件升级,而是实打实的硬件军备竞赛。 可能你会说了,难道手机非得本地部署模型吗? 这个问题,在今年上半年还有讨论空间,但下半年办公AI赛道的迅速崛起,直接杀死了比赛。办公AI能做的更多,由于电脑本身的硬件特性和系统构造可发挥的价值也更大。手机能博回一筹的,也就是生态卡位优势延伸出来的本地模型了。 但是,手机这一优势,正在被AI的发展逐渐挤压。 AI算力对HBM的巨量消耗,把传统DRAM和NAND的产能虹吸走了,消费级存储价格暴涨——手机常用的16GB+512GB配置,比去年初贵了212美元;存储一项,占旗舰手机BOM成本的比例飙到42%。台积电先进制程代工涨价,高通、联发科9月对芯片启动两位数提价。三大件BOM成本一年半涨超20个百分点,厂商要整体涨价六成才能维持毛利率。 是的,还没等手机把硬件适配AI本地化,硬件就先涨价了。 
而且这轮涨价不是一锤子买卖:瑞银预测2027年前HBM都会持续挤压传统存储产能,高盛说全球供需缺口要到2027年底才见顶。 也就是说,手机行业的苦日子,至少还有两年。 结果就是手机行业被迫“放弃量来提价”:一边是出货量创历史新低,一边是旗舰机集体涨价——苹果iPhone 18 Pro国行9999元起,上调超千元,首款折叠屏直接奔着1.5万去;国产厂商一边砍低端产品线,一边把旗舰价格往上顶。行业默认的逻辑变成了:卖不动量,就卖价格。 更要命的是用户不买单。 全球手机大盘暴跌13.9%的背景下,AI手机占比过半——但消费者买的是高端机,不是AI;AI只是Pro、Max、Ultra们涨价时的借口。 这就是和AI共振的代价:手机厂商发现自己成了AI产业链上的“收费员”——英伟达、存储巨头吃肉,手机厂商跟着挨饿,最后还要自己出面,向用户解释“为什么涨价”。卷AI的两年,手机行业押上了全部身家,换来的却是替上游收税、替自己挖坑。 所以巨头们悄悄调转了方向:AI卷不动,就不卷了。传统存量阶段能溢价的东西,就被推上主角的席位了。 3 下半场比什么?已无人知晓 折叠屏向来是把手机卖出高价的一个方式,所以有了9月这场“折叠屏三国杀”。 9月7日,华为发布三折叠Mate XT 2,19999元起;同一天,小米端出中折叠18 Fold,10999元起;9月10日,苹果掏出首款折叠屏iPhone Duo,14999元起。72小时,三家头部厂商在折叠屏赛道集体亮相。 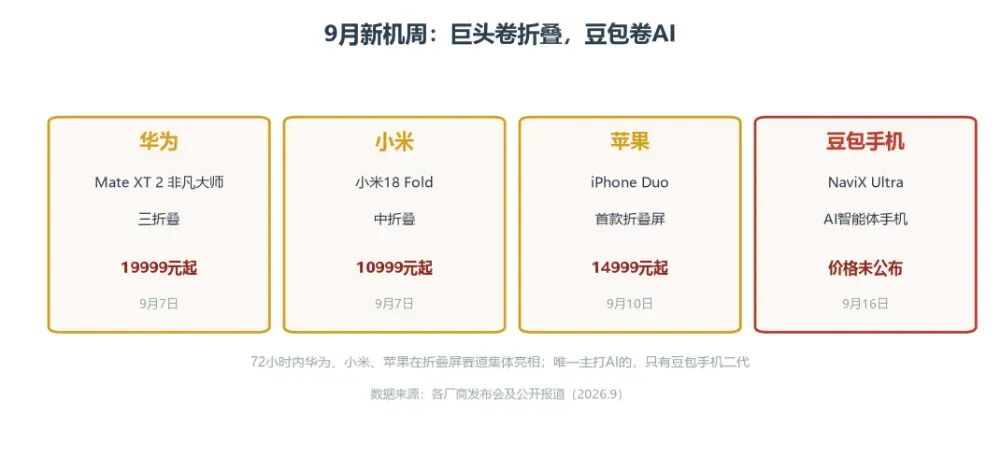
但有一个问题折叠屏,不是新概念。 2019年华为Mate X就开启了折叠时代,做到今天七年了,2025年全球出货1980万台,渗透率只有1.6%;中国1001万台,渗透率3.52%。这七年里,折叠屏不是没风光过:2021年到2023年,中国折叠屏市场连续九个季度高增长,华为一度拿下国内71.8%的份额。但2024年四季度,增长戛然而止,首次同比下滑9.6%;2025年二季度再跌14%。“一轮扩张、一轮退潮”,折叠屏的故事,其实早就讲过了。 做了七年依旧小众,为什么巨头们现在扎堆往里挤?因为直板机卖不动了,折叠屏是存量市场里唯一还在增长的高端形态——2026年全球预计增长20%到47%。说白了,这不是创新,是退让:AI卷不过,退回去卷形态;卷不动增量,就在存量里找增量。 折叠屏当然值得做,但它救不了手机行业——七年了,它连主流都没混上。 9月份还在all in AI的,只有豆包手机。9月16日,努比亚NaviX Ultra(豆包手机二代)即将发布,依旧延续了一代的特征:你交代一句话,它自己串联多个应用帮你把事办了。在这个巨头集体退向折叠屏的九月,它几乎是唯一还在赌AI的手机。 但豆包也不是没栽过跟头。一代M153,3499元的技术预览版,首批3万台发售当日售罄,二手价一度被炒到3.6万——然后呢?微信、支付宝、美团等超级App联手限制AI操作,超16个软件登录异常,价格三天闪崩25%,有人七天无理由退货。 一代的商业化,堪称滑铁卢。 二代学乖了,用了橙色AI物理按键,搭了国产化的车、用了长鑫存储内存,更重要的是,据说它不再像一代那样“绕过”超级App,而是主动谈合作——用MCP、A2A这类行业协议,把“替你办事”变成“和App商量着办事”。一代是被封杀的教训,二代是协商后的妥协。 当然了,也有它要继续攻克的难关——各个App对于手机Agent的适配意愿不同、适配进度不同,这就会导致豆包手机二代依旧会在很多功能上显得“残缺”。 豆包手机二代想了一个大家都想不到的狠招:对于未同意接口模式的软件设置了30天公示期。30天后,这部分软件将继续被GUI路线的Agent所操控。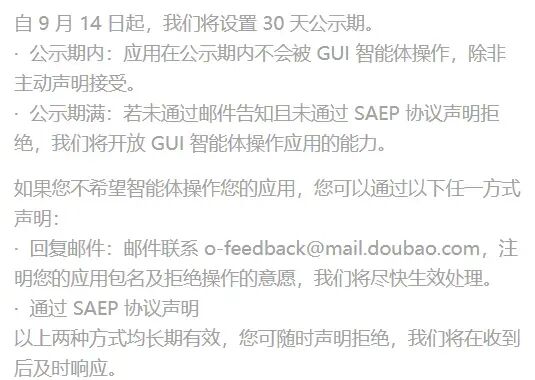
打个比方就是,这相当于在邻居家附近贴了个通告,说我说过了要进你家,30天之内你没有不同意,我就进去了。 很霸道是吧?但现实问题是,如果不这么做,用户购机目的在是线上恐怕会大打折扣。 但有一个问题依旧存在:AI手机和折叠屏手机一样,也得不到大众用户的买单。 瑞银的调研里,31%用户表示AI完全不影响购机决策,影响决策的占比仅仅为24%而且还在持续走低。SellCell的调研里,73% iPhone用户、87%三星用户认为AI 功能对日常使用影响有限。 用户现在更关心性价比。 折叠屏解决的是“形态焦虑”:怕你嫌直板机无聊。AI试图解决的是“效率焦虑”:怕你嫌手机太笨。折叠屏试图解决无聊,后者试图解决焦虑。 但试图解决,和真的解决之间,是一道天堑。 卷折叠,是给市场看的创新;卷AI,是给股东看的创新。前者七年没赌出主流,后者刚开局就被封杀了。 AI带火了下半场这个词,但手机行业的下半场,已经无法判断到底要比什么了。或者说大家其实都知道答案,还是老一套——性价比。 但是在AI的洪流下,没有手机厂商能承认这个事实。