ARTICLE · 997029
野村:中国城市正在K型分裂,AI头部城市AI增速5.6%,其余城市仅4.5%
AI头部城市GDP增速 5.6% · 其余城市仅 4.5%
7座城市贡献全国GDP增量的20%(至少二十年最高),全国固定资产投资却同比-5.7%——经济增长引擎正在地理上重新排座次。
本文解读来源于野村《中国:区域经济“K型”分化的证据持续强化》。所有数据观点归属于上述报告,不构成投资建议。
点击下方小程序卡片,搜索"野村"即可获取原文
2026年上半年,全国GDP增速放缓至4.7%,低于2025年全年的5.0%。出口承压、内需偏弱、房地产拖累仍在,大多数城市的数据都在向下走。
但野村在7月29日的报告里,指出了一条截然不同的故事线。
📉 全国在放缓,7座城市却在加速
野村把北京、上海、深圳、杭州、南京、合肥、苏州这7座AI产业高度集中的城市定义为"AI头部城市"(smart cities)——注意,这不是传统"智慧城市"的基建概念,而是特指那些从AI经济活动中显著获益的城市样本。
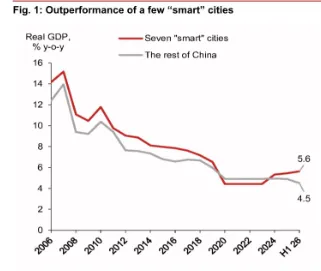
数据走向完全相反:这7座城市的加权平均GDP增速从去年的5.4%逆势加速至5.6%;而占全国GDP约83%的其余城市,实际增速从4.9%大幅滑落至4.5%。一上一下,差距从去年的0.5个百分点扩大到1.1个百分点。
7座AI头部城市(占GDP约17%) 5.4% → 5.6% 逆势加速,贡献全国GDP增量的20%,至少二十年最高 | 其余城市(占GDP约83%) 4.9% → 4.5% 明显滑落,与头部城市差距从0.5拉大到1.1个百分点 |
更关键的是,这7座城市合计贡献了上半年全国GDP增量的20%——野村指出,这一比例至少是二十年来最高。说白了,中国经济"全国一盘棋"的增速趋同格局,正在被AI驱动的结构性分化取代。
🤖 AI红利,为什么只在少数城市兑现
野村的核心判断是:聪明城市的增长主要受益于AI相关经济活动。这不是笼统归因——AI产业链在中国的地理集中程度超乎预期。
2026年福布斯中国AI企业TOP50中,北京15家、上海8家、杭州7家、深圳5家,四城合计占据70%席位。资本流向同样印证:2026年一季度,粤苏京浙沪五省市占据全国AI赛道74.5%的融资事件和76.3%的融资金额。
背后的逻辑不复杂。AI产业高度依赖"技术-人才-资金-场景"四位一体的生态:北京掌握底层模型和算法策源,上海是AI芯片企业最密集的区域,深圳有全球最完整的硬件供应链支撑具身智能落地,杭州凭数字经济沃土形成大模型+应用生态。这套壁垒一旦建立,后来者短期无法复制。
💸 投资冰火两重天:全国-5.7%,上海+6.8%
如果说GDP分化是结果,固定资产投资(FAI)的数据揭示了分化的源头。2026年上半年,全国FAI同比收缩5.7%,但北京FAI增长+3.0%,上海FAI增长+6.8%。
聪明城市在逆周期加投资,全国大盘在失血。AI数据中心、智算中心、大模型训练基础设施,这些投资天然向算力完善、人才密集、场景丰富的头部城市聚集。钱跟着生态走,生态集中在少数城市。
但反过来看,绝大多数城市的情况严峻得多。2026年上半年全国土地出让收入仅9778亿元,同比下降31.5%,跌破万亿关口。土地财政退坡,直接抽走了大多数城市基础投资的弹药。一边是聪明城市靠AI产业资本逆势加码,另一边是其余城市在传统引擎熄火后找不到替代品。
🏛️ K型经济,注定没有"大水漫灌"
野村报告里有一个非常务实的政策判断:K型经济天然限制了大规模刺激政策的合理性——北京不太可能推出全面刺激。
逻辑很清楚:当一部分经济体还在加速时,全面放水只会让资金涌向已有热度的领域,推高资产价格而非拉动实体。7座聪明城市的"温度",让决策层有底气维持"精准施策"而非"大水漫灌"。
但报告同时指出,北京将加快财政改革,为地方政府提供更稳固的税基。当前地方财政的最大困境是:土地出让收入从2021年高点的约8.7万亿腰斩至2025年约4万亿,钱少了,社保、医疗、教育等刚性支出却只增不减。财政改革的本质,是在土地财政退场后为地方找到可持续的收入来源。
K型分化之下,全面刺激概率极低。政策主线是"精准滴灌+财政改革",而非"大水漫灌"——聪明城市继续获得资源倾斜,其余城市必须找到自己的差异化路径。
📈 对投资意味着什么:跟着AI密度走
K型分化给投资的核心信号很明确:跟着AI密度走。全国GDP从5.0%降到4.7%,聪明城市却从5.4%升到5.6%——这不是周期波动,是结构性位移。
落到资产配置上有三条线:AI产业链上市公司的营收增长将更多集中在头部城市;地方债分化加剧,聪明城市偿债能力远强于平均,土地依赖度高的城市信用风险上升;房地产区域分化只会更大——有产业集聚的城市房价有支撑,产业空心化的城市去库存周期更长。
有个小细节值得注意:一些城市正在寻找差异化路径——合肥依托科大讯飞做AI+教育,长沙通过三一重工做AI+工程机械。但这些"单点突破"能否改变整体格局,目前还没有足够证据。野村的判断方向很清晰:分化在加速,而非收敛。
数据来源:野村证券 Nomura · 福布斯中国AI企业TOP50 · 各地2026年上半年经济数据
💡 一个值得追问的问题
当7座聪明城市贡献了20%的GDP增量,当全国FAI负增长而上海+6.8%——中国经济的地理版图正在被AI重新绘制。这种K型分化有"自然收敛"的可能吗?还是说,AI越发展,少数城市的虹吸效应越强,其余城市越难追赶?
📖 推荐阅读
高盛:国产机器人偷偷抢下外资60%份额,汇川伺服冲到38%——一场外资难以逆转的份额迁移
大摩:中国AI云五年CAGR 72%,阿里云全栈称王——Token正在变成新的"水电煤"
高盛:一个零件9倍暴涨,AI最赚钱的生意藏在光模块和CPO里
全球$570万亿家庭财富,57%来自"纸面富贵"——麦肯锡:AI叙事撑起的估值还能撑多久?
高盛:企业AI采用率20%,但员工Agent使用率已达52%---谁在拖后腿?
德银测算国产AI芯片出货400万片,华为昇腾领跑,寒武纪平头哥追产能
估值8400亿的OpenAI被碾压——全球五大AI巨头排名真相:Databricks 8.7分居首,Anthropic 7.4分反超xAI
摩根大通:AI推理引爆服务器CPU超级周期!2028年规模破千亿,ARM架构强势逆袭英伟达/谷歌生态
欢迎持续关注「AI深研浅说」,用投行研报的视角,拆解科技产业的底层逻辑。