ARTICLE · 998108
一年暴增6倍!AI眼镜卖爆到暂停海外扩张
一年暴增6倍!AI眼镜卖爆到暂停海外扩张近两年来,AI眼镜的发展速度非常快,2023年9月,Meta与雷朋联合推出了首代产品,并且在2024年卖出了142万台,第一次把这个品类推向大众市场。2025年全球出货量为846万台,2026年业内给出的数据是1500万台。由于市场需求太大,定价799美元的带屏新品在2026年初一度暂停了国际扩张计划几乎同一时间,AI眼镜首次进入国补名单。今年CES上有接近60家企业参展,其中三分之二都是国内企业,目前这个行业的难题已经不是有没有人买了,而是不可能三角什么时候才会松动。 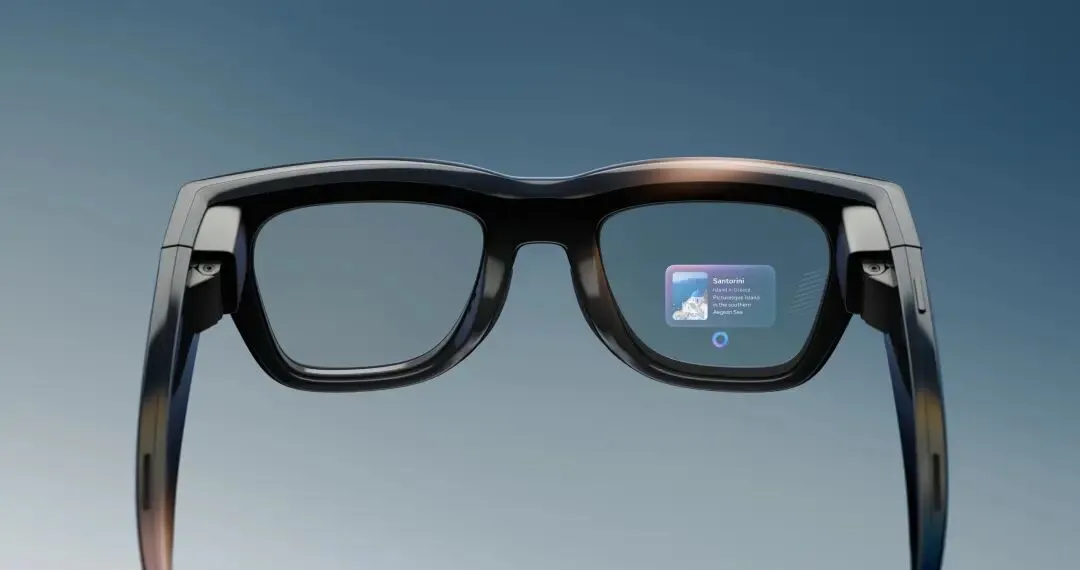
2024年为142万台,2025年为846万台,2026年业内预估达到1500万台。 Meta在2025年9月发布的带屏新品定价799美元,在2026年初由于市场需求非常强劲,曾经暂停了国际扩张计划,2026年AI眼镜首次被纳入国补范围,国内需求也会跟着往上提高一截。 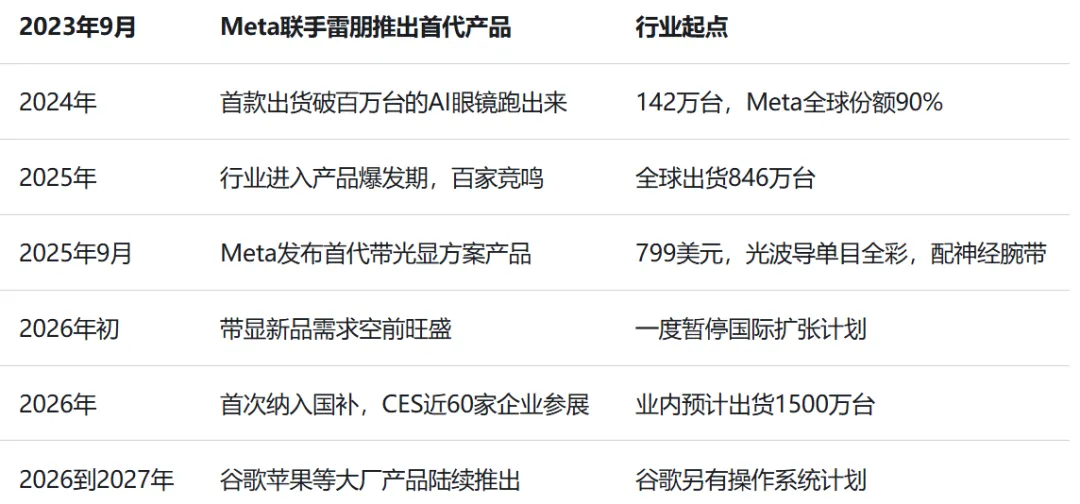
今年CES有将近60家企业参展,其中三分之二都是中国企业,谷歌、苹果等公司的产品预计会在2026年到2027年陆续推出。 先把这条曲线捋一遍。2023年9月,Meta与雷朋合作推出了首代产品。2024年这款产品卖出了142万台,是整个行业里第一款出货量突破百万的AI眼镜,当年Meta在全球的出货份额达到了90%。就是说有一家公司把整个市场从零拉了起来。 到2025年的时候,整个行业就进入了产品爆发期,场面变成了百家争鸣。入场的分成了很多路,专门做XR的科技公司、AI眼镜创业公司、互联网巨头、传统手机大厂,还有跨界杀进来的。2025年全球出货量为846万台,2026年业内给出的预期是1500万台。 目前的产品形态主要有三种。AI音频眼镜、AI拍摄眼镜以及带有显示屏的AI和AR眼镜。现在占据绝对主流的是带摄像头的产品,吃掉了九成以上的市场份额。 2025年9月,Meta发布了首代带光显方案的产品,定价799美元,采用的是光波导路线,配备单目全彩高清显示屏,还有一条神经腕带。到2026年初的时候,由于市场需求太大,该机型一度暂停了国际扩张计划。二代带显产品,市场也正在等。 需求端还有一件事情需要单独提到。2026年AI眼镜首次被纳入国补范围,这是政策层面第一次把该品类直接圈进来,国内消费市场的需求大概率也会因此提高。 大厂的节奏也在不断加快。谷歌、苹果等公司的AI眼镜产品预计会在2026年到2027年间陆续发布,谷歌也公布了自己的AI眼镜操作系统计划。今年CES展有接近60家企业参展,其中三分之二都是中国企业,新的玩家还在不断涌入。 第一个就是独立终端能力。雷鸟展出了首款搭载eSIM的产品。如果继续沿着这个方向发展,AI眼镜作为独立终端去替代智能手机,成为下一代个人计算平台的可能性就更高了一些。 第二个就是进入垂类市场。技术还处于没有完全成熟的阶段,专注具体的细分场景算是一个折中的办法,先把一部分人的刚需吃透再说。 第三个就是多芯片设计。通过任务分工的方式,在保住一部分高阶功能的同时延长待机时间、降低功耗。整个产品也在往轻量化方向走,佩戴起来更加方便,越来越象一副日常眼镜。续航方面还出现了换电这样的解决办法。 性能、重量、续航,目前不能三者兼得。要想把各方面都做到平衡,成本压力马上就会出现。这就是不可能三角。 所以市场上的产品都在做取舍,有的侧重观影,有的侧重音频,有的侧重拍摄,还有的干脆专注于某一个专业细分场景。要想让AI眼镜真正进入大众市场,需要解决的问题其实很具体。性能要向全功能发展,软硬件效果以及AI交互能力都要跟上,续航时间要更长,重量也要更轻,最后产品价格还得降下来。 业内把带有显示功能的AI和AR眼镜看作最终形态,因为它可以做出悬浮的虚拟屏幕,并且实时显示画面。关键还是光学显示系统,光波导预计会成为未来的主要发展方向。光波导下面又分成几条路线,阵列光波导和表面浮雕衍射光波导目前发展得比较成熟。难点也很清楚,轻薄度、透光度、漏光以及成本都要放在一起权衡。等到全彩光波导、高性能、长续航都实现以后,替代智能手机成为个人综合终端这件事才能提上日程。 这轮浪潮中最容易被忽视的就是镜片制造商。根据产业链图谱来看,目前它们卡在销售渠道以及定制镜片这两个环节上,往上还有一定的发展空间。 第一层就是渠道。比如博士眼镜、明月镜片等公司,用自己的专业眼镜零售渠道或者合作渠道来承接AI眼镜的销售,并且提供试戴、体验、验配等专业服务。 第二层就是客单价。不带显示的AI眼镜对于镜片的要求主要是轻量化和轻薄化,参与这类产品的验配,可以带动1.74这种高折射率产品销量的增涨,客单价也会随之提高。 第三层是向产业链更深处发展,带有显示功能的AI眼镜对于定制光学配件的技术要求更高,近视镜片的难度也更大。这个时候,一些头部镜片厂商会直接和上游的AI眼镜厂商合作,一直进入到研发阶段,能够分到的产业链价值也就更多。 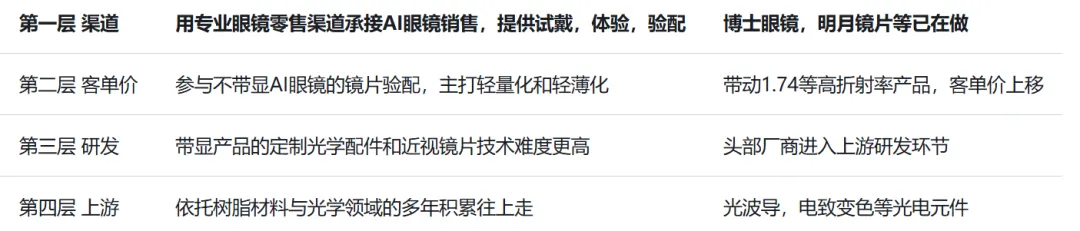
第四层是继续往上游走。这些企业已经在树脂材料和光学领域积累了很多年的经验,再往上发展,光波导、电致变色等光电元件也是可以涉足的环节。 本文综合整理自公开数据资料,仅供参考交流,不构成任何投资建议。市场有风险,投资需谨慎。
一年卖到846万台,明年直奔1500万台
799美元的带屏眼镜,卖到暂停海外扩张
CES上出现的三个变化
不可能三角
镜片厂商可以分到哪几块?