ARTICLE · 1001467
18《家庭资产负债表模板》
房贷300万、车贷20万、信用卡分期5万——很多家庭从没把负债放在一起看过。
问起家里有多少钱,大家会说存款有多少、房子值多少;问起欠多少钱,往往只记得房贷,忘了车贷、消费贷、信用卡分期、给亲戚的担保。资产和负债从来不放在一张表上看,就永远不知道自己的「真实家底」到底是多少。
我见过最典型的一个案例:夫妻俩年收入50万,两套房,看起来家底厚实。但把负债列出来才发现:两套房贷余额420万,车贷18万,装修贷12万,信用卡分期8万,总负债458万。而流动资产(存款+理财+基金)只有35万。
也就是说,这个家庭的净资产虽然是正的,但能随时动用的钱,连半年的生活费都不够。一旦其中一个人失业,整个家庭的现金流立刻断裂。
今天这篇,教你用一张资产负债表,10分钟看清家底。
一、资产和负债,分开列
资产负债表分左右两栏:左边是资产,右边是负债。资产减负债,等于净资产。
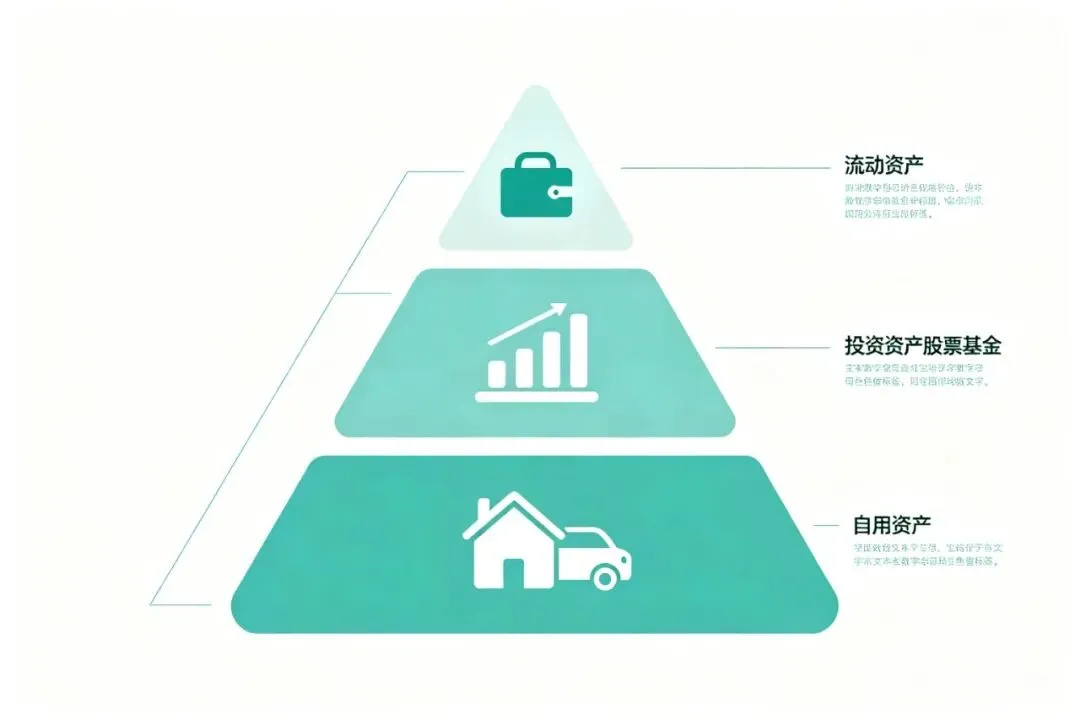
资产端分三类:
第一类,流动资产。现金、活期存款、货币基金、随时能赎回的理财。这类钱的特点是「今天要用今天就能取出来」。
第二类,投资资产。股票、基金、债券、定期理财、投资性房产。这类钱有收益,但变现需要时间或可能亏损。
第三类,自用资产。自住房、车、家具家电、珠宝首饰。这类钱是「用」的,不是「花」的,变现会影响生活。
负债端分两类:
第一类,短期负债。信用卡欠款、消费贷、一年内到期的贷款。这类钱压力大,利率高。
第二类,长期负债。房贷、车贷、长期经营贷。这类钱期限长,利率相对低。
填的时候有个原则:资产按「能卖多少钱」算,不按「买的时候花了多少」算。房子按当前市价,车按二手车价,基金按当前净值。负债按「还欠多少」算,不按「当初借了多少」算。
二、填完看三个数
表格填完不是结束,是开始。你需要看三个关键指标。
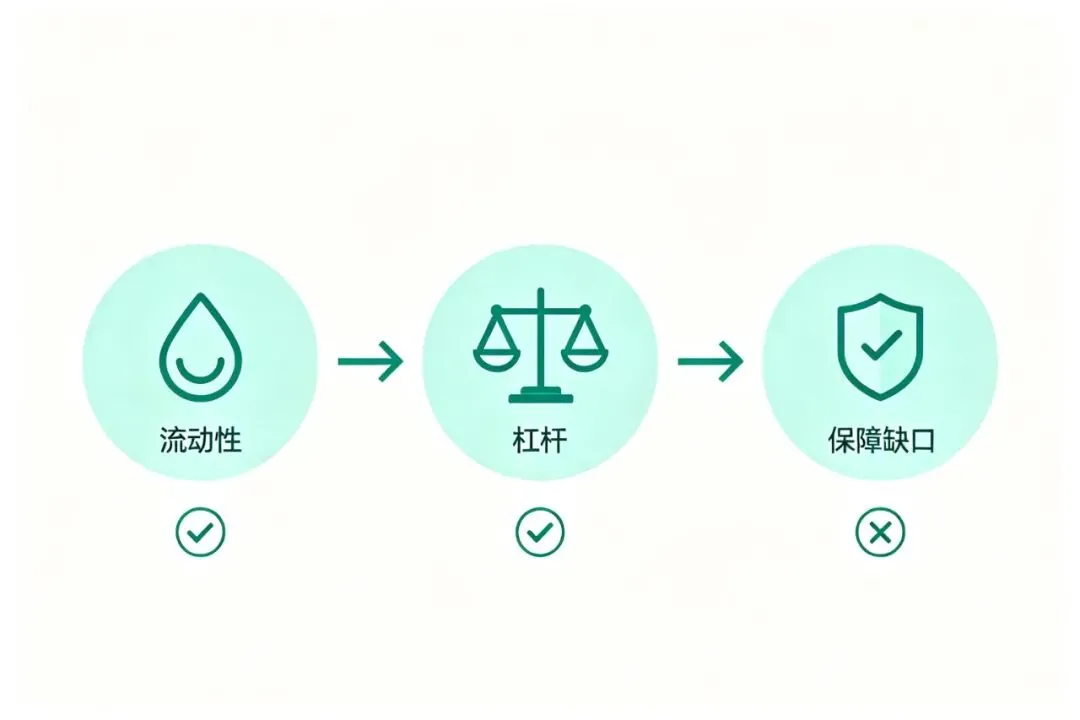
第一个:流动比率 = 流动资产 ÷ 月支出。
这个数字告诉你,如果不工作,家里的流动资产能撑几个月。健康值是6以上,也就是至少能撑半年。低于3就是危险区,一旦失业或生病,立刻陷入财务危机。
第二个:资产负债率 = 总负债 ÷ 总资产。
这个数字告诉你,你的资产里有多少是借来的。健康值在50%以下,超过70%就是高杠杆。很多家庭买房后这个数字会超过80%,看起来资产多,其实大部分是银行的。
第三个:保障缺口 = 家庭年支出 × 5 - 已有保额。
这个数字告诉你,如果家里的经济支柱出事,现有的保险能不能覆盖5年的家庭开支。如果缺口大于0,说明保障不够。
三、三个常见错误
错误一:只算资产不算负债。很多人填表时左边写得满满当当,右边空空如也。不是没有负债,是不敢面对。
错误二:自住房产算成流动资产。房子值500万,但你不可能卖了它去应急。自住房产应该归到「自用资产」,不能算成随时能用的钱。
错误三:忘了隐性负债。给别人做的担保、亲戚借的钱没打借条、未来几年必须花的钱(如孩子学费、老人赡养费),这些虽然不在账面上,但都是真实的负债。
我做了一份资产负债表模板,包含资产端三大类、负债端两大类、三个自动计算的健康指标。填完数字,表格自动算出流动比率、资产负债率和保障缺口,并给出健康/预警/危险的颜色提示。
建议每年年底填一次,跟踪家庭财务的变化趋势。