ARTICLE · 1001473
卫星设计软件的两条路:四年融了 3570 万美元, 另一家三十三年没融过一分钱
两家都做卫星设计软件:一家四年融资约 3570 万美元,A 轮由洛克希德·马丁战投背书;另一家三十三年零融资,靠 31 个人、760 万美元年营收活到今天。差别在哪儿,答案比想象中有意思。
上一篇《让 AI 写卫星模型代码》聊完,有个问题一直悬着没答。
我们用 SysML v2、AADL、OpenSCAD 把一颗卫星从需求到结构全描述出来了。然后呢?这套模型值多少钱?按代码行数算?按模型完整度算?还是按别的什么?
一、Antaris:把整颗卫星装进云里
Antaris 总部在美国洛斯阿尔托斯,做的是"太空与卫星行业的纯软件及 SaaS 平台"。
它的核心产品叫 True Twin,官方定位是"全任务虚拟化"(Full Mission Virtualization)。拆开看是四件事:
虚拟卫星创建
:用计划中的硬件配置、软件和驱动,先在云里生成一颗虚拟卫星;
全任务虚拟化
:已经上天的飞行器,也能在云里继续跑数字孪生;
实时运维管理
:操作员实时监控健康状态、管理任务调度、处理异常;
环境模拟
:造一个虚拟太空环境,模拟真实工况验证性能。
对外宣称的量化指标很直白:把卫星进入轨道的时间缩短 2 倍,把生命周期成本降低 10 倍。
这套东西不是 PPT。工程落地的标志是 JANUS-1——公开报道称其为全球首颗基于该云平台构建的卫星。
资本层面的轨迹是三级跳:
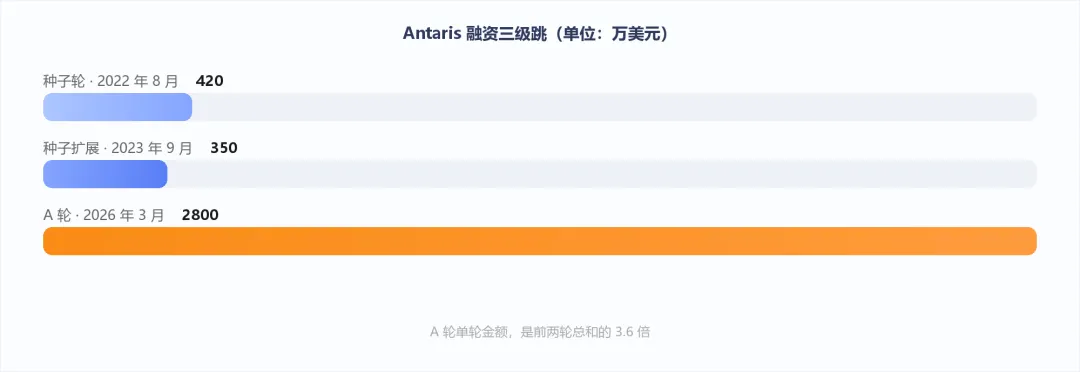
A 轮里有两家产业方值得注意:洛克希德·马丁风险投资公司,以及 A 轮后追加 25 万美元的Planet Ventures。截至 2026 年 7 月,累计风险投资约 3570 万美元(不同数据源记录存在分歧,另有 4220 万、3820 万等口径,差异未获解释;估值均未披露)。
客户版图分三个区域,铺得很开:美国本土以国防部 170 万美元 SBIR 合同为锚,另具导弹防御局 SHIELD IDIQ 计划合格供应商资格,并与 SEAKR Engineering、SpeQtral(量子密钥分发卫星)等合作;沙特在 2026 年 2 月与本土公司 SARsatX 签谅解备忘录,共建 16 颗 SAR/光学卫星星座;日本则通过 Infostellar 集成地面段、并聘请 Intralink 做市场进入咨询。
一句话概括 Antaris 的打法:用资本换速度,用产业方换绑定,用主权项目换区域扩张。
二、SPEC Innovations:三十三年磨一把工具
另一家是完全相反的活法。
SPEC Innovations 成立于 1993 年,旗舰产品 Innoslate,官方称其为首款云原生 MBSE 工具,支持系统全生命周期,需求管理、建模仿真、验证确认集成在一个工具里。
它在技术上真正的护城河,不是功能多,而是标准和认证:
标准兼容
:SysML、DoDAF、UAF(UAF 是 DoDAF 的后继者,兼容 NAF、DoDAF、MoDAF 三种架构框架);
安全准入
:DISA STIG 认证,并被接受进入美国国防部 Platform One Iron Bank。
这两项认证的意义在于——它们是国防市场的"入场券"。没有它们,产品再好也进不了政府项目的采购清单。
经营数据是这家公司最耐人寻味的地方:年营收约 760 万美元,员工 31 人,人均产出约 24.6 万美元,三十三年零融资(截至 2026 年 7 月无任何融资轮次记录)。
760 万美元、31 个人——这个规模能活,而且活得不算差,但显然撑不起快速扩张。Innoslate 的欧洲扩张靠的是 AWS 与主权云这类外部渠道,而不是自建区域团队。
这里有一个比营收数字更扎心的发现。
美国五大国防承包商(洛克希德·马丁、诺斯罗普·格鲁曼、波音、雷神/RTX、通用动力、L3Harris)以及 NASA、太空军、导弹防御局——均未检索到公开使用 Innoslate 或与其签订合同的记录。
也就是说:这家公司在国防市场的实际渗透,靠的是认证与合规准入,而不是与大型承包商的直接商业合同。它的客户结构,比产品声望所暗示的要窄得多。
一句话概括 SPEC 的打法:用时间换独立性,代价是扩张被锁死在认证驱动的窄边界里。
三、六维度横向对照
结构性差异可以拆成四层:产品层级上,一个卖"整颗卫星任务的虚拟运行",一个卖"系统工程流程的方法论工具"——前者按任务价值定价的空间更大,后者按席位或部署定价更稳定;收入逻辑上,一个是订阅+政府合同双轮,一个是许可费+咨询费组合;资本结构上,一个用资本换速度,一个用时间换独立;扩张方式上,一个按区域主动出击,一个依托云与认证被动扩展。
四、三条启示
抛开融资数字,这两条路径对我们做卫星数字化设计的人,有三点实打实的参考。
1. 设计资产需要"任务级叙事",否则价值是碎片化的
开源一套整星设计、部组件和软件,这是"设计资产"层面的开放。但 Antaris 证明了:只有把设计、仿真、运营串成一个完整叙事,才能撑起任务级的价值表达。
如果开源的东西只停留在图纸和代码仓库,它的价值是碎片化的——别人不知道拿它能干什么、干到什么程度。但如果配套提供"基于这套设计即可完成任务级虚拟验证"的能力,设计资产的价值会被整体放大。
这是"有什么"和"能干什么"的区别。
2. 接口标准话语权,才是长期壁垒
Innoslate 以标准兼容加上认证准入,构筑了国防市场的壁垒。这个逻辑迁移到开源设计上同样成立:设计开源的最终价值,要通过接口标准落地。
设计文件格式、部组件接口规范、软件 API——如果这些能成为被多方采纳的事实标准,其地位就类似于 Innoslate 在 MBSE 标准体系中的位置。标准一旦被采纳,替换成本就不再由技术决定,而由生态决定。
3. 价值兑现由里程碑触发,不由时间决定
Antaris 从种子到 A 轮用了近三年,跳跃的触发条件是两个具体事件:工程验证(JANUS-1 成为首颗基于其云平台构建的卫星)与政府合同落地(170 万美元 SBIR)。
这条规律对设计平台尤其关键:融资窗口也好,价值兑现也好,都由"首颗采用该设计的卫星完成验证"这个里程碑决定,而不是由"我们做了多久"决定。
五、两个不能忽略的警示
第一个警示:商业公司嘴里的"开源",往往停在接口层。
Antaris 有记录提及"核心板卡已作为开源硬件发布",但开源协议、开源范围、开发者社区与 SDK——均未检索到公开信息。它的合作伙伴名单里(洛克希德·马丁战投、Planet Ventures、SARsatX、Infostellar、Aalyria、SEAKR、GalaxEye),也见不到任何开源社区型伙伴。
这说明一件事:"开放"对商业公司而言,很多时候停留在平台接口层面——对外开放调用,但不对外开放内核。真正的整星设计开源要做出差异化,必须在许可证架构(硬件类 CERN OHL + 软件类 GPL 的组合)与社区运营上,做出它们没做的深度。
喊开源是很容易的,难的是把协议、范围和社区治理都摊在阳光下。
第二个警示:独立性是真实的,但代价同样是真实的。
SPEC 三十三年零融资、760 万美元营收、31 人团队,展示了完全独立的可能性。但代价是扩张被锁定在认证驱动的窄边界内——五大国防承包商与 NASA 均无公开使用记录。
没有资本助推,你能守住一块地,但很难走出去。
六、结语
回到开头那个问题:一套卫星设计,值多少钱?
这两家公司给出了同一个答案,只是从两个方向说的——Antaris 从正面说:把设计串成任务级能力,就能撑起 2800 万美元的单轮融资;SPEC Innovations 从反面说:只有工具没有生态,三十三年也只能守着 31 个人、760 万美元的年营收。
共同结论是:设计平台的价值兑现,最终取决于设计被多少颗真实卫星采用,而不是设计本身有多完整。
这句话也正好接上我们这个系列的前两篇——
第一篇说,中国的机会在于用开放的标准和开源的底座,把全世界最卷的工业体系组织成一个生态;第二篇说,模型可以让 AI 来写,但必须靠确定性的验证体系兜底。
这一篇补上最后一环:模型写对了、标准立住了,最终还是要有卫星真的按这套设计飞起来。在那之前,所有关于价值的讨论都只是估值;在那之后,它才是资产。
所以,别急着问设计值多少钱。先问:第一颗采用它的卫星,什么时候上天。