ARTICLE · 1004916
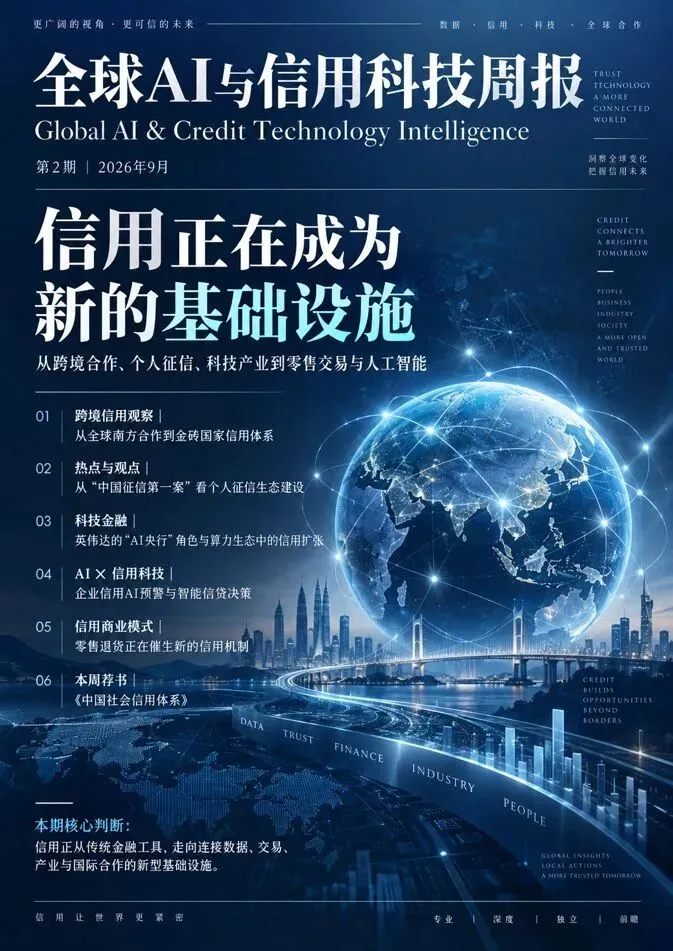
《全球AI与信用科技周报》第2期|信用正在成为全球数字经济的新基础设施
本期《全球AI与信用科技周报》继续关注全球信用制度、信用科技与商业创新。
从金砖国家跨境信用合作,到中国个人征信生态;从英伟达推动AI算力扩张背后的信用机制,到零售退货领域出现的新型消费者风险评价;与此同时,AI正在进入企业信用监测和贷款决策的核心流程。
这些看似不同的变化共同指向一个趋势:
信用正在从传统金融工具,走向连接跨境合作、个人数据、科技产业、零售交易与人工智能的新型基础设施。
以下为本期内容简版。完整版电子刊将定向提供给对相关领域真正有研究、业务或合作需求的朋友。
从金砖国家信用体系看跨境信用基础设施
随着最近国家领导人访问金砖国家,金砖国家信用体系合作备受关注。
金砖国家并不存在统一的征信模式。巴西形成“央行登记+正面征信”,俄罗斯采用“多征信局+中央目录”,印度强调多局竞争与数据质量监管,南非把征信与过度负债治理结合,阿联酋则将统一征信体系与数字身份、多源数据连接起来。
这些模式给跨境信用合作一个重要启示:未来并不一定需要建立一个集中保存所有国家信用信息的“超级数据库”,更现实的是探索可信身份、记录定位、授权查询、数据质量和异议纠错的互认机制。跨境信用基础设施的真正价值,不是让不同国家采用同一种制度,而是让不同制度能够彼此理解、连接和使用。
参考信息:
https://paper.people.com.cn/rmrb/pc/content/202609/14/content_30180887.html
从“个人征信第一案”看中国个人征信生态
中国个人征信已经从早期规范数据流转,逐渐进入“如何建设健康生态”的新阶段。近期围绕征信机构(百行)、数据公司(百融)和科技企业(睿智)之间产生的争议,折射出一个更深层的问题:未来个人征信行业究竟应该竞争数据通道,还是竞争技术、模型和服务能力?
本文将继续深入分析,我们的判断是,持牌征信基础设施应逐步强化中立性、公平准入和商业成果保护,从单纯的数据入口升级为“可信流通枢纽”。而成熟的征信生态还必须包括消费者查询、异议、更正和争议解决机制。下一阶段真正需要解决的,不只是“有没有数据”,而是怎样让可信数据安全、公平、高效地产生价值。
参考资料:
【WeNews】个人征信领域第一案 百融起诉百行与睿智有何隐情
英伟达为什么被称为“AI央行”:算力生态中的信用扩张
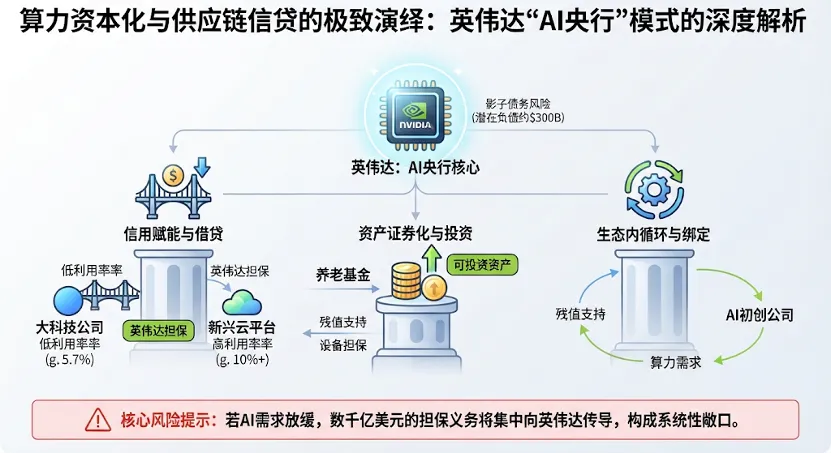
根据本期《经济学人》的报道,英伟达正在做的事情已经远远超出“卖GPU”。通过股权投资、长期采购承诺、算力购买、残值支持以及与数据中心和云服务商之间的深度绑定,它实际上正在把自身产业地位转化为一种“信用增级能力”,帮助AI产业链获得更多外部资本。
这也带来了新的信用风险:供应商、投资者、客户和担保方之间关系越来越复杂,一旦AI需求不及预期,风险可能沿着企业关联网络快速传播。因此,AI时代企业信用评估不能只看传统财务报表,未来还需要关注GPU利用率、长期算力合同、客户集中度、API调用、设备残值和关联担保等新型数据。AI产业本身正在成为信用科技的新研究对象。
从AI辅助分析走向Agentic Credit
AI正在越来越深入地进入征信和信贷核心流程。
澳大利亚RDC.AI正在推动企业信用从年度复审转向持续监测,公司称其系统在部分场景可以提前约6个月发现企业风险信号,并显著减少人工监测工作。
在个人信贷领域,印度数字贷款平台True Balance则披露,其100%的贷款申请首先进入AI评分,仅约10%的案例需要人工复核。
这意味着AI信用应用正在经历三个阶段:Copilot辅助分析—Decision Support辅助决策—Agentic Credit主动执行。未来真正重要的问题,不再是“AI能不能做信用分析”,而是哪些信用任务可以交给AI,哪些必须保留人工,以及如何建立可解释、可审计、可追责的治理体系。
当“退货”也开始需要信用评估:从美国零售退货机制看金融之外的信用基础设施
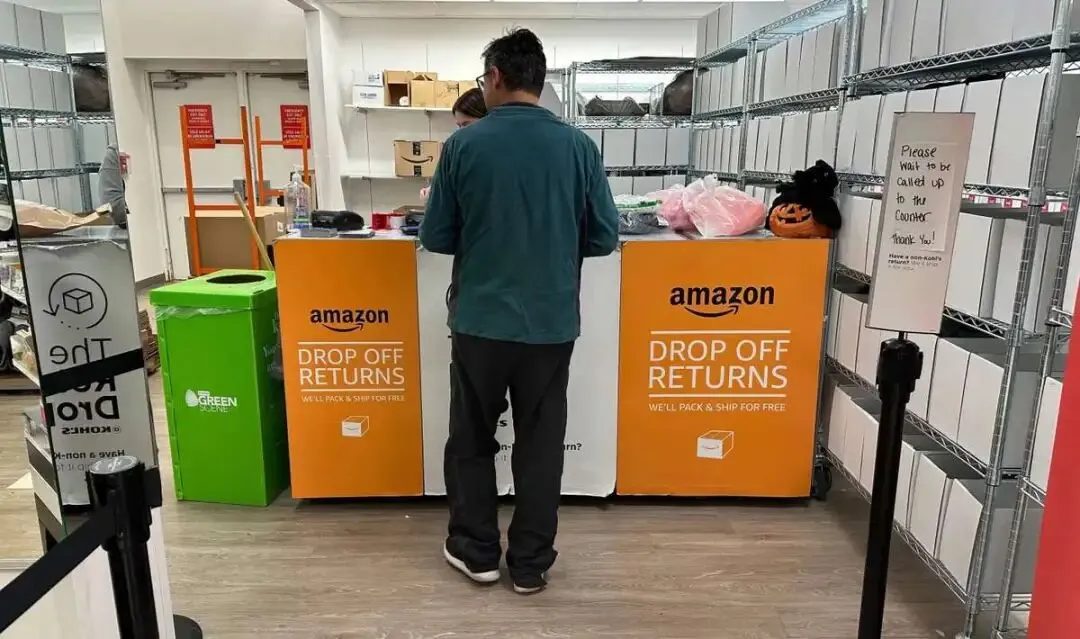
美国零售商正在收紧在线退货政策。素材显示,目前越来越多商家收取退货费用、缩短退货期限,并利用第三方系统识别高频或异常退货消费者。其中,The Retail Equation等机构通过消费者退货历史帮助零售商进行风险判断,这种机制与美国Specialty Consumer Reporting Agencies所代表的垂直消费者报告模式高度相关。
这个案例说明:信用并不只存在于金融领域。租赁、平台交易、电商退货、供应商账期,本质上都需要解决交易双方的信息不对称。对于中国而言,更值得研究的不是简单建立“退货黑名单”,而是如何在反欺诈、数据合规、消费者申诉与MyData式授权机制之间找到新的平衡。
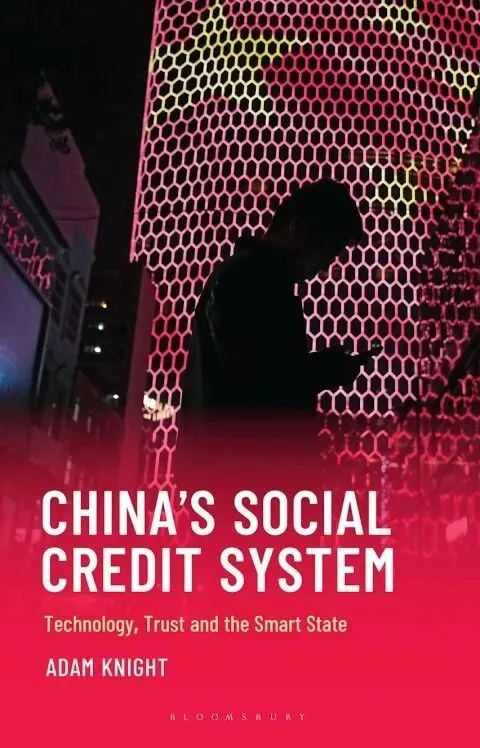
《中国社会信用体系:技术、信任与智慧国家》
Adam Knight即将由Bloomsbury Academic出版新书 China’s Social Credit System: Technology, Trust and the Smart State。作者历时约十年研究这一主题,曾在山东荣成开展田野调查,并翻译、分析500余份中文政策文件。
这本书值得关注的地方,是没有简单停留在海外常见的“全国统一社会信用分”叙事,而是试图从历史、地方实践、技术基础设施和制度实施过程理解中国社会信用体系。
对于征信专业人士而言,阅读时尤其需要区分社会信用体系、金融征信、地方信用机制和商业平台声誉体系。该书预计2027年2月出版,值得提前列入信用与数字治理研究书单。
从专业内容连接真实合作机会
本期继续设置“商业机会”栏目,与编辑研究内容明确区隔。
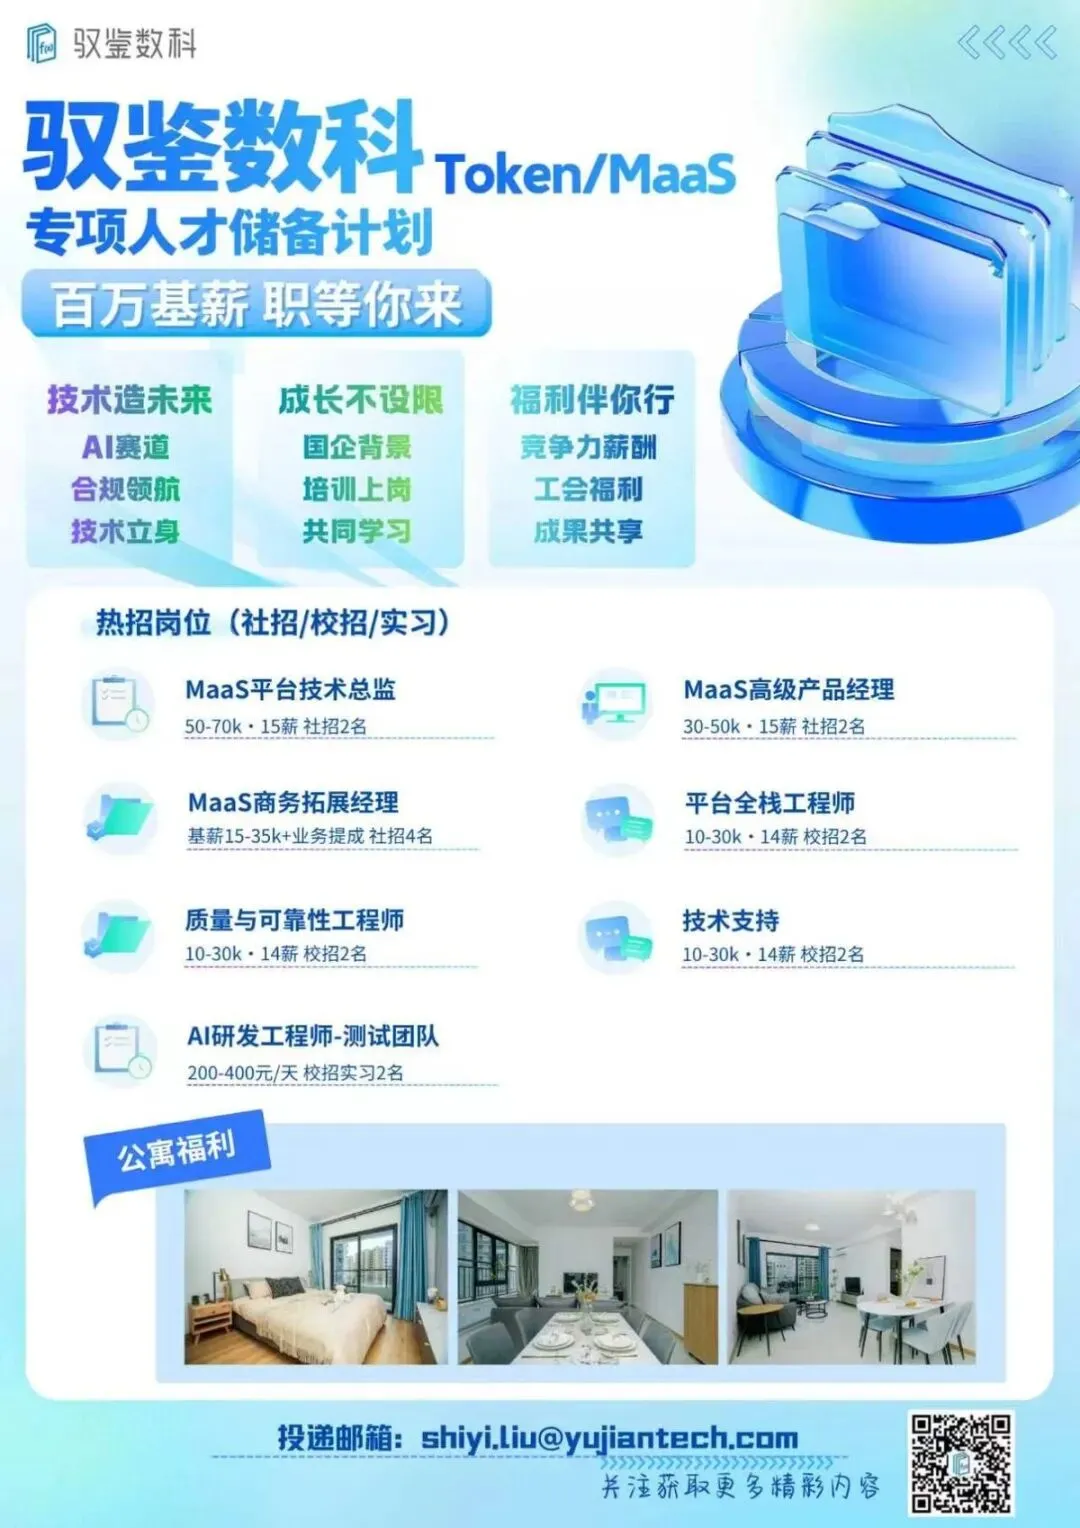
人才方面,某南方省级国有征信机构正在招聘总经理及技术、业务方向副总经理等高级人才。驭鉴科技开始启动专项人才储备。
专业服务方面,我们面向银行、征信机构、金融科技企业及相关组织提供信用评分与风险模型、信用体系与信用经济、信用教育与信用修复、AI与信用科技等培训、研究和咨询服务。
跨境服务方面,联合拉美本地专业机构提供墨西哥、巴西、智利、秘鲁等市场的客户寻找、企业信用调查、供应商尽调、持续风险监测及API服务。
如果把本期六个专业栏目放在一起,会发现它们实际上都在回答同一个问题:
数字经济时代,我们如何利用信用机制降低交易的不确定性?
过去的信用体系主要服务贷款。
未来的信用基础设施可能同时服务:
跨境贸易、人工智能产业、平台经济、供应链、消费者交易和个人数据流通。
因此,我们关注的不仅是传统意义上的“征信行业”,而是更大的三个领域:
Credit Infrastructure|信用基础设施
Credit Technology|信用科技
Credit Economy|信用经济
以上为《全球AI与信用科技周报》第2期公众号简版。
完整版电子刊包含更完整的案例、数据、国际比较、专业分析以及商业合作信息,我们计划主要提供给征信、银行信贷、金融科技、信用管理、数据经济以及相关研究和业务领域真正有需要的朋友。
如希望获取完整版,或有研究、投稿、培训、咨询及国际合作需求,欢迎联系:
public@pccm.org.cn;15201046030(微信/手机同号)
Global AI & Credit Technology Intelligence
持续关注全球信用制度、信用科技与商业创新。