ARTICLE · 1016257
APP少了「先用后付」:我们到底在结账,还是在顺手开一笔小贷
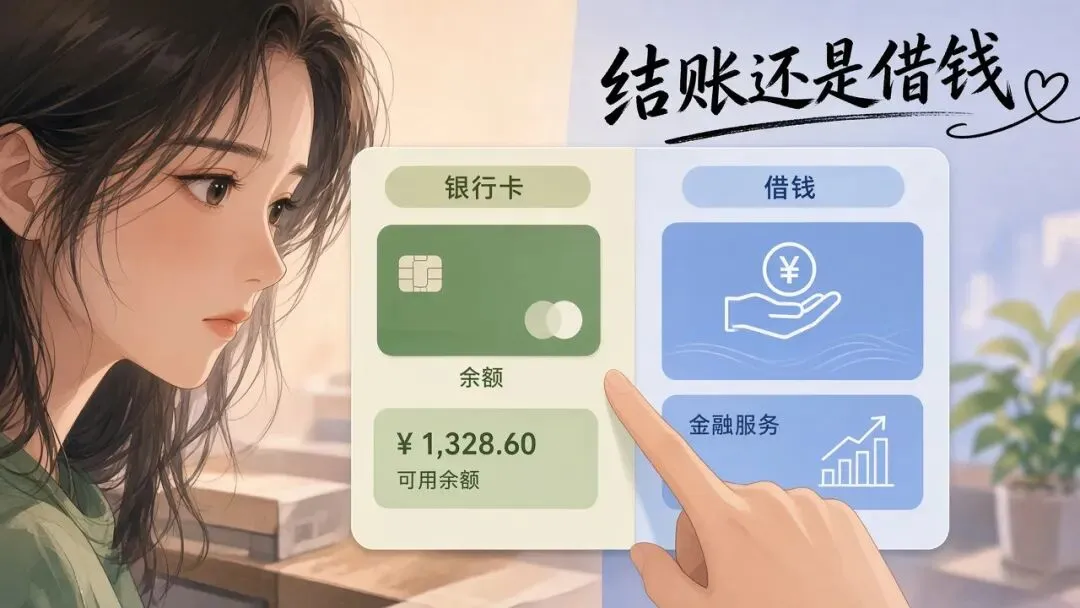
付款页往下划,少了一行熟悉的「先用后付」。手指停了一秒:今晚这单,是在结账,还是在顺手开一笔小贷。收银台突然安静,像有人把两样东西轻轻分开了。
九部门印发的《金融产品网络营销管理办法》定于九月三十日起实施。核心口径很清楚:支付机构的收银台里,支付工具必须与贷款等金融产品区隔展示,不得误导用户把“付钱”和“借钱”混成同一按钮;贷款营销也不得再用“低门槛”“秒到账”“低利率”一类话术包装冲动。平台按监管要求改造页面,常见的“月付/先用后付”从支付选项里退到金融服务区——不是消灭借钱入口,是让它别再伪装成零钱、别再跟银行卡排成同一列。改造期里,不同应用进度不一,有人先看见空白行,有人先看见分区提示,有人还在找原来那一键分期。少一行字,其实是多一道边界:你点下去之前,得先看清自己站在支付栏,还是信贷栏。
与此同时,网络上传开“余额宝、零钱通九月三十日后不能直接支付”的说法,焦虑顺着转发扩散。按监管答问与业内核实,这是误读:货币基金类产品仍可用于消费支付,并不是被禁止出现在收银台,更不是余额被锁死;要求的是区隔展示,别和银行卡、余额糊成一锅,也别跟贷款产品抢同一套视觉话术。简单说——你的钱还在,借的钱也还在,只是柜台左右分家:左边是银行卡与余额,右边是借钱与金融服务。点左边,花的是自己的;点右边,才进入信贷流程、合同与息费说明。把“区隔”听成“禁用”,会凭空制造挤兑式恐慌;把“还能付”听成“什么都没变”,又会错过这次真正有用的提醒:界面曾经太会顺手,顺手到我们来不及问一句利息。
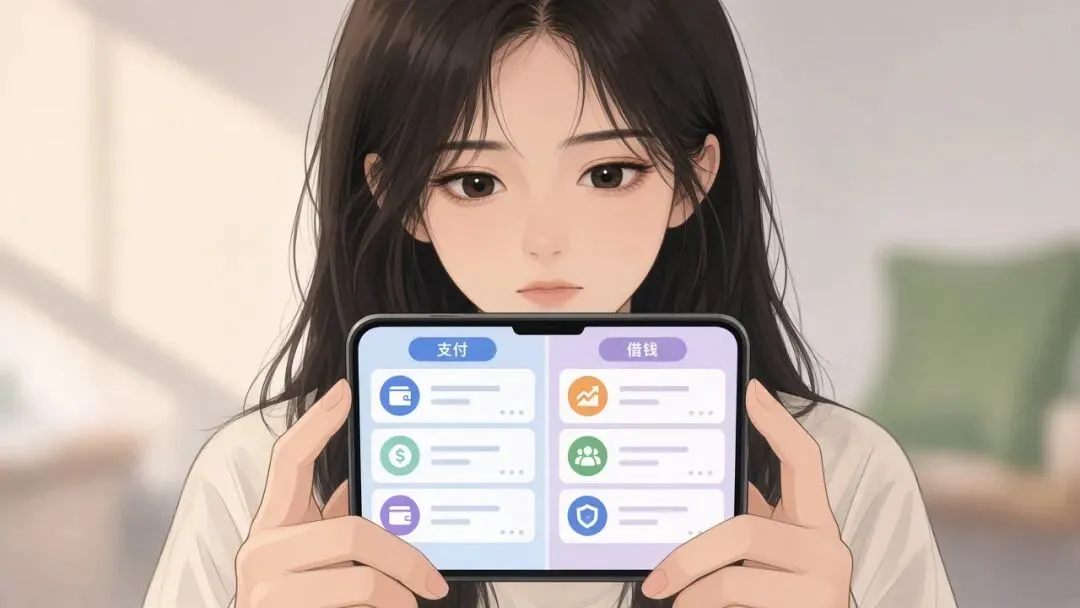
站普通人一边,我欢迎这种“分家”。过去太顺手:结账页一行小字、默认勾选、分期诱惑,像超市把口香糖摆在通道尽头——不是人人都会算年化,也不是人人有耐心点开合同全文。把支付和信贷物理隔开,不等于道德说教,是把选择权还回来——想花就花,想借就借,但别在同一秒里被界面带节奏。平台不必被点名责骂;规则对所有收银台一视同仁,合规改造是长期事,不是谁家的面子工程。消费者这边,也练一练停顿:少一行按钮时,先问自己今晚缺的是支付便利,还是缺一笔不该开口的债。月付退出支付栏,不等于消费降级,而是把“先用后付”四个字从结账惯性里拔出来,放回金融服务该在的位置。
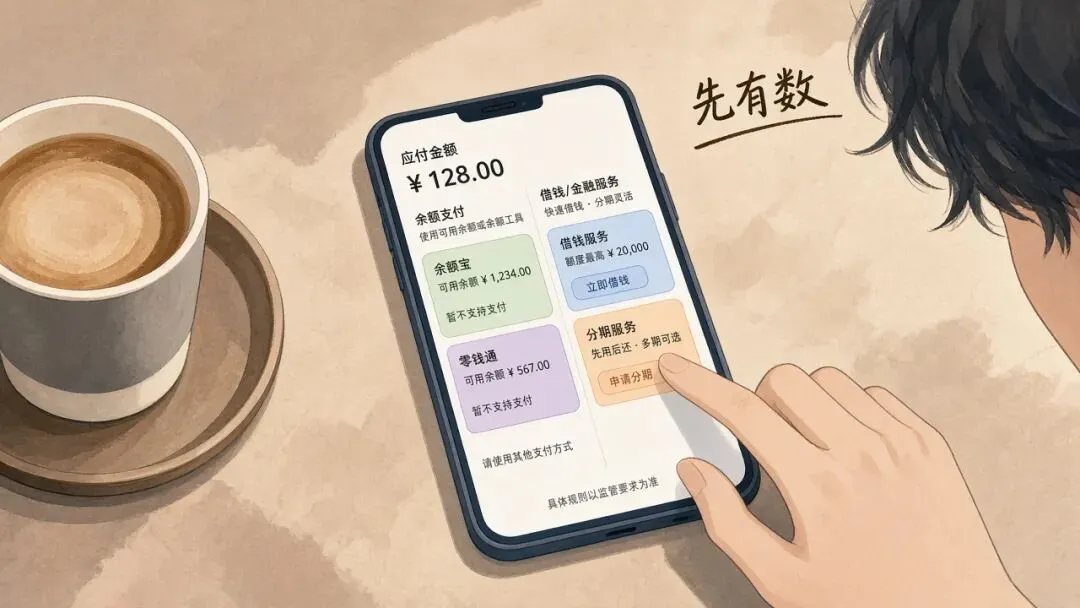
结账就结账,借钱就借钱。收银台分两栏之后,真正省下的不是利息表,是那一秒清醒——钱从哪边划走,心里先有数。