ARTICLE · 1017873
AI的物理边界:本轮市场波动真正改变了什么?
AI的物理边界:本轮市场波动真正改变了什么?
截至2026年9月15日,全球市场正在经历一轮罕见的同步重估。 表面上看,这是几件事情在同一时间集中爆发:中东局势升级,能源价格大幅上行;美国通胀预期重新抬头,长端利率逼近或突破5%;与此同时,AI相关科技股出现剧烈波动,芯片、算力和部分高估值科技公司遭遇集中抛售。 但如果只把它理解为一次普通的市场回调,可能低估了它的含义。 这一次市场真正定价的,不只是油价、利率和AI估值的短期变化,而是一个更深层的现实:过去两年资本市场最核心的增长叙事,正在第一次系统性地撞上物理世界的硬约束。 第一条主线,是能源。 近期中东局势持续恶化,沙特能源设施和关键运输路线受到冲击,红海、霍尔木兹海峡及周边通道的不确定性显著上升。原油市场迅速反应,布伦特原油一度升至每桶105美元以上,WTI原油也突破100美元附近。 这意味着,市场重新意识到一个被长期低估的事实:全球能源供应链并没有变得更安全。过去几年,市场习惯了把能源问题当作周期波动,但地缘政治一旦介入,能源就不再只是商品,而是全球秩序的温度计。 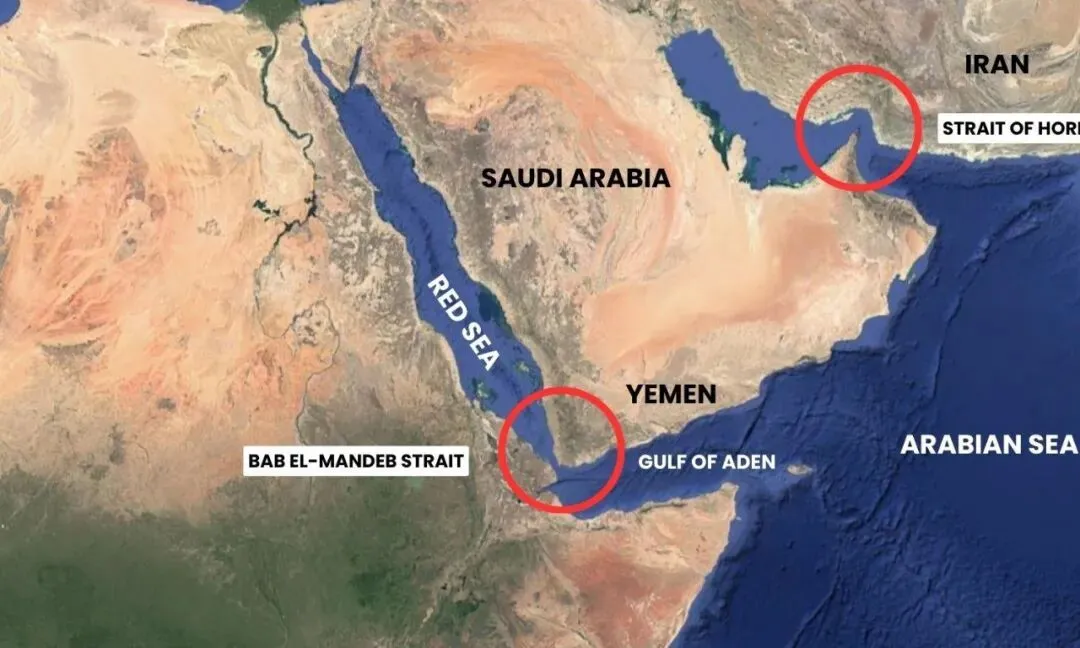
第二条主线,是利率。 油价上涨会直接推高通胀预期,也会延缓央行转向宽松的时间。美国10年期国债收益率在9月中旬升至5%左右,创下多年高位。市场对美联储重新加息的预期明显升温。 这对风险资产是非常直接的压力。因为当无风险收益率接近5%,所有资产都必须重新回答一个问题:你凭什么比美债更值得买? 过去科技股最舒服的环境,是低利率、低通胀、资金充裕。投资者愿意为十年后的现金流支付高价格,也愿意相信“先增长、后盈利”的故事。但高利率环境会压缩远期现金流的估值,尤其打击那些利润兑现周期很长、资本开支很大、估值又非常饱满的公司。 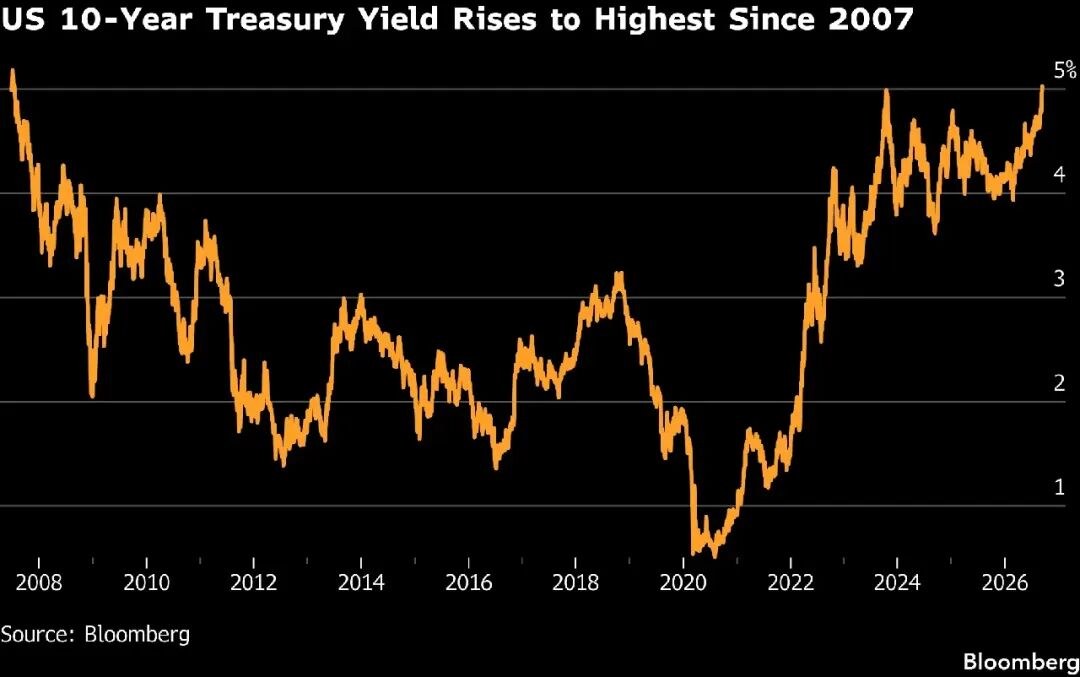
第三条主线,是AI。 过去两年,AI是全球资本市场最强的叙事中心。从大模型到算力芯片,从云计算到数据中心,AI把一批公司推上了极高的估值位置。但近期,关于AI安全、监管、发展速度的讨论明显升温,多位行业人士呼吁放缓发展节奏,市场开始重新评估AI行业的监管成本、商业化周期和资本消耗。 于是,能源涨、利率涨、AI估值跌,形成了一次典型的“双杀”:一边是成本端上升,一边是估值端下降。 这不是单一事件导致的恐慌,而是多个压力源同时指向同一个问题:AI繁荣到底有多贵? 过去两年,AI叙事有一个隐含前提:数字世界可以高速扩张,边际成本会持续下降,软件和算法可以不断吞噬传统产业。 这个前提并非完全错误。软件确实有极强的扩张性,算法也确实能提升效率。但市场在极度乐观时,容易忽略另一半现实:AI不是纯软件生意,它是建立在电力、芯片、土地、冷却系统、数据中心、输电网络和资本市场之上的重资产系统。 算力的背后是电力。电力的背后是能源结构。能源结构的背后是地缘政治、基础设施和长期资本开支。 这才是本轮波动最重要的提示。 AI大模型的训练和推理需要消耗大量电力。越先进的模型,越依赖昂贵芯片和密集数据中心。数据中心不是虚拟存在,它需要真实土地、真实电网、真实水资源、真实冷却系统,也需要长期稳定、价格可控的能源供应。 当油价重新站上高位,当电力成本和能源安全成为全球问题,AI公司的成本模型就会被重新审视。过去市场关注的是模型能力、用户增长和收入想象力;未来市场会越来越关注每一次推理的成本、每一座数据中心的电力来源、每一美元资本开支能否转化为可持续利润。 更关键的是利率。 AI产业的扩张不是轻资产扩张。它需要巨额资本开支。芯片采购、数据中心建设、云基础设施、电网配套,都需要资金支持。在低利率时代,这些投入可以被理解为“未来增长的必要投资”;但在高利率时代,资本本身变贵了,市场对回报周期的容忍度会明显下降。 这意味着AI行业正在从一个“技术叙事”变成一个“资本效率叙事”。 谁能拿到更低成本的资金?谁能锁定更便宜稳定的电力?谁能把算力转化为真实现金流?谁能承担监管、合规和安全成本? 这些问题会比“谁的模型参数更多”更重要。 本轮波动不代表AI结束。恰恰相反,它说明AI已经重要到不能只按互联网泡沫式的方式定价。 早期互联网公司可以用轻资产方式快速扩张,但AI的底层结构不同。AI越往后发展,越像能源、电信、云计算和半导体的复合体。它既有软件的想象空间,也有工业系统的成本约束。 因此,未来AI产业链的受益者可能会发生变化。 过去市场最追逐的是直接站在聚光灯下的公司:大模型公司、芯片公司、应用公司。但如果AI继续发展,真正长期受益的未必只有模型本身,还包括能源、电网、核电、燃气、电力设备、散热系统、铜、变压器、高压输电、数据中心运营商等“硬基础设施”。 换句话说,AI不会消灭物理世界,AI会重新定价物理世界。 如果每一个AI应用都需要更多算力,每一份算力都需要更多电力,那么电力和电网就不再是传统行业,而是AI时代的核心瓶颈。谁掌握瓶颈,谁就拥有定价权。 
这也是为什么本轮市场波动有宏观意义。它提醒投资者:不能只看技术曲线,也要看资源曲线;不能只看需求爆发,也要看供给约束;不能只看收入增长,也要看资本开支和现金流质量。 接下来,一个比较清晰的判断是:AI的长期方向不会因为一次市场波动而逆转,但AI资产的估值逻辑会发生变化。 第一,市场会从“买梦想”转向“买兑现”。 那些只有概念、没有现金流,只有融资能力、没有商业闭环的AI公司,会承受更大压力。高利率环境下,远期故事的折现价值下降,投资者会要求更快看到收入、毛利和利润。 第二,AI行业会更快走向寡头化。 高昂的芯片成本、数据中心成本、电力成本和合规成本,会抬高行业门槛。未来能持续投入AI基础设施的,主要是少数现金流极强、资产负债表足够稳、同时具备云基础设施和能源议价能力的科技巨头。 这会改变AI最初的想象。它可能不再是一个大量创业公司平等竞争的开放赛道,而更像一场少数巨头之间的重资产竞赛。 第三,传统能源和新型电力基础设施会重新获得战略价值。 过去几年,市场习惯用“新经济”和“旧经济”区分资产。但AI时代会模糊这条边界。没有电力,就没有算力;没有算力,就没有AI。能源、电网和关键金属不再只是周期品,而会成为数字经济扩张的底座。 第四,全球资金仍可能继续偏向美元资产。 只要美国利率维持高位,美债对全球资本的吸引力就会增强。对于新兴市场而言,这意味着更大的资本外流压力,尤其是那些依赖外部美元融资、又缺少大宗商品出口对冲能力的经济体。 所以,本轮波动不是简单的“AI跌了,能源涨了”。它更像一次定价体系的切换。 过去两年,市场相信数字世界可以不断向上突破;现在市场开始问:突破电力、能源、资本和监管的成本,如何计算?怎么支付? 这才是真正的问题。 AI仍然会改变世界。但从现在开始,投资者可能不会再只为“改变世界”付费,而会要求它证明:在昂贵能源、高利率和强监管的环境下,它依然能赚钱。
一、先看事实:三条主线同时压向市场
二、穿透底层逻辑:数字世界并不脱离物理世界
三、市场正在重新定价AI产业链