ARTICLE · 1018386
还没盈利的 AI 芯片公司,为什么值 1700 亿?
一家还在亏损的 AI 芯片公司,上市首日市值冲到约 1710 亿元。而它上一年八成多的收入,都与同一个客户有关:腾讯。
先说清楚,市值不是公司收到的现金。它是股价乘以总股本,首日交易形成的价格,也不等于长期价值已经得到确认。
这家公司叫燧原科技,上周登陆科创板,收盘较发行价上涨约 179%。热闹背后,比股价更值得追问的是:腾讯愿意买,能不能说明整个市场都会买?
但不能因此把这家公司归为炒作。燧原已经证明自己不只有故事,但还没有充分证明,离开单一大客户的支撑,它能把生意做多大。
腾讯既是它的重要底气,也是理解这份千亿估值的关键。
产品卖出去了,钱还没赚回来
燧原做的是云端 AI 芯片。简单说,就是给数据中心提供处理 AI 任务的计算设备,不是手机里那颗日常使用的芯片。
根据招股书,公司已经推出多代产品,2025 年 AI 加速卡及模组销量约 6.5 万张。这至少说明,它已走出实验室样品阶段,开始接受真实客户的检验。
财务数字也有两面。2023 年至 2025 年,营收从约 3 亿元增至约 9.9 亿元;同期归母净亏损从约 16.6 亿元收窄到约 11.6 亿元。
一面是产品卖得更多,一面是亏损仍然不小。若只盯亏损,就会漏掉已经发生的交付;若只讲收入增长,又会绕开一个问题:每多卖一批产品,公司究竟离赚钱更近了多少?
截至上市时披露的经审阅报表,2026 年上半年营收约 11.2 亿元,已超过上一年全年,归母净亏损仍约 6.3 亿元。增长有进展,但盈利还没有跟上。
此次募资约 61.2 亿元,公司计划把大部分资金投入后续产品及配套软硬件研发。
这并非卖完现有芯片就能坐收利润的生意:下一代产品要继续花钱,上一代产品则必须争取尽快收回投入。
腾讯的订单,究竟证明了什么?
根据燧原招股书,2025 年的营收中,约 83.79% 亿元对应腾讯相关需求。
这里既包括直接卖给腾讯,也包括卖给腾讯指定的服务器厂商。上市后,腾讯科技直接持股约 17.95%,仍是第一大股东。
这组关系,不能简单翻译成“靠股东输血”。
按照燧原披露,其产品已在腾讯多种 AI 业务场景中规模化部署。虽然这是发行人的披露,而非独立测评,但结合实际销售,它仍是判断产品能力的重要证据。
大客户不只是给钱,还提供真实的考场。演示时能跑十分钟,和业务上线后连续运行,是两回事。
对一家年轻芯片公司而言,这种反馈很宝贵。没有愿意尝试的大客户,产品甚至可能没有机会完成从“能用”到“好用”的改进。
腾讯的订单是重要的产品证明,但不是整个市场的通行证。
这里还要区分“生意集中”和“生意不真实”。股东同时也是客户,只能提醒我们进一步看交易价格、实际交付和回款,不能据此断定订单有问题。
反过来,因为客户名气大,就认定产品已经具备普遍竞争力,也同样跳过了证据。
换芯片,不像换电池
为什么不能把腾讯的成功经验直接复制出去?可以用一个日常例子理解。
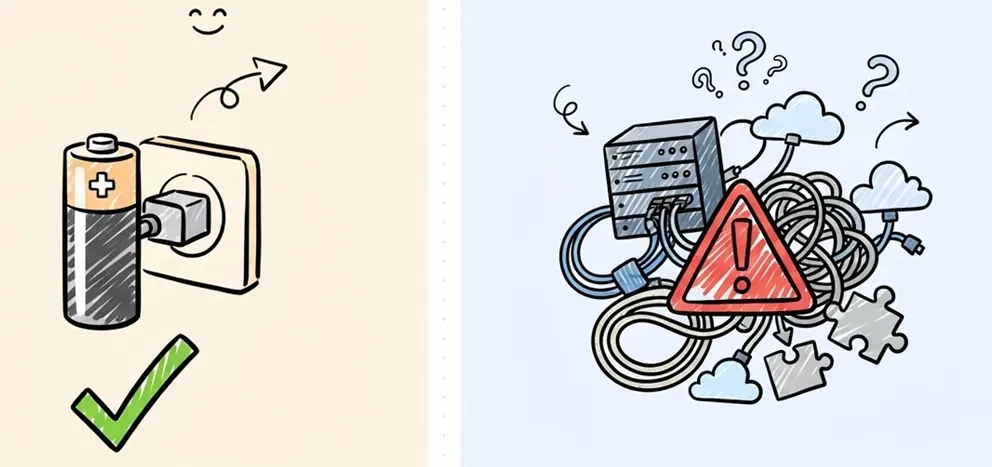
假设一家企业要更换办公电脑。新电脑便宜、速度快,当然很好。
但如果原来的软件装不上,文件需要重新转换,员工还得重新培训,那么采购价省下的钱,可能被搬迁成本吃掉。
AI 芯片也有类似问题,而且设备往往要成百上千地一起工作。客户要考虑的不只是单张卡有多快,还包括原来的模型能不能顺利迁过来、多台设备能不能协作、出了问题有没有人解决。
所以,买芯片不是换电池:拔掉旧的,插上新的,就能照常使用。
某个客户愿意投入人手做适配,不代表其他客户也愿意。这决定了企业卖的是可以复制的产品,还是每次都要重新施工的工程。
这不是说燧原已经陷入定制困境,而是其市场扩张必须回答的问题。硬件交付之后,软件、维护和迁移成本,同样会影响客户是否再次下单。
真正有竞争力的产品,不仅要让客户买得起,还要让客户用得省心。
对供应商来说,这还关系到利润。若通用软件和工具能把重复工作做掉,服务下一家客户就可能更轻松。同样是增长,两种路径留下的钱可能很不一样。
摆脱依赖,可能有另外的依赖
这也是国产 AI 芯片面临的“双重依赖”。
第一重在供应侧:客户希望减少对海外算力和配套生态的依赖,多一个可以选择的供应商。
第二重在收入侧:国产芯片公司能否避免让一家大客户决定大部分生意?
前者问的是“有没有别的选择”,后者问的是“有没有更多人愿意买”。性质不同,但都关乎长期发展的主动权。
国产算力的价值,只要在具体业务里提供可靠的另一种选择,就有意义。但这种意义不能自动换算成任何公司的合理市值。
回到约 1710 亿元的市值,我更愿意把它理解为三层期待。
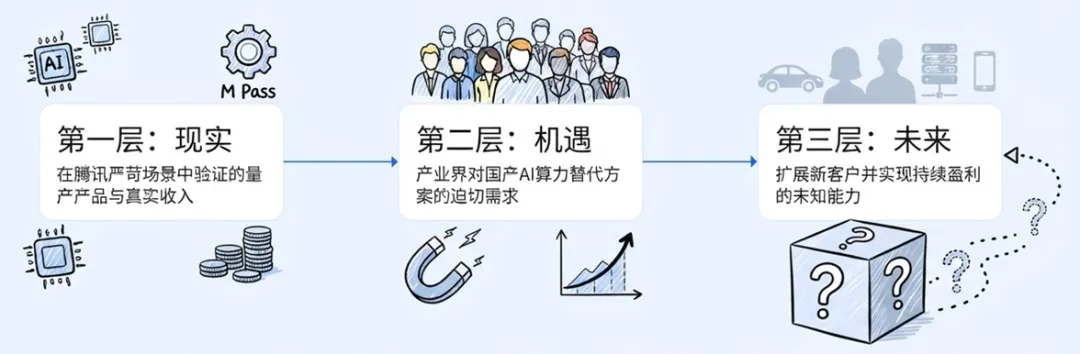
最下面一层,是已经发生的事:有产品、有收入、有腾讯场景中的实际使用。它支撑了公司不是空壳故事的判断。
第二层,是国产算力能获得更多机会。客户越需要第二种选择,能够供货的企业就越有机会。
第三层,是燧原能把机会变成更多客户和持续利润。这对应第二重依赖的缓解,也是还需要继续证明的部分。
我的观点是,前两层给了燧原争取高估值的理由,第三层才决定这份期待能走多远。战略价值不能替企业完成销售,也不能替它支付研发工资。
这也解释了为什么“产业值得支持”和“企业值这个价”要分开讨论。
前一句关注的是有没有人把困难的事情做出来,后一句还要追问未来能卖多少、成本多高和需要等多久。
当然,首日价格还受交易供需和情绪影响,不能把全部涨幅都解释成理性押注。但无论短期市场多热闹,长期经营最终绕不开客户和利润。
单次购买是收入,重复购买才是市场
判断燧原下一步,不必天天盯股价。更值得看的是下面几件事。
首先,腾讯之外的收入有没有持续增加。不能只看占比下降:假如是腾讯订单减少、其他客户没增长,占比也会变好,但生意并没有变强。
其次,新客户会不会复购。试用和示范项目,可以带来收入;隔了一年还追加采购,才是产品留住客户的证据。
第三,卖得更多以后,经营有没有改善。比较同一口径的毛利率和亏损变化,才能知道增长是否越来越划算。
最后,新产品有没有真正进入客户账单,交付是不是越来越省力。发布新品只是起点;不同客户能否以可接受的成本用起来,才决定它能卖多远。
燧原不需要为了证明独立,刻意减少腾讯的订单。最好的结果,是腾讯继续买,腾讯之外也有越来越多客户持续买。
1700 亿可以由一个交易日标出来,却要靠很多年的生意来支撑。
腾讯帮燧原打开了一扇重要的门;门外的市场,还要它自己去赢。
本文仅作产业分析,不构成投资建议。
( 题图摄于 广州黄埔涌步行桥 )
延伸阅读:
智谱在收敛,MiniMax 在冒险:财报揭示谁更接近大模型的商业闭环?
OpenAI 大量购买 Mac mini 传闻:电脑操控 Agent 正催生第二条 AI 供应链