ARTICLE · 1022668
刚上大学就撞上内存涨价,一台电脑多掏1700
在下张叁疯 · 科技消费账本
本期读数
1700元
一台电脑多掏的钱
60%
内存合约价涨幅
3倍
近一年涨了多少
重庆女孩章玥盯着屏幕愣了几秒。她看中的那台惠普星Book Pro14,价格又往上跳了400块。她关掉页面,把它移出了购物车。
在下张叁疯
这台电脑是两年前上市的型号,当初卖5199元,她下单前那一刻标价6900元。
章玥今年刚上大学,统计学专业,预算六七千。她原本想着先军训,结束再买也不迟。8月中旬同学提醒她赶紧下手,她才开始研究。接下来五六天,她在淘宝和小红书之间来回切,一边搜攻略一边盯价格,像在追一支不断上涨的股票,越看越焦虑。
她不是个例。这个开学季,一批刚成年的年轻人第一次发现,买台电脑这件事的定价权,不在自己手里。
01
涨的不是电脑,是电脑里那块内存
国家统计局7月的数据摆在那里,平板电脑、计算机、移动电话机的价格环比涨11.3%、5.5%、1.0%,同比涨17.2%、17.4%、8.5%。这是价格指数,是全品类的平均,不是某一款。
具体到零件更直白。16G的DDR5内存条,去年450元,现在1800元。1TB的固态硬盘,去年410元,现在950元。
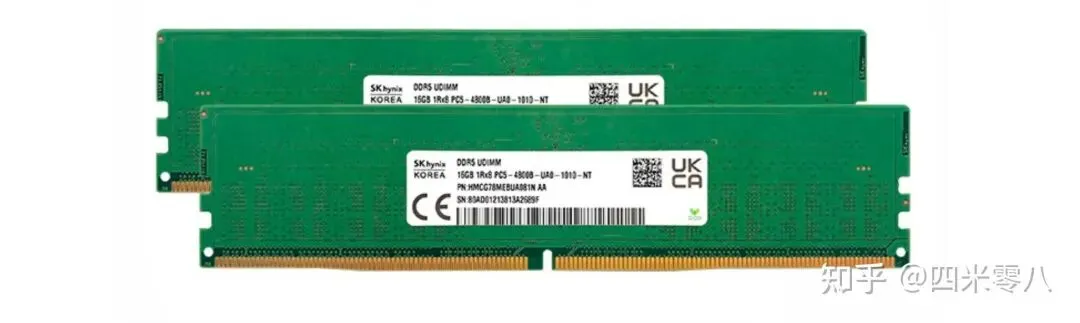
一根 16G 的 DDR5 台式机内存条,2026 年 9 月零售价已经站上 1800 元(图源:公开产品实拍)
一台16G加1TB的主流笔记本,光存储这两样,物料成本就多出约1890元。章玥那台电脑整机涨了1701元。
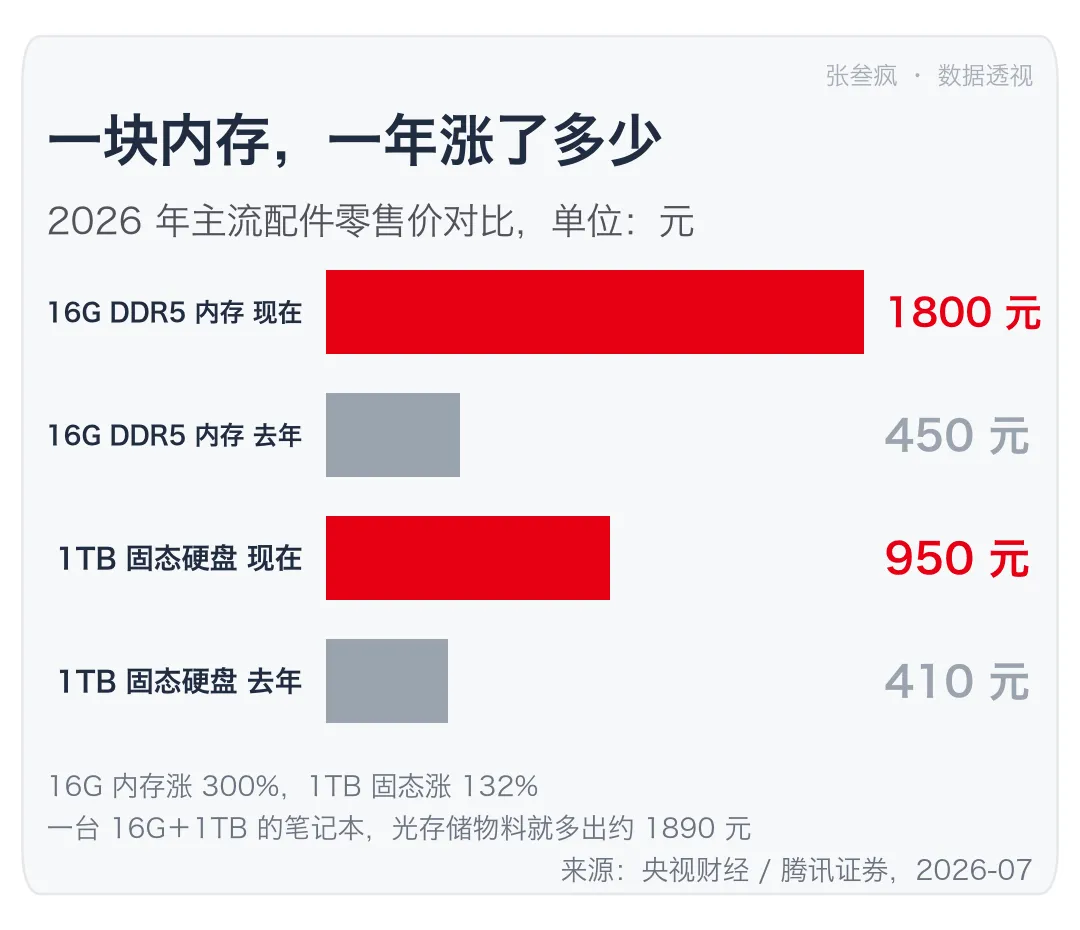
内存一年从 450 涨到 1800,固态从 410 涨到 950;一台 16G+1TB 的笔记本光存储就多掏约 1890 元
存储物料的增量1890元,整机涨的1701元。两个数字咬得这么紧,这台电脑涨的价,几乎全部来自内存和硬盘,而且厂商基本没替你扛。
行业研究机构集邦咨询9月4日给过一组更完整的账。一台2025年一季度建议售价900美元的主流笔记本,CPU、内存、固态硬盘三项占物料成本的45%。到2026年三季度,这三项占到68%。如果厂商要维持原来的毛利率,得把整机价格提高80%才够,也就是900美元的机器要卖到约1620美元。
集邦算的是厂商维持毛利需要的涨价幅度。章玥遇到的是厂商实际转嫁的那部分。两个数之间那段差额,就是厂商自己咽下去的成本。
02
数据中心把内存买走了
内存为什么会涨成这样,得从一块硅片说起。
一片晶圆切下去,能做成什么样,取决于厂商把它分给谁。美光的HBM设计架构院士Raghu Sreeramaneni在8月的Hot Chips 2026上给过一个数,同样存储容量下,HBM需要的晶圆面积大约是DDR5的三倍。Fusion Worldwide市场研究经理Andrew Czuczwa的口径是,一片HBM晶圆大致顶三到四片标准DDR5。
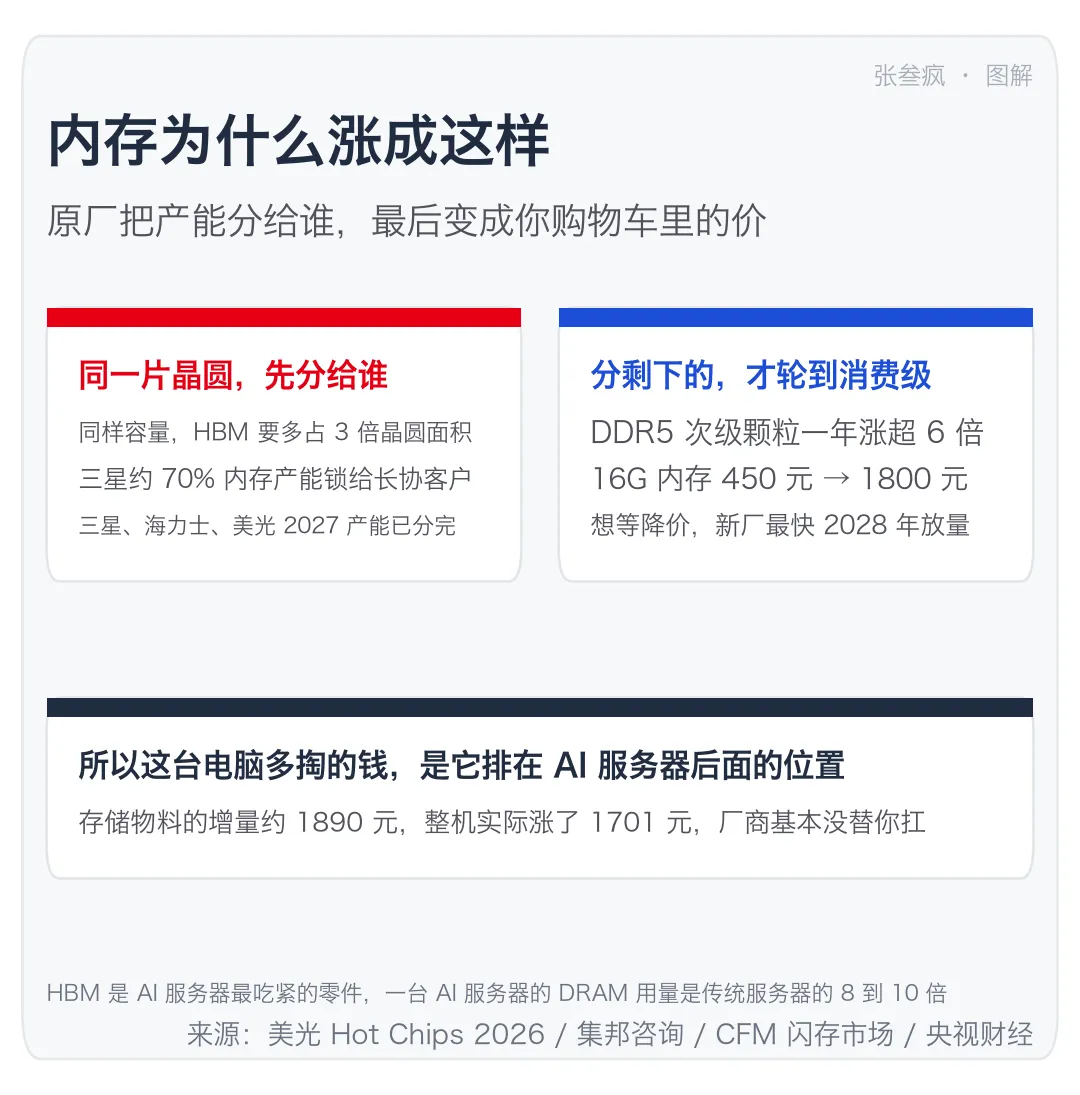
同样容量的 HBM 要占掉约三倍晶圆面积,原厂把先进产能先分给数据中心,消费级排在后面
HBM是AI服务器最吃紧的零件。单颗英伟达B200芯片上挂着约192GB的HBM,一台AI服务器配八颗以上,一个算力集群动辄几千台。Gartner的数据是,一台AI服务器用的DRAM是传统服务器的8到10倍。
三大存储厂的选择不难猜。三星把约70%的内存产能用五年长约锁给了微软、英伟达、谷歌这些客户。SK海力士把DDR4的产能压到两成,计划2026年全面停产。美光2025年底直接退出了Crucial消费级零售业务。Omdia的数据,三星2026年的NAND晶圆计划从2025年的490万片降到468万片,SK海力士从约190万片降到170万片。
这不是缺货,是转产。厂子没停工,是把产线从你的笔记本挪到了数据中心。
苹果CEO库克在财报电话会上的形容是,内存价格像百年一遇的洪水。苹果发言人6月的声明写得更直接,AI数据中心的快速扩张造成内存和存储器需求超常规激增,公司从未见过零部件价格涨得这么快、这么多。
03
这轮没有“等等就降”
数码产品有个老习惯,等等更便宜。新机上市半年跌一截,一年跌一半。这套经验在这轮会失效。
原因是性质变了。过去内存是标准化的大宗商品,涨价跌价跟着库存周期走,产能过剩就跌回来。这轮是供给结构被搬走了一块,而且是被长约锁死的。三星、SK海力士、美光2027年的DRAM和HBM产能已经被分配完,新晶圆厂最快2028年才能放量。SK海力士DRAM营销负责人Park Joon Deok在财报电话会上说,PC与移动客户正在重新评估采购节奏,部分客户对出货计划持更保守态度,或者考虑调整价格敏感型产品的内存规格来控制成本。
这句话翻译过来是,厂商不打算降价,打算让你买配置更低的机器。
手机那边已经在这么干了。TrendForce的数据,iPhone 18 Pro 256GB版本的存储成本同比涨了400%,存储占整机物料成本的比例从一年前约10%升到34%。这是DRAM第一次超过SoC,成为旗舰手机上最贵的单颗芯片。
成本结构变了,产品形态就会跟着变。未来一段时间,你会更多看到“同价缩配”而不是“明着涨价”,同样的钱买到更小的内存、更低的容量。比价的时候只看标价会吃亏,得看单位容量多少钱。
线下电脑卖场里,同一款机型的配置单每隔几周就要换一版(图源:公开门店实拍)
04
这笔钱落进了谁的口袋
整机厂不是这轮最大的赢家,更像是夹在中间的。
小米二季度手机毛利率8.5%。余承东8月5日在华为全场景发布会上说,内存价格高昂上涨,所有手机后续大概率会大规模涨价,如果维持原有售价,厂商普遍会亏损销售。华为客服9月1日回应调价时的说法是因关键物料市场价格调整,产品成本上涨。
真正吃到这波的是上游原厂。美光的毛利率从一年前的39%升到84.9%。存储这个行业,过去一直被当作周期股,价格随行就市,如今变成了战略资源,定价权从终端品牌手里回摆到了原厂。
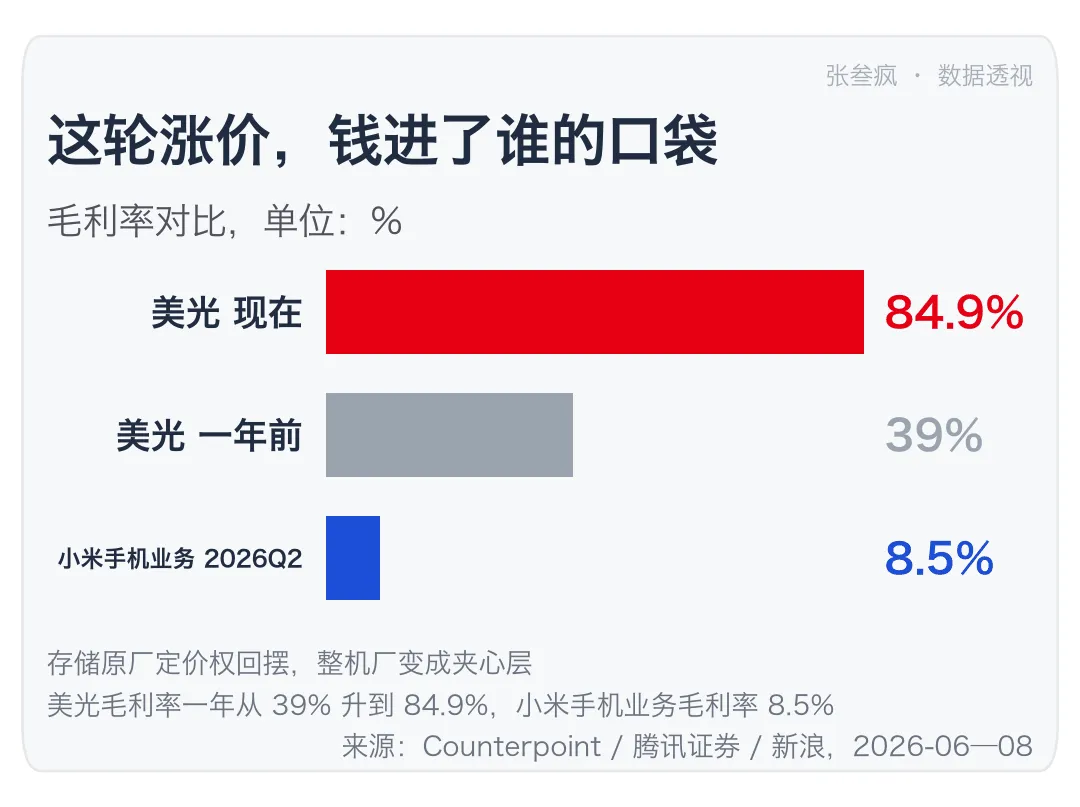
美光毛利率一年从 39% 升到 84.9%,小米手机业务同期 8.5%:钱在链条最上游停住了
资本市场也在给“卖水的人”投票。9月16日A股半导体板块涨4.44%,芯片概念主力净流入475亿元,全市场第一。台积电8月营收5148亿新台币,同比涨53.3%,创下单月新高。
一条链子捋下来是这样,AI服务器需求爆发,原厂把先进产能挪给HBM,消费级内存和闪存供给被抽走,合约价上涨,整机厂转嫁,落点是开学季要买电脑的学生和刚入职的年轻人。有人管它叫AI税,说得挺准,这笔钱没进税务局,进了数据中心的采购单。
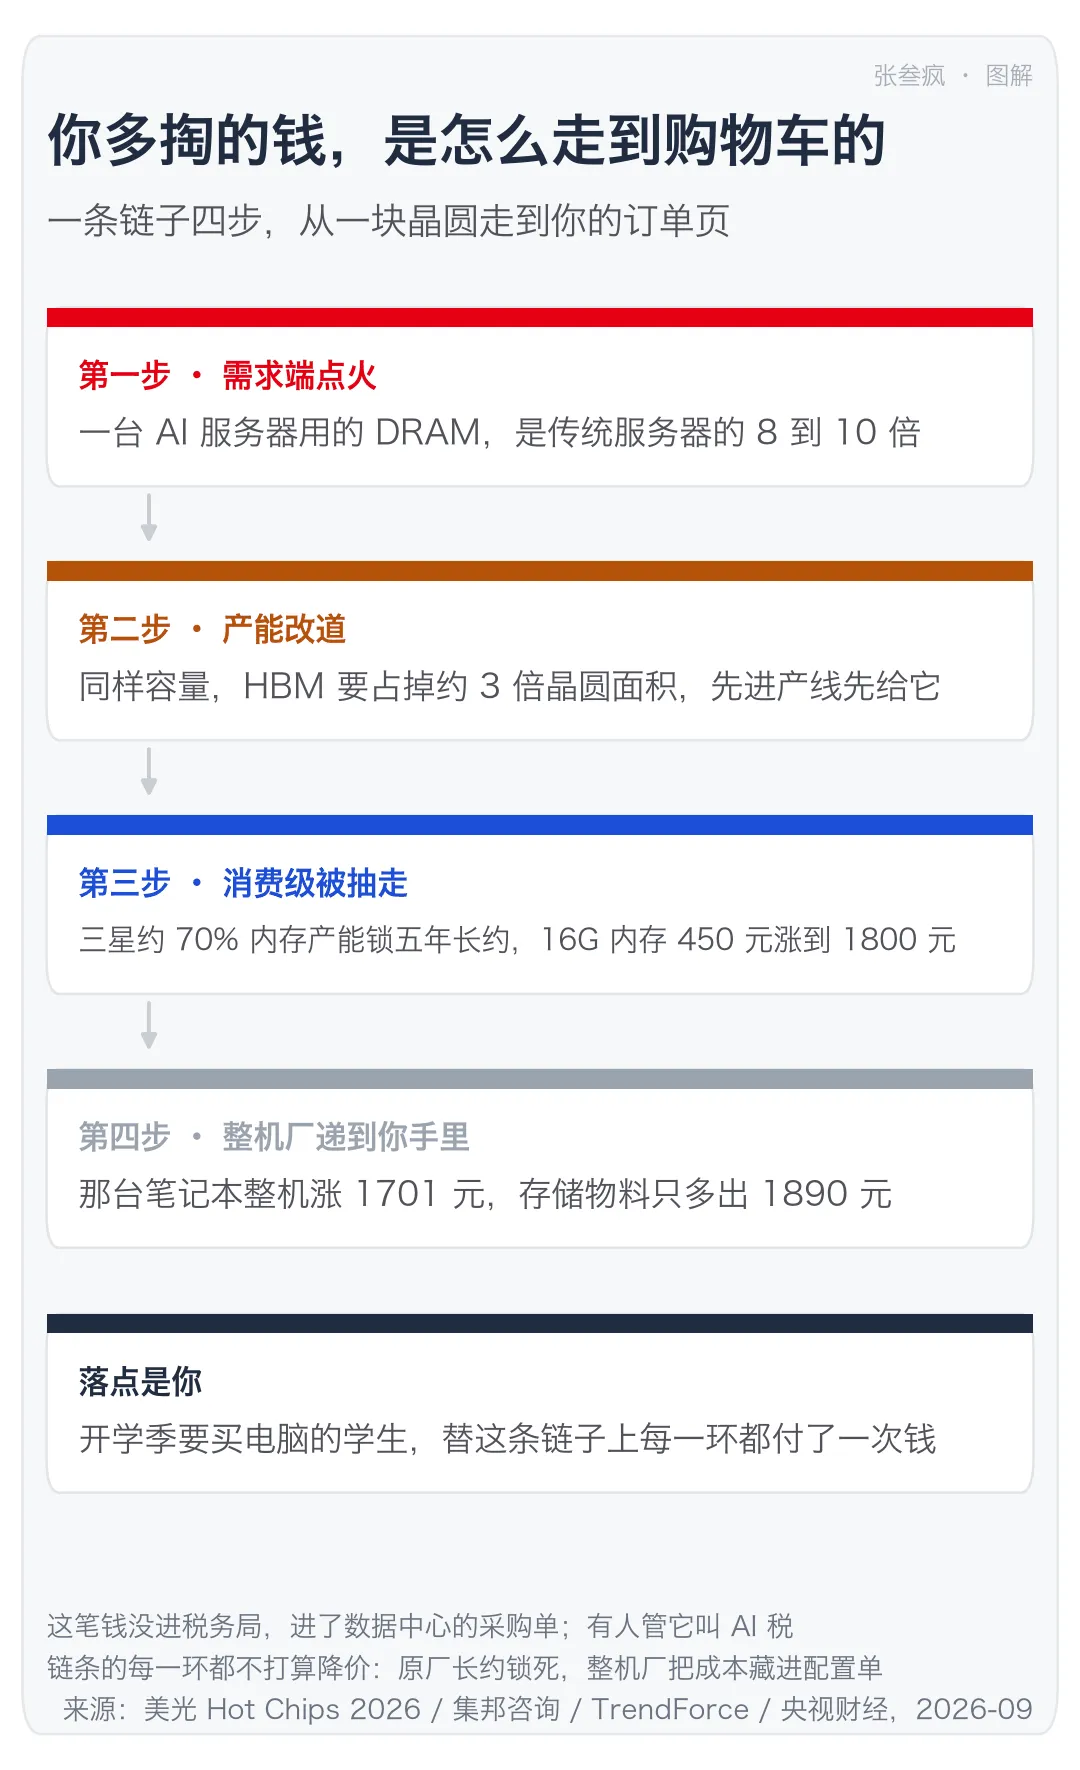
一条链子四步:AI 服务器需求点火到产能改道给 HBM,消费级被抽走,最后整机厂递到你手里
05
也有人说,这波到顶了
把话说满没意思,这轮涨价里也有明确的降温信号。
9月16日CFM闪存市场的快讯写着,本周渠道的DDR5、DDR4内存条和SSD价格暂时持平,支撑成品价格上涨的持续性要看需求端的承接力度。同一天它还提到,越来越多的PC厂商在评估把更多产品转向降级方案来应对成本压力。
Omdia的判断更早。新京报9月1日援引Omdia的预测,2026年全球智能手机出货量同比约降7%,这个预测基于一季度的存储价格假设,指向的是价格压力和供应紧张会在今年下半年开始缓解。
小米集团总裁卢伟冰在8月18日的业绩电话会上说得最直白,下半年内存涨价趋缓,行业最困难的时刻已经过去,存储行业进入相对可视和可控的阶段。雷军在发布会上也把手机涨价的理由直接说成内存实在太贵。
三家不同的机构和人,指向同一个方向,涨势在收窄,但都没有说会跌回去年的价。这中间的区别很重要,收窄不等于回落,高位横着也是一种结果。
06
谁在盼着你现在下单
章玥最后把那台电脑移出了购物车。这个选择对不对,得看她等的是什么。要是等同一台机器便宜两千,那她在等一个不会来的东西。
先看谁不着急。原厂最不急。三星、SK海力士、美光2027年的DRAM和HBM产能已经被长约分完,价格是他们在电话会上定的,市场没有议价权。你熬到明年,等来的是他们的下一份合约价。
整机厂也谈不上急。他们想卖,可不敢明着涨(第01章那笔账),于是更愿意把成本藏进配置单里。9月1日华为、小米、荣耀那轮调价,涨幅200到1000元,是少数敢把数字写在标价上的。
真正盼你下单的是零售这一环。开学季的备货、季末的任务、门店的返点,全压在这几周。所以这段时间你在店里最容易碰到的,是赠品、是“最后三台”、是延保加贴膜打包。看着像让利,算下来是让你替他们的任务买单。
那“等等”到底在等什么。德国3DCenter的零售价指数里,2×16GB DDR5-6400套装单月涨了103%,DDR4几乎没动;国家统计局7月数据里计算机同比涨17.4%;苹果接受三星2027年一季度的报价,比三季度还高30%到40%。方向朝上,能等来的下行空间现在看不到。
也有例外。你要是不急着用,那等的是另一件事,“多少容量才算够”这条线会不会往下移。今年的主流配置,明年可能就是最低档。
章玥那台电脑,两年前就上市了。这台老机器涨价的原因只有一个,肚子里那块内存的行情变了。老款和新款一起涨,定价权已经不在产品经理手里。你把购机计划往后挪三个月,挪走的是选择权。
你站哪边,现在按预算上车,还是赌它明年掉回头。